
Tamaño y Participación del Mercado de Sistemas Automatizados de Estacionamiento Automotriz
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.88 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.41 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sistemas Automatizados de Estacionamiento Automotriz por Mordor Intelligence
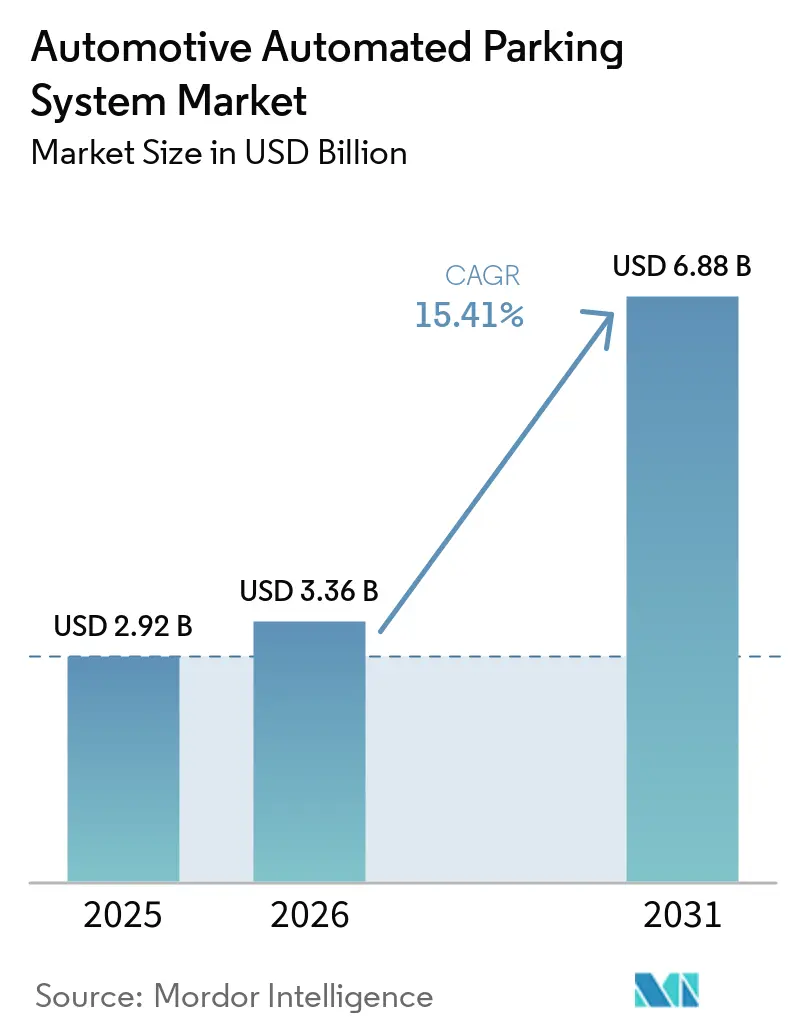
El tamaño del mercado de sistemas de estacionamiento automatizado automotriz fue valorado en 2,92 mil millones de USD en 2025 y se estima en 3,36 mil millones de USD en 2026, proyectándose que alcanzará 6,88 mil millones de USD para 2031 a una CAGR del 15,41% durante 2026-2031. El aumento de los precios del suelo en los centros urbanos densamente poblados, los incentivos de zonificación que recompensan la reducción de la huella y la constante electrificación de las flotas de vehículos están impulsando a los promotores hacia garajes robóticos que ahorran espacio. Los operadores están incorporando suscripciones de software sobre el hardware, convirtiendo proyectos de construcción únicos en flujos de ingresos recurrentes. Las normas basadas en ISO para el estacionamiento valet automatizado están acelerando el despliegue de sistemas totalmente automatizados, mientras que los marcos de puntuación ESG ahora asignan un valor tangible a las estructuras cerradas y energéticamente eficientes que reducen los efectos de isla de calor. En conjunto, estas fuerzas sustentan un crecimiento sólido, incluso cuando los elevados desembolsos de capital y la exposición a la ciberseguridad moderan la adopción en algunas regiones.
Conclusiones Clave del Informe
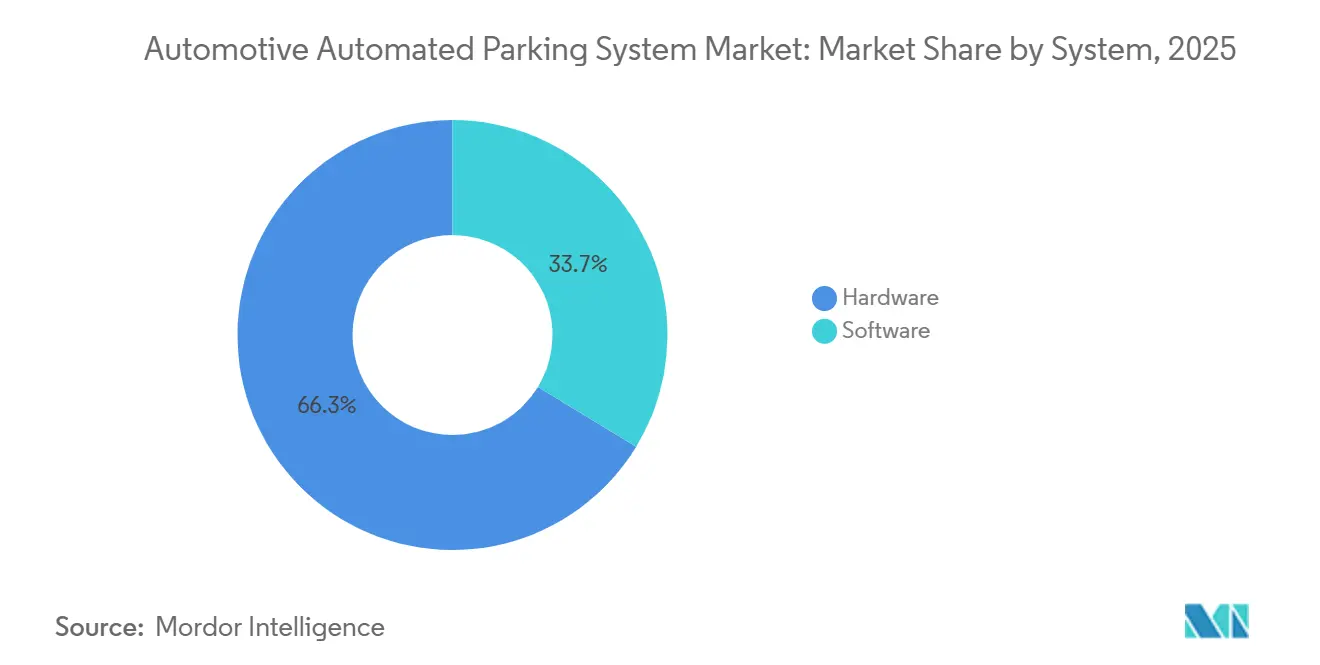
- Por sistema, el hardware representó el 66,25% de los ingresos de 2025, mientras que el software es el segmento de mayor crecimiento, expandiéndose a una CAGR del 18,65% hasta 2031.
- Por nivel de automatización, los diseños totalmente automatizados captaron el 55,03% de los ingresos de 2025 y avanzan a una CAGR del 23,01% hasta 2031, notablemente por delante de las alternativas semiautomatizadas.
- Por tipo de plataforma, los sistemas basados en paletas lideraron con el 58,12% de los ingresos de 2025; las soluciones sin paletas están aumentando a una CAGR del 16,05% hasta 2031.
- Por tecnología de accionamiento, los elevadores hidráulicos retuvieron el 49,33% de las instalaciones de 2025, aunque las plataformas robóticas AGV y de lanzadera son las que marcan el ritmo con una CAGR del 18,12% hasta 2031.
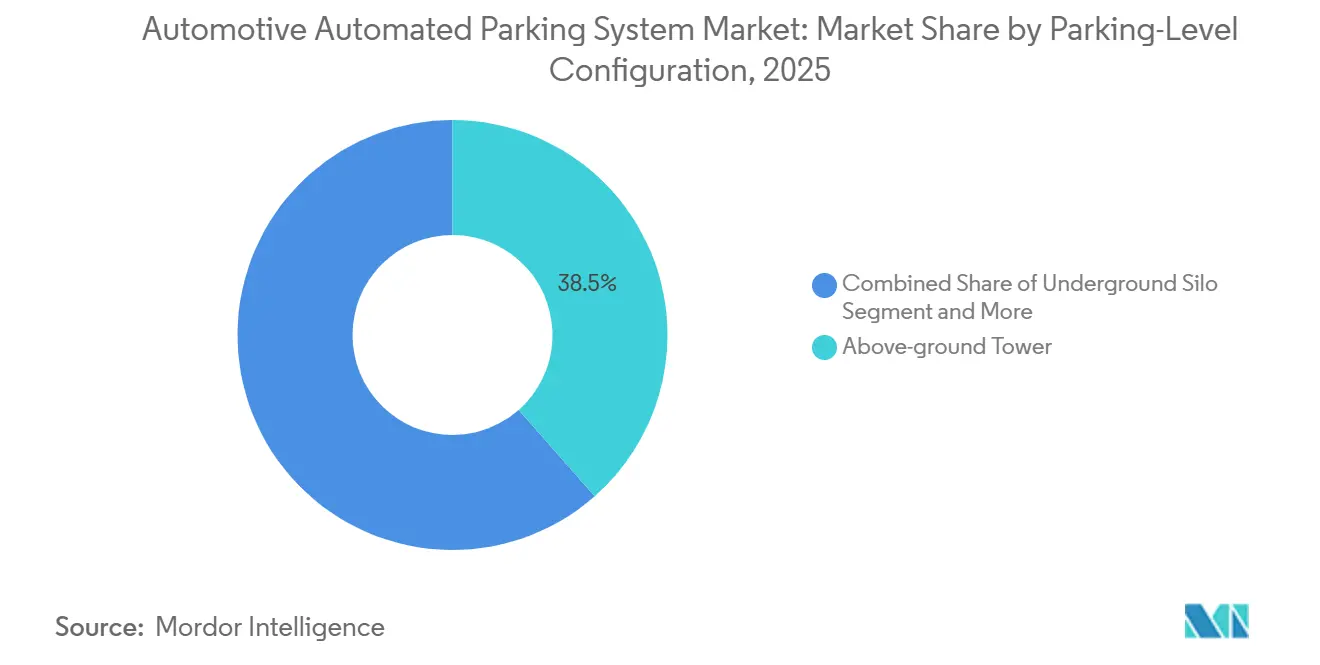
- Por configuración de nivel de estacionamiento, la torre sobre rasante representó el 38,46% de los ingresos de 2025, mientras que el segmento basado en lanzaderas y AGV se proyecta que crecerá a una CAGR del 17,02% hasta 2031.
- Por usuario final, los establecimientos comerciales representaron el 60,13% de los despliegues de 2025, mientras que los proyectos residenciales registraron el crecimiento más rápido con una CAGR del 17,54% hasta 2031.
- Por modalidad de venta, las nuevas instalaciones representaron el 73,44% de los ingresos de 2025, mientras que el canal de modernización está previsto que se expanda a una CAGR del 16,74% hasta 2031.
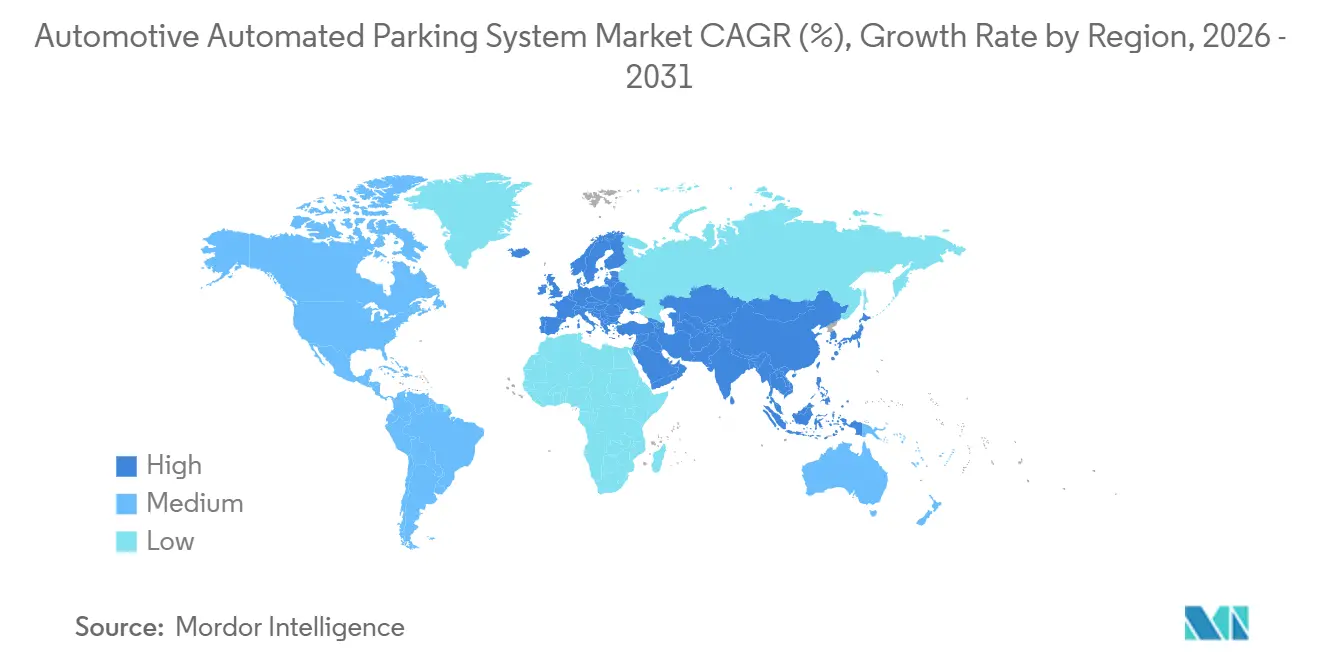
- Por geografía, Europa representó el 40,18% de los ingresos de 2025; Asia-Pacífico registró la trayectoria regional más sólida con una CAGR del 16,35% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Suelo e Inflación Inmobiliaria | +3.2% | Global, mayor en América del Norte y las megaciudades de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mandatos para Estacionamiento Conectado | +2.8% | Europa, América del Norte, los Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Propiedad de Vehículos en Megaciudades | +2.5% | China, India y capitales de América Latina | Largo plazo (≥ 4 años) |
| Estacionamiento Automatizado de Vehículos | +2.1% | Corredores piloto en Alemania, Japón y Estados Unidos | Mediano plazo (2-4 años) |
| Modelos de Estacionamiento como Servicio | +1.6% | Adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Incentivos ESG y de Construcción Sostenible | +1.4% | Europa, América del Norte, Oriente Medio emergente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Suelo Urbano e Inflación Inmobiliaria
En Manhattan, los espacios de estacionamiento en condominios tienen un alto valor. Mientras tanto, los costos de construcción han aumentado significativamente en ciudades como Tokio, Singapur y Sídney durante 2020-2025. Los sistemas de estacionamiento automatizado reducen el espacio requerido por vehículo, liberando área arrendable y mejorando las tasas internas de retorno de los proyectos. Por ejemplo, la torre Vijzelgracht de Ámsterdam requiere sustancialmente menos terreno en comparación con un garaje de rampa tradicional y opera bajo un contrato de servicio a largo plazo. De manera similar, los promotores en Brickell, Miami, están aprovechando estos beneficios, recuperando sus inversiones en estacionamiento automatizado en pocos años gracias a los mayores precios de los condominios.
Mandatos de Ciudad Inteligente para Infraestructura de Estacionamiento Conectado
Para 2027, Washington D.C. exigirá que los nuevos edificios comerciales preinstalen el cableado de una parte de sus plazas para la carga de vehículos eléctricos. Mientras tanto, el código CalGreen de California ofrece bonificaciones de densidad a quienes cumplan los mínimos de estacionamiento mediante soluciones automatizadas. Los aeropuertos europeos también se están adaptando: en 2025, el Aeropuerto de Fráncfort instaló sensores ultrasónicos que permiten a las aplicaciones móviles dirigir a los conductores hacia las plazas de estacionamiento disponibles. Estas iniciativas están impulsando la demanda de sistemas conectados a la nube capaces de transmitir datos de ocupación en tiempo real a través de enlaces V2X.
Aumento de la Propiedad de Vehículos y la Congestión en las Megaciudades
En 2025, Delhi experimentó un aumento significativo en su número de vehículos, mientras que Bengaluru también fue testigo de un crecimiento sustancial en su flota, lo que generó una mayor presión sobre los espacios de estacionamiento ya limitados. Este rápido aumento en el número de vehículos ha puesto de manifiesto la urgente necesidad de soluciones de estacionamiento innovadoras en las áreas urbanas. Mientras tanto, China ha tomado medidas proactivas implementando numerosos garajes robóticos, con Shanghái realizando pruebas de plazas de estacionamiento subterráneas en varios lugares. Estas torres automatizadas, diseñadas para albergar un gran número de vehículos en una superficie menor que una cancha de baloncesto, ofrecen una solución práctica y eficiente para las áreas urbanas que enfrentan restricciones de terreno y una creciente densidad de vehículos. Al optimizar el uso del espacio y reducir la dependencia de los métodos de estacionamiento tradicionales, estas tecnologías son cada vez más relevantes para abordar los desafíos que plantean la urbanización y el creciente número de propietarios de vehículos.
Despliegues de Estacionamiento Automatizado de Vehículos para Flotas de Vehículos Autónomos de Nivel 4
La norma ISO 23374-1:2023 establece protocolos para vehículos de Nivel 4 que operan en garajes robóticos, garantizando una navegación fluida y eficiente. Estas normas están diseñadas para facilitar el movimiento seguro y autónomo de vehículos en entornos controlados. En Alemania, Bosch y APCOA han aprobado varias ubicaciones, incluido el Aeropuerto de Stuttgart, donde los vehículos pueden transitar de forma autónoma desde las zonas de entrega designadas hasta los espacios de estacionamiento. Este proceso es facilitado por mapas de ocupación proporcionados por la infraestructura que guían a los vehículos hacia los espacios disponibles con precisión. Estos avances ponen de relieve la creciente adopción de soluciones de estacionamiento automatizado. Al mismo tiempo, BMW y Valeo están trabajando para integrar estas avanzadas capacidades de valet de Nivel 4 en sus próximos modelos de vehículos, con el objetivo de mejorar la comodidad, la seguridad y la automatización para los usuarios. Estos desarrollos representan un paso significativo en la evolución de la tecnología de vehículos autónomos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incertidumbre en el Gasto de Capital y el Retorno de la Inversión | -2.2% | Global, más aguda en los mercados emergentes | Largo plazo (≥ 4 años) |
| Fiabilidad Operativa y Seguridad | -1.8% | A nivel mundial, especialmente en entornos residenciales | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad | -1.6% | América del Norte y Europa tienen alta conectividad | Corto plazo (≤ 2 años) |
| Retraso en los Códigos de Construcción | -1.3% | América del Norte y muchos países de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Gasto de Capital e Incertidumbre en el Retorno de la Inversión
En los centros urbanos, los desembolsos de capital por plaza pueden dar lugar a períodos de recuperación más prolongados, mientras que las áreas suburbanas experimentan períodos de recuperación aún más largos debido a la menor densidad de población y la demanda reducida. En Brickell House, un sistema de primera generación experimentó interrupciones de varios días que perturbaron las operaciones y culminaron en una sentencia judicial sustancial en 2024. Este incidente subraya los importantes riesgos financieros del tiempo de inactividad operativa, especialmente para los propietarios de inmuebles que dependen de un rendimiento constante del sistema. Aunque el Estacionamiento como Servicio alivia la carga financiera inicial al reducir los requisitos de capital inicial, la participación en los ingresos del proveedor de servicios disminuye los márgenes de beneficio a largo plazo, lo que puede afectar la viabilidad financiera general de dichas inversiones.
Preocupaciones sobre la Fiabilidad Operativa y la Seguridad
En 2024, Klaus Multiparking utilizó eficazmente el análisis predictivo para abordar problemas críticos, como fugas de aceite y fallos en las bombas de los elevadores hidráulicos, lo que resultó en una reducción significativa del tiempo de inactividad no planificado. Este enfoque proactivo no solo mejoró la eficiencia operativa, sino que también minimizó las interrupciones del servicio. Sin embargo, a pesar de la existencia de normas de seguridad globales como la EN 14010:2003, que exigen enclavamientos para evitar la entrada de peatones durante el movimiento del elevador, los niveles de cumplimiento siguen siendo alarmantemente bajos en muchas regiones. Esta falta de adherencia ha incrementado los riesgos y, en consecuencia, los costos de seguros para las empresas que operan en el sector.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sistema:
La Monetización del Software Supera las Ventas de HardwareEl hardware representó el 66,25% de los ingresos de 2025, aunque el software se está expandiendo a una CAGR del 18,65% hasta 2031, un aumento notable registrado por el hardware. Se proyecta que el tamaño del mercado de sistemas de estacionamiento automatizado automotriz para plataformas de software añadirá ingresos significativos entre 2026 y 2031, a medida que los operadores moneticen datos, licencias y pagos móviles. Los resultados del ejercicio fiscal 2024 de Smart Parking Limited ilustran el modelo, con tarifas en la nube, penalizaciones por reconocimiento automático de matrículas y análisis que respaldan márgenes brutos significativos [1]"Presentación para Inversores del Ejercicio Fiscal 2024," Smart Parking Limited, smartparking.com.
La demanda de modernización es sólida: el Aeropuerto Internacional de Orlando adjudicó más de 13,9 millones de USD en 2025 para superponer orientación basada en cámaras en cuatro garajes existentes, reduciendo el tiempo de búsqueda de los conductores en un 40%. Los proveedores se están alineando con una tendencia más amplia del sector: el software logra márgenes significativamente más altos que el hardware. Esta disparidad ha llevado a la adopción de contratos de servicio agrupados a largo plazo, garantizando tanto el tiempo de actividad como un flujo de caja constante.


Por Nivel de Automatización:
Los Sistemas Totalmente Automatizados DominanLos diseños totalmente automatizados controlaron el 55,03% de las ventas de 2025 y están escalando a una CAGR del 23,01% hasta 2031. En el Aeropuerto de Lyon, varios AGV Stan estacionan o recuperan un vehículo en menos de dos minutos, una métrica imposible para los elevadores semiautomatizados que exigen la alineación del conductor sobre las paletas. En Miami, las torres residenciales están logrando tiempos de recuperación de vehículos de pocos minutos, cobrando tarifas premium.
Si bien las plataformas semiautomatizadas son preferidas en edificios de oficinas de baja rotación debido a su menor gasto de capital, el cumplimiento de la norma ISO 23374-1 está orientando a los propietarios de flotas hacia sistemas que ofrecen entrega sin intervención manual. Para 2031, se proyecta que la cuota de mercado de los sistemas de estacionamiento totalmente automatizados se expandirá, ampliando aún más su ventaja actual.
Por Tipo de Plataforma:
Los Sistemas de Paletas Prevalecen, Pero los Vehículos de Guiado Automático Ganan TerrenoLas arquitecturas basadas en paletas mantuvieron el 58,12% de los ingresos de 2025 porque se adaptan fácilmente a garajes más antiguos, y una paleta bloqueada puede reemplazarse en horas en lugar de días. Los desarrollos de uso mixto europeos, como el MIZAL de Düsseldorf, incorporan paletas equipadas con contactos de carga para vehículos eléctricos, preparando los espacios para el futuro a medida que se acelera la electrificación.
Las soluciones AGV sin paletas están escalando rápidamente, con una CAGR del 16,05% hasta 2031, ya que las nuevas construcciones permiten a los diseñadores reducir 8 pulgadas de altura libre por nivel. Los AGV sujetan directamente las ruedas, acomodando SUV eléctricos más pesados sin la penalización de peso de la paleta. Los robots de 3 toneladas de Stanley Robotics aumentan la densidad por metro cúbico hasta en un 50%, un ahorro decisivo en aeropuertos con escasez de terreno.
Por Tecnología de Accionamiento:
Los Vehículos de Guiado Automático Robóticos Reducen el Consumo EnergéticoLos sistemas hidráulicos siguen representando el 49,33% de las plazas instaladas y siguen siendo populares en silos subterráneos profundos, especialmente en zonas sísmicas. Sin embargo, los sistemas robóticos de vehículos de guiado automático y lanzaderas, que consumen solo 1,5-3 kWh por ciclo, son los de mayor crecimiento con una CAGR del 18,12%. Los acuerdos de alianza como el memorando de entendimiento entre Hyundai WIA e Hyundai Elevator tienen como objetivo elevar la capacidad de carga útil a 3,4 toneladas, dando soporte a vehículos eléctricos comerciales más pesados.
Los elevadores electromecánicos de cadena ofrecen un punto intermedio en costo y consumo energético, y el frenado regenerativo ahora recupera hasta el 20% de la energía de descenso. A medida que las tarifas de servicios públicos aumentan y la puntuación ESG se intensifica, los operadores modelan cada vez más el costo total de propiedad, inclinando las adquisiciones hacia formatos de menor consumo energético a pesar de los precios iniciales más elevados.
Por Configuración de Nivel de Estacionamiento:
Las Lanzaderas Horizontales Desafían a las TorresLas torres sobre el nivel del suelo captaron una participación del 38,46% en 2025, mientras que el segmento basado en lanzaderas y vehículos de guiado automático se expandirá a una CAGR del 17,02%. Torres icónicas sobre el nivel del suelo como el DOKK1 de Lödige muestran la destreza de ingeniería, pero limitan a los propietarios a una capacidad fija. Los diseños de lanzaderas y vehículos de guiado automático crecen horizontalmente; las instalaciones pueden añadir robots adicionales en lugar de nuevo hormigón, reduciendo el tiempo de expansión en 12 meses. Los silos subterráneos siguen siendo populares donde los costos del suelo son elevados, como se evidencia en el proyecto Fitzjohn de nueve niveles en Londres.
Los elevadores de rompecabezas y apiladores dominan los trabajos residenciales más pequeños, albergando entre 10 y 50 vehículos a aproximadamente la mitad del gasto de capital por plaza de las soluciones de torre. Los esquemas híbridos que combinan silos con lanzaderas están apareciendo en sitios inclinados o patrimoniales donde una sola geometría es impráctica, manteniendo ocupados a los especialistas en diseño y construcción en toda Europa y Asia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Segmento Residencial se AceleraLas propiedades comerciales, aeropuertos, centros comerciales y oficinas representaron el 60,13% de los ingresos de 2025, aunque los complejos multifamiliares registran el mayor incremento con una CAGR del 17,54% hasta 2031. Las normas de los Estados Unidos que exigen una proporción significativa de plazas preparadas para vehículos eléctricos en nuevos apartamentos para 2027 hacen que las opciones automatizadas sean atractivas, ya que el software de equilibrio de carga limita la demanda eléctrica máxima. Las torres de lujo en Miami y Dubái incluso incluyen el estacionamiento robótico como parte de las comodidades de los áticos, convirtiendo un antiguo gasto en un centro de beneficios.
Los proyectos piloto gubernamentales en Ámsterdam y Copenhague tienen como objetivo recuperar el espacio de las aceras para los peatones, y los campus logísticos añaden bahías automatizadas que se adaptan a los cambios de turno. La adopción en viviendas unifamiliares sigue siendo un nicho, pero muestra las posibilidades técnicas, desde exhibiciones de colecciones de automóviles hasta "salas de hombres" subterráneas.
Por Modalidad de Ventas:
La Participación de las Modernizaciones se ExpandeEn 2025, las nuevas construcciones representaron el 73,44% de los ingresos, siendo el estacionamiento robótico Park-and-Fly de 1.800 plazas de Hong Kong un ejemplo destacado de esta tendencia. A pesar del dominio de las nuevas construcciones, la modernización está ganando terreno, registrando una sólida CAGR del 16,74% hasta 2031. Este crecimiento pone de manifiesto el creciente atractivo de la modernización como alternativa rentable a la construcción de nuevas instalaciones, especialmente en mercados donde el espacio y los recursos son limitados.
Los aeropuertos de Orlando y Minneapolis han demostrado el poder de las modernizaciones. Al integrar superposiciones de sensores y paneles de control de software, han incrementado significativamente los ingresos por plaza de estacionamiento, todo ello sin ninguna modificación en el hormigón. Mientras que las modernizaciones suelen recuperar sus costos en pocos años, las nuevas construcciones tardan considerablemente más. Este retorno más rápido, combinado con la ventaja de actualizar la infraestructura existente, está impulsando la creciente prominencia de las modernizaciones en el mercado de sistemas de estacionamiento automatizado.
Análisis Geográfico
Mercado Europeo de Sistemas de Estacionamiento Automatizado Automotriz
Europa lideró el mercado de sistemas de estacionamiento automatizado con el 40,18% de los ingresos de 2025 y está preparada para registrar una CAGR notable hasta 2031. Los códigos claros bajo la norma EN 14010 y las certificaciones TÜV permiten plazos de tan solo nueve meses, lo que otorga a proveedores alemanes como Klaus Multiparking una ventaja en su mercado local [2]"Informe Anual 2024," Klaus Multiparking, klaus-multiparking.com . Las ciudades escandinavas despliegan garajes robóticos para recuperar terrenos costeros destinados a carriles para bicicletas, mientras que el Reino Unido apuesta por reformas que integran sistemas en sótanos centenarios.
Mercado de Sistemas de Estacionamiento Automatizado Automotriz en Asia-Pacífico y América del Norte
Asia-Pacífico registra el ascenso más pronunciado con una CAGR del 16,35%. China cuenta con varias instalaciones automatizadas y está pilotando bahías subterráneas solo en Shanghái, en línea con su plan de ciudad inteligente. Con un número significativo de vehículos registrados, las metrópolis de India están superando la oferta de superficie, impulsando un aumento en la demanda de torres eficientes en espacio. En Japón, el paisaje propenso a terremotos favorece los silos con amortiguación hidráulica, mientras que Corea del Sur se prepara para exportar sus plataformas de vehículos de guiado automático para 2026. América del Norte mantuvo una participación notable en el mercado en 2025. Los aeropuertos de Estados Unidos, incluidos Austin-Bergstrom y Orlando, invirtieron considerablemente en 2025-2026 en garajes inteligentes, destacando un enfoque en los ingresos y la comodidad de los pasajeros. En Miami y Toronto, los promotores de condominios están recurriendo al estacionamiento robótico para navegar por estrictas normativas de zonificación, y el código CalGreen de California está impulsando el estacionamiento automatizado cerca de las estaciones de tren ligero.
Mercado de Sistemas de Estacionamiento Automatizado Automotriz en Oriente Medio y África y América del Sur
Oriente Medio y África contribuyeron a los ingresos globales. En Dubái, las bahías de estacionamiento automatizado se están integrando en rascacielos con certificación LEED Platino, en consonancia con los ambiciosos objetivos de carbono neto cero para 2050 de los Emiratos Árabes Unidos. Mientras tanto, la Visión 2030 de Riad planea varios garajes robóticos de varios niveles dentro de sus megaproyectos. Sin embargo, en el África subsahariana, las redes eléctricas poco fiables y la financiación limitada de proyectos dificultan una adopción más amplia, dejando los elevadores de rompecabezas como la opción predominante. América del Sur, con una pequeña participación, se enfrenta a fluctuaciones económicas. Si bien los centros comerciales de São Paulo están probando proyectos piloto de vehículos de guiado automático, la volatilidad cambiaria ha pospuesto los pedidos definitivos. En Buenos Aires, los propietarios comerciales optan por sensores de modernización para mejorar la utilización existente en lugar de construir nuevas instalaciones.

Panorama Competitivo
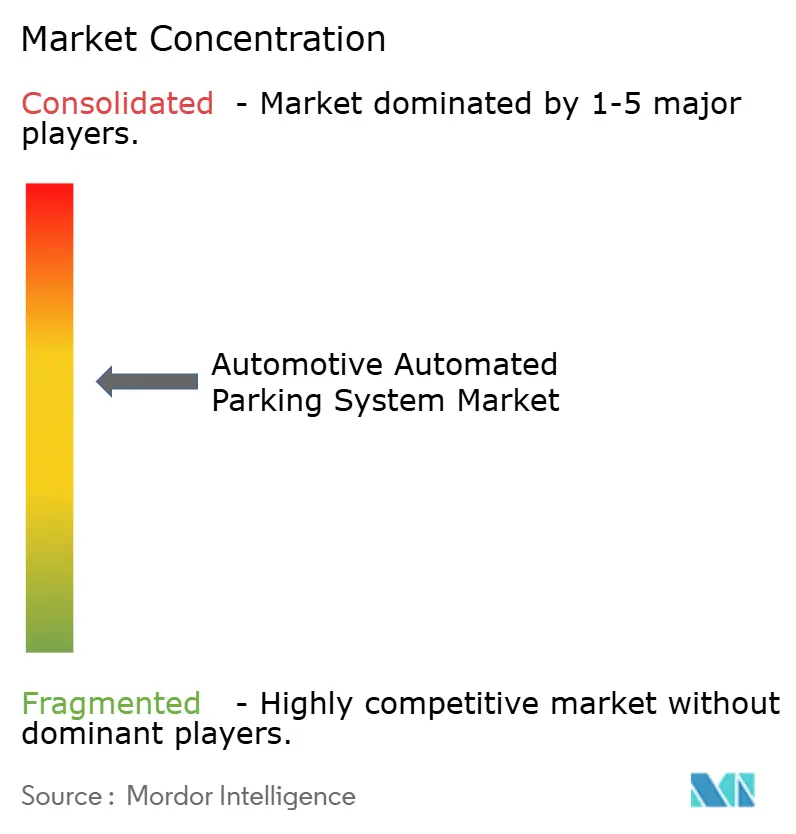
Los principales proveedores Klaus Multiparking, Wöhr, Lödige, Westfalia Parking e Hyundai Elevator dominan una porción significativa del mercado, lo que indica un campo moderadamente concentrado. Los contratos de servicio de larga duración sirven como barrera protectora: Lödige ha asegurado contratos a largo plazo con garantía de rendimiento en Ámsterdam y Düsseldorf, garantizando la fidelidad de los clientes mediante mantenimiento integrado y actualizaciones de software. En un movimiento estratégico, Klaus Multiparking adquirió al distribuidor estadounidense Harding Steel en 2024, fusionando la ingeniería alemana con la fabricación local para sortear los aranceles.
Los especialistas en AGV están generando cambios. Stanley Robotics, adquirida por HL Robotics en 2024, opera ampliamente en el Aeropuerto de Lyon y está en competencia en Gatwick, con el objetivo de expandir significativamente sus operaciones para 2028[3]"Comunicado de Prensa de Adquisición de HL Robotics," Stanley Robotics, stanley-robotics.com . Mientras tanto, Hyundai Elevator se ha asociado con Hyundai WIA, apuntando a flotas de vehículos autónomos de Nivel 4 y apostando por el cumplimiento de la norma ISO 23374 y las recuperaciones rápidas para ganar licitaciones en centros de tránsito.
Las capacidades de software son ahora el factor diferenciador: la fijación dinámica de precios mejora los ingresos por plaza, el análisis predictivo reduce el tiempo de inactividad y las auditorías de ciberseguridad ISO 27001 generan una prima. Tras las vulnerabilidades y exposiciones comunes notables en 2025, los compradores municipales han comenzado a priorizar a los proveedores en función de los resultados de las pruebas de penetración y el tiempo de actividad mecánica.
Líderes de la Industria de Sistemas Automatizados de Estacionamiento Automotriz
-
Westfalia Parking
-
Wohr Parking
-
Klaus Multiparking
-
Lodige Industries
-
Hyundai Elevator Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Estacionamiento Automatizado Automotriz
- Westfalia Parking
- Wohr Parking
- Klaus Multiparking
- Lodige Industries
- CityLift Parking
- Parkmatic
- Unitronics Corporation
- ShinMaywa Industries
- Robotic Parking Systems Inc.
- ParkPlus Inc.
- Boomerang Systems
- Stanley Robotics (HL Robotics)
- Hyundai Elevator Co., Ltd.
- Valeo (Park4U)
- TreviPark
Lea el análisis de las empresas de sistema de estacionamiento automatizado automotriz

Recent Industry Developments in Mercado de Sistemas de Estacionamiento Automatizado Automotriz
- Julio de 2026: El Aeropuerto de Gatwick de Londres (LGW) se convirtió en el primer aeropuerto del Reino Unido en introducir un servicio de estacionamiento robótico, desarrollado en asociación con Stanley Robotics. Los pasajeros conducen hasta una cabina de entrega cerca de la Terminal Sur, salen de su vehículo y robots autónomos transportan el automóvil a un espacio de estacionamiento seguro sin necesidad de llaves.
- Enero de 2026: El primer complejo de estacionamiento multinivel totalmente automatizado de India entró en funcionamiento en la calle Nampally Road. El complejo de 15 pisos ofrece 10 niveles de estacionamiento, con capacidad para 250 automóviles y 150-200 vehículos de dos ruedas. Cinco pisos están destinados a actividades comerciales para apoyar la viabilidad financiera.
- Febrero de 2026: El Aeropuerto Regional de Fort Smith y Republic Parking activaron una solución automatizada de tickets y acceso, totalmente operativa desde enero.
- Agosto de 2025: Hyderabad Metro Rail Ltd se acercó a la finalización del primer garaje público totalmente automatizado sin paletas de India en Nampally, mediante un modelo de asociación público-privada con tecnología de Novum y Palis.
- Noviembre de 2025: Cochin Smart Mission Ltd lanzó "ParKochi", una plataforma impulsada por inteligencia artificial que supervisa 2.000 bahías en toda la ciudad distribuidas en 30 zonas.


Alcance del Informe Global del Mercado de Sistemas Automatizados de Estacionamiento Automotriz
El informe del mercado de sistemas de estacionamiento automatizado automotriz está segmentado por sistema (hardware y software), nivel de automatización (semiautomatizado y totalmente automatizado), tipo de plataforma (con paletas y sin paletas), tecnología de accionamiento (hidráulica, electromecánica y robótica (AGV/lanzadera)), configuración de nivel de estacionamiento (torre sobre el suelo, rompecabezas/apilador, basado en lanzaderas y AGV, y estructuras híbridas), usuario final (residencial (viviendas unifamiliares y complejos multifamiliares), comercial (edificios de oficinas, centros comerciales y centros minoristas, hoteles y hostelería, aeropuertos y centros de transporte, hospitales e instalaciones sanitarias, y universidades y educación), gobierno y municipal, e instalaciones industriales y logísticas), modo de ventas (nueva instalación y modernización) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Semiautomatizado |
| Totalmente Automatizado |
| Con Paleta |
| Sin Paleta |
| Hidráulico |
| Electromecánico |
| Robótico (Vehículo de Guiado Automático/Lanzadera) |
| Torre sobre el Nivel del Suelo |
| Silo Subterráneo |
| Rompecabezas/Apilador |
| Basado en Lanzadera y Vehículo de Guiado Automático |
| Estructuras Híbridas |
| Residencial | Viviendas unifamiliares |
| Complejos multifamiliares | |
| Comercial | Edificios de oficinas |
| Centros comerciales y de venta minorista | |
| Hoteles y Hospitalidad | |
| Aeropuertos y Centros de Transporte | |
| Hospitales e Instalaciones Sanitarias | |
| Universidades y Educación | |
| Gobierno y Municipal | |
| Instalaciones Industriales y Logísticas |
| Nueva Instalación |
| Modernización |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Sistema | Hardware | |
| Software | ||
| Por Nivel de Automatización | Semiautomatizado | |
| Totalmente Automatizado | ||
| Por Tipo de Plataforma | Con Paleta | |
| Sin Paleta | ||
| Por Tecnología de Accionamiento | Hidráulico | |
| Electromecánico | ||
| Robótico (Vehículo de Guiado Automático/Lanzadera) | ||
| Por Configuración de Nivel de Estacionamiento | Torre sobre el Nivel del Suelo | |
| Silo Subterráneo | ||
| Rompecabezas/Apilador | ||
| Basado en Lanzadera y Vehículo de Guiado Automático | ||
| Estructuras Híbridas | ||
| Por Usuario Final | Residencial | Viviendas unifamiliares |
| Complejos multifamiliares | ||
| Comercial | Edificios de oficinas | |
| Centros comerciales y de venta minorista | ||
| Hoteles y Hospitalidad | ||
| Aeropuertos y Centros de Transporte | ||
| Hospitales e Instalaciones Sanitarias | ||
| Universidades y Educación | ||
| Gobierno y Municipal | ||
| Instalaciones Industriales y Logísticas | ||
| Por Modalidad de Ventas | Nueva Instalación | |
| Modernización | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de sistemas de estacionamiento automatizado hasta 2031?
Se proyecta que avanzará a una CAGR del 15,41% de 2026 a 2031, elevando el valor a aproximadamente USD 6,88 mil millones al final del período.
¿Qué componente de los garajes automatizados se expande más rápidamente?
Las plataformas de software, gracias a las suscripciones en la nube y los servicios de datos, están creciendo a una CAGR del 18,65%.
¿Por qué las configuraciones totalmente automatizadas están ganando participación?
Cumplen con los estándares de vehículos autónomos de Nivel 4, recuperan vehículos en menos de cuatro minutos y ahora representan más de la mitad de los ingresos globales.
¿Qué regiones muestran la mayor demanda futura?
Asia-Pacífico lidera con una CAGR del 16,35% debido al aumento de la propiedad de vehículos en China e India y los mandatos de ciudad inteligente.
Última actualización de la página el:



