
Marktgröße und Marktanteil für automotive automatisierte Parksysteme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 3.36 Milliarden US-Dollar |
| Marktgröße (2031) | 6.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
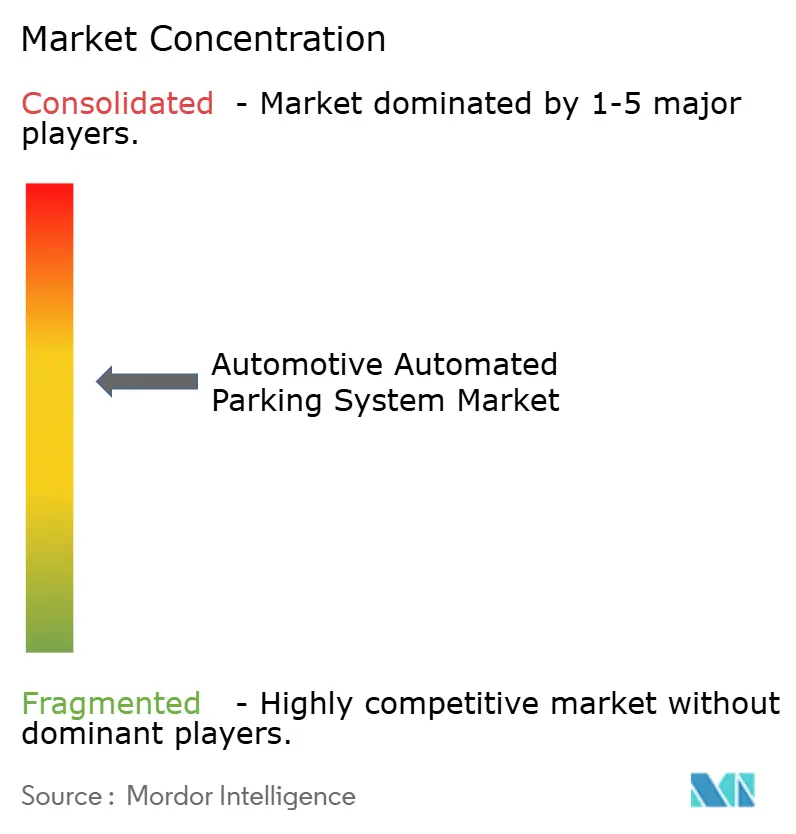
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für automotive automatisierte Parksysteme von Mordor Intelligence
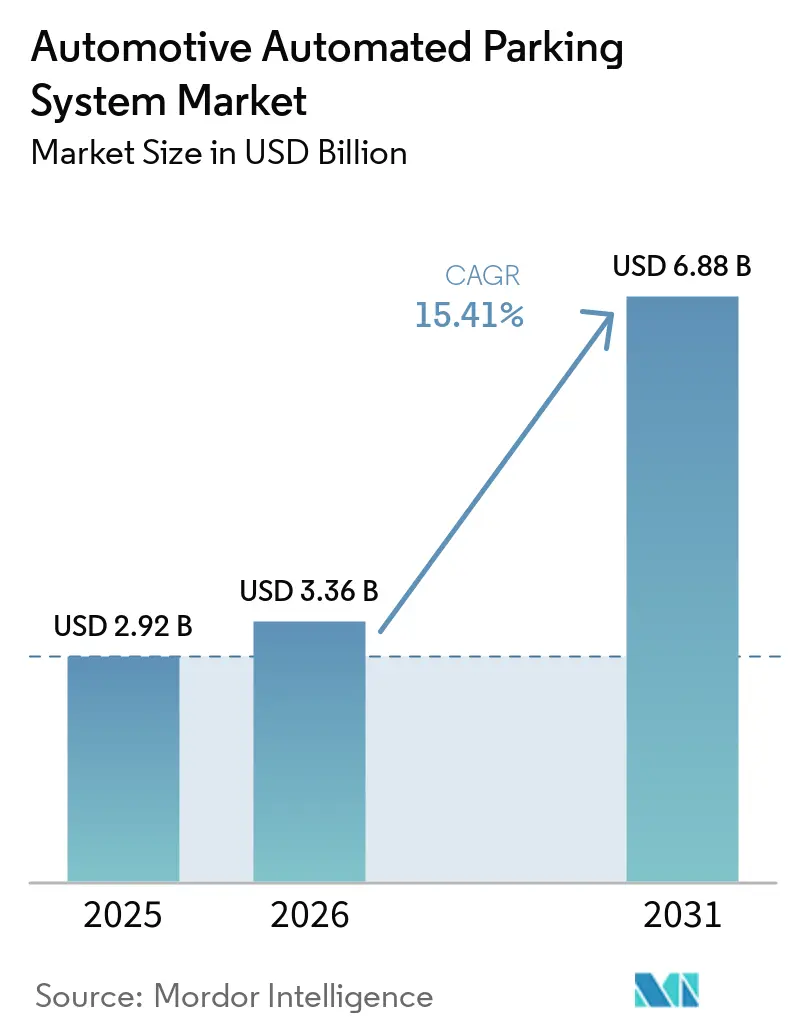
Der Markt für automotive automatisierte Parksysteme wurde im Jahr 2025 auf 2,92 Milliarden USD geschätzt und wird für 2026 auf 3,36 Milliarden USD veranschlagt; bis 2031 wird ein Wachstum auf 6,88 Milliarden USD bei einem CAGR von 15,41 % über den Zeitraum 2026–2031 prognostiziert. Steigende Grundstückspreise in dicht besiedelten Innenstädten, Zonenvorschriften, die eine Reduzierung des Flächenverbrauchs begünstigen, sowie die fortschreitende Elektrifizierung von Fahrzeugflotten treiben Projektentwickler zu platzsparenden Robotergaragen. Betreiber ergänzen Hardware durch Software-Abonnements und wandeln einmalige Bauprojekte in wiederkehrende Einnahmequellen um. ISO-basierte Standards für automatisiertes Valet-Parken beschleunigen den Einsatz vollautomatisierter Systeme, während ESG-Bewertungsrahmen nun greifbaren Wert für geschlossene, energieeffiziente Strukturen zuweisen, die Wärmeinseln reduzieren. Insgesamt stützen diese Kräfte ein robustes Wachstum, auch wenn hohe Kapitalaufwendungen und Cybersicherheitsrisiken die Akzeptanz in einigen Regionen dämpfen.
Wichtigste Erkenntnisse des Berichts
- Nach System entfielen 66,25 % des Umsatzes 2025 auf Hardware, während Software das am schnellsten wachsende Segment ist und bis 2031 mit einer CAGR von 18,65 % expandiert.
- Nach Automatisierungsgrad entfielen 55,03 % des Umsatzes 2025 auf vollautomatisierte Konzepte, die bis 2031 mit einer CAGR von 23,01 % wachsen – deutlich schneller als halbautomatisierte Alternativen.
- Nach Plattformtyp führten palettenbasierte Systeme mit 58,12 % des Umsatzes 2025; palettenlose Lösungen wachsen bis 2031 mit einer CAGR von 16,05 %.
- Nach Antriebstechnologie hielten Hydrauliklifte 49,33 % der Installationen 2025, während robotergestützte AGV- und Shuttle-Plattformen mit einer CAGR von 18,12 % bis 2031 das Tempo vorgeben.
- Nach Parkebenenkonfiguration entfielen 38,46 % des Umsatzes 2025 auf oberirdische Türme, während das Shuttle- und AGV-basierte Segment bis 2031 voraussichtlich mit einer CAGR von 17,02 % wachsen wird.
- Nach Endnutzer entfielen 60,13 % der Installationen 2025 auf gewerbliche Standorte, während Wohnbauprojekte mit einer CAGR von 17,54 % bis 2031 das stärkste Wachstum verzeichneten.
- Nach Vertriebskanal entfielen 73,44 % des Umsatzes 2025 auf Neuinstallationen, während der Nachrüstkanal bis 2031 voraussichtlich mit einer CAGR von 16,74 % wachsen wird.
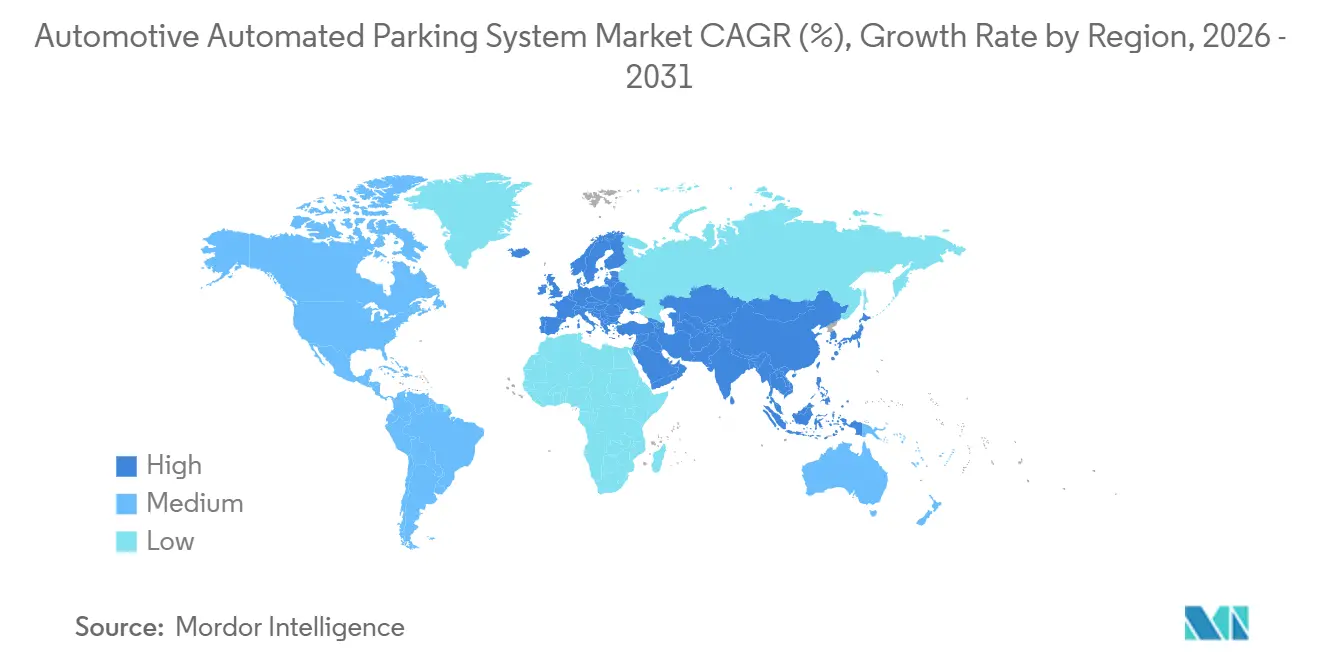
- Nach Geografie entfielen 40,18 % des Umsatzes 2025 auf Europa; Asien-Pazifik verzeichnete mit einer CAGR von 16,35 % bis 2031 die stärkste regionale Entwicklung.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Landknappheit und Immobilienpreisinflation | +3.2% | Global, am stärksten in Nordamerika und den Megastädten des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Vorschriften für vernetzte Parkinfrastruktur | +2.8% | Europa, Nordamerika, die Vereinigten Arabischen Emirate und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Fahrzeugbesitz in Megastädten | +2.5% | China, Indien und lateinamerikanische Hauptstädte | Langfristig (≥ 4 Jahre) |
| Automatisiertes Valet-Parken | +2.1% | Pilotkorridore in Deutschland, Japan und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Parken als Dienstleistungsmodelle | +1.6% | Frühe Akzeptanz in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| ESG- und Grünes-Bauen-Anreize | +1.4% | Europa, Nordamerika, aufstrebendes Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Städtische Landknappheit und Immobilienpreisinflation
In Manhattan sind Parkplätze in Eigentumswohnungen sehr begehrt. Gleichzeitig sind die Baukosten in Städten wie Tokio, Singapur und Sydney im Zeitraum 2020–2025 erheblich gestiegen. Automatisierte Parksysteme reduzieren den pro Fahrzeug benötigten Flächenbedarf, schaffen vermietbare Flächen und verbessern die internen Renditen von Projekten. So benötigt beispielsweise der Vijzelgracht-Turm in Amsterdam deutlich weniger Grundfläche als eine herkömmliche Rampengarage und wird im Rahmen eines langfristigen Servicevertrags betrieben. Ebenso nutzen Projektentwickler in Brickell, Miami, diese Vorteile und amortisieren ihre Investitionen in automatisierte Parksysteme innerhalb weniger Jahre durch höhere Eigentumswohnungspreise.
Smart-City-Vorschriften für vernetzte Parkinfrastruktur
Bis 2027 wird Washington, D.C. von neuen Gewerbegebäuden verlangen, einen Teil ihrer Stellplätze für das Laden von Elektrofahrzeugen vorzuverdrahten. Gleichzeitig bietet Kaliforniens CalGreen-Code Dichteboni für diejenigen, die Parkmindestwerte mithilfe automatisierter Lösungen erfüllen. Auch europäische Flughäfen passen sich an: Im Jahr 2025 installierte der Frankfurter Flughafen Ultraschallsensoren, die es mobilen Apps ermöglichen, Fahrer zu verfügbaren Parkplätzen zu leiten. Diese Initiativen treiben die Nachfrage nach cloud-vernetzten Systemen an, die Belegungsdaten in Echtzeit über V2X-Verbindungen übermitteln können.
Zunehmender Fahrzeugbesitz und Staus in Megastädten
Im Jahr 2025 verzeichnete Delhi einen erheblichen Anstieg seiner Fahrzeugzahlen, während Bengaluru ebenfalls ein substanzielles Wachstum seiner Fahrzeugflotte erlebte, was den Druck auf die ohnehin begrenzten Parkflächen erhöhte. Dieser rasche Anstieg der Fahrzeugzahlen hat den dringenden Bedarf an innovativen Parklösungen in städtischen Gebieten verdeutlicht. Unterdessen hat China proaktive Maßnahmen ergriffen und zahlreiche Robotergaragen eingeführt, wobei Shanghai an verschiedenen Standorten unterirdische Parkplätze erprobt. Diese automatisierten Türme, die darauf ausgelegt sind, eine große Anzahl von Fahrzeugen auf einer Fläche kleiner als ein Basketballfeld unterzubringen, bieten eine praktische und effiziente Lösung für städtische Gebiete, die mit Flächenknappheit und steigender Fahrzeugdichte konfrontiert sind. Durch die Optimierung der Flächennutzung und die Verringerung der Abhängigkeit von herkömmlichen Parkmethoden werden solche Technologien zunehmend relevant für die Bewältigung der Herausforderungen durch Urbanisierung und wachsenden Fahrzeugbesitz.
Einführung von automatisiertem Valet-Parken für Level-4-Fahrzeugflotten
ISO 23374-1:2023 legt Protokolle für Fahrzeuge der Stufe 4 fest, die in Robotergaragen betrieben werden, und gewährleistet eine reibungslose, effiziente Navigation. Diese Standards sollen die sichere und autonome Bewegung von Fahrzeugen in kontrollierten Umgebungen erleichtern. In Deutschland haben Bosch und APCOA mehrere Standorte genehmigt, darunter den Flughafen Stuttgart, an denen Fahrzeuge autonom von ausgewiesenen Abgabezonen zu Parkplätzen wechseln können. Dieser Vorgang wird durch von der Infrastruktur bereitgestellte Belegungskarten unterstützt, die Fahrzeuge präzise zu verfügbaren Parkplätzen leiten. Solche Fortschritte unterstreichen die wachsende Akzeptanz automatisierter Parklösungen. Gleichzeitig arbeiten BMW und Valeo daran, diese fortschrittlichen Valet-Funktionen der Stufe 4 in ihre kommenden Fahrzeugmodelle zu integrieren, um Komfort, Sicherheit und Automatisierung für die Nutzer zu verbessern. Diese Entwicklungen markieren einen bedeutenden Schritt in der Evolution der autonomen Fahrzeugtechnologie.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalaufwand und Unsicherheit beim Return on Investment | -2.2% | Global, am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Betriebszuverlässigkeit und Sicherheit | -1.8% | Weltweit, insbesondere in Wohnumgebungen | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken | -1.6% | Nordamerika und Europa weisen hohe Konnektivität auf | Kurzfristig (≤ 2 Jahre) |
| Rückstand bei Bauvorschriften | -1.3% | Nordamerika und viele asiatisch-pazifische Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Kapitalaufwand und Unsicherheit beim Return on Investment
In städtischen Zentren können die Kapitalaufwendungen pro Stellplatz zu längeren Amortisationszeiten führen, während Vorstadtgebiete aufgrund geringerer Bevölkerungsdichte und reduzierter Nachfrage noch längere Amortisationszeiten verzeichnen. Im Brickell House erlebte ein System der ersten Generation mehrtägige Ausfälle, die den Betrieb störten und 2024 zu einem erheblichen Rechtsurteil führten. Dieser Vorfall unterstreicht die erheblichen finanziellen Risiken von Betriebsausfällen, insbesondere für Immobilieneigentümer, die auf eine konsistente Systemleistung angewiesen sind. Obwohl Parken als Dienstleistung die anfängliche finanzielle Belastung durch reduzierte Anfangskapitalanforderungen mindert, schmälert der Umsatzanteil des Dienstleisters die langfristigen Gewinnmargen und beeinträchtigt möglicherweise die finanzielle Gesamtrentabilität solcher Investitionen.
Betriebszuverlässigkeit und Sicherheitsbedenken
Im Jahr 2024 setzte Klaus Multiparking prädiktive Analysen effektiv ein, um kritische Probleme wie Öllecks und Ausfälle von Hydraulikliften zu beheben, was zu einer erheblichen Reduzierung ungeplanter Ausfallzeiten führte. Dieser proaktive Ansatz steigerte nicht nur die betriebliche Effizienz, sondern minimierte auch Serviceunterbrechungen. Trotz der Existenz globaler Sicherheitsstandards wie EN 14010:2003, die Verriegelungen vorschreiben, um das Betreten durch Fußgänger während der Hubbewegung zu verhindern, sind die Compliance-Niveaus in vielen Regionen nach wie vor besorgniserregend niedrig. Dieser Mangel an Einhaltung hat die Risiken erhöht und in der Folge zu höheren Versicherungskosten für Unternehmen geführt, die in diesem Sektor tätig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach System:
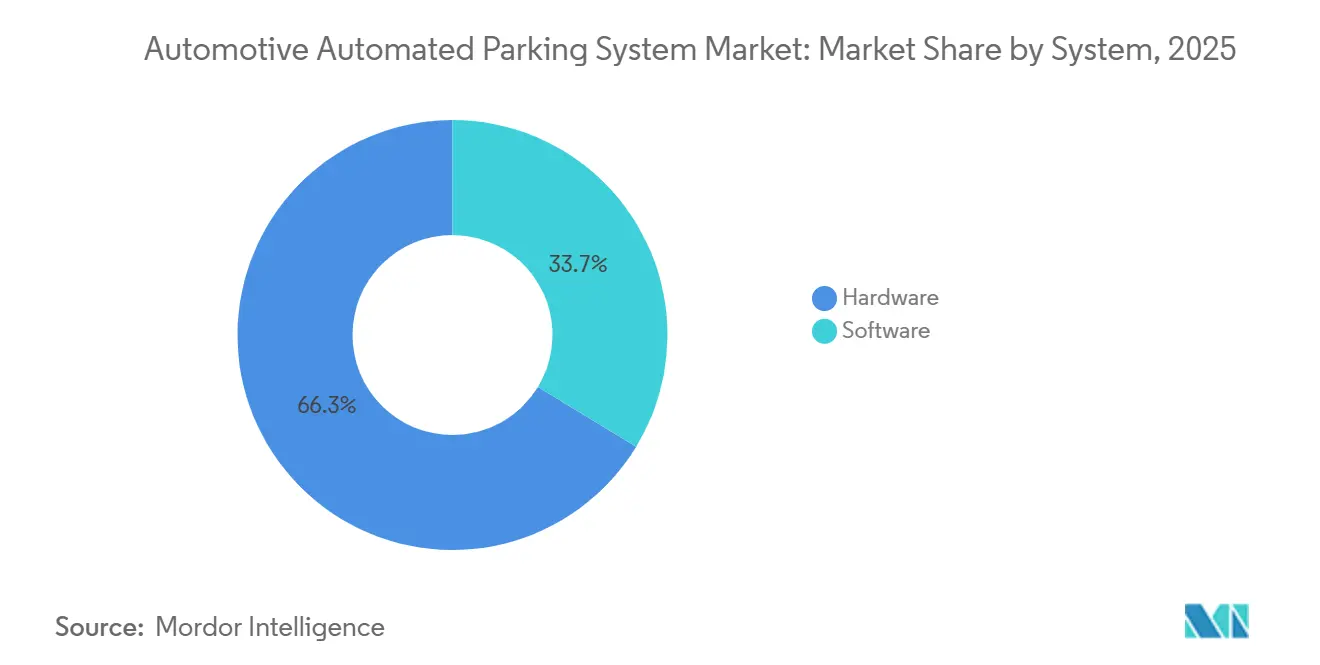
Software-Monetarisierung übertrifft Hardware-VerkäufeHardware erzielte 66,25 % des Umsatzes im Jahr 2025, doch Software expandiert bis 2031 mit einem CAGR von 18,65 %, einem bemerkenswerten Zuwachs gegenüber Hardware. Die Marktgröße für automotive automatisierte Parksysteme im Bereich Software-Plattformen wird voraussichtlich zwischen 2026 und 2031 erhebliche Umsätze hinzugewinnen, da Betreiber Daten, Lizenzen und mobile Zahlungen monetarisieren. Die Ergebnisse von Smart Parking Limited für das Geschäftsjahr 2024 veranschaulichen dieses Modell, wobei Cloud-Gebühren, ANPR-Bußgelder und Analysen erhebliche Bruttomargen absichern [1]"FY 2024 Investor Presentation," Smart Parking Limited, smartparking.com.
Die Nachrüstungsnachfrage ist stark: Der Orlando International Airport vergab 2025 über 13,9 Millionen USD für die Nachrüstung kamerabasierter Leitsysteme in vier bestehenden Parkhäusern und reduzierte die Suchzeit der Fahrer um 40 %. Anbieter orientieren sich an einem breiteren Branchentrend: Software erzielt deutlich höhere Margen als Hardware. Diese Diskrepanz hat zur Einführung langfristiger gebündelter Serviceverträge geführt, die sowohl Betriebszeit als auch einen konsistenten Cashflow sicherstellen.


Nach Automatisierungsgrad:
Vollautomatisierte Systeme dominierenVollautomatisierte Konzepte kontrollierten 55,03 % des Umsatzes im Jahr 2025 und wachsen bis 2031 mit einem CAGR von 23,01 %. Am Flughafen Lyon parken oder holen mehrere Stan-AGVs ein Fahrzeug in unter zwei Minuten ab – ein Wert, der für teilautomatisierte Lifte, die eine Fahrerausrichtung auf Paletten erfordern, unerreichbar ist. In Miami erzielen Wohntürme Fahrzeugabholzeiten von wenigen Minuten und verlangen dafür Premiumgebühren.
Während teilautomatisierte Plattformen in Bürogebäuden mit geringem Durchsatz aufgrund ihrer niedrigeren Kapitalaufwendungen bevorzugt werden, lenkt die Einhaltung von ISO 23374-1 Flottenbesitzer zu Systemen, die eine freihändige Fahrzeugabgabe ermöglichen. Bis 2031 wird der Marktanteil vollautomatisierter Parksysteme voraussichtlich weiter wachsen und seinen aktuellen Vorsprung ausbauen.
Nach Plattformtyp:
Palettensysteme dominieren, aber AGVs gewinnen an BodenPalettenbasierte Architekturen hielten 58,12 % des Umsatzes 2025, da sie sich problemlos in ältere Parkhäuser nachrüsten lassen und eine einzelne blockierte Palette in Stunden statt in Tagen ausgetauscht werden kann. Europäische Mischnutzungsprojekte, wie das MIZAL in Düsseldorf, integrieren Paletten mit EV-Ladekontakten und machen Stellplätze zukunftssicher, während die Elektrifizierung voranschreitet.
Palettenlose AGV-Lösungen skalieren rasch mit einer CAGR von 16,05 % bis 2031, da Neubauten Planern ermöglichen, pro Ebene 20 cm Deckenhöhe einzusparen. AGVs greifen die Räder direkt und können schwerere Elektro-SUVs ohne den Gewichtsnachteil einer Palette aufnehmen. Die 3-Tonnen-Roboter von Stanley Robotics erhöhen die Dichte pro Kubikmeter um bis zu 50 % – ein entscheidender Vorteil an flächenknappen Flughäfen.
Nach Antriebstechnologie:
Roboter-AGVs senken den EnergieverbrauchHydrauliksysteme machen weiterhin 49,33 % der installierten Stellplätze aus und bleiben in tiefen unterirdischen Silos, insbesondere in Erdbebengebieten, beliebt. Doch robotergestützte AGV- und Shuttle-Systeme, die nur 1,5–3 kWh pro Zyklus verbrauchen, wachsen mit einer CAGR von 18,12 % am schnellsten. Allianzabkommen wie das Hyundai WIA–Hyundai Elevator-Memorandum of Understanding zielen darauf ab, die Nutzlastkapazität auf 3,4 Tonnen zu erhöhen und schwerere gewerbliche Elektrofahrzeuge zu unterstützen.
Elektromechanische Kettenantriebslifte bieten einen Mittelweg bei Kosten und Energieverbrauch, und die Rekuperationsbremsung gewinnt nun bis zu 20 % der Abstiegsenergie zurück. Da die Energietarife steigen und die ESG-Bewertung intensiver wird, modellieren Betreiber zunehmend die Gesamtbetriebskosten und neigen trotz höherer Anschaffungspreise zur Beschaffung energieärmerer Formate.
Nach Parkebenen-Konfiguration:
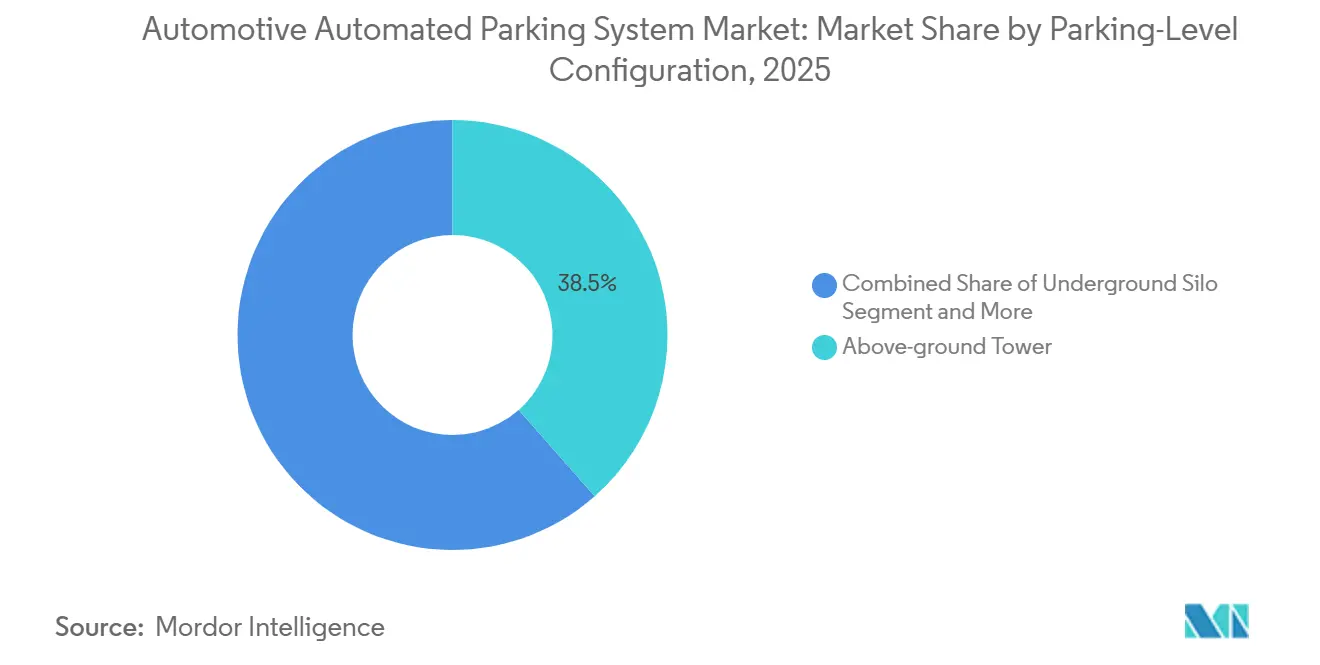
Horizontale Shuttles fordern Türme herausOberirdische Türme erfassten 2025 einen Anteil von 38,46 %, während das Shuttle- und AGV-basierte Segment mit einer CAGR von 17,02 % expandieren wird. Ikonische oberirdische Türme wie Lödiges DOKK1 demonstrieren ingenieurtechnisches Können, binden Eigentümer jedoch an feste Kapazitäten. Shuttle- und AGV-Layouts wachsen horizontal; Einrichtungen können zusätzliche Roboter statt neuen Beton hinzufügen und verkürzen die Expansionsvorlaufzeit um 12 Monate. Unterirdische Silos bleiben dort beliebt, wo die Grundstückskosten hoch sind, wie das neunstöckige Fitzjohn-Projekt in London zeigt.
Puzzle- und Stapellifte dominieren kleinere Wohnprojekte und packen 10–50 Fahrzeuge bei etwa der Hälfte der Kapitalaufwendungen pro Stellplatz von Turmlösungen. Hybridkonzepte, die Silos mit Shuttles verbinden, tauchen auf geneigten oder denkmalgeschützten Grundstücken auf, wo eine einzige Geometrie unpraktisch ist, und halten Design-und-Bau-Spezialisten in ganz Europa und Asien beschäftigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Wohnsegment beschleunigt sichGewerbliche Immobilien, Flughäfen, Einkaufszentren und Büros erzielten 60,13 % des Umsatzes im Jahr 2025, doch Mehrfamilienkomplexe verzeichnen mit einem CAGR von 17,54 % bis 2031 den stärksten Anstieg. US-amerikanische Vorschriften, die bis 2027 einen erheblichen Anteil EV-fähiger Stellplätze in neuen Wohnanlagen vorschreiben, machen automatisierte Optionen attraktiv, da Lastausgleichssoftware den elektrischen Spitzenbedarf begrenzt. Luxustürme in Miami und Dubai bündeln robotergestütztes Parken sogar als Penthouse-Ausstattung und wandeln eine frühere Ausgabe in ein Profitcenter um.
Staatliche Pilotprojekte in Amsterdam und Kopenhagen zielen darauf ab, Bordsteinflächen für Fußgänger zurückzugewinnen, und Logistikstandorte fügen automatisierte Buchten hinzu, die sich an Schichtwechsel anpassen. Die Nutzung durch Einfamilienhäuser bleibt eine Nische, zeigt jedoch technische Möglichkeiten auf – von Fahrzeugsammlungs-Schaustücken bis hin zu unterirdischen Hobbyräumen.
Nach Vertriebsart:
Nachrüstungsanteil expandiertIm Jahr 2025 entfielen auf Neubauten 73,44 % des Umsatzes, wobei Hongkongs robotergestütztes Park-and-Fly mit 1.800 Stellplätzen als prominentes Beispiel für diesen Trend gilt. Trotz der Dominanz von Neubauten gewinnt die Nachrüstung an Bedeutung und verzeichnet bis 2031 einen robusten CAGR von 16,74 %. Dieses Wachstum unterstreicht die zunehmende Attraktivität der Nachrüstung als kosteneffiziente Alternative zum Bau neuer Anlagen, insbesondere in Märkten, in denen Fläche und Ressourcen begrenzt sind.
Die Flughäfen Orlando und Minneapolis haben die Stärke von Nachrüstungen unter Beweis gestellt. Durch die Integration von Sensor-Overlays und Software-Dashboards haben sie den Umsatz pro Parkplatz erheblich gesteigert – ganz ohne bauliche Veränderungen. Während Nachrüstungen ihre Kosten typischerweise innerhalb weniger Jahre amortisieren, dauert dies bei Neubauten erheblich länger. Diese schnellere Rendite, kombiniert mit dem Vorteil der Aufwertung bestehender Infrastruktur, treibt die wachsende Bedeutung von Nachrüstungen im Markt für automatisierte Parksysteme voran.
Geografische Analyse
Europäischer Markt für automatisierte Kfz-Parksysteme
Europa führte den Markt für automatisierte Parksysteme mit einem Anteil von 40,18 % am Umsatz 2025 an und ist auf dem Weg, bis 2031 eine bemerkenswerte CAGR zu erzielen. Klare Vorschriften gemäß EN 14010 und TÜV-Zertifizierungen ermöglichen Genehmigungsverfahren von nur neun Monaten, was deutschen Anbietern wie Klaus Multiparking einen Heimvorteil verschafft [2]„Jahresbericht 2024,” Klaus Multiparking, klaus-multiparking.com . Skandinavische Städte setzen Robotergaragen ein, um Uferflächen für Fahrradwege zurückzugewinnen, während das Vereinigte Königreich auf Nachrüstlösungen setzt, die Systeme in jahrhundertealte Kellergeschosse integrieren.
Markt für automatisierte Kfz-Parksysteme im asiatisch-pazifischen Raum und in Nordamerika
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 16,35 % den steilsten Anstieg. China betreibt mehrere automatisierte Anlagen und erprobt unterirdische Stellplätze allein in Shanghai, was mit seinem Smart-City-Konzept übereinstimmt. Angesichts einer erheblichen Anzahl zugelassener Fahrzeuge übersteigt die Nachfrage in Indiens Ballungsräumen das oberirdische Angebot, was einen starken Bedarf an platzsparenden Türmen antreibt. In Japan setzt die erdbebengefährdete Landschaft auf hydraulisch gedämpfte Silos, während Südkorea seine AGV-Plattformen bis 2026 exportieren will. Nordamerika hielt 2025 einen nennenswerten Marktanteil. US-amerikanische Flughäfen, darunter Austin-Bergstrom und Orlando, investierten 2025–2026 erheblich in intelligente Parkhäuser und unterstrichen damit den Fokus auf Umsatz und Passagierkomfort. In Miami und Toronto setzen Wohnungsbauträger auf robotergestütztes Parken, um strengen Bebauungsvorschriften gerecht zu werden, und Kaliforniens CalGreen-Code fördert automatisierte Parksysteme in der Nähe von Stadtbahnhaltestellen.
Markt für automatisierte Kfz-Parksysteme im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika trugen zum globalen Umsatz bei. In Dubai werden automatisierte Parkbuchten in LEED-Platinum-Hochhäuser integriert, was mit den ehrgeizigen Netto-Null-Zielen der VAE für 2050 übereinstimmt. Gleichzeitig plant Riyadhs Vision 2030 mehrere mehrstöckige Robotergaragen innerhalb seiner Megaprojekte. In Subsahara-Afrika hingegen behindern unzuverlässige Stromnetze und begrenzte Projektfinanzierung eine breitere Einführung, sodass Puzzlelifte die vorherrschende Wahl bleiben. Südamerika kämpft mit einem geringen Marktanteil gegen wirtschaftliche Schwankungen. Während Einkaufszentren in São Paulo AGV-Pilotprojekte testen, haben Währungsschwankungen endgültige Aufträge verzögert. In Buenos Aires entscheiden sich gewerbliche Vermieter für die Nachrüstung mit Sensoren, um die bestehende Auslastung zu steigern, anstatt neue Anlagen zu bauen.

Wettbewerbslandschaft
Die führenden Anbieter Klaus Multiparking, Wöhr, Lödige, Westfalia Parking und Hyundai Elevator dominieren einen erheblichen Teil des Marktes, was auf ein mäßig konzentriertes Feld hindeutet. Langfristige Servicevertrge dienen als Schutzbarriere: Lödige hat in Amsterdam und Düsseldorf langfristige, leistungsgarantierte Verträge gesichert und gewährleistet Kundentreue durch gebündelte Wartung und Software-Upgrades. In einem strategischen Schritt erwarb Klaus Multiparking 2024 den US-amerikanischen Distributor Harding Steel und verband deutsche Ingenieurskunst mit lokaler Fertigung, um Zölle zu umgehen.
AGV-Spezialisten sorgen für Bewegung. Stanley Robotics, 2024 von HL Robotics übernommen, ist am Flughafen Lyon umfangreich tätig und befindet sich in der engeren Auswahl für Gatwick, mit dem Ziel, den Betrieb bis 2028 erheblich auszuweiten [3]"HL Robotics Acquisition Press Release," Stanley Robotics, stanley-robotics.com . Unterdessen hat Hyundai Elevator eine Partnerschaft mit Hyundai WIA geschlossen, zielt auf Fahrzeugflotten der Stufe 4 ab und setzt auf ISO-23374-Konformität und schnelle Abholzeiten, um Ausschreibungen an Verkehrsknotenpunkten zu gewinnen.
Software-Fähigkeiten sind nun der entscheidende Differenzierungsfaktor: Dynamische Preisgestaltung steigert den Umsatz pro Stellplatz, prädiktive Analysen reduzieren Ausfallzeiten, und ISO-27001-Cyber-Audits erzielen einen Aufpreis. Nach bemerkenswerten CVEs im Jahr 2025 haben kommunale Auftraggeber begonnen, Anbieter auf Basis von Penetrationstestergebnissen und mechanischer Betriebszeit zu priorisieren.
Marktführer für automotive automatisierte Parksysteme
Westfalia Parking
Wohr Parking
Klaus Multiparking
Lodige Industries
Hyundai Elevator Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automatisierte Kfz-Parksysteme
- Westfalia Parking
- Wohr Parking
- Klaus Multiparking
- Lodige Industries
- CityLift Parking
- Parkmatic
- Unitronics Corporation
- ShinMaywa Industries
- Robotic Parking Systems Inc.
- ParkPlus Inc.
- Boomerang Systems
- Stanley Robotics (HL Robotics)
- Hyundai Elevator Co., Ltd.
- Valeo (Park4U)
- TreviPark
Lesen Sie die Analyse der automatisiertes Kfz-Parksystem-Unternehmen

Recent Industry Developments in Markt für automatisierte Kfz-Parksysteme
- Juli 2026: Der Londoner Flughafen Gatwick (LGW) wurde der erste britische Flughafen, der in Partnerschaft mit Stanley Robotics einen robotergestützten Parkservice einführte. Passagiere fahren in eine Abgabekabine in der Nähe des Südterminals, verlassen ihr Fahrzeug, und autonome Roboter transportieren das Auto ohne Schlüsselübergabe zu einem gesicherten Parkplatz.
- Januar 2026: Indiens erster vollautomatisierter Mehretagenparkplatz wurde auf der Nampally Road in Betrieb genommen. Der 15-stöckige Komplex bietet 10 Parkebenen für 250 Autos und 150–200 Zweiräder. Fünf Etagen sind für gewerbliche Aktivitäten zur Unterstützung der finanziellen Tragfähigkeit vorgesehen.
- Februar 2026: Der Fort Smith Regional Airport und Republic Parking aktivierten eine automatisierte Ticket- und Schrankenanlage, die seit Januar vollständig in Betrieb ist.
- August 2025: Hyderabad Metro Rail Ltd näherte sich der Fertigstellung von Indiens erster palettenloser, vollautomatisierter öffentlicher Garage in Nampally im Rahmen eines PPP-Modells mit Novum- und Palis-Technologie.
- November 2025: Cochin Smart Mission Ltd startete „ParKochi”, eine KI-gestützte Plattform zur Verwaltung von 2.000 stadtweiten Stellplätzen in 30 Zonen.


Globaler Berichtsumfang für den Markt für automotive automatisierte Parksysteme
Der Bericht über den Markt für automotive automatisierte Parksysteme ist segmentiert nach System (Hardware und Software), Automatisierungsgrad (teilautomatisiert und vollautomatisiert), Plattformtyp (palettiert und nicht palettiert), Antriebstechnologie (hydraulisch, elektromechanisch und robotergestützt (AGV/Shuttle)), Parkebenen-Konfiguration (oberirdischer Turm, Puzzle-/Stapelsystem, Shuttle- und AGV-basiert sowie Hybridstrukturen), Endnutzer (Wohnbereich (Einfamilienhäuser und Mehrfamilienkomplexe), Gewerbe (Bürogebäude, Einkaufszentren und Einzelhandelszentren, Hotels und Gastgewerbe, Flughäfen und Verkehrsknotenpunkte, Krankenhäuser und Gesundheitseinrichtungen sowie Universitäten und Bildungseinrichtungen), Staat und Kommunen sowie Industrie- und Logistikanlagen), Vertriebsart (Neuinstallation und Nachrüstung) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Halbautomatisiert |
| Vollautomatisiert |
| Mit Palette |
| Ohne Palette |
| Hydraulisch |
| Elektromechanisch |
| Robotergestützt (AGV/Shuttle) |
| Oberirdischer Turm |
| Unterirdisches Silo |
| Puzzle/Stapler |
| Shuttle- und AGV-basiert |
| Hybridstrukturen |
| Wohnbereich | Einfamilienhäuser |
| Mehrfamilienkomplexe | |
| Gewerbe | Bürogebäude |
| Einkaufszentren und Einzelhandelszentren | |
| Hotels und Gastgewerbe | |
| Flughäfen und Verkehrsknotenpunkte | |
| Krankenhäuser und Gesundheitseinrichtungen | |
| Universitäten und Bildungseinrichtungen | |
| Regierung und Kommunen | |
| Industrie- und Logistikeinrichtungen |
| Neuinstallation |
| Nachrüstung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach System | Hardware | |
| Software | ||
| Nach Automatisierungsgrad | Halbautomatisiert | |
| Vollautomatisiert | ||
| Nach Plattformtyp | Mit Palette | |
| Ohne Palette | ||
| Nach Antriebstechnologie | Hydraulisch | |
| Elektromechanisch | ||
| Robotergestützt (AGV/Shuttle) | ||
| Nach Parkebenen-Konfiguration | Oberirdischer Turm | |
| Unterirdisches Silo | ||
| Puzzle/Stapler | ||
| Shuttle- und AGV-basiert | ||
| Hybridstrukturen | ||
| Nach Endnutzer | Wohnbereich | Einfamilienhäuser |
| Mehrfamilienkomplexe | ||
| Gewerbe | Bürogebäude | |
| Einkaufszentren und Einzelhandelszentren | ||
| Hotels und Gastgewerbe | ||
| Flughäfen und Verkehrsknotenpunkte | ||
| Krankenhäuser und Gesundheitseinrichtungen | ||
| Universitäten und Bildungseinrichtungen | ||
| Regierung und Kommunen | ||
| Industrie- und Logistikeinrichtungen | ||
| Nach Vertriebsart | Neuinstallation | |
| Nachrüstung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für automatisierte Parksysteme bis 2031 voraussichtlich wachsen?
Es wird prognostiziert, dass er von 2026 bis 2031 mit einer CAGR von 15,41 % voranschreitet und den Wert bis zum Ende des Zeitraums auf rund 6,88 Milliarden USD hebt.
Welche Komponente automatisierter Garagen expandiert am schnellsten?
Software-Plattformen steigen dank Cloud-Abonnements und Datendiensten mit einer CAGR von 18,65 %.
Warum gewinnen vollautomatisierte Konfigurationen Marktanteile?
Sie erfüllen Level-4-Fahrzeugstandards, holen Fahrzeuge in unter vier Minuten ab und beanspruchen nun mehr als die Hälfte des globalen Umsatzes.
Welche Regionen zeigen die stärkste zukünftige Nachfrage?
Der asiatisch-pazifische Raum führt mit einer CAGR von 16,35 % aufgrund des steigenden Fahrzeugbesitzes in China und Indien sowie Smart-City-Vorschriften.
Seite zuletzt aktualisiert am:



