
オーストラリア農業機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
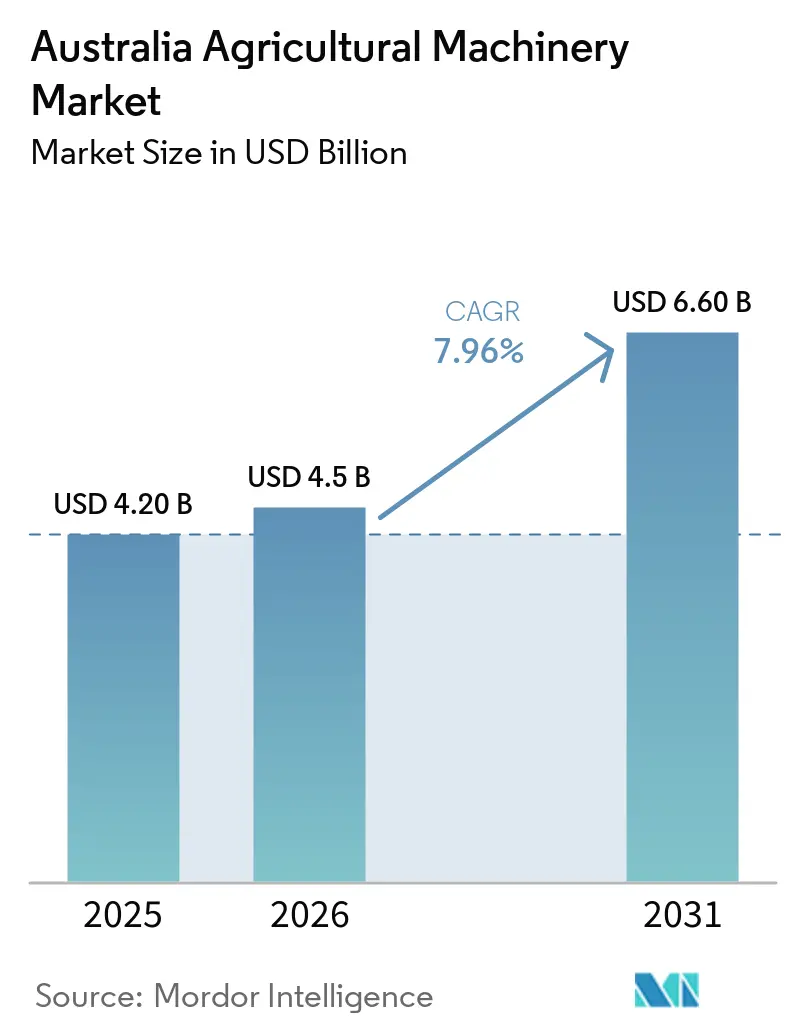
| 基準年の市場規模 (2025) | 4.20 十億米ドル |
| 市場規模 (2026) | 4.5 十億米ドル |
| 市場規模 (2031) | 6.60 十億米ドル |
| 成長率 (2026 - 2031) | 7.96 % |
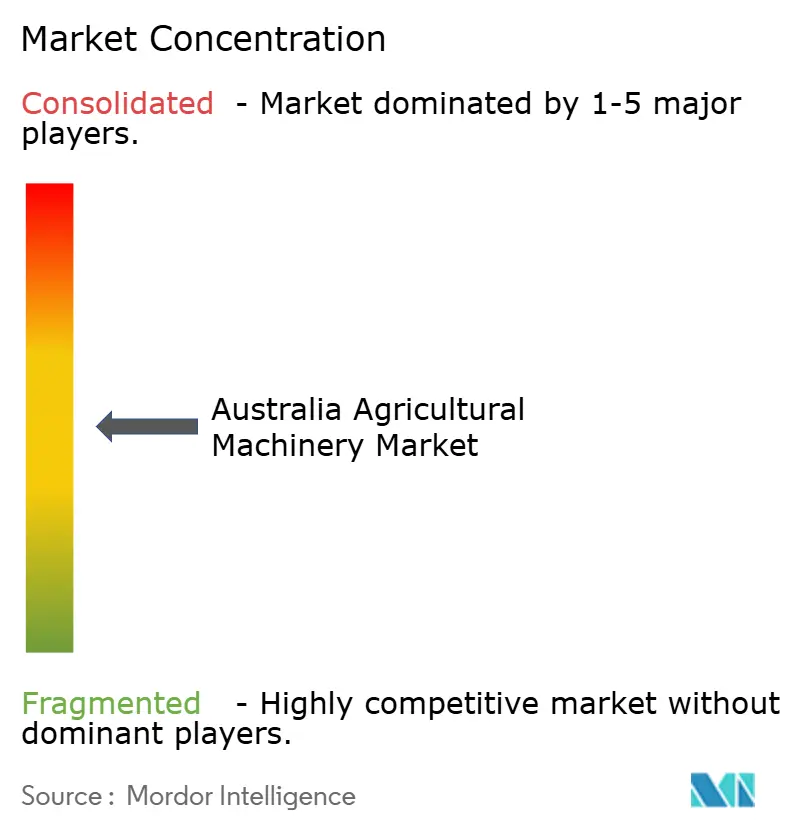
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア農業機械市場分析
オーストラリア農業機械市場規模は、2025年の42億米ドルから2026年には45億米ドルへと成長し、2026年から2031年にかけての年平均成長率(CAGR)7.96%で2031年までに66億米ドルに達すると予測されています。構造的な労働力不足が生産者を資本集約型ソリューションへと誘導する一方、コネクティビティ補助金や優遇グリーンローンが実質的な所有コストを低減しています。精密農業はもはやガイダンスシステムに限定されるものではなく、農場内ブロードバンドの整備が機械とクラウド間のデータフローを改善し、可変速度自動化を可能にしています。屋根設置型太陽光パネルからの昼間余剰電力が充電需要をほぼゼロの限界コストで賄えることから、電動ドライブトレインが注目を集めています。オーストラリアが明確な安全ガイドラインを策定し、公道への条件付きアクセスを認可するにつれ、自律型フィールドプラットフォームが試験段階を超えて進展しています。こうした動向は更新サイクルに影響を与え、競争の焦点を馬力からデータ、エネルギー効率、稼働率へとシフトさせています。
主要レポートのポイント
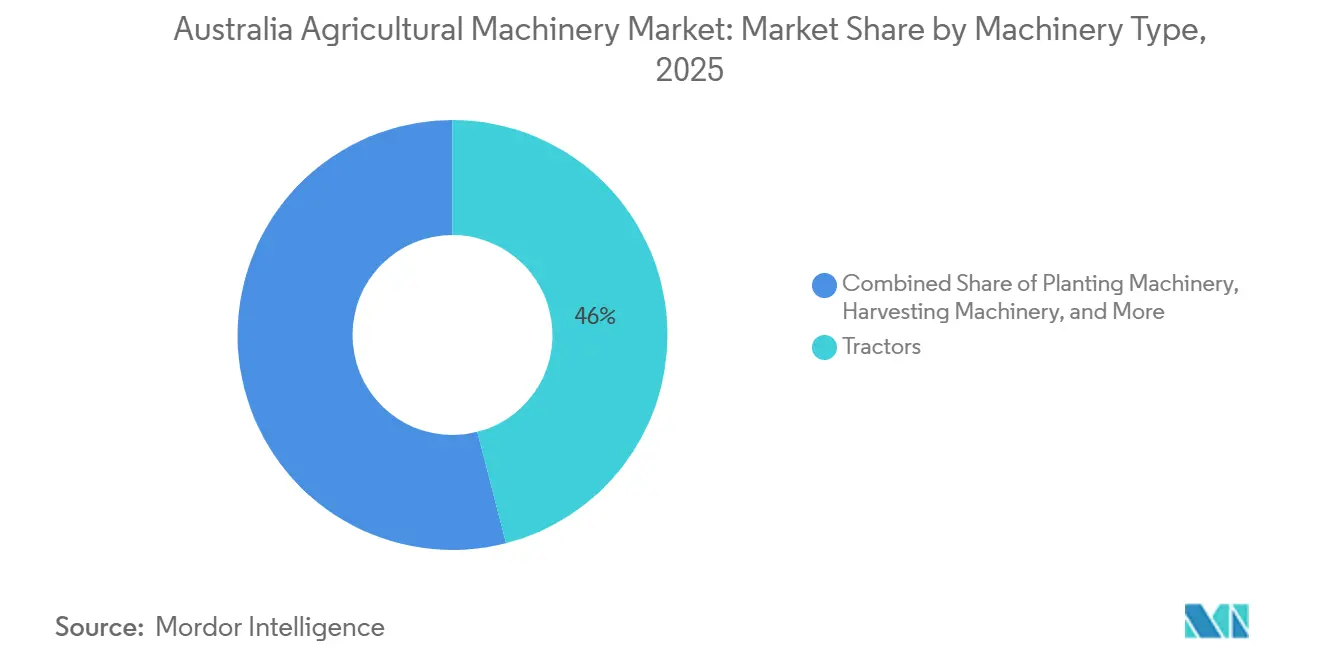
- 機械タイプ別では、トラクターが2025年のオーストラリア農業機械市場シェアの46%を占めてトップとなり、一方で灌漑設備は2026年から2031年にかけて9.1%のCAGRで最も急速な拡大を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
オーストラリア農業機械市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農業労働力の減少と賃金コストの上昇 | +1.8% | 全国規模(深刻:ニューサウスウェールズ州、ビクトリア州、クイーンズランド州) | 中期(2〜4年) |
| 節水型灌漑機械に対する政府リベート | +1.2% | クイーンズランド州、南オーストラリア州、ノーザンテリトリー | 短期(2年) |
| 自律型機械パイロットへの投資加速 | +1.5% | ニューサウスウェールズ州穀物地帯、西オーストラリア州、クイーンズランド州綿花地帯 | 中期(2〜4年) |
| カーボンクレジットを活用した機械設備アップグレードの拡大 | +0.9% | 混合農業(ニューサウスウェールズ州、ビクトリア州) | 長期(4年超) |
| 農場内再生可能エネルギーによる電動機械の普及 | +1.1% | クイーンズランド州、南オーストラリア州(風力・太陽光) | 長期(4年超) |
| 北部オーストラリアにおける大規模園芸農業の拡大 | +0.7% | ノーザンテリトリー(オード川)、クイーンズランド州(バーデキン)、西オーストラリア州(キンバリー) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農業労働力の減少と賃金コストの上昇
農業雇用者数は2025年5月までの1年間で31,900人減少し258,900人となり、労働供給が11%削減されたことで、事業者は機械化収穫や自律型除草へと移行しています[1]。太平洋オーストラリア労働移動スキームへの参加も減少し、収穫ピーク期における人員不足が深刻化しています。オーストラリアの農業労働力は縮小・高齢化が進んでおり、自動化に依存した資本集約型経営への構造的転換を余儀なくされています。熟練オペレーターの賃金が最も急速に上昇しており、無人プラットフォームの回収期間を短縮する効果を高めています。事業者は自律型プラットフォームの回収期間と季節労働者の雇用コストを比較検討しています。予測される賃金インフレは、主要農作業の自動化を推進する根拠をさらに強化しています。
節水型灌漑機械に対する政府リベート
クイーンズランド州の灌漑価格リベートは水道料金を削減し、多くのサトウキビ・綿花農家が可変速度ピボットのコストを迅速に回収できるようにしています。国家レベルの農場緊急水インフラリベートは、洪水灌漑システムからドリップ・低圧スプリンクラーへの移行を支援しています。南オーストラリア州では、干ばつ対策補助金を通じてブドウ園が土壌水分センサーと自動バルブを設置し、総水使用量を大幅に削減しています。クイーンズランド州の干ばつ対策補助金は、適格な第一次生産者に対し、農場の恒久的資本インフラへの投資として事業あたり最大5万米ドル(オーストラリアドル)を提供し、レジリエンス強化を目的としています。対象プロジェクトにはピボットのアップグレード、ドリップシステムへの転換、貯水設備の改善などが含まれ、総プロジェクトコストの25%が補助されます。資金が枯渇次第申請受付が終了するため、農家は調達を急ぎ、2024年から2026年にかけてのセンサー、コントローラー、可変速度ポンプの販売が前倒しとなっています。オード川拡張地区では、リベート支援を受けたピボットが、蒸発散量が極めて高い時期に高付加価値園芸作物を冷却する上で重要な役割を果たしています。
自律型機械パイロットへの投資加速
デジタル農業は農業総生産額を25%増加させる可能性があり、全国規模での恩恵が期待されています。「グレイン・オートメート」は、オーストラリアの穀物産業における自律型システム、機械自動化、デジタルインテリジェンス技術の普及促進を目的とした5カ年イニシアチブ(2023年〜2028年)です。このイニシアチブには、穀物研究開発公社(GRDC)からの2,480万米ドルの投資が含まれています。人工知能(AI)搭載スプレーヤーは除草剤使用量を96%削減しながら同等の収量指標を維持することが実証されており、遅れて採用する農家に対して即時の投資収益率(ROI)を説得力をもって示しています。完成品メーカー(OEM)は現在、クラウドベースのフリートポータルを製品パッケージの一部として提供しています。
カーボンクレジットを活用した機械設備アップグレードの拡大
クリーンエネルギーファイナンス公社(CEFC)とナショナルオーストラリア銀行(NAB)は2025年に3億米ドル(オーストラリアドル)の共同融資プログラムを導入し、オーストラリアの事業・農業セクターにおける排出削減取り組みを支援する優遇ローンを提供しています。ラボバンクは将来のオーストラリアカーボンクレジットユニット(ACCU)収益の一部を返済に充てられる信用枠を提供しており、混合農家は低燃費でオフセットも生み出す不耕起播種機の資金調達が可能となっています。早期採用者は、カーボンキャッシュフローが元本と利息を補填することで回収期間がほぼ2シーズン短縮されると報告しています。土壌炭素クレジットからの収益は、不耕起播種機、可変速度石灰散布機、温室効果ガス会計に連動したテレマティクスキットへと再投資されています。今後導入予定の統合農場・土地管理手法により、農家は複数の炭素固定活動を組み合わせることが可能となり、機械購入のための流動性がさらに向上します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機械の高い初期費用とメンテナンスコスト | –1.4% | 全国の中小規模農場 | 短期(2年以内) |
| クラウド連携機器におけるデータプライバシーリスク | −0.6% | ニューサウスウェールズ州・ビクトリア州の精密農業先進地域 | 中期(2〜4年) |
| 遠隔地における農場内コネクティビティの制限 | −0.8% | 西オーストラリア州、クイーンズランド州内陸部、ノーザンテリトリー | 中期(2〜4年) |
| スペアパーツのサプライチェーン遅延 | −0.5% | 全国規模だが新たな流通拠点開設により緩和傾向 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
機械の高い初期費用とメンテナンスコスト
大型コンバインの保険コストは2022年以降300%以上上昇し、重要部品の価格はパンデミック前の水準を大幅に上回ったままです。これにより農家は作付け意向を縮小し、機械設備のアップグレードを先送りしています。新たなリース形態が利用可能になったにもかかわらず、所有コスト総額は現在、独自ソフトウェア料金と専用電子部品によって大きく左右されており、小規模事業者の損益分岐点は依然として高い水準にあります。農場あたり約3万米ドルの精密改造キットは、利益率が8%を下回る畜産・園芸事業者にとって大きな課題となっています。コンバインハーベスターの年間サービスコストは、稼働停止による損失を考慮する前でも相当な額に上り、収穫期における機械レンタルがますます普及する戦略となっています。
クラウド連携機器におけるデータプライバシーリスク
農家はテレマティクスやドローンマッピング農業を検討する際にデータ管理への不安を示しており、所有権条件は依然としてベンダー側が設定しています。任意の農場データコードはベストプラクティスを定めていますが、強制力のある権利を提供するものではなく、多くの農家がメーカーサーバーへの自動アップロードを避けています。ニューサウスウェールズ州とビクトリア州の早期採用者は、作物収量に関する詳細かつ精密で正確なデータを活用して、農地の賃料交渉における立場を強化しています。こうした信頼のギャップが、安全なリモート監視のために継続的なコネクティビティに依存する半自律型から完全自律型システムへの移行を遅らせています[2]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:トラクターが基盤を維持し、灌漑機械が成長を牽引
トラクターは最大の市場シェアを占め、2025年のオーストラリア農業機械市場の46%を代表する一方、灌漑機械は2026年から2031年にかけて年平均成長率(CAGR)9.1%で最も急速な成長軌道を描いており、基本的な動力装置から高度な精密農業プラットフォームへの進化を反映しています。2025年、Deere & Companyが今後10年間で米国製造業に約200億米ドルを投資すると発表し、2030年までに完全自律型トウモロコシ・大豆生産システムを実証するとのコミットメントを示したことは、このセグメントで起きている技術的変革を象徴しています[3]。このセグメントの成長は、AI搭載自動化機能の統合によって推進されており、メーカーは予測的対地速度自動化や収穫設定最適化を導入することで、オペレーターの疲労を軽減しながら生産性を向上させています。電動バリアントは低い基盤から急速に拡大しており、太陽光連携充電パイロットが低稼働時間の園芸作業における燃料費を大幅に削減しています。
灌漑機械は、水不足への懸念と政府リベートプログラムに牽引されて加速的な成長を遂げています。半自律型改造キットは、完全交換を必要とせずにセクション遮断・流量制御モジュールを組み込むことで、播種機などの農業機械の稼働寿命を延長しています。播種機械は、可変速度施用と種子配置精度のリアルタイム監視を可能にする精密播種技術への関心が再び高まっています。ハーベスターには自己学習センサーが搭載され、脱穀を動的に調整することで、収穫期間が短縮される中でのスループットを向上させています。北部小麦地帯での管理交通農業と不耕起農業の普及に伴い、耕起・耕耘機械の需要は安定しています。穀物乾燥機や農場用ローダーを含むその他の機械タイプは、全体的な機械化トレンドと収穫後処理効率改善の必要性から恩恵を受けています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ニューサウスウェールズ州は2025年のオーストラリア農業機械市場をリードし、広大な作物・牧草地面積と精密ガイダンスシステムの高い普及率が成長を牽引しました。収穫スケジュールに合わせた先進機械モデルの投入も市場成長を後押ししました。ビクトリア州がこれに続き、酪農産業の拡大に連動した牧草・干し草機械への旺盛な需要と、持続可能な農業ソリューションを探求する電動トラクターの試験導入が見られました。Precision PlantingのSmartDepth改造キットは、炭素市場に沿ったストリップ耕起とカバークロップ農法を採用する混合農家に支持されています。
クイーンズランド州と西オーストラリア州も大きく貢献しており、クイーンズランド州はサトウキビの機械化と園芸プロジェクトから恩恵を受け、西オーストラリア州は管理交通農業と現地組立工場の拡大により機械の納期短縮が実現しました。両地域ともGPSや自律型システムなどの技術を採用し、効率性と生産性の向上を図っています。屋根設置型太陽光クラスターと灌漑の進歩も機械設備のアップグレードを促進しました。水道料金に対する政府補助金は、ピーク料金時間帯のポンプ需要を削減する可変速度ピボットを中心に、灌漑機器の販売をさらに加速させています。
南オーストラリア州、タスマニア州、ノーザンテリトリーはより小さなシェアを占めていますが、成長の可能性を示しています。南オーストラリア州はブドウ園の近代化とスマート灌漑システムに注力し、タスマニア州は酪農需要に応えるための牧草機械のアップグレードが見られました。ノーザンテリトリーは灌漑プロジェクトと熱帯条件に適した専用機械によって成長し、輸出志向型農業経営のニーズに対応しています。販売業者はダーウィン港経由で補充するモバイルサービスハブを採用しており、南部の州都からの調達より2日短いトラック輸送で対応しています。精密灌漑と専用ハーベスターが受注の大半を占めており、これは繊細な農産物が輸出植物検疫基準を満たす必要があるためです。
規制環境
オーストラリアは、道路通行、バイオセキュリティ、排出ガスの各枠組みを通じて農業機械を規制している。2018年道路車両基準法(RVSA)および関連する車両型式認証制度は、トラクターや自走式機器に関する灯火装置、制動装置、その他の道路安全要件をOEMがどのように構成するかを規定しており、一方で専用機械は2021年道路車両基準(道路車両に該当しない車両区分)決定に基づき非道路車両として扱われる場合もある。インフラ・交通・地域開発・通信・芸術省がこれらの枠組みを管理し、機器が道路使用のためにどのように認証されるかを決定している。
競争環境
オーストラリア農業機械市場における市場集中度は2025年においても中程度を維持しており、Deere & Company、Kubota Corporation、CNH Industrial N.V.、AGCO Corporation、CLAAS KGaA mbHなどの主要プレーヤーが相当のシェアを保有している。DeereおよびCNH Industrialなどの既存プレーヤーは、流通インフラへの投資、サービス効率の向上、リードタイムの短縮を通じて市場での地位を強化している。CNH Industrial N.V.が2024年にIntelstatと締結した協業はその象徴的な事例であり、衛星接続機能を組み込むことで、遠隔地の農場における自律型キットの導入における最大の障壁を取り除いている。Kubotaは引き続き中馬力トラクターおよびアタッチメントに注力し、コンパクトなデザインと燃費効率を重視した混合農場向けの製品展開を続けている。
技術革新が市場を形成しており、AGCOは2023年から電動トラクターを投入し、アーリーアダプターを取り込むための先進的な播種技術を導入している。Valmontは2023年に大規模農場向けのリモートモニタリングを可能にするクラウドベースのプラットフォームを立上げ、SwarmFarmは統合型自律モデルを採用し、自律型SwarmBotプラットフォームを提供するとともに、特定の「ミッション」またはソフトウェアアプリケーションに対して継続的なサービス料を徴収している。このオープンエコシステムアプローチにより、農家はサードパーティ製のアタッチメントを取り付けて除草やセンシングなどの作業を行うことができる。
戦略的な変化は、サービスインフラを拡充する既存OEMと革新的な価格モデルを採用する新規参入者との間の分断を浮き彫りにしている。Mahindra & Mahindra Limitedなどの企業はコスト重視の購買層をターゲットとしており、一方で他社はサービス能力の強化を目的としたディーラーの統合に注力している。サブスクリプション型ロボティクスや従量課金制ファイナンシングなどの新興トレンドが従来の販売モデルを破壊しつつあり、フリートの稼働率を確保し、進化する安全基準に準拠できるブランドに新たな機会をもたらしている。
オーストラリア農業機械産業リーダー
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
-
AGCO Corporation
-
CLAAS KGaA mbH
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
接続性を活用した精密農業システムは、総所有コストや新たなアフターセールスモデルへの移行とますます結びついている。オーストラリア政府のオンファーム接続プログラム第3ラウンドには、テレマティクス、可変施用制御、遠隔監視といったマシン・ツー・クラウドのワークフローを支援するために最大20,000オーストラリアドルのリベートが含まれており、これらは自律化と稼働率重視のサービス提供の中核をなす。
投資および商業化支援も、導入を促す短期的な要因であり続けている。NSW農業産業イノベーション成長プログラムは、2026年1月まで機器およびアグテックに対して最大2,500万オーストラリアドルの支援を提供し、クイーンズランド州は2026年4月に農場内技術開発と導入資金を支援する3,000万オーストラリアドル規模の「農業イノベーションの種まき基金」を創設した。連邦レベルの修理する権利改革も政策として積極的に検討されており、診断アクセスの改善やサービス対応時間の短縮に向けた動きを示している。
最近の業界動向
- 2026年7月:JCBは、地域拠点全体でオーストラリアの部品・アフターセールスネットワークの数百万ドル規模の拡張を開始した。同社はダウンタイムの削減とサービス対応時間の改善に注力している。この拡張により、主要な農業地帯におけるアフターマーケット支援とディーラー網が強化される。
- 2025年5月:オーストラリアにおいて修理する権利に関する政策の進展があった。この変更は、農業機械の診断アクセスとサービス対応時間の短縮に向けた規制上の勢いを示すものであった。
- 2024年9月:Kubota Corporation Australiaは、在庫を一元化するためビクトリア州に新しい部品倉庫を開設した。この動きは部品供給の迅速化を意図したものである。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場は農場作業向けにオーストラリアへ販売された農業機械の価値を対象としており、土地の準備、播種、灌漑、収穫、作物および飼料作業の管理に使用される機器を含む。
対象外の範囲:販売後サービス、長期保守契約、農場労働サービス、および新規機器収益の一部でない中古機器の再販価値は除外する。
セグメンテーション概要
- 機械タイプ別
- トラクター
- 馬力
- 40馬力未満
- 40〜120馬力
- 120馬力超
- 用途タイプ
- コンパクトユーティリティトラクター
- ユーティリティトラクター
- 畝間作物用トラクター
- 馬力
- 耕起・耕耘機械
- プラウ
- ハロー
- カルチベーターおよびティラー
- その他の耕起・耕耘機械(ロータリーホー、畝立て機など)
- 播種機械
- シードドリル
- プランター
- スプレッダー
- その他の播種機械(移植機、畝植え機など)
- 収穫機械
- コンバインハーベスター
- 飼料収穫機
- その他の収穫機械(サトウキビハーベスター、ポテトハーベスターなど)
- 牧草・飼料機械
- モーアーおよびコンディショナー
- ベーラー
- その他の牧草・飼料機械(テッダー、レーキなど)
- 灌漑機械
- スプリンクラー灌漑
- ドリップ灌漑
- その他の灌漑機械(ピボットコーナーアーム、洪水灌漑セットなど)
- その他の機械タイプ(穀物乾燥機、農場用ローダーなど)
- トラクター
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を設定し、オーストラリアにおける実際の農業活動にモデルを紐付けるために使用される。作付面積と作物生産見通し、季節的な気象パターン、更新サイクルに影響を与える農業投入財の経済性など、機械需要に関連する公開シグナルを主に収集する。
使用するソースには、オーストラリア統計局、ABARES、気象局、農業水産林業省の公表資料、税関・貿易統計ポータルなどの公開データセットおよび公式刊行物、ならびに機械化と精密農業に関する査読済み学術誌が含まれる。また、製品ミックスの変化を把握するために、企業の年次報告書や投資家向けプレゼンテーション、信頼性の高いメディアにおけるディーラーの発表、および業界団体のウェブサイトも参照する。企業財務、特許活動、出荷・貿易動向を直接把握することが困難な場合には、一部の有料データベースを活用して整合性を高める。これらのデスクソースは網羅的なものではなく、データポイントの収集、前提条件の検証、未解決の疑問点の明確化のために、他にも多数の参考資料を参照している。
一次インタビューおよびサーベイ
一次調査は、デスクモデルの検証と、活動指標を価値に変換するために使用される。特に価格とミックスが季節ごとに急速に変化する場合に有効である。機器の販売代理店・ディーラー、農場経営者、ファイナンシング・リース関係者、主要機械ラインに関わる製品・サービスリーダーなど、幅広いステークホルダーと対話しており、オーストラリアの主要農業地域全体にわたってバランスよくカバーしている。
これらの対話から得られたフィードバックは、現在購されているものと延期されているものの確認、ディーラーとの交渉における値引きやバンドル型アタッチメントの取り扱い方法の把握、および広域作物栽培、混合農業、飼料連動型経営間の需要の違いの把握に活用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:13% |
| 中位層:50% | 部門・ユニットリーダー:35% |
| 中小規模プレーヤー:15% | マネージャー:52% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されており、農業活動と機器集約度から国内需要プールを再構成し、機械カテゴリー別の標準的な価格帯を用いて価値に換算する。オーストラリアのモデルは、作付面積と作物ミックスを起点とし、農場タイプ別の機械化ニーズを経て、更新サイクルと新規購入のトリガーへとつながる実践的な論理の連鎖に依拠している。
合計値の妥当性を確保するため、サンプリングした州におけるサプライヤーおよびディーラーの積み上げ、チャネルにおける出荷数量の確認、トラクターや収穫機械などの高額カテゴーにおける数量×平均販売価格の検証など、選択的なボトムアップ推計によって結果を裏付けている。モデルに大きく影響するインプットには、降雨・干ばつシグナル、作付面積の変動、穀物・油糧種子の価格動向、農場収入の状況、機器の経年劣化と更新行動、および灌漑投資の観察された変化が含まれる。予測は、主要カテゴリーに対する単純な時系列平滑化を補完としたシナリオ分析を用いて実施される。一次フィードバックは、価格推移、値引き、および自動化機能の採用に関する合理的な経路を選定するために活用される。ボトムアップシグナルが不完全な場合、インタビューを通じて検証されたカテゴリーレベルのミックスシェアを適用し、輸入動向および農業活動指標と照合して再確認することでギャップを補完する。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証され、カテゴリーレベルで分散チェックが実施されることで、異常な変動は受け入れ前に精査される。農場面積当たりの推定ユニット数と支出額を期待される範囲比較し、結果がその範囲から逸脱した場合には、価格、ミックス、または更新タイミングに関する前提条件を見直す。
市場合計値、成長率、および主要前提条件が年度間で整合しているかを確認するため、複数ステップのアナリストレビューを実施する。重大な乖離が発見された場合、それが真の市場変化を反映しているのかモデリング上の誤差であるかを確認するために、一次回答者に再度連絡を取る。レポートは年次で更新され、重大なイベントが発生した場合には中間更新を行い、最新の公開指標を反映するための最終納品前チェックを完了する。
Mordor Intelligenceのオーストラリア農業機械市場規模と他の公表推計値との比較
オーストラリア農業機械に関する公表市場規模は、トピック名が同じように見えても、各推計が異なる機器リスト、価格基準、および通貨換算のタイミングを使用しているため、しばしば異なる値を示す。また、一方の調査機関が新規機器販売のみを計上し、他方がより広範な機器・技術バンドルを組み込んでいる場合にも差異が生じる。
主な乖離は、灌漑シスム、播種アタッチメント、および特定の農場支援機器が機械合計に完全に含まれているかどうかによって生じる。Mordor Intelligenceの数値は、定義された機械タイプのみを計上し、ディーラーおよび農場からのフィードバックで更新されたカテゴリーレベルの価格・ミックスチェックを適用することで算出されている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.20 ビリオン 米ドル(2025年) | |
| 業界調査機関A | 4.20 ビリオン 米ドル(2025年) | 同様の年度と広範な機械グループ分けを使用しているが、通常はより長い予測期間と緩やかな価格・採用前提を適用しており、季節的な実態と比較して短期的なボラティリティが低くなる可能性がある。 |
| 市場マーケットプレイスB | 6.21 ビリオン 米ドル(2025年) | より高い数値は、隣接する機器・技術支出を取り込む広範なスコープと整合しており、カテゴリー別の活動・価格クロスチェックを伴わない販売側の集計に依存している可能性がある。 |
この比較は、スコープの定義が乖離の最大の要因であり、次いで価格、値引き、よびミックスが予測においてどのように繰り越されるかが要因であることを示している。観察可能な農業活動にモデルを紐付け、チャネルチェックを通じて価値を検証することで、推計値は再現可能なステップと明確な前提条件に基づいて追跡可能な状態を維持している。
レポートで回答される主要な質問
オーストラリアの農業機械セクターの現在の市場規模は?
オーストラリア農業機械市場は2026年に45億米ドルと評価されており、2031年までに66億米ドルに達すると予測されています。
このセクターはどのくらいの速度で拡大していますか?
2026年から2031年にかけての年平均成長率(CAGR)7.96%という急速な成長は、自動化と政府インセンティブに牽引された力強い成長を示しています。
どの機械カテゴリーが支出をリードしていますか?
トラクターは2025年のオーストラリア農業機械市場規模の46%を占めています。
カーボンクレジットが機械販売にとって重要な理由は何ですか?
オーストラリアカーボンクレジットユニット(ACCU)価格の上昇により、農家は新たなキャッシュフローを得ており、それが土壌炭素プロジェクトに必要な精密農業機械や不耕起機械への再投資に充てられています。