
Mordor Intelligenceによる日本フードサービス市場分析
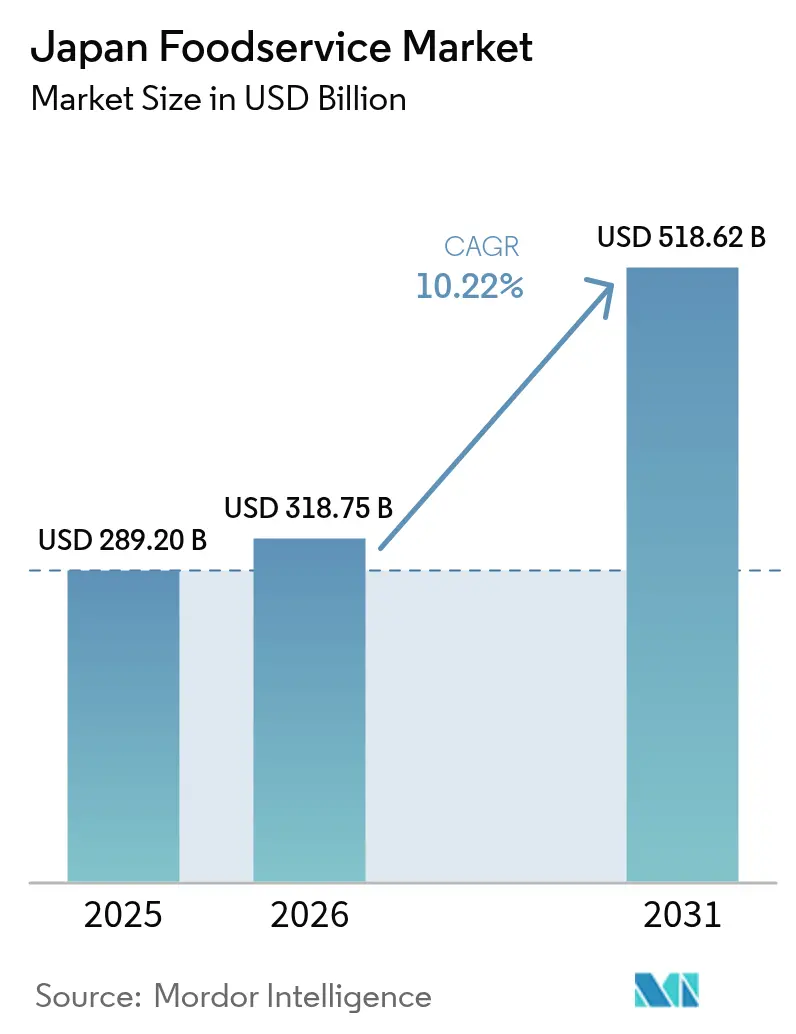
日本フードサービス市場規模は、2026年の3,188億米ドルから2027年には3,513億米ドルに増加し、2032年までに5,602億米ドルに達すると予測されており、2027年〜2032年にかけて9.78%のCAGRで成長します。
利便性への需要と食の旅は、日本のフードサービス成長に向けた相補的な経路を生み出し、日常の食事と目的地型ダイニングを結びつけています。事業者はテイクアウェイへのアクセスと、食事そのものを訪問体験の一部とするレストランコンセプトによって対応できます。デジタル注文は顧客アクセスを提供し、タスク特化型の自動化はサービスのための労働力を解放できます。しかし、衛生上の問題や原材料コストの変動により、需要を売上に転換するためには安定した業務遂行が不可欠です。日本では、テイクアウェイと目的地型ダイニングが売上につながるのは、厨房とスタッフがピーク需要を吸収できる場合に限られるため、メニューの拡充よりも安定した供給能力の方が重要です。
レポートの主要なポイント
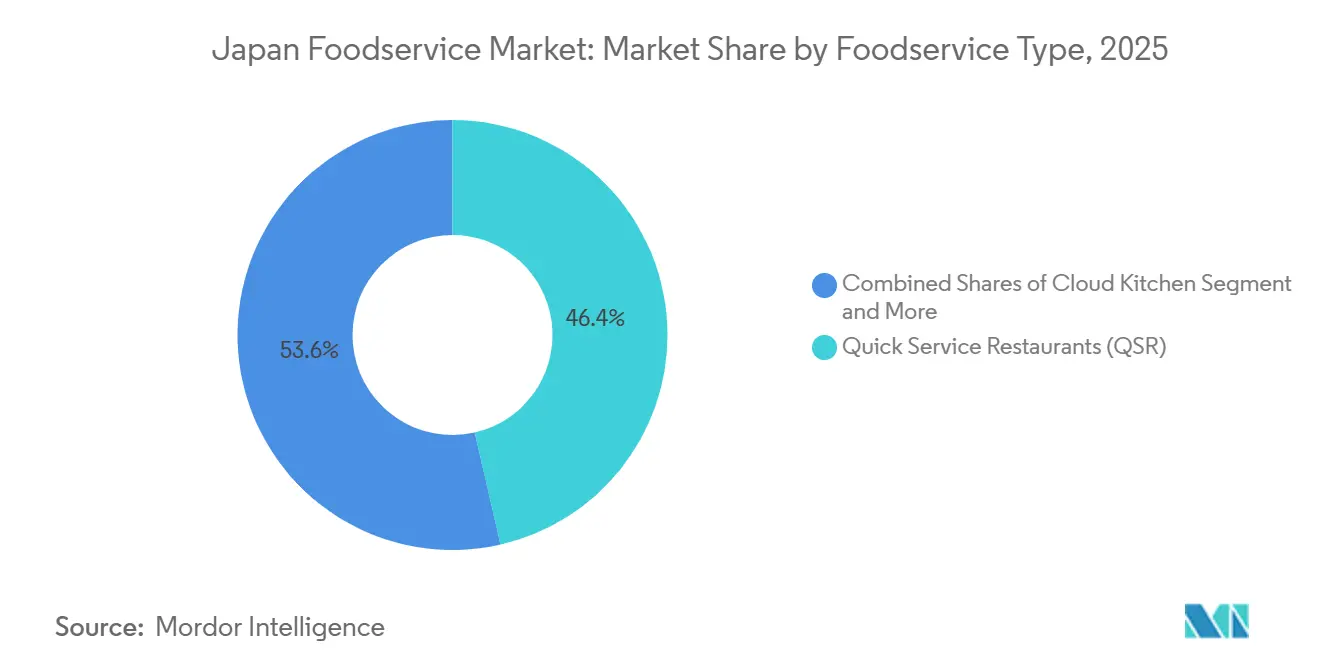
- フードサービスタイプ別では、クイックサービスレストランが2026年の日本フードサービス市場シェアの46.49%を占め、クラウドキッチンは2027年〜2032年にかけて11.5%のCAGRで最も速く成長すると予測されています。
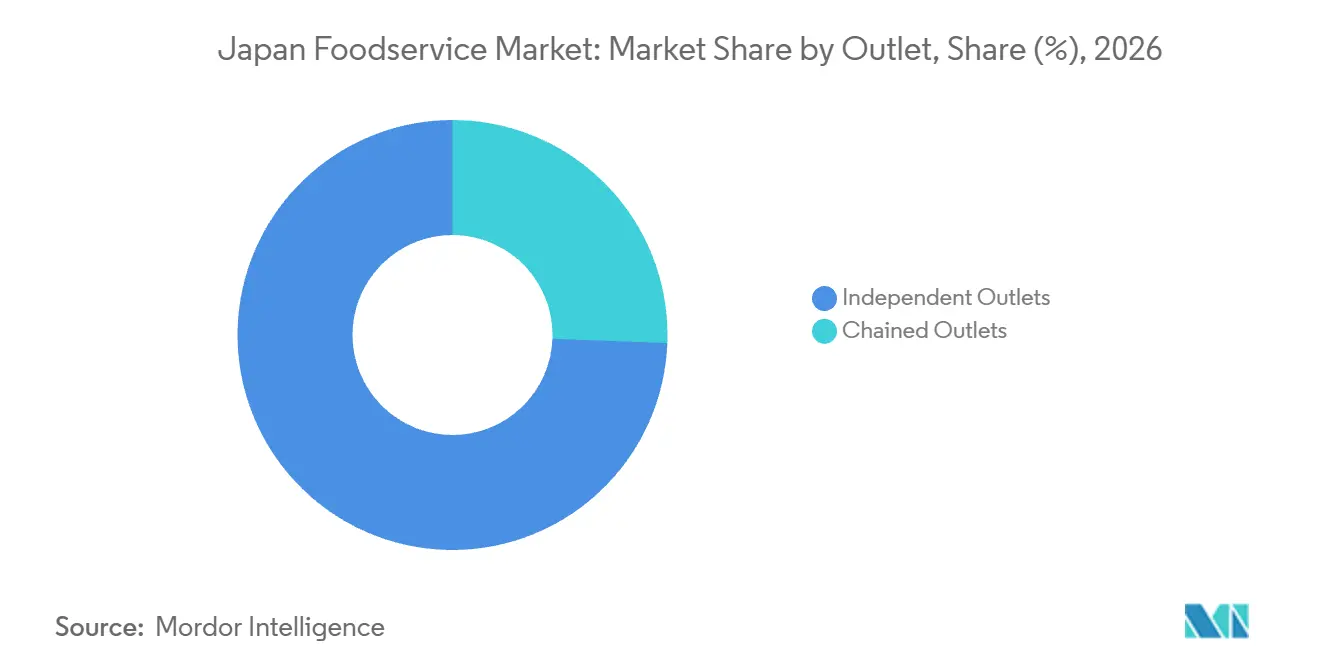
- アウトレット形態別では、独立系アウトレットが2026年の日本フードサービス市場規模の74.4%のシェアを占め、チェーン系アウトレットは2027年〜2032年にかけて10.7%のCAGRで成長をリードすると予測されています。
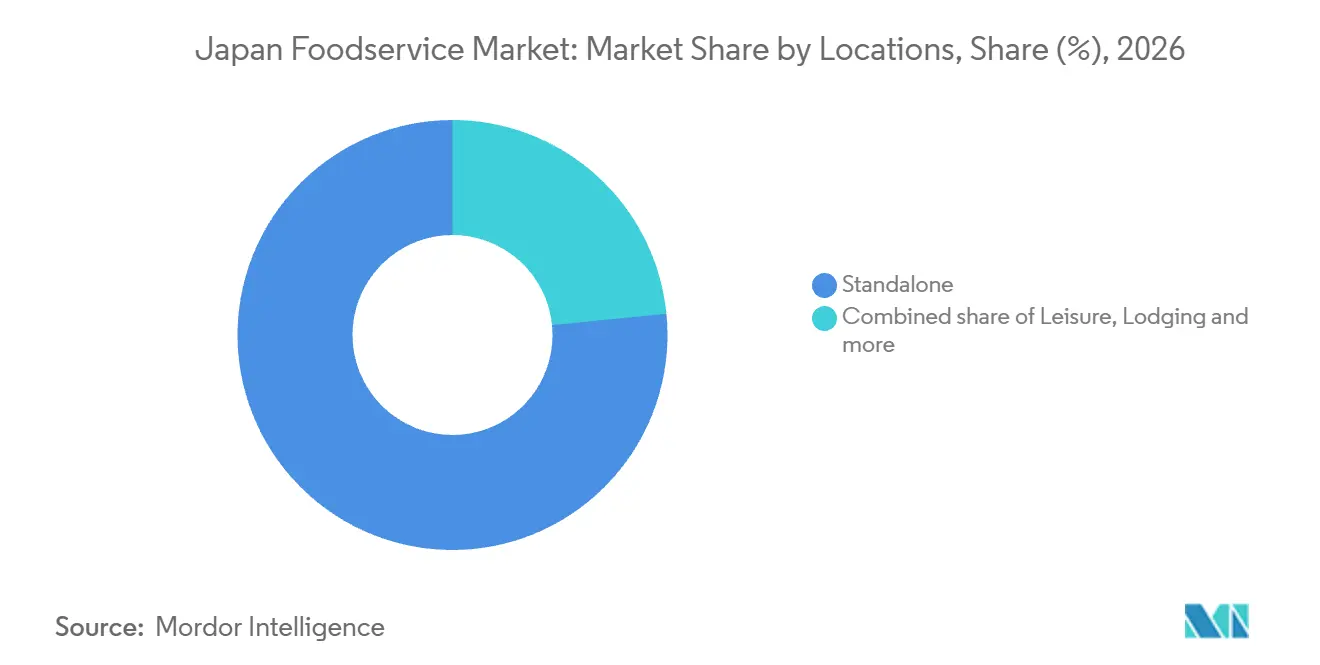
- ロケーション別では、スタンドアロンレストランが2026年の収益の76.58%をリードし、宿泊施設は2027年〜2032年にかけて11.45%のCAGRで最も速く成長すると予測されています。
- サービスタイプ別では、店内飲食が2026年の収益の43.55%を占め、テイクアウェイは2027年〜2032年にかけて10.35%のCAGRで最も速く成長すると予測されています。
- 地域別では、関東地方が日本最大のフードサービス地域であり、東京都市圏の大規模な消費者基盤に支えられています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 多忙な現代生活が手軽な利便性への需要を促進 | +3.8% | 東京都市圏、関西、東海地域 | 短期(2年以内) |
| インバウンド観光が本格的なダイニング体験を促進 | +3% | 全国 | 短期(2年以内) |
| 消費者がより健康的でサステナブルかつ地産地消のメニューを求める | +1.5% | 全国 | 長期(4年以上) |
| デジタルアプリと店内ロボットが効率を向上 | +3% | 全国 | 中期(2〜4年) |
| 多様な国際料理への関心の高まり | +1.2% | 全国 | 中期(2〜4年) |
| 高品質な調理済み食品が受け入れられる | +1% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
多忙な現代生活が手軽な利便性への需要を促進
待ち時間に関連する摩擦を軽減することで、レストランは注文体験を通じてテイクアウト機会における競争力を高めることができます。日本フードサービス協会加盟企業のファストフード顧客数は、新規店舗を含む全店調査において、2024年から2025年にかけて3%増加しました。[1] リクルートの2026年7〜8月調査は、東京都市圏、関西、東海地域の20〜69歳の成人を対象としました。同調査における20代女性のうち41.9%が、レストランのテイクアウトにモバイル注文を利用する理由として、待ち時間のストレス軽減を挙げました。加盟企業の顧客来店数の増加という観察結果とともに、この選好は注文体験を事業者が対処できる具体的な属性として示しています。したがって、利便性はより手の込んだ食の提供ではなく、既存の食事へのよりスムーズな経路から生まれる可能性があります。
インバウンド観光が本格的なダイニング体験を促進
日本料理は食事そのものを訪問者の旅の目的の一部にすることができ、独自のレストラン体験の価値を高めます。2025年、日本食を食べることはインバウンド訪問者の旅行への期待の第1位にランクされました。[2] 第2次速報値によると、2026年4〜6月のインバウンド訪問者の旅行支出に占める飲食費の割合は21.7%となり、2025年4〜6の21.0%から上昇しました。この組み合わせは、明確な食の目的と旅行予算における飲食への大きな配分を結びつけています。レストラン事業者にとって、認知度の高い日本料理は訪問者の旅行目的と特定のダイニング機会を結びつけることができます。旅程の中に組み込まれることで、料理に特化したレストランは利便性と並んで体験で競争する理由を持つことになります。
消費者がより健康的でサステナブルかつ地産地消のメニューを求める
食材の産地は、手頃な価格を提供の中心に置きながら、レストランが食事を差別化する手段となります。2025年、日本の消費者は食品購入と外食に関する考慮事項の中で、同等品のより低い価格を第1位、国産食品を第2位にランク付けしました。2025年11月には、41.1%が健康志向の食事を2つの一般的な食の好みのうちの1つとして選択しており、1月から2.9ポイント低下しました。健康志向の大きな割合はメニューの差別化を支持しますが、その低下は栄養面のポジショニングのみに依存する根拠を制限します。したがって、レストランは価値重視のコアメニューに日本産食材を前面に出し、健康的な選択肢はメニュー全体をプレミアム購入にするのではなく、選択肢を追加するものとして位置づけることができます。
デジタルアプリと店内ロボットが効率を向上
佐藤フードサービスは、2025年2月14日までに日本全国の和食さとレストラン197店舗すべてに清掃ロボットの導入を完了しました。リ・プロダクツが提供するレンタルサービスを利用し、同事業者は1店舗あたり1日30分、0.5人工の清掃時間の節約を報告しました。マクドナルド日本は、2025年12月時点で公式アプリの月間アクティブユーザー数が約2,600万人に達したと報告しており、モバイル注文、クーポン、店舗検索などの機能を備えています。これらの事例は、自動化を繰り返し発生するレストラン業務に、デジタルアクセスを確立された顧客インターフェースに位置づけ、それぞれに明確な商業的役割を与えています。定型業務の節約はスタッフの時間を食事サービスに解放でき、大規模なアプリユーザー基盤は顧客への別の経路を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 独立系ベンダーおよびストリートフード販売者との競争激化 | -1.2% | 全国 | 中期(2〜4年) |
| 食品安全対策および衛生基準遵守の不一致 | -1% | 全国 | 短期(2年以内) |
| 深刻な労働力不足がサービス供給能力を圧迫 | -0.8% | 全国 | 長期(4年以上) |
| 輸入依存がサプライチェーンの脆弱性を生む | -0.7% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
独立系ベンダーおよびストリートフード販売者との競争激化
独立系ベンダーやストリートフード販売者は、より高いサービスを提供するレストランの食事の代替となる場合、支出成長を抑制する可能性があります。顧客がより簡素なサービス形態で同じ食事機会を満たすことができれば、既存のレストランは請求できるプレミアムに上限が生じます。この圧力は、レストランの提供価値が食事だけでなく、接客を伴うダイニング体験に依存している場合に特に関連します。事業者は、慣れ親しんだメニューが価格を守ると仮定するのではなく、追加サービスに対価を払う価値があることを示さなければなりません。したがって、この圧力はまず、より簡素なベンダーが提供しない接客サービスに価格が依存するフルサービスレストランに降かかります。
食品安全対策および衛生基準遵守の不一致
食品安全上の問題は、単に検査業務を増やすだけでなく、確立されたレストランネットワーク全体の営業能力を失わせる可能性があります。食品汚染事案の後、すき家は害虫駆除措置のため日本全国の約1,970店舗で4日間サービスを停止し、2025年4月4日にチェーンの営業を再開しました。2025年4月3日、約170店舗の再開が追加の店舗環境改善のために遅延すると発表しました。すき家はまた、集中的な清掃のため、2025年4月5日から全店舗のほぼすべてで毎日午前3時から4時のサービス停止を発表しました。ネットワーク全体の再開と個別店舗の準備完了の区別は、衛生管理を店舗レベルの供給能力制約にします。改善措置はサービス提供可能性を物理的な改善と清掃時間に結びつけ、営業時間のコストを残します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フードサービスタイプ別:
アウトレットリーチがクイックサービスの規模を支えるクイックサービスレストランは2026年の日本フードサービス市場規模の46.49%のシェアを占めました。マクドナルドカンパニー(日本)株式会社は、2025年12月時点で705店の直営店と2,320店のフランチャイズ店を含む3,025店の日本のハンバーガーレストランを報告しました。この事例は、集中したハンバーガー形態が数千店舗に展開されていることを示し、最大セグメント内で利用可能な営業規模を示しています。既存の基盤により、クイックサービスは確立されたメニューを地域の商圏全体で繰り返すことができ、レストランの利用可能性がその商業的強みの一部となっています。
クラウドキッチンは最も成長が速いセグメントであり、2027年〜2032年にかけて11.5%のCAGRを記録すると予測されています。Wiaasは、マルチブランドのDELISTATION配送専用ゴーストレストラン事業が、ローンチから2025年2月までに累計250万食を提供したと報告しました。2026年7月16日、ローソンはコンビニエンスストアのゴーストレストランサービスを4県に拡大すると発表し、発表済みの店舗数は45都道府県の約1,600店舗となりました。これらのモデルは、配送に特化したレストランブランドと、既存のコンビニエンスストア内の厨房を含む調理能力を結びつけています。ここでの拡大は、ダイニング席を新設するのではなく、既存の厨房能力に配送ブランドを追加することを意味します。



アウトレット別:
独立系のアイデンティティとフランチャイズ拡大独立系アウトレットは2026年の日本フードサービス市場シェアの74.4%を占めました。シェフの向井淳平氏は、2026年4月9日に東京・新宿にリストランテYOLHAを独立開業しました。向井氏はYOLHAを独立開業する前、Creek & Riverの子会社であるChef's valueが運営するレストランCassoloでシェフとして勤務していました。この独立開業において、商業的なリーチは新宿の店舗でYOLHAのアイデンティティを確立することに集中しており、より広いブランドネットワークではなく個々のレストランが拡大の単位となっています。
チェーン系アウトレットは最も成長が速いセグメントであり、2027年〜2032年にかけて10.7%のCAGRが予測されています。カレーハウスCoCo壱番屋は2026年2月時点で118店の直営店と1,087店のフランチャイズ店を含む1,205店の国内アウトレットを有していました。この運営形態は、このチェーンが国内の食客にリーチする方法においてフランチャイズ参加が中心的であることを示しています。ブランドの拡大は、直営店の資産に加えて地域のフランチャイズ運営を活用でき、グループにレストランカバレッジへの複数の経路を与えています。戦略的な優先事項は、ブランドの店舗数が直接運営するレストランをはるかに超えているため、個別に運営される店舗全体で一貫した提供を支援することになります。

ロケーション別:
路面アクセスとホテル契約スタンドアロンレストランはロケーション別で最大のセグメントであり、2026年の収益の76.58%を占めました。てんやは2025年に東京の路面店2店舗を開業し、11月27日に千歳船橋店、12月7日に桜新町店をオープンしました。路面店はダイニングアウトレット自体を目的地とし、事業者が閉鎖された施設内ではなく、その直接の商圏を中心に提供を位置づけることを可能にします。したがって、ロケーションの決定はアクセスの利点だけでなく顧客獲得の負担も伴います。なぜなら、路面店はその特定の場所を選ぶ理由を食客に与えなければならないからです。
宿泊施設は最も成長が速いセグメントであり、2027年〜2032年にかけて11.45%のCAGRを記録すると予測されています。2025年9月30日終了の6ヶ月間において、共立メンテナンスのフードサービス事業の純売上高は前年比13.2%増加し、契約ホテルレストランの増加がいくつかの貢献要因の一つとなりました。この事例は、レストラン契約によりフードサービスプロバイダーがホテル需要に参加できることを示しています。買い手との関係には宿泊施設が含まれるため、プロバイダーはホテルとその食客の両方に適した運営能力が必要です。ホテルレストランの契約が追加されるたびに、1つのレストランでより多くのゲストにサービスすることに依存しない成長への経路が開かれます。
サービスタイプ別:
店内飲食がテイクアウェイの可能性を支える店内飲食はサービスタイプ別で最大のセグメントであり、2026年の収益の43.55%を占めました。王将フードサービスは、2026年3月31日終了の会計年度において、国内直営店売上の76.1%が店内飲食であったと報告しました。同社の店内飲食の分類に、食客がテイクアウェイを追加した混合購入や、レジ入力エラーの売上修正が含まれていました。店内での食事機会は複数の消費場面にまたがる購入を支える可能性があるため、レストランで食べた食事を超えた食事全体の関係が重要です。
テイクアウェイは最も成長が速いセグメントであり、2027年〜2032年にかけて10.35%のCAGRを記録すると予測されています。2026年3月、リクルートの関東、関西、東海調査地域における20〜69歳の就業成人は、レストランのテイクアウト平日ランチの平均予算として1,066円(6.72米ドル)を報告し、2025年の1,016円(6.4米ドル)から増加しました。2026年の調査では、この人口の3.2%が前年比でレストランのテイクアウトランチの頻度が増加したと報告し、2025年調査の3.6%から低下しました。報告された予算の増加は、1回あたりの収益が増えるテイクアウトランチの提供を支持しますが、頻度増加を報告する割合の縮小は、より頻繁な注文のみに基づく拡大の根拠を制限します。
地域分析
関東地方フードサービス市場
関東地方は日本最大のフードサービス地域であり、その都市圏の消費者基盤とビジネス活動の集中に支えられています。東京、神奈川、埼玉、千葉を含む東京都市圏は、2025年に3,698万6,000人の居住者を有していました。この地域は2025年の日本の人口の約30%を占めていました。事業者にとって、この大規模な居住者基盤は、住宅地全体の近隣カバレッジを、時折の訪問者を対象とした目的地型レストランとは別の店舗展開の決定にします。
東京の訪問者構成は、国内需要の規模と国際訪問者の成長ペースの違いを生み出しています。東京は2025年に約5億860万人の訪問者を受け入れ、そのうち約4億8,000万人が日本人訪問者、約2,865万人が外国人訪問者でした。東京では、外国人訪問者数が2024年から15.6%増加したのに対し、同期間の日本人訪問者数の増加は0.1%にとどまりました。この組み合わせは、はるかに大きな国内客層に対してアクセスしやすい提供を維持しながら、より急速に拡大する訪問者グループに向けた国際的な魅力を開発する目的地型レストランを支持します。
京都の観光機会は府全体に広がっており、フードサービスのロケーション決定に単一都市の目的地戦略とは異なる空間的な重点をもたらしています。京都府は2025年に9,147万人の観光客を記録し、そのうち2,868万人が京都市外への訪問でした。[3] 市外でのこの相当な活動は、府内の他の場所にあるレストランにとって対応可能な訪問者層を生み出しています。京都市外への訪問は2019年比138%の水準に達しており、府全体の123%と比較して高く、ただし2024年比では府全体の9%に対して2%の増加にとどまりました。市外のアウトレットは、2019年以降府全体よりも速く成長した層にリーチできますが、その2025年の成長は府全体を下回りました。
規制の枠組みと見通し
この比較は、レストラン事業者の観点から、日本の国家的枠組みと東京・大阪の施設規制を対象としています。2021年6月1日以降、レストランを含むほとんどの食品関連事業者は、HACCPに基づく衛生管理に従うことが義務付けられています。国家的枠組みには日常の衛生記録が含まれており、東京と大阪は簡易営業に対する条件付き規定を含む地域のレストラン設基準を適用しています。したがって、商業的な魅力は、実行可能な施設設計と適用される運営管理を維持する能力を組み合わせることに依存します。
規制テーブル
| 判断要素 | 日本 | 東京 | 大阪 |
|---|---|---|---|
| 主管機関 | 厚生労働省 | 公衆衛生当局 | 大阪市内の許可および検査に関する大阪市健康監視事務所 |
| 主要な法令または方針 | 食品衛生法に基づくHACCPに基づく衛生管理 | 簡易営業に対する条件付き規定を含む食品衛生条例施設基準 | 簡易営業に対する条件付き規定を含む都道府県食品衛生条例施設基準 |
| 商業的影響 | 衛生管理および日常の運営記録 | 施設要件は取り扱う食品と営業形態によって異なる | 施設要件は取り扱う食品と営業形態によって異なる |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||
日本の「中程度」評価は、衛生管理と日常の記録業務の継続的な作業を反映しています。東京の「中程度」評価は施設設計における条件付きの柔軟性を認め、大阪の「中程度」評価は食品安全条件によって制限される同様の柔軟性を反映しています。「変化なし」は、2021年6月1日に施行されたHACCP義務と2026年4月1日に施行された施設基準を反映しており、国の小委員会は2026年7月22日に2018年食品衛生法改正の実施問題を審議しました。より簡易なレストラン営業は設計上の自由度を持てますが、商業的な利益は例外を無制限の免除として扱うのではなく、安全条件を満たすことに依存します。
バリューチェーンの段階
バリューチェーンは、外部の食材供給、内部加工、レストランサービスを比較し、サプライヤーが収益を得て事業者が管理を維持する場所を示しています。NIPPON ACCESSはフードサービス顧客に供給し、レストランチェーン向けに全国規模の冷蔵・冷凍流通ネットワークを設計しています。2026年4月、Skylark Holdings Co. Ltd.は店内厨房作業を軽減するための一次加工のために日本全国に10の中央厨房を運営していました。これらの取り決めは同じ引き渡しを組織する2つの方法を示しており、卸売業者は食材の供給と流通で収益を得る一方、スカイラークは店内厨房作業を軽減するために一次加工をグループ内に保持しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 食材の調達と流通 | NIPPON ACCESSなどの食品卸売業者および物流プロバイダー | 食材の卸売販売 | 温度管理要件と配送リードタイムの調整 | レストランのニーズに合わせた配送時間帯と温度帯のマッチング |
| 中央厨房加工 | Skylark Holdings Co. Ltd.などの統合レストラングループのプロセッサー | 供給されるレストランを通じたグループの食事販売 | 加工食材とアウトレット要件の整合 | メニュー仕様と中央生産スケジュールの調整 |
| レストランの調理とサービス | Skylark Holdings Co. Ltd.などのレストラン事業者 | 調理済み食事の販売 | 残存する店内調理作業 | 調理ニーズに応じた中央厨房とアウトレットのタスク配分 |
| 情報源: Mordor Intelligence | ||||
統合は引き渡しを排除するのではなく、誰が引き渡しを管理するかを変えます。Zensho Holdings Co. Ltd.は、世界規模の事業全体で調達、製造、加工、物流、店舗販売を統合しています。したがって、構造的な選択は外部の専門家を調整するか、関連する活動をレストラングループ内に保持するかの間にあります。さらなる集中は作業を上流にシフトできますが、その価値はレストランのメニュー、加工仕様、配送を整合させ続けることに依存します。
競争環境
市場集中度
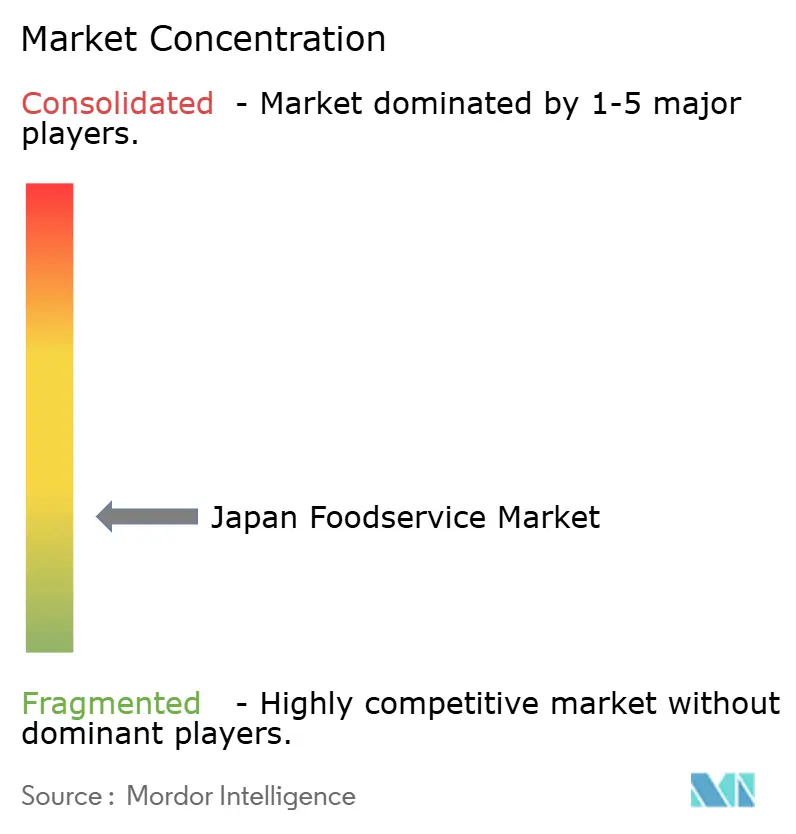
競争は、所有権と運営上の役割が異なる大規模なブランドネットワークと、断片化した独立系の基盤を組み合わせています。Yum! Brands Inc.は2026年9月に中国本土以外のピザハットをLongRange Capitalに売却し、日本の日本ピザハット株式会社は山栄グループの運営会社です。MOS Food Services Inc.は2026年3月時点で国内に1,335店舗を有し、McDonald's Corporationはマスターフランチャイズ契約の下で日本のマクドナルド事業を運営する日本マクドナルドホールディングスを一部所有しています。Zensho Holdings Co. Ltd.はすき家を含むレストランチェーンを管理し、Skylark Holdings Co. Ltd.は2026年3月末時点で海外115店舗を含む3,099店のグループレストランを有し、98.7%が直営です。
スカイラークの2025年度既存店売上高は8%増加し、客数が2%増、平均客単価が6%増となりました。同グループは週末のピーク時間帯に勤務スタッフ時間を2%増加させ、これが座席回転率の改善と既存店売上高の増加に貢献したとしています。この結果は、追加の販売可能能力を可能にする場合にピーク営業時間に労働力を追加することを支持しており、運営上の決定は時間当たりの労働コストだけでなく追加の利用可能な販売能力にも依存します。2025年12月18日、MOS Food Services Inc.はNew Innovationsとのパートナーシップを発表し、将来のモスバーガー店舗運営向けのAI、ロボティクス、デジタルツールを開発することになりました。スカイラークは運営店舗のスタッフ配置を変更した一方、MOSの合意は店舗導入の検討前に開発と検証を置いており、両戦略に運営変革への異なる経路を与えています。
戦略的な課題は、レストランのリーチと個々の店舗における日常業務の管理を組み合わせることです。2026年3月までに、ZenshoのすきやブランドはJapanで2,000店舗を超えました。Zenshoは食品安全を経営上の最優先事項として位置づけています。Zenshoは2026年3月時点で世界に14,947店舗を報告しており、すき家の日本ネットワークははるかに大きなグループの一部です。すき家の2025年の全国閉店は、店舗レベルでの問題がブランド全体の営業をいかに中断させるかを示しています。
日本フードサービス産業リーダー
-
Yum! Brands Inc.
-
MOS Food Services Inc.
-
McDonald's Corporation
-
Zensho Holdings Co. Ltd.
-
Skylark Holdings Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
日本フードサービ市場 このレポートでカバーされる企業
- CKE Restaurants Holdings, Inc.
- Zensho Holdings Co. Ltd.
- Skylark Holdings Co. Ltd.
- Food & Life Companies Ltd.
- Colowide Co. Ltd.
- Toridoll Holdings Corp.
- Starbucks Corporation
- MOS Food Services Inc.
- Komeda Holdings Co. Ltd.
- Kura Sushi Inc.
- Plenus Co. Ltd.
- Domino’s Pizza Enterprises Ltd.
- Yoshinoya Holdings Co. Ltd.
- Yum! Brands Inc.
- Saizeriya Co. Ltd.
- Hotland Holdings Co. Ltd.
- Ringer Hut Co. Ltd.
- McDonald's Corporation
- Papa John's International, Inc.
- Wendy's International, LLC
最近の産業開発事情 日本フードサービ市場
- 2026年10月:Food & Life Companies Ltd.と共立は、水産養殖生産者を支援し静岡を中心とした水産物調達を強化するため、10月1日に三島にFOOD & LIFE KYORITSU MARINEを設立しました。一部のスシローレストランでの養殖ブリの販売は2026年10月から予定されていました。
- 2026年9月:Yum! Brands Inc.は9月1日に中国本土以外のピザハットをLongRange Capitalに売却し、ブランド事業の所有権が変更されました。
- 2026年7月:ローソンは7月16日、コンビニエンスストアのゴーストレストランサービスを4県に拡大すると発表し、発表済みの店舗数は45都道府県の約1,600店舗となりました。
スコープと方法論
セグメンテーション概要
フードサービスタイプ別
| カフェ&バー | 料理ジャンル別 | バー&パブ |
| カフェ | ||
| ジュース・スムージー・デザートバー | ||
| スペシャルティコーヒー&ティーショップ | ||
| クラウドキッチン | ||
| フルサービスレストラン | 料理ジャンル別 | アジア料理 |
| ヨーロッパ料理 | ||
| ラテンアメリカ料理 | ||
| 中東料理 | ||
| 北アメリカ料理 | ||
| その他のフルサービスレストラン料理 | ||
| クイックサービスレストラン | 料理ジャンル別 | ベーカリー |
| バーガー | ||
| アイスクリーム | ||
| 肉料理 | ||
| ピザ | ||
| その他のクイックサービスレストラン料理 |
アウトレット別
| チェーン系アウトレット |
| 独立系アウトレット |
ロケーション別
| レジャー |
| 宿泊 |
| 小売 |
| スタンドアローン |
| 旅行 |
サービスタイプ別
| 店内飲食 |
| テイクアウト |
| デリバリー |
| フードサービスタイプ別 | カフェ&バー | 料理ジャンル別 | バー&パブ |
| カフェ | |||
| ジュース・スムージー・デザートバー | |||
| スペシャルティコーヒー&ティーショップ | |||
| クラウドキッチン | |||
| フルサービスレストラン | 料理ジャンル別 | アジア料理 | |
| ヨーロッパ料理 | |||
| ラテンアメリカ料理 | |||
| 中東料理 | |||
| 北アメリカ料理 | |||
| その他のフルサービスレストラン料理 | |||
| クイックサービスレストラン | 料理ジャンル別 | ベーカリー | |
| バーガー | |||
| アイスクリーム | |||
| 肉料理 | |||
| ピザ | |||
| その他のクイックサービスレストラン料理 | |||
| アウトレット別 | チェーン系アウトレット | ||
| 独立系アウトレット | |||
| ロケーション別 | レジャー | ||
| 宿泊 | |||
| 小売 | |||
| スタンドアローン | |||
| 旅行 | |||
| サービスタイプ別 | 店内飲食 | ||
| テイクアウト | |||
| デリバリー | |||
市場の定義
- フルサービスレストラン - 顧客がテーブルに着席し、サーバーに注文し、テーブルで食事が提供されるフードサービス施設のこと。
- クイックサービスレストラン - 顧客に利便性・スピード・低価格の食事提供を行うフードサービス施設のこと。顧客は通常セルフサービスで自分の食事をテーブルに運ぶ。
- カフェ&バー - アルコール飲料を提供する認可を受けたバー・パブ、軽食・軽飲食を提供するカフェ、スペシャルティティー・コーヒーショップ、デザートバー、スムージーバー、ジュースバーを含むフードサービスビジネスの一形態。
- クラウドキッチン - デリバリーまたはテイクアウト専用の食品調理目的で商業用キッチンを利用するフードサービスビジネスで、店内飲食の顧客はいない。
| キーワード | 定義#テイギ# |
|---|---|
| ビンナガマグロ(アルバコアツナ) | 大西洋・太平洋・インド洋のほか地中海にも分布する世界的に知られる6つの独立した系群に生息するマグロ類の中で最も小型の種の一つ。 |
| アンガスビーフ | スコットランド原産の特定品種の牛に由来する牛肉。「認定アンガスビーフ」品質マークを受けるには米国アンガス協会の認定が必要。 |
| アジア料理 | 中国・インド・韓国・日本・ベンガル・東南アジアなどの文化の料理を提供するレストランのフルサービスの提供を含む。 |
| 平均注文金額 | フードサービス施設において顧客が行ったすべての注文の平均金額。 |
| ベーコン | 豚の背中または脇腹から取れる塩漬けまたは燻製にした肉。 |
| バー&パブ | 施設内でのアルコール飲料の提供が認可された飲酒施設。 |
| ブラックアンガス | 角のない黒毛品種の牛に由来する牛肉。 |
| BRC | 英国小売協会(British Retail Consortium) |
| バーガー | スライスしたバンズまたはロールパンの中に1枚または複数枚の調理済みビーフパティを挟んだサンドイッチ。 |
| カフェ | 各種の清涼飲料(主にコーヒー)と軽食を提供するフードサービス施設。 |
| カフェ&バー | アルコール飲料を提供する認可を受けたバー・パブ、軽食・軽飲食を提供するカフェ、スペシャルティティー・コーヒーショップ、デザートバー、スムージーバー、ジュースバーを含むフードサービスビジネスの一形態。 |
| カプチーノ | 伝統的にダブルエスプレッソ・スチームミルク・スチームミルクフォームを等分で調製するイタリアのコーヒー飲料。 |
| CFIA | カナダ食品検査庁(Canadian Food Inspection Agency) |
| チェーン系アウトレット | ブランドを共有し、複数の拠点で営業し、集中管理と標準化されたビジネス慣行を持つフードサービス施設のこと。 |
| チキンテンダー | 鶏の小胸筋の肉を使用して調理された鶏肉のこと。 |
| クラウドキッチン | デリバリーまたはテイクアウト専用の食品調理目的で商業用キッチンを利用するフードサービスビジネスで、店内飲食の顧客はいない。 |
| カクテル | 単一のスピリッツまたは複数のスピリッツを組み合わせ、ジュース・フレーバーシロップ・トニックウォーター・シュラブ・ビターズなどの他の材料と混ぜたアルコール混合飲料。 |
| 枝豆 | 収穫前に大豆をさやごと茹でて調理した日本の料理。 |
| EFSA | 欧州食品安全機関(European Food Safety Authority) |
| ERS | 米国農務省(USDA)の経済調査サービス(Economic Research Service) |
| エスプレッソ | ショットで提供する濃縮コーヒーの一形態。 |
| ヨーロッパ料理 | イタリア・フランス・ドイツ・イギリス・オランダ・デンマークなどの文化の料理を提供するレストランのフルサービスの提供を含む。 |
| FDA | 食品医薬品局(Food and Drug Administration) |
| フィレミニョン | テンダーロインの細い方の端から取れる肉のカット。 |
| フランクステーキ | 牛の後方四半部の前方にあるフランク部分から取れるビーフステーキのカット。 |
| フードサービス | 家庭外で食事を調理する企業・機関・会社を含む食品産業の一部のこと。レストラン・学校や病院のカフェテリア・ケータリング事業および多くのその他の形式が含まれる。 |
| フランクフルトソーセージ | フランクフルターまたはヴュルストヒェンとも呼ばれ、オーストリアとドイツで人気の高度に味付けされた燻製ソーセージの一種。 |
| FSANZ | 食品基準オーストラリアニュージーランド(Food Standards Australia New Zealand) |
| FSIS | 食品安全検査サービス(Food Safety and Inspection Service) |
| FSSAI | インド食品安全基準局(Food Safety and Standards Authority of India) |
| フルサービスレストラン | 顧客がテーブルに着席し、サーバーに注文し、テーブルで食事が提供されるフードサービス施設のこと。 |
| ゴーストキッチン | クラウドキッチンのこと。 |
| GLA | 総賃貸可能面積(Gross Leasable Area) |
| グルテン | 小麦・ライ麦・スペルト小麦・大麦などの穀物に含まれるタンパク質群。 |
| 穀物肥育牛肉 | 大豆・トウモロコシなどの添加物を補った飼料を与えられた牛に由来する牛肉。穀物肥育牛には太らせるためにより迅速に抗生物質と成長ホルモンが投与されることもある。 |
| 牧草肥育牛肉 | 飼料として草のみを与えられた牛に由来する牛肉。 |
| ハム | 豚の腿から取れる豚肉のこと。 |
| ホレカ(HoReCa) | ホテル・レストラン・カフェ(Hotels, Restaurants and Cafes) |
| 独立系アウトレット | 単一のアウトレットで営業するか、3店舗以下の小規模チェーンとして構成されるフードサービス施設のこと。 |
| ジュース | 果物や野菜に含まれる天然の液体を抽出または絞ることで作られた飲料。 |
| ラテンアメリカ料理 | メキシコ・ブラジル・アルゼンチン・コロンビアなどの文化の料理を提供するレストランのフルサービスの提供を含む。 |
| カフェラテ | エスプレッソ1〜2ショット・スチームミルク・薄いフォームミルクの層で構成されるミルクベースのコーヒー。 |
| レジャー | スポーツアリーナ・動物園・映画館・美術館などのレクリエーション施設の一部として提供されるフードサービスのこと。 |
| 宿泊 | ホテル・モーテル・ゲストハウス・ホリデーホームなどでのフードサービスの提供のこと。 |
| マキアート | 少量のミルク(通常はフォーム状)を加えたエスプレッソコーヒー飲料。 |
| 肉料理 | フライドチキン・ステーキ・リブなど肉が主要な食材となる料理を含む。 |
| 中東料理 | アラビア・レバノン・イラン・イスラエルなどの文化の料理を提供するレストランのフルサービスの提供を含む。 |
| モクテル | ノンアルコールの混合飲料。 |
| モルタデッラ | 細かく刻んだまたは挽いた加熱処理した豚肉で作られ、少なくとも15%の豚脂肪の小角切りを含む大型のイタリアンソーセージまたはランチョンミート。 |
| 北アメリカ料理 | アメリカ・カナダ・カリブ海諸国などの文化の料理を提供するレストランのフルサービスの提供を含む。 |
| パストラミ | 高度に味付けされた燻製ビーフで、通常は薄切りで提供される。 |
| PDO | 原産地呼称保護:特定の場所との関連する特別な特性を持つ特定の食品の生産について公式規則によって認定された地理的地域または特定エリアの名称のこと。 |
| ペパロニ | 硬化肉から作られるアメリカ産の辛口サラミの一種。 |
| ピザ | 通常、平らにしたパン生地にトマトとチーズを含む風味豊かな具材を広げ、しばしば他のトッピングを加えて焼いた料理。 |
| プライマルカット | 食肉の主要な部位区分のこと。 |
| クイックサービスレストラン | 顧客に利便性・スピード・低価格の食事提供を行うフードサービス施設のこと。顧客は通常セルフサービスで自分の食事をテーブルに運ぶ。 |
| 小売 | モール・ショッピングコンプレックスまたは商業用不動産ビル内にあり、他のビジネスも営業しているフードサービスアウトレットのこと。 |
| サラミ | 発酵・乾燥させた肉で作られた硬化ソーセージ。 |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種。一般的に健康に良くないとされている。 |
| ソーセージ | 細かく刻んで味付けした肉で作られた肉製品で、生・燻製・ピクルス状態のものがあり、通常はケーシングに詰められる。 |
| 帆立貝 | 二枚の肋状の殻を持つ軟体動物の食用貝類。 |
| セイタン | 小麦グルテンから作られる植物性肉代替品。 |
| セルフサービスキオスク | 顧客がキオスクで自分自身の注文を行い支払う自己注文型の販売時点管理(POS)システムで、完全に非接触かつ摩擦のないサービスを実現するもの。 |
| スムージー | すべての食材を容器に入れて一緒に処理し、果肉を取り除かずに作る飲料。 |
| スペシャルティコーヒー&ティーショップ | 各種のティーまたはコーヒーのみを提供するフードサービス施設のこと。 |
| スタンドアローン | 他のビジネスと接続されていない独立したインフラ設備を持つレストランのこと。 |
| 寿司 | 酢飯(通常少量の砂糖と塩が加えられる)に海鮮(多くは生)・野菜など様々な食材を合わせた日本料理。 |
| 旅行 | 機内食・長距離列車での食事・クルーズ船でのフードサービスなどのフードサービスの提供のこと。 |
| バーチャルキッチン | クラウドキッチンのこと。 |
| 和牛 | 高度に霜降りの入った肉として珍重される黒毛または赤毛の日本の牛4種のいずれかの品種に由来する牛肉。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復的なプロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模の推定は名目値で行われます。平均注文金額にはインフレが考慮され、各国の予測インフレ率に基づいて予測されます。
- ステップ3:検証と確定: この重要なステップでは、調査対象市場の一次調査専門家の広範なネットワークを通じて、すべての市場数値・変数・アナリストの判断が検証されます。回答者は調査対象市場の全体像を把握するために、様々なレベルと職能から選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース&サブスクリプションプラットフォーム




