
市場概要
| 調査期間 | 2019 - 2030 |
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 62.98 十億米ドル |
| 市場規模 (2030) | 99.15 十億米ドル |
| CAGR (2025 - 2030) | 9.50% |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 |
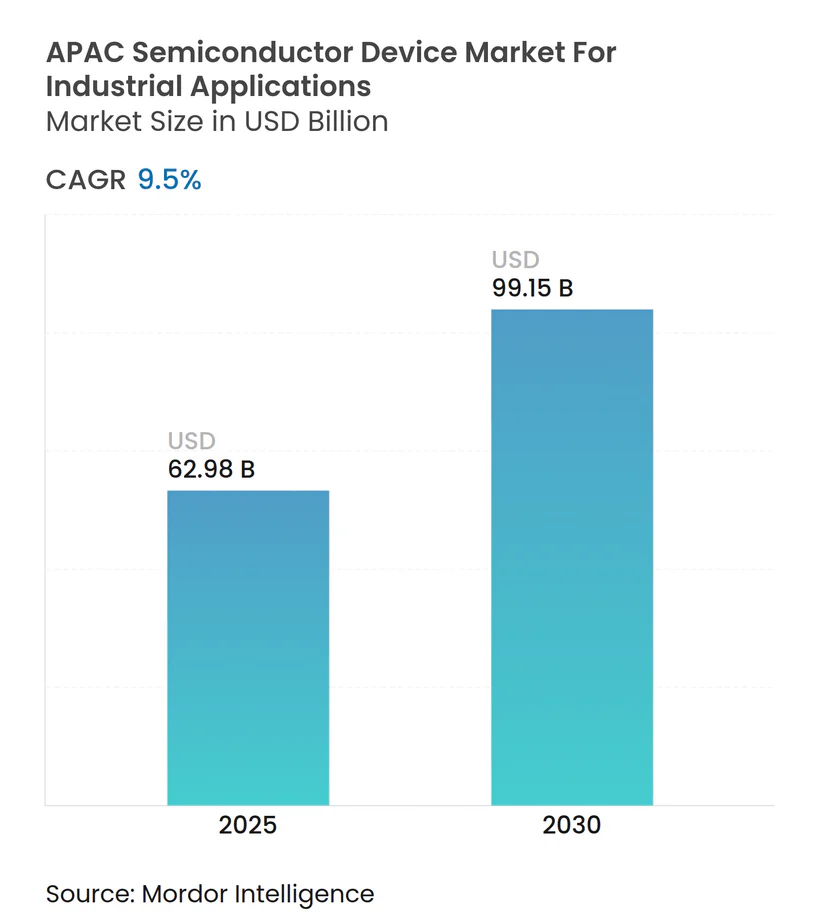
Mordor Intelligenceによるアジア太平洋地域の産業用途向け半導体デバイス市場の分析
アジア太平洋地域の産業用途向け半導体デバイス市場は、2025年の629億8,000万USDから2030年には991億5,000万USDへと、予測期間(2025年~2030年)においてCAGR 9.5%で成長すると予測されています。
- アジア太平洋地域の産業用途向け半導体デバイス市場は、人工知能(AI)、自動運転、モノのインターネット(IoT)、5Gなどの新興技術における半導体材料への需要増大、主要プレーヤー間の競争、および研究開発への継続的な投資に支えられ、予測期間中も堅調な成長を続けると見込まれています。
- インダストリー4.0は、企業が製品を製造する方法を変革しています。インダストリー4.0とは、物理的な世界を感知・予測・相互作用し、生産を支援するリアルタイムの意思決定を行うよう設計された、スマートかつ接続された生産システムを指します。製造業においては、生産性、エネルギー効率、および持続可能性を向上させる可能性を持っています。
- インダストリー4.0の最も重要な構成要素の一つが、産業用モノのインターネット(IIoT)です。これは、産業分野および産業用途におけるIoTの拡張と活用を指します。IIoTのために半導体が提供する中核的な基盤能力には、センシング、接続性、およびコンピューティングが含まれます。例えば、IIoTの文脈では、センサーが設備、資産、システム、および全体的なパフォーマンスを監視するためにさまざまな産業で広く使用されています。
- 産業用ロボットは、その機能のために重要な情報を取得する高度なセンサーを必要とします。センサーは半導体処理ユニットを使用して、画像、赤外線、音声などの外部情報と、温度、湿度、動き、位置などの内部データを収集することができます。今日、多くの産業用ロボットには3Dビジョンシステムが搭載されており、通常は複数のカメラまたは1台以上のレーザー変位センサーで構成されています。
- 例えば、2023年5月、Agile Analogは、電源管理、PVTセンシング、スリープ管理を含むデジタルラップドアナログIPサブシステムを開発し、SoCの設計および統合作業を削減しました。デジタル設計フローとIPブロックにより、異なるアプリケーション向けの設計の再利用とカスタマイズが容易になります。
アジア太平洋地域の産業用途向け半導体デバイス市場のインサイトとトレンド
インダストリー4.0への投資が自動化需要を牽引
- アジア太平洋地域の各国は、インダストリー4.0への移行において主導的な地位を占めています。シンガポールのスマートネーション構想および将来経済委員会の取り組み、インドネシアの「2020年デジタルビジョン」、「タイランド4.0」構想、ベトナム政府のインダストリー4.0推進策など、アジア太平洋地域においてデジタル経済とインダストリー4.0への注目が高まる重要な取り組みが相次いでおり、製造活動の活性化が図られています。これにより、産業用途向け半導体デバイス市場の拡大余地が広がっています。
- 導入が見込まれるインダストリー4.0の技術には、機械間通信(M2M)、監視制御・データ取得(SCADA)、設備総合効率、カスタマイズされた自動化システム設計、多品種少量生産設計、プロセストレーサビリティおよびトラッキングシステム、遠隔監視および自動レポート、生産フロアの安全・セキュリティ、マシンビジョン検査システムなどが含まれます。
- 韓国の民間・公共部門は、2022年までに最新のデジタル・分析技術を活用するスマートファクトリーの数を30,000以上に増やすことで合意しています。韓国の産業通商資源部(MOTIE)は、中小企業がスマート製造技術を導入・拡大するための政府支援の方針を改めて確認しており、これによりアジア太平洋地域の産業用途向け半導体デバイス市場が牽引されています。
- さらに、日本政府はドイツ政府の「インダストリー4.0」プログラムに呼応して「コネクテッドインダストリーズ」を発表しており、新たな製造革命に向けた機運が高まっています。デジタル化、生産技術の高度化、ロボティクスなどの技術進歩により、製造業における効率向上を目指したスマートファクトリーへの移行が加速しています。

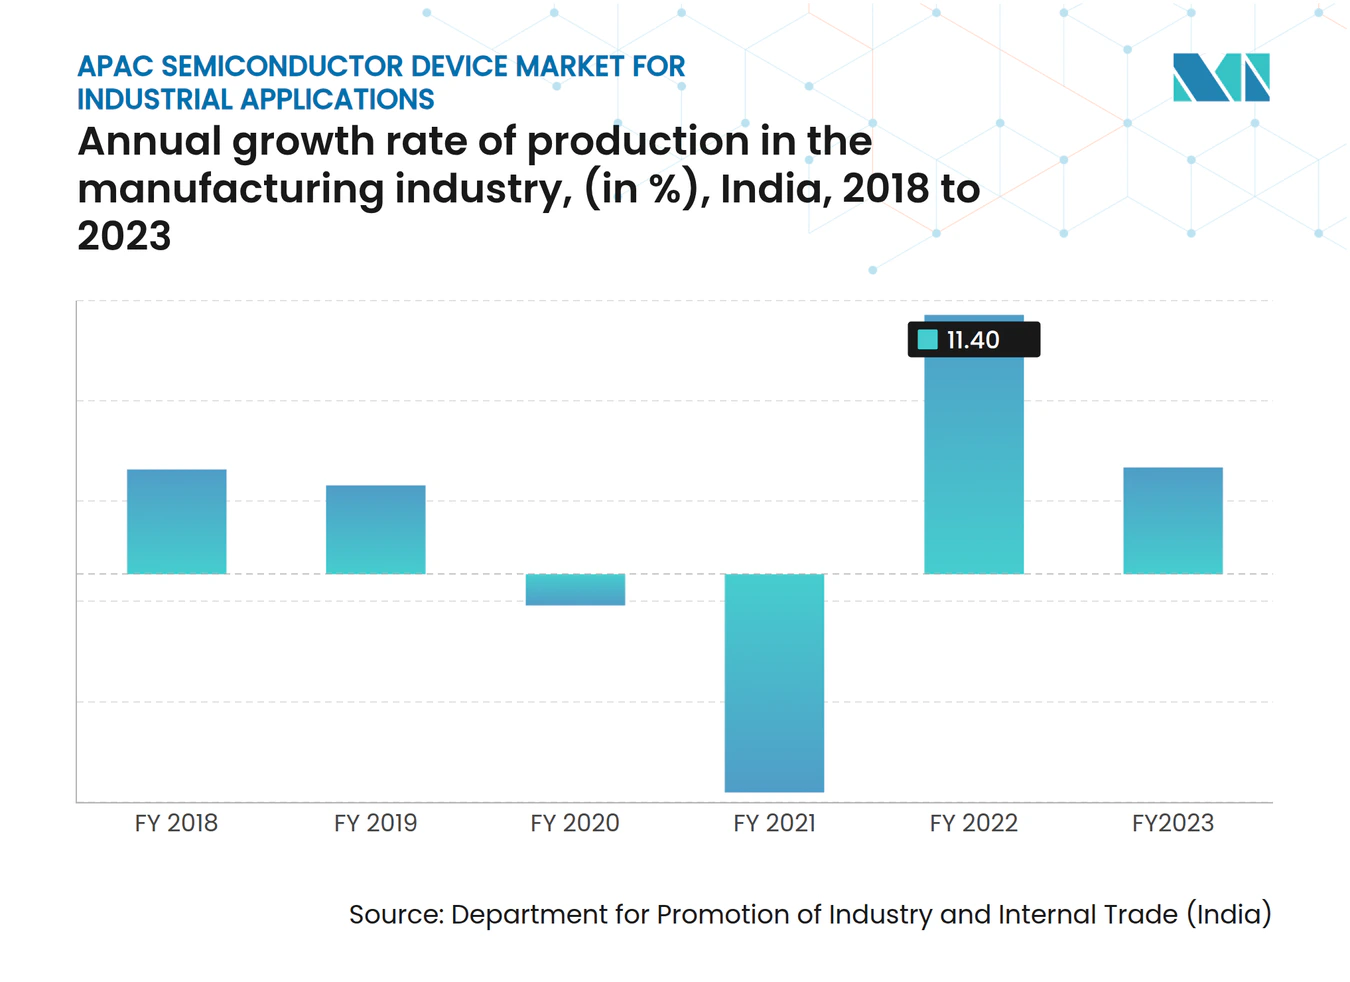
中国が大きなシェアを占める見込み
GSMAの「モバイルエコノミー2021」レポートによると、中国地域では現在9億9,000万人以上がモバイルインターネットサービスを利用しており、2025年までにさらに2億人が追加されると予測されています。食料品購入はオンラインショッピングにおける新たな新興トレンドです。中国では、賃金水準が(過去10年間で賃金が上昇したものの、欧州諸国や北米と比較して)依然として低いにもかかわらず、自動化が急速に進んでおり、この傾向は今後10年間も継続し、自動化をさらに加速させると予想されています。これにより、アジア太平洋地域の産業用途向け半導体デバイス市場が牽引されています。
さらに、ドイツのインダストリー4.0に一部触発された政府の野心的な「中国製造2025」構想は、製造分野における国の競争力強化を目指しています。2015年5月に発表されたこの10カ年計画は、産業をグローバルバリューチェーンの中高端へと移行させ、複数の先進製造クラスターを育成するための政府の取り組みです。工業化の進展により、半導体を搭載した無人搬送車(AGV)や自律移動ロボット(AMR)などの自動化ソリューションの市場が拡大します。これにより、コスト削減、スペース最適化、複雑な製造オペレーション、および納品スピードが、産業用途向け半導体デバイス市場の需要を牽引する主要な要因となります。
深圳を拠点とするSyrius Roboticsなどのスタートアップ企業は、ラストワンマイル配送のさらなるテストと最適化のために、自律移動ロボットを構築してJDロジスティクスの2つのモデル倉庫に統合しています。自動マテリアルハンドリング(AMH)システムは、スループットの向上、倉庫、および物流センターの拡大とともに、製造業からの需要が見込まれています。電子商取引および小売市場における需要急増の影響を直接的または間接的に受けるセグメントは、国内における半導体デバイスの需要を押し上げると予想されています。
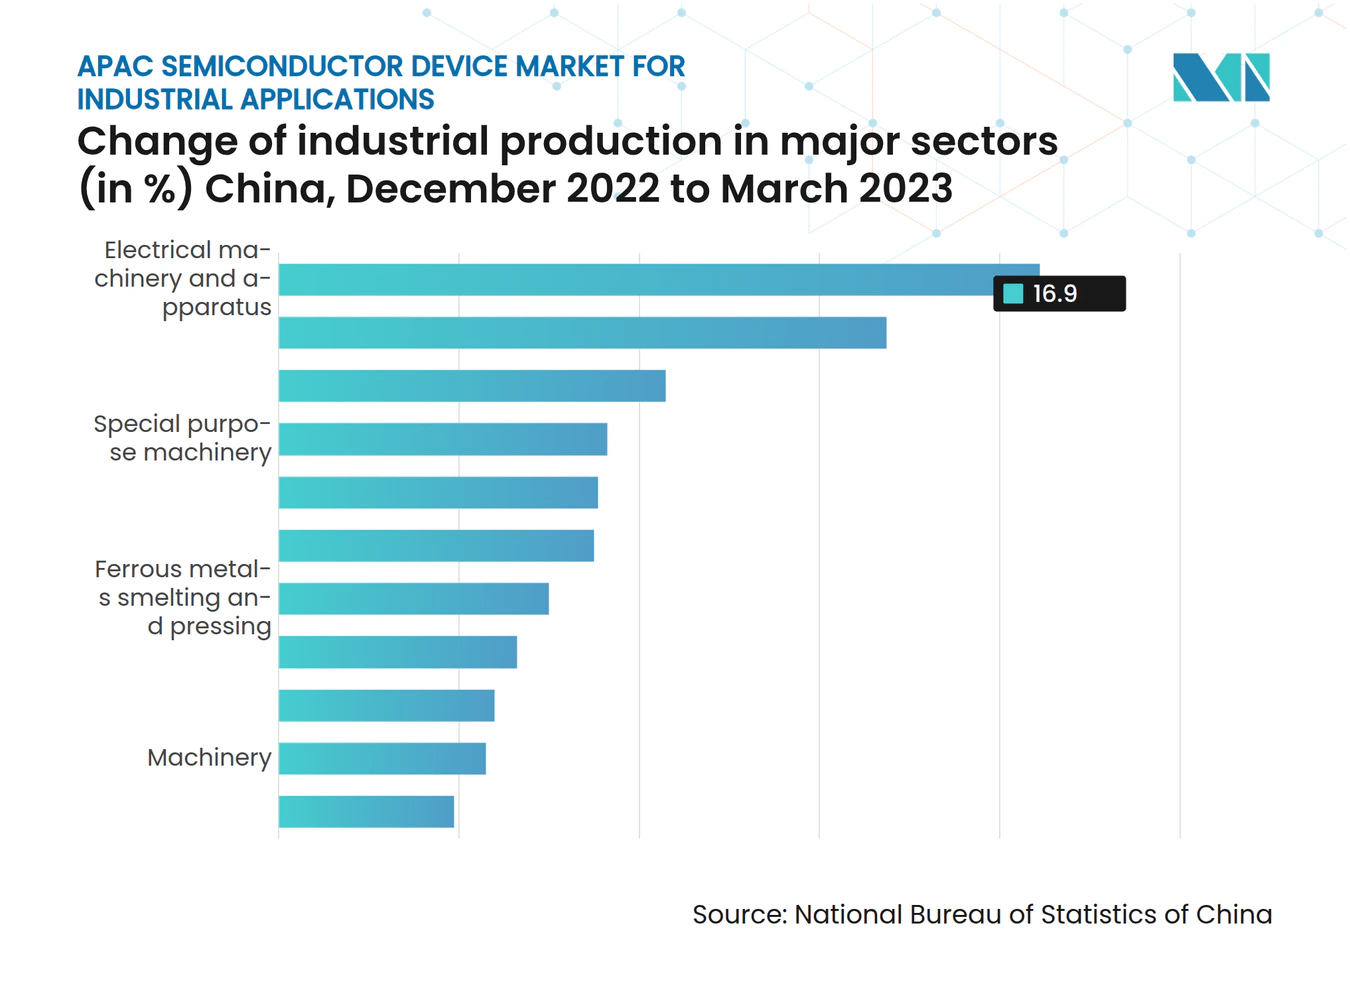
国家統計局の調査データによると、中国は世界最大の産業用ロボット市場となっており、過去8年間で著しい成長を遂げており、この傾向は継続しています。中国の産業用ロボット産業は現在、世界市場の44%を占めており、今後も成長が続くと予想されています。
競合状況
市場集中度
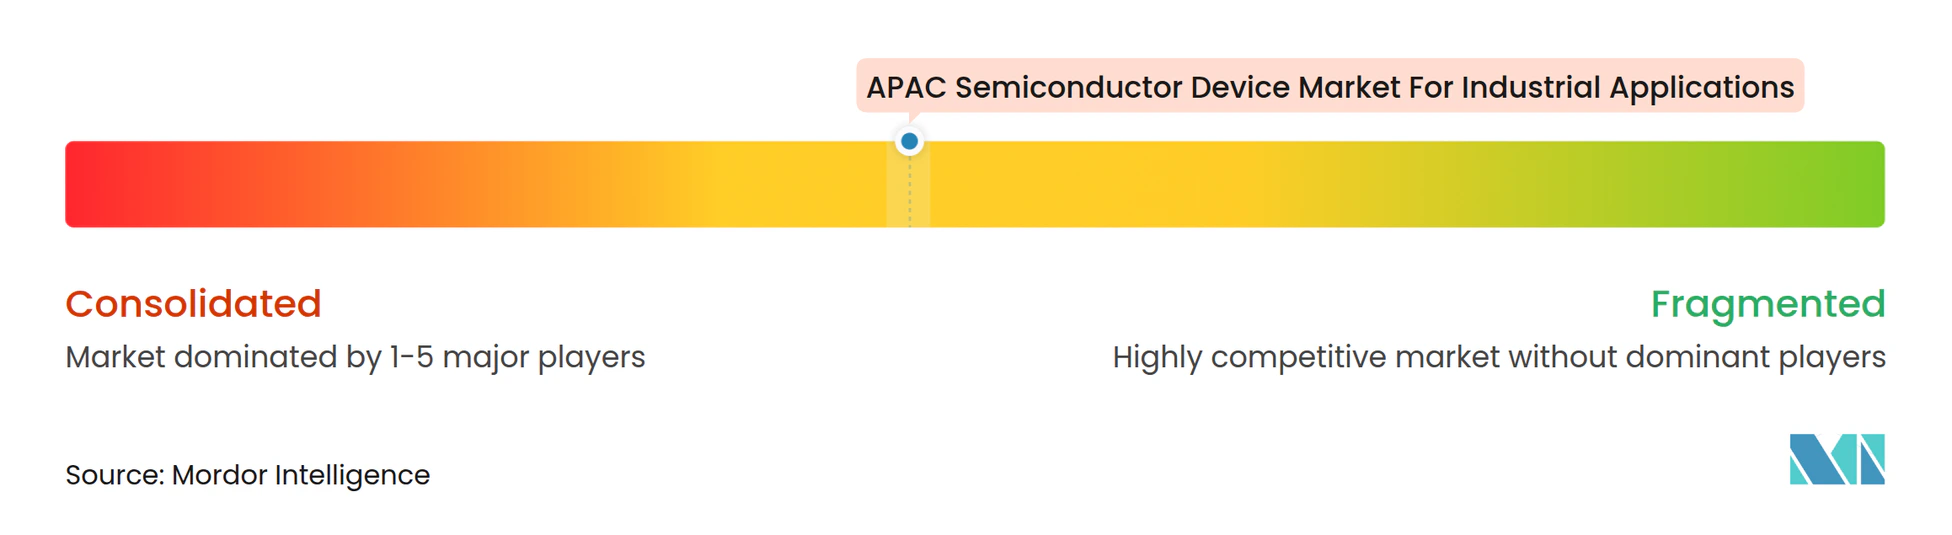
アジア太平洋地域の産業用途向け半導体デバイス市場は、統合の進展、技術革新、および地政学的状況とともに変動しています。Intel Corporation、Nvidia Corporation、Kyocera Corporation、Qualcomm Technologies Inc.、STMicroelectronics NVなどの大手市場参加者の存在により、市場浸透度も高い水準にあります。
- 2022年8月:先進半導体ソリューションのサプライヤーであるRenesas Electronics Corporationは、小型フットプリントで低損失を実現する新世代のSi-IGBTの開発を発表しました。次世代電気自動車(EV)インバーター向けに設計されたAE5世代IGBTは、日本の那珂工場にあるRenesas の200mmおよび300mmウェーハラインで2023年上半期から量産が開始される予定です。
- 2022年7月:先進メモリ技術のグローバルイノベーターであるSamsung Electronics Co., Ltd.は、先駆的なSmartSSDの第2世代の開発に成功したと発表しました。SmartSSDは、大量のデータ処理を必要とするAI、機械学習、5G/6Gなどの次世代技術の成長とともに、ますます重要な役割を果たしています。
アジア太平洋地域の産業用途向け半導体デバイス市場のリーダー企業
-
Nvidia Corporation
-
Intel Corporation
-
Kyocera Corporation
-
Qualcomm Incorporated
-
STMicroelectronics NV
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2024年5月:SK Hynixは、モバイルデバイス(特にスマートフォン)のオンデバイスAIアプリケーション向けに特化して設計された最先端ソリューション「ZUFS 4.0」を発表しました。同社はZUFS 4.0をフラッグシップ製品として位置づけており、NANDセグメントにおけるAIメモリでのリーダーシップを強固にするだけでなく、HBMに見られるような高速DRAMでの成功をさらに活用することを期待しています。
- 2024年3月:Toshiba Corporationは、先進クラス32ビットマイクロコントローラのTXZ+ファミリー内のM4Kグループに8つの新製品を追加しました。これらのマイクロコントローラはFPU搭載のCortex-M4コアを採用しています。最新の追加製品は4種類のパッケージタイプで提供され、Toshibaの従来の最大容量256KBから大幅に向上した512KB/1MBのフラッシュメモリ容量を誇ります。また、RAM容量もシリーズ全体で24KBから64KBに増強されています。
アジア太平洋地域の産業用途向け半導体デバイス市場レポートの調査範囲
本調査は、産業向け半導体デバイス市場を収益の観点から分析しています。調査範囲として、本レポートは市場規模の算出にディスクリート半導体、センサー、集積回路などのデバイスを含み、受動部品などその他のデバイスは調査対象外としています。また、主要プレーヤーの活動、現在の戦略、最近の動向、および製品ラインアップについても取り上げています。
アジア太平洋地域の産業用途向け半導体デバイス市場は、デバイスタイプ別(ディスクリート半導体、オプトエレクトロニクス、センサー、集積回路(アナログ、ロジック、メモリ、マイクロ(マイクロプロセッサ、マイクロコントローラ、デジタルシグナルプロセッサ))および国別(中国、インド、日本、その他のアジア太平洋地域)に区分されています。市場規模および予測は、上記すべてのセグメントについて金額ベース(USD)で提供されています。
デバイスタイプ別
| ディスクリート半導体 | ||
| オプトエレクトロニクス | ||
| センサー | ||
| 集積回路 | アナログ | |
| ロジック | ||
| メモリ | ||
| マイクロ | マイクロプロセッサ(MPU) | |
| マイクロコントローラ(MCU) | ||
| デジタルシグナルプロセッサ | ||
| デバイスタイプ別 | ディスクリート半導体 | ||
| オプトエレクトロニクス | |||
| センサー | |||
| 集積回路 | アナログ | ||
| ロジック | |||
| メモリ | |||
| マイクロ | マイクロプロセッサ(MPU) | ||
| マイクロコントローラ(MCU) | |||
| デジタルシグナルプロセッサ | |||
レポートで回答される主要な質問
アジア太平洋地域の産業用途向け半導体デバイス市場の規模はどのくらいですか?
アジア太平洋地域の産業用途向け半導体デバイス市場の規模は、2025年に629億8,000万USDに達し、2030年までにCAGR 9.5%で991億5,000万USDに成長すると予測されています。
アジア太平洋地域の産業用途向け半導体デバイス市場の現在の規模はどのくらいですか?
2025年、アジア太平洋地域の産業用途向け半導体デバイス市場の規模は629億8,000万USDに達すると予測されています。
アジア太平洋地域の産業用途向け半導体デバイス市場の主要プレーヤーは誰ですか?
Nvidia Corporation、Intel Corporation、Kyocera Corporation、Qualcomm IncorporatedおよびSTMicroelectronics NVが、アジア太平洋地域の産業用途向け半導体デバイス市場で事業を展開する主要企業です。
本アジア太平洋地域の産業用途向け半導体デバイス市場レポートはどの年を対象としており、2024年の市場規模はどのくらいでしたか?
2024年、アジア太平洋地域の産業用途向け半導体デバイス市場の規模は570億USDと推定されました。本レポートは、アジア太平洋地域の産業用途向け半導体デバイス市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、2025年、2026年、2027年、2028年、2029年、2030年の市場規模予測も提供しています。
apac産業用途向け半導体デバイス 業界レポート
2026年の統計 apac産業用途向け半導体デバイス 市場シェア、規模、収益成長率(Mordor Intelligence™業界レポート作成) apac産業用途向け半導体デバイス 分析には、2026年から2031年までの市場予測見通しと歴史的概要が含まれています。この業界分析のサンプルを無料のレポートPDFとしてダウンロードしてください。