
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
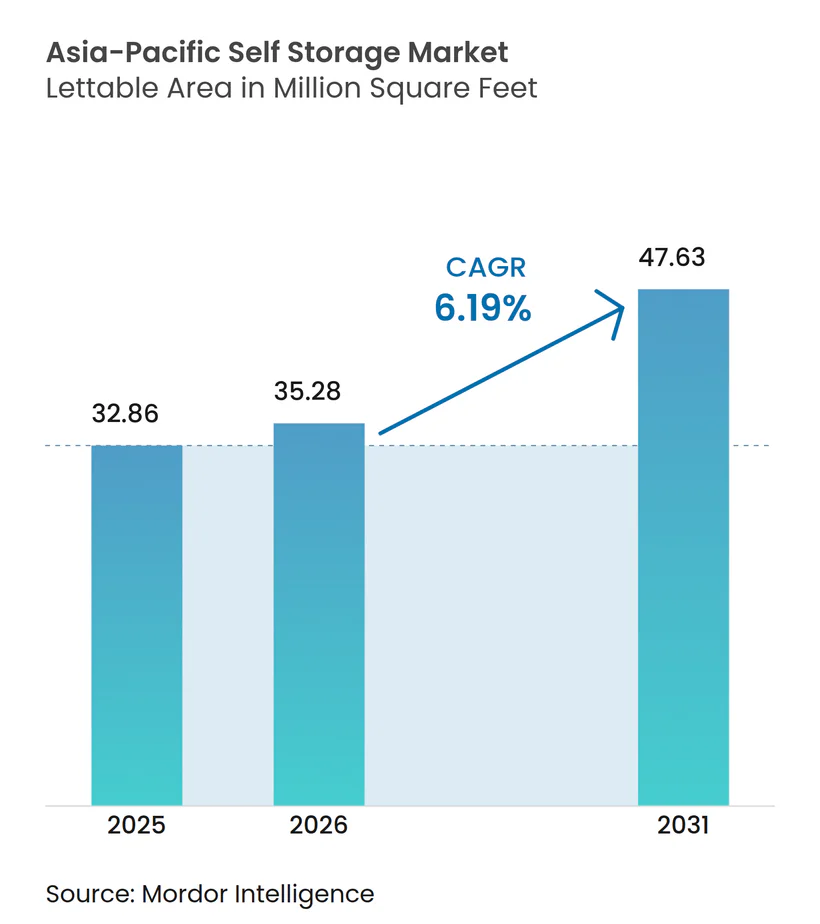
| 基準年の市場規模 (2025) | 32.86 百万平方フィート |
| 市場取引高 (2026) | 35.28 百万平方フィート |
| 市場取引高 (2031) | 47.63 百万平方フィート |
| 成長率 (2026 - 2031) | 6.19 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋セルフストレージ市場分析
アジア太平洋セルフストレージ市場規模は、2025年の3,286万平方フィートから2026年には3,528万平方フィートに成長し、2026年〜2031年の期間においてCAGR 6.19%で2031年までに4,763万平方フィートに達すると予測されています。都市部の住宅では、ますます狭くなるアパートに対して記録的なプレミアムが支払われており、住民は季節用品、趣味の道具、家宝の家具などを外部のロッカーに移しています。中小企業、特に越境オンライン販売業者は、ラストマイルハブ近くの保管拠点をクラウドコンピューティングに匹敵する運営費として捉えるようになっています。資金力のある投資家は、空き工業用フロアを管理型保管スイートに転換することで競争環境を再編し、建設期間を短縮し、防火安全基準を標準化しています。スマートロックから動的価格設定に至るテクノロジーの導入により、事業者は労働コストを削減しながら平方フィートあたりの収益を向上させることができ、これが個人・法人テナントの双方を引き付けています。構造的な需要と規律ある新規供給の組み合わせが、地価の高騰にもかかわらず主要都市における安定した稼働率を支えています。
主要レポートのポイント
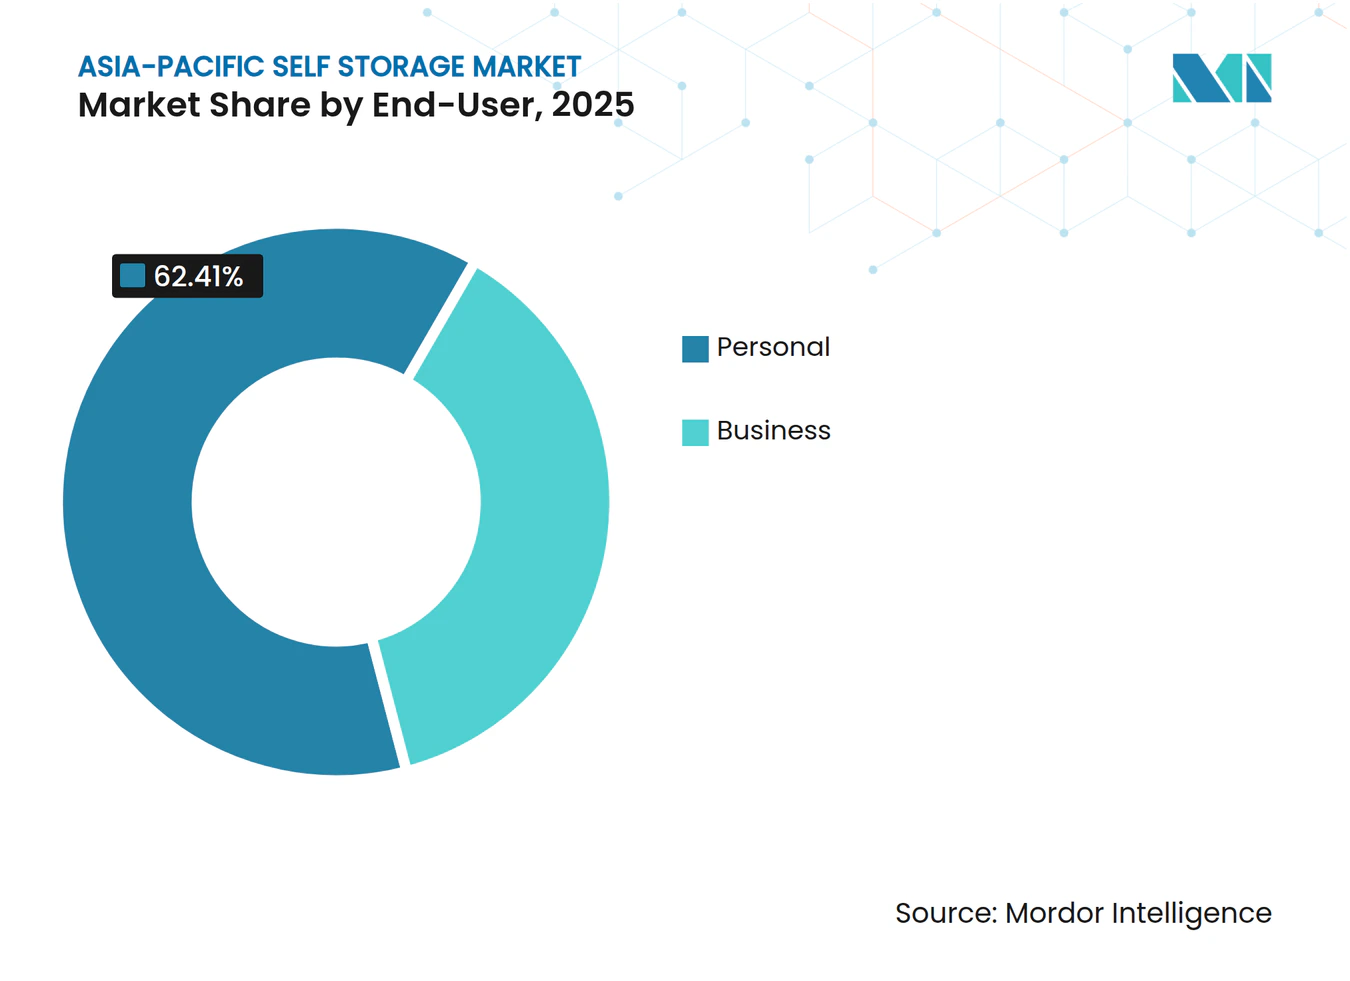
- エンドユーザー別では、個人顧客が2025年に62.41%のシェアでトップとなり、法人セグメントは2031年までにCAGR 6.72%で拡大する見込みです。
- 保管サイズ別では、40平方フィート超の大型ユニットが2025年のアジア太平洋セルフストレージ市場シェアの48.37%を占め、小・中型ユニットは2031年まで年率6.43%で成長しています。
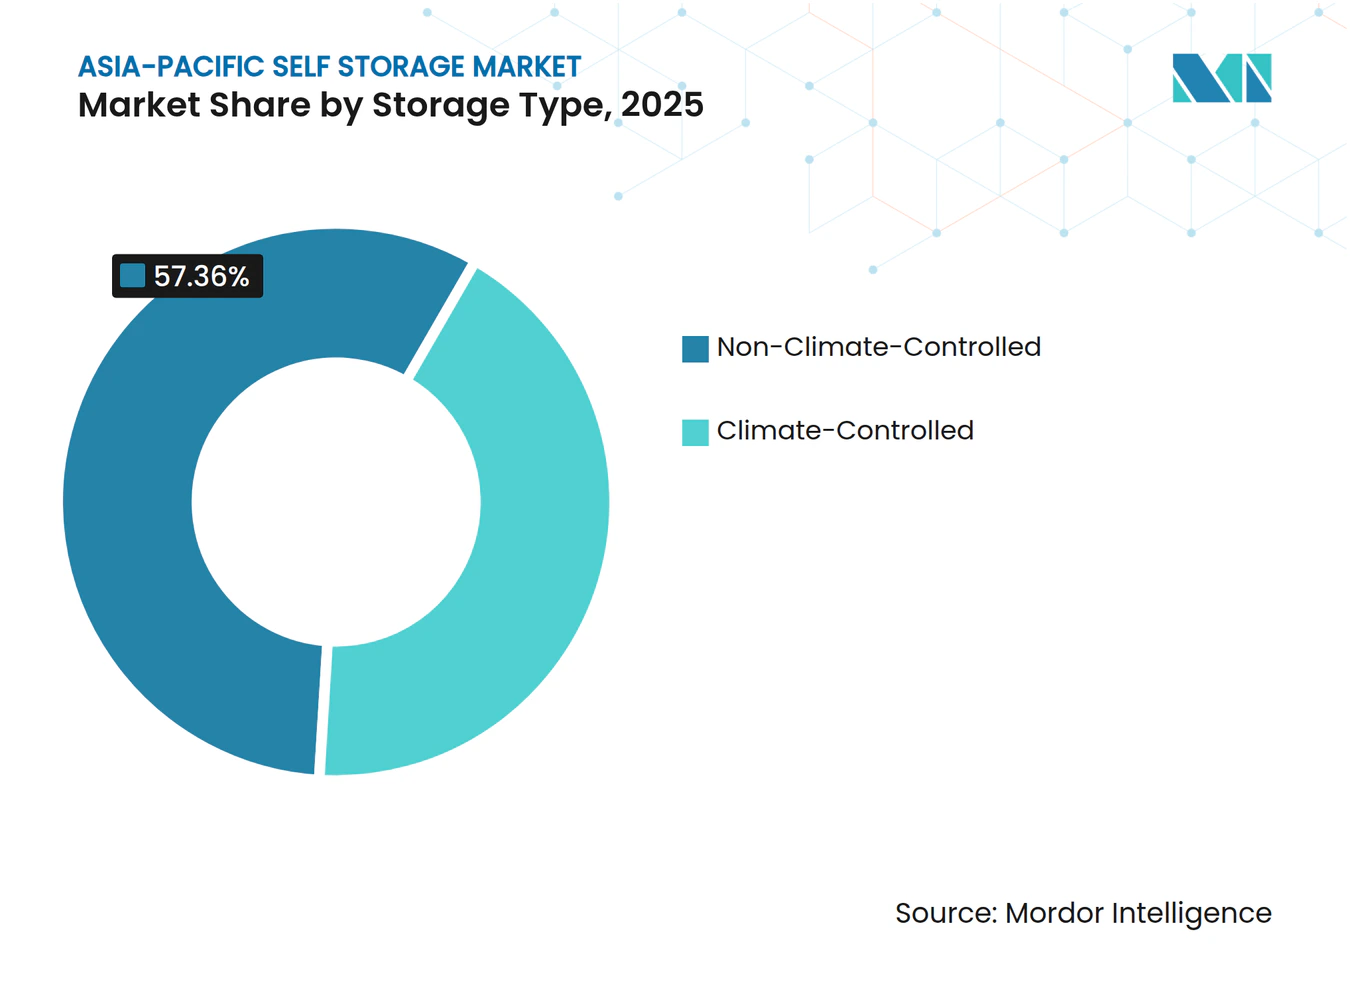
- 保管タイプ別では、非温度管理型スペースが2025年のアジア太平洋セルフストレージ市場規模の57.36%を占めていますが、温度管理型ユニットは2026年〜2031年の間にCAGR 7.02%で成長すると予測されています。
- 所有形態別では、所有施設が2025年のアジア太平洋セルフストレージ市場規模の55.13%を占めていますが、賃貸物件は2031年まで7.11%というより高い成長軌道を記録しています。
- 地域別では、日本が2025年に27.39%のシェアを占め、中国が2031年までのCAGR 6.54%という最も速い予測成長率を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市住宅の高密度化とアパート面積の縮小 | +1.8% | 香港、シンガポール、東京、ソウル、上海 | 長期(4年以上) |
| 中小企業の越境Eコマース物流の爆発的成長 | +1.5% | シンガポール、マレーシア、タイ、ベトナム、インドネシア、フィリピン | 中期(2〜4年) |
| 工業施設から保管施設への転換に流入する機関投資家資本 | +1.2% | 日本、シンガポール、オーストラリア、中国ティア1都市 | 中期(2〜4年) |
| フレキシブルワークとハイブリッドホームオフィス設置の台頭 | +0.9% | シンガポール、香港、シドニー、東京 | 短期(2年以内) |
| 老朽化した工業用ストックの適応的再利用に対する政府のインセンティブ | +0.7% | シンガポール、日本、中国パイロット都市 | 長期(4年以上) |
| 温度管理型特殊保管への需要の高まり | +0.6% | シンガポール、香港、日本、中国、マレーシア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市住宅の高密度化とアパート面積の縮小
アジア太平洋主要都市の中央値床面積は過去10年間で10〜15%縮小し、価格対所得倍率は2024年に香港で25倍、深圳で32倍に達し、住民は居住可能なスペースを取り戻すために外部ロッカーを借りるほかない状況となっています。[1] 都市計画機関は引き続き、ユニットの広さよりもユニット数を最大化する高密度タワーを優先しており、家庭の所有物とアパートの収容能力との間の長期的なミスマッチを固定化しています。東京とシンガポールのデベロッパーは、保管権が付帯するユニットの販売価格上昇を見込んで、新築コンドミニアムに保管用地下室を組み込んでいます。個人の居住空間がさらに縮小するにつれ、外部ロッカーへの需要はほぼ1対1の比率で拡大し、新施設がオープンしても稼働率を高水準に保っています。この構造的トレンドは、アジア太平洋セルフストレージ市場の長期成長に対して最大の押し上げ効果をもたらしています。
中小企業の越境Eコマース物流の爆発的成長
東南アジアのオンライン販売は2025年に3,000億米ドルに達し、現地物流を活用した販売業者はフラッシュセール時に最大14倍の売上を記録しました。これは翌日配送がコンバージョン率を向上させるためです。中小企業は複数年の倉庫リースを正当化できないため、販促サイクルに合わせてスケールできる24時間アクセス可能なモジュール型保管ユニットを選択しています。ベトナムでは、プレミアム施設の法人テナントの40%が、上流の変動性を管理するためのバッファー在庫を保有する越境販売業者です。事業者はローディングドック、荷物のピック&パックゾーン、営業時間内のコンシェルジュサービスを提供することで、これらのクライアントからの収益シェアを深めています。このセグメントの好調なパフォーマンスは、中期的にアジア太平洋セルフストレージ市場に大きな押し上げ効果をもたらしています。
工業施設から保管施設への転換に流入する機関投資家資本
Brookfield Asset ManagementとGICは2025年にNational Storage REITを67億豪ドル(44億米ドル)で買収しました。これは同地域で過去最大のセルフストレージ取引であり、年金基金がこのアセットクラスをインフレ連動キャッシュフローを持つインフラ類似資産として捉えていることを証明しました。[2] CapitaLand Investmentは同年、新規建設リターンを200〜300ベーシスポイント上回る利回りに引き付けられ、シンガポールと日本の老朽化した工業用フロアを転換するための三者合弁事業を設立しました。[3] シンガポールの規制当局はビジネス1ゾーンにおける新規セルフストレージ許可の一時停止を解除し、転換可能な40万平方メートルを開放しました。機関投資家の規律により、統一された安全基準とエンタープライズグレードのテクノロジーが導入され、小規模競合他社の参入障壁が高まり、市場統合が加速しています。より多くのブラウンフィールド資産が転換されるにつれ、新規供給が新規建設プロジェクトよりも速く主要サブマーケットに参入できるようになり、アジア太平洋セルフストレージ市場の供給が平準化されています。
フレキシブルワークとハイブリッドホームオフィス設置の台頭
アジア太平洋地域の従業員の4人に3人がハイブリッド勤務形態を依然として好んでおり、家庭では恒久的なデスクスペースの確保が求められています。部屋がすでに手狭な状況で、住民は使用頻度の低い物品を外部ロッカーに移し、居住スペースをオフィスとして兼用しています。事業者は現在、フリーランサーが静かな作業スペースとして利用できるよう、温度管理型ユニットにコンセントとWi-Fiを設置しています。Work+Storeのシンガポール施設は、法律専門家向けの文書セキュリティユニットと並んでプレミアムワインセラーを提供し、デュアルユース需要を収益化しています。郵便物の取り扱いや荷物の受け取りなどの付帯サービスにより付帯率が向上し、平方フィートあたりの収益が増加しています。成長の勢いは前半に集中していますが、ハイブリッドモデルはアジア太平洋セルフストレージ市場における法人テナントの浸透率を恒久的に引き上げています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 適切な都市用地の希少性と価格高騰 | -1.1% | 香港、シンガポール、東京、シドニー、上海 | 長期(4年以上) |
| ゾーニング、防火安全、危険物規制のパッチワーク | -0.8% | シンガポール、香港、日本、中国 | 中期(2〜4年) |
| 新興市場における消費者認知の低さと文化的抵抗 | -0.5% | インドネシア、フィリピン、マレーシア、ベトナム、タイ(バンコク郊外) | 長期(4年以上) |
| オンデマンドモバイルストレージおよびホームオーガナイゼーション技術との競争激化 | -0.3% | シンガポール、香港、日本、中国ティア1都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
適切な都市用地の希少性と価格高騰
シンガポールの工業用スペースは2024年に89%の稼働率となり、保管施設に転換可能な数少ない物件に対して入札者が記録的なプレミアムを支払う状況となっており、賃貸利回りが機関投資家の目標リターンを下回る水準に圧縮されています。香港も同様の逼迫状況にあります。2024年に保管施設適合の3区画が競売にかけられ、落札価格は1平方フィートあたり15,000香港ドル(1,920米ドル)を超え、これは施設の稼働率が95%超かつ現在の平均賃料より30%高い水準でなければ採算が取れない価格です。東京の都心部では住宅用地への新規セルフストレージが大部分禁止されているため、事業者は地方都市を追いかけていますが、ドライブ時間が長くなることでアジア太平洋セルフストレージ市場を支える利便性プレミアムが損なわれています。中国はより広大な土地を提供していますが、地方の計画当局が製造業パークを優先するため、セルフストレージの申請者は任意承認を得るまでに数ヶ月待たされます。用地供給の逼迫は、需要が堅調なままであっても最も高価な都市圏でのユニット展開を遅らせ、ベースライン成長から1.1パーセントポイントを差し引いています。
ゾーニング、防火安全、危険物規制のパッチワーク
シンガポール民間防衛部隊の防火規程2023は、スプリンクラーの後付け設置、2時間耐火壁、非常用照明を義務付けており、建設コストを2023年以前の基準と比べて約20〜25%押し上げています。[4] 香港は2016年の牛頭角火災後に同様の区画制限を課し、非適合施設の15%を閉鎖しました。これにより供給は集約されましたが、新規参入者はより多くの資本予算を負担することになりました。日本は危険物に関する都道府県規則の上に国の建築法規を重ねているため、複数地域にまたがるチェーンは異なる承認経路と書類手続きの期間に対応しなければなりません。中国はさらに監督が分散しており、各省の消防局がスプリンクラー密度と避難経路基準を独自に設定しているため、設計チームは都市ごとに設計図をカスタマイズする必要があります。これらの重複する規制は参入障壁を高め、プロジェクトのパイプラインを遅らせ、アジア太平洋セルフストレージ市場の予測CAGRから0.8パーセントポイントを削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:
法人需要が個人を上回るペースで加速このセグメントは2025年に個人ユーザーからの総平方フィートの62.41%を占めましたが、法人テナントは2031年まで年率6.72%の複利成長率で拡大しており、個人を上回るペースとなっています。この転換は、越境販売業者、フィールドサービス業者、マイクロブランドが保管拠点を資本支出ではなく変動物流として扱うようになったことで、アジア太平洋セルフストレージ市場規模を押し上げています。ベトナムの中小企業は、都市配送ゾーン内に位置する複数のロッカーにバッファー在庫を移すことで、ラストマイルコストを最大20%削減しました。事業者はそれに応じて施設をセグメント化し、ローディングドックフロアを法人向けに、上層階を個人ユーザー向けに確保することで、小売の低迷期でも安定した稼働率を維持しています。
個人顧客も変化しています。郊外の住宅からより小さなコンドミニアムに移る退職者が複数年契約を結ぶようになり、平均入居期間が延び、解約率が低下しています。一方、若い専門職は転職や海外留学の際に一時的な容量として保管を利用するため、事業者は引越しサービスと3ヶ月のロッカーレンタルを組み合わせた割引バンドルを提供しています。動的価格設定ツールにより、チェーンは祭典に伴う販売ピーク時に法人ユーザーの料金を引き上げる一方、閑散期には個人向けの料金を引き下げることができます。この二軌道戦略は平方フィートあたりの収益を深め、両方の需要プールのバランスを取る事業者のアジア太平洋セルフストレージ市場シェアを維持しています。


保管サイズ別:
モジュール型ユニットが対象市場を拡大40平方フィート超の大型ルームが2025年の取得量の48.37%を占めましたが、Eコマース業者やギグワーカーが機動的なフットプリントを好むため、小・中型モジュールは年率6.43%というより速いペースで成長しています。小型ロッカーは大型ルームと比べて平方フィートあたりの賃料が40〜50%高いため、事業者は既存施設を細分化して収益密度を高めています。香港の倉庫内でのボックスインボックス改装は、外部の外殻を変えることなく総ユニット数を25%増加させることができ、土地価格が1平方フィートあたり1,900米ドルを超える地域では魅力的な戦術です。
マニラとホーチミン市のEコマース業者は、在庫の60%が30日以内に回転すると報告しており、大型の中央倉庫1つよりも宅配便デポ近くに散在する20平方フィートのロッカーを複数好んでいます。Work+Storeのシンガポールにおける5平方フィートのオプションは、月額80シンガポールドル(60米ドル)で、コンプライアンスファイルをオフサイトで保管する都心の金融専門家の間で現在90%の稼働率を誇っています。きめ細かな組み合わせは、テナントが完全に退去することなくスペースを増減できるため、空室リスクを抑制し、アジア太平洋セルフストレージ市場を強化するより安定したキャッシュフローを確保しています。
保管タイプ別:
温度管理型がメインストリームのプレミアムに非温度管理型ルームは2025年のアジア太平洋セルフストレージ市場シェアの57.36%を維持しましたが、ワインコレクター、医薬品流通業者、アーカイブ企業が安定した湿度と温度を求めるため、温度管理型フォーマットは2031年まで7.02%成長する見込みです。Work+Storeのワインセラーは12〜14℃に保たれており、60%の賃料プレミアムにもかかわらず3ヶ月以内に容量の80%が賃貸され、富裕層のニッチ市場が高い料金を吸収することが証明されました。シンガポールの改訂された防火規程は空調ゾーンへの機械換気を義務付けており、設備投資は増加しますが、資本力の低い競合他社を排除し、適合チェーンにプレミアム需要を集中させています。
エネルギー効率の高いHVACキットと太陽光発電アレイにより、冷却型と常温型の運営コスト差が縮小し、クアラルンプールとバンコクの事業者が既存施設を多温度帯施設に改装するよう促しています。インドの医薬品卸売業者は、中央冷蔵倉庫が70〜75%の稼働率に達した際のオーバーフローとして100平方フィートの空調セルを使用しており、このスピルオーバーがセルフストレージ事業者の稼働率を向上させています。温度管理型の普及率が上昇するにつれ、平方フィートあたりの混合収益が増加し、常温型の料金が横ばいであってもアジア太平洋セルフストレージ業界の成長を支えています。

所有形態別:
賃貸モデルが拡大所有物件は2025年の在庫の55.13%を占めており、これは土地が安価だった以前のサイクルの遺産です。しかし、資本軽量モデルが事業者の複数都市圏への迅速な展開を助け、資本を土地に固定することなくアジア太平洋セルフストレージ市場規模を拡大させるため、賃貸物件は年率7.11%で拡大しています。CapitaLand InvestmentとExtra Space Asiaは、シンガポールと日本全体で10〜15年のマスターリースを展開し、ブラウンフィールドフロアを6ヶ月以内に収益化し、新規建設より200〜300ベーシスポイント高い転換利回りを獲得しています。
賃貸モデルは規制変更に対するヘッジにもなります。ゾーニング規制が厳しくなった場合、チェーンは期間満了時に退去でき、塩漬け資産を抱えることがありません。香港では、2020年以前に土地を購入した先行者が現在40%近くの含み益を計上しており、深圳や広州への拡大に向けた安価な借り換え資金を持っています。日本のQurazは67施設の不動産の3分の2を依然として所有しており、これが2024年の景気減速時のキャッシュフローを安定させるバッファーとなりましたが、現在は地方都市でリースホールド転換を試験的に実施し、資本を投入する前に需要を検証しています。両モデルの共存はポートフォリオの選択肢を生み出し、アジア太平洋セルフストレージ市場全体の回復力を高めています。
地域分析
日本セルフストレージ市場
日本は2025年のアジア太平洋セルフストレージ市場において27.39%のシェアを占めており、これはトランクルームの概念に対する消費者の20年にわたる親しみと、高密度な都市中心部における複合用途への転用を可能にするゾーニング規制によって支えられている。Qurazの横浜鶴見3,000ユニット施設は2025年1月に開業し、同チェーンの全国稼働率を90%超に押し上げると同時に、飽和状態にある東京区部以外での新規供給を追加した。経済産業省は遊休工場をストレージに転用するアダプティブリユースプロジェクトを支援しており、退職者が住み替えを行いながら長年保有してきた荷物の保管スペースを必要とする地方都市への事業者参入を後押しする政策的な後ろ盾となっている。これらの要因が相まって、日本はスケールと価格決定力の両方を備え、新規供給が流入する中においても地域の収益を支える基盤となっている。
中国セルフストレージ市場
中国は最も成長速度の速い地域であり、第1線都市の世帯が広さよりも好立地を選択し、それに応じて所有物を外部保管するようになることで、2031年に向けて年率6.54%の成長を遂げている。北京、上海、深圳では価格対所得倍率が30倍を超えており、この構造的な圧迫がオフサイトロッカーへの需要を生み出している。Eコマース事業者は市街地周辺の施設に在庫を事前配置することで24時間以内の配送を実現しており、この手法は物流コストを15〜20%削減し、法人テナントの需要を牽引している。消防安全基準が省によって異なるため規制の断片化が展開ペースを抑制しているが、経験豊富なチェーンはこれを資本力の乏しい競合を排除する参入障壁として捉えており、アジア太平洋セルフストレージ市場規模が大する中でも魅力的な利回りを維持している。
シンガポール、香港およびASEANセルフストレージ市場
シンガポールは土地供給が逼迫しているにもかかわらず2024年12月に82%の稼働率を記録し、2025年4月の許可モラトリアム解除によりビジネス1ゾーンでの新規施設開設が可能となり、最大40万m²の転用ポテンシャルが解放された。民防隊消防規則2023の要件により建設コストが20〜25%増加したが、同時に非適合事業者が排除され、資金力のあるチェーン間でシェアが集約された。香港では2016年代の安全規制強化により採算性の低いサイトが閉鎖されたことで生き残った事業者が賃料を引き上げることができ、1平方フィートあたりHKD 15,000(USD 1,920)という土地競売が拡張経済性に課題をもたらしているにもかかわらず、80%超の稼働率を維持している。ベトナム、タイ、インドネシアの新興クラスターは普及率こそ低いものの採用曲線は急峻であり、My Storage Vietnam Co., Ltd.のプライベートエクイティラウンドはホーチミン市とハノイでハブアンドスポークモデルを検証する合計50,000平方フィートの5拠点の資金調達充てられる。セカンダリー都市が成熟するにつれ、その増分需要がゲートウェイ都市の安定性に積み重なり、アジア太平洋セルフストレージ産業のフットプリントを拡大させている。
規制環境
アジア太平洋地域のセルフストレージに関する規制は、依然として地域の土地利用規制や消防安全規則によって形づくられており、運営慣行やデジタルプロセスに関する要件が拡大しつつある。シンガポールでは、シンガポール民間防衛隊消防法典2023年版(スプリンクラー、防火区画、緊急システム)への準拠が、新規開発・転用プロジェクト双方にとって主要なコストおよび設計上の要因であり続けている。一方、JTC Corporationが2025年4月にBusiness 1ゾーンにおけるセルフストレージ許可のモラトリアムを解除したことで、厳格に管理された工業用地政策の枠内において、40万平方メートルの転用余地が新たに加わった。
中国は2026年、セルフストレージ施設の運営・管理を対象とする国家標準GB/T 47529-2026を通じて、より正式な運営上の基盤を追加した。複数市場で事業を展開する事業者は、消防承認や危険物規則の管轄区域ごとの差異にも対応する必要がある。また、セルフストレージがオンライン予約、リモートアクセス、デジタルID、決済フローといった技術主導型へと移行するにつれ、顧客データの取り扱いに関する要件がコンプライアンス上ますます重要な要素となっている。これはインドも例外ではなく、デジタル個人データ保護法(DPDPA)2023年法が2025年11月に施行規則を公示し、進展を見せた。
バリューチェーン分析
バリューチェーンは、用地調達と施設開発から始まる。事業者は高密度都市において収益化までの時間を短縮するため、工業用フロアの適応的再利用、マスターリース、運営委託契約への依存を強めている。開発およびフィットアウトには通常、建築工事(間仕切り、防火区画、スプリンクラー、換気)、セキュリティおよび監視システム、そして温度管理ユニット向けの専門的な機械設備が組み込まれ、これによりコンプライアンスコンサルタントやMEP(機械・電気・配管)請負業者の役割が高まっている。特にシンガポールと香港では、消防安全性の改善要求が業界の統合を促してきた。
市場参入戦略と運営は現在、技術ベンダーや統合ソフトウェアスタックと密接に結びついており、オンライン顧客獲得、自動課金、リモートアクセス制御、IoTモニタリングなどが含まれる。ベンダーがサポート範囲と在庫網を拡大するにつれ、この層は地域内で現地化が進んでいる。同時に事業者は、フレキシブルワークスペースとの組み合わせや、未活用の企業不動産の利用(例えば日本の郵便局拠点など)を含め、需要の入口を広げる提携関係を追求している。資本面では、機関投資家や新しい資金調達構造が、ポートフォリオの拡大・最適化の方法に影響を与え、標準化された運営手法と複数拠点にわたる分析力を中核的能力として強化している。
競争環境
市場集中度
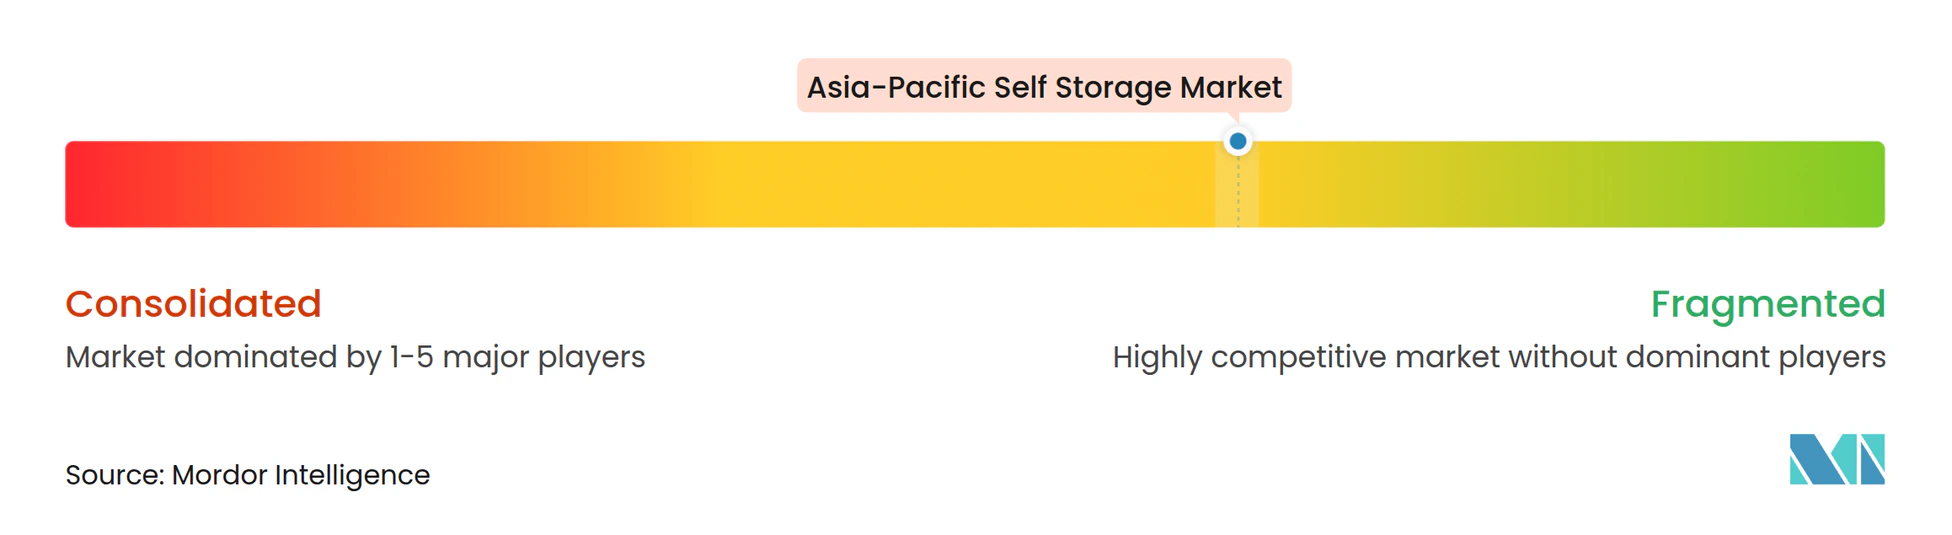
このセクターは中程度の集中度を示しており、上位5社の事業者が地域の総平方フィートの約35〜40%を支配し、国内専門業者と地域独立系業者にとって相当な余白が残っています。Brookfield Asset ManagementとGICによる2025年のNational Storage REITの67億豪ドル(44億米ドル)の買収は、インフレ連動キャッシュフローに対する機関投資家の食欲を示し、ポートフォリオを4.5%のキャップレートで評価しました。CapitaLand InvestmentのExtra Space AsiaおよびAmbitiousとの合弁事業は、シンガポールと日本全体で同様の転換を追求し、新規建設リターンを200〜300ベーシスポイント上回る利回りを目標としています。
テクノロジーが新たな競争の場となっています。Storefriendlyは2025年7月にIoT駆動のアクセスおよび価格設定プラットフォームを展開し、労働コストを15%削減し、リアルタイムの料金調整により稼働率を向上させました。Qurazはコールセンターの自動化とオンライン予約ファネルの展開を継続し、人員の比例的な増加なしに90%超の稼働率を維持しています。ニッチプレイヤーは専門化でシェアを守っています。Work+Storeの12〜14℃のワインセラーは富裕層のコレクターを引き付け、Boxfulは交通手段を持たないアパート居住者にオンデマンドの集荷サービスを提供しており、どちらのモデルもプレミアム価格を正当化し、解約を抑制しています。
地方都市の中規模事業者は引き続き主要な統合ターゲットです。My Storage Vietnamへの2025年10月のラウンドのようなプライベートエクイティの注入は、汎地域チェーンへの最終的な売却前に迅速なサイト展開を資金調達します。シンガポールと香港の強化された防火規程に関連するコンプライアンスコストも、小規模オーナーが再資本化よりも撤退を選択するよう促しています。買収パイプラインが加速するにつれ、上位5社の合計シェアは2028年までに45%近くに達する可能性があり、アジア太平洋セルフストレージ市場はより高い集中度に向かいますが、寡占的水準には至らないでしょう。
アジア太平洋セルフストレージ業界リーダー
-
Mandarin Self-storage Pte Ltd
-
Store Friendly Self-storage Group Ltd (GSC)
-
Boxful Holdings Limited
-
Quraz Co., Ltd.
-
Okinawa Self Storage Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋セルフストレージ市場 このレポートでカバーされる企業
- StorHub Group Pte. Ltd.
- Extra Space Asia Management Pte. Ltd.
- Boxful Holdings Limited
- Mandarin Self Storage Pte. Ltd.
- Storage King Pty Ltd
- Quraz Co., Ltd.
- Okinawa Self Storage Co., Ltd.
- UD Self Storage Co., Ltd.
- Far East Organization - Store-Y Self Storage
- Store Friendly Self Storage Group Limited
- National Storage Holdings Ltd. (REIT)
- Kennards Self Storage Pty Limited
- Keep-It-Safe Self Storage Sdn. Bhd.
- Cube Self Storage Limited
- SC Storage (Holdings) Limited
- Lock+Store Pte. Ltd.
- UrbanSpace Self Storage Ltd.
- Spacebox Self Storage Co., Ltd.
- My Storage Vietnam Co., Ltd.
市場機会と将来展望
最大の機会は、限られた都市部の床面積からより高い収益を生み出すことにある。これは、マイクロユニット、専門保管(ワイン、文書、医薬品の在庫過剰分)、そして人員配置の負荷を下げる技術活用型の運営によって実現される。市場の動きはすでにこの変化を反映している。Storefriendlyは2025年にIoT主導型のセルフサービス保管システムを導入し、スマートアクセスや自動化ツールの導入は、複数の事業者にわたって展開される段階に達している。これにより、リモートでの入居手続き、動的価格設定、そして複数都市にわたるポートフォリオ全体でより一貫した顧客体験が支えられている。
第二の機会は、アセットライトな拡張と適応的再利用の提携を通じて供給を加速させることであり、特にシンガポール、日本、香港のような希少な土地区画を回避する助けとなる。2024年から2026年にかけてのポートフォリオ動向は、複数の経路を示している。CapitaLand Investmentが運営するExtra Space Asiaは、提携や転用を通じて2025年10月時点で100施設を超える規模へと拡大した。また、日本を拠点とする協業では、郵便局の資産を保管拠点へと転用する動きも見られる。新たな資金調達チャネルも、保管用不動産への投資可能な範囲を広げている。その一例が、Storage Asiaが2026年4月にThonglor 9プロジェクト向けに実施したリアルワールドアセット(RWA)のトークン化取引であり、施設のアップグレードやネットワーク拡大に向けた従来型の株式・債券資金に加えて、資金調達の多様化をもたらしている。
最近の産業開発事情 アジア太平洋セルフストレージ市場
- 2026年4月:Storage AsiaはInt XおよびAsia Plusと提携し、Thonglor 9プロジェクトに関連するIST9のリアルワールドアセット(RWA)トークン化取引を成立させた。この取引は、セルフストレージ関連不動産プロジェクトの代替資金調達手段を示し、従来の銀行融資やスポンサー資本を超えた資本形成を支援した。
- 2025年10月:My Storage Vietnamはプライベートエクイティ資金を確保し、合計50,000平方フィートに及ぶ5つの新施設を建設する。完成は2026年半ばを予定している。この資金調達により、ベトナムにおける複数拠点展開が支えられ、より緩やかな拠点ごとの開発に依存する独立系事業者への競争圧力が高まった。
- 2024年12月:CapitaLand Investmentが運営するExtra Space Asiaは、Ambitious Co. Ltd.(收納ピット)と戦略的提携を結び、転用およびアセットライト構造を通じてセルフストレージの供給を拡大した。この提携により、新築の選択肢が土地や許認可の制約により限られる日本およびシンガポールの高密度サブマーケットにおいて、適切な物件へのアクセスが強化された。
アジア太平洋セルフストレージ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、アジア太平洋セルフストレージ市場は、地域全体における正味賃貸可能面積(平方フィート)で測定された、賃貸可能な目的建設型セルフストレージスペースの総供給量として定義される。
対象除外範囲:セルフストレージ以外の倉庫業、一般物流保管、および専用セルフストレージ施設として運営されていない非公式なピアツーピア保管は除外する。
セグメンテーション概要
- エンドユーザー別
- 個人
- 法人
- 保管サイズ別
- 小・中型ユニット(40平方フィート未満)
- 大型ユニット(40平方フィート超)
- その他の保管サイズ(ロッカー/二段積み)
- 保管タイプ別
- 温度管理型
- 非温度管理型
- 所有形態別
- 所有
- 賃貸
- 地域別
- 日本
- 香港
- 台湾
- シンガポール
- 中国
- マレーシア
- その他のアジア太平洋
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、アジア太平洋主要都市における既存のセルフストレージの設置状況および計画中の追加施設をマッピングすることから始まり、その内容を基本的な需要シグナルと照合する。人口および世帯形成に関する各国統計局、中央銀行および政府による住宅購入可能性に関する公表資料、都市計画・建築許可ポータル、ならびにポータブルストレージおよび関連設備に関する税関・貿易統計などの公的情報源を活用して前提条件を裏付ける。
また、施設の開設・拡張・価格動向を把握するために、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道資料も参照する。補完的な確認作業として、企業財務情報・インテリジェンスの有料サブスクリプション、および施設設計や実効キャパシティに影響を与えうるアクセス制御・スペース最適化機能のトレンドを追跡するための特許データベースを活用する。これらの例示はあくまで例示的なものであり、収集・相互確認・明確化のために他にも多数の公的情報源を参照した。
一次インタビューおよびサーベイ
一次調査は、平方フィートの数値が稼働成果にどのように反映されるかを検証するために活用される。特に稼働率、平方フィートあたりの実現賃料、および各都市にける新規スペースの吸収速度に焦点を当てる。施設オペレーター、プロパティマネージャー、不動産アドバイザー、および顧客へのヒアリングを実施し、アジア太平洋主要サブリージョン間の差異を調整することで、最終モデルが単一国のパターンではなく実際の稼働状況を反映するようにする。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | 最高経営幹部(CXO):13% |
| 中位層:50% | 部門・ユニットリーダー:34% |
| 中小規模プレイヤー:22% | マネージャー:53% |
市場規模測定と予測
規模測定モデルは、トップダウン型の需要プール再構築手法を用いて構築されており、都市人口、賃借人比率、住宅ストックの制約、および中小企業密度をセルフストレージの予想採用率に変換し、ユーザーコホートごとに必要な賃貸可能面積へと換算する。この需要主導型の総量が算出された後、施設数、公表されているユニットミックス、サンプリングされた価格表、およびインタビューから得られた稼働率の観測範囲を用いた選択的なボトムアップ検証によってテストされ、都市レベルの供給過不足を調整する。
主要インプットには、計画中の施設パイプラインからの正味賃貸可能面積の追加分、成熟都市と新興都市別の現行稼働率、平方フィートあたりの賃料トレンド(関連する場合は温度管理スペースのプレミアムを含む)、標準的なユニットサイズミックス、ならびに移転および賃貸サイクルに連動した入退去の季節性が含まれる。小規模市場において変数が一貫して入手できない場合は、比較可能な都市に基づく透明性の高い代替指標を適用し、確定前に現地オペレーターと再確認する。
予測においては、過去の供給成長に対するARIMAスタイルのトレンドフィットを基盤としたシナリオ分析を用い、新規建設、コンバージョンプロジェクト、および新規施設の予想安定化期間に関する専門家の知見に基づく調整を重ね合わせる。これにより、都市レベルの時系列データが不均一な場合でも、予測の再現性と実用性が維持される。
データ検証と更新サイクル
検証は複数のパスを通じて実施され、モデル化された平方フィートを、既知の施設在庫、発済みの開設情報、および観測された価格を正当化するために必要とされる暗示的稼働率などの独立したシグナルと比較する。外れ値は一件ずつ精査され、明確な地域的要因によって差異が説明できない場合は、参加者に再連絡して変更内容を確認する。
最終承認前に、別のアナリストが数式、単位の一貫性、および各国にわたる主要前提条件の妥当性を確認するレビューを実施する。レポートは年次で更新され、大規模施設の開設、都市不動産に影響を与える政策変更、または急激な為替・インフレの動向など、重要なイベントが発生した場合には中間更新を行う。納品直前に最終確認を実施し、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのアジア太平洋セルフストレージ市場規模と他の公表推計値との比較
この分野では、情報源によって収益を測定するものと容量を測定するものがあり、また国によって地理的定義や施設定義が異なるため、公表されている市場規模は大きく異なる場合がある。価格の取り扱い方法、新規供給のモデルへの組み込みタイミン、および大規模開設後に数値が更新されているかどうかによっても差異が生じる。
一部の外部推計では、アジア太平洋セルフストレージを米ドル建て収益数値として提示しており、施設賃料に関連サービスを組み合わせ、地域合計に広範な成長率を適用している。Mordor Intelligenceでは、市場は賃貸可能面積(平方フィート)で計測され、目的建設型セルフストレージスペースに限定されているため、価格インフレ、為替タイミング、およびサービスバンドルが規模を歪めることを防いでいる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 3,286万平方フィート(2025年) | |
| グローバルコンサルタンシーA | 12.01 ビリオン 米ドル(2024年) | 米ドル建て収益および2024年を基準年として使用しているため、物理的キャパシティがわずかしか変化しない場合でも、価格、サービス付加価値、および為替換算タイミングによって合計値が変動する可能性がある。 |
| 業界出版社B | 13.10 ビリオン 米ドル(2025年) | 賃貸可能面積およびユニットミックスの差異に関する可視性が限定的な地域収益合計を報告しており、都市間で稼働率と実現賃料が大きく異なる場合に比較可能な市場規模を過大評価する可能性がある。 |
この表は、最大のギャップが単位タイプの混在(収益対平方フィート)および各国における価格・為替効果の取り扱い方法によって生じていることを示している。モデルを測定可能なキャパシティ追加と検証済みの稼働パターンに結びつけることで、最終推計値は実際の供給・需要ステップへの遡及が容易になり、新規施設が稼働するにつれて再確認が可能となる。
レポートで回答される主要な質問
2031年までにアジア太平洋のセルフストレージ需要はどの程度になりますか?
2026年からCAGR 6.19%で拡大し、2031年までに4,763万平方フィートに達すると予測されています。
現在、地域シェアをリードしている国はどこですか?
日本は2025年に占有スペースの27.39%を占め、成熟した消費者受容に支えられています。
成長が最も速い地域はどこですか?
中国はティア1の世帯とEコマース販売業者が採用を牽引し、2031年までのCAGR 6.54%という最も速い拡大を示しています。
法人テナントが個人よりも速く成長しているのはなぜですか?
越境中小企業がロッカーを配送コストを15〜20%削減する柔軟なマイクロ倉庫として使用しているため、需要は年率6.72%で増加しています。
温度管理型ユニットが魅力的な理由は何ですか?
医薬品、ワイン、アーカイブのユーザーが安定した環境のために60%の賃料プレミアムを支払っており、このセグメントはCAGR 7.02%に達しています。
投資家はどのようにこのセクターに参入していますか?
BrookfieldとGICによるNational Storage REITの44億米ドルの買収のような取引は、機関投資家がセルフストレージをインフラとして扱っていることを示しています。