
スリランカ フレートおよびロジスティクス市場の規模とシェア
市場概要
| 調査期間 | 2018 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
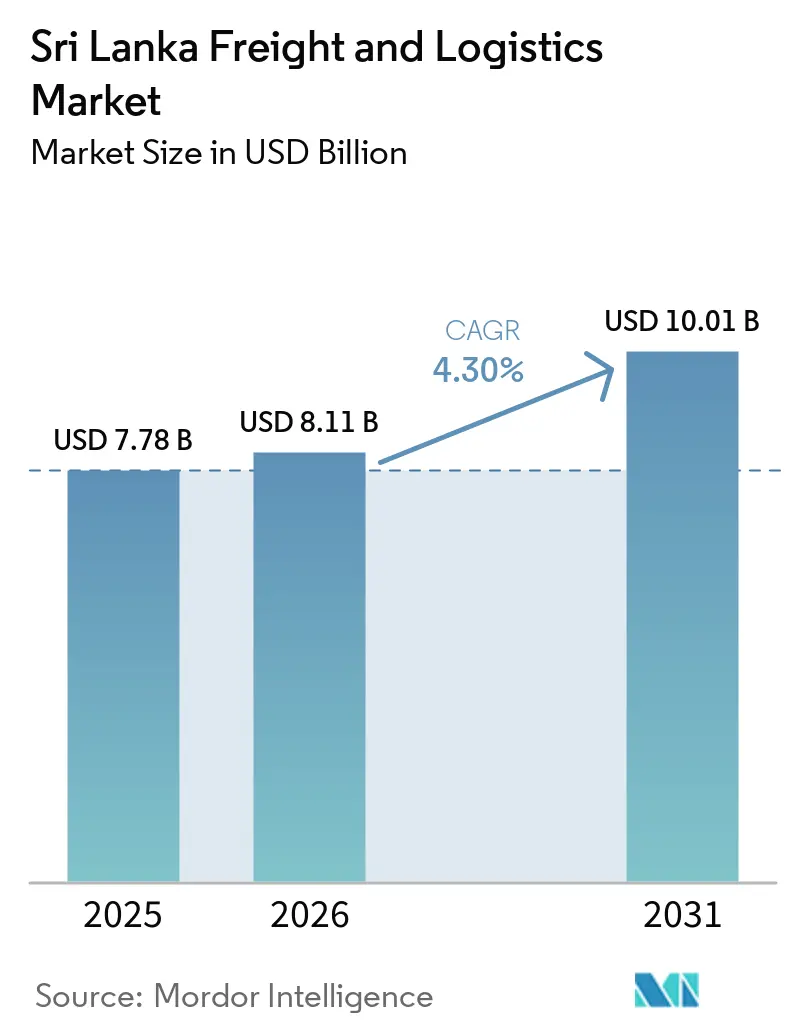
| 基準年の市場規模 (2025) | 7.78 十億米ドル |
| 市場規模 (2026) | 8.11 十億米ドル |
| 市場規模 (2031) | 10.01 十億米ドル |
| 成長率 (2026 - 2031) | 4.30 % |
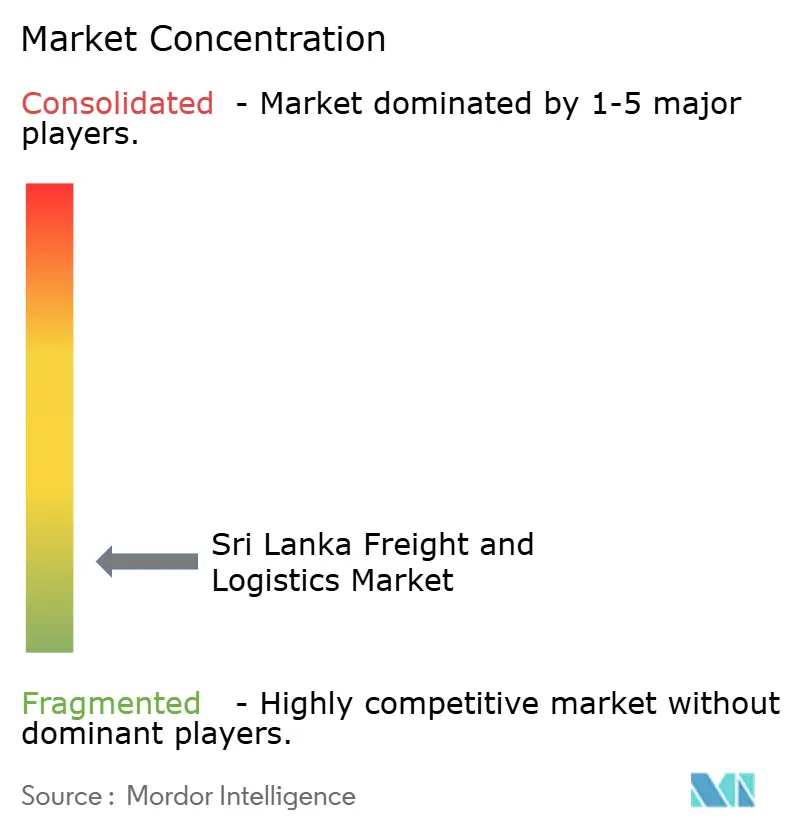
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスリランカ フレートおよびロジスティクス市場分析
スリランカ貨物・物流市場規模は、2025年の77億8,000万米ドルから2026年には81億1,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率(CAGR)4.3%で2031年までに100億1,000万米ドルに達すると予測されています。この成長軌跡は、港湾拡張、統合型物流パーク、エンドツーエンドのデジタル通関プラットフォームが運営効率とスループットを向上させる中で、インド洋の海上回廊におけるスリランカ貨物・物流市場の中枢的役割を浮き彫りにしています。コロンボおよびハンバントタにおける近代化、付加価値型倉庫業への移行、越境電子商取引の急増が収益成長を相互に強化する一方、支持的な貿易協定が輸送プロファイルを多様化し、新たなサードパーティ物流モデルを促進しています。戦略的には、データ駆動型の経路最適化を採用し、統合型港湾・パーク・クラスターと連携し、通貨変動リスクをヘッジする事業者が、増分ボリュームと利益率改善を取り込む上で最も有利な立場にあります。
主要レポートの要点
- 物流機能別では、貨物輸送が2025年のスリランカ貨物・物流市場シェアの64.12%を占め、宅配便・速達・小包(CEP)サービスは2026年から2031年にかけてCAGR 5.20%で拡大すると予測されています。
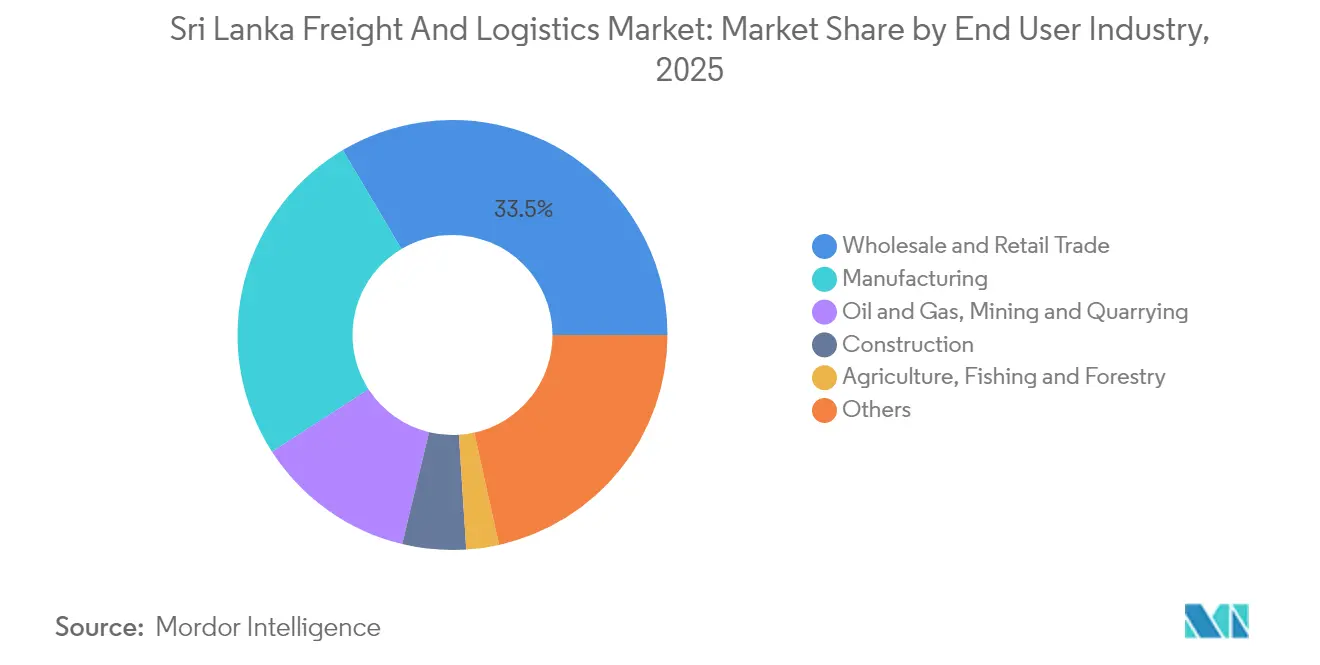
- エンドユーザー産業別では、卸売・小売業が2025年のスリランカ貨物・物流市場規模の33.52%をリードし、製造業は2026年から2031年にかけてCAGR 4.96%と最高の予測成長率を記録しています。
- CEPタイプ別では、国内小包が2025年の収益シェアの62.48%を占め、国際小包は2026年から2031年にかけてCAGR 5.35%で成長すると予測されています。
- 貨物フォワーディングの輸送モード別では、海上・内陸水路が2025年の収益シェアの50.22%を維持しているものの、航空貨物フォワーディングは2026年から2031年にかけてCAGR 4.37%で成長すると予測されています。
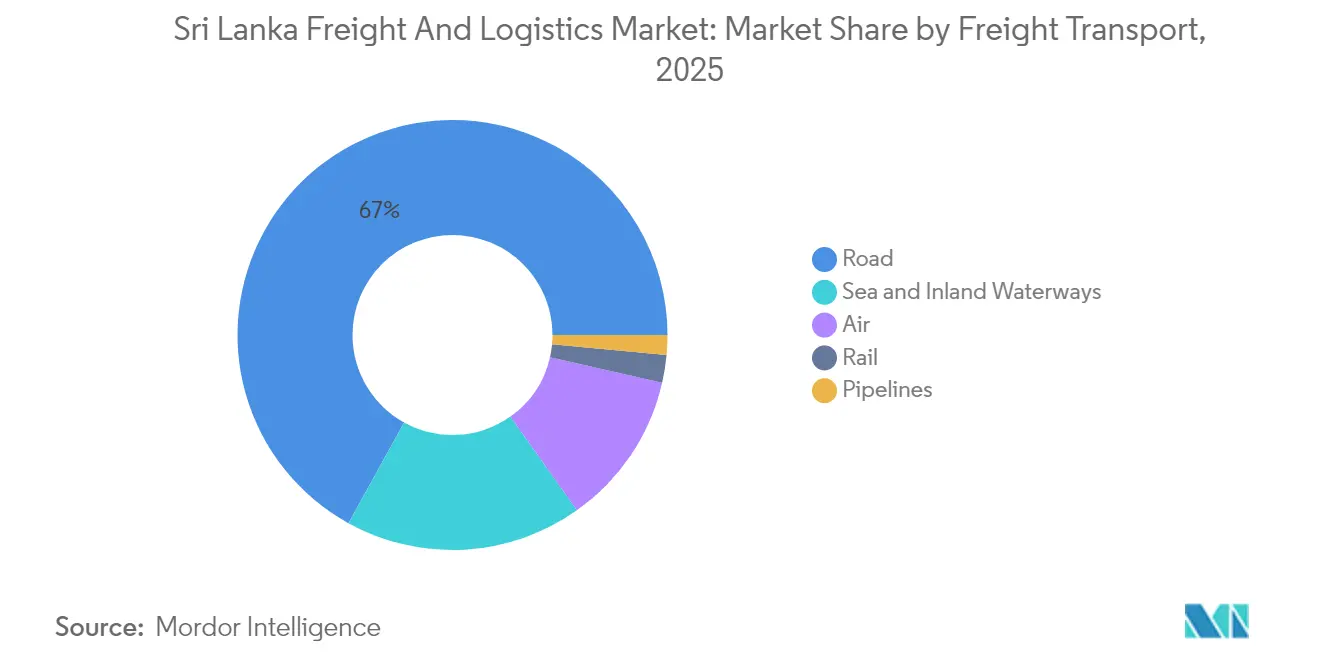
- 貨物輸送の輸送モード別では、道路貨物輸送が2025年の収益シェアの66.96%を占め、航空貨物輸送は2026年から2031年にかけてCAGR 4.90%で成長すると予測されています。
- 倉庫・保管別では、非温度管理施設が2025年の収益規模の91.54%を占め、温度管理施設は2026年から2031年にかけてCAGR 4.12%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
スリランカ フレートおよびロジスティクス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域トランシップおよびハブ港としての地位拡大による接続性向上 | +1.1% | コロンボおよびハンバントタ | 中期(2〜4年) |
| 統合型物流パークおよび内陸コンテナデポ(ICD)への投資拡大 | +0.9% | 西部州および都市部中心地 | 長期(4年以上) |
| 国際貿易フローの増加による市場需要の拡大 | +1.0% | 主要港湾都市および回廊 | 短期(2年以内) |
| コロンボ・ポートシティ経済特区(SEZ)のインセンティブによる戦略的ビジネス投資の誘致 | +0.7% | 西部州 | 中期(2〜4年) |
| ASYCUDA Worldを通じたデジタル通関の加速的普及 | +0.6% | 全国 | 短期(2年以内) |
| パラリ空港マルチモーダル・トランシップ回廊の開発による接続性強化 | +0.5% | 北部州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地域トランシップおよびハブ港としての地位拡大による接続性向上
東西貿易航路上のスリランカの中心的な立地は、混雑した地域ハブから転換された貨物を吸収するスリランカ貨物・物流市場の優位性をもたらしています。東部コンテナターミナルの開発および8億米ドルのコロンボ西国際ターミナルの整備により、年間360万TEUの処理能力が追加され、船社はより大型の船舶を投入してターンアラウンド時間を短縮することが可能となります[1]。競争力のあるフィーダー運賃と同期された内陸接続がスループットを強化していますが、シンガポールおよびドバイとの比較において低廉なサービス料金を維持することが引き続き不可欠です。ハンバントタはコロンボを補完し、エネルギー貨物および自動車トランシップ向けの深喫水代替港を提供することで、航路の柔軟性を高め、繁忙期における混雑リスクを低減しています。
統合型物流パークおよび内陸コンテナデポ(ICD)への投資拡大
保税倉庫、通関、流通、軽加工を融合した統合型物流パークは、純粋な港湾荷役から包括的なサプライチェーン・ソリューションへと収益源をシフトさせています。ホラナおよびムトゥラジャウェラにおける取り組みは高速道路および鉄道支線に直結し、コンテナの滞留時間を短縮してコロンボのゲート混雑を緩和しています。事業者は共有インフラ、ロールオン・ロールオフ・ランプ、付加価値包装ライン、24時間通関拠点を活用して資産稼働率とサービス差別化を向上させています。主な障壁は高額な初期資本支出ですが、30年間の事業権を伴うPPP(官民連携)スキームが外国直接投資を呼び込み、テナントの料金軌跡を安定させています。
国際貿易フローの増加による市場需要の拡大
商品貿易総額は2024年に306億米ドルへと回復し、貨物フォワーディング、通関業務、マルチモーダル需要を押し上げました。スリランカ・タイ自由貿易協定(FTA)は関税品目の80%の関税を撤廃し、電子機器、自動車部品、加工食品のコンテナ輸送フローを促進しています[2]。電子商取引マーケットプレイスが小包密度を高め、CEPネットワークはゾーン別仕分けセンターと動的な幹線輸送ルーティングの導入を余儀なくされています。これを活用するため、フォワーダーは予約・可視化プラットフォームをデジタル化し、書類エラーを軽減して請求サイクルを加速しています。上振れポテンシャルは、増加するTEUおよび小包量に対応するための道路、ICD、コールドチェーン拠点にわたる同期的な能力増強にかかっています。
コロンボ・ポートシティ経済特区(SEZ)のインセンティブによる戦略的ビジネス投資の誘致
ポートシティSEZ内での税制優遇、設備の免税輸入、ワンストップ承認が地域本社および付加価値型流通センターを誘致しています。物流企業は、自動化されたキークレーンと高速道路出口に連結したグレードAの倉庫を同一敷地内で活用し、総陸揚げコストを削減して船舶荷揚げから4時間以内のクロスドッキングを実現しています。実行上のリスクとしては、規制指令の変更や、重複したコンプライアンス手続きを回避するための陸上管轄とSEZ管轄間の政策調和の必要性が挙げられます。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い港湾・物流サービス料金が競争力を引き続き圧迫 | −1.0% | コロンボおよび主要港湾 | 短期(2年以内) |
| 通貨安と輸入コスト上昇が利益率に影響 | −0.8% | 全国 | 短期(2年以内) |
| 外貨不足が車両整備・運営を阻害 | −0.7% | 全国 | 中期(2〜4年) |
| 政策の不安定性がターミナル民営化に不確実性をもたらす | −0.6% | 主要港湾施設 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い港湾・物流サービス料金が競争力を引き続き圧迫
高額なターミナル荷役費、保管料、付帯料金がコスト競争力を損ない、中継貨物をより安価なハブへと転換させています。新たな自動化によりコンテナ1本あたりの運営コストは低下しているものの、その回収分は公表料金の引き上げを通じてユーザーに転嫁されることが多く、効率化の恩恵を相殺しています。ほとんどの料金が米ドル建てであるため、通貨安がこの問題を悪化させています。適切に調整された料金体系がなければ、能力拡張にもかかわらず取扱量の成長が停滞する可能性があります。
通貨安と輸入コスト上昇が利益率に影響
ルピー安は輸入トラック、ヤード機器、燃料の現地通貨価格を押し上げ、スリランカ貨物・物流産業全体の利益率を圧縮しています。短期当座貸越に依存する小規模フリートは、米ドル建てローンの債務返済が増大するにつれて流動性ショックに直面しています[3]。ヘッジ手段は依然として限られており、事業者は予防的メンテナンスの優先、旧来資産の改修、経路配分の最適化によるキャッシュ保全を余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:製造業が貿易多様化を加速
卸売・小売業は2025年のスリランカ貨物・物流市場シェアの33.52%を占めました。一方、製造業は輸出加工区、電子機器組立、アパレル付加価値加工に支えられ、2026年から2031年にかけてCAGR 4.96%で成長すると予測されています。このペースは卸売・小売業を上回っており、同業種は依然として最大規模を維持しているものの、都市部消費の成熟に伴い緩やかな成長にとどまっています。石油・ガス、鉱業・採石業は、専門的な取り扱いを要する石油輸入および鉱物輸出に依存しています。建設活動は港湾・高速道路プロジェクトに左右されており、これらのプロジェクトは物流需要を高めると同時にネットワーク到達範囲を拡大しています。農業・漁業・林業の寄与は最も小さく、水産物輸出を背景にコールドチェーンの普及が拡大しています。これらのダイナミクスが総体として、スリランカ貨物・物流市場内の収益源を多様化し、特定のエンドユーザー・クラスターへの過度な依存を抑制しています。
さらなる勢いは、新たなFTAの下で関税免除の投入物を活用するFDI主導の工業団地からも生まれています。多国籍OEMは、インバウンドの原材料集約、縫製アパレルの返品、地域部品流通のために現地3PLを指名し、契約期間を長期化しています。サービスプロバイダーは品質検査、ジャストインタイム(JIT)在庫供給、保税集約を単一請求書に統合し、ウォレットシェアを拡大しています。電子商取引も卸売流通を再編しており、オムニチャネル小売業者がフルフィルメントと返品管理をアウトソーシングし、全国的なLTL(積み合わせ輸送)および最終マイル量を押し上げています。その結果、製造活動の活発化がクロスドック移動、パレットレンタル、温度管理輸送を増加させ、倉庫および車両更新への堅調な設備投資を下支えしています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
物流機能別:貨物輸送が伝統的な回廊を支配
フレート輸送セグメントは、2025年のスリランカ フレートおよびロジスティクス市場収益シェアの64.12%を占めています。これは、トランシップメント量が主にトラック輸送、フィーダー船輸送、およびはしけ輸送を通じて流れているためです。同時に、宅配便・速達・小包(CEP)は、デジタル小売の勢い中小企業の輸出に支えられ、2026年から2031年にかけてCAGR 5.20%で成長する見込みです。フレート・フォワーディングは、複雑な原産地規則のマトリクスおよびマルチポートの航路を管理することで、その重要性を維持しています。
ステークホルダーはサービスのバンドル化に一層注力しています。輸送プロバイダーは通関デスクを追加し、フォワーダーはバッファー倉庫をリースして、リード・ロジスティクス・プレーヤーへと変貌しています。倉庫容量の制約により、メザニン改修、自動垂直リフト、および消費ノードに近いサテライト・クロスドックの整備が促進され、サービスフットプリントが拡大しています。ドア・ツー・ドアのリードタイムを保証する統合契約は、単一請求書ソリューションを求めるメーカーを引き付けています。その結果、従来のフレート輸送、フォワーディング、および付加価値サービスの境界が曖昧になり、オムニチャネル事業者にとってのスケールメリットが生まれています。
宅配便・速達・小包(CEP)別:国際成長が加速
国内CEPは、コロンボ・キャンディ・ゴールの都市三角地帯の高密度性とマーケットプイスプラットフォームによる当日配送の約束により、2025年のスリランカ フレートおよびロジスティクス市場収益シェアの62.48%を占めました。しかし、国際CEPは、スリランカの消費者が海外の販売業者を利用し、コテージ輸出業者がディアスポラ市場へのマイクロオーダーを履行するにつれ、2026年から2031年にかけてCAGR 5.35%でより速く成長する見込みです。企業は、複数の低価値小包を単一の航空貨物運送状に乗せるボンデッド・バルク通関を導入し、1単位あたりの仲介手数料を削減しています。
デミニミス閾値に関する規制の明確化とデジタル通関により、国境を越えた物流の進展が促進されています。サービスプロバイダーはシンハラ語とタミル語による前払い関税オプションとモバイル追跡を導入し、顧客の採用率を高めています。しかし、2025年に選定されたeコマースカテゴリーに対する新たな付加価値税(VAT)により、運送業者は分類精度の向上を迫られています。自動化されたHSコード割り当てとAPIベースの関税支払いを習得した事業者は、小包数の増加に伴い市場シェアを獲得しています。
倉庫・保管別:温度管理施設の拡大が加速
非温度管理スペースが2025年の収益シェアの91.54%を占めていますが、ワクチン輸入、乳製品加工、水産物輸出が8℃以下の温度管理を必要とするにつれてコールドチェーン需要が急増しており、2026年から2031年にかけてCAGR 4.12%が予測されています。開発業者は24時間ディーゼルバックアップと湿度モニタリングを備えた多区画チャンバーを建設していますが、資本集約度とエネルギー料金がROIの課題となっています。多国籍企業との合弁事業が運営ノウハウを提供する一方、冷凍パネルへの政府の関税免除が普及を促進しています。
事業者は従量課金制のパレットスロットとGMP準拠の包装室を提供し、建設型リースから締め出されているSMEを引き付けています。付加価値キッティング、ラベリング、急速冷凍が保管料を補完しています。クラウドプラットフォームを通じてアクセスできるリアルタイム温度ログがEUおよびFDA基準への準拠を強化し、加工水産物の輸出競争力を高めています。
貨物輸送の輸送モード別:海上インフラが取扱量を牽引
道路フレート輸送は、2025年のスリランカ フレートおよびロジスティクス市場収益シェアの66.96%を占め、トン・キロメートルあたりのコストが高いにもかかわらず、ラストマイルカバレッジに不可欠であり続けています。テレマティクスとユーロ6トラックへの段階的な通行料還付によって効率化が図られています。航空フレート輸送は、相当量のフレート量を取り扱い、2026年から2031年にかけてCAGR 4.90%で成長する見込みであり、バンダラナイケ国際空港でのフレーター大型化と生鮮魚介類向けの地域チャーター便を促進し、プレミアム収益を維持しています。
軸重制限と迂回路により鉄道フレートの貢献は制限されており、近代化プロジェクトでは重量枕木とコンテナ貨車を計画し、内陸部へのクリンカーおよび穀物輸送の転換を目指しています。パイプラインは大量の石油を輸送し、コスト安定性を提供するとともに道路渋滞を回避しています。全体として、モーダル統合が引き続き優先事項となっています。トラック向けの港湾ゲート予約の同期化、内陸コンテナデポ(ICD)への定期鉄道シャル、およびケラニ川沿いの浚渫されたはしけ航路により、スループットの向上が期待されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
貨物フォワーディング別:海上・内陸水路ルートが優位を維持
海上および内陸水路フレート・フォワーディングは、衣料品、茶、ゴムの輸出におけるコスト効率により、2025年のスリランカ フレートおよびロジスティクス市場収益シェアの50.22%を維持しました。航空フレート・フォワーディングは規模は小さいものの、48時間未満のトランジットを必要とする医薬品貨物、電子部品スペア、および高価値生鮮品に牽引され、2026年から2031年にかけてCAGR 4.37%を記録しています。ドバイおよびクアラルンプール経由のハイブリッド「シー・エア」サービスはコストと速度の比率を最適化しており、フォワーダーはコロンボのICDでLCL混載を束ねてドバイ発のフレーターを満載にしています。
道路および鉄道フォワーディングは島嶼地理により制約を受けていますが、南インドとのロールオン・ロールオフ(RoRo)リンクが実現すれば恩恵を受ける見込みです。デジタル対応のフレート・マーケットプレイスは、カーゴと空トラック便をマッチングし、バックホール稼働率を向上させています。かつてはインテグレーターに限られていたリアルタイム可視性ダッシュボードと予測ETA アラートを導入したフォワーダーは、サービスを差別化し、拡張された賠償責任補償を追加しています。
地理的分析
西部州はコロンボ港、高速道路網、GDP連動消費の67%に牽引されてスループットを支配しています。同地域でのTEU急増は、スリランカ貨物・物流市場がグローバルな東西航路において中心的な役割を担っていることを浮き彫りにしています。しかし、混雑と土地不足が地価を押し上げ、投資家をパンナラおよびホラナのサテライトICDへと向かわせています。南部州はハンバントタの深喫水とコロンボのピーク時を回避した自動車トランシップから恩恵を受けていますが、内陸鉄道接続は遅れています。東部州では、カンケサントゥライ港の6,150万米ドルの改修がインドの沿岸サービスと連結し、チェンナイ市場への接続性を広げることで活性化が見込まれています。
南部州はハンバントタ港の深喫水から恩恵を受けており、コロンボの混雑ピーク時を回避するロールオン・ロールオフ自動車運搬船とバルクエネルギー貨物を現在誘致しています。その能力にもかかわらず、内陸部への鉄道・高速道路接続の限界が稼働率を設計スループットの50%以下に抑え、同地域が取り込むスリランカ貨物・物流市場規模を制約しています。北部では、インドによるカンケサントゥライ港の6,150万米ドルの改修と計画中のパラリ航空・海上回廊が、水産物輸出業者のリードタイムを短縮できるタミル・ナードゥ州への直接接続をもたらすと期待されています。東部州は茶と鉱物の輸出志向を維持していますが、季節的なサイクロンの影響により第4四半期ごとにトラック保険料が上昇しています。
歴史的に周辺的な存在であった北部州は、パラリ航空・海上・道路回廊が成熟するにつれてコロンボへの依存を低減し、生鮮水産物輸出に新たな弾みを得るでしょう。中部州の山岳地形は燃料消費と車軸摩耗を増大させ、積載量の経済性を狭めていますが、高速道路延伸により勾配の改善と移動時間の短縮が予定されています。東部および南部低地のモンスーン洪水は季節的リスクとして残り、フォワーダーは高台のICDへの在庫の事前配置を余儀なくされています。島全体では、ASYCUDA(自動通関システム)の均一な展開が電子申請をどの州からも可能にすることで地域格差を縮小していますが、遠隔地区では通信接続の課題が依然として残っています。
規制環境
スリランカの貨物輸送・物流活動は、関税、陸上輸送、貿易円滑化に関する国家政策と、港湾を管轄するスリランカ港湾庁(SLPA)や航空を管轄するスリランカ民間航空局(CAASL)などの機関によるセクター監督によって形作られている。国家関税政策(2024年)は貿易上の摩擦を軽減することを意図した枠組みを提供し、国家陸上輸送政策(2025年)は有料の貨物・旅客陸上輸送サービスを管理する基盤を定めている。これらの枠組みが相互に作用し、事業者のコンプライアンス、サービス認可、輸送システム近代化の方向性に影響を与えている。
2026年には、政策および制度上の焦点がスループット拡大から統合的な物流促進へと広がった。スリランカ輸出開発庁(EDB)は「国家輸出開発計画(NEDP)2026-2030」を開始し、貿易物流と統合ハブ運営を分野横断的な促進要因として位置付け、デジタル通関やリスクベース管理の取り組みを強化した。インフラおよび円滑化に関しては、SLPAがADBの資金提供を受けて建設しているコロンボの海事円滑化センターが2026年中に完成に近づき、港湾処理の効率化を支援した。2026年の政府レベルの見直しや予算議論では、コロンボに関連する物流パーク構想を含む港湾・空港拡張プログラムも取り上げられた。
バリューチェーン分析
スリランカの貨物輸送・物流バリューチェーンは、卸売・小売業、製造業、農業、エネルギー関連輸入からの貨物発生に始まり、主に道路貨物輸送によるファーストマイル集荷が続く。国際的な玄関口が中流を支え、コロンボ港が主導し、ハンバントタが補完的な能力を提供しており、バンダーラナーヤカ国際空港での空港貨物取扱いが時間的制約のある物流を支えている。中核的な運営層には、国営・民間の港湾・ターミナル運営者(SLPAおよびSAGT、CICT、CWITなどの民間ターミナル)、船会社および代理店、フォワーダーおよび通関業者、輸送管理と倉庫保管、流通、付加価値サービスを組み合わせる3PL/4PLプロバイダーが含まれる。
下流では、貨物はICD、コンテナフレートステーション、保税・非保税倉庫を経て国内流通および輸出集約に向かい、統合型のポート・パークモデルとデジタル化された文書処理への重視が高まっている。最近の設備投資はこのチェーンを強化している。SLPAは2026年1月にイースト・コンテナ・ターミナルの第3バースを稼働させ、トランシップメント処理を強化した。CWITは2026年6月にフェーズ2向けに電動キャンチレバーRMGクレーンを追加した。ハンバントタ・インターナショナル・ポート・グループは2026年3月にコンテナ取扱機器へ1億800万米ドルを投資することに合意し、年間200万TEUの取扱能力への拡大を目指している。バース・クレーンの増強にもかかわらず、陸側の連携、特にコロンボ内のターミナル間トラック輸送は依然として主要な摩擦点である。これにより、コントロールタワー計画、ITT/ITVサービス、ターミナルおよびICD連携をまたぐヤード・ゲートスロットの共同調整の重要性が高まっている。
競争環境
市場は断片化していますが、DSVが143億ユーロ(158億米ドル)のDB Schenker買収を完了し、アジア太平洋地域でのプレゼンスを強化した世界最大の3PLを形成するなど、グローバルな統合が競争ダイナミクスを再編しています。規模の経済により、主要航路の船社に対する運賃交渉力と、小規模な既存事業者には手の届かない予測分析向けのIT予算が確保されています。国内の有力企業であるJohn Keells Logistics、Hayleys Advantis、Expolanka Freightは、地域特有の課題に対応するローカライズされた問題解決能力と保税トラッキング・フリートを通じて顧客ロイヤルティを維持しています。
差別化はテクノロジーにかかっています。South Asia Gateway Terminalsのトレードレンス・ブロックチェーンとの統合が書類処理を大幅に削減する一方、Maerskの新たな9,290平方メートルのワッタラ倉庫はデジタルツイン可視化を提供しています。温度管理物流と最終マイル電子商取引配送は有望な未開拓領域であり、高速道路ランプ近くの土地を確保して電気バンを導入する事業者がプレミアム利益率を狙える立場にあります。しかし、高い港湾コストが収益性を圧縮し、容量リスクを共有するためのアライアンスとスロット・チャーター契約を余儀なくされています。
ターミナル民営化に関する政策の予測不可能性が長期投資に慎重さをもたらしています。事業者はヤード機器を所有せずリースすることでリスクをヘッジし、固定された事業権条件を求めて働きかけています。人材確保が差別化要因として浮上しており、企業は大学院生向けトレーニープログラムとデータサイエンス・ラボを設立してサプライチェーン専門家を育成し、離職率を地域平均以下に抑えています。
スリランカ フレートおよびロジスティクス産業のリーダー企業
-
Hayleys Advantis, Ltd.
-
John Keells Logistics (Pvt), Ltd.
-
Aitken Spence Group(Ace Express International Pvt., Ltd.を含む)
-
DHL Group
-
A.P. Moller - Maersk
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
機会は、政策に支えられた輸出拡大の野心と港湾近代化が、基本的なフォワーディングやトラック輸送を超えた統合サービスへの需要に転換する分野に集中している。「国家輸出開発計画(NEDP)2026-2030」は、貿易物流と統合ハブ運営を分野横断的な促進要因として明確に位置付けている。これにより、製造業者や中小輸出業者向けに、輸出集約、保税倉庫保管、コンプライアンス管理、デジタル文書処理を単一契約にまとめる事業者にとっての空白地帯が生まれている。海事面では、増加する係船場・ヤード能力が、コンテナへの詰め込み・取り出し、LCL集約、延期処理、再輸出処理などのトランシップメント隣接の付加価値サービスを支えており、SLPAが近期投資計画の一環として港内物流ハブを検討しているコロンボ周辺で特に関連性が高い。
第2の機会分野は、PPPおよび国際融資機関を通じて資金調達される資本支出主導の生産性・持続可能性向上であり、これが機器、IT統合、専門的運営に対する競争要件を変化させている。2026年には、IFCとHSBCがサウス・アジア・ゲートウェイ・ターミナルズ(SAGT)向けに最大4,000万米ドルの融資を最終合意し、高度なツインリフト式のシップ・トゥ・ショアクレーンによりコロンボ港の近代化を進めた。ハンバントタの1億800万米ドルの機器プログラムおよびCWITフェーズ2のクレーン追加も、効率的な陸側からの搬出、ターミナル間輸送、より高品質なデポ・倉庫ネットワークへの圧力を高めている。ターミナルが取扱能力を拡大するにつれて、港からICDへの同期化された流れ(ITT/ITV輸送を含む)、コールドチェーン対応の輸出集約、産業・エネルギー事業向けのプロジェクト物流を提供できる事業者は、単純なコモディティ型のスポット輸送よりも明確な差別化されたマージンへの道を確保できる。
最近の業界動向
- 2026年3月:ジョン・キールズ・ロジスティクスは、ターミナル間車両運行の導入後、コロンボ・ウェスト・インターナショナル・ターミナル(CWIT)との連携を拡大し、コロンボ港内でのターミナル間輸送サービスを開始した。この連携はターミナル側のワークフローとの統合を深め、港湾ノード間でのより迅速なコンテナ再配置を支援し、時間的制約のある顧客に対するサービス管理を強化する。
- 2026年2月:ヘイリーズ・アドバンティスは、サレンス・ヘビーリフト・インディア・プライベート・リミテッドと戦略的合弁事業を設立し、マナールの風力エネルギープロジェクト貨物の支援を含め、スリランカで重量物リフトクレーンおよびエンジニアリング輸送ソリューションを提供する。これにより、専門機材、許認可規律、エンドツーエンドの実行信頼性に依存する高付加価値プロジェクト物流における国内能力が強化される。
- 2025年2月:アイトケン・スペンス・ロジスティクスは、10万平方フィートのコンテナフレートステーション向けに電動フォークリフトと電動パレットトラックに投資し、材料取扱業務を刷新した。この変更により倉庫の生産性が向上する一方、低排出運用と近代化された契約物流サービス水準を求める顧客要件との整合が図られている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、市場はスリランカ国内および国境を越えた物品の輸送から生じる収益、ならびに保管、フォワーディング、付加価値ハンドリングなどのそれらの流れを支援するロジスティクスサービスを対象としています。
対象外:旅客モビリティサービス、および道路、港湾、空港、ターミナルに関連する場合であっても、純粋なインフラ建設収益は除外されています。
セグメンテーション概要
- エンドユーザー産業
- 農業・漁業・林業
- 建設
- 製造業
- 石油・ガス、鉱業・採石業
- 卸売・小売業
- その他
- 物流機能
- 宅配便・速達・小包(CEP)
- 目的地タイプ別
- 国内
- 国際
- 目的地タイプ別
- 貨物フォワーディング
- 輸送モード別
- 航空
- 海上・内陸水路
- その他
- 輸送モード別
- 貨物輸送
- 輸送モード別
- 航空
- パイプライン
- 鉄道
- 道路
- 海上・内陸水路
- 輸送モード別
- 倉庫・保管
- 温度管理別
- 非温度管理
- 温度管理
- 温度管理別
- その他サービス
- 宅配便・速達・小包(CEP)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、スリランを通じてどの程度のフレートが移動する可能性があるか、またコストが時間とともにどのように推移する傾向があるかを説明する公開情報から始まります。スリランカ税関の貿易統計、スリランカ中央銀行のマクロ経済シリーズ、スリランカ港湾局および港湾事業者の統計、ならびに航空フレート量を把握するための民間航空局または空港事業者のカーゴ開示などのソースを参照しました。
前提条件を現実的に保つため、企業の年次報告書および投資家向けプレゼンテーション、港湾およびロジスティクスパークプロジェクトに関する信頼性の高い報道、ならびに方向性のある価格設定とルートの圧力確認のための選定された海運・フレート料率データベースも使用しました。特許および標準データベースは、ハンドリングおよびトラッキングのアップグレードがどこで採用されているかを把握するために限定的に使用しました。これらの例は網羅的なものではなく、インプットのコンパイル、数値の検証、および定義の明確化のために他の公開ソースも確認しました。
一次インタビューおよびサーベ
スリランカのロジスティクスプロバイダー、荷主、フレートハンドラー、倉庫事業者、および輸送マネージャーとのインタビューおよびサーベイを実施しています。回答は二次データを検証し、料率、稼働率、レーン活動、およびアウトソーシングに関するギャップを埋め、前提条件と最終結果の三角測量に役立てています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | 最高経営幹部(CXO):15% |
| 中位層:45% | 機能・ユニットリーダー:35% |
| 小規模プレーヤー:25% | マネージャー:50% |
市場規模算定と予測
規模算定は、貿易額、港湾および空港のカーゴスループット、ならびに国内流通需要をフレート活動プールに再構築し、インタビューから得たサービスミックス比率を用いてロジスティクスサービスに配分するトップダウン構築から始まります。その後、合計値は選択的なボトムアップ近似値(出荷あたりまたはトンあたりのサンプル価格、倉庫容量と稼働率の確認、外れ値を調整するためのフォワーダーとのチャネルチェックなど)にって裏付けられます。
この市場で最も重要ないくつかのインプットには、主要商品グループ別の輸出入の勢い、主要港でのコンテナおよび一般貨物のスループットトレンド、高価値貨物に関連する航空カーゴ量、卸売・小売取引に関連する道路フレートの強度、ならびに燃料コストの動向やフレート料率の方向性などのサービス価格指標が含まれます。ボトムアップの見解が不完全な場合、ギャップは保守的な浸透率範囲を使用して処理され、その後、トンあたりまたは出荷あたりの暗示収益が一貫して見えるまで再コンタクトを通じて検証されました。
予測については、シナリオ分析を使用することで、見通しが異なる貿易回復経路、インフラ稼働率、およびコスト条件を反映できるようにしました。最終的な予測経路は、近期需要、価格転嫁能力、およびマネージドロジスティクスと付加価値ハンドリングへのサービスミックスシフトに関する専門家の見解に合わせて調整されました。
データ検証と更新サイクル
モデルのアウトプットは、トンあたりの暗示収益が観察された価格水準と致しているか、また成長率が貿易とスループットの方向性と整合しているかなど、独立したシグナルと照合して確認されます。セグメントに異常な急増が見られる場合、インプットをステップごとに見直し、その変化が実際のものかデータ定義の問題によるものかを確認するために回答者に再コンタクトします。
承認前に、別のアナリストが前提条件、計算、および前年比ブリッジをレビューして不整合を検出します。レポートは年次で更新され、主要な政策変更、港湾容量の変化、または燃料・フレート料率の急激な変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認を行い、クライアントが最新の更新された見解を受け取れるようにしています。
Mordor Intelligenceのスリランカ フレートおよびロジスティクス市場規模と他の公表推計との比較
スリランカ フレートおよびロジスティクスの公表市場規模は、各出版社がロジスティクス収益として何を対象とするかについて異なる線引きをしており、また通貨のタイミングと価格前提が合計値を急速に変化さる可能性があるため、大きく異なる場合があります。実際には、最大のギャップは通常、ソースが輸送セクター全体の活動を計上しているか、それとも荷主に販売されたサードパーティロジスティクスサービスのみを計上しているかによって生じます。
メーカーや小売業者が行うインフォーマルなトラック輸送と自社内製ロジスティクスはMordor Intelligenceのスコープ外であり、フレート量が類似している場合でも、より広範な輸送セクターの数値が高く見える理由を説明しています。
ベンチマーク比較
| ソース | 市場規模 | リサーチ方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 78億米ドル(2025年) | |
| ロジスティクスクラスターポータルA | 44億米ドル(2023年) | より早い年を使用しており、より狭いフレートおよびロジスティクス価値観に近いと思われ、サービス対象範囲と価格・インフレ効果がモード間でどのように処理されているかについての詳細が限られています。 |
| 投資促進ポータルB | 78億米ドル(2025年) | ヘッドライン市場価値を繰り返していますが、サービス分割、付加価値サービスの包含、および貿易・スループット・国内流通活動を調整するために使用された検証ステップについての透明性が限られています。 |
全体として、差異は主に年度の選択、ロジスティクスバリューチェーンのどの部分が計上されているか、およびサービス価格がモデルにどのように反映されているかによって説明されます。スコープとドライバーが明確に記載されている場合、市場合計は再現しやすくなり、輸送、倉庫、およびフォワーディング活動全体の計画に活用しやすくなります。
レポートで回答される主要な質問
2026年のスリランカ貨物・物流市場の価値はいくらですか?
市場は2026年に81億1,000万米ドルと評価されています。
市場は2031年までにどのくらいの速さで成長すると予測されていますか?
2026年から2031年にかけてCAGR 4.30%で拡大し、2031年までに100億1,000万米ドルに達すると予測されています。
最も急速に拡大している物流機能はどれですか?
宅配便・速達・小包サービスが、2026年から2031年にかけてCAGR 5.20%と最も速い成長が見込まれています。
統合型物流パークが重要な理由は何ですか?
港湾の混雑を緩和し、倉庫業務を通関・流通と一体化し、物流コスト全体を削減するためです。
ASYCUDA Worldは貿易円滑化においてどのような役割を果たしていますか?
同プラットフォームは通関申告の95%を電子的に処理し、通関時間を6時間以内に短縮しています。
DSVとDB Schenkerの合併はスリランカの事業者にどのような影響を与えますか?
拡大した事業体は規模とIT能力を獲得し、複雑なマルチモーダル契約をめぐる競争を激化させます。