
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
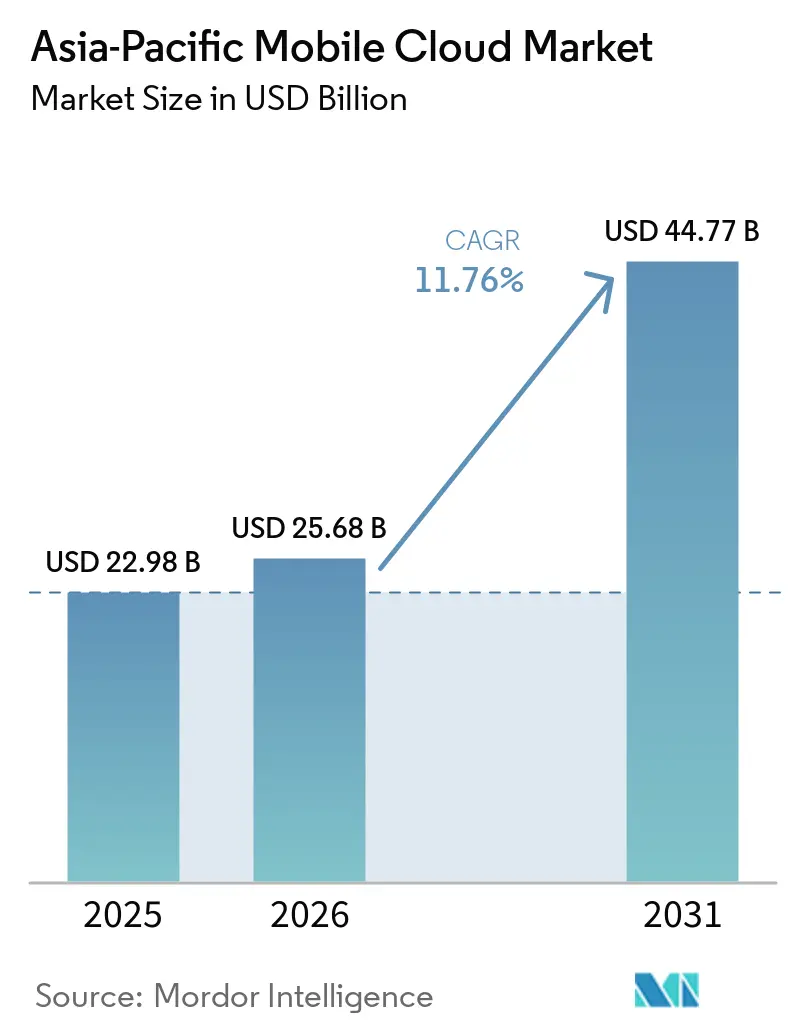
| 基準年の市場規模 (2025) | 22.98 十億米ドル |
| 市場規模 (2026) | 25.68 十億米ドル |
| 市場規模 (2031) | 44.77 十億米ドル |
| 成長率 (2026 - 2031) | 11.76 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋モバイルクラウド市場分析
アジア太平洋モバイルクラウド市場規模は2026年に250億8,000万米ドルと推定され、2025年の229億8,000万米ドルから成長し、2031年には447億7,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 11.76%で成長します。この成長は、デスクトップ中心のコンピューティングからモバイルファーストアーキテクチャへの決定的な転換によって支えられており、バックエンドサービス、ストレージ、エッジコンテンツ配信をスマートフォンに直接配置する方向性が加速しています。5Gの急速な商用化により、主要都市クラスターにおける平均往復遅延が20ミリ秒未満に短縮され、ニアリアルタイムのゲーミング、拡張現実(AR)リテール、低遅延フィンテックのユースケースが実現されています。デジタルインディアなどの政府プログラム(2024年に国家クラウドインフラに12億米ドルを拠出)は、企業のモバイル・サービスとしてのプラットフォーム環境への移行を促進しています。企業はハイブリッドおよびエッジデプロイメントモデルを採用し、データローカライゼーション法の遵守とグローバルなハイパースケールプラットフォームの俊敏性の両立を図っています。これらの要因が相まって、アジア太平洋モバイルクラウド市場は世界で最も急速に拡大するデジタルサービス領域の一つとして位置づけられています。
主なレポートの要点
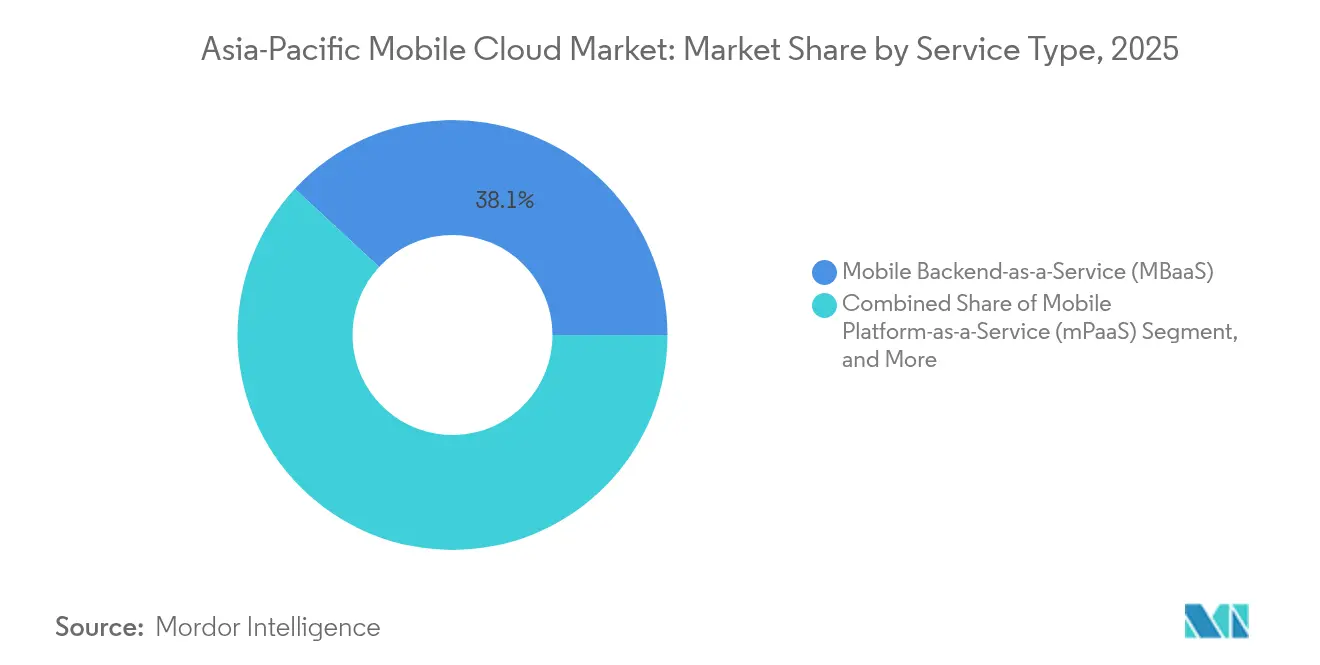
- サービスタイプ別では、モバイル・バックエンド・アズ・ア・サービスが2025年に38.10%の収益シェアでトップとなり、モバイルコンテンツデリバリーおよびエッジCDNは2031年までに11.79%のCAGRで成長すると予測されています。
- デプロイメントモデル別では、パブリッククラウドセグメントが2025年に63.20%のシェアを占め、ハイブリッドおよびマルチクラウドアーキテクチャは2031年までに11.92%のCAGRで拡大すると予測されています。
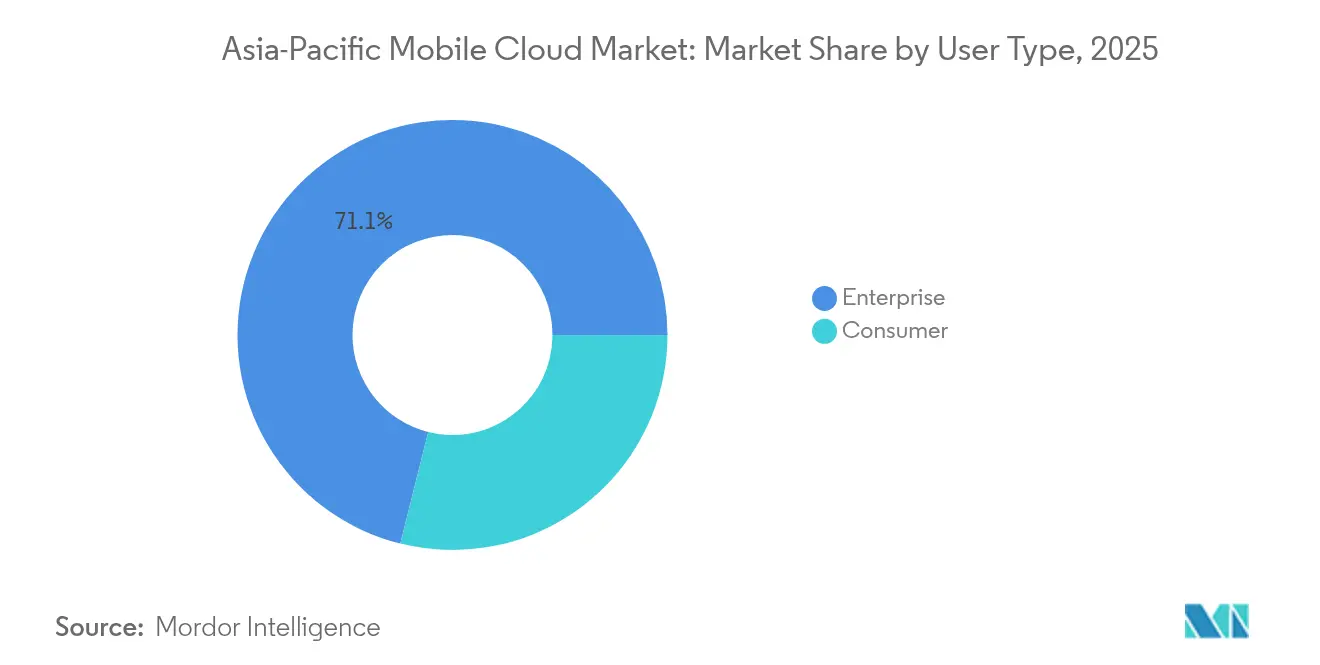
- ユーザータイプ別では、エンタープライズが2025年に71.10%の支出シェアを占め、2031年までに11.88%のCAGRで成長する見込みです。
- 産業垂直別では、ゲーミングが2025年の収益の24.55%を占め、ヘルスケアは11.84%のCAGRで最も速い成長を遂げる見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アジア太平洋主要国における5Gネットワークの急速な展開 | +2.8% | 中国、韓国、日本、インド、シンガポール | 中期(2〜4年) |
| デバイス上のクラウドストレージを求めるモバイル専用コンシューマー基盤の拡大 | +2.1% | インド、インドネシア、フィリピン、ベトナム | 長期(4年以上) |
| 政府主導のデジタル国家プログラム | +1.9% | インド、インドネシア、シンガポール、マレーシア | 中期(2〜4年) |
| 超低遅延アプリのためのエッジ対応mPaaS(モバイル・サービスとしてのプラットフォーム)へのエンタープライズシフト | +1.6% | 中国、日本、オーストラリアに集中するグローバル規模 | 短期(2年以内) |
| 膨大なリアルタイムデータワークロードを生成するスーパーアプリの普及 | +1.4% | 中国、東南アジア(シンガポール、インドネシア、タイ) | 中期(2〜4年) |
| ARPUを向上させるOEM主導のデバイスバンドル型クラウドサブスクリプション | +1.2% | 中国、インド、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋主要国における5Gネットワークの急速な展開
中国は2024年末までに5G基地局を368万局展開し、モバイルクラウドワークロードに対して15ミリ秒未満の遅延を実現しました。韓国の通信事業者は2024年にミリ波カバレッジの高密度化に84億米ドルを投資し、eコマースアプリ向けのリアルタイム在庫同期を実現しました。インドの通信事業者は2025年半ばまでに45万か所の5Gサイトを稼働させ、フィンテックプラットフォームがクラウドバックエンドで50ミリ秒未満のAPI呼び出しを達成できるようにしました。日本のNTTドコモはスタンドアローン5Gとエッジノードを連携させ、4G比でゲーミング遅延を40%削減しました。シンガポールの規制当局は2025年までの全国5G整備を義務付け、企業によるエッジネイティブ展開向けのモバイルアプリ再構築を促進しました。
デバイス上のクラウドストレージを求めるモバイル専用コンシューマー基盤の拡大
インドは2024年に7億8,000万人のモバイル専用インターネットユーザーを記録し、これはオンライン市民の68%に相当し、ハンドセットベースのクラウドバックアップを必需品としています。[1] インドネシアの770億米ドルのデジタルエコノミーは92%がスマートフォンで取引されており、小売業者はワンタップチェックアウトのためにクラウドバックエンドに依存しています。フィリピンは8,900万人のモバイルインターネット加入者が月間18GBのデータを消費し、クラウドベースの動画キャッシングへの需要を牽引しています。ベトナムの台頭するスーパーアプリ文化は、ライドヘイリング、決済、eコマースをクラウドスケールAPIに集約し、モバイルプラットフォーム上で弾力的にスケールする必要があります。これらの市場のコンシューマーはデスクトップユーザーよりもプレミアムストレージ階層への支払い意欲が高く、モバイルクラウドベンダーの経常収益を強化しています。
政府主導のデジタル国家プログラム
インドのデジタルインディアプログラムは中小企業のモバイルクラウドアクセスを補助し、インフラコストを最大45%削減しています。インドネシアの1000スタートアップ・ムーブメントは、スケーラブルなクラウドサービスに依存するモバイルファースト事業向けにベンチャーキャピタルを投入しています。[2] シンガポールのスマートネーション指令は、すべての公共サービスを2025年までにモバイル対応とすることを義務付け、民間企業が採用する標準設計図を生み出しています。マレーシアのマイデジタル計画は、モバイルデバイス管理ツール向けの特別資金を含むクラウド移行の加速に48億米ドルを充当しています。これらのプログラムは数千の初期クラウドユーザーを取り込むことで、アジア太平洋モバイルクラウド市場の対象可能市場を拡大しています。
超低遅延アプリのためのエッジ対応mPaaS(モバイル・サービスとしてのプラットフォーム)へのエンタープライズシフト
企業はモノリシックなバックエンドから、エッジにデプロイされたマイクロサービス型モバイル・サービスとしてのプラットフォームスタックへ移行し、アプリケーション応答時間を最大50%短縮しています。[3] Tencent Cloudは中国に180のエッジノードを追加し、ミニプログラムのトラフィックを20ミリ秒未満で処理しています。Alibaba CloudとChina Mobileは220のエッジサイトを共設置し、eコマース向け3Dプロダクトモデルをリアルタイムでレンダリングしています。Google CloudはAnthos for Mobileを展開し、規制産業にオンプレミスとパブリックノードにまたがるハイブリッドコントロールプレーンを提供しています。モバイルワークロードがリアルタイムパフォーマンスを求めるようになるにつれ、エッジ対応mPaaSはアジア太平洋モバイルクラウド市場における支出の中核的推進力となっています。
制約のインパクト分析*
| 制約 | (~)CAGR予測への影響率(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アジア太平洋地域における国境を越えたデータ主権障壁の継続 | -1.8% | 中国、インド、インドネシア、ベトナム | 長期(4年以上) |
| クラウドネイティブモバイルDevSecOpsにおける人材不足 | -1.1% | インド、フィリピン、インドネシア、マレーシア | 中期(2〜4年) |
| 日本およびオーストラリアのハイパースケールデータセンターにおけるエネルギーコストの急騰 | -0.9% | 日本、オーストラリア | 短期(2年以内) |
| 通信事業者クラウドCAPEXを制限するスペクトル使用料の上昇 | -1.3% | インド、オーストラリア、インドネシア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域における国境を越えたデータ主権障壁の継続
中国の個人情報保護法は、クラウドプロバイダーに個人データの国内保管を義務付け、運用コストを引き上げる市レベルのデータセンター設置を求めています。インドのデジタル個人データ保護法も同様のローカライゼーションを強制し、ハイパースケーラーはコンプライアンスを満たすために数十億ドル規模の設備投資を約束しています。インドネシアの規制第71号とベトナムのサイバーセキュリティ法はいずれも国境を越えたデータ複製を阻害し、地域アーキテクチャを断片化させています。これらの規制は、企業がアジア全域のプラットフォームを展開する前に管轄コンプライアンスを検証しなければならないため、マルチクラウドの導入を遅らせています。既にソブリンクラウドを運用する国内プロバイダーが優位性を得ており、アジア太平洋モバイルクラウド市場の競合環境を複雑にしています。
スペクトル使用料の上昇による通信事業者クラウドCAPEXの制限
インドの2022年5G周波数オークションは190億米ドルを調達し、エッジノードおよびモバイルクラウドプラットフォームへの計画投資から資本を転用させました。オーストラリアの2024年ミリ波オークションは、ライセンス費用の上昇により通信事業者に非中核支出の削減を強いました。インドネシアは2024年にスペクトル使用料を25%引き上げ、5G統合クラウド展開に充てる通信事業者の予算を削減しました。日本の動的価格設定スキームは高帯域幅ユーザーのコストを引き上げ、農村部のエッジ展開を遅延させました。スペクトルの支払いが増加するにつれ、通信事業者はクラウドプラットフォームの拡張よりもネットワークカバレッジを優先し、コネクティビティとコンピューティングのバンドル提供を制限し、全体的な成長を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
バックエンドが首位、エッジCDNが加速モバイル・サービスとしてのバックエンドは2025年の収益の38.10%を占め、アジア太平洋モバイルクラウド市場シェアの最大セグメントとなっており、認証、データベース、プッシュ通知モジュールをターンキーで提供することで開発サイクルを短縮しています。エッジ型モバイルコンテンツ配信は、ゲーミングおよびストリーミングアプリの遅延ニーズを反映し、2031年までにCAGR 11.79%で成長すると予測されています。エッジCDNサービスから得られるアジア太平洋モバイルクラウド市場規模は、開発者がユーザーから10ミリ秒以内にコンピューティングを配置するにつれ、2026年から2031年にかけて倍増以上に成長する見込みです。Tencent Cloudの180のエッジノードは、WeChatミニプログラムの動画読み込み時間をすでに3分の1短縮しています。Alibaba CloudとChina Mobileの提携は、拡張現実(AR)コマースに対応するため、5Gタワーにマイクロデータセンターを共設置しています。東南アジアでは、Google CloudのAnthos for Mobileにより、銀行がオンプレミスラックとパブリックゾーンにわたってコンテナ化されたサービスをデプロイし、データ居住要件を満たすことができます。エッジCDNベンダーがサーバーレスコンピューティングを組み込み、MBaaSプロバイダーがグローバルファイル・メディア配信サービスを開始するにつれ、競合の境界が曖昧になり、ベンダー統合が加速しています。
企業はコスト最適化をMBaaS選好の主要理由として挙げており、社内スタックと比較して市場投入時間が40〜50%短縮されると報告しています。インドのフィンテックサンドボックスのスタートアップは、事前構築済みのID、アナリティクス、通知モジュールを活用し、8週間未満で決済APIをイテレーションしています。エッジCDNの成長は、モバイル画面視聴時間の増加と連動しています。GSMAによれば、アジア太平洋のユーザーは2024年にスマートフォンを1日5.2時間使用しており、この行動がキャッシュ需要を加速させています。アジア太平洋モバイルクラウド産業のセグメント構成は、動画、ゲーミング、没入型コマースがシェアを拡大するにつれて変化し、バックエンドプロバイダーも競争力を維持するために軽量エッジノードを統合せざるを得なくなると予想されます。



デプロイメントモデル別:
パブリッククラウドがリード、ハイブリッドが勢いを増すパブリッククラウドは、オンデマンド価格設定、最も広い地理的カバレッジ、および充実した開発者エコシステムにより、2025年に63.20%の収益を獲得しました。しかし、ハイブリッドおよびマルチクラウド構成は、銀行や病院が居住地要件とグローバルなスケーラビリティのバランスを取る中で、11.92%のCAGRで拡大すると予測されています。ハイブリッドアーキテクチャに帰属するアジア太平洋モバイルクラウド市場規模は、2026年の9.38 ビリオン 米ドルから2031年には16.33 ビリオン 米ドルに増加すると見込まれています。DBS銀行はプライベートノードを通じてトランザクションをルーティングしながら、分析にAWSを活用し、総コストを22%削減しています。Commonwealth Bankは、顧客データをローカルに保持しながらAIモデルを海外でトレーニングするためにデュアルパブリッククラウドを使用しており、組織がコンプライアンスとパフォーマンスを最適化する方法を示しています。
プライベートクラウドの採用は中国で最も普及しており、国家関連企業や大手インターネット企業がサイバーセキュリティ指令に準拠するためにソブリンモバイルクラウドを運用しています。Rakutenなどの日本のコングロマリットは、変動するモバイルワークロードを処理するために、オンプレミスのエッジノードとパブリックバースト容量を組み合わせています。ハイブリッドフットプリントが拡大するにつれ、クラスター全体でセキュリティポリシーを統合管理するための統合コントロールプレーンソフトウェアへの需要が高まっており、VMware、Red Hat、およびIBMがそのためのツールを整備しています。
ユーザータイプ別:
エンタープライズの資金が支出を牽引エンタープライズは2025年の収益の71.10%を生み出し、より大きな契約金額と複数年にわたるコミットメントを反映して、2031年までにCAGR 11.88%で拡大する見通しです。フォーチュン500のクライアントを対象とする典型的なアジア太平洋モバイルクラウド市場の取引額は年間5万〜50万米ドルで、年平均30米ドルのコンシューマーサブスクリプションを大幅に上回ります。場所を問わない勤務(ワーク・フロム・エニウェア)ポリシーにより、モバイルデバイス管理が不可欠となっており、タタ・コンサルタンシー・サービシズは45万人の従業員がスマートフォンでアプリにアクセスできるようにし、VPNコストを35%削減しました。私有デバイス持込(BYOD)ポリシーにより、クラウド管理型セキュリティと同期の必要性が高まり、企業はIDおよび脅威検出モジュールをバンドルするプラットフォームを選好しています。
コンシューマーの支出は、モバイル専用ユーザーが多数を占めるインドおよびインドネシアを中心に、クラウド写真バックアップと動画アーカイブサービスに集中しています。XiaomiとOppoによるOEM主導のバンドルは5GBの無料ティアとともに出荷され、ユーザーの12%が有料プランに移行しており、未開拓の直接コンシューマー向けの角度を示しています。アジア太平洋モバイルクラウド産業ではコンシューマーの成長が続くと見られますが、コンプライアンス、低遅延、統合の深さに対するエンタープライズの需要により、エンタープライズセグメントが引き続き収益リーダーシップを維持します。

産業垂直別:
ゲーミングが収益トップ、ヘルスケアが最速成長ゲーミングは、リアルタイムレンダリング、マルチプレイヤー状態同期、および20ミリ秒未満のパフォーマンスに依存する大量のCDN使用により、2025年に24.55%の収益を確保しました。ヘルスケアは現時点では規模が小さいものの、遠隔医療および電子処方箋アプリが安全なクラウドバックエンドを通じて患者データを転送するにつれ、1184%のCAGRで成長すると予測されています。ヘルスケアに関連するアジア太平洋モバイルクラウド市場規模は、病院がモバイルファーストの電子健康記録を導入するにつれ、2031年までにほぼ倍増する見込みです。インドのPractoは、2024年にAWSモバイルバックエンド上で1,200万件の遠隔診療を処理しながら、1秒未満のスケジューリングを維持しました。フィンテックは支出において第2位にランクされており、インドネシアのBank Jagoは2024年にGoogle Cloudへ移行した後、レイテンシを40%削減しました。
メディアおよびエンターテインメントエッジCDNに依存してストリーミングのピークをバッファリングしています。小売業および電子商取引企業はクラウドAPIを活用してスーパーアプリ内で在庫を同期し、チェックアウトを促進しています。教育需要は、Tencent Educationが1億8,000万人の学習者にサービスを提供し、Tencent Cloud上で1日あたり25億件のAPIコールを生成したことで急増しました。旅行およびホスピタリティ業界は現在、リアルタイム更新を必要とするコンタクトレスジャーニーを優先しています。各業界垂直において、セキュリティおよびコンプライアンスの複雑性が高まっており、厳格なプライバシー法により、ヘルスケアが最も高いコスト増加を負担しています。
地域分析
APACモバイルクラウド市場
中国は最大の個別市場であり、10.5億人のスマートフォンユーザーと国内ハイパースケーラーを背景に、国内容量の65%を供給している。Alibaba Cloudは2024年に3.8 ビリオン 米ドルを投じ、5Gタワー近傍にデータセンタークラスターを追加し、WeChatミニプログラムが20ミリ秒未満のレイテンシ目標を達成できるようにした。Tencent Cloudは2025年半ばまでに180のエッジノードを展開し、短尺動画およびゲームトラフィックを支援するため地方中核都市へのリーチを拡大した。インドは最も成長の速い地域を代表しており、デジタルインディア資金援助と45万か所の稼働中5Gサイトによって、アジア太平洋モバイルクラウド市場がユーザーにより近づいている。 日本は高いハイブリッドクラウド普及率を示しており、ソニーなどの企業がISO 27001フレームワークのもとで産業用IoTとモバイルデバイスを同期させている。オーストラリアと韓国は、ほぼ普遍的なスマートフォン普及率と広範な5Gカバレッジが相まって、地域内で最も高い一人当たりクラウド支出を記録している。シンガポールのスマートネーション要件では、すべての公共サービスを2025年までにモバイルアクセス可能にすることが求められており、民間企業が互換性のあるバックエンドを採用するハロー効果を生み出している。
インドネシア、マレーシア、フィリピンは新興の高成長クラスターを形成している。2024年に770億 米ドルと評価されたインドネシアのモバイル主導デジタル経済は、スーパーアプリに依存しており、そのリアルタイムデータフローはスケーラブルなモバイルクラウド容量を必要とする。ベトナムおよびタイをカバーするアジア太平洋のその他の地域は、5Gデータプランに50GBから200GBのクラウドストレージが含まれる通信事業者バンドルの恩恵を受けており、クラウドベンダーの獲得コストを低下させている。データ主権規制により依然としてアーキテクチャが分断されているが、ソブリンクラウドを運営する国内プロバイダーは中国およびインド国内でシェアを拡大している。
規制環境
アジア太平洋地域のモバイルクラウド展開は、データ主権および重要インフラ監督体制のパッチワーク状の環境下に置かれ続けている。この環境により、プロバイダーは国内ホスティング、より強固な耐障害性管理、そして調達チームが監査可能なセキュリティ認証へと向かわされている。2025年2月、シンガポールのInfocomm Media Development Authority(IMDA)は、クラウドサービスの耐障害性とセキュリティに関する自主的なアドバイザリーガイドラインを発行し、ISO 27001およびMTCSを参照して、調達および企業リスクプログラムで使用されるクラウドセキュリティの基準を形作った。
地域レベルでは、政策機関が信頼要件を維持しつつ、国境を越えたサービス提供の摩擦を減らすために取り組んでいる。ASEANの国境を越えたクラウドコンピューティング原則に関する枠組みは、参加加盟国間で準拠したデータフローのための指定経路を可能にするTrusted Data Corridorの概念を導入しており、APECの2026年に向けた革新的で耐障害性のあるサービスのロードマップは、信頼されるデジタル取引と国境を越えたデータフローの促進を優先事項としている。2026年7月、シンガポールは主要なデータセンターおよびクラウド施設サービスを対象とするデジタルインフラ法案について公開協議を開始し、クラウドインフラを不可欠なデジタルインフラとしてより厳格に監督する方向性を示した。
バリューチェーン分析
アジア太平洋地域のモバイルクラウドのバリューチェーンは、データセンター、電源・冷却、そして長距離・都市圏ファイバーを含む基盤的インフラ入力から始まる。そこから、コンピュート、ストレージ、マネージドクラウドプリミティブを提供するハイパースケールおよび地域クラウドプロバイダーへと広がる。その上の層では、MBaaS、mPaaS、ID・API管理、可観測性、モバイルコンテンツ配信・エッジCDNなどのモバイルクラウドサービスイネーブラーが、システムインテグレーターや開発者プラットフォームによって統合され、ゲーミング、BFSI、リテール、ヘルスケア分野の企業や消費者が使用するモバイルアプリへと組み込まれる。
流通とサービス提供は、5Gアクセス、エッジ拠点、クラウドプラットフォームをパッケージ化した提供物にまとめるクラウドプロバイダーと通信事業者間の提携によって、ますます形作られている。地域のインフラ投資家も、データ常駐性とレイテンシーの要件を満たすために容量を拡大している。インドと韓国における最近の動きは、バックボーン接続性、ローカライズされたリージョン、AI対応施設の間でチェーンが緊密化していることを示している。例えば、Tata Communicationsが2025年7月にAWSと提携し、ムンバイ、ハイデラバード、チェンナイのAWSインフラ拠点間の高容量長距離接続性を構築したこと、そしてSKグループとAWSが2025年6月に複数年にわたる提携を結び、韓国においてウルサンのAWS AI Zoneを含むクラウドインフラを構築することが挙げられる。ローカライゼーション要件が強化される中、通信事業者やコロケーションパートナーによって支えられることが多いマルチゾーンおよび国内リージョンアーキテクチャは、ハイパースケールプラットフォームと規制対象の企業向けモバイルワークロードとの間の重要な運用ステップとなっている。
競合環境
市場集中度
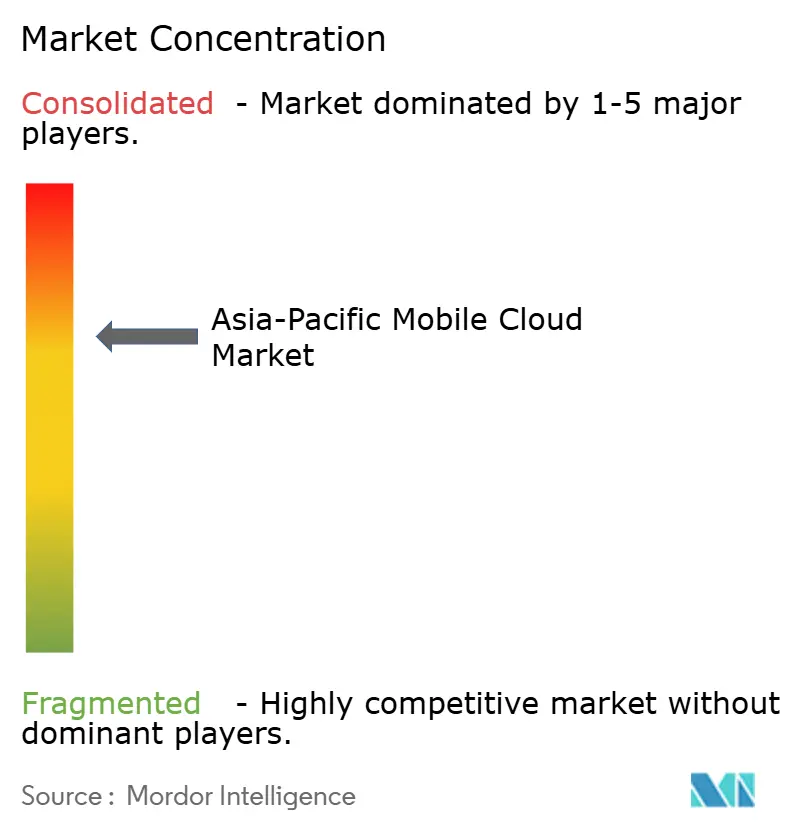
アジア太平洋モバイルクラウド市場は適度に断片化された状態を維持しており、2024年に15%を超えるシェアを持つプロバイダーは存在しませんでした。Amazon Web Services、Microsoft Azure、Google Cloudはグローバルなツールとパートナーエコシステムを活用し、Alibaba Cloud、Tencent Cloud、Huawei Cloudはローカライズされたデータセンターと現地語サポートで競争力を発揮しています。Amazon Web Servicesは2024年にムンバイ、ソウル、ジャカルタのワークロードに対して一桁ミリ秒の遅延を提供するため、24のローカルゾーンを開設しました。Alibaba CloudのモバイルエッジコンピューティングプラットフォームはChina Mobileの180か所にコンピューティングを共設置し、コンテンツ配信の遅延を35%削減しました。
NTT Communications Corporation、SK Telecom Co., Ltd.、シングテルなどの通信事業者は5Gとクラウドストレージをバンドルし、ユーザー当たり平均収益を増加させ、チャーンを低減しています。Xiaomi、Oppo、Vivoが主導するOEMは独自クラウドアプリをプリインストールし、最大18%のユーザーを有料プランに移行させ、従来のベンダーを迂回する並行チャネルを形成しています。プラットフォームの差別化は、統合型DevSecOpsパイプライン、サーバーレスエッジランタイム、オンデバイス画像認識などのAI支援機能を中心に展開されています。ハイパースケーラーは戦略的買収で対応しており、Microsoft CorporationはXamarinとVisual Studio Mobile Centerを取得し、Amazon Web ServicesはAmplifyに注力して開発者のロックインを強化しています。
プロバイダー横断型ガバナンスレイヤーに新たなホワイトスペースが生まれています。VMware、IBM Corporation、Red Hatはポリシー駆動型オーケストレーションプラットフォームを展開し、企業にソブリンおよびグローバルリージョンにわたる統合可視性を提供しています。エッジデプロイメントが拡大するにつれ、キャリアグレードのオブザーバビリティとコンプライアンス自動化を提供する専門ベンダーが、アジア太平洋モバイルクラウド市場で新たな価値プールを獲得できる可能性があります。
アジア太平洋モバイルクラウド産業のリーダー企業
-
IBM Corporation
-
Amazon Web Services Inc.
-
Google LLC
-
Oracle Corporation
-
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋モバイルクラウド市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- Alibaba Cloud Computing Co., Ltd.
- Google LLC
- Huawei Technologies Co., Ltd.
- IBM Corporation
- Oracle Corporation
- SAP SE
- Tencent Cloud Computing (Beijing) Co., Ltd.
- Fujitsu Limited
- Rakuten Group, Inc.
- NTT Communications Corporation
- Salesforce, Inc.
- Akamai Technologies, Inc.
- VMware, Inc.
- Baidu, Inc.
- HCL Technologies Limited
- Infosys Limited
- ZTE Corporation
- Nokia Corporation
- Ericsson AB
- SoftBank Corp.
- SK Telecom Co., Ltd.
市場機会と将来展望
短期的な機会は、データ常駐性とレイテンシー要件が高速なモバイル利用の増加とともに強化されている市場において、モバイルファーストのクラウドバックエンドとエッジ配信容量を拡大することである。インドは、大規模かつ期日付きの容量コミットメントに支えられたホワイトスペース領域として際立っている。Amazonは2026年6月、2030年までにムンバイとハイデラバードのAWSデータセンター容量を拡大するために追加で130億米ドルを投じることを約束し、一方AirTrunkは2026年6月、インドで5GWの新規データセンター容量を開発するために300億米ドルの投資を発表した。これには、マハーラーシュトラ州ライガド・ペンにおける3GWのプロジェクトが含まれる。これらの投資は、エンドユーザーへの近接性と規制対象データセットへのアクセスを必要とするMBaaS、mPaaS、モバイルコンテンツ配信サービスの展開範囲を広げるものである。
第二の機会は、企業が主権クラウドとグローバルクラウドを横断してモバイルワークロードを重複するセキュリティ作業なしに実行できる、相互運用可能なコンプライアンスおよびガバナンス層を構築することである。2026年2月、ASEANデジタル担当大臣はマレーシア主導の国境を越えたクラウドコンピューティングに関する地域枠組みを承認し、Trusted Data Corridorの概念を含むより広範なASEANの国境を越えたクラウド原則は、プロバイダーおよび企業がスーパーアプリ、地域リテーラー、銀行のために準拠した国境を越えたアーキテクチャを設計するための政策基盤を提供している。アジア太平洋地域のデータセンター運用容量は2025年に13.8GWと報告され、開発パイプラインは19.4GWに達しており、ローカライズされたインフラとクロスクラウドのポリシー管理、耐障害性のあるサービス運用、エッジネイティブな開発者ツールを組み合わせたベンダーには、複数の管轄区域とパフォーマンスゾーンにわたるモバイルクラウドワークロードを獲得する余地がある。
最近の産業開発事情 アジア太平洋モバイルクラウド市場
- 2026年7月:Amazon Web Services(AWS)は、テランガーナ州の当局がBharat Future Cityに大規模投資コミットメントのもとでAWSの旗艦データセンターの定礎式を行ったことを受け、インドでの事業展開を前進させた。このプロジェクトは、企業および公共部門の用途にわたるレイテンシーに敏感なモバイルバックエンドとデータ常駐性が制約されるワークロードのための国内容量の選択肢を強化する。
- 2026年3月:Microsoftは、2026年から2028年にかけてタイにおいて10億米ドルを超えるクラウドおよびAIインフラ投資を発表し、Gulf Development、Advanced Info Service、CP Group、True Corporationを含む現地企業との提携も行った。この取り組みは、モバイルアプリケーションの現代化、ガバナンス、AI対応モバイルサービスを支える地域のクラウド展開範囲とパートナーチャネルを拡大するものである。
- 2025年3月:Microsoft Azureは、インド全体でのクラウドインフラ拡大のために21億米ドルの投資を発表し、モバイルバックエンドとエッジコンピューティングに最適化されたチェンナイ、プネ、コルカタの3つの新しいデータセンターリージョンを含む。この拡大は、企業が低レイテンシーのモバイルアプリケーションを展開しつつ、インドのデータ保護要件に運用を適合させるのに役立つ、現地の処理・ストレージ容量を深化させるものである。
アジア太平洋モバイルクラウド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、アジア太平洋モバイルクラウド市場は、モバイルデバイスおよびモバイルアプリケーションを通じて提供されるクラウドサービスおよびプラットフォームを対象としています。対象範囲には、地域全体にわたるモバイルバックエンド、モバイルプラットフォーム、クラウド対応デバイス管理、およびモバイルコンテンツデリバリー機能が含まれます。
対象外の範囲:デバイス上のみのソフトウェアおよびハンドセットハードウェアの収益は除外します。また、モバイルクラウドサービスの一部としてバンドルされている場合を除き、通信接続料金も除外します。
セグメンテーション概要
- サービスタイプ別
- モバイル・サービスとしてのバックエンド(MBaaS)
- モバイル・サービスとしてのプラットフォーム(mPaaS)
- モバイルデバイス管理統合クラウド
- モバイルコンテンツ配信/エッジCDN
- デプロイメントモデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドおよびマルチクラウド
- ユーザータイプ別
- エンタープライズ
- コンシューマー
- 産業垂直別
- ゲーミング
- 銀行・金融サービス・保険(BFSI)
- メディア・エンターテインメント
- 教育
- ヘルスケア
- 旅行・ホスピタリティ
- 小売・eコマース
- 政府・公共セクター
- その他産業垂直
- 国別
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- シンガポール
- インドネシア
- マレーシア
- フィリピン
- アジア太平洋のその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、特に地域の需要ドライバーおよびモバイルクラウドサービス内で支出が取り込まれる可能性のある箇所に関して、モデルの基本構造を構築するために使用されました。モバイルブロードバンド使用状況に関するITU指標、国レベルの支出能力に関する世界銀行のマクロシリーズ、OECDデジタル経済ノート(入手可能な場合)、各国の通信・デジタル省の刊行物、およびNISTなどの機関による標準とガイダンスなどの公開情報源を参照しました。
さらに、企業の年次報告書、決算資料、製品ドキュメント、業界団体のウェブサイト、および信頼性の高いプレスを精査し、市場参入パターンおよび業界垂直別のクラウド採用ペースを把握しました。数値のクロスチェックのために、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および方向性の動きを検証するのに役立つ輸出入の出荷レベルデータについて、有料サブスクリプションを選択的に使用しました。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他の多の公開情報源および内部情報源も参照しました。
一次インタビューおよびサーベイ
一次調査は、サービスタイプ全体でモバイルクラウド収益がどのように認識されているか、およびAPAC各国でどのデプロイメント選択が最も一般的であるかを検証することに重点を置きました。クラウドサービスプロバイダー、システムインテグレーター、エンタープライズユーザー、および業界専門家を含む多様な回答者と対話しました。回答者の意見は、主要なAPAC経済圏における銀行・金融サービス・保険(BFSI)、ゲーミング、メディア、小売、および公共部門などの業界垂直別の採用水準の確認に役立てられました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | 最高経営幹部(CXO):16% |
| 中位層:47% | 部門・ユニットリーダー:28% |
| 中小規模プレイヤー:22% | マネージャー:56% |
市場規模算定と予測
規模算定は、地域のクラウドおよびモビリティ指標を使用してモバイルファーストのクラウドサービスに現実的に流入し得る対応可能な支出を再構するトップダウン構築から始まります。その対応可能な構造は、サービスタイプ、ユーザータイプ、および主要国に配分されます。構造が設定された後、サンプリングされたプロバイダーの収益開示、典型的な契約価値に関するチャネルチェック、およびアクティブなモバイルアプリ使用状況に紐付けられた数量仮定を含む選択的なボトムアップ近似によって裏付けを行います。
モデルでは、スマートフォンおよびモバイルブロードバンドの普及率、エンタープライズのクラウド採用強度、コンテンツデリバリー需要を促進するモバイルアプリトラフィックの成長、モバイルデバイス管理のセキュリティおよびコンプライアンス支出行動、ならびにハイブリッドおよびマルチクラウド設定に移行するワークロードのシェアなど、いくつかの実用的なインプットを主要なレバーとして扱いました。予測は、これらの変数の成長経路が国別・業界垂直別にインタビュー対象者の期待に基づいて調整されたシナリオ分析を使用して構築され、各年の市場合計が再計算されました。小規模国やニッチなユースケースでトムアップシグナルが欠如している場合、国のIT支出能力と検証済みの採用ベンチマークを使用した比例配分によってギャップを処理し、合計を地域合計に正規化しました。
データ検証と更新サイクル
アウトプットは独立したシグナル全体のトライアンギュレーションによって確認され、明らかな急変は最終数値が承認される前にレビューされます。国別合計、サービスミックスの分割、および暗示された価格設定全体で分散チェックを実施します。外れ値が発生した場合は、仮定を再検証し、必要に応じて選定した専門家に再連絡して明確化を求める第2パスを実施します。
レポートは年次で更新され、重要なイベントが採用または価格設定に目に見える形で影響を与える可能性がある場合は中間更新が行われます。納品前に、アナリストが最新の公開情報と主要指標について新たなパスを実施するため、クライアントは同じモデルロジックに追跡可能な更新されたビューを受け取ります。
Mordor Intelligenceのアジア太平洋モバイルクラウド市場の規模算定と他の公表推計との比較
APACモイルクラウドの公表市場規模がしばしば一致しないのは、対象範囲が小さいながらも意味のある形で変化する可能性があり、価格設定と採用の背後にある計算が常に一致しているわけではないためです。また、APACにどの国が含まれるか、ハイブリッドおよびマルチクラウドの収益がどのように扱われるか、および隣接する領域が合計にバンドルされているかどうかによっても差異が生じます。
ベンチマーク表は、ある推計に対してはより狭い差異を示し、別の推計に対しては大きな差異を示しており、これは通常、モバイルクラウドに何が含まれるか、および予測ベースラインがどのように選択されるかによって説明されます。Mordor Intelligenceのモデルでは、収益はモバイルバックエンド、モバイルプラットフォーム、クラウド対応デバイス管理、またはモバイルコンテンツデリバリーに対応する場合にのみ計上されます。一般的なクラウドまたは通信接続の収益は、それらのモバイルクラウドサービスの明示的な一部でない限り追加されません。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 22.98 ビリオン 米ドル(2025年) | |
| 産業調査グループA | 20.90 ビリオン 米ドル(2025年) | APACの異なるベースイヤー構造と国バスケットを使用しており、エンタープライズモバイルプラットフォームおよびデバイス管理収益の一部を見逃す可能性のある、より狭いサービス捕捉を適用しているようです。 |
| グローバルコンサルタンシーB | 62.10 ビリオン 米ドル(2024年) | モバイル使用によって引き起こされるより広範なクラウド支出を合計に組み込んでいる可能性が高く、開始年と暗示された成長率は、モバイルバックエンド、プラットフォーム、およびモバイルデリバリーサービスを超えた隣接クラウドカテゴリーが計上されていることを示唆しています。 |
総合すると、この比較は、対象範囲の境界と開始年の仮定が差異の大部分を生み出しており、単一の需要指標によるものではないことを示しています。インプットを観察可能なモバイル採用シグナルに紐付け、収益を明確に定義されたサービスバケットに対応させることで、結果として得られる市場規模は、計画の議論において再現および説明がより容易になります。
レポートで回答されている主な質問
2026年のアジア太平洋モバイルクラウド市場の規模はどれくらいですか?
CAGR 11.76%の見通しで2031年に向けて成長し、250億8,000万米ドルと評価されています。
現在最も支出が多いデプロイメントモデルはどれですか?
パブリッククラウドデプロイメントが2025年の収益の63.20%を占め首位ですが、ハイブリッドアーキテクチャの成長率はより高い水準にあります。
最も高い成長が見込まれるサービスタイプはどれですか?
モバイルコンテンツ配信およびエッジCDNが2031年まで11.79%のCAGRで拡大する見込みです。
ヘルスケアが高成長の垂直市場である理由は何ですか?
遠隔医療アプリおよびモバイル電子健康記録は、安全で低レイテンシのクラウドバックエンドを必要とし、ヘルスケアの予測CAGRを11.84%に押し上げています。
5Gネットワークは市場拡大においてどのような役割を果たしていますか?
5Gは遅延を20ミリ秒未満に低減し、マルチプレイヤーゲーミングやフィンテック決済など、リアルタイムのモバイルクラウドアプリケーションを可能にします。