
| 調査期間 | 2020 - 2031 |
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 52.55 十億米ドル |
| 市場規模 (2026) | 65.38 十億米ドル |
| 市場規模 (2031) | 194.85 十億米ドル |
| CAGR (2026 - 2031) | 24.41% |
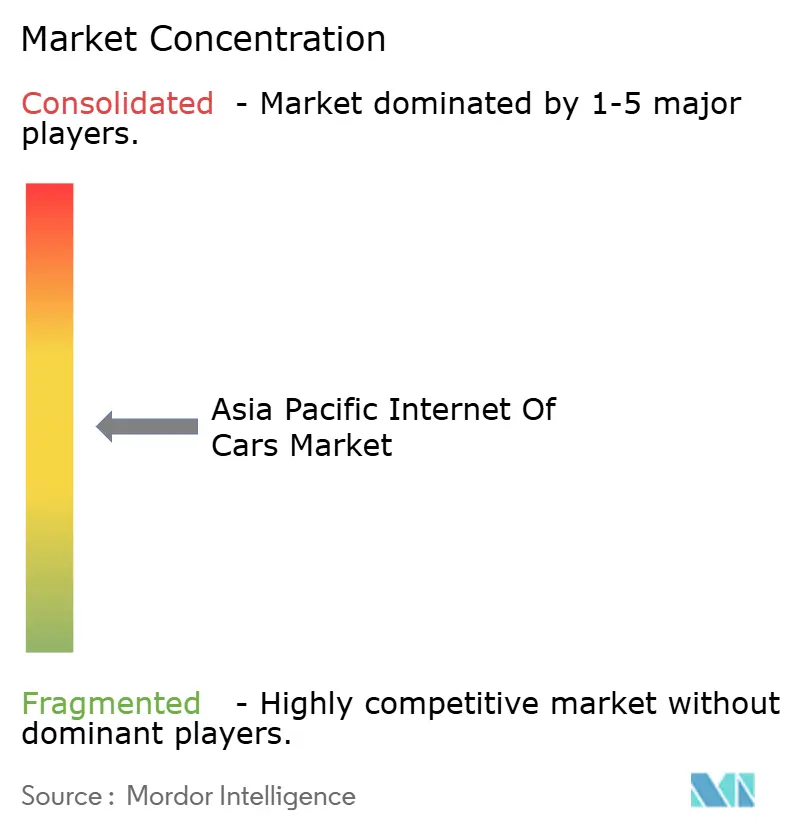
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 |
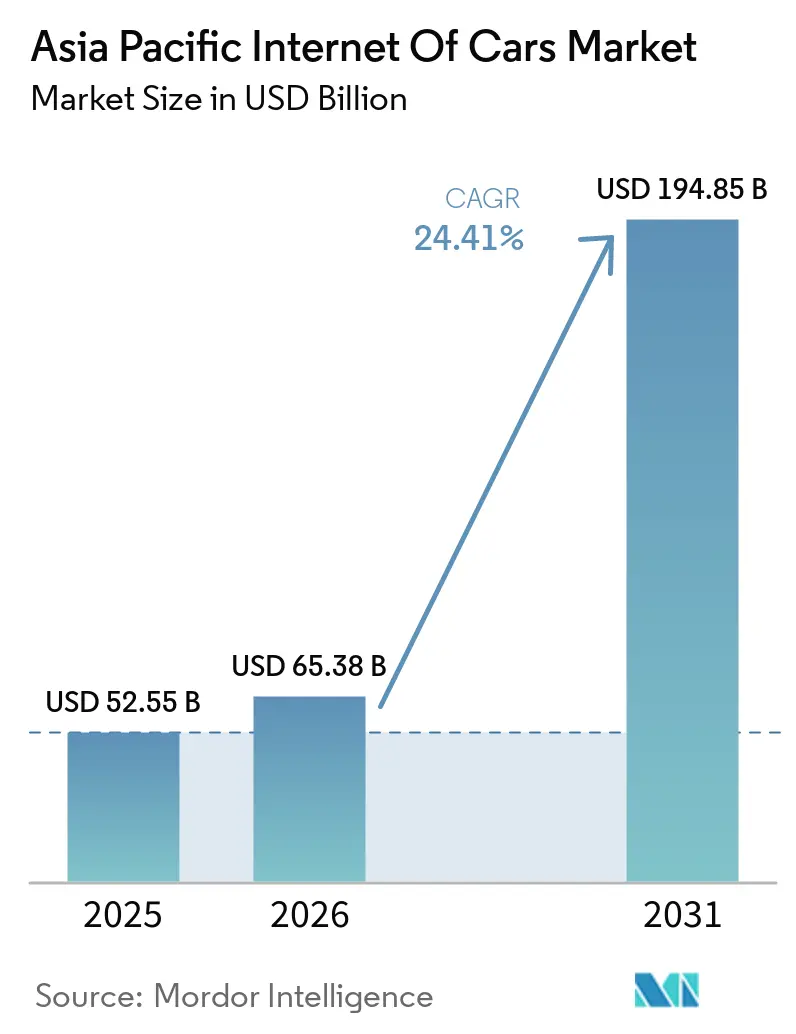
Mordor Intelligenceによるアジア太平洋インターネット・オブ・カーズ市場分析
アジア太平洋地域のカーインターネット市場規模は、2025年に52.55 ビリオン 米ドル、2026年に65.38 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 24.41%で成長し、2031年までに194.85 ビリオン 米ドルに達する見込みです。
- インターネットに接続された車両は、しばしば「カーインターネット」と呼ばれ、インターネット接続を活用して外部システムと連携します。これらのシステムには、車両のロック解除アプリケーション、GPSナビゲーション、車車間通信などが含まれます。このような車両は潜在的な危険を検知し、周辺の車両にそのデータを送信することで、事故リスクを低減します。また、リアルタイムの交通情報、天気予報、リアルタイムGPSナビゲーションなど、多様なオンラインサービスへのアクセスも提供します。多様なソースからのデータを処理することで、これらの車両は自律走行への道を開き、道路安全性を大幅に向上させます。さらに、運転習慣を評価し、燃費効率に関するインサイトを提供することで、コスト削減と環境負荷の軽減につながります。
- 5G技術の急速な普及が、アジア太平洋地域のカーインターネット市場を牽引しています。超高速データ通信、超低遅延、広範な接続性を誇る5Gネットワークは、車両、インフラ、クラウドサービス間のシームレスな通信を実現します。この強固な接続性は、リアルタイムの車両対あらゆるもの(V2X)通信を支え、自律走行、予知保全、高度なナビゲーションなどのアプリケーションを強化します。中国、韓国、日本、インドなどの国々は、5Gインフラの整備に積極的に取り組んでいます。例えば、2025年3月時点で、中国の工業情報化部(MIIT)は全国に430万基以上の5G基地局が設置されたことを発表しました。この広範な5Gネットワークの普及により、自動車メーカーは最新車両に5G対応モジュールを搭載するようになり、カーインターネット技術の採用が加速しています。
- さらに、自動車メーカー、通信大手、テクノロジー企業間のパートナーシップが市場拡大を促進しています。アジア太平洋地域では、これらの連携が一体的なコネクテッドカーソリューションの構築において重要な役割を果たしています。例えば、2024年9月、韓国の現代自動車グループはSamsung Electronicsと提携し、SamsungのSmartThings IoTプラットフォームを活用してコネクテッドビークル技術を強化しました。現代自動車株式会社、起亜株式会社、自律走行技術関連会社の42dot Inc.などの主要部門が、Samsungと連携して自動車メーカーのソフトウェ定義車両(SDV)の高度化を図っています。このような連携は、自動車メーカー、通信ネットワーク、テクノロジーソフトウェアの強みを融合させ、包括的なコネクテッドカーエコシステムを育成し、機能展開を加速させます。
- この変革の中心にあるのは技術的なブレークスルーです。AI、機械学習、モノのインターネット(IoT)における革新が、車両の機能を再定義しています。高性能センサー、先進的な通信フレームワーク、データ分析により、コネクテッドカーはリアルタイムの交通情報、遠隔診断、自律走行機能を提供します。この技術革新の波が、メーカーにこれらの進歩への多大な投資を促しています。
- しかし、これらの最先端技術の採用には課題も伴います。高性能なハードウェアとソフトウェアの搭載は車両価格を上昇させ、価格に敏感な購買層を遠ざける可能性があります。この懸念は、消費者が特に価格を重視する地域の新興市場においてより顕著です。
- 車両の相互接続が進むにつれ、サイバー脅威に対する脆弱性も高まります。車両データと通信チャネルの保護は最要課題です。しかし、多くのメーカーはこれらの複雑な課題に対処するための専門知識やリソースが不足している場合があります。このような不足は、特に消費者の間で安全性への懸念が残る場合、カーインターネット技術の広範な普及を妨げる可能性があります。
- 可処分所得の増加と中間層の拡大に伴い、アジア太平洋地域は自動車産業の重要な中心地としての地位を確立しつつあります。地域の経済成長は購買力の向上を促し、消費者が先進的な車両技術に投資できる環境を整えています。革新的な自動車ソリューションへのこの高まる需要は、市場プレイヤーが最先端製品を投入し、地域でのプレゼンスを拡大する重要な機会を創出しています。
アジア太平洋インターネット・オブ・カーズ市場のトレンドとインサイト
ハードウェアコンポーネントセグメントが大きな市場シェアを占めると予測
- 消費者がナビゲーション、エンターテインメント、リアルタイム更新などの機能をますます求めるようになるにつれ、地域ではコネクテッドビークルの採用が急増しています。現代の消費者は、スマートフォンと同様に、車両がシームレスな接続性を提供することを望んでいます。これに応えるため、メーカーはインフォテインメントシステム、GPSモジュール、通信デバイスを含む高度なハードウェアを搭載しています。車両と接続するモバイルアプリケーションの人気の高まりが、これらの高度なハードウェアソリューションへの需要をさらに高めています。
- 政府の取り組みがこの勢いを推進する上で重要な役割を果たしています。インド、中国、韓国、タイ、シンガポールを含むアジア太平洋全域の国々が、スマート交通システムを積極的に採用しています。その目標は明確です。都市モビリティの向上、渋滞の緩和、安全性の改善です。一例として、2024年度から2025年度の連邦予算では、インド当局がPM e-Bus Sewaスキームに1,300クローレ(約1億5,194万米ドル)を配分しました。この資金は、2024年度から2025年度にかけて様々な都市に1,000台の新型電気バスを導入し、スキーム開始以来の合計を1,500台に引き上げます。このような政府の取り組みは、スマート交通管理と車路間通信技術を重視した大規模なインフラ投資を伴うことが多く、その結果、これらのスマート交通目標を達成するために不可欠なセンサーや通信モジュールなどの重要なハードウェアコンポーネントへの需要が高まっています。
- 技術の進歩がハードウェアコンポーネントセグメントの成長をさらに促進しています。センサー、カメラ、通信技術の革新は、車両能力を向上させるだけでなく、最先端ハードウェアへの需要も高めます。例えば、自律走行車におけるLiDARおよびレーダーシステムの進歩は、高速データ処理のための高性能ハードウェアに依存しています。メーカーが最先端技術で製品を差別化しようとするにつれ、高度なハードウェアの必要性はさらに高まっています。
- 拡大する電気自動車(EV)市場が、このセグメントの成長の重要な推進力となっています。中国、インド、韓国、および東南アジア諸国では、EV採用の顕著な増加が見られます。より多くの消費者が電気自動車に移行するにつれ、特殊なハードウェアへの需要が高まっています。これは特に、バッテリー管理システム、充電インターフェース、車両対あらゆるもの(V2X)通信などのコンポーネントに顕著です。エネルギー効率やリアルタイムパフォーマンス監視など、EVの固有の要件に対応するには、堅牢なハードウェアソリューションが必要です。
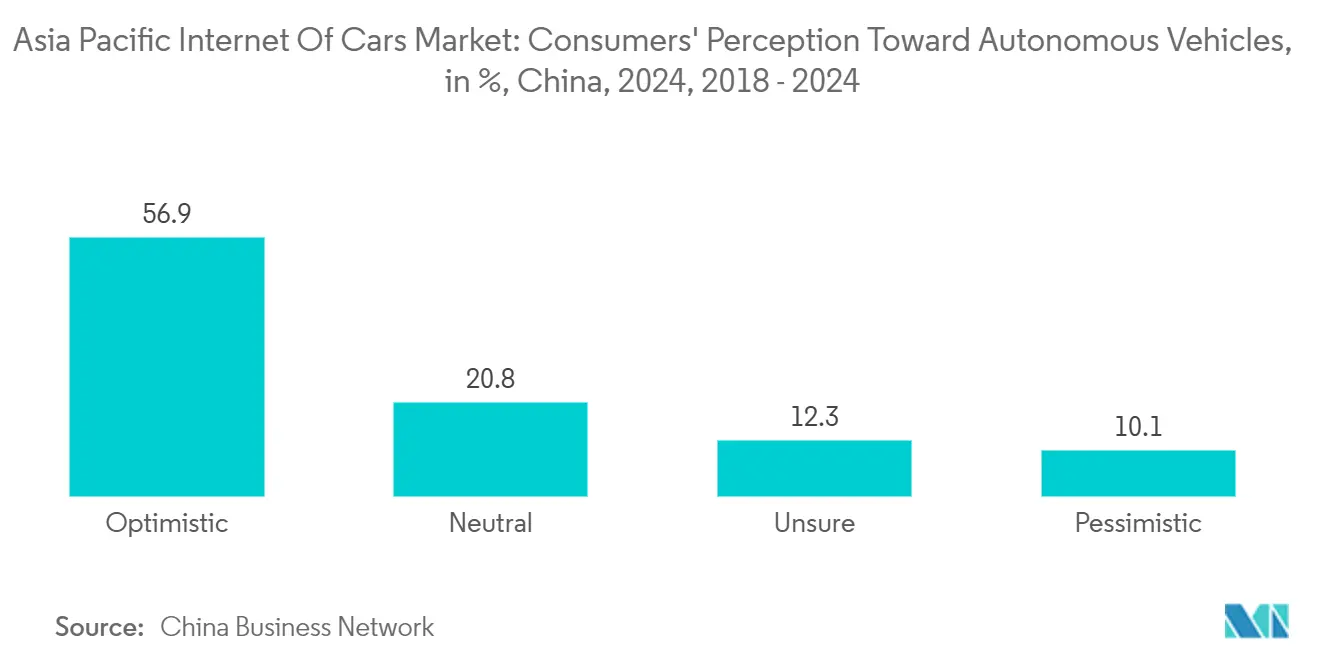
- さらに、自律走行車に対する認識と受容の高まりが、セグメント拡大に有利な環境を育んでいます。中国ビジネスネットワークによる2024年の調査がこのトレンドを浮き彫りにしており、中国の回答者の56.9%が自律走行車を支持していることが明らかになっています。
中国が大きな市場シェアを占めると予測
- 中国は、最新の自動車モデルへの最先端の接続機能の組み込みに牽引され、アジア太平洋市場をリードする態勢にあります。専用の産業戦略、中央政府からの強力な支援、戦略的投資に支えられ、中国の急成長する国内市場は、ICT、データ処理、プラットフォームサービスにおける強みを活かして、コネクテッドビークルセクターを支配する態勢にあります。イノベーションと技術進歩の促進に向けた国家の戦略的焦点が、スマートモビリティソリューションの開発への多大な貢献とともに、コネクテッドビークルエコシステムにおけるグローバルリーダーとしての地位を確立しています。
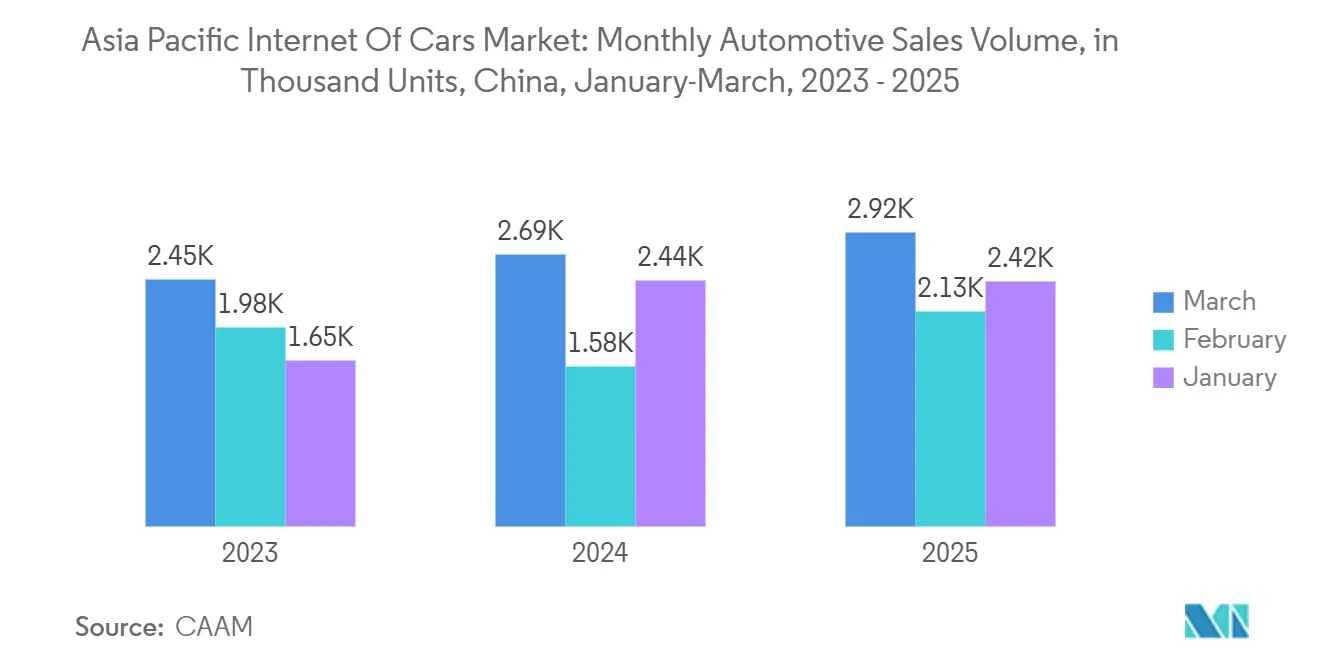
- 自動車販売の増加に伴い、中国市場は今後数年間で成長する準備が整っています。中国自動車工業協会(CAAM)のデータによると、2025年3月の中国の自動車販売台数は291万5,000台に達し、前年比8.2%増を記録しました。この成長は、技術的に高度な車両への需要の増加を示しています。コネクテッド技術とモノのインターネット(IoT)が勢いを増す中、中国の自動車セクターはこれらの進歩を活用し、革新的な機会を掴んでいます。車両へのIoT統合により、リアルタイムナビゲーション、予知保全、高度な運転支援システムなどの機能が実現し、消費者の関心をさらに高めています。
- 中国における電気自動車および自律走行車の採用増加は、市民の間での最先端技術に対する受容の高まりを示しています。現在クラウド駆動のコネクテッド技術を搭載した多くの現代の電気自動車は、これらの高度な機能に対する国民の親和性の高まりを裏付けています。このトレンドは、接続性の向上、エネルギー効率、自律走行能力を提供する車両への消費者の嗜好の変化を示しており、持続可能でスマートな交通ソリューションへのグローバルな推進と一致しています。
- 発展途上国である中国では、特に5Gおよび4G LTEの展開に伴う通信・情報技術インフラの進歩が、コネクテッドカーへの需要を増幅させると予測されています。これらの進歩により、より信頼性が高く高速なデータ伝送が可能となり、コネクテッドビークル技術のシームレスな運用に不可欠です。この需要は、厳格な安全規制、セキュリティと認証への高まる重点、および一連の支援的な政府政策によってさらに活性化されています。電気自動車への補助金やスマートシティ構想への投資などの政府の積極的な措置が、コネクテッドカー市場の成長に有利な環境を育んでいます。
競合ランドスケープ
アジア太平洋インターネット・オブ・カーズ市場では、様々なグローバルプレーヤーが参入する半統合的なランドスケープが形成されつつあります。地域でのコネクテッドシステムとモノのインターネットへの需要の急増に伴い、自動車メーカーは合弁事業を設立し、パートナーシップを締結し、競合他社を凌駕するために技術的に高度な製品を展開しています。この戦略的な動きには、自動車セクターに革命をもたらすと予測される機能と技術の基盤整備も含まれています。
アジア太平洋インターネット・オブ・カーズ市場の主要プレーヤーには、Cisco Systems, Inc.、Google LLC(Alphabet Inc.の子会社)、IBM Corporation、AT&T Communications Inc.、Verizon Communications Inc.などの業界大手が含まれます。これらの企業は強固なブランド認知度と広大なグローバルフットプリントを誇り、市場の大きなシェアを獲得しています。イノベーションへのコミットメント、多様な製品ラインナップ、強靭な流通ネットワークがその強みを裏付けています。市場ポジションをさらに強化するため、これらのリーダー企業は戦略的買収を頻繁に追求し、パートナーシップを構築しています。
アジア太平洋インターネット・オブ・カーズ分野での成功を目指す企業にとって、イノベーションへの揺るぎないコミットメントが最重要です。さらに、コンポーネント提供の拡充が、永続的な関係の育成と継続的なビジネスの確保に不可欠となります。新興市場への投資を行い、地域の需要に共鳴するよう製品を調整する企業は、競争上の優位性を確立する態勢にあります。
アジア太平洋インターネット・オブ・カーズ産業リーダー
-
Cisco Systems, Inc.
-
Google LLC (Alphabet Inc.)
-
IBM Corporation
-
AT&T Communications Inc.
-
Verizon Communications Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2024年11月:「車路クラウド一体化開発」フォーラムにおいて、China Unicomはインテリジェントコネクテッドビークル向けに調整された「統合ソリューション3.0」を発表しました。路側センシング、エッジコンピューティング、クラウドベースのデータフュージョンの集大成であるこの高度なソリューションは、車両、インフラ、クラウドシステム間のシームレスな連携を推進します。車両インターネット(IoV)セクターにおける専門知識を活かし、China Unicomのソリューションは多層コンピューティングシステム、統合セキュリティプラットフォーム、デジタルツインシステム、堅牢なテストおよび認証フレームワークを確立し、インテリジェントコネクテッドビークル(ICV)向けの車路クラウド統合の産業化を推進します。
- 2024年10月:Bharti AirtelのB2B部門であるAirtel Businessは、自動車メーカーのKia IndiaとパートナーシップをKiaの次世代プラットフォームKia Connect 2.0向けのIoT接続ソリューション提供のために締結しました。この連携を通じて、KiaはAirtel BusinessのIoTハブを活用します。このハブは、5G、4G、NB-IoT、2G、衛星ネットワークにわたるカスタマイズされたIoTソリューションを提供します。さらに、IoTハブは高度な分析機能を備え、コネクテッドデバイスから収集されたデータからリアルタイムのインサイトを提供します。Kia Connect 2.0は、車両管理、AI音声コマンド、遠隔操作、安全性、セキュリティ、ナビゲーションなどの機能をKia車両に装備することを目指しています。
アジア太平洋インターネット・オブ・カーズ市場レポートの調査範囲
「インターネット・オブ・カーズ」または車両インターネット(IoV)として知られるこのネットワークは、車両を互いに接続するだけでなく、インターネットや信号機・路側ユニットなどのインフラ要素とも接続します。このような接続性はスムーズなデータ交換を促進し、安全性、効率性、全体的な運転体験を向上させます。本調査は、アジア太平洋地域のインターネット・オブ・カーズにおけるIoT統合およびサブスクリプションサービスからの収益を追跡します。これは、乗用車、小型・大型商用車、防衛車両、全地形対応車などを含む様々な車両カテゴリーにわたります。さらに、本レポートは現在および新興のトレンドを掘り下げ、自動車IoT実装における最近の技術的進歩を取り上げます。
市場は車両タイプ(乗用車、小型商用車、大型商用車、防衛車両、全地形対応車、その他)、コンポーネント(ハードウェア、ソフトウェア、サービス)、技術(Wi-Fi、Bluetooth、NFC、セルラー、その他の技術タイプ)、通信機器(車車間通信、車路間通信、その他の通信機器)、国別にセグメント化されています。市場規模と予測は、上記すべてのセグメントについて金額(米ドル)で提供されています。
車両タイプ別
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 防衛車両 |
| 全地形対応車 |
| その他 |
コンポーネント別
| ハードウェア |
| ソフトウェア |
| サービス |
技術別
| Wi-Fi |
| Bluetooth |
| NFC |
| セルラー |
| その他の技術タイプ |
通信機器別
| 車車間通信 |
| 車路間通信 |
| その他の通信機器 |
国別***
| 中国 |
| インド |
| 日本 |
| 韓国 |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 大型商用車 | |
| 防衛車両 | |
| 全地形対応車 | |
| その他 | |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 技術別 | Wi-Fi |
| Bluetooth | |
| NFC | |
| セルラー | |
| その他の技術タイプ | |
| 通信機器別 | 車車間通信 |
| 車路間通信 | |
| その他の通信機器 | |
| 国別*** | 中国 |
| インド | |
| 日本 | |
| 韓国 |
レポートで回答される主要な質問
アジア太平洋インターネット・オブ・カーズ市場の規模はどのくらいですか?
アジア太平洋地域のカーインターネット市場規模は2026年に65.38 ビリオン 米ドルに達し、CAGRが24.41%で成長して2031年までに194.85 ビリオン 米ドルに達する見込みです。
アジア太平洋インターネット・オブ・カーズ市場の現在の規模はどのくらいですか?
2026年、アジア太平洋地域のカーインターネット市場規模は65.38 ビリオン 米ドルに達する見込みです。
アジア太平洋インターネット・オブ・カーズ市場の主要プレーヤーは誰ですか?
Cisco Systems, Inc.、Google LLC(Alphabet Inc.)、IBM Corporation、AT&T Communications Inc.、Verizon Communications Inc.がアジア太平洋インターネット・オブ・カーズ市場で事業を展開する主要企業です。
このアジア太平洋地域のカーインターネット市場レポートが対象とする期間と、2025年の市場規模はどのくらいですか?
2025年、アジア太平洋地域のカーインターネット市場の規模は52.55 ビリオン 米ドルと推定されました。本レポートは、アジア太平洋地域のカーインターネット市場の過去の市場規模(2020年、2021年、2022年、2023年、2024年)を対象としています。また、本レポートはアジア太平洋地域のカーインターネット市場の規模を2025年、2026年、2027年、2028年、2029年、2030年、2031年について予測しています。
アジア太平洋地域のカーインターネット 業界レポート
2026年の統計 アジア太平洋地域のカーインターネット 市場シェア、規模、収益成長率(Mordor Intelligence™業界レポート作成) アジア太平洋地域のカーインターネット 分析には、2026年から2031年までの市場予測見通しと歴史的概要が含まれています。この業界分析のサンプルを無料のレポートPDFとしてダウンロードしてください。