
アジア太平洋地域フィナンシャル・アドバイザリー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 29.80 十億米ドル |
| 市場規模 (2027) | 31.90 十億米ドル |
| 市場規模 (2032) | 45.10 十億米ドル |
| 成長率 (2027 - 2032) | 7.20 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域フィナンシャル・アドバイザリー市場分析
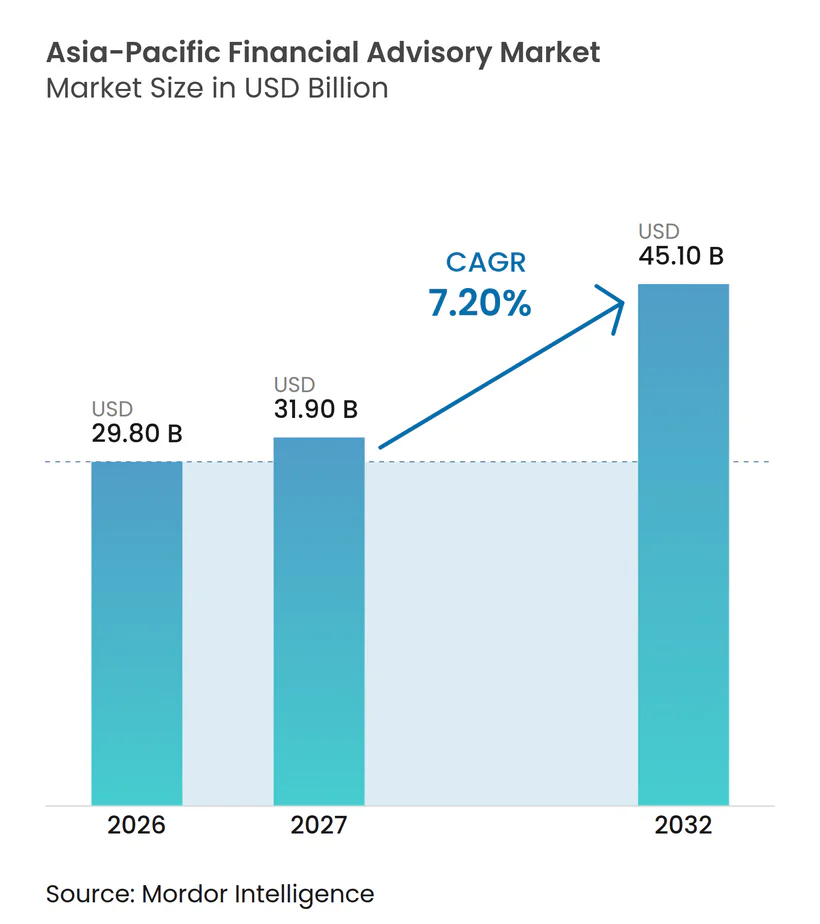
アジア太平洋地域フィナンシャル・アドバイザリー市場規模は2026年に29.80 ビリオン 米ドルと評価され、2027年の31.90 ビリオン 米ドルから2032年には45.10 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に7.20%のCAGRで成長する見込みです。
資産の蓄積、事業承継計画のニーズ、クロスボーダー投資、そして高度化する規制要件が、アジア太平洋地域全体でフィナンシャル・アドバイザリーサービスの範囲を拡大しています。UBSグローバル・ウェルス・レポート2026によると、同地域は2025年に個人資産の約169.7 トリリオン 米ドルを占め、世界の個人資産の32.8%を代表しています。UBSの企業取引活動もアドバイザリーサービスへの需要を支えており、LSEGによると、日本を除くアジア太平洋地域が関与する公表済みのM&A取引は2025年に9,875億米ドルに達し、前年比37.3%増となりました。これらの取引には、バリュエーション、ファイナンシング、デューデリジェンス、取引後の計画における専門知識が必要です。セクター知識、地域の規制専門知識、効率的なデジタルデリバリーを組み合わせた企業は、大規模な機関投資家クライアントのみならず、ますます複雑化するアドバイザリーニーズを持つ中小企業や個人にも対応できる立場にあります。
主要レポートのポイント
- サービスタイプ別では、ウェルス・アンド・インベストメント・アドバイザリーが2026年のアジア太平洋地域フィナンシャル・アドバイザリー市場シェアの29.4%を占め、リスク・アンド・レギュラトリー・アドバイザリーは2032年までに8.8%のCAGRで成長すると予測されています。
- クライアントタイプ別では、個人および世帯が2026年のアジア太平洋地域フィナンシャル・アドバイザリー市場シェアの30.8%を占め、中小企業(SME)は2032年までに8.6%のCAGRで成長すると予測されています。
- 業種別では、銀行・金融サービス・保険が2026年のアジア太平洋地域フィナンシャル・アドバイザリー市場シェアの24.3%を占め、エネルギー・天然資源は2032年までに8.7%のCAGRで成長すると予測されています。
- プロバイダータイプ別では、プロフェッショナルサービス企業が2026年のアジア太平洋地域フィナンシャル・アドバイザリー市場シェアの35.6%を占め、デジタル・ロボアドバイザーは2032年までに12.8%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年のアジア太平洋地域フィナンシャル・アドバイザリー市場シェアの25.1%を占め、インドは2032年までに10.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 富裕層の 拡大と世代間の資産移転 | +1.7% | 中国、インド、シンガポールで最も高い強度を持つ、アジア太平洋地域全体 | 中期 (2~4年) |
| M&A、事業売却、 企業再編の拡大 | +1.4% | 大中華圏、日本、オーストラリア、ASEANへの波及 | 短期 (2年以内) |
| デジタルおよびハイブリッド・ アドバイザリーサービスへの需要拡大 | +1.3% | インド、 韓国、シンガポール、デジタルファースト市場のASEAN | 短期 (2年以内) |
| プライベート市場および オルタナティブ投資アドバイザリーの成長 | +1.0% | シンガポール、 オーストラリア、日本、そしてインドと中国でも増加 | 中期 (2~4年) |
| 企業ファイナンシングニーズの拡大と 資本市場への参加 | +1.1% | インド、 ASEAN、大中華圏 | 中期 (2~4年) |
| クロスボーダー投資と 地域ビジネスの拡大 | +0.9% | シンガポール、 香港、インバウンドおよびアウトバウンドの回廊としてのASEAN | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
富裕層の拡大と世代間の資産移転
アジア太平洋地域の個人資産の増加と、次世代が家族資産を管理するための準備の必要性が、事業承継、相続、投資アドバイザリーサービスへの需要を支えています。UBSは、2025年に世界の個人資産が10.8%増加し、アジア太平洋地域の個人資産は5.9%増加したと報告しています。同社のグローバル・ファミリーオフィス・レポート2026では、事業承継計画と次世代エンゲージメントにおけるギャップも確認されており、調査対象のファミリーオフィスのうち、ファミリーオフィス自体の明確な事業承継計画を持つのは35%のみで、後継者を将来の役割に備えさせる体系的なプロセスを持つのは27%にとどまっています。中国では、銀行の資産運用商品を保有する投資家が2025年末に1億4,300万人に達し、前年比14.37%増となり、商品残高は33.29 トリリオン 人民元(4.64 トリリオン 米ドル)に達しました[1]。これらの動向は、ポートフォリオ計画、資産保全、事業承継調整、投資アドバイスへの潜在的な需要を支えていますが、投資家数や商品残高はフィナンシャル・アドバイザリー収益の直接的な指標として解釈すべきではありません。
M&A、事業売却、企業再編の拡大
M&A活動は、アジア太平洋地域全体でトランザクション実行、バリュエーション、ファイナンシング、再編アドバイスへの需要を生み出しています。LSEGの2025年通年投資銀行レビューによると、日本を除くアジア太平洋地域が関与する公表済みM&A取引は2025年に9,875億米ドルに達し、前年比37.3%増となりました[2]。同地域では合計2,836億米ドルの28件のメガディールが記録され、2021年以来最高の年間メガディール総額となりました。金融セクターは公表済みディール総額で1,983億米ドルを占め、69.8%増となり、日本を除くアジア太平洋地域の完了済みM&Aアドバイザリー手数料は43%増の35億米ドルとなりました。これらの取引は、財務デューデリジェンス、バリュエーション、ファイナンシング、規制調整、トランザクション実行における業務を生み出し、事業売却や再編ではカーブアウト分析、買い手評価、取引後の計画が必要となる場合があります。これらの数値は投資銀行アドバイザリーにおける活動と手数料の成長を示していますが、フィナンシャル・アドバイザリー市場全体を測定するものではありません。
デジタルおよびハイブリッド・アドバイザリーサービスへの需要拡大
デジタル・アドバイザリー・プラットフォームは、自動化されたポートフォリオ管理および退職投資サービスへのアクセスを拡大しており、金融機関がテクノロジーと人的アドバイスを組み合わせる機会を創出しています。ミレアセット証券は、2026年7月末時点でロボアドバイザリーサービスの累計契約口座数が14万口座を超え、累計契約金額が8.3 トリリオン 韓国ウォン(61.5億米ドル)を超えたと報告しました[3]。新韓証券も、投資家の特性と市場環境に基づく自動化されたポートフォリオ管理を支援する、AIとデータ駆動型のロボアドバイザリーサービスを個人退職年金口座向けに提供しています。規制監督は普及とともに進化しており、2026年10月にシンガポール金融管理局は金融機関向けの人工知能リスク管理に関するガイドラインを発行し、ガバナンス、データ管理、人的監督、サイバーセキュリティ、サードパーティAIリスクに対応しています。ガイドラインは2027年10月と2028年10月から段階的に施行されます。これらの動向はデジタルおよびハイブリッド・アドバイザリーモデルの活用を支えていますが、ロボアドバイザリー口座の成長だけでは、より広いフィナンシャル・アドバイザリー市場の成長を確立するものではありません。
プライベート市場およびオルタナティブ投資アドバイザリーの成長
プライベート市場の案件には、ファンドストラクチャリング、マネージャー選定、トランザクションレビュ、流動性計画における専門的な業務が必要です。このような委託業務は、長期の投資期間、複雑な所有条件、公開資産と比較した透明性の低さを伴う場合があります。大規模なファンドとより集中した資本形成は、アドバイザーに委託される案件の複雑さを増大させます。これらのニーズは特に、オルタナティブ資産を求める機関投資家、ファミリーオフィス、洗練されたプライベートクライアントに関連しています。クライアントがオルタナティブへのアクセスと長期投資ストラクチャーの条件の両方についてアドバイスを必要とする場合、アジア太平洋地域フィナンシャル・アドバイザリー市場は恩恵を受けることができます。トランザクション、税務、リスク、投資の能力を持つ企業は、これらの相互に関連した案件を処理するのに有利な立場にあります。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 断片化した 規制・ライセンス要件 | -1.5% | クロスボーダー・アドバイザリーにおいて最も深刻な、アジア太平洋地域全体、特にASEAN | 長期 (4年以上) |
| 手数料の 圧縮と価格競争 | -1.3% | デジタルプラットフォーム参入者に牽引される中国、インド、ASEAN | 中期 (2~4年) |
| テクノロジー統合、 データプライバシー、AIガバナンスの課題 | -1.0% | シンガポール、 オーストラリア、日本が最も高い規制監視を受けている | 中期 (2~4年) |
| マクロ経済の 変動と景気循環的なアドバイザリー需要 | -0.9% | 大中華圏と香港が最もエクスポージャーが高い、アジア太平洋地域全体 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
断片化した規制・ライセンス要件
アジア太平洋地域全体のクロスボーダー・フィナンシャル・アドバイザリーサービスは、異なるライセンス要件、顧客保護基準、商品規制、マネーロンダリング防止義務に対応しなければなりません。これらの違いにより、企業は管轄区域固有のコンプライアンス手続き、顧客オンボーディング管理、規制報告システムを維持する必要があり、地域展開の複雑さが増します。オーストラリアは2026年7月1日にAML/CTF(マネーロンダリング防止・テロ資金供与対策)制度を拡大し、法律、会計、不動産、権利移転業務を含む追加のプロフェッショナルサービスセクターを規制の枠組みに組み込みました。アジア太平洋地域マネーロンダリング対策グループも、地域の管轄区域と協力して、地域の状況を考慮しながら国際的なAML/CTF基準の採用と実施を支援しています。複数の市場で事業を展開するフィナンシャル・アドバイザリー企業にとって、これらの要件はコンプライアンスコストを増加させ、特に規制リソースが限られた小規模プロバイダーにとって運営上の課題を生み出す可能性があります。
手数料の圧縮と価格競争
手数料圧力は、従来の資産ベースまたはトランザクションベースの価格モデルに依存するプロバイダーに影響を与えます。デジタルプラットフォームは、自動化されたポートフォリオ構築と低い運営コストで小規模口座にサービスを提供できます。クライアントは基本的な資産配分にはコストの低いデジタルサービスを利用しながら、より複雑な計画には人的支援を求める場合があります。このモデルは、同等の規模やテクノロジーなしに同様のサービスを提供するアドバイザーに圧力をかけます。アジア太平洋地域フィナンシャル・アドバイザリー市場依然として専門的なアドバイスを支えていますが、クライアントは以前よりも基本的な投資サービスを容易に比較できるようになっています。プロバイダーは、取引サイクルへの依存度が低い、継続的なリスク、規制、計画業務を強調することで対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
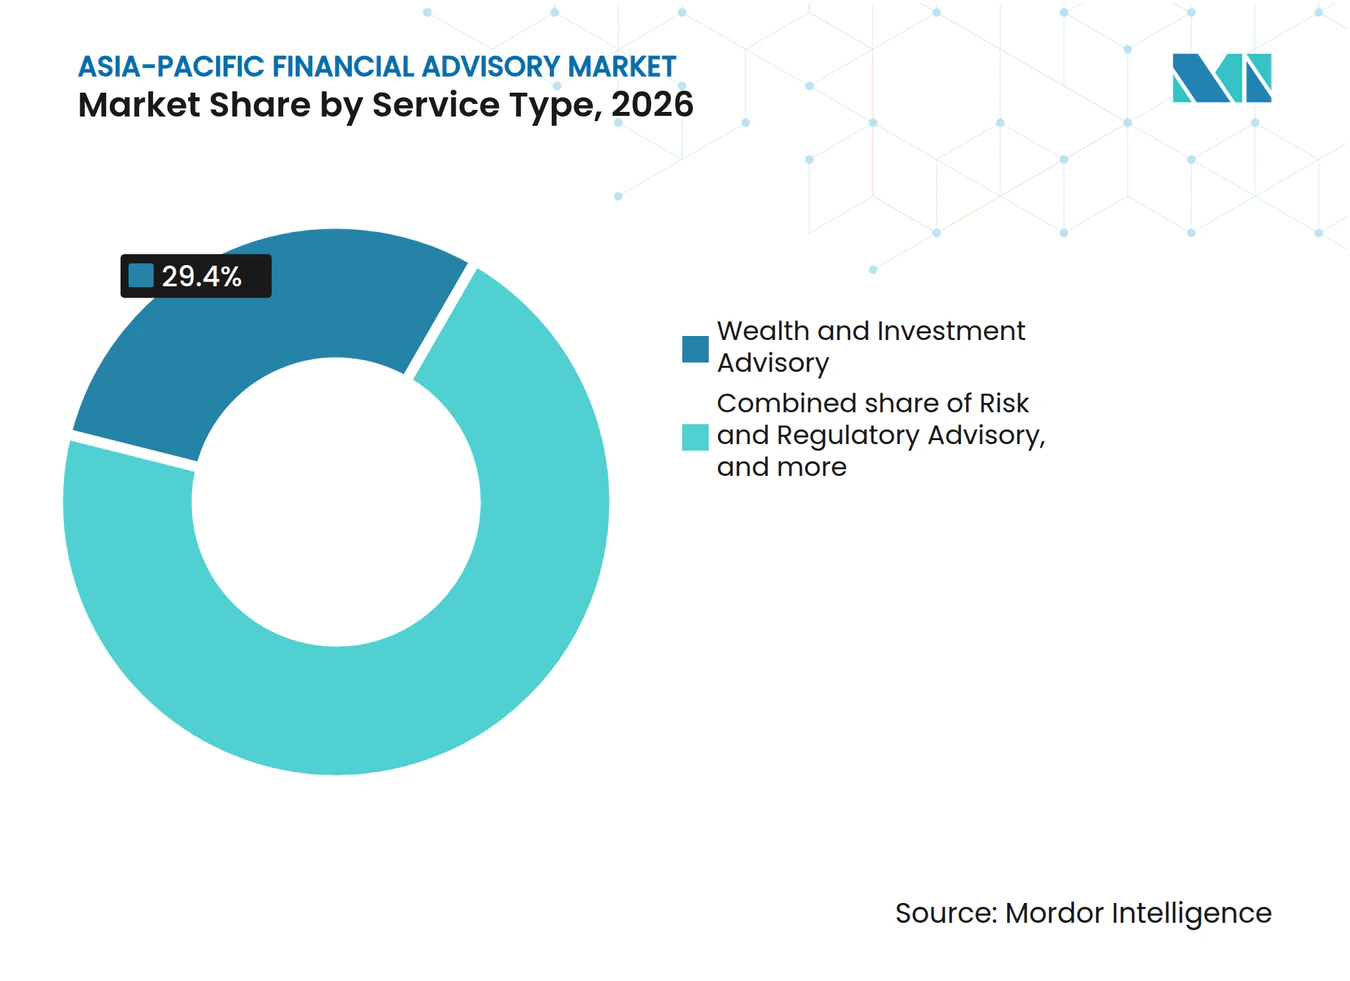
ウェルス・アドバイザリーがリードし、リスク案件が将来の成長を定義ウェルス・アンド・インベストメント・アドバイザリーは2026年に29.4%のシェアを保持し、アジア太平洋地域フィナンシャル・アドバイザリー市場で最大のサービスカテゴリーとなりました。需要は個人資産の蓄積、投資計画、世代を超えた家族資産の調整の必要性によって支えられています。UBSは、2025年に世界の個人資産が10.8%増加し、アジア太平洋地域の個人資産は5.9%増加したと報告しています。中国では、銀行の資産運用商品を保有する投資家数が2025年末に1億4,300万人に達し、前年比14.37%増となり、投資商品への参加規模を示しています。コーポレートファイナンスおよびトランザクション・アドバイザリーも相当数の案件を生み出しており、日本を除くアジア太平洋地域のM&Aは2025年に9,875億米ドルに達しました。税務、会計、再編、バリュエーションサービスは、クロスボーダー計画とトランザクションサポートを通じてこれらの活動を補完しています。
リスク・アンド・レギュラトリー・アドバイザリーは2032年までに8.8%のCAGRで成長すると予測されており、サービスタイプの中で最も高い成長率となっています。金融機関およびアドバイザリープロバイダーは、金融犯罪管理、データガバナンス、サイバーセキュリティ、人工知能の責任ある利用に関する進化する要件に直面しています。オーストラリアは2026年7月1日にAML/CTFの枠組みを拡大し、追加のプロフェッショナルサービスセクターを対象範囲に含めました。シンガポール金融管理局は2026年10月7日にAIリスク管理ガイドラインを発行し、金融機関に対する監督上の期待を設定し、2027年10月から実施が開始されます。これらの変更は、コンプライアンスレビュー、リスク評価、ガバナンスフレームワーク、継続的なモニタリングへの潜在的な需要を生み出します。


クライアントタイプ別:
世帯の富が需要を支え、中小企業の採用が加速個人および世帯は2026年に30.8%のシェアを占め、最大のクライアントカテゴリーを代表しています。資産の蓄積、退職計画、ポートフォリオ構築、相続計画、クロスボーダー資産管理が個人クライアントおよびファミリーからの需要を支えています。中国の銀行資産運用市場は2025年末に33.29 トリリオン 人民元(4.64 トリリオン 米ドル)の商品残高に達し、1億4,300万人の投資家がこれらの商品を保有しています。これらの数値は相当規模の投資商品顧客基盤を示していますが、独立系ファイナンシャル・アドバイザーを利用している人数を測定するものではありません。起業家やファミリービジネスにとって個人資産と事業資産がより相互に関連するようになるにつれ、クライアントは投資、税務、事業承継、ファイナンシングに関する統合的なアドバイスを必要とする場合もあります。
中小企業(SME)は2032年までに8.6%のCAGRで成長すると予測されており、クライアントタイプの中で最も高い成長率となっています。中小企業はファイナンシングストラクチャー、バリュエーション、買収、リスク管理、キャッシュフロー、海外市場への展開に関するアドバイスを必要とする場合があります。国際金融公社は、新興市場における正規の中小零細企業のグローバルなファイナンシングギャップを5.2 トリリオン 米ドルと推定しており、アドバイザリー需要の直接的な指標ではなく、相当規模の未充足ファイナンシングニーズを浮き彫りにしています。デジタルデリバリー、標準化された診断、銀行とのパートナーシップにより、アドバイザーは中小企業に対して選択されたサービスをより効率的に提供できます。銀行、金融機関、大企業、公共部門組織は、複雑なトランザクション、規制、資本配分、インフラプロジェクトに対する専門的なサポートを引き続き必要としています。
業種別:
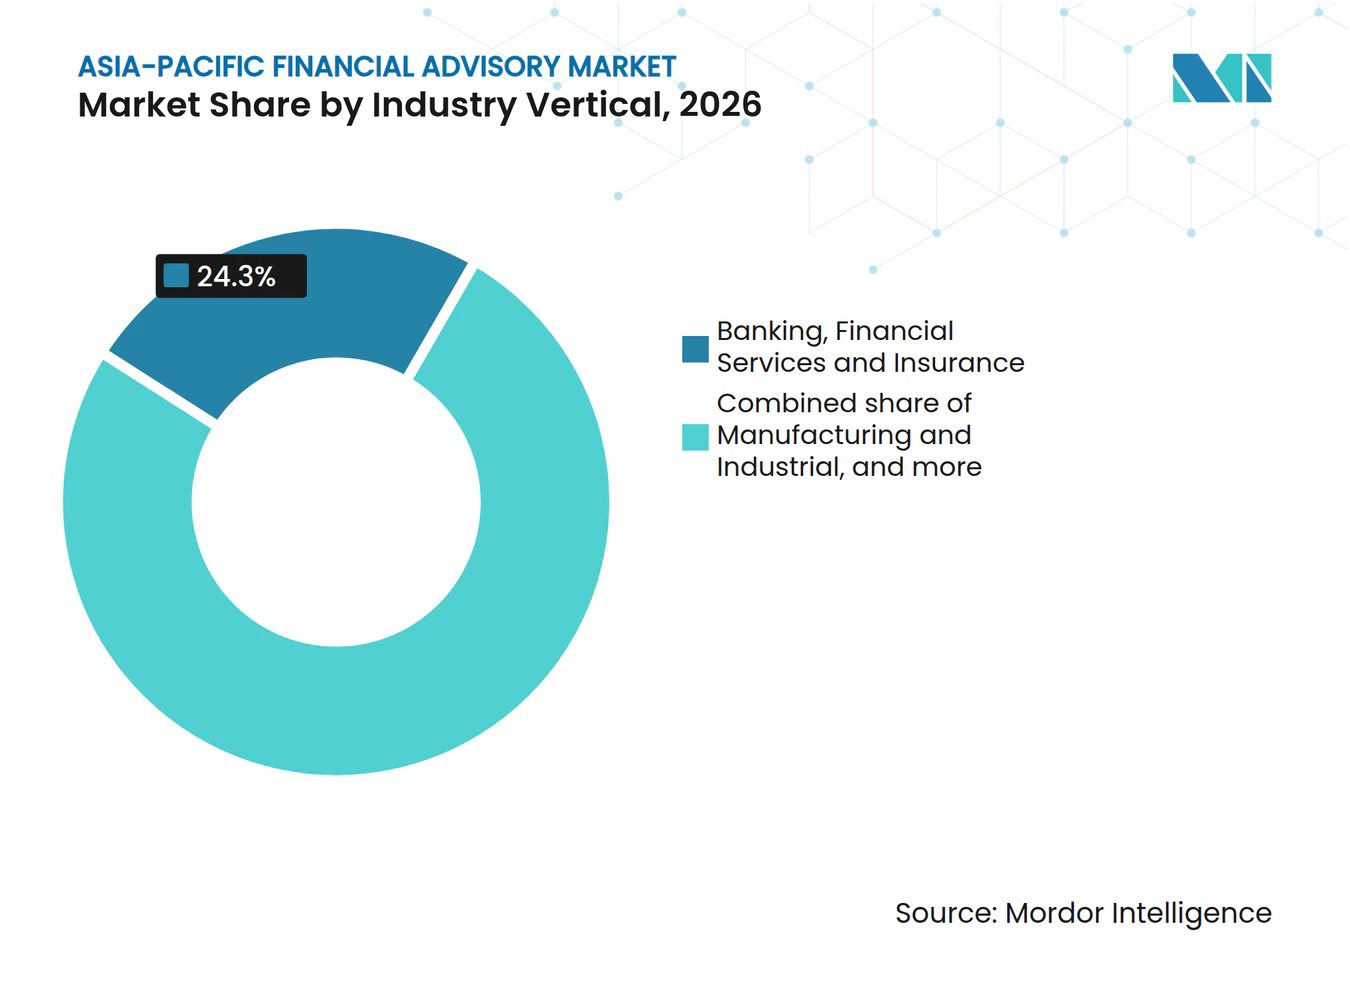
BFSIが最大のポジションを保持し、エネルギー関連業務が成長銀行・金融サービス・保険は2026年のアドバイザリー需要の24.3%を占め、最大の業種別シェアとなりました。銀行、保険会社、資産運用会社、その他の金融機関は、規制コンプライアンス、リスク管理、資本配分、トランザクション、オペレーティングモデルの変更に関するサポートを必要としています。シンガポールの2026年10月のAIリスク管理ガイドラインは、幅広い規制対象の金融機関および活動に適用され、専門的なガバナンスとリスク専門知識の必要性を強化しています。M&A取引も財務デューデリジェンス、バリュエーション、ファイナンシング、実行サポートへの需要を生み出しています。同セクターの規制およびトランザクション要件は、金融サービスの専門知識を持つ企業に機会を創出しています。
エネルギー・天然資源は2032年までに8.7%のCAGRで成長すると予測されており、業種別の中で最も高い成長率となっています。エネルギー転換投資、電力インフラ、重要鉱物、資源セクターのトランザクションには、プロジェクトファイナンスのストラクチャリング、バリュエーション、デューデリジェンス、規制アドバイスが必要となる場合があります。オーストラリアのクリーンエネルギーファイナンス公社は、クリーンエネルギー技術とインフラへのファイナンシングおよび投資プログラムを通じて投資を支援しており、転換における資本展開の役割を示しています。アドバイザーはリスク評価、環境要件、クロスボーダー投資決定もサポートする場合があります。情報技術・通信、製造・産業、ヘルスケア・ライフサイエンス、小売・Eコマース、政府・公共部門は、トランザクション、投資、インフラ開発にわたる追加の潜在的な案件を提供しています。

プロバイダータイプ別:
既存企業が規模を維持し、デジタルプロバイダーが拡大プロフェッショナルサービス企業は2026年に35.6%のシェアを保持しました。税務、会計、リスク、トランザクションサービスとともにフィナンシャル・アドバイザリーを提供する企業は、複数の管轄区域で事業を展開するクライアントに対して学際的な案件を調整できます。このモデルは、財務、法務、税務、運営の専門知識を必要とする複雑なトランザクションおよび規制プロジェクトに関連しています。オーストラリアの拡大されたAML/CTF制度も、追加のプロフェッショナルサービス事業を規制の枠組みに組み込み、対象企業およびそのクライアントにとってのコンプライアンス専門知識の関連性を高めています。既存のアドバイザリープロバイダーは、地域ネットワークと専門チームを活用してクロスボーダー案件に対応できますが、その正確な市場シェアはレポートのプロバイダー分類と市場規模算定方法論によって異なります。
デジタル・ロボアドバイザーは2032年までに12.8%のCAGRで成長すると予測されており、プロバイダータイプの中で最も高い成長率となっています。ミレアセット証券は2026年7月末時点でロボアドバイザリーの累計契約口座数が14万口座を超え、契約金額が8.3 トリリオン 韓国ウォンに達したと報告しました。新韓証券は2026年8月に個人退職年金口座向けのAI対応ロボアドバイザリーサービスを開始し、資産配分、ETF選定、ポートフォリオのリバランスを自動化しました。銀行および金融機関のアドバイザリー部門は引き続き重要なプロバイダーであり、独立系・ブティック系アドバイザーは専門的なトランザクション、エネルギー、ファミリーオフィスの案件に対応できます。
地域分析
中国は2026年の最大の地域セグメントであり、アジア太平洋地域フィナンシャル・アドバイザリー市場の25.1%を占めています。中国の国内資産運用市場は2025年に175.2 トリリオン 人民元(24.3 トリリオン 米ドル)に達し、前年比12.1%増となり、年金資産は13 トリリオン 人民元(1.8 トリリオン 米ドル)に達し、19%増となりました。これらの動向は、投資アドバイス、ポートフォリオ計画、退職関連サービスへの需要を支える可能性のある管理資産と長期投資資本のプールの拡大を示しています。中国の銀行資産運用セクターも2025年末に1億4,300万人の個人投資家を有し、商品残高は33.29 トリリオン 人民元(4.6 トリリオン 米ドル)に達しました。この広範な投資基盤は、資産ストラクチャリング、投資計画、事業承継サポート、企業トランザクション・アドバイザリーへの潜在的な需要を生み出しています。
インドは2032年までに10.5%のCAGRで最も成長の速い地域セグメントになると予測されています。潜在的な成長ドライバーには、世帯の投資参加の拡大、事業ファイナンシングニーズ、企業トランザクション、専門的なファイナンシャルプランニングへの需要増加が含まれます。企業はバリュエーション、資金調達、買収、再編、クロスボーダー資本活動のサポートを必要とする場合があり、個人やファミリーはポートフォリオ、退職、事業承継のアドバイスを求める場合があります。デジタルチャネルは選択されたサービスへのアクセスを広げることができ、より複雑な案件は引き続き専門的な知識を必要とします。
日本、オーストラリア、シンガポール、韓国、インドネシア、その他のアジア太平洋地域は、独自の金融セクター構造とアドバイザリー要件を通じて地域の需要に貢献しています。シンガポールは重要なウェルスマネジメントおよびクロスボーダー投資ハブであり続けており、2025年末の運用資産残高は6.7 トリリオン シンガポールドル(5.0 トリリオン 米ドル)に達し、前年比10.1%増となり、プライベートバンキングのクライアント資産は2024年から2025年にかけて15%増加しました。2026年7月1日に施行されたオーストラリアの拡大されたAML/CTF枠組みは、新たに規制対象となったプロフェッショナルサービス事業にコンプライアンス義務を追加しています。韓国のロボアドバイザリーサービスの採用も、退職ポートフォリオ管理を含むデジタル投資ツールの活用を示しています。これらの市場は総合的に、ウェルスプランニング、コーポレートファイナンス、規制アドバイザリー、デジタル投資サービスにわたる機会を生み出しています。
競合環境
市場集中度
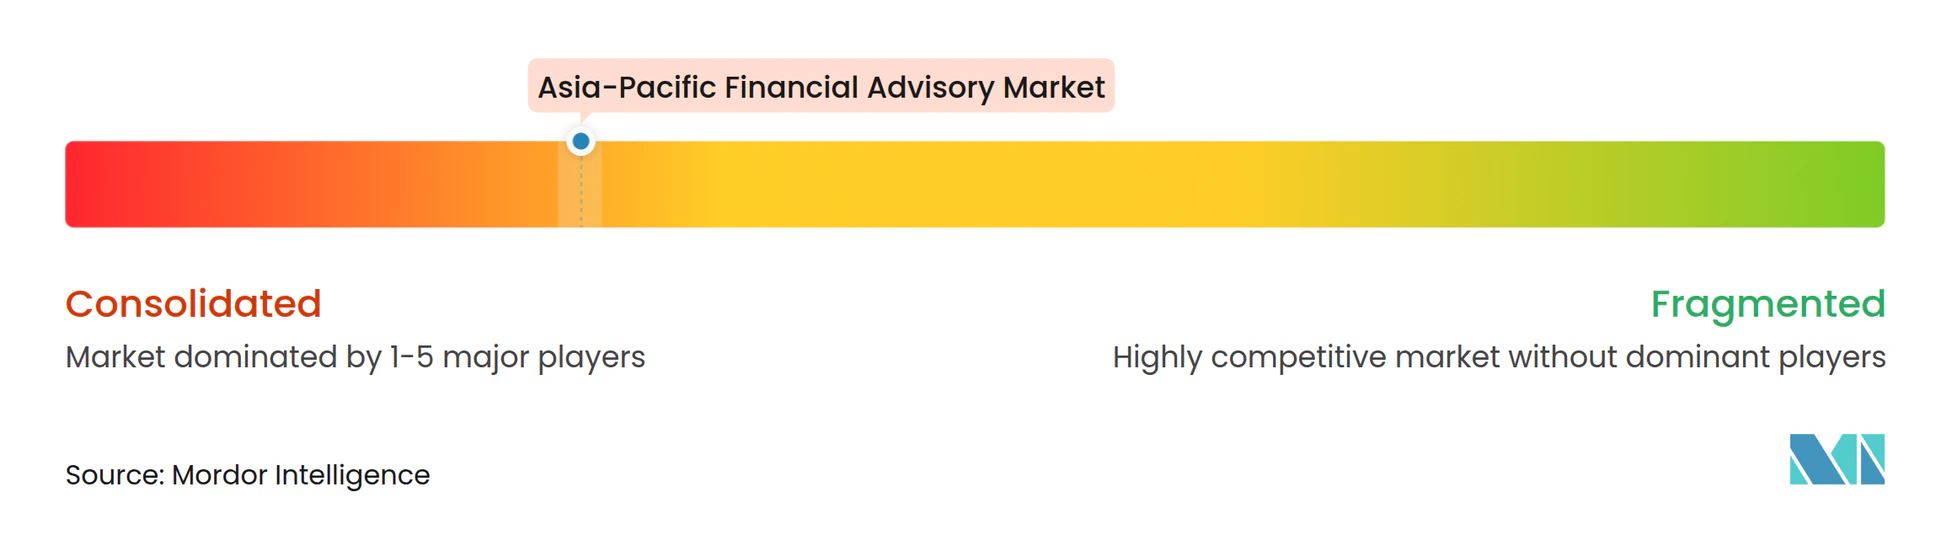
アジア太平洋地域フィナンシャル・アドバイザリー市場は上位において集中しており、グローバルなプロフェッショナルサービス企業、投資銀行、確立されたウェルスマネジメントグループが、広範なクライアント関係、学際的な専門知識、クロスボーダーのデリバリー能力から恩恵を受けています。これらの優位性は、複雑なM&Aトランザクション、機関投資家向け案件、規制案件、ハイネットワース向けウェルスマネジメントに特に関連しています。競争は地域の専門家、独立系アドバイザー、デジタルプロバイダーの間で活発であり、特にニッチなトランザクションや小規模クライアント向けサービスにおいて顕著です。
競争は、セクター専門知識、規制知識、トランザクション実行、地域クライアントへのアクセスを組み合わせる企業の能力によって形成されています。2026年2月3日、UBSは香港のUBSタワーの引き渡しを記念し、現地チームを統合することを目的とした新本社として、2026年第4四半期に開業予定であることを発表しました。この投資は、国際的な金融・ウェルスマネジメントセンターとしての香港におけるUBSの長期的なプレゼンスを強化するものです。別途、アセンド・アジア・フィナンシャル・サービス・グループは2026年8月にシンガポールでフィナンシャル・アドバイザリー企業向けの専用ウェルスセンターの開設を発表し、独立系アドバイザーのためのインフラを追加しました。これらの動向は、主要な地域金融センターにおけるクライアントカバレッジとアドバイザリー能力への継続的な投資を示しています。
規制コンプライアンスとテクノロジー投資は、確立されたインフラと専門チームを持つ企業の優位性を強化しています。シンガポール金融管理局は2026年10月7日にAIリスク管理ガイドラインを発行し、金融機関に対する期待を設定し、ガイドラインは2027年10月7日に施行されます。オーストラリアの拡大されたAML/CTF制度も2026年7月1日に新たに規制対象となったプロフェッショナルサービス事業に対して施行され、対象企業は顧客デューデリジェンス、AML/CTFプログラム、報告、記録保持などの管理を実施することが求められます。これらの要件は運営コストを増加させ、確立されたコンプライアンス能力を持つプロバイダーに優位性をもたらす可能性がありますが、小規模企業は専門化とターゲットを絞ったパートナーシップを通じて競争力を維持できます。
アジア太平洋地域フィナンシャル・アドバイザリー業界のリーダー企業
-
PwC
-
Deloitte
-
KPMG
-
McKinsey & Company
-
Goldman Sachs
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域フィナンシャル・アドバイザリー市場 このレポートでカバーされる企業
- Deloitte
- PwC
- KPMG
- EY
- J.P. Morgan
- Goldman Sachs
- Morgan Stanley
- UBS
- HSBC
- Nomura
- Mitsubishi UFJ Financial Group
- CITIC Securities
- China International Capital Corporation (CICC)
- Houlihan Lokey
- Lazard
- Moelis & Company
- Alvarez & Marsal
- FTI Consulting
- McKinsey & Company
- Oliver Wyman
最近の産業開発事情 アジア太平洋地域フィナンシャル・アドバイザリー市場
- 2026年10月:UBSタワーが2026年10月12日に西九龍で開業し、UBSの香港業務を新本社に統合し、中国本土および国際市場へのアクセスを向上させました。この移転は、ウェルスマネジメントハブおよび大中華圏へのゲートウェイとしての香港に対するUBSの長期的なコミットメントを強化しました。
- 2026年10月:シンガポール金融管理局は2026年10月7日に金融機関向けのAIリスク管理ガイドラインを発行し、AIガバナンス、リスク管理、監督を対象としています。ガイドラインは2027年10月に施行され、AIガバナンスおよび規制アドバイザリーサービスへの需要が増加する可能性があります。
- 2026年8月:新韓証券は、個人退職年金口座向けにETF資産配分、選定、リバランスを自動化するAI搭載サービス「新韓SOLロボ年金」を開始しました。このローンチは、退職投資向けデジタル・アドバイザリーソリューションの採用拡大を示しています。
- 2026年8月:アセンド・アジア・フィナンシャル・サービス・グループは、フィナンシャル・アドバイザリー企業およびコンサルタントに複数プロバイダーのソリューションと計画ツールへのアセスを提供するオープンアーキテクチャ・プラットフォーム「ウェルスセンター」を開設しました。このローンチは、独立系ウェルスアドバイザーのための共有インフラへの投資を反映しています。
アジア太平洋地域フィナンシャル・アドバイザリー市場レポートの範囲
セグメンテーション概要
| コーポレートファイナンスおよびトランザクション・アドバイザリー |
| ウェルス・アンド・インベストメント・アドバイザリー |
| 税務アドバイザリー |
| 会計アドバイザリー |
| リスク・アンド・レギュラトリー・アドバイザリー |
| その他 |
| 個人および世帯 |
| 中小企業(SME) |
| 大規模民間企業 |
| 金融機関および機関投資家 |
| 公共部門および政府機関 |
| 銀行・金融サービス・保険 |
| 情報技術・通信 |
| 製造・産業 |
| 小売・Eコマース |
| ヘルスケア・ライフサイエンス |
| エネルギー・天然資源 |
| 政府・公共部門 |
| その他 |
| 独立系・ブティック系アドバイザー |
| プロフェッショナルサービス企業 |
| 銀行および金融機関のアドバイザリー部門 |
| デジタル・ロボアドバイザー |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| 韓国 |
| シンガポール |
| インドネシア |
| その他のアジア太平洋地域 |
| サービスタイプ別 | コーポレートファイナンスおよびトランザクション・アドバイザリー |
| ウェルス・アンド・インベストメント・アドバイザリー | |
| 税務アドバイザリー | |
| 会計アドバイザリー | |
| リスク・アンド・レギュラトリー・アドバイザリー | |
| その他 | |
| クライアントタイプ別 | 個人および世帯 |
| 中小企業(SME) | |
| 大規模民間企業 | |
| 金融機関および機関投資家 | |
| 公共部門および政府機関 | |
| 業種別 | 銀行・金融サービス・保険 |
| 情報技術・通信 | |
| 製造・産業 | |
| 小売・Eコマース | |
| ヘルスケア・ライフサイエンス | |
| エネルギー・天然資源 | |
| 政府・公共部門 | |
| その他 | |
| プロバイダータイプ別 | 独立系・ブティック系アドバイザー |
| プロフェッショナルサービス企業 | |
| 銀行および金融機関のアドバイザリー部門 | |
| デジタル・ロボアドバイザー | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| シンガポール | |
| インドネシア | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域のフィナンシャル・アドバイザリーサービスの予測成長率は?
アジア太平洋地域フィナンシャル・アドバイザリー市場は2027年から2032年にかけて7.2%のCAGRで成長し、2032年までに45.1 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域フィナンシャル・アドバイザリーで最大のポジションを持つサービスカテゴリーは?
ウェルス・アンド・インベストメント・アドバイザリーは2026年に29.4%のシェアでサービス需要をリードし、リスク・アンド・レギュラトリー・アドバイザリーは8.8%のCAGRで最も高い予測成長率を示しています。
アジア太平洋地域で規制アドバイザリーサービスが成長している理由は?
AML、CTF、AIガバナンス、クロスボーダー要件が継続的なコンプライアンスニーズを増加させています。オーストラリアの2026年AML/CTF拡大は10万社の事業者を規制対象範囲に追加し、コンプライアンス業務の広範な増加を示しています。
アドバイザリーサービスへの最大の需要を生み出すクライアントグループは?
個人および世帯は2026年に30.8%のシェアで最大のクライアントグループであり、資産の拡大と事業承継計画ニーズによって支えられています。
地域のフィナンシャル・アドバイザリーで最も速く成長すると予想される国は?
インドは2032年までに10.5%のCAGRで成長すると予想されており、アドバイザリー主導のウェルスマネジメントの発展と幅広い金融サービスニーズによって支えられています。
デジタルプロバイダーはアジア太平洋地域全体のフィナンシャル・アドバイザリーにどのような影響を与えているか?
デジタル・ロボアドバイザーは2032年までに12.8%のCAGRで成長すると予想されており、ロボアドバイザリー口座の拡大とAI対応の退職サービスによって支えられています。