
アジア太平洋地域の電気バス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
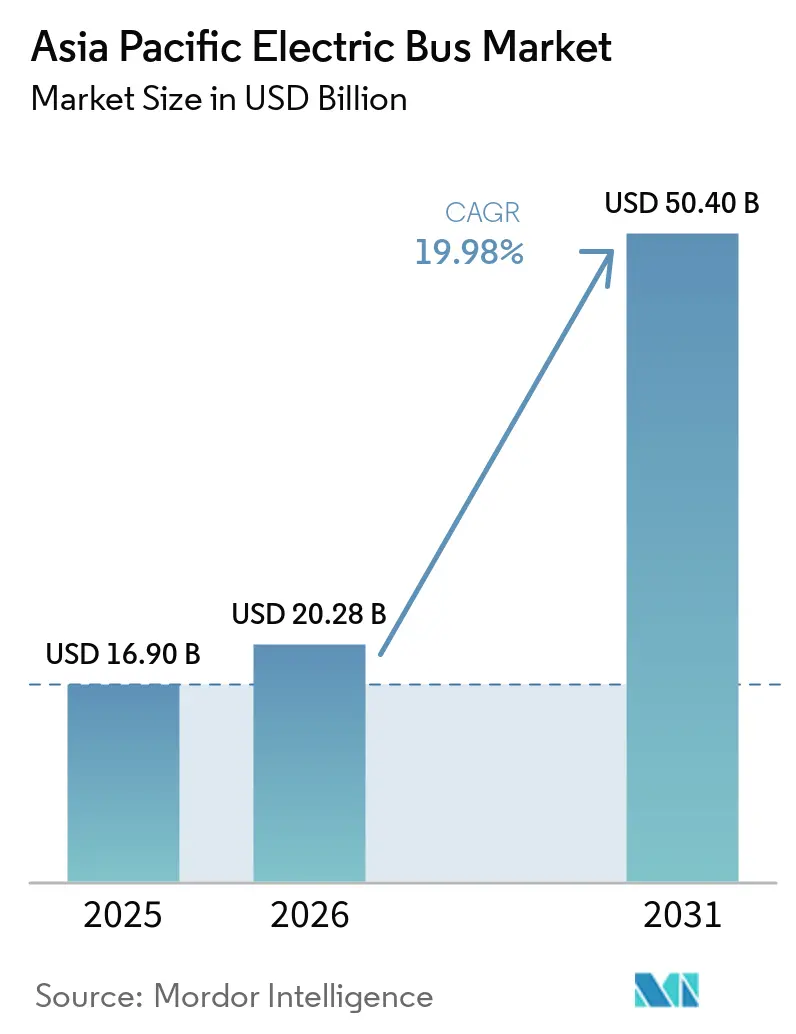
| 基準年の市場規模 (2025) | 16.90 十億米ドル |
| 市場規模 (2026) | 20.28 十億米ドル |
| 市場規模 (2031) | 50.40 十億米ドル |
| 成長率 (2026 - 2031) | 19.98 % |
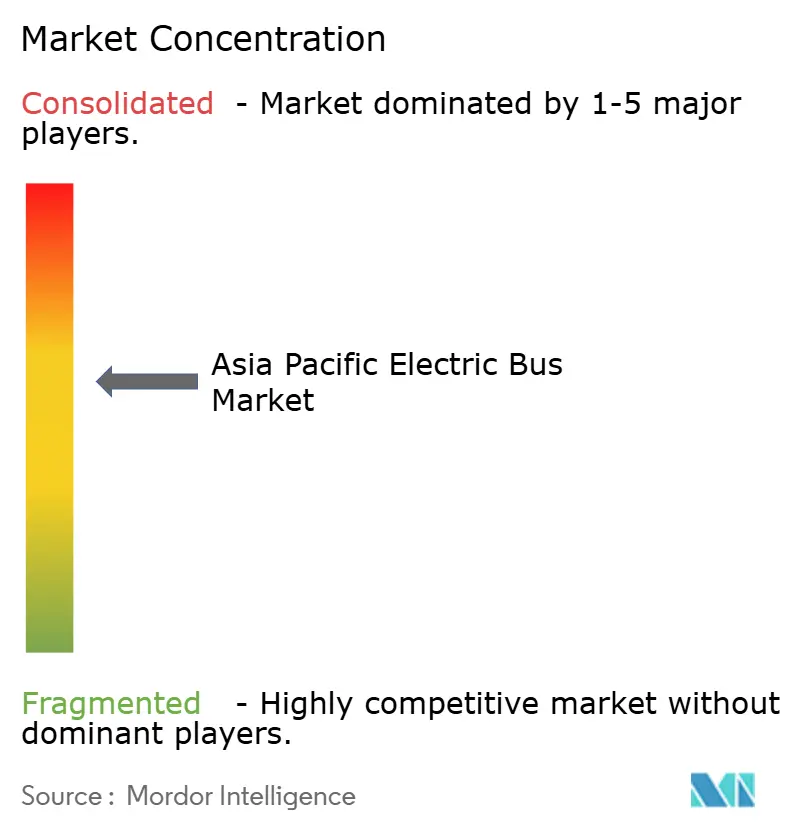
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の電気バス市場分析
アジア太平洋地域の電気バス市場規模は2025年に169億米ドルと評価され、2026年の202億8,000万米ドルから2031年には504億米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は19.98%です。リチウム鉄リン酸塩バッテリー価格の下落、中国とインドにおける補助金サイクルの同期化、日本と韓国における水素回廊の拡大が相まって、総所有コストの圧縮、大量注文の促進、推進方式の多様化をもたらしています。製造規模が拡大する一方で、デポ充電ソフトウェアがグリッドアップグレードコストを削減し、第2・第3層都市が調達パイプラインに参入できるようになっています。国家レベルのゼロエミッションフリート義務化により規制の確実性が高まり、グリーンボンドによる資金調達が可能となる一方、現地調達規制がASEAN組立ハブの形成を促し、国境を越えたサプライチェーンの機会を創出しています。その結果、アジア太平洋地域の電気バス市場は、公共・民間フリート、都市内・都市間路線、中型・大型車両クラスにわたってバランスの取れた成長に向かっています。
主要レポートのポイント
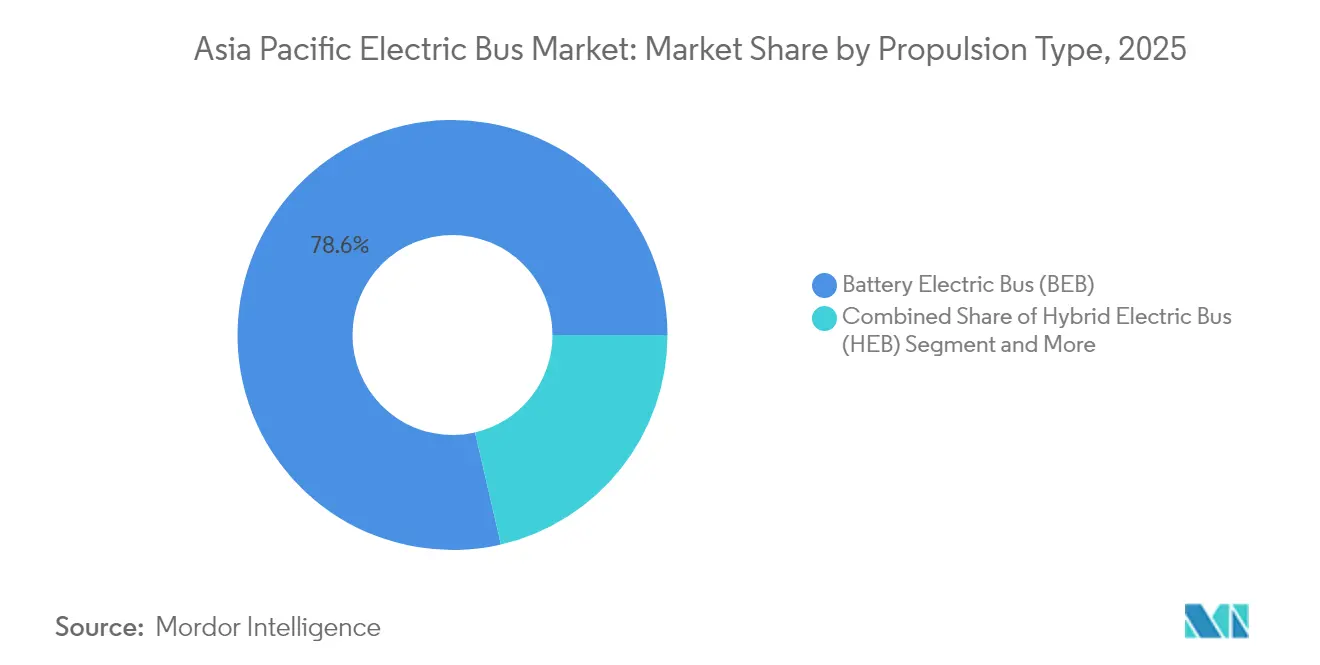
- 推進タイプ別では、バッテリー電気バスが2025年のアジア太平洋地域の電気バス市場シェアの78.62%をリードし、燃料電池電気バスは2031年までに最高27.88%のCAGRが予測されています。
- バス全長別では、9〜14メートルクラスが2025年のアジア太平洋地域の電気バス市場規模の56.71%を占め、14メートル超のバスは2031年までに21.65%のCAGRで拡大すると予測されています。
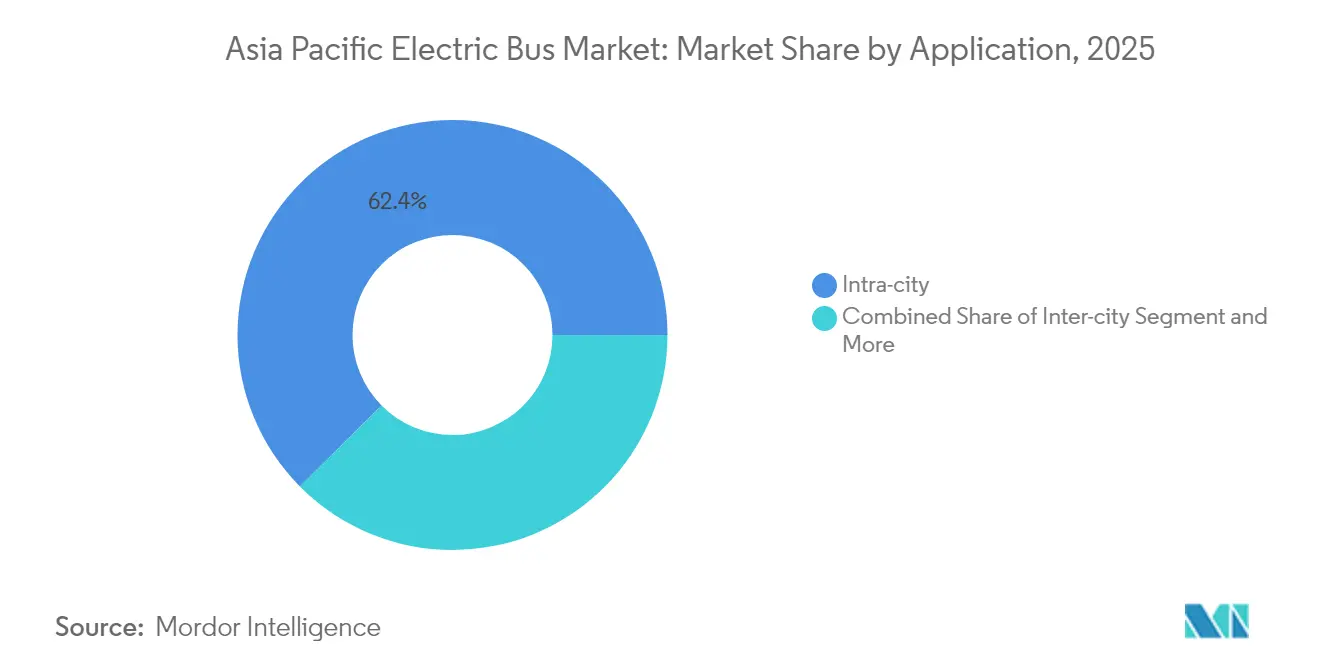
- 用途別では、都市内サービスが2025年のアジア太平洋地域の電気バス市場シェアの62.44%を占め、都市間路線は2031年までに20.92%のCAGR成長が見込まれています。
- エンドユーザー別では、公共交通機関当局が2025年のアジア太平洋地域の電気バス市場収益の71.86%を占めていますが、民間フリートオペレーターは2026年〜2031年にかけて22.03%のCAGRで拡大しています。
- 国別では、中国が2025年のアジア太平洋地域の電気バス市場シェアの77.25%を維持しており、日本は2031年までに最速46.85%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 主流購入補助金の更新 | +4.2% | 中国、インド、ASEANへの波及 | 中期(2〜4年) |
| リチウム鉄リン酸塩(LFP)バッテリーパック(1キロワット時あたり100米ドル未満) | +3.8% | コスト重視のASEAN市場 | 短期(2年以内) |
| ゼロエミッションフリート義務化 | +2.9% | シンガポール、韓国、日本、インドの一部州 | 長期(4年以上) |
| 交通機関グリーンボンドによる資金調達 | +2.1% | アジア太平洋地域の都市部 | 中期(2〜4年) |
| デポ充電負荷管理ソフトウェア | +1.7% | 第1層都市を先行し、その後第2・第3層都市へ | 短期(2年以内) |
| ASEANハブへのインセンティブ | +1.4% | タイ、インドネシア、マレーシア、ベトナム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国とインドにおける主流購入補助金更新の波
補助金延長の同期化により、大規模生産を正当化し、部品供給契約を強化する安定したバックログ主導の需要が生み出されています。北京のバスインセンティブは70%の現地調達規制により国内サプライヤーを保護する一方、インドの5,500億インドルピー(6億6,000万米ドル)の配分は州入札を複数年のフリート計画に誘導しています。メーカーは両プログラムの更新から数週間以内に相当数の受注を確保し、工場稼働率を固定するとともに、恒久的な財政支援なしにディーゼルフリートとのコスト均衡を前進させています。
LFPバッテリーパック価格が1キロワット時あたり100米ドル未満に下落し、総所有コスト均衡を実現
2024年、アジア太平洋地域の電気バス市場におけるリン酸鉄リチウム(LFP)バッテリーパックの価格は、中国の製工場における生産能力の拡大を背景に大幅に低下しました。このマイルストーンにより、メーカーは固定費をより大きな生産量に分散させることが可能となり、技術のコスト効率が向上しました。コスト低下により、標準的な都市路線における投資回収期間が顕著に短縮され、補助金なしでも電気自動車の購入が財務的に実現可能となっています。さらに、コスト予測可能性の向上により、リース会社は走行距離連動型契約を提供できるようになり、財政的に制約のある事業者にとってのバッテリー性能リスクが軽減されています。東南アジアのバイヤーがこの動向から最も恩恵を受けると予想されています。
国家ゼロエミッションフリート義務化(例:シンガポール2040年、韓国2030年)
拘束力のあるフリート義務化が長期的な調達スケジュールとインフラ整備を推進しています。シンガポールは2040年までにクリーンエネルギー公共バスフリートの実現を目指し、電気バスとハイブリッドバスに注力し、車両と充電器への多額の資金援助を受けています。韓国は2030年までに21,200台の水素バスの稼働を目指し、日本は同年までに1,200台の燃料電池ユニットの展開を計画しています。これらの野心的な目標が持続的な需要を生み出し、メーカーに現地組立ラインの設立を促し、部品の入手可能性を確保してワランティリスクを最小化しています。
交通機関向け専用グリーンボンド資金調達モデル
2024年、アジア太平洋地域においてバス電動化向けに指定されたグリーンボンドが大きな注目を集め、従来の地方債よりも顕著に低いクーポンレートを提供しました。この低い借入コストにより、機関は調達スケジュールを前倒しにし、フリート更新サイクルをスムーズに進め、バッテリー金属価格の潜在的な変動に先立って商品価格を確保することが可能となっています。環境・社会・ガバナンス(ESG)原則に基づく投資家は、監査済み排出削減指標の保証を重視し、より低い利回りを受け入れる意向を示しています。さらに、多くの債券発行にはステップアップ条項が組み込まれており、不遵守に対するペナルティを課すことで運営上のコミットメントへの遵守を確保しています。持続可能性目標を加速させるため、ソウルは競争力のある金利で資金調達に成功しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 地方自治体のバランスシート制約 | −2.8% | インドおよびASEANの都市部 | 短期(2年以内) |
| 1メガワット未満のデポ接続ボトルネック | −2.1% | インド、インドネシア、フィリピン、ベトナムの地方都市 | 中期(2〜4年) |
| バッテリーセル過剰生産能力 | −1.6% | 中国のサプライチェーン | 短期(2年以内) |
| 丘陵路線における航続距離不安 | −1.3% | アジア太平洋地域の山岳地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パンデミックによる運賃収入損失後の地方自治体のバランスシート制約
地方自治体の台帳はパンデミック前の水準と比較して大幅な収益不足に苦しんでおり、財政安定に課題をもたらしています。この継続的な赤字が信用枠へのアクセスを制限し、電気バス採用を優先すべきフリート更新入札を遅延させています。ムンバイでは、BESTが相当な財務損失に直面しており、運営コスト削減の明確な証拠があるにもかかわらず、調達計画の大幅な縮小を余儀なくされています。同様に、バンコクの交通機関も、追加借入能力を制限するパンデミック由来の財政赤字を理由に同様の削減を強いられています。
インドおよびASEAN第2・第3層都市における1メガワット未満のデポ接続ボトルネック
オペレーターは電力供給の制限によりフリート管理に課題を抱えており、同時に充電できるバスの台数が制約されています。この制約により、フリートを複数のヤードに分散させる必要が生じ、整備スケジュールや路線配車に複雑さをもたらしています。インドールでは、バスプログラムが複数のデポに分散されており、乗客なしのドライバー移動の増加や1キロメートルあたりの運営コスト上昇などの非効率が生じています。同様に、インドネシアの都市では配電グリッドのアップグレードに長期的な遅延が生じており、財源が確保されている場合でも新規入札の進捗を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:
バッテリー電気バスの優位性が燃料電池電気バスの挑戦に直面バッテリー電気バス(BEB)は2025年の納入台数の78.62%を占め、高密度都市ループに適した実績あるデポ充電エコシステムを提供しています。このシェアはアジア太平洋地域の電気バス市場における最大のシェアに相当し、LFP化学と低床シャシー設計が短距離スケジューリングにいかに適合しているかを示しています。高出力デポ充電器、電力価格裁定取引、短い回収期間がBEBの経済性を強化しています。しかし、都市間路線における水素充填コスト均衡が進む燃料電池電気バスの台頭と比較して、セグメントの成長は減速しています。
燃料電池電気バスは、2030年までに900か所の充填ステーションを含む日本と韓国の水素ロードマップを活用し、27.88%のCAGRが予測されています。路線モデリングにより、1日の走行距離が400キロメートルを超える場合、燃料電池電気バスは距離加重コストでバッテリーを上回ることが示されています。OEMは現在、水素供給契約をバス契約に組み込み、オペレーターの価格変動への懸念を軽減しています。一方、タイとマレーシアでは、段階的な電動化が資本コストをより長いサイクルに分散させるため、ハイブリッドおよびプラグインハイブリッド車種が継続して存在しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
バス全長別:
中型最適化がセグメントリーダーシップを牽引9〜14メートルクラスは2025年の出荷台数の56.71%を占め、機動性、乗客密度、総所有コストにおける最適なバランスを確認しています。その優位性はアジア太平洋地域の電気バス市場規模の最大サブセグメントをもたらし、上海、ジャカルタ、デリーからの繰り返し注文がライフサイクル経済性を実証しています。OEMプラットフォームは低床設計の下に350〜450キロワット時のパックを統合し、通路レイアウトを維持しています。
14メートル超のバスは、オペレーターがドライバー人件費削減とネットワーク統合を目指すにつれ、2031年までに21.65%のCAGRで拡大すると予測されています。二階建ておよび連節バス形式はソウルと香港のピーク時混雑に対応し、バッテリー交換式車種は台湾の沿岸急行路線に参入しています。9メートル未満のミニバスはニッチな存在ですが、キャンパス、空港、フィーダーサービスで普及が進んでいます。
用途別:
都市内優位性が都市間成長に挑戦される都市内路線は2025年の需要の62.44%を占め、高い停留所密度と夜間デポ充電に適した予測可能な運行サイクルを反映しています。全電気フリートを運行する深圳などの都市は、従来のディーゼル運行と比較して顕著な運営費削減を実証しています。
都市間採用は20.92%のCAGRで拡大すると予測されています。中国のG60高速道路および韓国のソウル〜釜山高速道路沿いの新設350キロワット路側充電器が、従来ディーゼルまたは圧縮天然ガスコーチを必要としていた300キロメートル超の航続距離要件をサポートしています。タイとベトナムの民間コーチ会社は燃料費リスクをヘッジする固定価格電力契約を締結しており、都市間電動化を財務的に実現可能にしています。空港および学校サービスは、ターミナル拡張と大気質規制に沿って緩やかな成長を続けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
公共機関がリードし民間オペレーターが加速公共機関は2025年の受注の71.86%を占めており、中央補助金が主に地方入札を通じて流れ、フリートを国家政策目標に合致させているためです。その規模により、デポサイトの集約、電力の一括購入、初期段階の市場拡大を強化する研修プログラムが可能となっています。
民間フリートオペレーターは、企業のESGコミットメント、ライドシェアリング統合、従業員シャトル契約に牽引され、22.03%のCAGRで拡大しています。アジア太平洋地域の電気バス産業では、テクノロジープラットフォームパートナーが追加収益のためのビークルツーグリッドサービスを組み込む動きが見られます。リースモデル、使用量ベースの課金、稼働保証付きワランティが資本障壁を低減し、物流、観光、大学セクターへの市場開放を促進しています。
地理的分析
中国の電気バス市場
中国は2025年に77.25%のシェアを維持しており、これはバッテリーセル、車両組立、充電をターンキー型ソリューションに統合した垂直統合型OEMによるものです。補助金は2025年まで継続されますが、段階的な縮小により販売は第2層・第3層都市へとシフトしており、これらの都市が新規入札の相当数を占めています。
インドの電気バス市場
インドも台数ベースで最大市場の一つであり、FAME-IIの資金援助と州の義務化措置が複数年にわたる入札を確保しています。しかし、電力網の整備が遅れています。マハラシュトラ州とタル・ナードゥ州は100%電動調達を義務付けており、スーラトとコーチはバッテリー交換式デポの試験運用を通じて接続遅延の解消を図っています。
アジア太平洋地域の電気バス市場
日本は46.85%のCAGR予測を示しており、国家水素政策、計画中の水素充填ステーション、および都道府県の交通機関が受け入れるプレミアム価格設定によって牽引されています。韓国はグリーン・ニューディールのもとで同様の方針を採り、低クーポンのグリーンボンドを背景に2030年までに相当数の水素バスの導入を目標としています。ASEANの各市場は様々な状況にあります。タイの60%現地調達規則が新たな組立工場の設立を促進し、インドネシアはバスの導入目標をニッケル系バッテリーのバリューチェーンと連動させており、シンガポールは都市国家としての一元的な調整により、コスト増にもかかわらず2040年の車両電動化を加速させています。
規制環境
アジア太平洋地域全体で、電動バスの普及は購入補助金、フリート導入義務、そして調達・組立の判断に影響を与える国内調達要件の厳格化によって形作られている。インドでは、重工業省が段階的製造プログラム(PMP)要件を改正し、2026年9月1日付でM2およびM3電動バス向けの駆動モーターおよびトランスミッションの国内製造を義務化し、現地化を最終組立の範囲を超えて拡大している。
中国では、規制当局と各省庁が技術標準化を連携させ、より迅速な導入と相互運用性を支援している。バッテリー交換とその関連インフラに関するGB/T 40032-2021もその一例である。UNECE R100は、バッテリーシステムに関する統一的な安全基準として参照されており、一方で各国のeモビリティ戦略はより長期的な政策の指針を提供している。中国は2035年までに公共サービス車両の完全電動化を目指しており、日本、韓国、シンガポールでは国レベルの目標とロードマップが、調達計画や充電・水素充填インフラの整備に影響を与えている。
バリューチェーン分析
バリューチェーンは、上流のバッテリー材料・セルを基盤とし、パック、eアクスルまたは駆動モーターおよびパワーエレクトロニクス、車両統合、充電または水素充填設備、そして最終的にフリート運用とライフサイクルサービスへとつながっている。BYD、Yutong、Foton AUVなど中国拠点のOEMは、車両とバッテリー、充電設備をまとめて提供する統合モデルを展開しており、輸出物流や港湾出荷(例えば煙台港経由の配送)による国境を越えたフルフィルメントを支えることで、海外オペレーターのリードタイム短縮を実現している。
下流側では、市場はデポのエネルギー管理、トレーニング、部品供給、稼働率保証などを含む、サービス主導型の傾向を強めている。OEMおよびパートナー企業は、南アジア市場における常駐エンジニアリングチームやアフターサービス体制の構築など、現地化されたサポート網を拡大している(特にBAIC Foton AUVによる展開が顕著)。また、代理店主導型モデルによって、より小規模な調達案件への対応も進んでいる。例えば、Yutongの電動バスはPelican Bus and Coach経由で英国内に流通し、地方自治体の調達を支援している。供給リスクに関しては、インドはインド半導体ミッションや国家重要鉱物ミッションといったプログラムを通じて耐性強化を進め、バッテリーやモーターに関連する部品・原材料の単一供給元依存の低減を図っている。
競争環境
市場集中度は中程度です。BYDとYutongは合わせて地域数量の顕著なシェアを保有しており、LFP垂直統合と積極的な海外組立展開に支えられています。Hyundai、Tata Motors、VinFastは現地パートナーシップを構築し、コンテンツ規制を遵守するとともに空港地上支援などの未開拓セグメントを開拓しています。
技術が主要な差別化要因です。中国企業はLFPコストリーダーシップを基盤とし、日本の既存企業は燃料電池スタックを改良し、欧州の参入企業は予知保全と充電オーケストレーションを統合するフリート管理ソフトウェアを重視しています。特許出願は熱管理、炭化ケイ素インバーター、人工知能(AI)による路線計画にますます集中しています。
2025年の戦略的動向としては、BYDのシンガポールにおける自律走行レベル4パイロット、Yutongの12メートル二階建てバッテリー電気バスの発売、Hyundaiの日本オペレーターへの初の商業納入が挙げられます [3]。Gogoroなどのスタートアップは東南アジアの高密度回廊を対象としたバッテリー交換式バスを探求し、Ola Electricは従来の販売代理店層を迂回するオペレーター直販を試験しています。
アジア太平洋地域の電気バス産業リーダー
-
BYD Company Ltd.
-
Zhengzhou Yutong Bus Co., Ltd.
-
Beijing Foton AUV Bus Co., Ltd.
-
Xiamen King Long Motor Group Co., Ltd.
-
Tata Motors Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の電気バス市場 このレポートでカバーされる企業
- BYD Company Ltd.
- Zhengzhou Yutong Bus Co., Ltd.
- CRRC Electric Vehicle Co., Ltd.
- Xiamen King Long Motor Group Co., Ltd.
- Zhongtong Bus Holding Co., Ltd.
- Beijing Foton AUV Bus Co., Ltd.
- Anhui Ankai Automobile Co., Ltd.
- Higer Bus Company Limited
- Skywell New Energy Automobile Group
- Shanghai Sunwin Bus Corporation
- Tata Motors Limited
- Ashok Leyland Limited
- Olectra Greentech Limited
- JBM Group
- Hyundai Motor Company
- Mitsubishi Fuso Truck and Bus Corporation
- Isuzu Motors Limited
- NFI Group (Alexander Dennis Limited)
- Volvo Buses
市場機会と将来展望
アジア全域における大規模な政策主導型調達パイプラインは、OEM、インテグレーター、金融パートナーにとって短期的な市場の空白地帯を支えており、特に入札が車両、充電設備、デポ改修、サービス保証を一体化している場合にその効果が大きい。多国間機関や業界団体が示す地域別ロードマップは、2030年までに大規模な導入計画があることを示しており、インドはFY30までに約40,000台の電動バス入札という目標を掲げている。これにより、現地化された駆動系部品、デポ接続ソリューション、フリート稼働率サービスモデルへの需要が高まっている。
グリッドを意識した運用モデルは、各機関が電力インフラ投資の比例的増加なしにフリートを拡大しようとする中で、ソフトウェアおよびエネルギーサービスの新たな成長分野を生み出している。日本と韓国におけるビークル・トゥ・グリッド(V2G)実証プログラムは、電動バスを分散型蓄電資源として活用するもので、充電オーケストレーション、デマンドレスポンス参加、およびエネルギー・アズ・ア・サービス型契約の有効性を高めている。同時に、2026年9月からのインドのPMP現地化(駆動モーターおよびトランスミッション対象)は、地域サプライヤーがeドライブ製造を拡大する機会を強化する一方、OEMに対して現地パートナーシップを深化させ、コンプライアンスおよびライフサイクルサポートの向上を促している。
最近の産業開発事情 アジア太平洋地域の電気バス市場
- 2026年7月:BYDが新エネルギー車(NEV)累計生産台数1,700万台という生産マイルストーンを達成した。この成果はBEV生産における持続的な規模拡大を示し、世界の電動モビリティにおけるBYDの主導的地位を強化するものである。また、生産効率の向上が競争力のある価格設定と迅速な導入を支えることから、アジア太平洋地域の購買者にとってのサプライチェーン上の優位性も強化される。
- 2026年6月:BYDはブラジルにおけるバス用バッテリー生産ラインの拡張計画を発表した。この拡張により地域の製造能力が増加し、現地調達方針とも合致しており、アジア太平洋地域の購買者にとって物流コスト削減や、南北アメリカからの輸出機会拡大につながる可能性がある。
- 2026年6月:パキスタンにおけるBYDの公式パートナーであるMega Motor Companyは、イスラマバード首都警察およびイスラマバード交通警察に対し、BYD電動車両の追加フリートを納入した。この納入は、海外市場におけるフリート調達の拡大と現地市場への浸透を示しており、アジア太平洋地域における警察・自治体フリートへの導入がより広範に進む可能性を示している。
アジア太平洋地域の電気バス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、アジア太平洋地域の電気バス市場は旅客輸送に使用される電気バスを対象とし、アジア太平洋地域全体の交通機関および車両運行事業者への販売に基づく市場価値で測定されます。
対象除外範囲:個人用乗用車、電気トラック、および充電インフラ収益は、電気バスの取引価値に含まれる場合を除き、対象外とします。
セグメンテーション概要
- 推進タイプ別
- バッテリー電気バス(BEB)
- ハイブリッド電気バス(HEB)
- プラグインハイブリッド電気バス(PHEB)
- 燃料電池電気バス(FCEB)
- バス全長別
- 9メートル未満
- 9〜14メートル
- 14メートル超
- 用途別
- 都市間
- 都市内
- 空港シャトル
- スクールトランスポート
- エンドユーザー別
- 公共交通機関当局
- 民間フリートオペレーター
- 国別
- 中国
- インド
- 日本
- 韓国
- アジア太平洋地域その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要状況の初稿を構築し、アジア太平洋地域における電気バス販売の定義に関する明確な基準を設定するために活用されました。国家交通・統計省庁、税関・貿易統計ポータル、および計画・納入バス台数を示す都市交通機関の調達公示などの公開情報源を参照しました。
前提条件を現実的に保つため、IEAの電気自動車見通し関連出版物、UNECEの輸送・車両基準参考資料、バスの電池化学と運行サイクルを論じた学術論文なども参照しました。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、生産計画、入札パイプライン、価格動向の把握に役立てました。一部では、企業財務・インテリジェンス、船積みレベルの輸出入記録、グローバル入札に関する有料サブスクリプションを、合計値とタイミングの検証のみに使用しました。ここに記載されている情報源は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報源も使用されています。
一次インタビューおよびサーベイ
一次調査は、政策目標が実際の導入実績より大きく見える場合がるため、実際に調達・納入されている内容の確認に重点を置きました。主要なアジア太平洋地域市場全体にわたり、バスOEMおよびコンポーネント側の参加者、交通機関の購買担当者、デポおよびフリートマネージャー、業界専門家と対話し、モデルを確定する前に台数、価格、技術構成に関する前提条件を修正しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:15% |
| 中位層:57% | 部門・ユニットリーダー:37% |
| 中小規模プレーヤー:16% | マネージャー:48% |
市場規模算定と予測
規模算定は、アジア太平洋地域の電気バスの需要シグナルから価値を再構築するトップダウン方式で開始し、国別の価格帯とミックス分割を用いて市場価値に換算します。公共調達計画、補助金プログラム、納入発表を国別に整理することで、総需要プールが可視化され、ストレステストが可能となりました。
次に、バス全長クラス別のサンプル平均販売価格(ASP)、開示された生産・入札パイプラインからの予想納入台数の展開、公共交通事業者の典型的な発注規模に関するチャンネルチェックを含む選択的なボトムアップ近似値と合計値を照合しました。モデルで使用した主要インプットには、入手可能な場合の年間電気バス登録台数または納入台数、都市バスの車両更新サイクル、入札落札台数と納入スケジュール、電池化学構成の変化(LFPシェアなど)、バッテリーパックコスト動向に連動したASPの変動が含まれます。予測においては、政策の強度と資金調達のタイミングを考慮したシナリオ分析を適用し、専門家のフィードバックを活用して国別に現実的な普及曲線を選択しました。ボトムアップ検証にギャップがある場合は保守的な範囲を使用し、少なくとも2つの独立したシグナルが調整を支持する場合にのみ合計値を拡大しました。
データ検証と更新サイクル
検証は、結果を確定する前に、調達台数、納入・登録シグナル、および示唆されるASP帯域にわたるトライアンギュレーションによって実施されました。また、1つの大規模市場が地域合計を歪めないよう、国別および用途別の分散チェックを実施し、示唆される価格または台数成長の異常な急増は再度精査しました。
承認前に、モデルは複数のアナリストレビューを経て、新たな入札波、補助金変更、または供給制約が重大な変化をもたらす場合には、回答者と前提条件を再確認します。レポートは年次で更新され、主要な政策または台数に関するイベントが発生した場合には中間更新が行われます。納品直前に最終確認を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのアジア太平洋地域の電気バス市場規模算定と他の公表推計値との比較
アジア太平洋地域の電気バスに関する公表市場規模は大きく乖離して見える場合がありますが、これは主に各出版社がわずかに異なる収益プールを計上し、台数と価格のタイミングが異なるためです。一方の推計が政策目標に大きく依存し、他方が納入台数と確定受注に近い場合にも差異が生じます。
Mordor Intelligenceは、国別に納入・落札台数を追跡し、入札結果とインフレチェックによってASP帯域を更新することで、アジア太平洋地域の電気バスの価値をバス販売に紐付け、充電ンフラや広範な電気商用車収益を混在させないようにしています。公表数値の乖離は、プラグインハイブリッドや燃料電池バスが含まれるかどうか、通貨換算のタイミングの扱い方、補助金変更や大都市入札後の前提条件の更新速度によっても影響を受けます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 169.0億米ドル(2025年)(16.90 ビリオン 米ドル) | |
| 産業出版社A | 484.8億米ドル(2025年)(48.48 ビリオン 米ドル) | この推計は、バスと並行して議論される隣接する価値プール(充電設備や主要なドライブトレインコンポーネントなど)を含む、より広範な収益解釈に沿っており、市場全体でより高いブレンドASPを適用している可能性があります。 |
| 地域調査機関B | 430.0億米ドル(2023年)(43.00 ビリオン 米ドル) | この数値は異なる基準年で提示されており、調達意向と前年の台数ピークが納入販売ベースの数値より高い値をもたらし得る、導入・政策主導のスナップショットに近い可能性があります。 |
この表は、成長前提が議論される前であっても、対象範囲の界と価格ロジックが通常ギャップの最大の要因であることを示しています。モデルを観察可能な入札、納入、および市場別の現実的なASP範囲に基づいて維持することで、段階的に説明でき、繰り返し可能な方法で更新できる市場規模が得られます。
レポートで回答される主要な質問
アジア太平洋地域の公共バスフリートにおける電動化の進展速度は?
フリートの電動化は、補助金、バッテリー価格の下落、国家ゼロエミッション義務化に支えられ、19.98%のCAGRで拡大しています。
最も急速に成長している推進方式は何ですか?
燃料電池電気バスが日本と韓国の水素投資を背景に27.88%のCAGRでトップの成長を記録しています。
なぜ中型バスが受注を独占しているのですか?
9〜14メートルクラスは乗客輸送能力と路上機動性のバランスが優れており、2025年の出荷台数の56.71%を占めています。
都市が新型バスを購入するための資金調達手段は何ですか?
クーポン付きグリーンボンドとエネルギーサービス契約が初期費用を低減し、機関のキャッシュフローを平準化します。