
アンダルサイト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
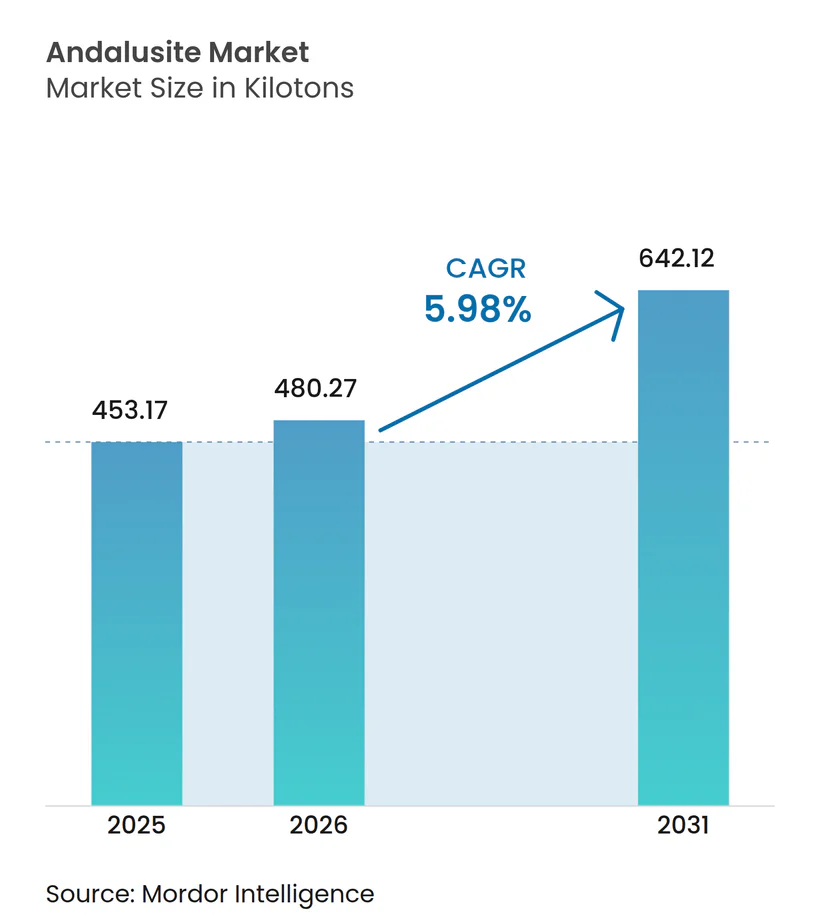
| 市場取引高 (2026) | 480.27 キロトン |
| 市場取引高 (2031) | 642.12 キロトン |
| 成長率 (2026 - 2031) | 5.98 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアンダルサイト市場分析
アンダルサイト市場規模は2026年に480.27キロトンと推定され、2025年の453.17キロトンから拡大し、2031年には642.12キロトンとなる予測のもと、2026年から2031年にかけて5.98%のCAGRで成長する見込みです。電気アーク炉製鋼における耐火物需要の急増、東南アジアの鋳造能力の拡大、および北米の重要鉱物政策が主要な成長触媒となっています。一方、供給は依然として南アフリカに集中しており、電力網の不安定性や運賃変動リスクにさらされています。高度な選鉱技術によって経済的に採掘可能な資源基盤が拡大しているものの、新規プロジェクトは需要の勢いに遅れをとっており、アンダルサイト市場は精妙なバランスを保っています。欧州および米国における循環経済義務の拡大はさらなる複雑性をもたらしており、リサイクル耐火物であっても性能回復のためにプレミアムな天然アンダルサイトグレードを必要とするためです。
主要レポートのポイント
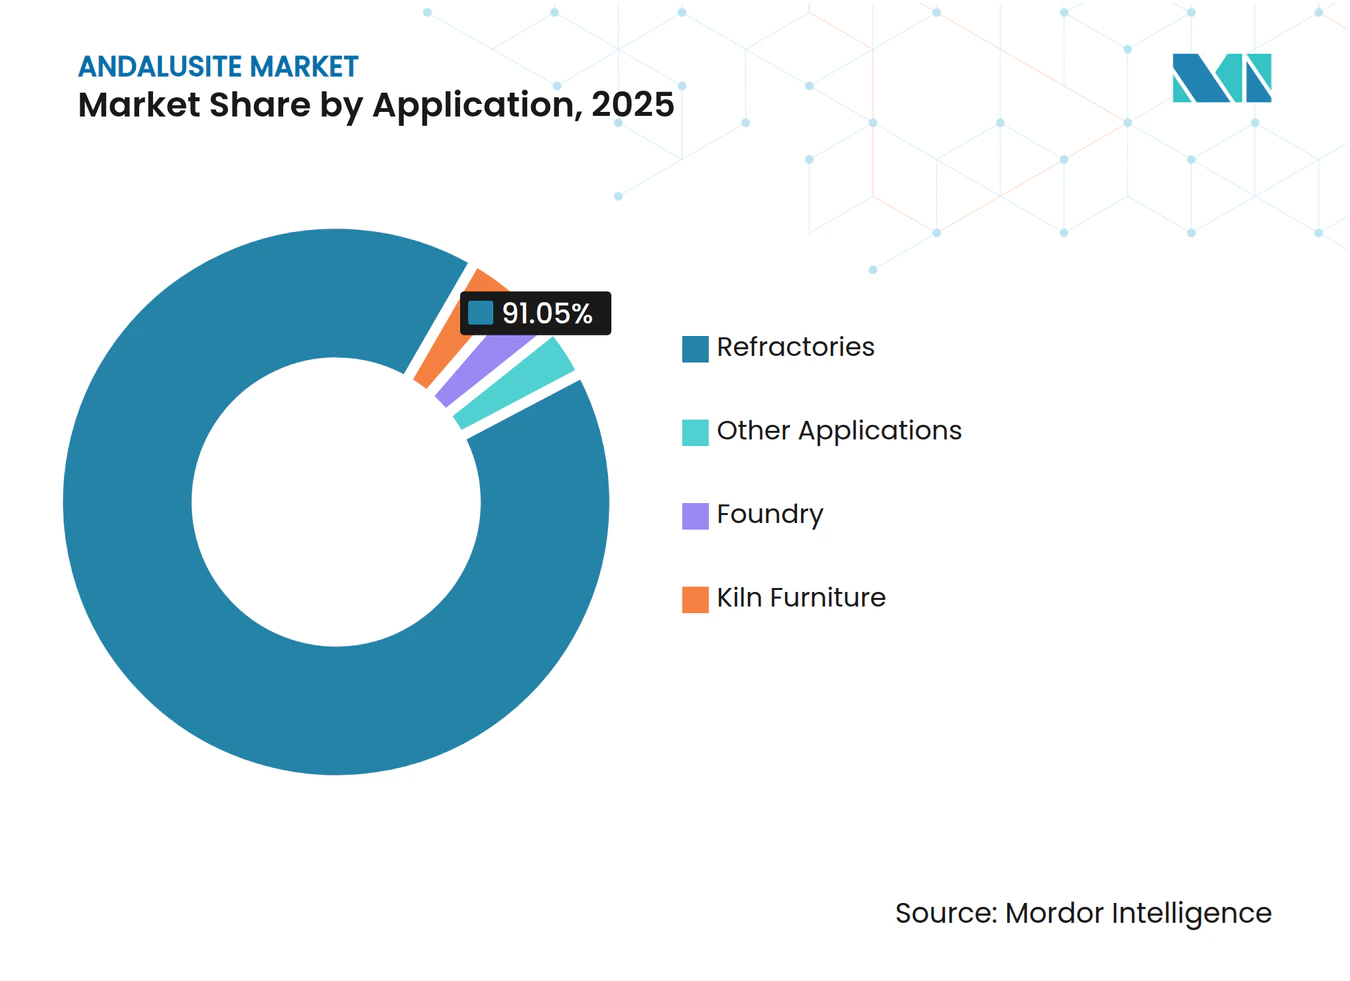
- 用途別では、耐火物が2025年のアンダルサイト市場シェアの91.05%を占め、2031年にかけて7.6%のCAGRで拡大する見通しです。
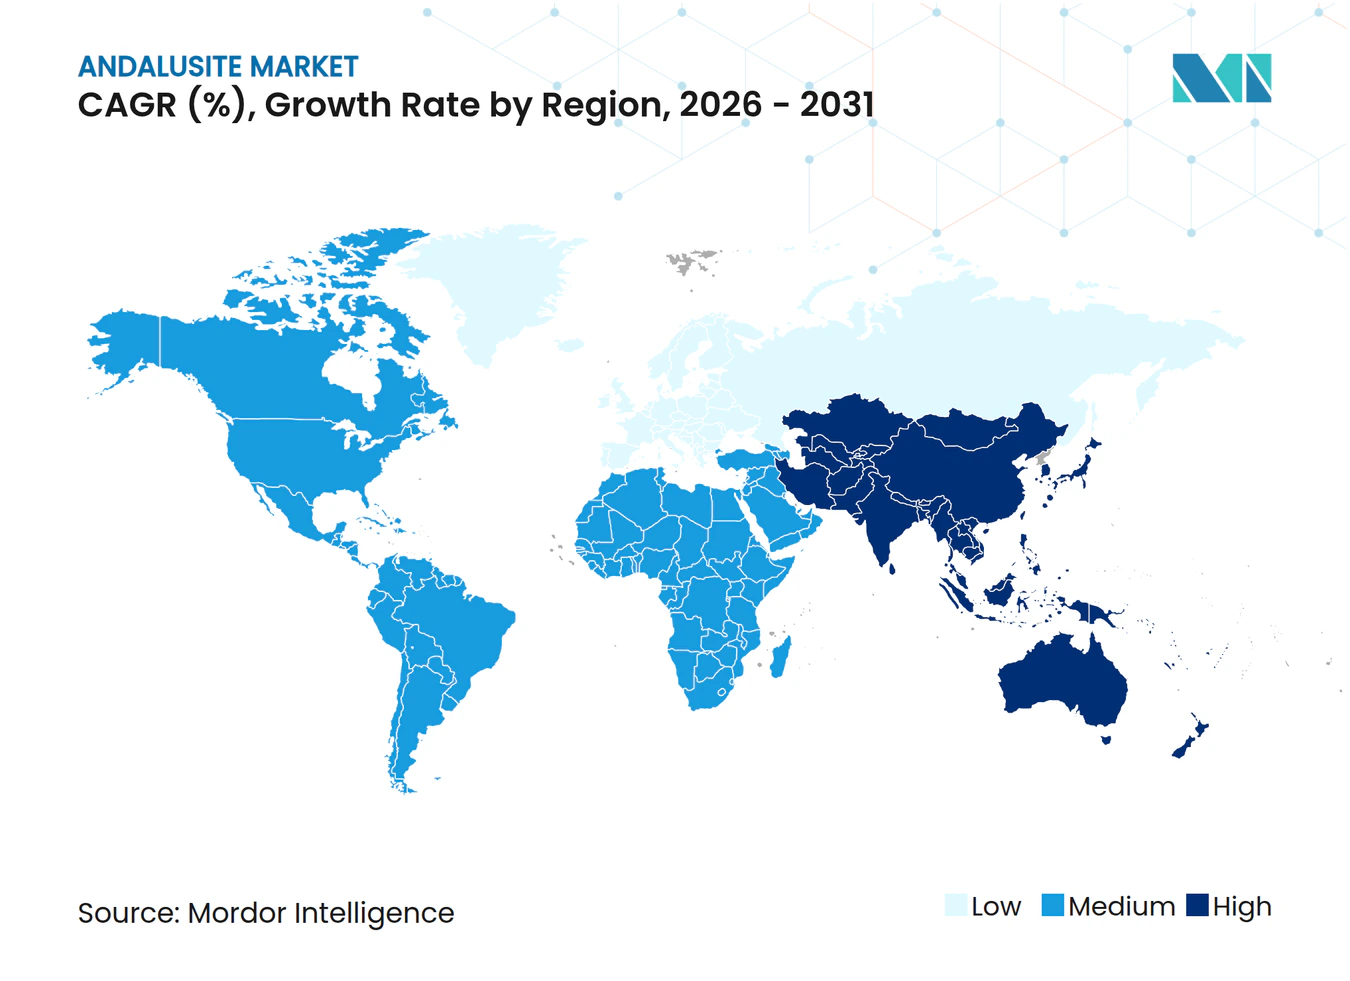
- 地域別では、アジア太平洋地域が2025年のアンダルサイト市場シェアの46.21%を占め、2031年にかけて6.21%のCAGRで拡大する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気アーク炉(EAF)製鋼からの耐火物需要の急増 | +1.8% | グローバル、アジア太平洋および北米への集中 | 中期(2~4年) |
| 東南アジアの鋳造所の急速な能力拡大 | +1.2% | アジア太平洋がコア、中東・アフリカへの波及 | 短期(2年以内) |
| 高度な選鉱技術による生産コスト・品位閾値の低下 | +0.9% | グローバル、北米および欧州での早期採用 | 長期(4年以上) |
| 欧州におけるリサイクル耐火物への循環経済推進 | +0.6% | 欧州が主要、北米へ拡大 | 中期(2~4年) |
| 米国の重要鉱物政策におけるサプライチェーンの国内化インセンティブ | +0.4% | 北米、グローバルサプライチェーンへの間接的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気アーク炉製鋼からの耐火物需要の急増
世界の鉄鋼メーカーは電気アーク炉の設備容量を拡大しています。これはEAF設備が資本コストとスコープ1排出量を削減できるためです。カーボンプライシング制度とグリーンスチールプレミアムがこの転換をさらに後押しし、インドネシアおよびベトナムにおける豊富なスクラップ供給が原料の安定確保を担保しています。2030年までの日本製鉄の脱炭素投資計画は、低炭素冶金が耐火物の複雑性を高め、高純度アンダルサイトへの需要を増大させることを示しています[1]。電気アーク炉は約1,800°Cの温度で操業するため、耐火物の交換サイクルが短くなり、数量成長を増幅させます。したがって、アンダルサイト市場は各EAF新規設置から直接恩恵を受け、非効率な高炉を不利にする厳格な排出規制からも間接的に恩恵を受けます。
東南アジアの鋳造所の急速な能力拡大
中国からマレーシア、インドネシア、ベトナムへの自動車および電子機器のサプライチェーンシフトが、非鉄・鉄系の新規鋳造所建設の波を引き起こしています。各グリーンフィールド鋳造所は、立ち上げ操業および高温窯具のために天然アンダルサイトを必要とします。マレーシアの投資優遇措置はクラスター開発を促進し、サプライヤーに少なくとも5年間の予測可能な引取量を提供しています。ジャワ島のインドネシア工業団地は、熱衝撃性能と職場安全基準を確保するため、長期のアンダルサイト供給契約を締結しています。ベトナムは中国の顧客への近接性を活かし、同様の貿易障壁が存在しないことから、戦略的な消費ハブとなっています。総じて急速な建設拡大は地域在庫を圧迫し、南アフリカにおける採掘や物流の障害をより深刻なものにしています。
高度な選鉱技術による生産コストおよび品位閾値の低下
メソフルイディック分離、超音波浮選、機械学習駆動の試薬制御などのプロセスイノベーションにより、低品位鉱石からのアンダルサイト回収率が向上しています[2]。回収率の向上によりAl₂O₃の経済的カットオフが低下し、資源基盤が大幅に拡大します。電気動電採掘は深部の複雑な鉱床にアクセスしつつ、用水使用量と尾鉱フットプリントを削減します。西側生産者はセンサーベースのソーターを試験導入し、粉砕なしで精鉱品位を実現し、プレミアム耐火物で重視される結晶の完全性を保持しています。これによりコストカーブは平坦化しつつありますが、これらの技術を商業化できるのは十分な研究開発予算を持つ生産者に限られます。普及が進むにつれ、増分トン数は価格急騰を緩和しますが、南アフリカの操業停止リスクを排除するには至りません。
欧州におけるリサイクル耐火物への循環経済推進
ドイツの国家循環経済戦略は2030年までに産業材料のリサイクルを義務付けており、使用済みレンガを破砕してX線センサーで相別分類を行う専門プラントの整備を加速しています。EU建設製品規則は天然・低炭素投入材を優遇し、合成ムライトよりもアンダルサイトへの需要を誘導しています。リサイクル骨材の購入者は依然として品質基準を達成するために高純度アンダルサイト細粒に対してプレミアムを支払っています。したがって、循環型経済化はアンダルサイト市場を侵食するのではなく、需要をより清潔で高品位の供給チャネルへと再配分します。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 南アフリカ鉱山における電力網不安定による生産制限 | -1.4% | グローバル、アフリカへの主要影響および世界的な二次的影響 | 短期(2年以内) |
| 合成ムライトおよびか焼ボーキサイトによる代替脅威 | -0.8% | グローバル、コスト感応度の高い用途への集中 | 中期(2~4年) |
| バルク鉱物海上輸送における運賃変動性 | -0.5% | グローバル貿易ルート、特にアジア太平洋の輸入への影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
南アフリカ鉱山における電力網不安定による生産制限
計画停電によりアンダルサイト鉱山は電力使用を削減せざるを得ず、生産量が減少します。ディーゼル発電機が一部のギャップを補いますが、追加コストが発生し、低品位製品の利益率を圧迫します。ペルーおよびフランスからの供給は数か月にわたる操業停止を補填するには不十分です。アジア太平洋の季節的需要ピークは南アフリカの夏季の計画停電と重なり、価格変動と在庫投機を増幅させます。
合成ムライトおよびか焼ボーキサイトによる代替脅威
合成ムライトおよびか焼ボーキサイトは、窯具および低温ライニングにおいてアンダルサイトを価格面で下回ります。Almatisは2026年初頭に中国でのか焼アルミナ能力を倍増させ、規模でのムライトレンガ向け原料を確保する予定です。1,500°C以下の用途では、設計エンジニアは粒度制御が厳密で化学組成が安定した材料を好みます。ジルコニア・ムライトおよび炭化ケイ素ハイブリッドの研究が急速に進展しており、さらなる浸食が見込まれます。シェア防衛のため、アンダルサイトサプライヤーは低気孔率、天然結晶形態、および実証済みの安全衛生性能を強調しています。高温鋼鉄取鍋ライニングは依然としてアンダルサイトに依存していますが、価格差が拡大すればコスト感応度の高い顧客は他材料に転換するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
耐火物の支配と多様化耐火物は2025年のアンダルサイト市場規模の91.05%を占め、2031年にかけて7.6%のCAGRで拡大する予測です。鋼鉄取鍋、EAF屋根、タンディッシュライニングが数量の大部分を消費していますが、廃棄物発電および木質バイオマスボイラーも高純度グレードを必要とする新興成長分野として台頭しています。アンダルサイトの低熱膨張性と高いムライト転換点は優れた耐スポーリング性を発揮し、レンガ寿命を延長して炉の稼働停止時間を削減します。鋳造砂は耐火物内で最も急成長するニッチ分野を形成しており、自動車鋳造向けの東南アジアでの能力追加に牽引されています。高度な選鉱技術により結晶粒度分布の調整が可能となり、アルカリ侵食と高い熱勾配の両方に耐えるレンガが実現しています。セラミックスでは、アンダルサイト添加が大型衛生陶器部品の反りを抑制しますが、総数量は依然として限定的です。宝飾品メーカーは宝石用として半透明ピンクのアンダルサイトを調達し、プレミアム価格を実現していますが、トン数は無視できる水準です。
フィルターやスパークプラグ絶縁体などの二次用途は規模こそ小さいものの技術的要求が高く、安価なボーキサイトよりアンダルサイトが選好されます。ドイツおよびフランスの循環経済法制がリサイクル耐火物の数量を増大させています。脱炭素化が重工業を高効率炉へと向かわせるにつれて性能要件が厳格化し、アンダルサイトの対応可能市場が拡大します。現時点では、天然アンダルサイトに含まれるアルミナ、シリカ、不純物酸化物の正確な組み合わせを再現できる合成ムライトは存在せず、超高温サービスにおける技術的な参入障壁を形成しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地理別分析
アジア太平洋アンダルサイト市場
アジア太平洋地域は2025年のアンダルサイト市場規模の46.21%を占め、2031年にかけて6.21%のCAGRで成長すると予測されている。中国は引き続き主要消費国であるが、東南アジアは新たな需要と供給リスクが衝突する最前線となっている。マレーシアの電気自動車部品分野への進出、インドネシアのステンレス鋼クラスター、ベトナムの輸出志向型鋳造所は、品質と数量を確保するためにアンダルサイトの複数年契約を締結している。日本および韓国の鉄鋼メーカーは、成熟市場ではあるものの、海上運の変動リスクをヘッジするために長期引取契約を採用しており、供給ラインを多様化するためにペルー産アンダルサイトの試験導入を開始している。インドの耐火物産業は、国内鉄鋼生産能力の承認を背景に拡大している。
北米アンダルサイト市場
北米は重要鉱物政策のもとで自給自足へと方向転換しており、アリゾナ州およびケベック州での探査を促進している。新規鉱山が大量の産出量をもたらすのは2028年以降となる見込みであるが、防衛・航空宇宙分野のユーザーはすでに現地調達規則を満たすためにアンダルサイト系国内耐火物を優先している。カナダの小規模生産およびUSMCA枠内でのメキシコの鋳造業統合は地域的な供給バッファーを提供しているが、いずれも南アフリカの供給停止リスクにさらされている。アイダホ州の先進的な選鉱パイロットプラントは、低品位片岩を商業グレード製品に転換する可能性を示しており、今世紀半ばまでに輸入量を削減できる見通しである。
欧州アンダルサイト市場
欧州の消費パターンは、2030年までのリサイクルを義務付けるサーキューエコノミー目標によって形成されている。ドイツ、フランス、イタリア、スペインが需要を集合的に支えており、英国は安定した代替需要量を示している。高エネルギー価格と排出コストが新規鉄鋼生産能力を抑制する可能性があるが、廃棄物発電および水素パイロットプロジェクトがこれを補完しており、いずれもライニングの完全性のためにアンダルサイトを指定している。
中東・アフリカおよび南米アンダルサイト市場
南米、中東、アフリカは主要消費地域として台頭しつつある。ブラジルの廃棄物発電プラントおよびペルーの銅製錬所は高品位レンガの輸入を必要としており、アンダルサイトは太平洋海上運賃の変動の影響を受けにくい大西洋航路で輸送されている。湾岸協力会議(GCC)諸国は、極限温度で稼働する海水淡水化および グリーン水素プロジェクトに投資しており、現地フリーゾーンに在庫を配置する意欲のあるアンダルサイトサプライヤーにとってプレミアムな機会を創出している。南アフリカ以外のアフリカは現在も限界的な消費地にとどまっているが、地域の鉄鋼・セント工場が拡大するにつれて、現地でのアンダルサイト供給が需要曲線を上方にシフトさせる可能性がある。
規制環境
紅柱石は税関システムにおいてHSコード2508.50で取引・申告されており、そのため関税および文書要件が国境を越えた供給における実務上のコンプライアンス上の要点となっている。貿易分類に加えて、生産者と購買者は各国の鉱業法および許認可制度の下で事業を行っており、南アフリカのような大規模生産地では鉱業および環境認可へのコンプライアンスが基盤となっている一方、輸入市場では税関手続き、製品申告、そして適用可能な場合には、鉱物サプライチェーンで用いられる環境・社会デューデリジェンスの枠組み(例えば下流顧客に対するOECD準拠のデューデリジェンス期待事項)が適用される。
鉱業および加工における操業上のコンプライアンスは、鉱物加工工場に対する排出および監視義務にも関連しており、米国のような法域における粒子状物質規制(40 CFR Part 60, Subpart OOO)を含む。産業用鉱物資源に関する公開報告および開示は、SAMRECおよびその産業用鉱物ガイダンス(2025年)を含む、認知された報告枠組みによって形作られており、これは探鉱結果ならびに資源・鉱量報告に関する有資格者統治を強化し、プロジェクトファイナンスやオフテイク交渉に影響を与える可能性がある。
バリューチェーン分析
紅柱石のバリューチェーンは、集中した生産地域(特に南アフリカ、加えてフランス、ペルー、中国などからの追加供給)における探鉱・採掘から始まり、耐火グレードの仕様に到達するための選鉱が続く。加工には通常、破砕・粒度調整、磁力・比重分離、そして不純物を減らし高温耐火配合に適した高アルミナアルミノシリケート精鉱を生産するための浮選段階が含まれる。
下流では、量は主に鋼鉄(EAF屋根、レードル、タンディッシュ)、鋳造所、その他の高温産業に供給する耐火物メーカーへ流れ、その後流通業者や直接供給契約を通じて最終使用者へと向かう。主な摩擦点は、鉱山および加工現場におけるエネルギー信頼性、乾燥した操業環境における水管理、そして港湾・輸送の混乱に対するバルク物流の脆弱性に集中している。これらの制約は、複数年のオフテイク構造への移行、より厳格な品質保証、そして品位の一貫性を安定させ配送コストの変動を減らすための加工効率およびセンサーベースの選別への投資を後押ししている。
競合環境
市場集中度
アンダルサイト市場は適度に集中しています。ペルー、フランス、中国の新興生産者は低鉄・低アルカリ不純物のニッチグレードに注力しています。米国およびオーストラリアのジュニア鉱山会社は、従来は経済性が低いとみなされていた鉱床を開発するため、重要鉱物補助金を活用しています。テクノロジースタートアップは超音波浮選およびセンサーベースのソーティングを既存事業者にライセンス供与し、サプライベース全体での品質一貫性を向上させています。川下では、耐火物メーカーが操業停止リスクをヘッジするため、テイク・オア・ペイ条項を盛り込んだ複数年供給契約を締結しており、マクロ経済が鈍化する年においても安定したベースライン需要に寄与しています。競争上の差別化はESG資格に基づくことがますます多くなっており、顧客はトレーサブルな採掘、再生可能エネルギー調達、ゆりかごからゲートまでのライフサイクルアセスメントを要求しています。合成ムライトからの代替圧力が継続的な製品イノベーションを促進しています。大手プレーヤーが単一国への依存リスクを分散するため地域鉱床を買収する動きが続いており、業界の統合が続く可能性があります。
アンダルサイト産業のリーダー企業
-
Imerys
-
ARM Andalusite
-
Andalucita S.A.
-
LKAB Minerals
-
RHI Magnesita
- 注:主要企業の掲載順は順位を示すものではありません。
アンダルサイト市場 このレポートでカバーされる企業
- Andalucita S.A.
- ARM Andalusite
- Henan bontrue New Materials Co., Ltd
- Imerys
- Keyhan Payesh Alvand
- LKAB Minerals
- Resco Products
- RHI Magnesita
- Xinjiang Xinrong Yilong Andalusite Co. Ltd
- Zhengzhou Dongfang Enterprise
市場機会と将来展望
供給の多様化と現地化は明確なホワイトスペースであり続けている。なぜなら供給基盤が集中している一方で、耐火物消費は複数の地域で拡大し続けているからである。具体的な機会は、単一原産地への依存を減らすことができる新規かつ有望な非従来的供給源やプロジェクトにあり、これにはインドが含まれ、ウッタル・プラデーシュ州ソーンバドラーにおける大規模な紅柱石鉱床が2026年6月に報告され、耐火原料に対する潜在的な新たな国内資源拠点を浮き立たせている。ただし鉱業認可およびインフラ整備が前提条件となる。
需要面では耐火物が消費を支配しており、より要求水準の高い炉の操業プロファイル(EAF製鋼や高性能ライニングを含む)への業界全体の移行が、不純物レベルと結晶完全性における受容範囲を厳格化させている。この動向は高度な選鉱および特殊グレードの価値を高め、プレミアム耐火グレード製品を安定的に供給できる生産者・加工業者、そして紅柱石を低メンテナンス・長寿命ライニング設計に統合する耐火物メーカーにとっての機会を後押ししている。欧州における耐火物リサイクルを拡大する循環経済プログラムも、リサイクル配合における性能を回復するために使用される高純度天然紅柱石添加物への隣接的な需要を生み出しており、天然原料を完全に置き換えるものではない。
最近の産業開発事情 アンダルサイト市場
- 2026年4月:RHIマグネシタは2026年第1四半期の取引アップデートを発表し、産業用耐火物における需要の軟化が続く中、ネットワーク最適化とサプライチェーンの柔軟性を強調した。このアップデートは、耐火原料の調達、在庫戦略、購買パターンに影響を与え得る事業拠点全体での継続的な運営上の取り組みを示した。
- 2025年10月:Imerysは、高性能耐火用途からの需要を支えるため、南アフリカにおける紅柱石生産能力の拡張を発表した。この動きは中核的な生産拠点からの供給可用性を強化し、生産者が既存操業における増産能力と信頼性の改善に注力していることを浮き立たせている。
- 2025年1月:RHIマグネシタは、企業価値4億1,000万米ドルでResco Groupの買収を完了し、米国における製造規模と、ノースカロライナ州のパイロフィライト・紅柱石を含む耐火鉱物資産へのアクセスを追加した。この取引により同社の北米での事業基盤が拡大し、耐火物生産と原料調達の統合強化を支えた。
アンダルサイト市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、市場は採掘・加工され、主に耐火物関連用途を中心とした高温性能用途に消費される工業用鉱物としてのアンダルサイトの供給と使用を対象としています。
対象外事項:本市場規模の算定は、完成耐火物製品価値を除外し、消費されるアンダルサイト材料の数量のみを計上しています。
セグメンテーション概要
- 用途別
- 耐火物
- 鋳造
- 窯具
- その他用途(セラミックスおよび宝飾品)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、年度ごとに確認可能な供給・需要シグナルによってモデルを固定するために活用されました。USGS鉱物商品サマリー、各国地質調査機関の刊行物、国連コムトレード形式の貿易統計、ならびにアンダルサイトおよび関連鉱物のフローを示す税関・港湾リリースなどの公開情報を参照しました。
鉱物使用とエンドマーケット活動を結びつけるため、粗鋼生産量に関する世界鉄鋼協会のデータ、政府の鉱工業生産指数、業界団体による セメント産業統計、協会ウェブサイト、および信頼性の高い報道機関の情報を参照したほか、企業の年次報告書や投資家向けプレゼンテーションを用いて設備能力の変化、発表済み拡張計画、出荷方向を把握し、企業財務および特許データベースに関する一部有料サブスクリプションを活用してタイムラインと処理ルートのクロスチェックを行いました。ここに挙げたソースは例示であり網羅的なものではな、収集・検証・明確化のために他の多くの公開情報も使用しています。
一次インタビューおよびサーベイ
一次調査は、耐火物・鋳造・窯道具・その他用途にわたる需要の分布を検証し、供給集中が地域別の入手可能性に与える影響を確認するために実施されました。採掘・加工、トレーダー・ディストリビューター、耐火物メーカーや大規模産業ユーザーなどの川下バイヤーを対象に、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる回答者と対話しました。
これらの議論は、販売される典型的なグレードミックス、主要国における輸入依存度、ならびに価格や入手可能性が変化した際のボーキサイト・ムライト・その他アルミナ原料に対する実際の代替パターンに関するギャップを埋めるのに役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部:14% | アジア太平洋地域:48% |
| 中位層:54% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ地域:32% |
| 小規模プレイヤー18% | マネージャー:58% | 南北アメリカ地域:20% |
市場規模算定と予測
市場規模の算定は主にトップダウンアプローチによって構築されており、鉄鋼・セメント・鋳造活動を耐火物需要に換算し、さらにアプリケーションレベルの使用係数を用いてアンダルサイト消費量に変換しています。このチェーンをステップごとに構築し、観測可能な指標に連動させることで、最終的な市場合計値が最終段階で算出されます。
モデルで使用した入力値(例示)には、耐火物集約度を変化させる粗鋼生産水準とルートシフト、窯ライニング需要に影響するセメント生産動向、鋳造活動の方向性、アンダルサイトおよび関連鉱物の貿易フロー、ならびに代替アルミナ原料に対する観測された代替行動が含まれます。合計値は、サプライヤーおよびトレーダーの数量レンジ、在庫サイクルに関するチャネルチェック、実行可能な場合の価格・数量の整合性確認などの選択的なボトムアップ近似値によって裏付けられ、不整合が見られた国別バランスの修正に使用されました。
予測はシナリオ分析を用いて策定さ、鉄鋼・セメントサイクル、新規設備増強、集中供給による物流制約に関する専門家の見通しによって裏付けられています。データが限られる小規模消費国については、鉱工業生産と輸入依存度に基づくプロキシ係数を適用し、時系列が現実的に保たれるよう一次検証の段階で調整しました。
データ検証と更新サイクル
アウトプットは、結果が独立したシグナルと整合性を保つよう複数のチェックを通じて検証されました。供給可能量・貿易方向に対する推定消費量の比較、地域別の前年比変動における異常な跳ね上がりのレビュー、およびアプリケーションミックスのシフトがユーザーの説明と一致しているかの確認を行いました。
乖離が大きい場合は前提条件を再検討し、使用係数または代替効果を確認するために一部の回答者に再連絡しました。承認前に、モデルと説明文は年度間の整合性とドライバーの妥当性に焦点を当てた社内アナリストレビューを経ています。レポートは年次で更新され、重要事象に対しては中間更新が行われ、クライアントが最新の更新済みビューを受け取れるう最終納品前レビューが完了します。
Mordor Intelligenceのアンダルサイト市場規模と他の公表推計値との比較
アンダルサイトの公表数値はしばしば一致しません。これは、測定単位とバリューチェーンのレベルが必ずしも統一されていないためです。価値プールを示すソースもあれば、鉱物消費量を示すソースもあり、起点として使用される年度も異なる場合があります。
ベンチマーク表は2026年の市場規模を480.27キロトンとして示しており、Mordor Intelligenceのモデルにおける合計値は、川下耐火物の販売価値やより広範なカイアナイトグループのバンドルではなく、耐火物・鋳造・窯道具・その他用途にわたるアンダルサイト材料消費量を反映しています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 480.27キロトン(2026年) | |
| 業界専門誌A | 0.26 ビリオン 米ドル(2024年) | 異なる基準年を用いた価値ベースの報告を採用しており、より広範な耐火物材料バスケットまたは川下価格を含んでいると見られ、純粋なアンダルサイト消費トン数から合計値が乖離していま。 |
| 地域コンサルタントB | 0.24 ビリオン 米ドル(2025年) | 再輸出とアプリケーションレベルの使用係数を明確に分離せずに混合価格と需要前提を適用しているため、推定市場は消費量よりも価格サイクルに連動して変動します。 |
この乖離は主に、市場が消費された鉱物量として計上されているか、隣接材料や川下製品を含み得るより広範な価値プールとして計上されているかによって説明されます。積み上げを鉱工業活動・貿易シグナル・アプリケーション使用係数に結びつけることで、市場規模算定は再現可能であり、年度をまたいだ整合性確認が容易になります。
レポートで回答される主要な質問
2031年までのアンダルサイト市場の予測数量は?
アンダルサイト市場は2026年の480.27キロトンから増加し、2031年には642.12キロトンに達する予測です。
アンダルサイト消費をリードする地域はどこですか?
アジア太平洋地域が46.21%の最大シェアを占め、2031年にかけて6.21%のCAGRで拡大しています。
電気アーク炉製鋼はアンダルサイト需要にどのような影響を与えますか?
各EAFの新規設置には高純度アンダルサイトレンガが必要であり、これらの材料へのグローバル需要を押し上げます。
アンダルサイト市場における主要な供給リスクは何ですか?
南アフリカの電力網不安定、運賃変動、および合成ムライトによる代替が、近期における最大の課題をもたらしています。
リサイクル耐火物は天然アンダルサイトの需要を減少させていますか?
いいえ。リサイクル骨材は多くの場合、性能を回復するためにプレミアムなアンダルサイト添加材を必要とし、正味需要は安定しています。