
タイ不動産市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
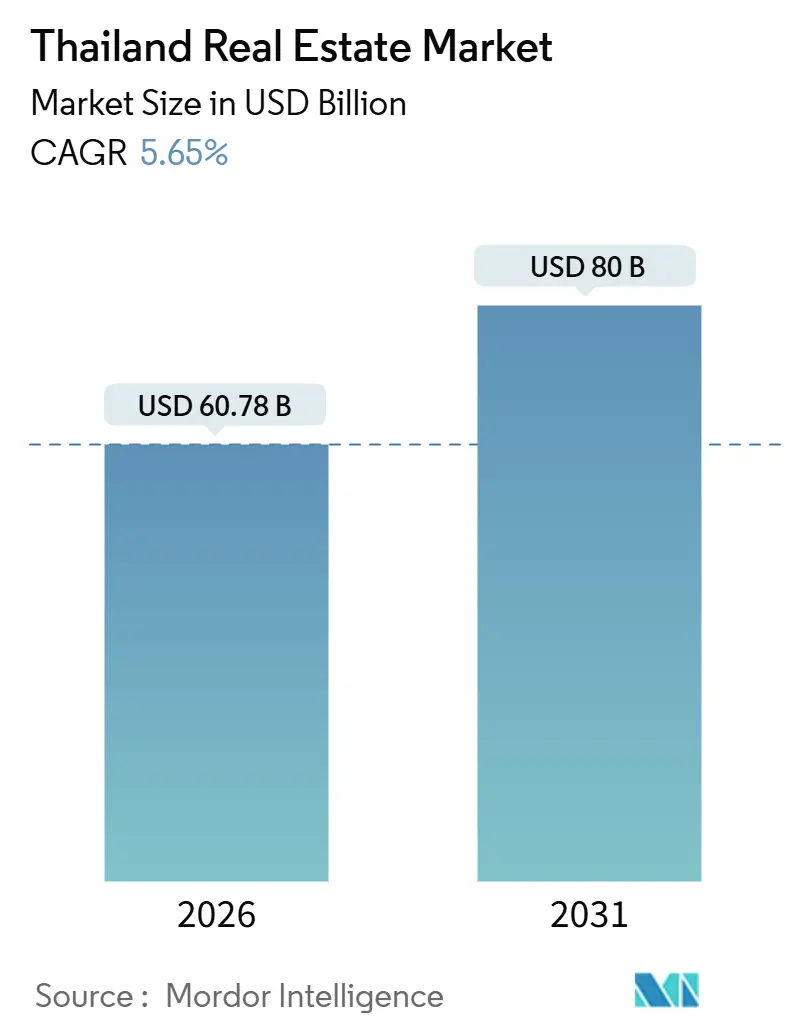
| 市場規模 (2026) | 60.78 十億米ドル |
| 市場規模 (2031) | 80 十億米ドル |
| 成長率 (2026 - 2031) | 5.65 % |
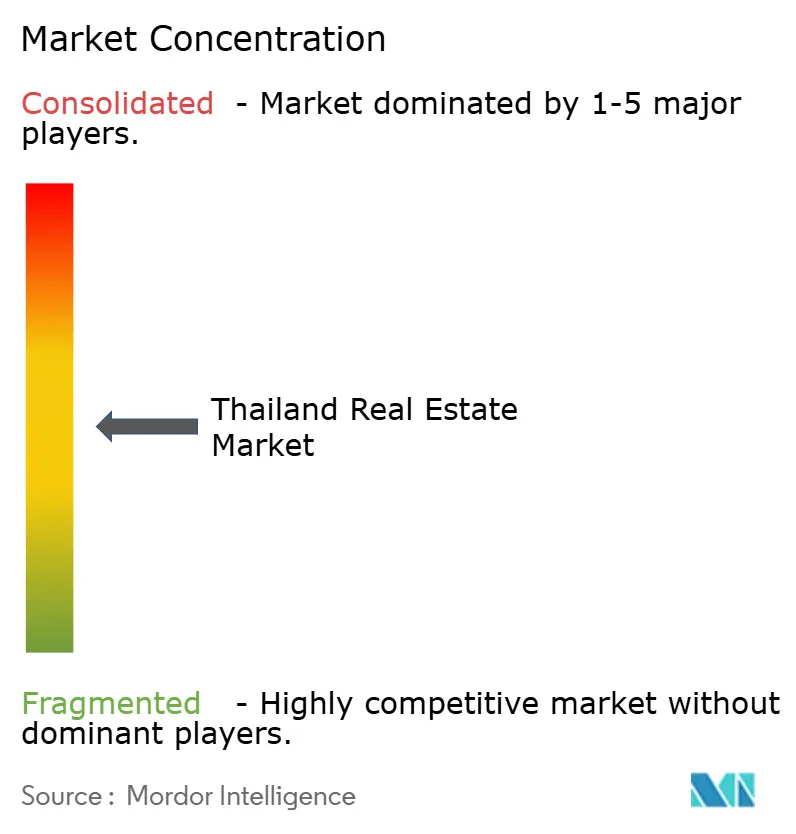
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ不動産市場分析
タイ不動産市場規模は2026年に600億7,800万米ドルと推定され、2031年までに800億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.65%で成長します。2026年の変曲点は、中間所得層の購買力低下、高水準の家計債務、厳格化した引受基準による圧力を反映しており、一方で公共インフラプロジェクト、政府の的を絞った景気刺激策、高級物件および物流分野への外国資本が特定の回廊における活動を支えています。バンコクに上場するデベロッパーは、電子商取引やデータセンター投資に連動した需要が見込まれる東部経済回廊内の物流・産業資産へのシフトを進めています。不動産移転手数料の引き下げやローン・トゥ・バリュー(LTV)規制の緩和といった政府措置は、銀行がバランスシートリスクを理由に慎重な信用基準を維持する中でも、取引を限界的に促進することを目的としています。2025年8月以降の金融緩和とMRTオレンジラインを中心とした大量輸送機関の拡充により、プロジェクトの工程が進むにつれて2026年半ばにかけてセンチメントが改善し、移転件数が安定化すると期待されています。[1]
レポートの主要ポイント
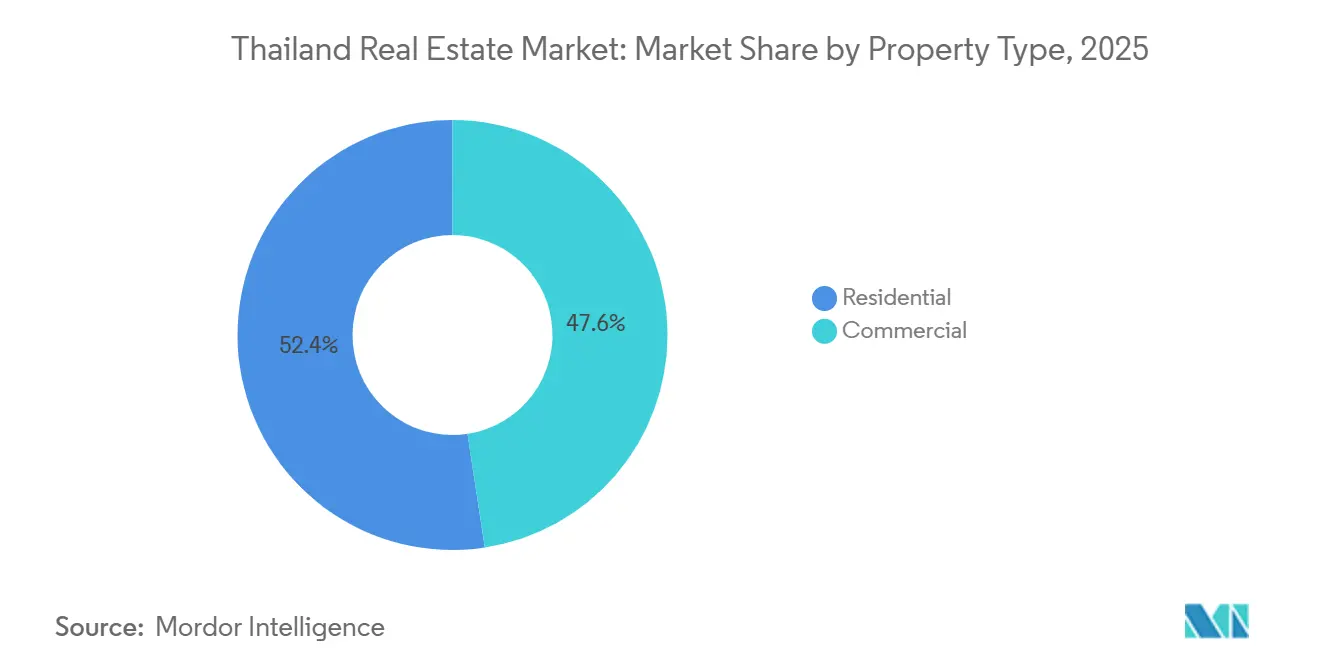
- 物件タイプ別では、住宅が2025年に52.4%の収益シェアを占め、商業は2031年にかけてCAGR 6.22%で拡大する見込みです。
- ビジネスモデル別では、販売が2025年に70.2%のシェアを保持し、賃貸は2031年にかけてCAGR 6.41%で成長すると予測されています。
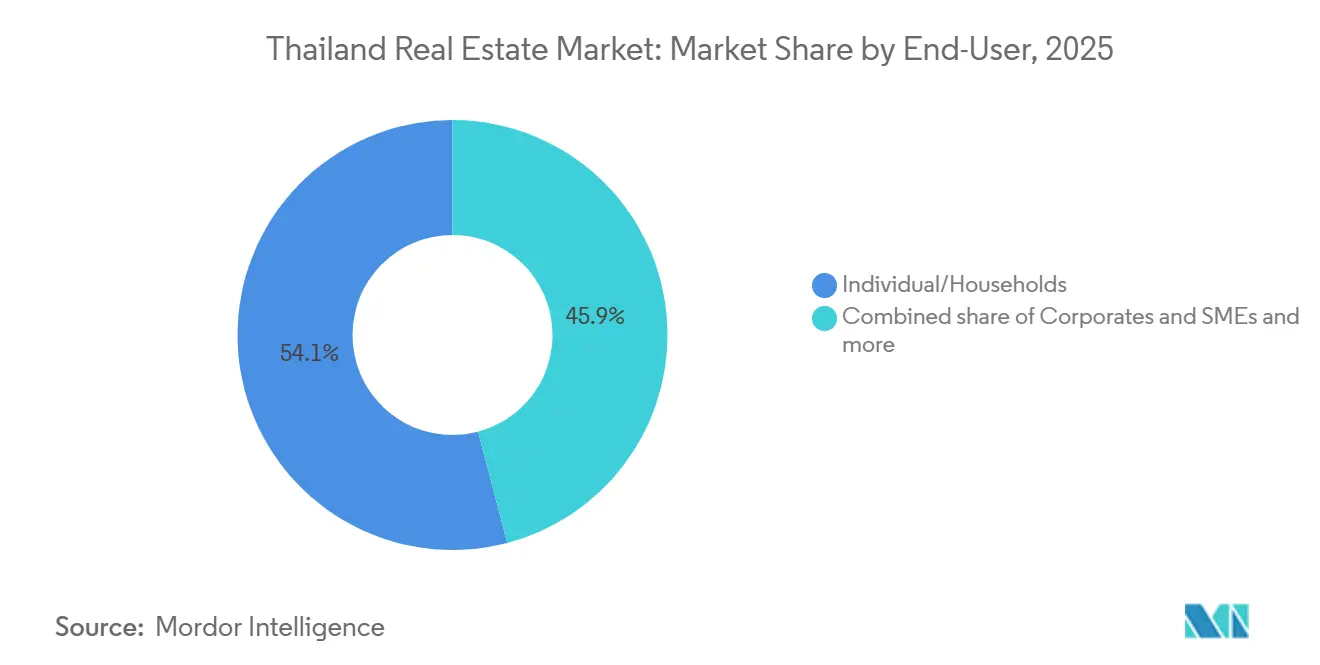
- エンドユーザー別では、個人・世帯が2025年に54.1%のシェアを占め、法人・中小企業は2031年にかけてCAGR 6.30%を記録する見込みです。
- 地域別では、バンコクが2025年に53.1%のシェアでトップとなり、プーケットは2026年から2031年にかけてCAGR 4.10%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 交通機関の拡充とインフラ整備 | +2.0% | バンコク、東部経済回廊、地方都市 | 長期(4年以上) |
| 電子商取引主導の物流需要 | +1.7% | 東部経済回廊中核部、バンコク首都圏(サムットプラカーン) | 中期(2~4年) |
| 政府のインセンティブと手数料引き下げ | +1.3% | 全国、バンコク中心 | 中期(2~4年) |
| 外国人購入者の関心の高まり | +1.2% | バンコク、プーケット、パタヤ、チェンマイ | 中期(2~4年) |
| 大規模複合用途開発 | +1.0% | バンコク、CBD、プーケット | 中期(2~4年) |
| プレミアム供給の限定と建設コストの上昇 | +1.0% | バンコク、CBD、プーケット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
交通機関の拡充とインフラ整備
2026年、交通機関の追加整備がバンコクの中心部と周辺部における需要形成に影響を与えています。新たな大量輸送路線はアクセス性を向上させ、2026年から2027年の建設期間中に駅周辺の資産価値と吸収率を押し上げると期待されています。2028年開業予定のバンコク~ナコーンラーチャシーマー間の高速鉄道も、将来の接続性から恩恵を受ける地方都市における土地取得と計画活動を支援しています。ピンクラインの開業に関する初期データでは、移転件数が急増した後、中価格帯の郊外コンドミニアムで2025年半ばに吸収が鈍化したことが示されており、駅への近接性だけでは、近隣に強力な雇用拠点がなければ持続的な取得を保証できないことを示しています。デベロッパーは、安全性、アクセス性、レジリエンスを重視する自己居住者を対象に、1,000万バーツ(285,714米ドル)以下の価格帯の交通機関近接型低層プロジェクトへの注力を強めています。この選択的な交通指向型戦略は、交通路線の整合性だけでなく、モビリティの向上と雇用密度・居住性の改善を組み合わせた回廊を優先しています。[2]
政府のインセンティブと手数料引き下げ
財政・マクロプルーデンス上の措置が取引を支援していますが、家計債務の制約を完全に相殺することはできません。当局は7,000万バーツ(200,000米ドル)以下の住宅に対する移転・抵当権設定登記手数料を0.01%に引き下げており、短期的な取引件数の増加が期待されますが、中間所得層の購入者に対する信用審査のハードルは解消されません。1,000万バーツ(285,714米ドル)以下のセカンドホームに対するLTV規制の100%への緩和は、上位中間市場の需要を刺激するために設計されましたが、高い否決率にさらされているセグメントでは銀行の引受が依然として慎重です。デベロッパーは、プレセールスが目標を下回ったため2025年に一部の計画プロジェクトを延期しましたが、高級物件は堅調な吸収を維持しており、上位層への流動性集中が浮き彫りになっています。補助住宅プログラムはアクセスを拡大し価格の基準点を設けますが、民間デベロッパーは重複する需要圏でのマージン圧力に依然直面しています。2025年1月に施行された新たな責任ある貸付規則(先制的な債務再編ガイドラインを含む)は、手数料引き下げだけでは家計のバランスシート修復なしに大衆市場の需要を回復させることはできないことを認識しています。[3]
外国人購入者の関心の高まり
外国人の購入は、パンデミック前の投機的活動に代わり、観光・ビジネス拠点におけるライフスタイル主導の所有へとシフトしています。プーケットでは、観光客数の変動にもかかわらず2025年に外国人によるコンドミニアム移転件数が前年比で増加しており、長期滞在利用やファミリー向け購入が増えていることを示しています。スクンビットやサートーンなどバンコクのサブマーケットは引き続き国境を越えた需要を集めており、プロフェッショナルな不動産管理と資産品質を重視する購入者にブランデッドレジデンスが支持されています。規制当局は2025年後半に高額取引に対するマネーロンダリング防止開示を強化しており、透明性が向上し、プレミアムセグメントへの投資家信頼を支えるものと期待されています。2025年9月に延長借地権期間の提案を棚上げし、コンドミニアムの完全所有権(フリーホールド)の現行制度を維持する決定は、フリーホールド資産への購入者の選好に引き続き影響を与えています。このパターンは、特定の都市部およびリゾート市場における長期的な需要を支え、国際的に馴染みのある所有形態の枠組みの中に活動を集中させています。
住宅回復を上回るペースでEEC産業用地を吸収する物流需要
倉庫・物流資産は2026年に住宅の回復を上回るペースで拡大しています。電子商取引の成長とフルフィルメント・ラストマイル物流のネットワーク拡張に支えられ、新規供給が市場に入る中でも稼働率は高水準を維持しています。東部経済回廊は将来の倉庫パイプラインの大部分を集中させており、データセンター投資の恩恵を受けて産業用地の価値とREIT需要を押し上げています。従来住宅に注力していたデベロッパーは、機関投資家向け資本とREIT構造へのアクセスが安定した利回りを支えることから、建築請負型(ビルト・トゥ・スーツ)倉庫へと資本を振り向けています。主要な産業用REITは高い稼働率と競争力のある分配利回りを維持しており、住宅中心の構造に対する資金調達上の優位性を強化しています。EECの一部では電力送電容量が実行上のリスクとなっており、当局はデータセンターおよび製造パイプラインを維持するための承認と整備を優先しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 高債務下における中間所得層の住宅需要の低迷 | -1.5% | 全国、バンコク郊外 | 短期 (2年以内) |
| 都市部コンドミニアムの供給過剰 | -1.0% | バンコク 首都圏 | 中期 (2~4年) |
| 広範な経済的不確実性とインフレ | -0.7% | 全国 | 短期 (2年以内) |
| 計画の遅延とゾーニング問題 | -0.4% | バンコクおよび地方都市 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
高債務下における中間所得層の住宅需要の低迷
家計債務水準と慎重な引受基準が、300万バーツ(85,714米ドル)以下の住宅に対する承認率を抑制しています。不良債権および要注意債権の増加により、銀行は2025年1月に導入された責任ある貸付規則に基づき、返済能力テストと残余所得基準を正式化しています。低価格帯住宅に対する高い否決率は、中間所得層セグメントに注力するデベロッパーの在庫保有コストと値引き圧力を高めています。デベロッパーはパイプラインを転換するためにレント・トゥ・オウンや売主融資を試みており、信用リスクが企業のバランスシートに戻ってきています。企業が最も信用制約の強い需要層へのエクスポージャーを再調整したため、2025年には新規住宅の発売が抑制されました。所得成長と家計のデレバレッジがこの価格帯における債務返済指標を改善するまで、構造的な住宅取得可能性は制約要因であり続けるでしょう。
都市部コンドミニアムの供給過剰
都市部コンドミニアムの在庫は一部の郊外回廊で高水準にとどまっており、2026年の吸収を鈍化させ価格を横ばいにしています。以前の交通機関発表時に先行して発売を行ったデベロッパーは、雇用近接性が弱いフリンジ駅よりもCBDの中核立地に需要が集中していることを認識しました。投資家はこれらの回廊における物件品質、管理、長期的な賃貸見通しについてより選別的になっています。デベロッパーは新規発売のエクスポージャーを削減し、雇用拠点近くの低層住宅やビルト・トゥ・レントなど、より予測可能な取得が見込めるフォーマットを優先することで対応しています。供給過剰の解消には、発売の抑制、住戸の再構成、新たな交通機関と雇用成長に合わせた段階的な自己居住者による吸収の組み合わせに時間を要するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
データセンターが産業団地を再編する中、商業資産が住宅を上回るペースで拡大住宅用不動産は2025年に52.4%のシェアを占め、収益ベースで最大のセグメントとなっており、タイ不動産市場における消費者需要のバランスを示している。商業用資産は、EEC(東部経済回廊)におけるデータセンターの認可および物流拡大が新たな資本配分を呼び込んでいることから、2026年から2031年にかけてCAGR 6.22%で最も急成長するセグメントとして台頭している。投資委員会は2024年から2025年にかけてデジタルインフラおよび関連投資の波を承認しており、その中には工業団地のリース契および電力調達戦略を支える数十億ドル規模のコミットメントも含まれている。このサイクルにより、ハイパースケールサイト近傍における電力供給能力とゾーニングの重要性が高まっており、上場デベロッパーは機関投資家グレードのテナント入居に対応した倉庫容量の構築を進めている。住宅用セグメントの中ではアパートおよびコンドミニアムが依然として最大のシェアを占める一方、戸建て住宅はバンコク郊外エリアにおける広さと安全性を求める購買者の選好から恩恵を受けている。
タイのホスピタリティ産業は観光業を背景に着実な回復を示しており、オペレーターは収益の持続性を高めるためにアセットの価値向上と複合用途開発の統合を重視している。オフィスのファンダメンタルズは2026年において混在した状況にあり、グレードAの空室率はフライト・トゥ・クオリティの進行中に高止まりしているが、ESG認証取得したタワーが相対的な強みを発揮している一方、二次的資産はコンセッションおよびアップグレードを展開している。好立地の商業用資産はテナントを引き続き引き付けているものの、体験的価値を提供しないフォーマットに対してはeコマースとの競合が圧力をかけ続けている。物流倉庫の稼働率および賃料はeコマースおよびコールドチェーンの需要に支えられており、REITの需要が追加的な流動性と開発パイプラインの確実性を提供している。こうした背景のもと、アンカーテナント需要および長期リースに適した資金調達モデルを根拠として、商業用の勢いは2031年までタイ不動産市場における突出したセグメントであり続けると予想される。
注記: 個別セグメントのシェアはレポート購入後に入手可能
ビジネスモデル別:
「賃貸世代」の台頭により賃貸事業が拡大販売は2025年に70.2%を占め、タイ不動産市場における金額ベースでの根強い所有パターンを反映しています。賃貸は、柔軟性を好む若年層、厳格化した住宅ローン審査、駐在員やリモートワーカーからの安定した需要により、2031年にかけてCAGR 6.41%でより速く成長しています。2025年の調査では、Z世代とY世代が賃貸に明確に傾いていることが示されており、これが賃貸目的購入のパイプラインと不動産管理のプロフェッショナル化を支えています。バンコクの一等地では、2025年の一部期間において賃料上昇が購入価格の上昇を上回り、好立地物件の利回り安定化に寄与しました。こうしたパターンは、大量輸送機関、雇用拠点、インターナショナルスクール近辺に耐久性のある賃借人基盤を形成しており、サービスアパートメントとブランデッドレジデンス管理を組み合わせた複合フォーマット戦略を強化しています。
機関投資家向け構造がこのシフトを強化しています。FPT Industrial REITなどの産業用REITは2025年度に90.6%の稼働率を維持し競争力のある分配を実現しており、上場スポンサーによる新規倉庫開発を支えています。REIT組成の障壁を低下させたSETの規則変更により、中堅デベロッパーの資金化経路が拡大し、企業の収益構成における経常収益の比率向上と整合しています。デベロッパーは、銀行の信用枠外の世帯に対して複数年にわたって最終的な所有権を広げる可能性のあるレント・トゥ・オウンを試験的に導入しています。この進化は、販売主導モデルと証券化可能なスケーラブルな賃貸プラットフォームが共存する、2031年までのよりバランスのとれたタイ不動産業界構造を示しています。
エンドユーザー別:
EEC製造業の移転を通じて法人が最速成長を牽引個人・世帯は2025年のエンドユーザー需要の54.1%を占め、タイ不動産市場における住宅活動の基盤であり続けています。法人・中小企業は、チャイナ・プラス・ワン戦略に基づく移転と、電子機器、電気自動車(EV)、半導体分野でのBOI申請件数の増加に牽引され、CAGR 6.30%で最速成長のコホートとなっています。製造業とデジタルインフラへの外国直接投資(FDI)のコミットメントは、EEC団地周辺に集積する労働者寮、サービスアパートメント、ビルト・トゥ・スーツ施設への需要を刺激しています。オフィスリースも、より強力なサステナビリティ認証と建物システムを備えた高品質資産への法人の集約を反映しています。この法人主導の需要は、生産スケジュールに連動した長期リースと設備投資計画を通じて、タイ不動産市場に安定した層を加えています。
個人・世帯の中では、富裕層の購入者が高級セグメントの活動を維持した一方、中間所得層は銀行の審査ハードルに直面し、2025年の移転が遅延しプレセールスの勢いが抑制されました。大手デベロッパーは、取得実績がより安定していることが証明されている高価格帯とより強靭な立地に向けて新規プロジェクトパイプラインを配分しました。補助住宅を含む公共部門プログラムは限界的に支援し、特に将来の交通機関近辺において民間供給を指定回廊に誘導しています。この組み合わせにより、EEC連動資産全体での主要な増分成長エンジンとして法人が位置づけられる一方、世帯は中核住宅フォーマットにおける絶対的な取引量を引き続き決定しています。
地域分析
バンコクは2025年に全国価値の53.1%でトップとなり、タイ不動産市場規模における中心的役割を裏付けており、成長が特定の回廊に拡散する中でも引き続き基盤であり続けると期待されています。吸収パターンは、プレミアムCBD在庫と中価格帯郊外コンドミニアムの間で分断を示しており、高級物件はブランド、サービス、グローバル購入者の馴染みに支えられています。グレードAオフィスの空室率は2025年後半まで高止まりしましたが、中核拠点のトップクラスのESG認証ビルは稼働率と価格決定力で引き続き優位性を示しています。オレンジラインや濃赤線延伸を含む今後の大量輸送機関の延伸は、周辺の土地価値を押し上げ、2026年から2027年にかけての発売と移転の緩やかな回復を支えると期待されています。2027年に予定される都市計画の改定は、対象ゾーンの容積率を解放し、駅周辺の複合用途開発を促進する可能性があります。
プーケットは、持続的な外国人需要と整備されたインフラ基盤を背景に、2026年から2031年にかけてCAGR 4.10%が見込まれる最速成長の主要都市です。外国人によるコンドミニアム移転は2025年に増加し、購入は長期滞在とプロフェッショナルに管理されたプロジェクトに向けられています。主要サブディストリクトのヴィラ市場は、権利書付き土地の限定性、接続性の向上、プレミアムサービスを支える居住者主導の支出に支えられています。ホテルとリゾートのパイプラインは拡大を続けており、季節変動や出発地市場の変動による短期的な稼働率への圧力を回避するための慎重なペース管理が求められています。プーケットのポジショニングはバンコクを補完しており、純粋に投資主導のリターンよりもサービスとライフスタイルを重視する長期滞在購入者やファミリーを引き付けるリゾート主導の代替地を提供しています。
EEC各県は産業・物流成長の基盤となっており、そのパターンは団地やデータセンター近辺の住宅・賃貸住宅にも波及しています。パタヤとチョンブリーはバンコクへの近接性と計画中の高速鉄道(移動時間を短縮予定)から恩恵を受けており、ホアヒンやその他の沿岸都市の需要はライフスタイルや週末住宅の選好を反映しています。チェンマイは、沿岸部やバンコクと比較して緩やかな価格上昇の中、退職者とリモートワーカーの混在した需要に引き続き応えています。コンドミニアムにおける外国人の完全所有権(フリーホールド)を上限規制する規制ルールと、より長い借地権提案の棚上げは、承認ゾーンのフリーホールド物件への外国資本の地理的フローを引き続き形成しています。これらの地域ダイナミクスが総体として、タイ不動産業界が中核首都圏と東部沿岸および観光主導の島嶼部に沿った特定の成長拠点のバランスをどのように取るかを定義しています。
規制環境
タイの不動産規制の枠組みは、登記・権利名義を担当する内務省土地局を中心に据えており、プロジェクトレベルの開発義務は住宅・計画関連法規によって定められている。2026年3月より、土地分譲法(第3号)仏暦2568年(2025年)の施行が開始され、公共設備や共用部分の維持管理保証に関する要件強化や、共用部分費用設定の取り扱いの明確化など、宅地分譲における買主保護が強化された。これにより、開発業者のコンプライアンスおよび書類対応の負担が増している。
外国人の参加は、既存の上限内でのコンドミニアム区分所有権を通じたもの、および事業目的での土地利用に関する投資奨励制度のチャンネルを通じたものが主に認められ続けている。2026年1月、タイ投資委員会(BOI)は、大規模資本投資の閾値に連動した追加の法人所得税優遇措置を導入する告示第3/2569号を発表し、産業・デジタルインフラ関連不動産への政策的傾斜を強めた。BOI奨励を受けた外国資本企業には、投資奨励法第27条に基づき、役員住宅や企業オフィス用の土地を所有できる明確な道が用意されている一方、住宅用地の所有はこうした奨励スキーム外では概ね制限されたままである。
バリューチェーン分析
タイの不動産バリューチェーンは、土地調達とデューデリジェンス(権利確認、ゾーニング確認、取引構造化)から始まり、開発(設計、許認可取得、建設調達)、販売・賃貸(仲介、マーケティング、住宅ローン組成)、引き渡し後の運営(管理組合による管理、施設維持、資産・不動産管理)へと続く。土地局は移転登記、抵当権、長期リースを検証・記録する重要な結節点であり、登記処理とコンプライアンス書類が一次・二次取引双方における実質的なスループットの制約要因となっている。
上流では、開発業者が施工業者や建築資材サプライヤーを調整しつつ、新興のサステナビリティ枠組みや貸し手の要件に仕様を合わせる動きが強まっている。2025年5月に発表されたタイ・タクソノミー委員会による建設・不動産セクター向けガイダンスは、低炭素・資源効率の実践の参照点となり、設計選択、資材選定、機関投資家向けプロジェクト報告に反映され得る。リスク・コンプライアンス面では、2026年5月に土地局が緊急通達(第MT 0515.2/V 10722号)を発出し、外国人名義貸しによる土地保有への取り締まりを強化するよう指示した。これにより、取得、融資、最終的な売却プロセス全体にわたって、所有構造や書類への精査が強まっている。
競争環境
タイの不動産業界は中程度の集中度を示している。上位5社の住宅系デベロッパーが合わせてアクティブプロジェクト価値の半分強を占める一方、産業物流およびホスピタリティは専門オペレーターおよび上場REITスポンサーが主導している。中間所得層向け住宅における競争激化により、販売コストおよびファイナンシングの負担が収益に対して上昇したことで、複数の上場デベロッパーのマージンは一桁台に圧縮されている。これに対応するため、バランスシートは機関投資家資本およびREIT構造に適合した物流、軽工業、および継続的収益プラットフォームへとシフトしている。確立されたマーケティングおよびプロパティマネジメント能力を持つデベロッパーにとって、価格プレミアムを実現するラグジュアリーブランデッドレジデンスも別のヘッジ手段となっている。こうした一連の戦略は、マスマーケット販売のボラティリティを軽減しながら、成長ノードおよびレジリエントなテナンシーへのエクスポージャを維持するのに役立っている。
規制の再調整は2026年においても競争上のポジションに影響を与え続けている。責任ある融資規制は不良債権処理のコストと時間を引き上げており、内部ワークアウト能力を持たない小規模デベロッパーにより大きな負担をかけている。上場企業に対する新たなサステナビリティ開示要件は報告コストとガバナンス要件を高め、規模拡大とプロセス投資をさらに促進している。REITフレームワークは、物流およびホスピタリティのスポンサーがプロフェッショナルマネジメントのもとで資本をリサイクルしポートフォリオを拡大するための中核的な手段であり続けている。企業戦略は現在、国内市場のサイクル性をバランスさせるために、継続的収益資産、ターゲットを絞ったラグジュアリー開発、および選択的な海外分散投資の組み合わせに収斂している。こうした一連の動きにより、タイ不動産市場は2031年までにより機関投資家志向で多様化した市場へと形成されつつある。
タイ不動産業界リーダー
-
AP (Thailand) Public Company Limited
-
Sansiri PCL
-
Supalai PCL
-
Land and Houses PCL
-
SC Asset Corporation PCL
- 注:主要企業の掲載順は順位を示すものではありません。
タイ不動産市場 このレポートでカバーされる企業
- AP (Thailand) PCL
- Sansiri PCL
- Supalai PCL
- Land and Houses PCL
- SC Asset Corporation PCL
- Pruksa Holding PCL
- Origin Property PCL
- Ananda Development PCL
- Quality Houses PCL
- L.P.N. Development PCL
- Noble Development PCL
- Central Pattana PCL
- Asset World Corporation PCL
- WHA Corporation PCL
- Frasers Property (Thailand) PCL
- Amata Corporation PCL
- Siam Piwat Co., Ltd.
- Raimon Land PCL
- Magnolia Quality Development Corporation (MQDC)
- Minor International PCL
- Central Plaza Hotel PCL (CENTEL)
- Erawan Group PCL
- Dusit Thani PCL
市場機会と将来展望
取引円滑化措置とインフラ関連の回廊は、特に手頃な価格帯の制約に商品形態を合わせられる場合において、開発業者や投資家に短期的な余地を生み出している。2026年6月、タイ内閣は、700万タイバーツ未満の住宅を対象とした軽減された移転登記・抵当権登記手数料(0.01%)の適用を2027年6月30日まで延長することを承認した。これは、成約コストが購入判断に影響を与える数量重視のセグメントを支え、開発業者が完成在庫を消化する期間を延ばすとともに、より厳格な銀行審査に適合する価格帯やユニットタイプ(雇用拠点や駅周辺の低層形態を含む)への新規販売の調整を可能にする。
商業・物流分野の機会は、広範な住宅市場の回復よりも、指定された産業・接続性プログラムに結びついたままである。BOIによる2024年から2025年にかけての承認(ハイパースケールデータセンター投資を含むデジタルインフラ関連)は、EEC関連州における産業団地、倉庫、電力対応用地への需要を引き続き支えており、上場開発業者やREITスポンサーによる受注設計型物流施設と経常収益資産への転換を後押ししている。支援面では、2026年4月に発表された交通メガプロジェクトの加速(ランドブリッジやタイ・中国高速鉄道区間を含む)が、将来の貨物・旅客回廊沿いの土地集約、駅周辺の複合開発、倉庫立地を後押ししている。2027年に予定されているバンコク総合都市計画の改定も、対象地域における交通指向型高密度化・再開発の明確な触媒となる。
最近の産業開発事情 タイ不動産市場
- 2026年7月:Supalai Public Company Limitedは、Supalai Loft Tha Phra InterchangeやSupalai Palm Springs Bangna-Srivareeなど特定の住宅プロジェクトの資金調達のため、Krungthai Bankと22.42億タイバーツのサステナビリティ連動ローンを締結した。この仕組みは資金調達をサステナビリティ実績に連動させるもので、主流の住宅開発パイプラインにおけるESG連動資本の活用を広げ、同業他社の資金調達・情報開示の枠組みに影響を与えている。
- 2025年11月:タイ投資委員会(BOI)は4件のデータセンター投資を承認し、停滞していたプロジェクトの認可手続きの迅速化に動いた。この動きは産業・物流不動産への注力を強化するとともに、稼働開始における土地の準備状況と送電網容量の重要性を浮き彫りにしている。
- 2024年1月:タイ政府は、資本集約型の産業プロジェクトおよび関連サプライチェーン施設を優先する投資奨励活動を継続することで、東部経済回廊(EEC)の位置づけに関する勢いを維持した。この政策的重点は、輸出製造業やeコマース物流網に対応する倉庫、軽工業、受注設計型施設を拡大する開発業者やREITスポンサーを後押しした。
タイ不動産市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、タイ不動産市場は、住宅用、商業用、産業用、および土地にわたる完成物件取引および長期賃貸契約の年間価値として定義され、正式な登記および確立された仲介チャネルを通じて把握される。
対象除外範囲:短期滞在型宿泊施設の売上高および純粋な建設サービス収益は除外され、建設中のプロジェクトは先行指標としてのみ追跡される。
セグメンテーション概要
- 物件タイプ別
- 住宅
- アパートおよびコンドミニアム
- ヴィラおよび一戸建て住宅
- 商業
- オフィス
- 小売
- 物流
- その他
- 住宅
- エンドユーザー別
- 個人・世帯
- 法人・中小企業
- その他
- 主要都市別
- バンコク
- プーケット
- パタヤ
- チェンマイ
- タイその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルの事実的基盤を構築するために使用されており、数値は意見のみに依拠するのではなく、公式の市場活動に紐付けられている。通常、タイ中央銀行、タイ国家統計局、および内務省・土地局が公表する登記および住宅指標を反映した公開データセットから着手する。
前提条件を現実的に保つため、投資委員会、タイ政府官報および政策ノート、ならびに価格、信用アクセス、および世帯形成について論じた大学や査読付きジャーナルのオープンリサーチも参照している。次に、企業の開示資料、投資家向けプレゼンテーション、不動産協会の刊行物、および信頼性の高いビジネス紙を用いて、主要な物件ローンチ、吸収動向、および都市レベルのモメンタムの時系列確認行った。一部では、企業財務スクリーニングの効率化およびニュースやプロジェクト発表の追跡を目的として有料サブスクリプションを使用したが、規模算定のロジックは公開シグナルから説明可能な状態を維持している。ここに列挙したソースは例示であり網羅的ではなく、データ収集、クロスチェック、および確認のために他にも多数の参考資料を使用している。
一次インタビューおよびサーベイ
一次調査は、デベロッパー、ブローカー、プロパティマネージャー、貸し手、および大口購買者を対象とした専門家インタビューおよび構造化サーベイを通じて実施され、公開統計のギャップを実務的な運営詳細で補完した。タイのような国別市場においては、バンコクおよび主要地方需要センターにわたってバランスよく意見を収集し、販売フローと賃貸フローの両方を把握している関係者と前提条件を再確認した。
これらの議論からのフィードバックは、どの取引タイプをカウントすべきか、資産クラス別に価格がどのように推移する傾向があるか、および活動のどの程度が正式チャネルで捉される可能性があるかを確認するために使用され、最終的な調整レンジの設定に反映された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:19% |
| 中位層:50% | 部門・ユニットリーダー:29% |
| 中小規模プレイヤー:22% | マネージャー:52% |
市場規模算定と予測
コアとなる規模算定は、可視的な需要・供給シグナルから取引価値を再構築し、特定の年に実際に完了・記録されたものに対するフィルタリングを行うトップダウン方式を採用している。一般的に適用されるインプットには、登記済み移転件数、新規住宅完成件数、住宅ローンおよび信用成長、価格・賃料指数、ならびにオフィスおよびその他商業用資産の都市レベルの供給パイプラインが含まれ、これらを組み合わせることで好調な年とパイプライン過多の年を区別するのに役立てている。
次に、取引または賃貸面積に適用したサンプリングによる平方メートル当たり価格レンジや、監視対象のアクティブデベロッパーおよび仲介チャネルからのロールアップなど、選択的なボトムアップ近似を用いて合計値のストレステストを実施する。特定の土地や産業用ポケットについてボトムアップの視認性が低い場合は、インタビューフィードバックに基づく保守的な参加率を使用し、ギャップはワークブック内に明示的に保持することで再検討が可能な状態を維持している。
予測はシンプルなトレンドモデルに支えられたシナリオ分析を用いて構築されており、将来の経路は回答者が一般的に合意する変数、すなわち金利の方向性、世帯形成、主要都市における観光主導の賃貸需要、および大規模インフラ主導の開発ノードのタイミングに基づいて設定されている。前提条件は明確な政策または資金調達の変化が観察されない限り年度間で安定的に維持されるため、モデルは再現性が高く、クライアントへの説明も容易である。
データ検証と更新サイクル
検証は段階的に実施されるため、計算が合うからといって市場合計値がそのまま受け入れられることはない。算出された市場価値を、信用拡大、価格・賃料の動向、および観察されたローンチ・吸収パターンなどの独立したシグルと比較し、数値が確定される前に外れ値を調査する。
セグメントが急激に変動した場合は、基礎となるドライバーを再確認し、インプット系列を再検討し、それが実際の変化なのかタイミング効果なのかを確認するために一次回答者に再連絡することもある。各レポートは年次で更新され、所有権、金利、または主要な開発遅延に影響を与える政策変更などの重要なイベントが発生した場合には中間更新が実施される。納品前には最終的なアナリストによる確認が完了し、クライアントはその時点で入手可能な最新の見解を受け取ることができる。
Mordor Intelligenceによるタイ不動産市場規模の分析と他の公表推計値との比較
タイ不動産に関する公表市場価値が常に一致するわけではないのは、調査によってカウントする取引タイプが異なり、販売と賃貸の組み合わせ方が異なり、また通貨換算と基準年のタイミングが異なる場合があるためである。
登記済み移転価値および長期賃貸取引フローは、Mordor Intelligenceが完了した正式に記録された活動に紐付けられた状態を維持するためのエビデスチェックであり、他の推計値がパイプライン価値や短期滞在収益を混入させている場合、このスコープの選択が合計値を変動させる可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 60.78 ビリオン 米ドル(2026年) | |
| 業界出版社A | 57.87 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、完了済み活動とパイプライン主導の価値を明確に分離していないため、プロジェクトの着工と引き渡しが一致しない場合にカウントされる合計値がずれる可能性がある。 |
| 業界出版社B | 30.21 ビリオン 米ドル(2025年) | 価値の定義がより狭義であるように見受けられ、緩やかな成長経路は価格および需要インプットがより保守的であることを示唆しており、高価値の商業用、産業用、および土地の移転を過小評価する可能性がある。 |
3つの推計値にわたるスプレッドは、主に何を市場価値としてカウントするか、賃貸をどのように扱うか、および価格前提条件をどのように繰り越すかによって説明される。カウントルールを観察可能な取引シグナルに紐付け、いくつか独立した指標でクロスチェックすることで、最終的な数値は実務的なインプットに対して追跡可能な状態を維持し、年度ごとに一貫して更新することができる。
レポートで回答される主要な質問
タイ不動産市場の規模と2031年までの成長見通しは?
タイ不動産市場規模は2026年に600億7,800万米ドルであり、インフラ整備、選択的な外国人需要、物流・産業資産へのシフトに支えられ、CAGR 5.65%で2031年までに800億米ドルに達すると予測されています。
タイ不動産において最も速く成長している物件タイプとビジネスモデルはどれですか?
商業資産がCAGR 6.22%で最速成長を示しており、賃貸は交通機関と雇用拠点近辺でリースが普及する中、CAGR 6.41%で最速成長のビジネスモデルとなっています。
政策はタイ不動産市場における購入者の活動をどのように形成していますか?
移転・住宅ローンの手数料引き下げとLTV緩和が限界的に取引を押し上げている一方、責任ある貸付規則が返済能力審査と先制的な再編を義務付けており、2026年の中間所得層購入者に対する信用は依然として引き締まった状態が続いています。
タイ全体で地理的成長が最も強い地域はどこですか?
バンコクが2025年に53.1%の価値でトップとなっており、プーケットは持続的な外国人需要とインフラ整備を背景に2026年から2031年にかけて最速成長の主要都市となる見込みです。
タイの物流・産業不動産を牽引しているものは何ですか?
電子商取引の成長、ハイパースケールデータセンターの承認、EEC重点投資が倉庫の稼働率と賃料を押し上げており、REIT資金と多国籍テナントとの長期リースに支えられています。
デベロッパーは2026年にどのように戦略を調整していますか?
主要デベロッパーは物流・複合用途資産からの経常収益へとシフトし、上位層でのブランデッドレジデンスを拡大し、REITとESG連動型ファイナンスを活用して資本コストとポートフォリオのレジリエンスを最適化しています。