
アミノフィリン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
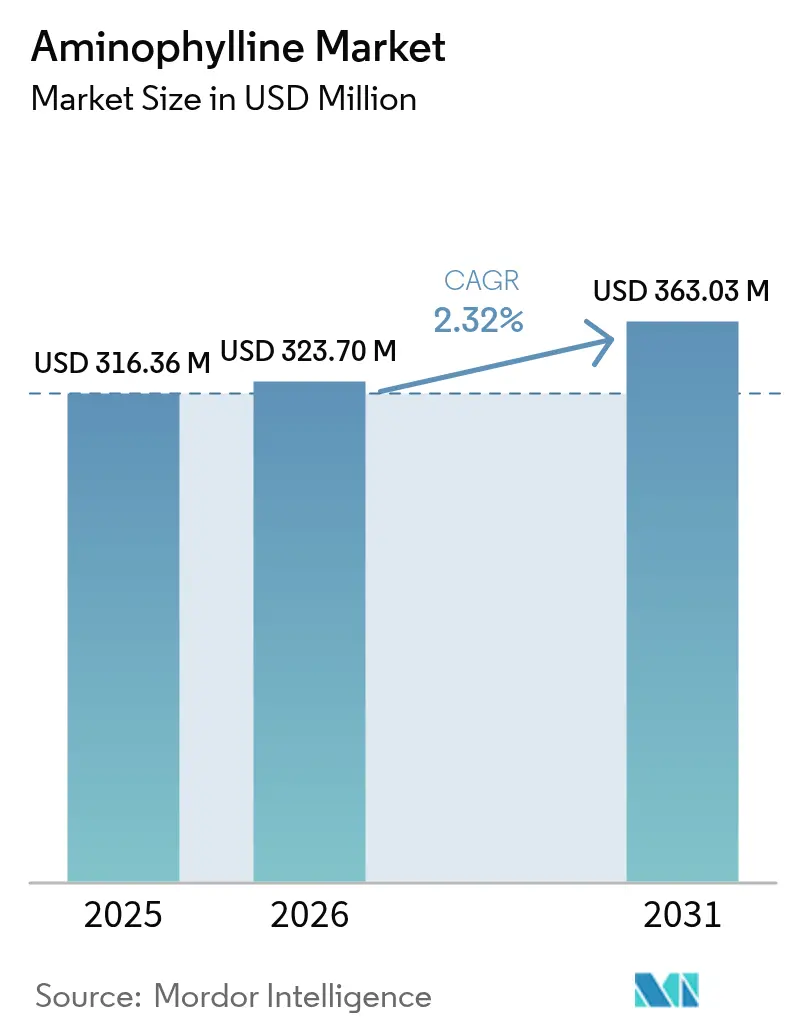
| 市場規模 (2026) | 323.7 百万米ドル |
| 市場規模 (2031) | 363.03 百万米ドル |
| Growth Rate (2026 - 2031) | 2.32 % |
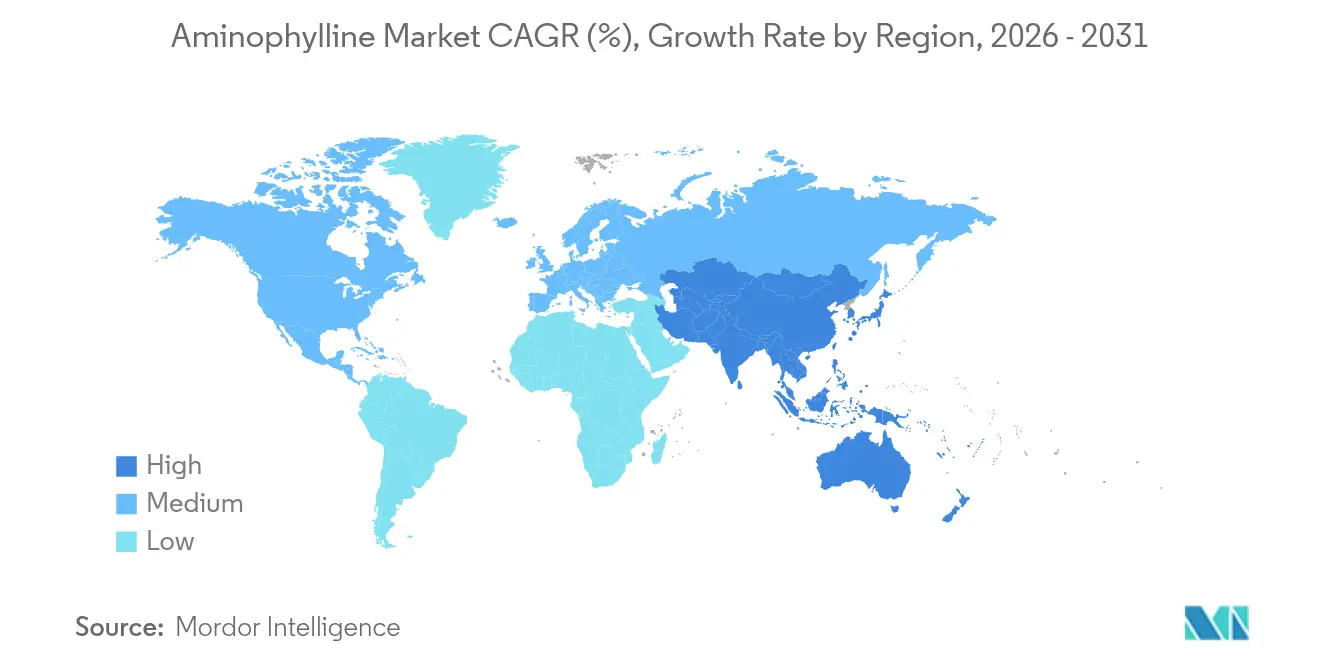
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるアミノフィリン市場分析
アミノフィリン市場規模は2025年にUSD 3億1,636万と評価され、2026年のUSD 3億2,370万から2031年にはUSD 3億6,303万に達すると推定され、予測期間(2026年~2031年)のCAGRは2.32%です。この成長プロファイルは、長年にわたり確立されたこの気管支拡張薬に対する安定した需要を反映しており、特にプレミアムな新薬よりも実績ある呼吸器療法を優先するコスト意識の高い医療システムにおいて顕著です。北米は、新生児ケアおよびCOPD管理経路が依然としてメチルキサンチンを組み込んでいるため収益を主導しており、アジア太平洋地域は医療アクセスの拡大と呼吸器疾患の有病率上昇に伴い最も力強い拡大を記録しています。経口剤形は患者の利便性を背景に処方の大部分を支えていますが、急速な気管支拡張が必要な病院では注射製品の規模が急速に拡大しています。COPDは主要な適応症であり続けていますが、NICUの拡充と支持的な臨床データを背景として、乳児無呼吸が増分量の不均衡に大きなシェアをもたらしています。デジタル調剤とテレ処方の勢いがアクセスをさらに拡大し、地域を越えた長期療法の継続における実用的な選択肢としてアミノフィリンを位置づけています。
主要レポートの概要
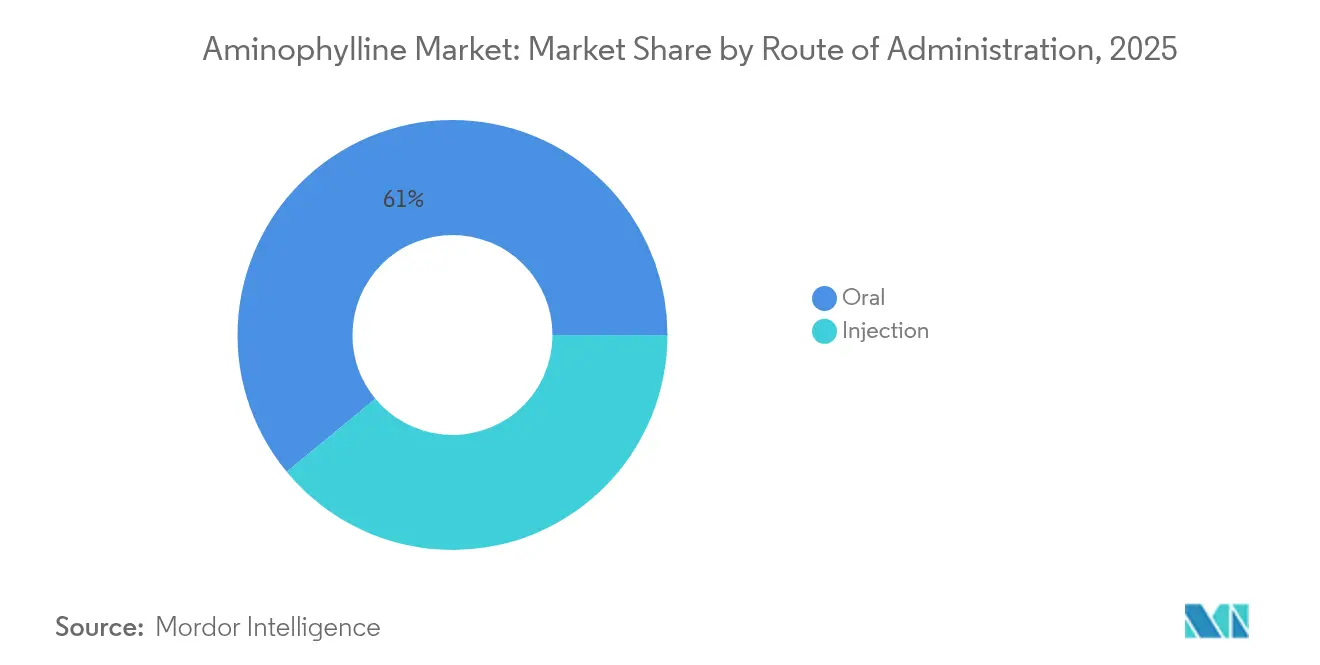
- 投与経路別では、経口製品が2025年のアミノフィリン市場シェアの60.98%を占め、注射は2031年までCAGR 4.52%で拡大する見込みです。
- 剤形別では、錠剤が2025年に売上高シェア54.03%でトップとなり、溶液は2026年~2031年にかけてCAGR 5.67%で成長すると予測されています。
- 適用別では、COPDが2025年のアミノフィリン市場規模の44.78%を占め、乳児無呼吸は2031年にかけてCAGR 6.55%で拡大しています。
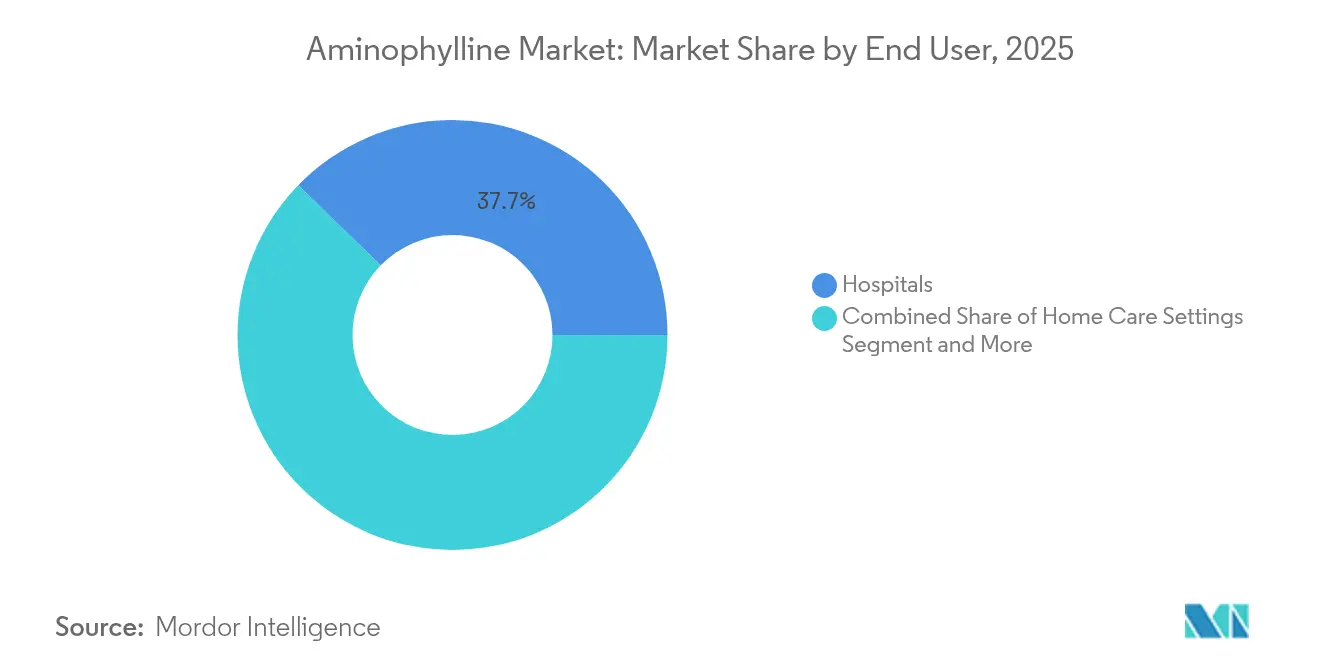
- エンドユーザー別では、病院が2025年のアミノフィリン市場シェアの37.74%を占め、在宅ケア環境が2031年までの予測CAGRで最も高い6.28%を示しています。
- 流通チャネル別では、院内薬局が2025年に46.31%のシェアを保持し、オンライン薬局は予測期間全体でCAGR 7.44%で成長しています。
- 地域別では、北米が2025年の収益の37.29%に貢献し、アジア太平洋地域は2031年までCAGR 6.33%で拡大すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 慢性呼吸器疾患の有病率の増加 | +0.8% | 世界全体、アジア太平洋および中東・アフリカで最も強い | 長期(4年以上) |
| 新規気管支拡張薬に対する価格優位性 | +1.2% | インド、中国、ブラジル | 中期(2~4年) |
| 新生児呼吸刺激における採用拡大 | +0.9% | 先進的NICUを持つ先進国経済 | 中期(2~4年) |
| 新興市場におけるAPI供給の多様化 | +0.7% | アジア太平洋中核、ラテンアメリカへの波及 | 長期(4年以上) |
| 配合吸入器への統合 | +0.6% | 北米および欧州連合 | 長期(4年以上) |
| テレ処方量の増加 | +0.4% | 北米および欧州連合 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性呼吸器疾患の有病率の増加
米国だけでCOPD症例は1,600万人以上の成人を超えており、アミノフィリンなどのコスト効率の高い気管支拡張薬に対する安定した需要を支えています。高所得国における高齢化人口構造は慢性気道閉塞への感受性を高め、一方で大都市圏における汚染に起因する罹患率の上昇がアジア太平洋全域で患者数を増加させています。この薬の長い臨床実績とマルチソースの入手可能性により、患者が新しいデュアルまたはトリプル療法吸入器に耐えられないか、または費用を負担できない場合の実行可能な代替手段となっています。新興経済の保健省は、治療費を抑制するために必須後発医薬品の処方集への組み込みを義務付けることが多く、それによりアミノフィリンの普及を強化しています。これらの収束する疫学的・経済的要因が、アミノフィリン市場全体を安定させる持続的な量的基盤を提供しています。
新規気管支拡張薬に対する価格優位性
調達ベンチマーク監査によると、後発品アミノフィリンは特許取得済み呼吸器薬剤より70%以上安価に設定されることがあり、この差は予算管理を行う支払者にとって決定的です[1]米国保健福祉省、「新規後発品市場の分析」、hhs.gov。高価格な吸入器の最近の市場撤退により、保険会社は処方医をアクセス維持のため低コスト療法に誘導しています。病院薬局とグループ購買契約では、予測可能な価格で保証された量を提供するサプライヤーをますます優遇しており、多様化した生産ネットワークを持つアミノフィリンメーカーが入札で優位に立つよう位置づけています。その結果として生まれた節約が、医療システムが診断と予防プログラムに資金を提供する能力を生み出し、この薬の認知された価値を強化しています。
新生児呼吸刺激における採用拡大
NICUは中枢性無呼吸のある早産児にアミノフィリンを日常的に投与し、無呼吸エピソードの減少と人工呼吸器依存の低下において80~85%の有効性を達成しています[2]Amir-Mohammad Armanian et al.、「無呼吸予防のための予防的アミノフィリン」、iranrccmj.org。臨床医は呼吸補助を超えた付随的な腎保護特性を指摘しており、新生児科医の間での訴求力を広げています。中所得国全体における新生児ユニットの設備拡張は需要を増幅させており、特にクエン酸カフェインが入手できないか、または費用を負担できない地域で顕著です。この薬の確立した安全プロファイルと数十年にわたる投与に関する知見が採用の障壁を低下させ、このサブセグメント内での二桁台の量的成長を支えています。
新興市場におけるAPI供給の多様化
WuXi STAが2024年に稼働させた合計3,773 m³の新たな多目的反応槽が、世界のアミノフィリンAPI産出量を拡大し、調達リスクを分散させています[3]WuXi STA、「新たな低分子API製造施設の開設」、wuxiapptec.com。インドおよびシンガポールでの並行的な設備増強が、単一サイトの混乱に対する追加的な緩衝材を提供しています。より広い地理的分散は競争力のある価格設定を支援し、回復力を強化しますが、中国の防諜法などの貿易安全保障規制がメーカーにとって対応すべきコンプライアンスと検査の複雑さの層を加えています。全体として、供給の多様化は完成品の入手可能性を安定させることで成長に肯定的に貢献しています。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 狭い治療域と副作用プロファイル | -0.5% | 世界全体、高度に規制された市場でより厳格 | 中期(2~4年) |
| COPD証拠に基づくガイドラインの低下 | -0.3% | 北米および欧州連合 | 長期(4年以上) |
| 新生児カフェイン類似体への規制上の精査 | -0.4% | 世界全体、第一層規制地域で最も高い | 短期(2年以内) |
| CMOが撤退することによる定期的なAPI不足 | -0.2% | 世界のサプライチェーン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
狭い治療域と副作用プロファイル
アミノフィリンは血中濃度の監視が必要であり、20 mcg/mLを超えると毒性リスクが高まり、治療域を超えた曝露では不整脈や痙攣が記録されています。ポイントオブケア分析装置を持たない外来診療では、長時間作用型ベータアゴニストなど余裕のある薬剤を好むことが多く、プライマリーケア環境での普及が遅れる要因となっています。高齢者や多疾患合併症患者では薬物相互作用リスクが高く、ガイドライン委員会が注意を提唱しています。これらの安全性要件が全体的なケアコストを引き上げ、製品の価格優位性を部分的に相殺し、それにより成長を抑制しています。
COPD証拠に基づくガイドラインの低下
2024年のGOLDおよび2025年のBTS/NICE/SIGNのレビューは、吸入型デュアル気管支拡張薬および吸入型副腎皮質ステロイド配合剤と比較して増分的な利益が控えめであることを理由に、メチルキサンチンを補助療法または第二選択療法に格下げしています。欧州および米国の支払者の処方集はこれらのガイドラインに沿っており、償還経路を厳格化しています。2024年に第一種のPDE3/4阻害薬として承認されたエンシフェントリンなどの新規クラスの導入が、さらに臨床上の影響力を狭めています。第一選択への位置づけの低下が、成熟市場における潜在的な処方量を侵食しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
投与経路別:
経口の優位性は注射の成長に直面経口製品は2025年に世界収益の60.98%に貢献し、錠剤と徐放性カプセルに有利な患者の深く根付いた親しみやすさと合理化された製造経済を反映しています。このセグメントは、アミノフィリン市場を支える堅牢な品質保証済み供給ネットワークと簡素化された流通の恩恵を受けており、徐放性製剤の定期的な不足にもかかわらず安定しています。病院は急性COPD増悪時の迅速な症状緩和のためにますます注射用アミノフィリンを採用しており、より広いアミノフィリン市場を上回るCAGR 4.52%を後押ししています。精密な滴定と即時の生物学的利用能が重要な救急部門とNICUで普及が最も顕著です。予測期間にわたり、血中濃度警報を統合した技術主導型輸液ポンプが毒性への懸念を軽減し、静脈内投与量を加速させる可能性があります。
注射の採用は、早産児における無呼吸発症を大幅に削減するアミノフィリン溶液の予防的投与が行われる新生児無呼吸セグメントとも一致しています。東南アジア全体における広範な重症ケアインフラの拡張が、非経口製剤に対する持続的な二桁台の需要を支援しています。それでも、このセグメントは無菌充填要件が将来の参入者にとって資本支出を引き上げるためコスト圧力に直面しています。全体として、確立された経口レジメンと急成長する注射の共存が、関係者に多様化された収益源を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


剤形別:
錠剤がリードし溶液が加速錠剤は2025年に携帯性、投与の親しみやすさ、および低い単位製造コストにより売上高の54.03%を生成し、アミノフィリン市場における慢性維持療法でのその役割を強固にしています。しかし、溶液は嚥下困難のある小児および高齢者コホートで霧化および静脈内ケアプロトコルが牽引力を得るにつれて2031年にCAGR 5.67%で最も力強い成長をもたらすと予測されています。Pfizerの長年にわたる注射製剤は引き続き広く入手可能であり、他の呼吸器薬が不足に直面した場合でも供給の継続性を浮き彫りにしています。溶液製剤のアミノフィリン市場規模は、ポイントオブケア調製システムが重症ケア病棟で主流となれば、さらに拡大すると予想されます。
溶液はまた外来での霧化療法を促進し、医師が2024年に市場から撤退した吸入型副腎皮質ステロイドに耐えられない患者のためにレジメンを調整できるようにします。製造の複雑さは固体剤型と比べて依然として高いですが、プレミアム価格設定が追加の間接費を部分的に相殺します。錠剤セグメントはコスト優位性により優位を維持するものの、溶液の多用途性が増分的な処方者と介護者を引き付けるにつれて、そのシェアは緩やかに低下する可能性があります。
適用別:
COPDのリーダーシップは新生児成長に挑戦されるCOPDは2025年の全体収益の44.78%を占め、慢性気道閉塞の有病率と重度または難治性症例における補助療法としてのメチルキサンチンの役割を強調しています。COPD向けアミノフィリン市場規模は、ガイドラインが長時間作用型気管支拡張薬配合をますます優先するため、全体市場CAGRを下回るものの安定的に拡大すると予測されています。対照的に、乳児無呼吸セグメントは中枢性無呼吸イベントの管理において最大85%の有効性を示す良好なデータを背景としたNICUカバレッジの向上により、CAGR 6.55%が見込まれています。より多くの三次センターが新生児サービスを強化するにつれて、小児グレードの注射および経口溶液に対する需要が高まり、軽度から中等度のCOPD処方の停滞を部分的に相殺します。
出生時仮死における腎保護や潜在的な抗炎症効果など、添付文書外の探索的使用が調査中であり、ニッチな収益をもたらす可能性があります。それでも、呼吸器以外の適応症への拡大は追加的なエビデンスと規制審査に依存します。喘息は吸入型代替薬が第一選択ケアで一般的に優先される成熟したニッチであり続け、安定しているが限定的な増分量に貢献しています。
エンドユーザー別:
在宅ケアの急増にもかかわらず病院が優位病院は2025年に世界売上高の37.74%を占め、急性エピソード時の治療薬物モニタリングと迅速な用量調整の必要性に支えられています。機関購入者は、定時納品と供給の冗長性を保証できるサプライヤーを重視し、垂直統合されたメーカーに利益をもたらします。在宅ケアの需要は、指先でテオフィリン検査が可能なリモートモニタリング機器が商業規模に達するにつれて、CAGR 6.28%で上昇すると予想され、臨床環境外での安全管理が容易になります。クリニックおよび外来手術センターは一貫した需要を維持していますが、定期的な血清検査のための検査施設が限られていることから制約を受けています。
テレヘルスの統合が仮想フォローアップを促進し、これまで入院が必要だった早期の用量最適化を可能にしています。しかし、新興市場の償還枠組みは依然として高リスク症例の入院管理を優先しており、病院が主要な収益源であり続けることを確保しています。中期的には、診断用ウェアラブルとバリューベースケア契約の組み合わせた進歩により、患者のコミュニティおよび在宅環境への移行が加速する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
院内薬局がオンライン成長をリード院内薬局は2025年に流通の46.31%を占め、処方集と機関処方の整合性および集中型モニタリングを反映しています。供給契約は量割引とベンダーの信頼性を重視し、アミノフィリン市場内でのチャネルの優位性を強固にしています。オンライン薬局は規模は小さいものの、慢性疾患管理シナリオで特にeコマースの普及と処方のデジタル化がアクセスを広げるにつれてCAGR 7.44%を記録すると予測されています。強化されたコールドチェーンと改ざん防止包装技術が患者への直接出荷をさらに支援しています。
薬局小売店は飛び込み処方の補充に引き続き対応していますが、会員をメール注文サービスに誘導する垂直統合型医療プランとの競争に直面しています。治療薬物モニタリングの継続的な前提条件が広範なコミュニティ薬局での調剤を制限していますが、協調的な診療協定が徐々にこのギャップを埋める可能性があります。最終的に、院内、オンライン、および実店舗を組み合わせたオムニチャネル戦略が出現し、規制上のセーフガードを満たしながら患者へのリーチを最大化するでしょう。
地域分析
北米アミノフィリン市場
北米は2025年に37.29%の収益シェアを維持しており、成熟した償還制度、NICUの広範な普及、および確立されたCOPD治療アルゴリズムによって支えられています。吸入デュアル法を優先するガイドラインの変化により市場拡大は抑制されているものの、2030年までのAstraZenecaによる500億米ドルの国内製造投資プログラムなどが供給の継続性を保護するのに役立っています。北米のアミノフィリン市場規模は、薬物血中濃度モニタリングを簡素化するテレヘルスの普及に支えられ、緩やかに拡大すると見込まれています。
アジア太平洋アミノフィリン市場
アジア太平洋地域は最も成長が速く、大気汚染に関連した罹患率の上昇と保険適用範囲の拡大が治療の普及を促進することにより、2031年までのCAGRは6.33%と予測されています。中国およびインドにおける地域のAPI生産能力の増強により競争力のある価格設定が確保されていますが、データセキュリティ法制などの規制上の逆風が定期的なコンプライアンスコストをもたらす可能性があります。それでも、政府の必須医薬品リストおよび公共部門の調達が持続的な数量成長を下支えしています。
EMEAおよび南米アミノフィリン市場
欧州の軌跡は、薬剤経済学的評価が引き続き資源制約のある医療制度において旧来のジェネリック医薬品を支持していることから、安定した推移を維持しています。ただし、厳格なエビデンスに基づく処方集が、重篤なCOPD増悪以外での第一選択使用を制限しています。中東・アフリカおよび南米では、呼吸器プログラムの拡大に向けた低コスト治療薬を優先する公共入札において漸進的な機会が生まれています。2024年のWHO小児必須医薬品モデルリストへのテオフィリン誘導体の収載は、世界的な小児科領域での普及を後押ししています。発展途上地域全体において、アミノフィリン市場は新生児ケアおよび救急医療における供与国支援の能力構築から恩恵を受けています。

規制環境
アミノフィリンは主要市場において確立された医薬品品質・ラベリングの枠組みの下で監督されており、その長年にわたるジェネリック医薬品としての位置づけと狭い治療域が、明確な投与および モニタリング指示の必要性を高めている。米国では、製品情報はFDAのラベリングおよび収載システム(DailyMedを含む)を通じて管理されており、USPおよび英国薬局方などの薬局方基準がアミノフィリンおよび関連仕様に対する同一性および品質要件を定め、複数の供給元にわたる一貫した放出試験を支えている。
製造および規制当局への申請については、21 CFR 314.420に基づく米国のドラッグマスターファイル制度が、原薬メーカーが機密性の高いCMC情報をANDA/NDA申請において参照形式で提供するための実用的な仕組みとなっており、独自の工程詳細をパートナーに開示する必要がない。欧州および英国では、承認済み製品はSmPCの更新によって管理されている。例えば、Hameln Pharma Ltdは2026年2月にアミノフィリン25 mg/ml注射・輸液用溶液のSmPCを更新し、急性期医療で使用される注射剤形の継続的なライフサイクルコンプライアンスを反映している。
競合状況
アミノフィリン市場は中程度の集中度を示しており、Pfizer、Teva、およびHikmaなどの確立された後発医薬品メーカーが、APIから完成製剤までの統合オペレーションを通じて最大の合算シェアを保持しています。これらの企業は、2024年後半に報告された277件の有効な薬剤不足の中で記録された原材料の混乱を軽減するために、グローバルな供給冗長性を活用しています。競争は、分子の成熟度と狭い治療域を考慮すると、製剤革新よりもコストリーダーシップ、規制遵守、および納品信頼性を中心に展開しています。
戦略的動向として、Pfizerがシンガポールにおいてシンガポールドル10億のAPI工場を設立し地域調達の回復力を強化したこと、およびDr. Reddy'sがスイスの事業体にUSD 6億2,000万を投資して無菌注射製剤の能力を拡大したことが挙げられます。Tevaは、より広いポートフォリオにわたって規制上の柔軟性を示す戦略的sNDA(補足的新薬承認申請)を通じて流通リーチを強化しており、間接的にアミノフィリンのブランド評判を支援しています。M&A面では、MerckによるVerona PharmaのUSD 100億での買収が、呼吸器治療薬への製薬大手の持続的な関心を浮き彫りにし、長期的に競争の激化をもたらす可能性があります。
サプライチェーンのデジタル化が主要な差別化要因であり続けています。主要プレーヤーはAIベースの予測分析を展開してAPI不足の迫りくる兆候を検知し、先手を打った在庫配分を可能にして顧客の信頼を強化しています。小規模な地域企業はニッチな病院との関係を活用していますが、品質コンプライアンスコストの上昇が市場を漸進的な集約に向かわせており、マルチソース競争をなくすことはありません。
アミノフィリン産業リーダー
Pfizer Inc.
Teva Pharmaceutical Industries Ltd
Hikma Pharmaceuticals PLC
Sandoz AG
Cipla Ltd.
- *免責事項:主要選手の並び順不同
アミノフィリン市場
- Pfizer
- Teva Pharmaceutical Industries
- Hikma Pharmaceuticals
- Merck
- Dr. Reddy’s Laboratories
- Endo International
- Cipla
- Aurobindo Pharma
- Fresenius
- Sandoz Group
- Viatris
- Lannett Company
- Omega Laboratories
- AGP
- Amneal Pharmaceuticals
- ACTIZA Pharmaceutical
- Apotex
- B. Braun
- Glenmark Pharmaceuticals
- Jubilant Generics

市場機会と将来展望
近い将来における重要な機会として、病院およびNICUにおける注射用アミノフィリンへの信頼できるアクセスが挙げられ、迅速な気管支拡張と管理された滴定がプロトコル化されたケアの下で使用されている。英国では、University Hospitals of Leicester NHS Trustが2024年5月に成人静脈内アミノフィリン処方ガイドライン(参照番号:B59/2024)を承認し、急性重症呼吸不全の治療経路において静脈内アミノフィリンがどのように位置づけられるかを、施設プロトコルが引き続き形作っていることを示している。これにより、治療薬モニタリング、信頼性の高い滅菌供給、および病院薬局との契約要件をサポートできる供給者への需要シグナルが生まれている。
上流投資もまた、より多くのキサンチン誘導体生産能力を通じて、可用性の向上とコスト競争力を実現する具体的な手段となる。Aarti Pharmalabsは2026年6月、Tarapur Unit 5(マハラシュトラ州)に新しい製造棟を開設し、年間3,600トンを追加し、キサンチン誘導体の生産能力を年間9,600トンとした。これにより、メチルキサンチン需要に対応する製造基盤が拡大する。同時に、米国における注射用アミノフィリンの断続的な不足と経口アミノフィリン製剤の販売終了は、残る非経口投与オプションの継続性維持への注目を高め、デュアルソーシング、病院の在庫計画、および地域的に多様化した滅菌充填包装体制を支えている。
Recent Industry Developments in アミノフィリン市場
- 2026年6月:Aarti Pharmalabsは、マハラシュトラ州のTarapur Unit 5拠点に新しい製造棟を開設し、年間3,600トンのキサンチン誘導体生産能力を追加し、総生産能力を年間9,600トンとした。アミノフィリンはより広範なメチルキサンチンのバリューチェーンの一部であるため、このような上流生産能力の増強は、メーカーおよび入札対応サプライヤーの供給の強靭性とコスト競争力を支える。
- 2025年7月:AstraZenecaは、呼吸器系医薬品に重点を置く2030年までの500億米ドル規模の拡張プログラムの一環として、バージニア州に米国最大の製造拠点を建設する計画を確認した。国内製造拠点の拡大は、呼吸器系ポートフォリオの供給継続性を強化し、北米において確立された治療薬と新規薬剤の両方に対する調達選好に影響を与え得る。
- 2024年7月:Pfizerはシンガポールに小分子原薬生産能力を42万9,000平方フィート追加するため、10億シンガポールドルを投資した。追加された原薬生産拠点は、呼吸器系医薬品の地域調達選択肢を強化し、複数供給元の可用性と予測可能なリードタイムが病院および施設購買者にとって重要となる成熟分子の継続性計画を支える。


アミノフィリン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、アミノフィリン市場を、一般的な製剤および投与経路にわたるアミノフィリン医薬品販売から得られる世界的な収益として、ヘルスケアチャネルおよび最終使用者への販売時点で計測している。
対象範囲の除外事項:本規模算定は、アミノフィリン以外の関連気管支拡張薬を除外しており、また呼吸器ケアに使用される診断サービスおよび機器も除外している。
セグメンテーション概要
- 投与経路別
- 経口
- 注射
- 剤形別
- 錠剤
- 溶液
- 徐放性カプセル
- 適用別
- COPD
- 喘息
- 乳児無呼吸
- その他の適応外使用
- エンドユーザー別
- 病院
- クリニック
- 外来手術センター
- 在宅ケア環境
- 流通チャネル別
- 院内薬局
- 薬局小売店
- オンライン薬局
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデリングの前提を設定する前に、呼吸器疾患の負担、治療パターン、および医薬品供給可用性に関する明確な事実基盤の構築から始まる。呼吸器負担の文脈については世界保健機関、製剤および投与経路のマッピングについては米国FDAの医薬品データベースおよびラベル、承認および安全性シグナルについては欧州医薬品庁の公開評価報告書などの公開情報源を参照した。
数量および貿易方向を裏付けるため、国境を越えた出荷指標についてはUN Comtrade、および利用可能な場合には病院活動や処方の文脈を公表する国別医療統計ポータルなどの情報源も確認した。企業の開示資料、投資家向け説明資料、および信頼できる報道は、ポートフォリオの位置づけおよび製造拠点の確認に用いられ、その後、収益帰属および製品成熟度のギャップを補うために、有料の企業財務データベースおよび特許データベースを選択的に利用した。これらの例は網羅的なものではなく、データ収集、クロスチェック、および研究の明確化のために他の多くの公開情報源も利用された。
一次インタビューおよび調査
一次検証は、急性期および慢性期の呼吸器ケアにおけるアミノフィリンの使用を目にする製薬メーカー、流通業者、病院薬局関係者、および臨床医との構造化された議論を通じて行われた。回答者からの入力は、実際にどの製剤が在庫されているか、利用状況が施設によってどのように変化するか、および価格と調達行動が米州、EMEA、APACの間でどのように異なるかを確認するために用いられ、これによりデスクリサーチからの前提を必要に応じて修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:26% | 経営幹部(CXO):13% | APAC:39% |
| 中堅層:57% | 機能・部門リーダー:33% | EMEA:34% |
| 小規模プレイヤー:17% | マネージャー:54% | 米州:27% |
市場規模算定と予測
規模算定は、診断された呼吸器疾患群および急性期治療エピソードを現実的なアミノフィリン使用率に結び付けるトップダウン需要プールの構築から始まり、その後、投与経路と剤形別に観測された価格帯を用いて、想定される治療対象数量を価値に変換する。この薬剤は特定の臨床状況で使用されるため、モデルはCOPDおよび喘息の有病率トレンド、呼吸器増悪に対する入院強度、ケア環境別の注射剤と経口剤の比率、一般的な包装サイズ、および病院薬局における調達・在庫サイクルといった実用的なシグナルに基づいている。
トップダウンの合計が作成された後、サプライヤーおよび流通業者の収益開示のサンプルを集約し、暗示される数量を貿易フローおよび既知の製造拠点と照合するなど、選択的なボトムアップ近似によってこれを裏付ける。直接的なデータが不十分な場合は、比較可能な市場からの保守的な代替シェアを適用してギャップを処理し、その後インタビューフィードバックによって出力を再確認し、最終的な合計が現実的なものとなるようにする。
予測については、一部の国における臨床実践の変化や代替療法への移行の影響を受けるため、シナリオ分析が用いられる。有病率成長、病院利用、および価格進行に関する前提は専門家の見解によって更新され、その後ストレステストが行われ、最終的なCAGRの軌跡が一つの積極的な変数によって左右されないようにされる。
データ検証と更新サイクル
検証は複数の層で行われ、まず、数量、価格、および暗示される患者リーチが実際の治療経路と一致していることを確認する単位チェックから始まる。分析者はその後、呼吸器入院動向、貿易動向、および投与経路比率の変化などの独立したシグナルと出力を比較し、大きな差異が見られた場合は前提の再確認と選定された回答者への追加確認が行われる。
最終承認前に、モデルおよび記述内容は複数の分析者によるレビューを経て、計算ロジック、通貨処理、および地域別集計の一貫性が確保される。レポートは毎年更新され、供給、価格設定、規制、または臨床使用に重大な影響を与える事象が発生した場合には中間更新が行われる。提供直前には最終確認が完了し、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceのアミノフィリン市場規模算定と他の公開推定値との比較
アミノフィリンの公開市場規模は、この薬剤が小規模で成熟したカテゴリーであるため、範囲や価格設定ロジックの小さな変化が合計を変動させることから、常に一致するわけではない。差異は通常、収益として何が計上されるか、投与経路比率がどのように扱われるか、および年次と通貨のタイミングが一貫して保たれているかどうかから生じる。
投与経路レベルの利用状況を追跡し、調達確認を通じて価格帯を更新することで、Mordor Intelligenceは、この分子が実際に購買される病院および外来チャネルにアミノフィリンの合計を紐付けており、これにより、より広範な気管支拡張薬バスケットとの意図しない重複や、混合通貨前提を回避することに役立っている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 316.36 M (2025) | |
| グローバルコンサルティング会社A | USD 305.31 M (2024) | より早い基準年を用い、より緩やかな価格進行を適用しているため、注射剤シェアおよび病院調達プレミアムが存在する場合に価値を過小評価する可能性がある。 |
| 業界出版社B | USD 300.51 M (2023) | 過去の販売スナップショットおよびより狭いチャネル読み取りに依存する傾向があり、地域全体における病院の在庫状況や投与経路比率の年ごとの変化を見逃す可能性がある。 |
この表は、その差異が根本的に異なる需要の見通しではなく、主に年次選択および価格・チャネル境界の扱い方によって説明されることを示している。明確な範囲設定と利用状況・価格設定に対する実用的な確認により、当社の推定値は、市場状況の変化に応じて再検証可能な、再現可能な入力に追跡可能な状態を維持している。


レポートで回答されている主な質問
アミノフィリン市場の現在の世界市場価値はいくらですか?
このセクターは2026年にUSD 3億2,370万と評価されており、2031年までにUSD 3億6,303万に達する予測です。
アミノフィリン市場は2031年までにどのくらいの速さで成長すると予想されますか?
市場は2026年~2031年の期間にわたってCAGR 2.32%で拡大すると予測されています。
アミノフィリンの売上高で最も急速に成長している剤形はどれですか?
溶液製剤は病院および小児での使用増加により、CAGR 5.67%で拡大しています。
アジア太平洋地域はなぜアミノフィリン需要にとって重要ですか?
アジア太平洋地域はCAGR 6.33%と最も高く、COPDの有病率の上昇、保険カバレッジの拡大、およびAPI生産能力の拡充が牽引しています。
最も急速な成長機会を提供している臨床分野はどれですか?
乳児無呼吸治療は、継続的な世界的NICUの拡充と実証された薬物有効性によりCAGR 6.55%で成長すると予測されています。
最終更新日:



