
アルミホイル包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
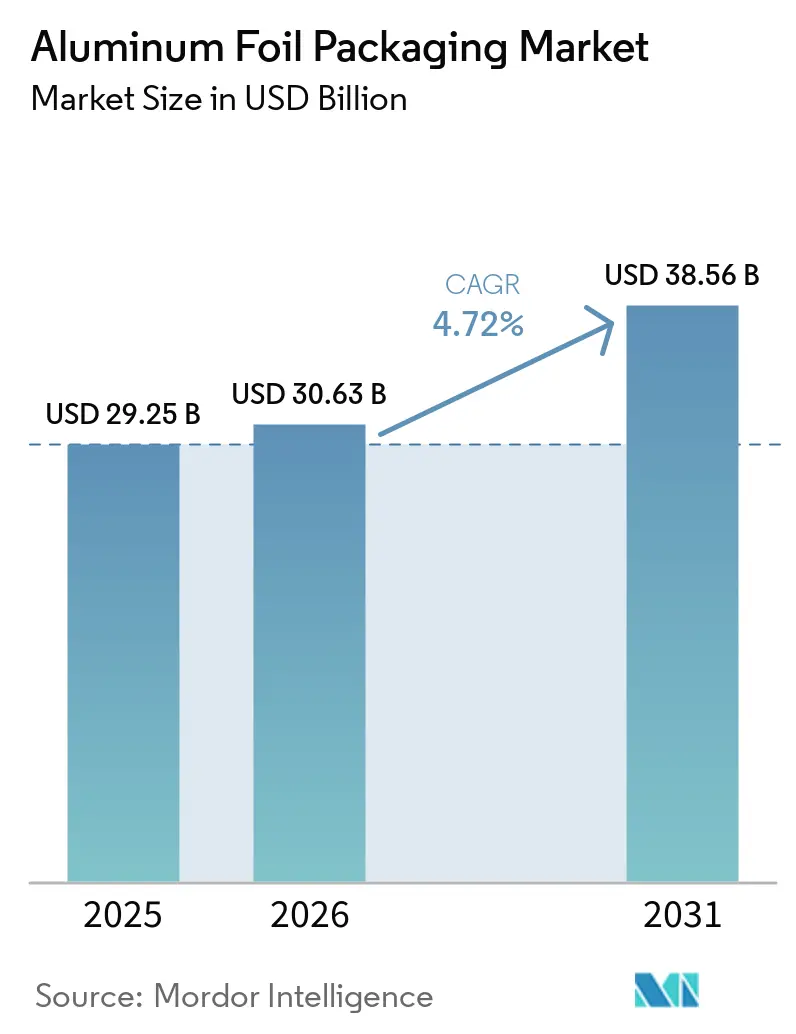
| 市場規模 (2026) | 30.63 十億米ドル |
| 市場規模 (2031) | 38.56 十億米ドル |
| Growth Rate (2026 - 2031) | 4.72 % |
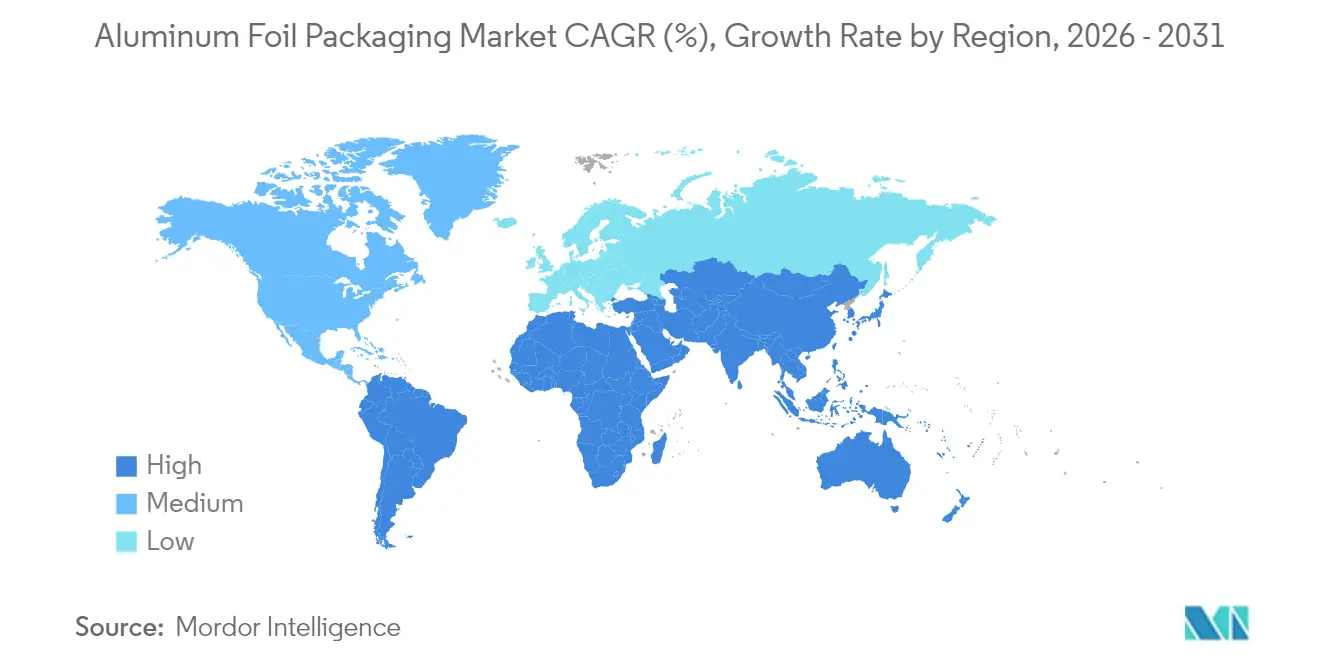
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
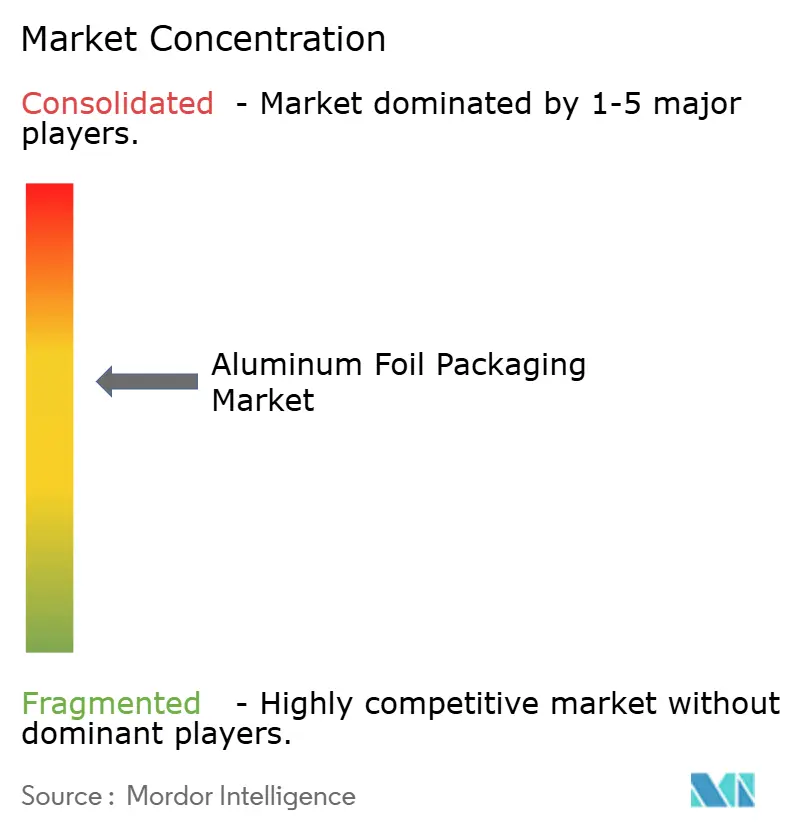
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルミホイル包装市場分析
アルミホイル包装市場規模は2026年にUSD 303億6300万と推定され、2025年のUSD 292億5000万から成長し、2031年にはUSD 385億6000万に達する見通しであり、2026年から2031年にかけて4.72%のCAGRで成長する。需要の勢いは、酸素・水分・光の侵入を制限するバリア特性から生まれており、食品の賞味期限と医薬品の有効性を保護している。電気自動車バッテリー用ポーチホイル、垂直農場向け反射フィルム、Eコマース用ヒートシールライナーが用途基盤を拡大し、ティア1メーカーの間で能力増強計画が継続的に進んでいる。アルミニウム原料価格の変動と欧州における厳格なリサイクル義務が短期的なコスト圧力をもたらしているが、製錬所からホイルまでの一貫生産戦略が主要コンバーターの利益率を守っている。アジア太平洋地域での可処分所得の上昇と、インドおよび中国における医薬品生産の拡大が、バイオベースバリアフィルムが要求水準の低いニッチ市場に浸食してきても、数量面での底堅さを支えている。
主要レポートのポイント
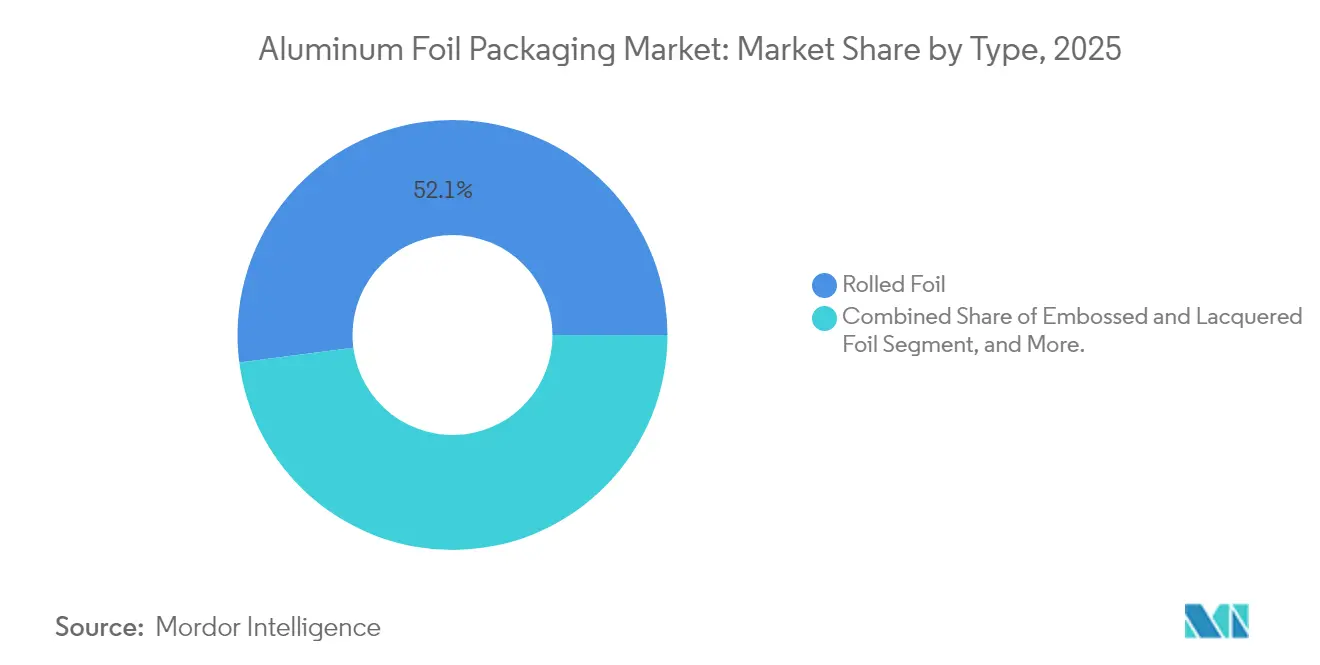
- タイプ別では、ロールドホイルが2025年のアルミホイル包装市場シェアの52.05%を占め、バックドホイルは2031年にかけて4.98%のCAGRで拡大する見込みである。
- 用途別では、コンバーターホイルが2025年の売上高の41.01%をリードし、コンテナホイルは2031年にかけて5.71%のCAGRを記録する見通しである。
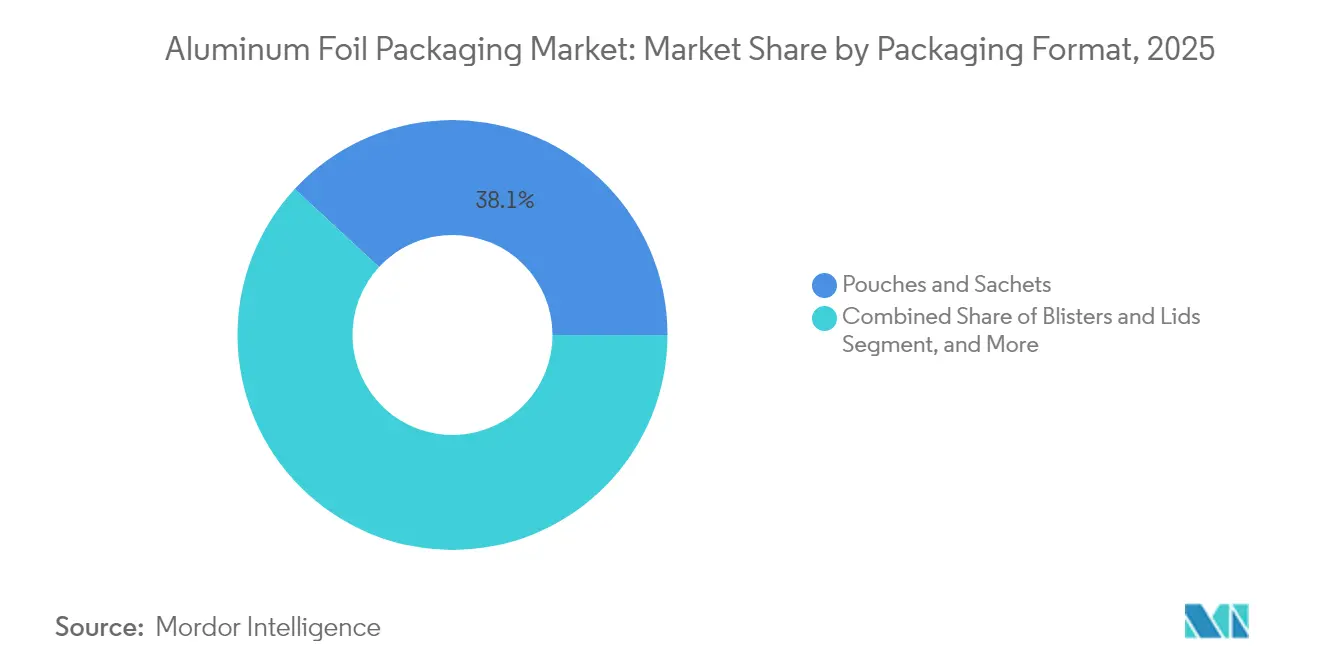
- 包装フォーマット別では、ポーチおよびサシェが2025年売上高の38.12%を占め、ブリスターおよびリッドは2031年にかけて5.86%のCAGRで成長すると予測される。
- エンドユーザー別では、食品用途が2025年売上高の32.15%を占め、医薬品包装は2031年にかけて6.41%のCAGRが見込まれる。
- 地域別では、アジア太平洋が2025年売上高の39.88%で首位を占め、中東およびアフリカは2031年にかけて6.78%のCAGRを記録する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 即食・簡便食品に対する需要の増加 | +1.2% | グローバル(北米およびアジア太平洋で最も強い) | 中期(2〜4年) |
| 医薬品ブリスター需要の成長 | +0.8% | グローバル(北米および欧州が先行) | 長期(4年以上) |
| 優れたバリア特性と賞味期限の延長 | +0.9% | グローバル | 長期(4年以上) |
| Eコマース液体向け誘導ヒートシールライナー | +0.4% | 北米および欧州(アジア太平洋へ拡大中) | 短期(2年以内) |
| EVバッテリーポーチホイルの採用 | +0.3% | アジア太平洋中心(北米および欧州に波及) | 中期(2〜4年) |
| 垂直農場向け反射ホイル需要 | +0.2% | 北米および欧州(中東で台頭中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
即食・簡便食品に対する需要の増加
利便性志向のライフスタイルが、温めて食べるミール、焼き菓子、デリ製品の消費を押し上げている。アルミホイルの熱伝導性は200℃までの均一な再加熱を可能にし、フードサービス用トレー、リッドフィルム、レトルトパウチに付加価値をもたらしている。サウジアラビアでは、包装食品小売販売額が2028年までにUSD 342億に達すると予測されており、これは2024年比で38%増の水準である。[1]フード・エクスポート・ミッドウェストおよびフード・エクスポート・ノースイースト、「2025年UES中東市場アセスメント」、foodexport.org 数量増加は、トレーおよびリッド向けホイルのトン数増加に直結する。北米およびアジア太平洋の主要加工業者はホイルトレーを冷蔵・冷凍ミールラインに組み込み、コンバーターの受注残を安定させる大口調達契約を強化している。
医薬品ブリスター需要の成長
厚さ20〜25マイクロンのコールドフォームアルミホイルは、過酷な気候においても薬効を維持する比類なき水分・酸素バリアを提供する。米国食品医薬品局(FDA)が安定性データを重視していることから、延展性があり傷のないホイルグレードを必要とする深絞りブリスターフォーマットの採用が促進されている。[2]Speira、「医療・医薬品包装向けアルミホイル」、speira.com インドおよびインドネシアの新興ジェネリック医薬品ハブでは新たなブリスターラインが稼働しており、コーティングおよびラミネートホイルリールのコールオフ量が増加している。このセグメントのプレミアム価格設定が、金属価格変動に対するコンバーターのバッファーとなっている。
優れたバリア特性と賞味期限の延長
アルミホイルはガス、紫外線放射、および香気成分の移行を遮断する不透過性層を形成し、長距離サプライチェーンにおいて不可欠である。食品加工業者はこのバリア性を活用して防腐剤を排除し、クリーンラベルトレンドに沿った対応を図っている。賞味期限の延長効果は、ポリマーフィルムが透過性の急上昇に直面する高湿度地域において特に価値が高い。コンバーターはホイルベースのラミネートロールを、企業のサステナビリティ公約を補完する廃棄物削減ツールとして市場に売り込んでいる。
Eコマース液体向け誘導ヒートシールライナー
Eコマースの急速な普及により、食用油、栄養補助食品液体、OTC(市販)シロップ向けの漏洩防止基準が高まっている。アルミニウム誘導ライナーは密封性とタンパーエビデンスを実現し、ラストマイル配送におけるブランド評価を向上させる。北米の栄養補助食品充填業者は2024年においてホイルシール需要の二桁成長を報告しており、このトレンドは現在、東南アジアの化粧品輸出業者にも波及している。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 代替バイオベース軟質材料 | -0.6% | 欧州および北米(グローバルへ拡大中) | 中期(2〜4年) |
| アルミニウム原料価格の変動 | -0.8% | グローバル | 短期(2年以内) |
| ホイルスクラップに対するEUの厳格なリサイクル目標 | -0.4% | 欧州(グローバル基準に影響) | 長期(4年以上) |
| エネルギー集約型製錬に起因するESGリスク | -0.5% | グローバル(石炭依存地域で最大) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
代替バイオベース軟質材料
環境意識の高い消費者をターゲットにしたブランドは、紙・ホイルハイブリッドや堆肥化可能なバリアフィルムを探求している。スナックや菓子分野では適度な酸素保護で十分であり、部分的な代替が可能となっている。バイオフィルムはいまだホイルの完全なバリア性能に匹敵できないが、再生可能性に関するマーケティング上の訴求が欧州および北米での試験採用を加速させている。リサイクル法制が税制優遇や表示上の優位性を通じて再生可能原料を優遇するようになれば、この脅威は一層高まる。
アルミニウム原料価格の変動
エネルギーコスト、貿易制裁、中国の輸出政策の変化が、ロンドン金属取引所(LME)アルミニウム価格の変動を引き起こし、コンバーターの利益率を圧迫する。中国が2024年にホイルの輸出税還付を廃止したことで供給フローが変化し、欧州でのスポットプレミアムが上昇した。コンバーターは一貫生産製錬業者との長期供給契約によって金属エクスポージャーをヘッジしているが、中小規模の事業者は運転資本サイクルが圧迫され、材料の軽量化や一時的な生産縮小を余儀なくされる場合がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ロールドホイルが規模優位性を維持ロールドホイルは2025年売上高の52.05%を占め、印刷・ラミネート・成形ラインの原材料としての役割を通じてアルミホイル包装市場の中核を担っている。製品範囲は6マイクロンの家庭用シートから200マイクロンの産業用グレードにまで及び、サプライヤーが用途に応じたゲージの提供を可能にしている。強固なコンバーター需要が中国、インド、ドイツの製造所を90%近い稼働率で稼働させ続けている。バックドホイルに帰属するアルミホイル包装市場規模は、医薬品コールドフォームおよびプレミアムコーヒーカプセル需要がラミネート設計を評価することで4.98%のCAGRで拡大すると予測されている。
エンボスおよびラッカー加工バリアントは装飾的な菓子ラップやタンパーエビデントリッドに対応し、ニッチな価格プレミアムをもたらしている。Reynolds Consumer Products社が2024年11月に発売したホリデーパターンホイルなどの季節的パターンは、表面テクスチャーと色彩が店頭訴求力を高める手法を示している。通気孔付きホイルやコンデンサホイルを含むその他のタイプは規模は小さいながらも技術的要求水準が高く、サプライヤーの専門化を促進している。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


用途別:
コンバーターホイルが市場の中核を形成コンバーターフォイルは2025年の売上の41.01%を占め、アルミホイル包装市場の中核としての地位を確固たるものにしました。ラミネーターおよびプリンターはマスターコイルをポーチ、サシェ、カートン用のロールストックに加工し、安定したトン数の流れを生み出しています。溶剤フリー接着剤および電子線硬化の採用拡大により、スループットを損なうことなく機能的な積層が向上しています。主にトレーおよびセミリジッドディッシュ向けのコンテナフォイルは、アルミホイルコンテナ市場が新興中間所得層の都市部へのレディトゥイートミールの浸透とともに拡大するなか、CAGRが5.71%と予測されています。
ホームユースフォイルはレガシーな定番品であり続けており、Reynolds Consumer Productsの内部データによると米国の家庭の95%で使用されています。成熟市場では数量が横ばいですが、消費者向けォイルロールが初めての購入者を獲得しているアフリカおよび南アジアでは拡大しています。産業用および断熱フォイルの需要は、HVACおよび屋根材に反射バリアを規定する建築エネルギーコードに連動しており、建設サイクルにおいてニッチながらも安定した需要先となっています。
包装フォーマット別:
ポーチが軟質包装需要を主導ポーチおよびサシェは、シングルサーブコーヒー、ジェルサプリメント、インスタント調味料により2025年売上高の38.12%を占めた。軽量で開封しやすいフォーマットが物流排出量を削減し、ブランドオーナーがスコープ3削減目標を達成する助けとなっている。ブリスターおよびリッドは、個別用量の視認性を重視する医薬品シリアライゼーション義務に後押しされ、最も速い5.86%のCAGRを記録する見込みである。トレーフォーマット向けアルミホイル包装市場規模もまた、ダークキッチンおよび航空機内食事業者が再加熱の安全性のためにホイルコンテナを標準化する中で成長している。
ラップはレストランや職人系ベーカリーセグメントで引き続き重要性を持つが、低バリア需要ではポリマーラップフィルムがシェアを侵食している。連続鋳造トレーブランクが航空機内食向けサプライに参入し、軽量化と剛性を両立させている。フォーマットの多様化により、コンバーターは受注パイプラインのバランスを保ち、特定の川下セクターへの依存を低減できる。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
食品が数量面でのリーダーシップを維持食品用途は2025年売上高の32.15%をもたらし、アルミニウムのFDA認定食品接触ステータスとレトルト時の耐熱性による恩恵を受けた。医薬品が占めるアルミホイル包装市場シェアは、ベトナム、エジプト、ブラジルのブリスターインフラが拡充するにつれて着実に上昇した。ジェネリック医薬品メーカーは押し出し耐性を備えた25マイクロンコーティングホイルを指定しており、コンバーターに高マージンのリールをもたらしている。
飲料用クロージャーはホイルの延展性をロールオンアルミキャップに活用しているが、ホイルトン数の総量は缶に比べて軽微である。化粧品は高感度美容液向けにホイルラミネートサシェを採用し、開封後の賞味期限を延長している。タバコ用ホイル内装ライナーは欧州連合の無地パッケージ規制のもとで減少しているが、インドネシアおよびナイジェリアの安定した需要によって相殺されている。
地域分析
アジア太平洋アルミホイル包装市場
アジア太平洋地域は2025年の市場価値の39.88%を占め、中国の一貫製錬・加工クラスターおよびインドのヒンダルコによるバッテリーフォイルラインを対象とした100 ビリオン 米ドル規模の設備拡張が成長を牽引している。低い輸送コストとボーキサイ鉱山への近接性は、電力価格の急騰が散発的に生じるにもかかわらず、輸出競争力を強化している。同地域のアルミホイル包装市場規模は、加工食品の普及とワクチン生産の現地化を背景に、中一桁台の成長が見込まれている。
北米アルミホイル包装市場
北米は引き続き技術主導型の市場であり、使用済みスクラップの高度な選別プラントを擁し、消費後フォイルの回収率を35%超に引き上げている。米国の消費は、冷蔵ミールのサブスクリプションサービスや、誘導シール瓶に充填されたニュートラシューティカル液体製品の需要によって支えられている。カナダのメープル製品セクターも、輸送重量を削減するためにガラス容器からフォイルラミネートパウチへの移行を進めている。
欧州・中東・アフリカアルミホイル包装市場
欧州は包装および包装廃棄物規制のもとで最も厳格な規制環境に直面している。リサイクル済み原料の最低含有量に関する義務的目標が、再溶解用のクリーンなアルミニウムを回収する連続熱分解および脱ラッカー設備への投資を促進している。コンプライアスコストは中小コンバーターに負担をかける一方、多国籍グループはオーストリアのコーヒーカプセルリサイクル試験プログラムのようなクローズドループ型の取り組みを活用しており、同プログラムは3か月間で500万個を回収した。中東・アフリカ地域は6.78%のCAGRで拡大しており、食品加工分野への外国直接投資と、サウジアラビアおよびエジプトにおける急成長中の製薬クラスターを活用している。これらのクラスターは、高温気候の物流に対応した高バリア包材を必要としている。

規制環境
アルミ箔の食品接触および包装コンプライアンスは、化学的安全性規則と包装廃棄物規制の両方によって形作られ続けている。欧州連合では、包装・包装廃棄物規則(PPWR、規則(EU) 2025/40)が2026年8月から適用開始となり、包装中の重金属(カドミウム、鉛、水銀、六価クロム)の合計量に対する100 mg/kgの上限や、食品接触包装におけるPFASの新たな制限といった措置を通じて、箔ラミネートや蓋材に関連する要件が強化される。EUの食品・医薬品顧客向けに供給するコンバーターにとって、これらの変更は特に、インク、コーティング、接着剤が箔層に隣接する多層構造において、試験および文書化の負担を増大させる。
欧州以外では、規格や執行も国境を越えた取引に向けて試験重視の傾向を強めている。日本では、JIS S 2029:2026(経済産業省)が、日本に輸出される食品包装用アルミ箔複合フィルムに対してバッチ単位での酸素透過率(OTR)報告を求めるようになり、サプライヤーによるJIS認証を受けた試験機関の報告の必要性が高まる。米国では、金属箔製造に使用される間接添加物に関するFDAの食品添加物規制(圧延または成形時に使用される表面滑剤に関する21 CFR 178.3910を含む)が食品接触箔の主要な基準として維持され、食品、機能性食品、医薬品包装用途に供給する際の圧延油および残留物に対する工程管理を強化している。
バリューチェーン分析
アルミ箔包装のバリューチェーンは、上流のボーキサイトおよびアルミナから始まり、一次アルミニウム精錬を経て、中流の鋳造・圧延による薄手箔の製造、そして下流のコンバーティング工程へと続く。この下流工程では、印刷、コーティング、ラミネート、成形によって原反コイルがパウチ・サシェ、ブリスター・蓋材、トレー・容器といった包装形態に変換される。重要な工程インプットには圧延油や潤滑剤、さらにラミネート構造におけるヒートシール性やバリア性維持を可能にするコーティング、プライマー、接着剤が含まれる。これらの化学物質に対するコンプライアンス上の制約は、製造上の選択を食品接触および医薬品包装要件に直接結び付けている。
下流では、コンバーターは食品、飲料、医薬品、化粧品、そして箔がバリア層として機能するその他の新興用途(誘導加熱シールライナーやバッテリーパウチ構造を含む)の企業やパッカーに販売する。欧州アルミ箔協会(EAFA)、The Aluminum Association(Foil Committee)、Global Aluminium Foil Roller Initiative(GLAFRI)といった業界団体が、市場開発と持続可能性への整合を支援している。同時に、統合(精錬から箔製造、箔製造からコンバーティングへ)への明白なシフトが、金属価格の変動リスクやリサイクル材需要への対応を助けている。2026年にEAFAとFlexible Packaging Europeが小型フォーマットのアルミ包装リサイクル連携を立ち上げたことも、収集・分別上の制約が下流の廃棄物管理課題だけでなく、バリューチェーン全体にとって実務的なボトルネックであることを浮き立たせている。
競合情勢
グローバルな供給は適度に分散しており、上位5社が売上高の約55%を占め、価格への影響力はあるもののオリゴポリーには至っていない。Novelis、Hindalco Industries Limited、Reynolds Consumer Products Inc.は熱間圧延からホイルロールまでの垂直統合を活用し、金属原料とリサイクル資源を確保している。Novelisがドイツ拠点のTSR社と年間75,000トンの再生アルミニウムに関するパートナーシップを締結したことは、循環型調達へのシフトを示している。
M&A活動が地域別フットプリントを再形成している。One Rock Capital Partnersは2024年1月にConstantia Flexiblesを買収し、医薬品用リッドホイルへのエクスポージャーを深めた。2025年4月、Sonoco Products CompanyはサーモフォームドおよびフレキシブルパッケージングユニットをTOPPAN Holdingsにアメリカドル18億ドルで売却し、Sonocoは金属・繊維包装に注力しつつ、TOPPAN HOLDINGSは10ヵ国にまたがる700件の特許を獲得した。[3]Sonoco Products Company、「投資家向けニュース」、sonoco.com
技術上の優先課題は、トン当たりのエネルギー消費を削減する間接冷却鋳造、VOCを除去する水性プライマー、および余分なゲージを加えずにバリア評価を向上させるナノスケールコーティングに集約されている。インドのバッテリーホイル工場への投資は、より高付加価値のニッチへの探求を示している。競合他社はまた、ライフサイクルアセスメントダッシュボードを市場に提供し、ブランドオーナーが多素材ラミネートからモノホイル構造に切り替える際の二酸化炭素削減量の定量化を支援している。
アルミホイル包装業界リーダー
China Hongqiao Group Limited
Novelis Inc.
Amcor plc
Constantia Flexibles Group GmbH
Hindalco Industries Limited
- *免責事項:主要選手の並び順不同
アルミホイル包装市場
- Amcor plc
- Constantia Flexibles Group GmbH
- Novelis Inc.
- Hindalco Industries Limited
- Alcoa Corporation
- Reynolds Consumer Products Inc.
- UACJ Corporation
- Hydro Aluminium AS
- United Company RUSAL Plc
- China Hongqiao Group Limited
- Laminazione Sottile S.p.A.
- Toyo Aluminium K.K.
- Carcano Antonio S.p.A.
- Hulamin Ltd.
- Henan Zhongfu Industrial Co., Ltd.
- Coppice Alupack Ltd.
- Ess Dee Aluminium Ltd.
- Penny Plate LLC
- Eurofoil S.A.
- Alufoil Products Pvt. Ltd.
- Zhangjiagang Goldshine Aluminium Foil Co., Ltd.
- Ningbo Times Aluminium Foil Tech Co., Ltd.
- Haomei Aluminium Co., Ltd.
- RCA Converters

市場機会と将来展望
コンプライアンス主導の再設計とリサイクルインフラの整備は、性能要件と新たな物質規制の両方を満たせる高バリア箔構造において、近い将来のホワイトスペースを生み出している。2026年8月から適用されるEUのPPWR(規則(EU) 2025/40)は、食品接触包装における重金属およびPFASに関する特定の制約を追加する。これにより、ブランドオーナーとコンバーターはコーティング、インク、ラミネート構成を見直すことを迫られ、同時に文書化と試験対応の準備を強化する必要が生じている。こうした規制対応と並行して、業界主導の収集・分別イニシアチブも拡大している。2026年1月、EAFAとFlexible Packaging Europeは小型フォーマットのアルミ包装に焦点を当てたリサイクル連携を立ち上げ、現在のリサイクルの流れにおける既知の漏出点を対象とし、より分別・リサイクルしやすい設計を後押ししている。
生産能力の現地化とサプライチェーンの強靭化も、特に急成長する食品・医薬品ハブにおいて箔包装供給の回廊を広げている。2026年1月、Tahweel Metal Industry Corporationはサウジアラビアのダマムにおける年間106,000トンのアルミ箔生産工場建設についてAchenbach Buschhuttenに契約を発注し、地域の需要拡大と現地の箔圧延投資、設備の近代化を結び付けた。2026年6月には、Ghana Integrated Aluminium DevelopmentCorporationとDanieliが、テマにおける年間45,000トン規模、投資額3億ユーロのアルミ箔工場について覚書を締結し、コンバーター向けのリードタイム短縮と包装用途における輸入箔への依存低下を実現しうる新たなアフリカの製造拠点の登場を示唆している。米国では、スクラップアルミ輸出への監視強化案(2026年6月提出のHB 9161)が、箔および箔ベース包装サプライチェーンにおける国内リサイクル原料と閉ループ調達の戦略的価値をさらに高めている。
Recent Industry Developments in アルミホイル包装市場
- 2026年4月:中国宏橋集団有限公司(China Hongqiao Group Limited)は、山東宏橋アルミ工業の2026年第1四半期未監査主要財務データを公表し、2026年3月31日終了の3か月間で409.3億人民元の売上高を報告した。製品ライン別ではないものの、この発表は、包装用箔の圧延原料供給や価格動向を支える上流アルミ事業の規模の大きさを浮き立たせている。
- 2025年11月:Hindalco Industries Limitedは、アラバマ州ベイ・ミネットの圧延・リサイクル施設の進行やプロジェクトコストの上昇管理を支えるため、Novelisへ7.5億米ドルの株式注入を承認した。この資金は、リサイクル金属へのアクセスや地域生産能力の増強を通じて箔および広範な包装材料の供給戦略に影響を与える、北米における大規模なアルミシート・リサイクル拡張を強化する。
- 2024年6月:Amcor Capsulesは、ワイン・スピリッツ市場向けのプラスチックフリーのアルミ紙箔「ESSENTIELLE」の発売を開始し、生産はマルイユ・シュル・エ(Mareuil-sur-Ay)拠点で2024年10月に開始予定とされた。この発売により、材料削減を軸とした箔ベースのクロージャーおよびオーバーラップの選択肢が広がり、プレミアム飲料包装における紙・箔複合構造へのコンバーター需要を強化している。


アルミホイル包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場はアルミホイルが製品の保護および保存に使用される主要バリア層である包装ソリューションを対象とし、エンドユース包装需要に基づく金額ベースで規模を算定しています。
調査範囲の除外事項:包装への転換または包装機能を伴わない非包装産業用途向けに販売されるバルクアルミホイルは除外しています。
セグメンテーション概要
- タイプ別
- ロールドホイル
- バックドホイル
- エンボスおよびラッカー加工ホイル
- その他のタイプ
- 用途別
- コンバーターホイル
- コンテナホイル
- 家庭用ホイル
- 産業用・断熱ホイル
- 包装フォーマット別
- ラップ
- ポーチおよびサシェ
- ブリスターおよびリッド
- トレーおよびコンテナ
- その他の包装フォーマット
- エンドユーザー別
- 食品
- 飲料
- 医薬品
- 化粧品・パーソナルケア
- タバコ
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、フォイルベースの包装の一般的な需要牽引分野である包装食品、飲料、および医薬品の需要背景の構築から始まります。米国国勢調査局の製造業データ、USITCの貿易統計、UN Comtrade、Eurostat、FAOの食料供給指標などの公開情報源を活用し、生産、貿易フロー、および消費動向をマッピングしました。
その後、業界団体の刊行物、食品接触およびリサイクル規制に関する規制上の注記、企業の年次報告書および投資家向けプレゼンテーション、信頼性の高いビネス系報道機関を用いて包装の観点からクロスチェックを実施しました。必要に応じて、企業財務情報および調査情報の有料サブスクリプション、特許データベース、ならびに輸出入の船積みレベルデータを参照し、設備増強および主要貿易ルートの妥当性を確認しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化の過程でその他の公開文書やデータセットも使用しています。
一次インタビューおよびサーベイ
一次調査は、二次指標が示唆する内容、特にホームユースフォイル、コンバーターフォイル、コンテナフォイル間のミックスシフトや、アルミニウムおよびエネルギーコストに対応した価格変動の動向を検証するために活用しました。コンバーター、包装バイヤー、流通チャネルにわたるバランスの取れたステークホルダーと対話し、急速に変化する需要ポケットにおけるブラインドスポットを低減するため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域の地域専門家と仮定の再確認を行いました。
一次調査フィールドワーク答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:12% | アジア太平洋地域:42% |
| 中位層:48% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ地域:33% |
| 中小規模プレイヤー:17% | マネージャー:54% | 南北アメリカ地域:25% |
市場規模算定と予測
本モデルは、包装転換活動およびエンドユース消費シグナルを通じてアドレサブルな包装需要プールを再構築し、それをフォーマット別のフォイル使用強度にマッピングすることで構築されています。トップダウンアプローチは、包装食品・飲料の生産量、医薬品の包装数量、およびフレキシブル包装の浸透率をフォイル含有フォーマットに連動させ、観測された価格帯を用いて金額に換算することで適用されました。
合計値の現実性を維持するため、サンプリングされたコンバーター収益チェック、主要フォイルゲージのチャネル価格設定、および発表済み設備と稼働率の方向性のスポットチェックなど、選択的なボトムアップ近似値との照合を行いました。本市場において重要なインプットには、アルミニウム価格動向とパススルーのタイミング、ポーチ・ラップとリジッドトレイ・コンテナ間のシフト、医薬品におけるブリスターパック需要、ゲージの薄型化とバリア代替、リサイクルおよび食品接触コンプライアンスコスト、ならびにアジア太平洋地域の輸出主導型数量と成熟市場の代替需要間の地域ミックス変化が含まれます。
予測にあたっては、コストサイクルと代替リスクがエンドユース数量よりも速く変動する可能性があるため、シナリオ分析を採用しました。成長経路は、包装食品の成長、医薬品生産量、および予想される価格正常化に関する専門家見解のコンセンサスを用いて設定し、サブセグメントに明確な公開時系列データが欠如している場合は、類似のフォイルベース包装フォーマットのプロキシ比率を使用してギャップを補完しました。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって実施されるため、市場合計値は承認前に貿易収支、転換活動指標、およびエンドユース包装消費の方向性と照合されます。ある地域で予期しない急増または落が見られた場合、価格、ゲージミックス、またはエンドユースショックなど少数のドライバーに遡って原因を追跡し、差異が明確に説明できない場合は情報源に再確認を行います。
コンバーターフォイルとコンテナフォイルの価値プール間の単位の問題、通貨タイミングの問題、および二重計上を検出するため、第二のアナリストによるレビューを実施しています。レポートは年次サイクルで更新され、大規模な設備移動、規制変更、または原材料の急激な変動などの重要なイベントが発生した場合には中間更新を行います。納品前に最終チェックを完了し、クライアントがその時点で利用可能な最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceのアルミホイル包装市場規模と他の公表推計値との比較
アルミホイル包装の市場数値が異なるのは通常のことであり、調査によって対象とするフォーマット、エンドユース、価値層が必ずしも同一ではなく、基準年が異なる場合もあるためです。また、あるモデルが生産シグナルに重点を置き、別のモデルが価格仮定に重点を置く合にも差異が生じます。
Mordor Intelligenceは、包装フォーマットレベルの需要シグナルを追跡し、価格パススルーのタイミングを更新することで、価値の構築を実際のフォイルインパック使用量に結びつけ、バリア層としてフォイルを使用しない隣接するアルミニウム包装カテゴリーを計上しないようにしています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 30.63 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 51.62 ビリオン 米ドル(2025年) | フォイルベースの包装をより広範なアルミニウム包装支出と混合する可能性のある広い調査範囲を使用しており、基準年が早いことでコストインフレが合計値に与える影響が増幅される可能性があります。 |
| 産業調査グループB | 28.32 ビリオン 米ドル(2025年) | 対象包装フォーマットの明確性が限られた狭い転換主導型の見解を採用しているとみられ、ホームユースフォイルおよび特定のリッディングおよびブリスター用途が完全に捕捉されていない場合、価値を過小評価する可能性があります。 |
数値の幅は主に、フォイル包装として何が計上されるか、バリューチェーンのどの部分が含まれるか、および価格が基準年にどのように反映されるかによって生じます。フォーマット数量を観測可能なエンドユースシグナルに結びつけ、合理的な価格帯を適用する透明性の高いモデルは、インプットが変化しても繰り返し検証できる数値を意思決定者に提供します。


レポートで回答する主要設問
アルミホイル包装市場の現在の市場規模はいくらか?
市場は2026年にUSD 303億6300万に達している。
2031年までにどのくらいの速さで成長すると予測されているか?
4.72%のCAGRを記録し、USD 385億6000万に達すると予測されている。
どの地域が消費をリードしているか?
アジア太平洋が2025年売上高の39.88%を占め、食品加工と医薬品生産によって牽引されている。
最も成長が速いエンドユーザーセグメントはどれか?
医薬品包装がブリスターパック拡大により2031年にかけて6.41%のCAGRで成長すると予測されている。
この市場の主要プレーヤーは誰か?
Novelis、Hindalco Industries Limited、Constantia Flexibles Group GmbH、Reynolds Consumer Products Inc.、およびSonoco Products Companyが競合分野の中核を担っている。
サステナビリティの圧力はサプライヤーにどのような影響を与えているか?
生産者はEU廃棄物指令およびブランドの脱炭素目標を満たすため、リサイクル技術および軽量ラミネートへの投資を進めている。
最終更新日:



