
エアスターター市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 435.69 百万米ドル |
| 市場規模 (2031) | 547.83 百万米ドル |
| Growth Rate (2026 - 2031) | 4.69 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエアスターター市場分析
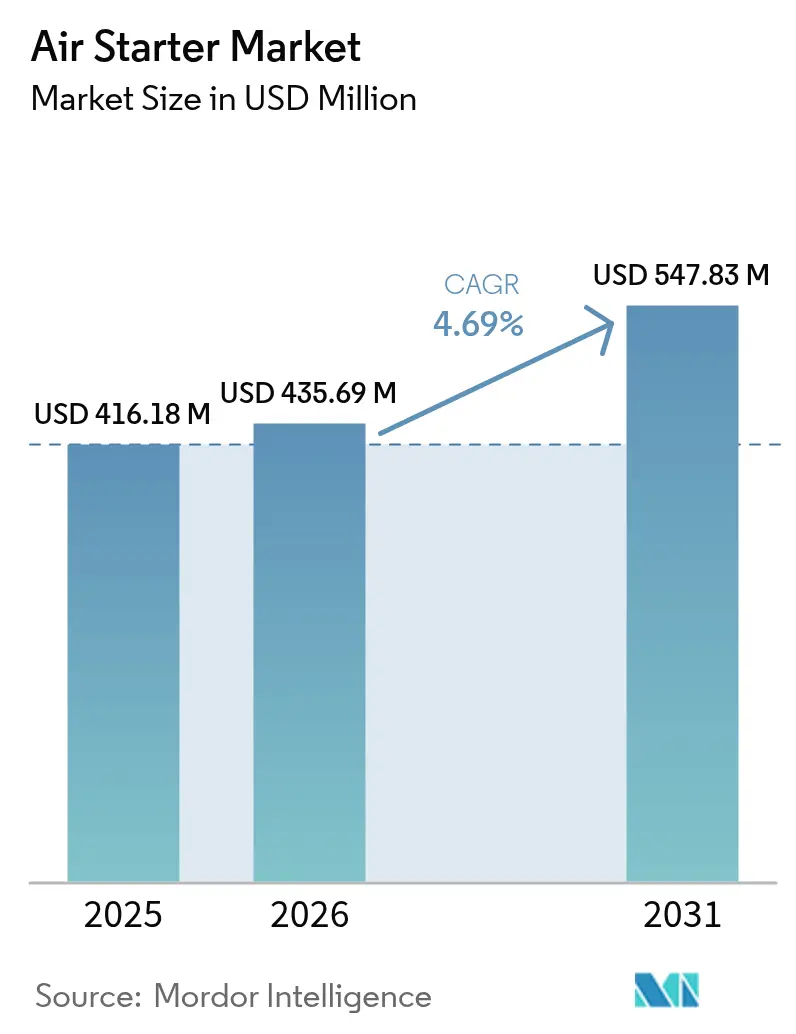
エアスターター市場規模は2025年に4億1,618万米ドルと評価され、2026年の4億3,569万米ドルから2031年には5億4,783万米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは4.69%となります。
危険区域向け産業において、空気圧式スターターが最も安全な点火オプションであり続けることから、堅調な需要が生じています。これは主に石油・ガス、LNG海運、鉱業、および新興の水素対応発電プラントにおいて顕著です。OEMはATEX認証およびIECEx認証モデルを重視して点火リスクを排除し、LNGおよびデュアルフュエル海運のフリート運営者はスターターのアップグレードに向けてより大きな設備投資予算を確保しています。鉱山請負業者は自律型および電動フリートを拡大しており、低メンテナンスのベーンシステムまたはハイブリッドシステムが選好されています。ブラウンフィールド石油資産向けの改修プログラムにより導入ベースがさらに拡大し、サービスプロバイダーはハードウェアと予知保全分析を統合したアフターマーケットプラットフォームを強化して、ダウンタイムの最小化を図っています。
主要レポートの要点
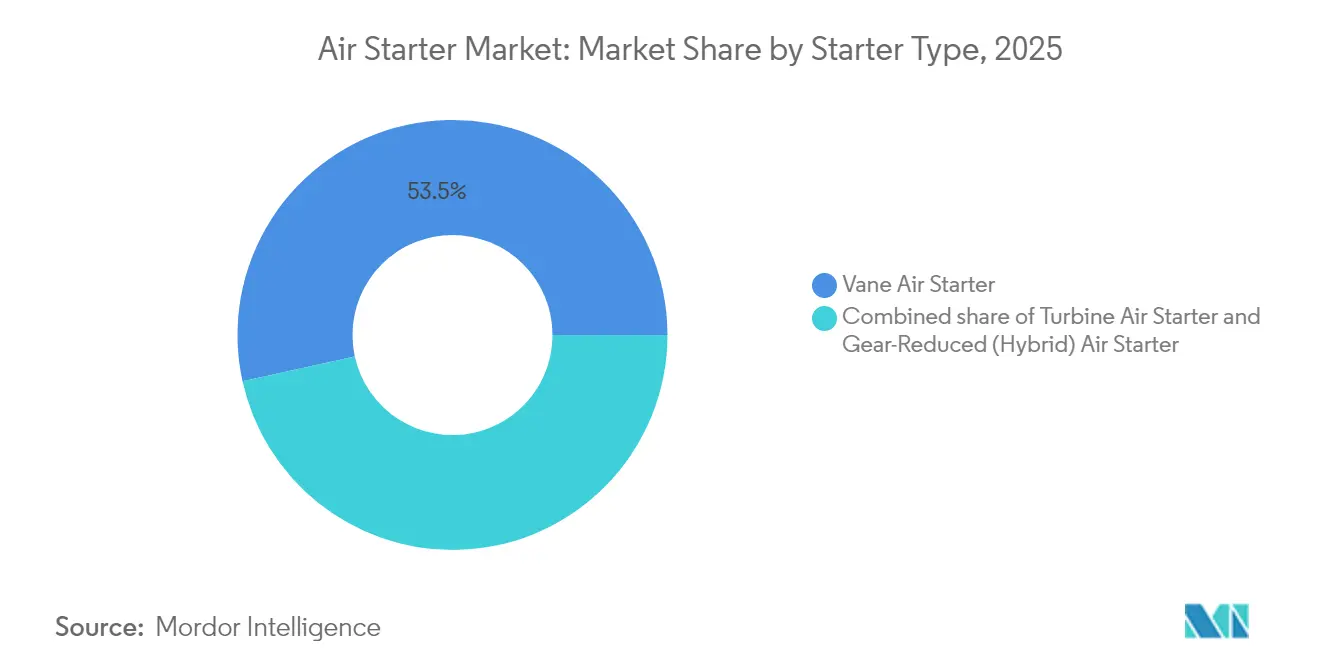
- スターターの種類別では、ベーンシステムが2025年の売上高シェア53.45%でトップとなりました。ギアリダクションハイブリッドユニットは2031年にかけてCAGR 6.58%で拡大する見通しです。
- エンジン出力別では、100HP以下のユニットが2025年のエアスターター市場規模の85.05%のシェアを占め、100〜300HPクラスは2031年にかけてCAGR 4.98%で成長する見込みです。
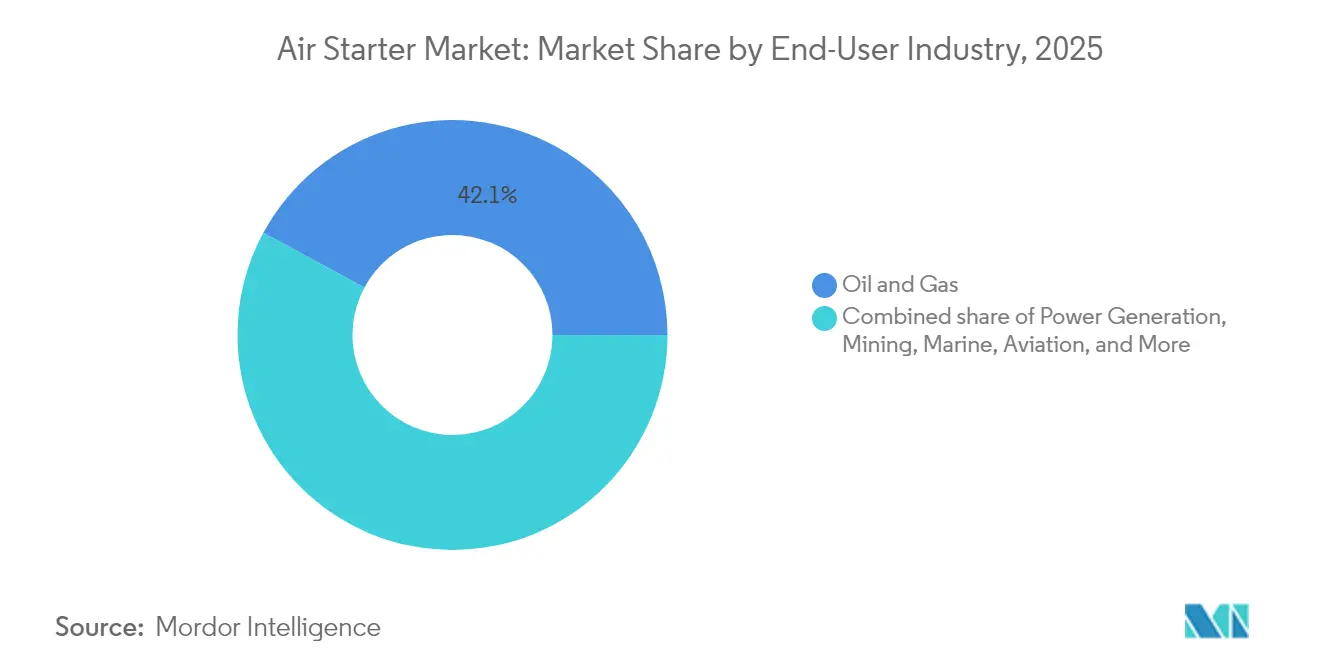
- エンドユーザー産業別では、石油・ガスセクターが2025年のエアスターター市場シェアの42.12%を占め、2031年にかけてCAGR 5.17%で拡大する見通しです。
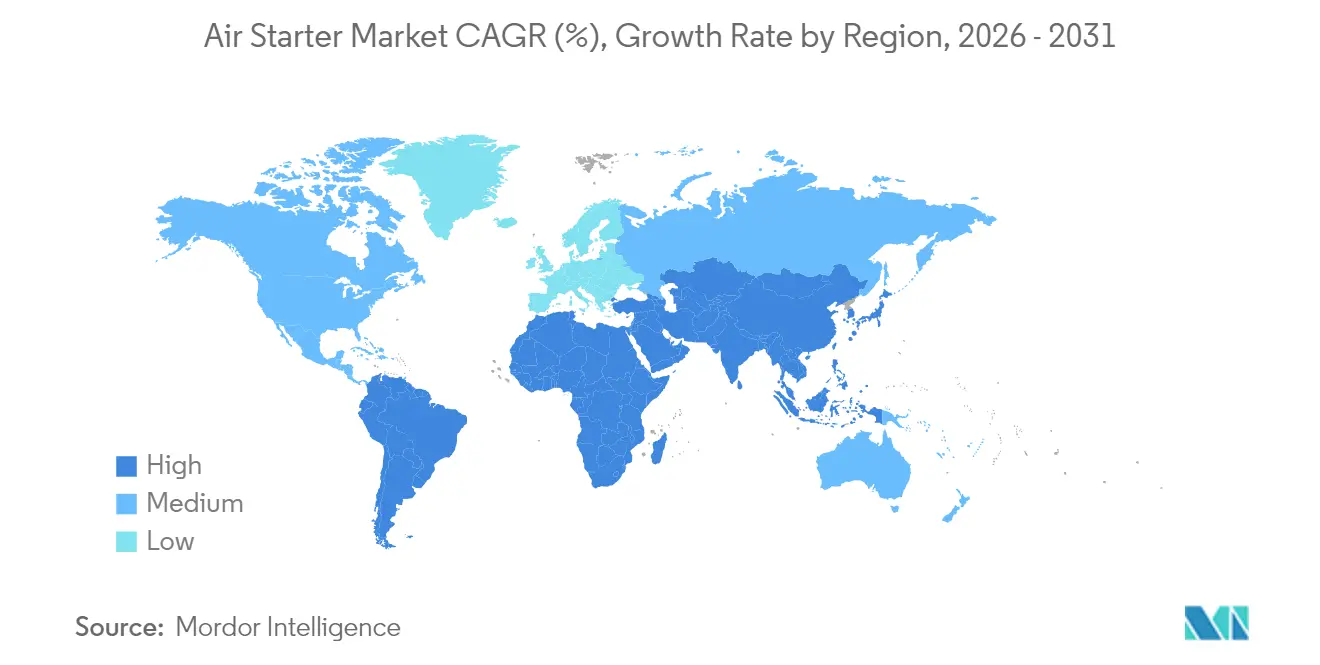
- 地域別では、北米が2025年の売上高の39.45%を占め、アジア太平洋がCAGR 6.72%で最も急速な拡大が見込まれます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 危険区域における電気式スターターの空気圧式スターターへの交換 | 0.80% | 世界の石油・ガス、化学 | 中期(2〜4年) |
| ATEX認証スターターを必要とするLNGキャリアフリートの成長 | 0.60% | 世界の海運、アジア太平洋の造船所 | 長期(4年以上) |
| ブラウンフィールドの耐用年数延長改修 | 0.70% | 北米、中東、北海 | 中期(2〜4年) |
| 鉱業設備投資の回復 | 0.50% | アジア太平洋、南米、アフリカ | 短期(2年以下) |
| 水素対応ガスタービンの普及 | 0.40% | 欧州、北米、オーストラリア | 長期(4年以上) |
| 自律型ホールトラック | 0.30% | 世界の鉱業地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
危険区域における電気式スターターの空気圧式スターターへの代替が増加
産業オペレーターは、クラスI、ディビジョン1区域における点火リスクを軽減するため、ATEX認証およびIECEx認証の空気圧式ソリューションを標準化しています。[1]ABBグループ、「爆発保護のためのIECEx認証」、abb.com 保険会社は非認証の電気式ユニットへの指摘を強化しており、これにより精製所、穀物サイロ、および化学プラント全体における改修サイクルが加速しています。安全性主導の移行は、特に上流の掘削およびガス圧縮分野において、計画外の停止に多大なペナルティが伴うため、初期コストよりも操業の継続性を優先します。その結果として生じる需要は、ダウンタイムを最小化し、地域の安全監査の強化に適合するターンキー改修キットによって支えられています。
ATEX定格タービンスターターを必要とするLNGキャリアフリートの成長
世界のLNG海運のバックログは、デュアルフュエル推進および揮発性雰囲気における貨物取り扱いに不可欠な防爆タービンスターターへの持続的な受注を支えています。[2]The Maritime Executive、「マースクがデュアルフュエルフリート投資を強化」、maritime-executive.com デンマーク、韓国、および中国の造船所はこれらのシステムを設計段階から組み込んでおり、船主は予算を増加させています。マースクは合成LNGおよびバイオLNG運用に向けてフリートを将来対応させるため、年間の船舶設備投資を100〜110億米ドルに引き上げました。浮体式生産貯蔵オフロードユニット(FPSO)もこのトレンドを反映しており、洋上メンテナンスを最小化するためにコンパクトで耐食性に優れた設計が重視されています。
国際石油資本(IOC)のブラウンフィールド耐用年数延長プログラムが改修需要を押し上げ
世界の石油生産量のおよそ70%が成熟油田から産出されており、これにより老朽化した電気式スターターを低メンテナンスのベーンモデルへ交換する耐用年数延長スキームが推進されています。[3]Baker Hughes、「成熟資産ソリューション」、bakerhughes.com オペレーターはグリーンフィールドプロジェクトよりも迅速なリターンを得ることができ、老朽化した電気インフラを持つ洋上プラットフォームにとって重要な優先事項である計画外の停止を削減します。サービスインテグレーターは、改修とリモートモニタリングをバンドルすることで、導入後のサポートを効率化し、コンプライアンス実績を強化しています。
2024年のコモディティ・スーパーサイクル後における鉱業設備の設備投資回復
銅およびリチウムの価格上昇が自律型および電動式掘削機への受注を押し上げ、Epiroc ABは2025年第1四半期の受注が17%増加したと報告しました。[4]Epiroc AB、「2025年第1四半期中間報告書」、epiroc.com 地下硬岩サイトでは、粉塵耐性、振動耐性、および高稼働時間を持つ空気圧式スターターが重視されており、これは1分にも満たない障害でも1時間あたり10万米ドルを超える損益に影響を及ぼし得ることから極めて重要です。IoTセンサーの統合により予測アルゴリズムがメンテナンスを計画的な停止に合わせて調整され、アジア太平洋およびラテンアメリカ全体で機器の信頼性要件が高まっています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電動ドライブ式フラクポンプによる起動サイクルの削減 | -0.60% | 北米シェール盆地 | 短期(2年以下) |
| OEM統合によるマルチベンダー仕様の縮小 | -0.40% | 世界の産業拠点 | 中期(2〜4年) |
| 老朽化システムにおけるエア漏れによる所有コストの増加 | -0.30% | 世界の工場 | 長期(4年以上) |
| ドライ潤滑ベーン素材の不足 | -0.20% | 世界のサプライチェーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電動ドライブ式フラクポンプへの移行による起動停止サイクルの消滅
北米のシェールオペレーターは、系統電力またはガスタービン発電による電動フラクスプレッドへの移行を進めており、これにより従来エアスターターの使用を促していた頻繁なエンジン再起動が抑制されています。ProPetroとExxonMobilとの3年間の契約はこの移行を象徴しており、デュアルフュエルまたは電動ユニットがすでにフリートの65%を占めています。連続ポンプ運転によってスターター需要パターンが変化し、サプライヤーは従来のディーゼル用途を超えた多角化を迫られています。
OEM統合によるマルチベンダースターター仕様の縮小
大手産業設備メーカーはサプライチェーンの合理化を進め、単一ソース契約を締結することで調達リストを縮小し、小規模な空気圧式スペシャリストを圧迫しています。標準化されたプラットフォームはカスタマイズの余地を狭め、交渉力はスターターを補助システムとバンドルできるインテグレーターへとシフトし、ニッチなベンダーが対応できる数量が減少しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スターターの種類別:
ベーンシステムがハイブリッドの革新にもかかわらずトップを維持ベーンスターターは2025年に53.45%のシェアでエアスターター市場を主導しており、長年にわたる現場での信頼性実績と簡便なサービス手順を反映しています。石油・ガスオペレーターは、工具と電力が制約される遠隔地においてこれらの特性を高く評価しています。タービンモデルは、迅速なスピンアップを必要とする海運・航空機器向けに使用されています。ハイブリッドギアリダクション設計はCAGR 6.58%で加速しており、空気圧式駆動と機械式減速を組み合わせることで、自律型機械および水素対応タービン向けのトルク密度を高めています。付加製造技術(アディティブマニュファクチャリング)により、現在は極限過酷環境タービンバリアントの熱耐性を高める軽量超合金ローターの製造が可能となっており、ハイブリッドをより広範なエアスターター市場における将来の成長ドライバーとして位置づけています。
継続的な研究開発はシールの改良、ドライ潤滑コーティング、および金属付加プロセスで実現できるより厳密な公差に注力しています。これらの革新はメンテナンス間隔の延長を目指しており、無人鉱山や無人洋上設備にとって重要な販売ポイントとなっています。進歩的な標準化団体もATEXと地域規格間のクロスアクセプタンスを効率化するための認証スキームを更新しており、ハイブリッド参入者の認定コストを潜在的に引き下げる可能性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能


エンジン出力別:
小型エンジンが市場シェアを支配100HP以下のユニットはコンプレッサー、発電機セット、および移動式機械における圧倒的な数量により、2025年の販売の85.05%を占めました。小排気量の設備はコンパクトなベーンアーキテクチャの恩恵を受け、部品点数を抑え、オーバーホール時間を短縮します。100〜300HPクラスは最も急速に拡大しており、CAGR 4.98%となっています。これは、中規模鉱山および海運補助機器が、重量や空気消費量の比例的な増加を伴わずに高トルクを発揮できる堅牢なスターターを必要とする、より大型で効率的なエンジンへアップグレードしていることによるものです。温度、回転速度、および圧力のリアルタイム追跡により摩耗状態を予測してジャストインタイムサービスを可能にするセンサー統合は、あらゆる出力クラスで急速に普及しています。
300HP超クラスの設計者は、ミッションクリティカルなガスタービン向けにモジュール式デュアルスターターパッケージを試験的に導入し、ピーク発電所における厳格な可用性契約を満たす冗長性を提供しています。このクラスの数量は限られていますが、平均販売価格(ASP)は大幅に高く、サプライヤーにとってはより広範なエアスターター市場における大量の小型エンジン用途と並んで収益性の高いニッチ市場となっています。
エンドユーザー産業別:
石油・ガスセクターが成長を牽引2025年売上高の42.12%を占める石油・ガスは、ブラウンフィールド改修、LNG拡張、および中流コンプレッサーアップグレードによって主要顧客としての地位を維持しています。このセグメントは安全規制と遠隔操業が空気圧式スターターを電気式スターターよりも優先させることから、2031年にかけてCAGR 5.17%という最も急速なペースも示しています。発電では、水素対応タービンが高いトルクプロファイルを必要とします。鉱業の需要は自律型フリートの展開とともに回復しており、粉塵が多く高振動の環境におけるスターターの堅牢性が重視されています。LNGキャリアおよび洋上支援船を含む海運用途では、ATEX認証タービンモデルが必要とされ、エアスターター市場における独自のコンプライアンス主導の収益源を支えています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米エアスターター市場
北米は2025年においてトップの地位を維持し、収益の39.45%を占めました。これはシェールガス、メキシコ湾岸の沖合資産、および石油化学アップグレードの堅調なパイプラインによって牽引されています。厳しい冬と砂漠の酷暑が機器を極限まで試し、広い温度範囲にわたる空気圧式の耐久性を実証しています。この地域のアフターマーケットエコシステムは成熟しており、オバーホールおよび認定スペアパーツの迅速な対応を提供することで、確立されたブランドへのロイヤルティを強化しています。
アジア太平洋エアスターター市場
アジア太平洋地域は成長のペースセッターであり、2031年までに6.72%のCAGRが予測されています。中国の産業ハブとインドの電力網拡張が需要を促進する一方、韓国および中国の造船所はLNG運搬船にタービンスターターを搭載し、輸出ルートへ向けて出荷しています。日本とオーストラリアにおける水素パイロットプロジェクトの増加により、混合燃料に適した高トルク設計への受注がさらに多様化しています。現地部品サプライヤーはリードタイムの短縮に向けて取り組みを強化していますが、ATEX適合性においては欧州および米国企業がプレミアム契約の獲得で依然として優位に立っています。
欧州・中東・アフリカエアスターター市場
欧州は、レガシー産業が厳格な労働安全指令への適合を進める中、均衡のとれた見通しを維持しています。ドイツおよび北欧諸国における水素クラスターは、認定済み高トルクシステムへの特した需要の集積地を生み出しています。中東は既存のガスインフラへの投資を活用しており、アフリカの銅・金鉱山回廊は鉱業中心の販売を牽引しています。これらはいずれも、グローバルなエアスターター市場において地域サービスデポを活性化させる安定したプロジェクトの流れに貢献しています。

規制環境
危険区域向け産業機械に使用される空気スタータは、防爆および機械安全の枠組みによって規定されており、精製所、オフショアプラットフォーム、化学プラント、LNG関連用途への設置では、OEMや事業者からATEXおよびIECEx認証が指定されることが多い。航空関連の空気始動インターフェースについては、ISO 2026:2020が航空機エンジン始動用空気接続の寸法およびクリアランスを標準化しており、プラットフォームおよびサプライヤー間での互換性を支えている。
欧州では、規則(EU)2023/1230(新機械規則)が2006年機械指令に代わり、2027年1月20日から適用され、EU市場に出す機器について、サプライヤーに技術文書の更新、適合性評価への対応準備、安全文書の整備を求めている。米国では、10 CFR 431.345に基づく産業用空気圧縮機に関する米国エネルギー省(DOE)の省エネ要件が、2025年1月10日以降に製造または輸入されるユニットに適用開始され、圧縮機の選定と文書化がまとめて扱われるパッケージ型始動用空気スキッドに間接的な影響を及ぼしている。インドでは、重工業省が2025年5月10日から低電圧開閉装置・制御装置に対する強制BIS認証(スキームX)を実施しており、IS/IEC 60947シリーズ規格に基づくモータースタータも対象となるため、電気制御アセンブリを統合した空気始動システムにコンプライアンス手続きが追加されている。
競合状況
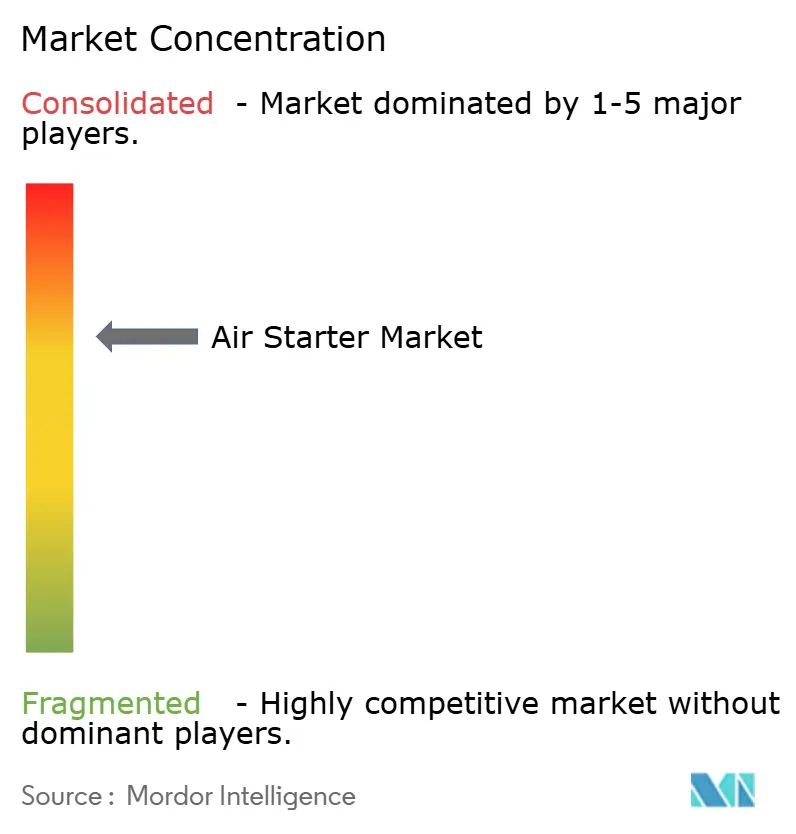
この分野は中程度に分散しています。Ingersoll Randは世界規模のサービス展開でトップに立ち、2024年に14件の買収を行い、フリウレアを1億4,600万米ドルで取得するなど、エア処理およびポンプの提供を拡充しました。TDI、Gali、およびHilliardなどの競合他社はニッチなタービンまたはベーンの専門分野に注力し、EpirocおよびCaterpillarは独自スターターを鉱業フリートに統合しています。技術競争は現在、予知保全分析、付加製造技術(アディティブマニュファクチャリング)、および超低メンテナンスのハイブリッド設計を中心に展開されています。
戦略的な取り組みとしては、スターターをコンプレッサー、ドライヤー、およびリモートダッシュボードとペアリングすることで機器ライフサイクル全体にわたって顧客を囲い込む垂直統合が挙げられます。認証のリーダーシップも重要であり、ATEX、IECEx、および地域の認証を統合したサプライヤーが高リスク区域において重要な受注を獲得します。ただし、汎用化されたベーンモデルでは価格競争が存在しており、価値の重心は総所有コストおよび稼働保証へとシフトし、プレミアムサプライヤーを低コスト参入者から保護しています。
エアスターター産業リーダー
Ingersoll Rand plc
Tech Development Inc. (TDI)
Gali International
Austart
IPU Group
- *免責事項:主要選手の並び順不同
エアスターター市場
- Ingersoll Rand plc
- Tech Development Inc. (TDI)
- Gali International
- Austart (Air Starter Sales & Service)
- IPU Group
- KH Equipment Pty Ltd
- Air Starter Components (ASC)
- Multi Torque Industries
- Maradyne Corporation
- The Rowland Company
- Hilliard Corporation
- Atlas Copco (Air Power div.)
- Caterpillar Inc. (Starting Motors)
- Chicago Pneumatic
- Cummins Inc. (Starter Solutions)
- Powerstart Pty Ltd
- Turbine Kinetics Inc.
- DAB Industries
- Sullair LLC
- Parker Hannifin (Starter Systems)

市場機会と将来展望
始動システム全体にわたる統合と信頼性向上により、危険区域認証を維持しつつ空気スタータと空気圧縮、空気処理、制御機器を組み合わせて提供できるサプライヤーに機会が生まれている。石油・ガス分野の事業者(2025年収益の42.12%)は、ブラウンフィールド資産やオフショア施設の改修とスキッドレベルの標準化を引き続き優先しており、これがダウンタイム削減を目的とした即納代替キット、認証済みスペアパーツ、サービスプログラムへの需要を支えている。特に保険会社や現場審査が非認証の発火源を精査する場合にその傾向が強い。
特許活動から得られる技術動向は、軽量化とインストールの簡素化を実現するコンパクトな多機能アーキテクチャに機会があることを示している。2026年2月、Hamilton Sundstrand Corporationは、統合型発電機とブリードエア圧力調整機能を備えた空気圧始動システムを記載した米国特許12,546,260 B2を取得し、より統合されたスタータ機能への動きと一致している。別途、2025年12月の米国特許出願(20250389228)は、オーバーランニングクラッチをギアボックス内に移設して重量とオーバーハングモーメントを削減する統合型エアタービンスタータアセンブリを記載しており、パッケージング主導の設計改善が続いていることを示唆している。アフターマーケット側では、重要な圧縮・始動用途において部品の入手可能性が購買を左右する要因となっており、MASCO Miller Air Starter CoはOEM部品の豊富な在庫とサポートを強調しており、ATEXおよびIECEx認証の深さと並んでサービス対応力を競争上の武器として強化している。
Recent Industry Developments in エアスターター市場
- 2026年5月:Ingersoll Randは、次世代オイルフリー空気圧縮機技術を開発するため、Garrett Motionとの複数年にわたる戦略的パートナーシップを発表し、2026年に初期製品を投入する計画である。このパートナーシップは、危険環境かつダウンタイムに厳しい環境において、始動用空気の可用性、空気品質、保守間隔が密接に結びついたシステムレベルの提供を支える。また、空気圧始動システムと合わせて指定できるパッケージ型空気ソリューションにおける大手サプライヤーの優位性を強化する。
- 2026年3月:Gali Groupは、中東のオフショア石油・ガスプロジェクト向けにIECEx認証を取得した空気・圧縮機パッケージを完成させ、デュアルコンプレッサー、レシーバー、コントロールパネル、空気処理ラインを単一スキッドに組み合わせた。これは、オフショアおよび危険区域プロジェクトにおいて、単独部品ではなく統合された認証済みパッケージへの需要が継続していることを反映している。また、輸出および国境を越えた業務に対応するサプライヤーの差別化要因として、IECEx実行能力を浮き立たせている。
- 2025年4月:Ingersoll Randは、空気処理およびオンサイトガス発生ポートフォリオを拡大するため、G and D ChillersおよびAdvanced Gas Technologiesを2,700万米ドルで買収した。空気処理能力の拡大は、スタータの性能とライフサイクルコストが清浄で乾燥した適切に調整された空気供給に依存する、パッケージ型提案を支える。これらの買収は、単一サプライヤーの下でサービス対象となる設備範囲を拡大することで、アフターマーケットの取り込みも支えている。


エアスターター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、産業、船舶、航空、重機分野において、圧縮空気を用いてエンジンやタービンをクランキングおよび始動させるための空気スタータから得られる収益を市場として対象とする。新規空気スタータ製品の販売と、同一製品系列で追跡される直接的な代替需要を集計する。
対象範囲外:電動スタータモーター、油圧スタータ、および(パッケージ型地上支援システムとしての)完全な空気始動ユニットは、空気スタータ製品として販売されない場合、対象外とする。
セグメンテーション概要
- スターターの種類別
- ベーンエアスターター
- タービンエアスターター
- ギアリダクション(ハイブリッド)エアスターター
- 馬力定格別
- 100HP以下
- 100〜300HP
- 300HP超
- エンドユーザー産業別
- 石油・ガス
- 発電
- 鉱業
- 海運(LNG、FPSO、海軍)
- 航空
- 輸送(大型トラック、鉄道)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模の算出、および検証
デスクリサーチ
デスクワークは、空気スタータが典型的に設置される場所を把握することから始まり、需要をエンジン、タービン、設備活動に関する公開指標に結びつける。米国EIAのエネルギー統計、米国労働統計局の産業活動シリーズ、UN Comtradeの貿易データ、世界銀行のマクロ指標、IMOまたは旗国の海運関連刊行物など、ペイウォールのない情報源を活用し、船隊および運航パターンを把握する。
前提条件を現実的に保つため、企業の年次報告書、投資家向け説明資料、製品カタログ、技術マニュアル、新型エンジンプログラムや改修サイクルに関する信頼できる報道なども活用する。必要に応じて、企業財務・インテリジェンス、特許データベース、出荷レベルの輸出入確認のために有料サブスクリプションを利用し、ユニットの流通量と価格帯の妥当性を確認する。ここに記載したデスクソースは例示に過ぎず、収集、相互確認、明確化のためにその他の公開・有料の参考資料も使用した。
一次インタビューおよび調査
一次的な電話取材および調査を実施し、空気スタータの販売として何が計上されるか、負荷サイクルによって代替周期がどのように異なるか、材料および納期によって価格がどのように変動するかを確認した。主要地域にわたる、メーカー、ディストリビューター、サービスショップに加え、石油・ガス、発電、海運、鉱業、航空地上業務、重輸送のエンドユーザーとも面談し、モデルを確定する前に前提条件の検証を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):20% | アジア太平洋(APAC):47% |
| ミッドティア:48% | 機能・部門責任者:39% | 欧州・中東・アフリカ(EMEA):34% |
| 中小プレーヤー:20% | マネージャー:41% | 南北アメリカ:19% |
市場規模算出と予測
市場規模の算出は、設備活動を実用的な需要プールに変換するトップダウン方式から始まり、用途別の空気始動導入率でフィルタリングされる。例えば、関連するエンジンおよびタービンの設置ベース、運用強度、代替サイクルを結びつけて、年間の空気スタータ交換予想数を再構築する。これを一般的な価格帯を用いて金額に変換する。
合計の妥当性を保つため、サンプル抽出した平均販売価格(ASP)と用途別推定ユニット需要の掛け合わせ、代替需要の多い市場のディストリビューターチャネル確認、財務開示が許す場合のサプライヤー集計など、選択的なボトムアップ確認を追加している。モデル形成に影響を与えた主要な入力要素には、海運および鉄道の稼働船隊、石油・ガスおよび発電における新造・オーバーホールのペース、馬力構成の動向、危険環境向け圧縮空気システムの導入状況、材料および納期に連動して観測された価格動向が含まれる。予測は、エンジン活動、資本支出サイクル、代替時期に関するシナリオ分析を用いて作成し、インタビュー対象者から得られたコンセンサス範囲を用いて調整した。小規模地域でユニットレベルの直接的な情報が乏しい場合は、輸入、産業生産、船隊成長などの代替指標を用いて欠落部分を補い、実務者から共有された地域別シェアと再確認を行った。
データ検証と更新サイクル
明らかな誤りが見逃されないよう、検証は複数の層で行われる。モデルの出力結果を、輸入動向、エンジンおよびタービンの出荷に関する見出し、地域の産業・エネルギー活動などの独立した指標と比較し、外れ値を調査した上で数値を確定する。
第二のアナリストによるレビューを実施し、数式、前提条件、年次間の連続性を確認し、主要な入力値が合理的な範囲を超えて変動した場合はインタビューの追跡調査を行う。レポートは年次で更新され、コモディティ価格の急激な変動、供給の混乱、大規模なプログラム変更など、大きな出来事が発生した場合には中間更新を行う。提出前には、最新のレビューを実施し、その時点で入手可能な最新の見解をクライアントに提供する。
Mordor Intelligenceの空気スタータ市場推定値と他の公表推定値との比較
空気スタータの公表市場規模が大きく異なって見えることがあるのは、各発行元が異なる製品を対象とし、通貨および価格設定の時期の取り方が異なり、代替需要と新規建造需要に関する独自の見方を適用しているためである。この規模の市場では、関連スタータカテゴリーの取り込みなど、わずかなスコープの変更であっても、合計値が急速に変動することが確認されている。
地上支援パッケージとして販売される完全な空気始動ユニットはMordor Intelligenceの対象範囲外であり、これによりエンジンおよびタービンの始動需要に直接結びついた空気スタータ製品に焦点を絞り、より広範な支援機器の価値と混同することを避けている。ギャップは、各情報源が最終用途の境界(航空地上機器と船内用途)をどう扱うか、馬力構成の変化をモデル化するか否か、価格を一定に保つか材料および納期の指標に応じて段階的に引き上げるかにも起因し、さらに更新頻度の違いも影響する。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.44 B (2026) | |
| 業界ニュースワイヤーA | USD 0.45 B (2024) | 異なる基準年を使用しており、隣接するスタータカテゴリーや、より速い価格設定の前提を織り込んだプレスリリースの要約を反映していることが多く、比較の際には対象時期および含まれる製品範囲に対して敏感になる。 |
| グローバルデータ発行元B | USD 0.48 B (2024) | 市場を空気スタータモーターなどより広範な定義に合わせている場合があり、用途別の代替サイクルに関する視認性が限られたサプライヤー側の収益集計に依拠する傾向があるため、アフターマーケット活動が活発な地域で合計値が押し上げられる可能性がある。 |
この差異は主に、何を製品として計上するか、どの年を基準とするか、海運、石油・ガス、発電にわたって代替の強度をどのように扱うかに起因する。観測可能な設備活動とインタビューで検証された代替行動に前提条件を結びつけることで、モデルを更新する際にも最終的な数値の追跡可能性と再現性が保たれる。


レポートで回答される主要な質問
エアスターター市場の現在の規模は?
エアスターター市場規模は2026年に4億3,569万米ドルであり、2031年までに5億4,783万米ドルに達すると予測されています。
エアスターター市場内で最も急成長しているセグメントはどれですか?
ギアリダクションハイブリッドエアスターターが最も高い成長を記録しており、2031年にかけてCAGR 6.58%で拡大しています。
LNGキャリアで空気圧式スターターが好まれる理由は何ですか?
ATEX定格の空気圧式タービンスターターは、デュアルフュエル推進向けの安全規定を満たし、爆発性の貨物環境における点火源を排除します。
電動ドライブ式フラクポンプはエアスターター需要にどのような影響を与えますか?
連続稼働式の電動ポンプは起動停止サイクルを削減し、北米のシェール操業における短期的な空気圧式スターターの需要を抑制します。
2031年までのエアスターター市場成長をどの地域が主導しますか?
アジア太平洋は産業拡張、LNGインフラ、および造船バックログに牽引されて、最も急速な地域CAGRである6.72%を記録すると見込まれています。
予知保全はエアスターター産業においてどのような役割を果たしますか?
センサーと分析プラットフォームがサービスニーズを予測し、ダウンタイムを削減するとともに、長期的な収益におけるアフターマーケットのシェアを強化します。
最終更新日:



