
米国スマート空気清浄機市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
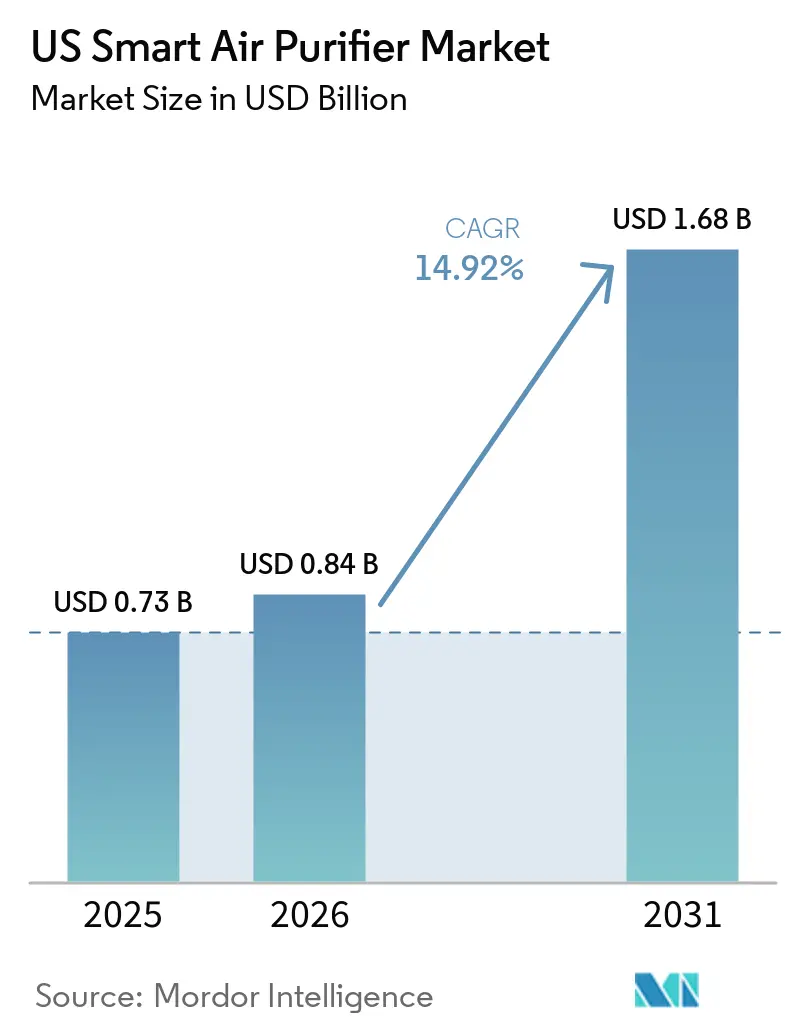
| 基準年の市場規模 (2025) | 0.73 十億米ドル |
| 市場規模 (2026) | 0.84 十億米ドル |
| 市場規模 (2031) | 1.68 十億米ドル |
| 成長率 (2026 - 2031) | 14.92 % |
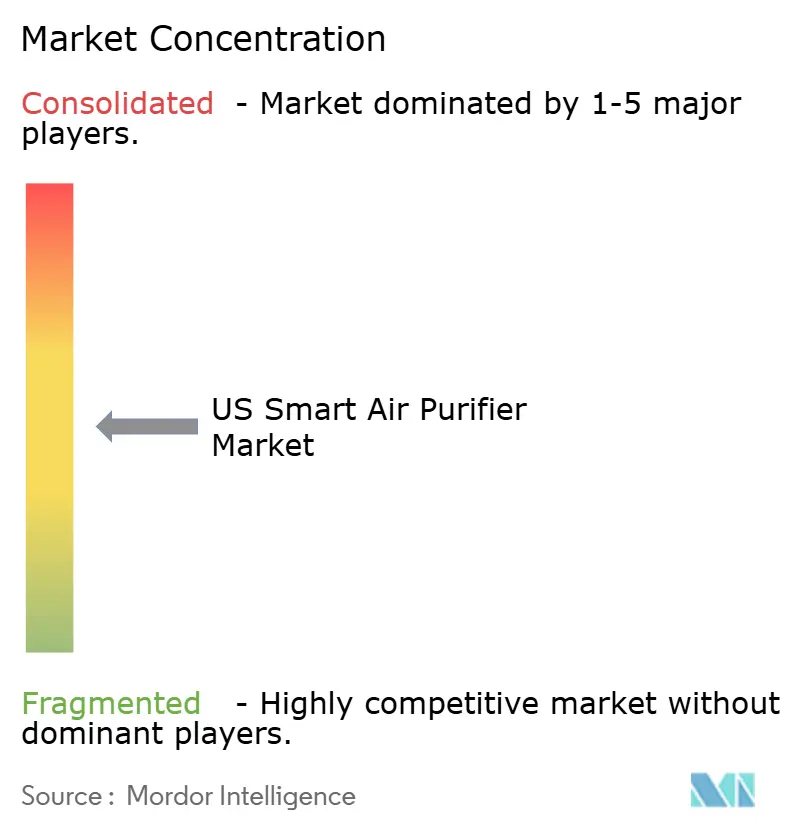
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国スマート空気清浄機市場分析
2026年の米国スマート空気清浄機市場規模は8億4,000万米ドルと推定され、2025年の7億3,000万米ドルから成長し、2031年には16億8,000万米ドルに達する見込みで、2026年から2031年にかけて14.92%のCAGRで成長しています。2024年に米国環境保護庁がPM2.5基準値を厳格化したことによる消費者意識の高まり、米国疾病予防管理センターが報告する喘息患者数の増加、および西部における持続的な山火事の煙が、空気清浄をライフスタイルのアップグレードから健康上の必需品として認識させる動きを後押ししています。IoT対応センサーなどの技術革新、WELLおよびLEED認証の普及、ならびに公共料金リベートの拡大がさらなる勢いを加えています。合併や多額の研究開発予算を含む競争活動が価格水準を抑制し、機能革新を加速させています。フィルター素材の国内回帰も、関税リスクや物流リスクの軽減を始めており、納期の改善にも寄与しています。
主要レポートのポイント
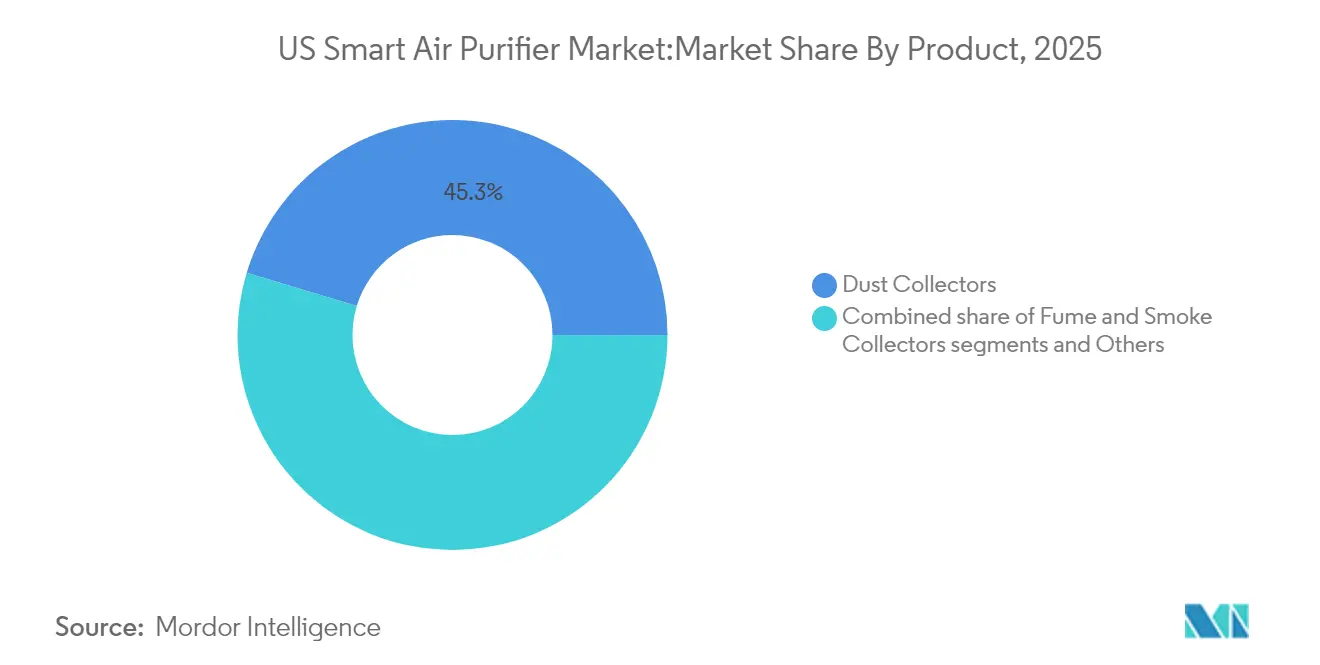
- 製品タイプ別では、集塵機が2025年に45.32%のシェアでトップとなり、ヒューム・煙収集機は2031年にかけて15.12%のCAGRで拡大する見込みです。
- 技術別では、HEPAろ過が2025年に52.40%の売上シェアで首位を占め、活性炭システムは15.57%のCAGRで成長すると予測されています。
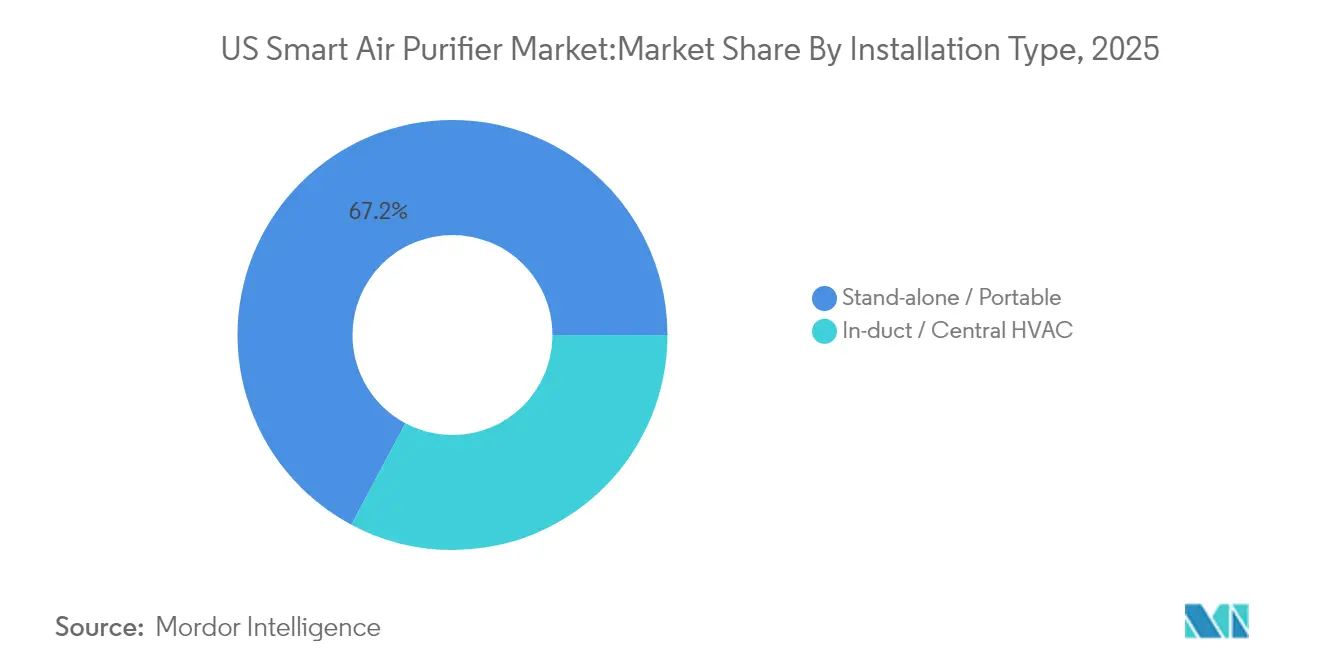
- 設置タイプ別では、ポータブルユニットが2025年に67.20%の米国スマート空気清浄機市場シェアで最も選ばれており、ダクト内セントラル統合は14.98%のCAGRで進展すると予測されています。
- 用途別では、住宅用ユーザーが2025年の米国スマート空気清浄機市場規模の59.10%を占め、商業用途は15.85%のCAGRで成長すると予測されています。
- 流通チャネル別では、B2C/小売が2025年の米国スマート空気清浄機市場規模の64.20%のシェアを獲得し、B2B直販は17.12%のCAGRで拡大する見込みです。
- 地域別では、西部が2025年に24.60%の米国スマート空気清浄機市場シェアを保持し、北東部は2031年にかけて最速の14.99%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国スマート空気清浄機市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 室内空気質に対する消費者意識の高まり | +1.8% | グローバル;西部および北東部でより顕著 | 中期(2〜4年) |
| 呼吸器疾患の有病率の増加 | +1.5% | 全国、都市部に集中 | 長期(4年以上) |
| スマートホーム接続性(IoT)の統合 | +1.2% | 全国、テクノロジー先進地域での早期採用 | 短期(2年以内) |
| Eコマースチャネルの拡大 | +0.9% | 全国、郊外市場でより強い影響 | 短期(2年以内) |
| 公共料金リベートと健康保険インセンティブ | +0.7% | 地域限定:カリフォルニア州、コネチカット州、オレゴン州 | 中期(2〜4年) |
| WELL/LEEDクレジット取得のためのコワーキングオフィスでの採用 | +0.6% | 都市部、北東部および西海岸 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
室内空気質に対する消費者意識の高まり
2024年2月に米国環境保護庁が年間PM2.5基準値を9µg/m³に引き下げたことで意識が急上昇し、室内汚染物質の濃度が屋外の2〜5倍に達する可能性があるという報道が相次ぎました[1]。米国人が1日の90%を屋内で過ごすという研究結果が緊迫感を高めています。メーカーは現在、VOC(揮発性有機化合物)除去、山火事の煙の捕集、リアルタイムAQI(大気質指数)表示を前面に打ち出しています。Sharpのプラズマクラスターユニットの世界累計販売台数9,000万台超は、イオン式清浄化のメッセージが健康意識の高い購買者に響いていることを示しています。国民の4人に1人が屋外の不健康な空気を吸っているという全国大気質レポートが、家庭内ろ過を予防的健康ツールとして定着させています。
呼吸器疾患の有病率の増加
呼吸器疾患の有病率は相当規模のアドレサブル市場を形成しています。慢性疾患予防・健康増進のための国立センターのデータによると、米国の現在の喘息患者数は2,490万人に上ります。医療費の上昇が予防的ソリューションへの関心を高めています。ASHRAE規格241は建物所有者に病原体制御のためのろ過を検討させ、学校やオフィスでの需要を押し上げています[2]。臨床研究では、HEPAフィルターとUV-Cライトを両方搭載した空気清浄機が子供のインフルエンザ感染頻度を下げ、喘息患者の呼吸を楽にする効果があることが示されています。健康を重視する多くの家庭にとって、これらの明確なメリットは初期費用を正当化するものです。
スマートホーム接続性(IoT)の統合
IoTは空気清浄機を積極的な健康管理ツールへと変えます。内蔵されたPM、CO₂、VOCセンサーが汚染スパイクに基づいてファン速度を自動的に変更します。DysonのMyDysonアプリは400万台以上の稼働ユニットからデータを集約し、個別の推奨事項を提供します。予測メンテナンスアラートがフィルターの再注文を促し、ダウンタイムを削減します。音声アシスタントとの連携により、高齢ユーザーがハンズフリーで機器を操作できます。エネルギー分析も稼働時間を最適化し、初期価格が高くてもスマート空気清浄機を長期的に手頃な選択肢にしています。
Eコマースチャネルの拡大
Eコマースサイトは仕様の並列比較、実際の顧客レビュー、明確な部屋サイズガイドを提供しており、混雑した小売棚では伝えにくい情報を網羅しています。直販ストアフロントにより、ブランドは小売マークアップを回避し、サブスクリプション式フィルタープランをバンドルできます。Molekuleはサブスクライバーがフィルターコストを40%節約しながら適時交換を確保できると報告しています。詳細な比較ツール、認証済みレビュー、ワンクリック融資により、高スペックモデルが中間所得世帯にも手の届くものになっています。オンライン小売業者は緊急時に迅速に対応できます。カリフォルニアの山火事が煙で空気を満たした際、Kronos Advanced Technologiesは特別割引を実施し、家族が最も必要な時に空気清浄機を受け取れるよう迅速な配送を手配しました。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用とメンテナンスコスト | -1.4% | 全国;価格感応度の高いセグメントへの影響が大きい | 長期(4年以上) |
| オゾン/UVの副産物排出に関する懸念 | -0.8% | 全国、カリフォルニア州での規制上の注目 | 中期(2〜4年) |
| 室内センサーのデータプライバシーに関する懸念 | -0.6% | 全国、テクノロジー先進地域での意識の高まり | 短期(2年以内) |
| 輸入フィルター素材へのサプライチェーン依存 | -0.5% | 全国、全地域にわたる脆弱性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期費用とメンテナンスコスト
最高級の空気清浄機は低価格ではありません。本体価格だけで多くの中間所得世帯を購入から遠ざけることがあり、費用はそこで終わりません。HEPAまたは活性炭フィルターは数ヶ月ごとに交換が必要なため、予算を気にする人にとっては年間維持費が初期購入費用に匹敵するか、それを上回ることもあります。
ユニットの稼働にも追加費用がかかりますが、省エネラベル付きモデルは電気代の負担を軽減します。一部の州や電力会社は小額のリベートを提供して価格の痛みを和らげていますが、そのようなプログラムは普遍的ではありません。このコスト障壁は、家族が複数の部屋をカバーしたい場合に特に影響し、家全体を整備するには多額の初期費用が必要です。それでも、健康を重視する多くの世帯は、長期的な見返り—清潔な空気、アレルギー発作の減少、睡眠の改善—が今日の予算を伸ばす価値があると判断しています。ENERGY STAR認定モデルは年間電力使用量を25%削減しますが、リベートを提供する電力会社は限られており、オレゴン州のEnergy Trustは75米ドル、コネチカット州のプログラムは40米ドルを支給しており、多くの消費者はコスト軽減を受けられていません[3]。ブランドは現在、融資プランや下取りクレジットで対抗していますが、低所得地区では依然として米国スマート空気清浄機市場の普及を阻んでいます。
オゾン/UV副産物排出に関する懸念
一部の空気清浄方法は微量のオゾンを放出する可能性があり、これによりイオナイザーや特定のUV-Cモデルに対する規制当局の監視が強化されています。これらの機器は細菌の殺菌や化学物質の捕集に優れているにもかかわらずです。例えばカリフォルニア州では、大気資源委員会が室内空気清浄機の排出量を0.05ppmに制限しており、ブランドはバイポーラーイオン化などのオゾンフリーオプションへの移行を余儀なくされています。UV-C製品も同様の精査に直面しており、メーカーはオゾン排出量をほぼゼロに抑えながら微生物を無力化するUV-C LEDへの切り替えを進めています。マーケティングは現在、有効性と同様に安全性試験を詳細に説明する必要があり、販売サイクルがやや長くなり、敏感な人口層での普及が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:煙清浄機の加速にもかかわらず集塵機が優位
集塵機は2025年の米国スマート空気清浄機市場において45.32%を占め、消費者が家庭内アレルゲンやペットのフケを対象としていることが背景にあります。このセグメントは認知度の高いHEPAブランドと、カジュアルな購買者に適した幅広い価格帯から恩恵を受けています。一方、ヒューム・煙収集機はニッチながら、山火事シーズンの激化と都市部のスモッグ警報の増加を背景に、2031年にかけて15.12%のCAGRで成長すると予測されています。
技術の相互融合が製品進化を加速させています。KIMMのフィルターレス静電設計は90%の粒子除去を低ライフタイムコストで実現すると謳い、Sharpは沿岸部の購買者を引き付けるために除湿機能をバンドルしています。AtomikAirのような産業グレードシステムは最大100万立方フィート/時を処理し、従来は基本的なHVACろ過に頼っていた倉庫への新たな道を開いています。この転換は、施設管理者が監視ダッシュボードを含むターンキーパッケージを求める中、新たなB2B収益をもたらしています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
技術別:HEPAろ過がリーダーシップを維持しながら活性炭イノベーションが加速
HEPAシステムは2025年に52.40%のシェアを保持し、99.97%の効率が実証された選択肢として家族の間でデフォルトの選択肢であり続けています。HEPAの米国スマート空気清浄機市場シェアは認証の可視性と低い規制リスクによって強化されています。活性炭ユニットは2031年にかけて15.57%のCAGRを記録すると予測されています。
新素材も状況を変えつつあります。例えばワシントン州立大学の科学者たちはトウモロコシタンパク質をフィルターに変換し、99.5%の粒子捕集でHEPAに匹敵し、ホルムアルデヒドも87%捕集できることを示しました。多くのブランドは現在、室内汚染物質の全スペクトルをカバーするために、HEPA、活性炭、UV-Cを一つの筐体にバンドルしています。Wi-Fiセンサーとアプリコントロールを加えることで、空気清浄機はリアルタイムで自己調整でき、Dysonモデルは自己診断メンテナンス機能により所有者のメンテナンスを簡素化しています。
用途別:住宅用の優位性が商業用成長の加速に直面
住宅用購買者は2025年に59.10%のシェアを保持し、アレルギー緩和、睡眠の質への懸念、パンデミック時代の在宅勤務習慣が背景にあります。山火事の煙に見舞われた州では、子供の肺を守るために複数のユニットを購入する親が増え、需要が急増しました。商業用設置は、雇用主がオフィス回帰の義務と実証可能な健康保護策のバランスを取る中、2031年にかけて15.85%のCAGRを達成すると予測されています。
企業のESGレポートは室内空気指標をますます参照するようになり、テナントは賃料と並んでIAQ条項を交渉するようになっています。学校は州レベルの病原体ガイドラインに準拠するためにモジュール式HEPAタワーを追加しています。産業用購買者はプロセス品質とOSHAコンプライアンスを保護するためにリアルタイムVOCアラーム付きユニットを優先しています。この多様性により、米国スマート空気清浄機産業は従来の家庭用ベースをはるかに超えた価値を獲得できる立場にあります。
設置タイプ別:ポータブルユニットがリードしながらセントラル統合が商業用で勢いを増す
ポータブルユニットは2025年の米国スマート空気清浄機市場シェアの67.20%を占め、引き続き最も選ばれる製品となっています。ポータブル空気清浄機は、すぐに使用できる状態で出荷され、専門家の助けを借りずに寝室、リビングルーム、ホームオフィス間を移動できるため、販売数量において優位を占めています。HVACダクト内に設置する全館システムは、24時間365日のモニタリングを求めるWELL認証を追求するオフィスを中心に、2031年までに14.98%のCAGRで成長すると予測されています。ダクト内設置ソリューション向けの米国スマート空気清浄機市場規模は、交換フィルターのSKUが機器ブランド間で標準化されれば恩恵を受けるでしょう。
ビルオートメーションベンダーは現在、空気質センサーを照明および在室データと統合し、閾値を超えた場合にのみ空気清浄を稼働させることで、電気代を半減させています。カリフォルニア州のTitle 24エネルギーコードは、新築商業施設においてMERV 13フィルタリングをすでに義務付けており、追加HEPAまたはカーボンカセットの固定需要基盤を生み出しています。統合サービスと複数年にわたるメンテナンス契約を組み合わせる企業が、医療チェーン全体にわたるマルチサイト案件を獲得しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
流通チャネル別:B2Cが依然として優位だが直販B2Bがギャップを縮小
消費者は依然として消費者向け販売チャネルを通じて大半の購買を行っており、B2Cチャネル—オンラインストア、マルチブランド小売店、ブランドショールーム—が2025年に64.20%の堅固なシェアを保持しています。これらのタッチポイントにより、購入前にある程度の調査が必要な製品について、仕様の比較、レビューの閲覧、玄関先への配送手配が可能です。一方、メーカーからの直接B2B注文は急増しており、2031年にかけて年率17.12%で成長しています。オフィス、病院、学校は、大型小売店では提供できない一括割引、カスタムフィルター、サービス契約を求めています。ブランドは小売マークアップを維持し、予測メンテナンスソフトウェアをバンドルし、サブスクリプション式フィルター契約を確保できるため、喜んで対応しています。この戦略は危機時にも効果を発揮します。山火事の煙がカリフォルニアを覆った際、サプライヤーは数日以内に価格を引き下げ、空気清浄機のパレットを出荷することができ、従来の小売チェーンには不可能なことでした。
地域分析
西部は2025年の売上の24.60%を占め首位を維持しており、カリフォルニア州の繰り返す山火事の煙が空気清浄機器を常に意識させ続けているためです。ロサンゼルス・ロングビーチは昨年、米国で最も汚染された都市圏という不名誉な称号を保持しており、住民が高性能ろ過に喜んで費用を払う理由を裏付けています。しかし成長の勢いは北東部で起きており、2031年にかけて年率14.99%の売上成長が予測されています。ニューヨークやボストンのような密集した都市は排気ガスや工業煙霧を閉じ込め、企業はWELLまたはLEEDアップグレードの一環として全館システムを設置するよう促されています。コネチカット州が適格ユニット1台あたり40米ドルを提供するような公共料金リベートが、中間所得世帯の参加を助けています。地域の規制が販売品目を形成しています。カリフォルニア州のCARB制限が購買者をオゾンフリー技術に誘導し、北東部のコードは省エネモデルを優遇しています。気候変動はニーズを増幅させるばかりです。西部での長期化する火災シーズンと東部都市での熱による汚染スパイクが、両海岸での需要増加を確実なものにしています。
残りの地域は差別化されたニーズを示しています。中西部の産業ハブは大容量集塵機を優先し、南東部の湿度は空気清浄機と除湿機の複合販売を促進しています。南西部では砂漠の粉塵に対応できる高CADR粒子フィルターへの強い需要が見られます。リベートカバレッジ、平均所得、気候的トリガーの違いにより、チャネルパートナーは米国スマート空気清浄機市場全体の潜在力を実現するために、ターゲットを絞った在庫と機動的な物流を維持する必要があります。
バリューチェーン分析
米国のスマート空気清浄機のバリューチェーンは、フィルターメディア(HEPAおよび活性炭)、プラスチック、モーター、PCB、Wi-Fi/Bluetoothモジュール、空気品質センサーなどの上流の材料・部品から始まる。多くのブランドは、技術部品については確立されたアジアのサプライエコシステムを活用し、製品デザイン、ソフトウェアおよびアプリ層、米国での市場展開は自社で手掛けるというハイブリッドな調達モデルを採用している。性能やエネルギーに関する主張は、メーカーや小売業者が用いる試験方法やラベリングプログラム、たとえば空気清浄機に関するAHAM手順やENERGY STARの室内用空気清浄機仕様によって形作られる。
中流工程には、OEMまたはODMによる製造、最終組立、品質検査、パッケージングが含まれる。下流では、ブランドは小売やeコマースなどのB2Cチャネルを通じて、また直接のB2B販売を通じて流通させている。アフターマーケットの消耗品、特に交換用フィルターやプレフィルターは、リピート購入を促し、規定の性能仕様内での維持を助けるため、チェーンの重要な部分を占める。サブスクリプション型フィルター補充、保証対応、ソフトウェアまたはファームウェアサポートを含むサービス層も、コネクテッド機器にとってより重要な意味を持ち、製品ライフサイクルの経済性を、一回限りのハードウェア販売ではなく継続的なデジタル利用と結び付けている。
競争環境
市場は中程度の競争状態にあり、二桁シェアを超えるブランドはありません。Dyson、Honeywell、Whirlpoolは全国的な小売業者との契約と大規模な研究開発予算を活用しており、Molekuleは2024年にAerocleanと合併してMKUL Inc.を設立し、より大きなFDA認可製品ファミリーを形成し、病院入札を強化しました。
新たな名前がカテゴリーを揺るがしています。Frigidaireは2025年3月に初の空気清浄機ラインを展開し、Windmill Airは299米ドルで医療グレードのHEPA清浄を提供するスタイリッシュな直販モデルでミレニアル世代を取り込もうとしています。現在の真の未開拓の可能性は、全館HVACとの統合、重工業用ユニット、病院グレードシステムにあり、これらは厳格な認証と性能仕様がカジュアルな参入者を排除し、資格のあるサプライヤーに市場を独占する余地を与えています。
産業用および商業用ニッチは高い切り替えコストと認証ハードルを示しており、UL、CARB、FDA認可を持つ既存企業に有利です。ハードウェア、ソフトウェアダッシュボード、メンテナンスを含むフルスタックソリューションを提供するブランドが、医療・教育分野での複数拠点契約を獲得しています。
米国スマート空気清浄機産業のリーダー企業
-
Honeywell International, Inc.
-
Dyson Limited
-
Coway Co., Ltd.
-
Koninklijke Philips N.V.
-
Levoit (Vesync Co., Ltd.)
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
最も直接的な収益化の機会は既存導入基盤にあり、性能維持のためにフィルター交換が必要であるが、SKUや購入経路をまたいで分断されている。サブスクリプション、アプリのテレメトリーに基づく自動再注文の通知、複数部屋の家庭向けバンドルによって補充を簡素化するブランドは、継続的な収益とより高い顧客維持を構築できる。特にプレミアム企業が直接消費者との関係に依存し、サービス主導型モデルがレンタルやサブスクリプション構造を用いる場合には効果的である。標準化された試験・ラベリングの枠組みも、ベンダーがエネルギーおよび性能に関するメッセージでどのように差別化するかを形作っており、ENERGY STARは室内用空気清浄機の効率および運用コスト比較の基準点としての役割を続けている。
商業用途および建物全体を対象とした機会は、測定可能なIAQ(室内空気質)要件および建物認証による需要創出に依存しており、特にWELLやLEEDのプロジェクトでは、単なる機器の設置ではなく、モニタリングと文書化が求められる。このパターンは、コネクテッドな機器群、集中管理ダッシュボード、保守契約に有利であり、競争環境で言及されているB2Bおよびメーカー直販へのシフトと合致している。また、これはサプライチェーンの変化とも交差しており、組立とフィルターメディアの選択的な国内回帰は、山火事による煙の発生といった一時的な需要急増時のリードタイムを短縮し、機器と交換用フィルターの両方についてより速い補充サイクルを支えることができる。
最近の業界動向
- 2026年5月:Dysonは、AIビジョンベースのユーザー検知機能を搭載し、動きを追跡して居住者がいる場所へ気流を導く「Find+Follow Purifier Cool」を発売した。この発売により、プレミアムなコネクテッドセグメントにおける機能水準が引き上げられ、基本的な粒子検知を超えたアプリ主導の差別化が強化される。
- 2026年3月:Cowayは、更新された操作インターフェースと一新されたデザインを備えた「Airmega Mighty2(AP-1512N)」を米国で発売した。このモデルは、主流の価格帯で大量需要のある住宅市場を対象としており、コンパクトなフォームファクターと価値重視のスマート機能を巡る競争を激化させている。
- 2025年2月:Cowayは、HyperVortexフィルトレーションを搭載した「Airmega 350」および「Airmega 450」を追加し、米国での円筒形ラインアップを拡大した。この高容量モデルの投入により、Cowayはより広い部屋への対応力を広げ、小売業者が性能重視のポジショニングを用いて、消費者をエントリーモデルからプレミアム層へと段階的に誘導する助けとなっている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、アプリ制御、センサー、Wi-Fiなどの接続機能を備えたスマート空気清浄機(住宅用および商業用として販売される空気清浄デバイス)から米国内で生み出される収益を対象としています。
対象外の範囲:非接続型(基本型)空気清浄機、およびデバイス購入時にバンドルされていない形で別途販売される交換用消耗品は除外しています。
セグメンテーション概要
- 製品タイプ別
- 集塵機
- ヒューム・煙収集機
- その他
- 技術別
- HEPA
- 活性炭ろ過
- イオンフィルター
- 紫外線技術
- その他
- 設置タイプ別
- スタンドアロン/ポータブル
- ダクト内/セントラルHVAC
- 用途別
- 住宅用
- 商業用
- 産業用
- 流通チャネル別
- B2C/小売
- マルチブランドストア
- 専売ブランドアウトレット
- オンライン
- その他の流通チャネル
- B2B/メーカー直販
- B2C/小売
- 地域別
- 北東部
- 南東部
- 中西部
- 南西部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、米国における需要の規模とその形成要因を説明する公開シグナルに基づいてサイズモデルを構築することから始まります。米国環境保護庁(EPA)の大気質およびPM2.5に関する最新情報、米国疾病予防管理センター(CDC)の喘息および呼吸器健康統計、米国国勢調査の住宅・世帯数データ、ならびにデバイス輸入の強度と価格圧力の解釈に役立つ米国国際貿易委員会の貿易データなどを参照しました。製品層については、購買者がパフォーマンス主張を解釈する際に影響を与えるENERGY STARおよAHAMのガイダンスとテスト参照資料も確認しました。
これらのシグナルを市場の数値に変換するため、企業の財務報告書、決算メモ、製品発表資料を追加し、HEPA採用、センサー機能、スマートホーム統合などのミックスシフトを把握しました。さらに、山火事シーズンおよび室内空気質への注目に関する信頼性の高い報道も参照しました。企業財務情報とニュースのスクリーニングには有料サブスクリプションを選択的に活用し、センサーおよびフィルタリング関連イノベーションのペースを把握するために特許データベースも使用しました。ここに記載されているソースは例示であり、調査中のクロスチェックおよび明確化のために他の多くの公開・有料参照資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、接続型空気清浄機の採用に関する前提条件を検証し、オンラインおよびオフラインチャネル全体の価格パターンを確認するために活用しました。製造、流通、商業購買者にわたるステークホルダーと対話し、山火事への暴露、住宅ストック、商業的普及の差異が最終モデルに反映されるよう、米国各地域にわたってバランスよく議論を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | 最高経営幹部(CXO):18% |
| 中位層:52% | 部門・ユニットリーダー:36% |
| 中小規模プレーヤー:20% | マネージャー:46% |
市場規模算定と予測
コアとなる規模算定ロジックは、世帯数および商業施設数をスマート空気清浄機の普及率および交換サイクルに結び付けて米国の需要プールを再構築し、観察された平均販売価格を用いてユニット数を金額に換算するトップダウン方式を採用しています。アウトプットの現実性を保つため、サンプリングされたオンライン品揃えトラッキング、チャネルパートナーからのユニット数量フィードバック、スタンドアロン設置と中央HVAC連動設置にわたる価格帯の分割など、選択的なボトムアップ検証によって合計値を裏付けています。
この市場において重要なインプットには、PM2.5および煙霧イベントの強度、都市部対郊外の世帯構成、アレルギーおよび喘息への懸念によって引き起こされる購買の割合、購買者を接続型モデルへと引き付けるスマートホーム採用行動、ならびにセンサー、アプリ制御、フィルター寿命モニタリングに対して購買者が支払うプレミアムが含まれます。ボトムアップ検証でギャップが生じた場合(地域の小規模販売業者やインストーラー主導の商業案件のカバレッジ不足など)、インタビューを通じて検証された保守的な拡張係数を用いて調整を行います。
予測については、山火事シーズン、室内空気質に関するガイダンスの変化、消費者支出の感応度によって需要が急速に変化する可能性があるため、シナリオ分析を適用しています。シナリオは、普及率の成長と価格動向に関して業界参加者が共有する最も一般的な期待値に基づいて設定され、その後、年度間の変化が実際の購買サイクルと整合するよう最終的な平滑化ステップを経ています。
データ検証と更新サイクル
アウトプットは、公開大気質データ、貿易・出荷動向、チャネル価格チェックなど独立したシグナルによるトライアングレーションを通じて検証されてから数値が確定されます。アプリケーションおよび設置タイプ別に差異を確認し、異常な急変については原因となた前提条件に照らして再確認を行い、通常はインタビュー対象者へのフォローアップ質問につながります。
各レポートは複数ステップのアナリストレビューを経て、内部の不整合を排除し、ナラティブをモデルと整合させることに焦点を当てた最終チェックが行われます。更新は年次で実施され、主要な規制変更、急激な価格変動、採用に影響を与える重大な技術的動向など、重要なイベントが発生した場合には中間改訂が行われます。納品前に、モデルと主要インプットが再確認され、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの米国スマート空気清浄機市場規模と他の公表推計値との比較
この市場の公表数値は、同じ国について言及していても大きく乖離して見えることがあります。これは「スマート」という言葉の扱いが異なり、収益の境界が混在するためです。一部の推計は出荷数量や広義の空気清浄機支出に依拠し、デバイス収益にフィルターや隣接する室内空気製品を混在させているものもあり、合計値が大きく変わります。
チャネル価格チェック、観察された小売品揃えの深さ、インタビューで確認された採用率が、Mordor Intelligenceを接続型デバイス収益のみに結び付ける根拠であり、スマートと非スマートのユニットを混在させたり古い価格ポイントを使用したりする数値と当社の合計値が乖離する理由です。差異はまた、中央HVAC連動設置が完全なデバイス収益としてカウントされるかどうか、商業購買のタイミング、通貨および価格前提の更新頻度によっても生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.73 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 0.95 ビリオン 米ドル(2025年) | 接続機能のないアプリ類似機能を持つ空気清浄機をカウントする可能性が高い、より広いデバイス境界を使用しており、全体のミックスにわたってプレミアムモデルの高いブレンド価格を適用しています。 |
| 業界団体B | 0.60 ビリオン 米ドル(2025年) | 一部のWi-Fi対応スタンドアロンユニットを除外するより狭いスマートの定義に焦点を当てており、会員報告を経由しない電子商取引主導の販売を過小評価している可能性があります。 |
表中の乖離は主に、スマートとして何がカウントされるか、および販売チャネルがどのように把握されるかによって説明されるものであり、需要が存在するかどうかについての見解の相違ではありません。対象範囲を接続型デバイス収益に限定し、価格および採用シグナルと照合することで、クライアントが長期にわたって再確認できる反復可能なインプットに対してより追跡可能な規模が得られます。
レポートで回答される主要な質問
米国スマート空気清浄機市場の現在の規模は?
市場は2026年に8億4,000万米ドルと評価され、2031年までに16億8,000万米ドルに達すると予測されています
どの地域が米国の売上をリードしていますか?
西部は持続的な山火事の煙とカリフォルニア州の厳格な規制により、2025年に24.60%の売上シェアを占めています。
どの技術が優位を占めていますか?
HEPAろ過は99.97%の粒子除去効率が実証されていることから、52.40%の市場シェアを保持しています。
商業用設置は住宅用よりも速く成長していますか?
はい、商業用需要はWELLおよびLEED認証が継続的な空気質監視を優先事項とする中、2026年から2031年にかけて15.85%のCAGRを記録すると予測されています。
Eコマースは将来の成長にとってどれほど重要ですか?
オンライン小売はすでに相当な売上シェアを占めており、ブランドがサブスクリプション式フィルタープランや大気質緊急時の地域特化型プロモーションを推進する中、今後も中心的な役割を果たし続けるでしょう。
より広範な普及を妨げているものは何ですか?
高い初期機器コスト、継続的なフィルター費用、オゾンまたはUV副産物に関する懸念が、リベートプログラムや安全性の高い設計にもかかわらず、主要な阻害要因であり続けています。