
アジア太平洋地域家電市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
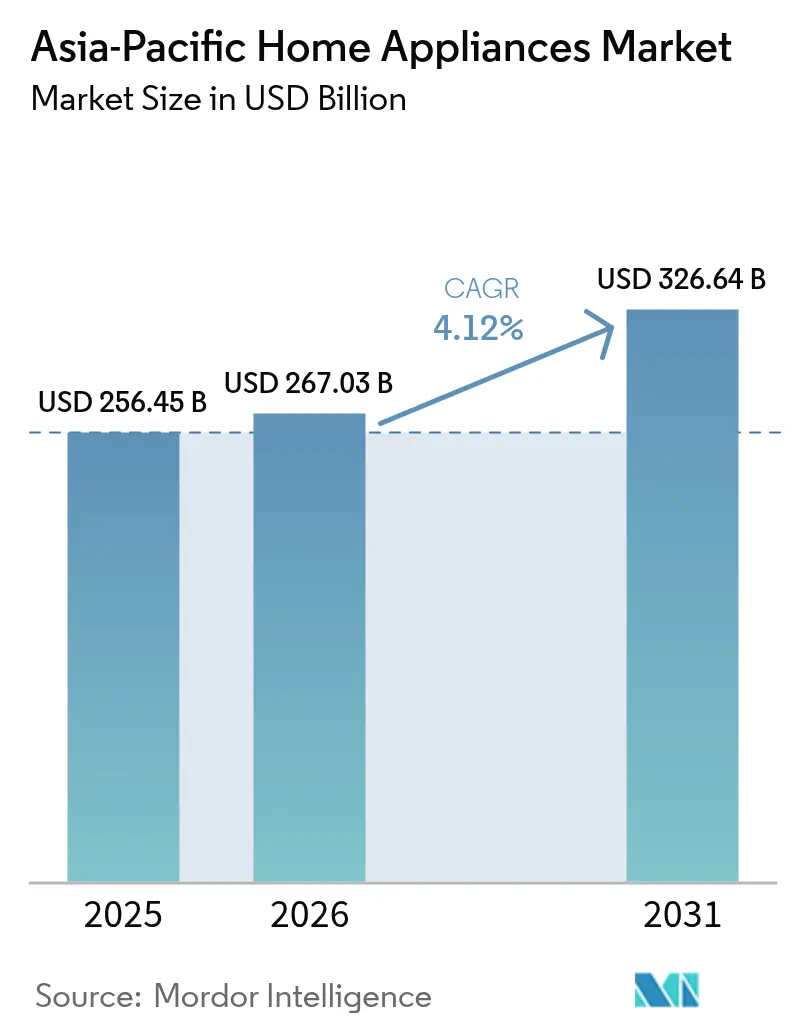
| 基準年の市場規模 (2025) | 256.45 十億米ドル |
| 市場規模 (2026) | 267.03 十億米ドル |
| 市場規模 (2031) | 326.64 十億米ドル |
| 成長率 (2026 - 2031) | 4.12 % |
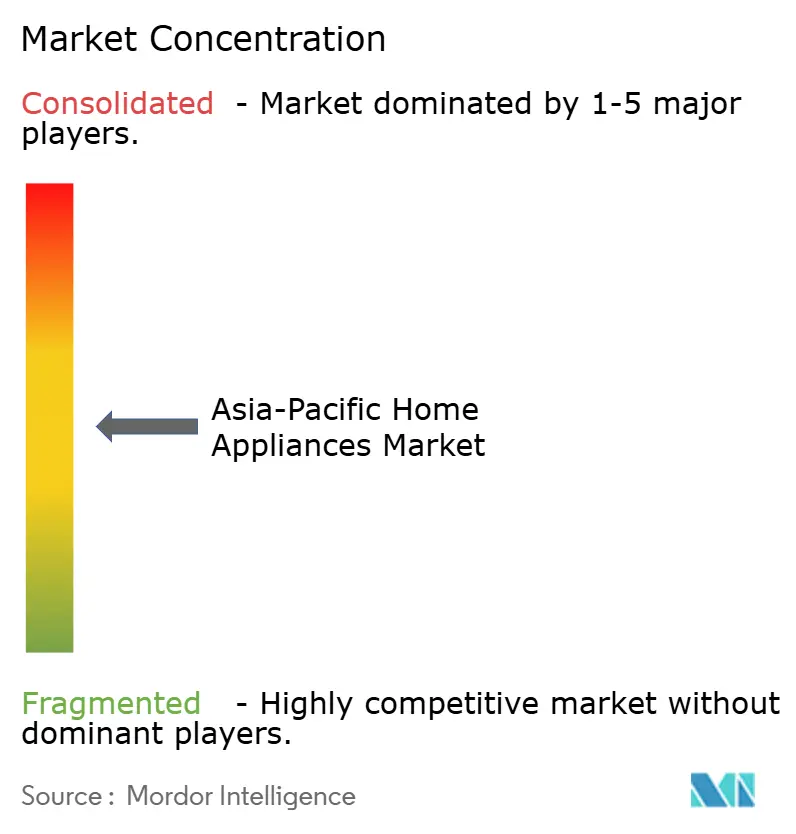
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域家電市場分析
アジア太平洋地域家電市場規模は、2025年の2,564億5,000万米ドルから2026年には2,670億3,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率4.12%で2031年までに3,266億4,000万米ドルに達すると予測されています。この成長は、都市化、所得の向上、ならびに大型・小型家電全体にわたるライフタイムエネルギー使用量を削減しサービスバンドルを可能にするコネクテッドおよびインバーター搭載設計の普及加速を反映しています。2026年には政策的手段が需要を形成しており、中国の再開された下取りプログラムが最高評価モデルへの買い替えを促進し、インドの改訂されたBEEスター評価が効率性と手頃な価格のバランスを取る設計変更を促しています。物流の改善とオンライン・オフライン統合により、大型品の配送期間が短縮され、二・三線都市でのコンバージョンが向上しています。入力コストのインフレ、一部の東南アジア市場における電力網の制約、および冷媒転換が中小OEMの市場投入期間を長期化させるバリュー層では、実行リスクが依然として顕在化しています。
主要レポートのポイント
- 製品タイプ別では、冷蔵庫が2025年のアジア太平洋地域家電市場シェアの24.92%をリードし、エアフライヤーは2031年までに最速の年平均成長率5.86%を記録すると予測されています。
- 流通チャネル別では、マルチブランドストアが2025年のアジア太平洋地域家電市場シェアの48.21%を占め、オンラインプラットフォームは2031年までに年平均成長率6.25%を記録すると予想されています。
- 地域別では、中国が2025年のアジア太平洋地域家電市場シェアの42.35%を占め、インドは2031年までに年平均成長率5.12%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インドおよび東南アジアにおける 普及主導の初回購入 | +1.2% | インド、インドネシア、ベトナム、フィリピン、 タイ | 中期(2〜4年) |
| アジア太平洋地域全体でのエネルギー効率 基準とラベリングの強化 | +0.9% | 中国、日本、韓国、シンガポール、 マレーシア | 長期(4年以上) |
| Eコマースの規模拡大とO2O物流による リーチ拡大とプレミアムミックスの向上 | +0.8% | 中国、インド、東南アジア、および都市 中心部 | 短期(2年以内) |
| 中国の下取りおよびグリーンアップグレード インセンティブが地域的な買い替えを加速 | +0.7% | 中国が主要、輸出を通じて東南アジアへの 波及効果 | 短期(2年以内) |
| インバーター搭載・AI対応家電が ライフサイクルコストを低減し新サービスを可能に | +0.6% | グローバル、日本・韓国・中国の一・二線都市で 早期の恩恵 | 中期(2〜4年) |
| キガリ議定書主導の冷媒転換が 製品ロードマップを再構築 | +0.4% | インドネシア、タイ、マレーシア、ベトナム、 インド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インドおよび東南アジアにおける普及主導の初回購入が数量成長を牽引する一方でインフラ格差を露呈
インドおよび東南アジアにおける家電普及率は、先進アジア太平洋市場と比較して構造的に低く、インドネシアのエアコン普及率は2023年時点で15%未満であり、2050年までに85%に達すると予測されています[1]。大型小売接点での食器洗い機やプレミアム小型家電に対する無利息分割払いなどの資金調達モデルは、月々の予算が限られた世帯のアクセスを広げ、一線都市以外でのコンバージョンを改善しています。主要ブランドは、ターゲットを絞った手頃な価格設定とサービス設計により、インドの大都市圏や急成長する二線都市ハブで食器洗い機やプレミアムフレンチドア冷蔵庫などの裁量的カテゴリーを開拓できることを実証しています。ベトナムやフィリピンの一部における電力供給の信頼性の課題は、特定の地域での高ワット家電の普及を依然として制限しており、低電力住宅を対象としたロールアウトではコンパクトなインバーター搭載モデルが好まれています。このパターンは、アジア太平洋地域家電市場における二軌道チャネル戦略を強化しており、深い普及フォーマットがバリュー層でスケールする一方、高い平均販売価格モデルは安定した電力網と充実したアフターサービスを持つ高密度都市に集中しています。アジア太平洋地域家電市場の断片化した小売ゾーン全体で価格帯を正当化するためには、規制および認証コンプライアンスのシグナルが引き続き重要です。
Eコマースとオムニチャネル物流が対応可能市場を拡大する一方で顧客獲得コストを上昇させる
アジア太平洋地域家電市場におけるオンラインチャネルは、より迅速な配送、手間のかからない返品、ライブストリーミングなどの高エンゲージメントフォーマットに支えられ、2031年までに年平均成長率6.25%で成長すると予測されています。2025年の11.11フェスティバルでは、2,000以上のブランドの家電販売が100%増加し、フラッグシップ新製品は前年比150%増となりました[2]。Tmallは2025年の618フェスティバルで大きなカテゴリーシェアを獲得し、補助金やクーポンと連携したブランドストアフロントツールがプレミアムカテゴリーの発見を促進しました。JD白条やAnt GroupのHuabeiを含む主要プラットフォームでの後払いオプションにより、中〜高価格帯家電の分割購入が可能となり、若年層や初回購入者へのリーチ拡大に貢献しています。中国でのユーザー普及率が成熟するにつれ、プラットフォームはO2Oオーケストレーション、設置ネットワーク、保証プログラムを活用してリテンション向上と高額コンバージョン促進に注力しています。2026年に予定されている中国のEコマース課税に関する政策変更により価格差が縮小すると予想され、アジア太平洋地域家電市場において小規模なホワイトラベル販売業者に課題をもたらし、規模のあるブランド間の統合を加速させる可能性があります。
エネルギー効率基準の強化が製品ポートフォリオを再構築しコンプライアンス負担を高める
アジア太平洋地域の政府は、COP28の年間エネルギー効率4%改善目標に合わせて最低エネルギー性能基準(MEPS)を強化しており、CLASPの分析によれば家電の効率化により2030年までに必要な削減量の約20%を達成できると示されています[3]。インドの改訂されたBEEスター評価は2026年1月に発効し、エアコンの効率基準を引き上げ、初回購入者にとって手頃な入門価格を維持しながら設計改善を促しています。シンガポールは2025年4月により厳格なエアコン基準を導入し、2008年以降の連続した基準による実質的な累積炭素削減を報告しており、政策変更がアジア太平洋地域家電市場の製品ロードマップをいかに形成するかを強調しています。大手ブランドはコンプレッサーおよび制御システムのアップグレード、AI対応最適化機能、工場投資で対応していますが、テストおよび認証コストは中小OEMにとって吸収が困難なままです。国境を越えた貿易とコンポーネント調達は、ISO 50001エネルギーマネジメントやIEC 60335安全規格などの共通参照基準に基づいて行われるようになっており、品質を向上させる一方で手続き上の複雑さを増しています。
中国の下取りプログラムが地域的な波及効果を生み出しグリーンアップグレードの勢いを増幅させる
補助金は最高エネルギークラスに報奨を与え、世帯が複数のエアコンを交換できるようにすることで、より多くの電力を消費する築10〜15年のモデルの廃棄を加速させています。2025年の報告結果は、12の家電カテゴリーにわたる1等エネルギー効率ユニットの強い需要を示しており、プログラムに連動した電力節約がプログラムの政策的魅力を高めています。独立したエネルギー分析によれば、下取りプログラムは2025年の住宅用冷房における効率向上を後押しし、2024年比で電力使用量の測定可能な削減をもたらしました。2026年初頭の省別データは、更新されたプログラムの最初の数日間における急速な勢いを示しており、メーカーの生産活動と輸出割り当ては、より高い効率を持つ適合モデルに生産能力を集中させるよう調整されています。これらの動きはアジア太平洋地域家電市場全体の生産スケジュールとプロモーションカレンダーに影響を与え、在庫ローテーションと輸出フローを通じて東南アジアへの目に見える波及効果をもたらしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い価格弾力性と入力コスト圧力が マージンを圧縮 | -0.6% | インド、東南アジア、二・三線都市、中国の 下位層市場 | 短期(2年以内) |
| 激しい競争による価格圧力と シェアの断片化 | -0.5% | 中国、インド、東南アジア | 中期(2〜4年) |
| 電力網の不安定性と家庭の低電力容量が 高ワット家電の普及を制限 | -0.3% | インドネシア、フィリピン、ミャンマー、 カンボジア、ベトナムの工業地帯 | 中期(2〜4年) |
| 低地球温暖化係数冷媒のコンプライアンスコストが 部品表コストと市場投入期間を増加 | -0.2% | ASEAN全域、インドの二・三線OEM、 中国の中小メーカー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場における高い価格弾力性と入力コストのインフレがバリュー層全体でマージンを圧縮
インドおよび東南アジアでは、消費者は裁量的カテゴリーを採用する際にプロモーション、資金調達オプション、目に見えるサービスサポートに頼ることが多く、価格感応度の高さが浮き彫りになっています。2024年以降、商品コストと電子部品価格の変動が売上総利益率を圧迫しています。これは特に値引きが横行するエントリーおよびミッドプライスセグメントで顕著です。収益性を守るため、主要プレーヤーはコスト規律とAI主導の業務効率化に転換しています。ある著名なメーカーは2024年の収益を報告し、2026年までにAI主導のコスト削減を目標としています。別のブランドの家電・エアソリューション部門では、2024年の営業利益が2021年比で減少しました。一部の地域でバジェット層に参入するため、共同開発製造パートナーシップが確立されています。2026年1月からインドの更新されたBEEスター評価がエアコンの効率基準を引き上げます。これにより入門価格が上昇し、小規模都市での初回購入が抑制される可能性がある一方、長期的なエネルギー節約の向上が期待されます。このような状況を踏まえ、アジア太平洋地域家電市場では大手ブランドがますます優位に立っています。これらのブランドは、コスト管理を維持しながら経済サイクルに耐え、新しいラベルに適応し、サービス品質を維持する能力を持っています。
中国・インドの国内メーカーとの激しい競争が価格圧力とシェアの断片化を招く
アジア太平洋地域家電市場は、中国ブランドのコストリーダーシップと韓国・日本の既存企業のプレミアム重視戦略のバランスを保っています。ある中国大手グループは、海外収益が総収益の40%を超え、その海外収益の43%以上がOEM契約ではなく自社ブランドから生まれていることを開示しており、中〜プレミアム層における深いブランドポートフォリオを確認しています[4]。中国メーカーのプレミアムラインはヨーロッパとアジアで拡大しており、韓国の主要企業が歴史的にシェアを持っていたビルトインキッチンや高仕様冷蔵庫での競争が激化しています。インドでは、地元の有力企業がAI強化洗濯機と家族向けに設計された大容量冷蔵庫で急速なトップライン成長を目指す一方、合弁企業プレーヤーがEコマースのリーダーシップと生産拡大を通じて食器洗い機と二槽式洗濯機で勢いを獲得しました。中国のGB要件やインドのBIS規則などの基準・認証に関連した参入障壁は、社内試験インフラと成熟した品質システムを持つブランドに有利な非関税フィルターとして機能しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
エアフライヤーの急増の中で冷蔵庫が市場シェアを確保冷蔵庫は2025年のアジア太平洋地域家電市場シェアの24.92%を占め、インバーターコンプレッサーへの需要、優れた保存性能、およびキガリ議定書の義務の下で気候への影響を低減する冷媒に支えられています。主要ブランドは、食品の鮮度管理、冷却負荷の適応、冷気損失の低減を支援するAI対応機能をバンドルしており、都市市場におけるプレミアムミックスを強化しています。大型タッチインターフェースとホーム全体の接続性を統合したフラッグシップモデルは、キッチン製品がスマートホームエコシステムの中心ノードになりつつあることを示しています。代表的な例として、カメラベースの食品モニタリングと主流のスマートホームプラットフォームを通じたエネルギー最適化を組み合わせたプレミアムファミリーハブ冷蔵庫が挙げられます。2026年に向けて、大手ブランドの製品計画は主流価格帯全体でインバーター搭載SKUとR600aの追加を継続しており、これは地域の効率目標および中国・東南アジアの小売品揃えと一致しています。これらの機能は、補助金プログラムと厳格なラベルの下で買い替えサイクルが加速する中、アジア太平洋地域家電市場での繰り返し購入を支えています。
エアフライヤーは、アジア太平洋地域家電市場において2031年までに予測年平均成長率5.86%で最も成長の速い小型家電カテゴリーであり、健康志向の調理フォーマット、コンパクトなフットプリント、およびEコマースでの安定した発見に支えられています。主要SKUはデジタルコントロール、プリセットプログラム、アプリベースのガイダンスを組み合わせており、新モデルは健康と持続可能性の嗜好に沿った素材とコーティングをますます強調しています。日本では、コンパクトなキッチンフォーマットに対する賞が使いやすさと多機能性を際立たせており、利便性とスペース効率へのこの注目が地域全体の都市住宅向けデザインに反映されています。揚げる・焼く・対流加熱モードを組み合わせた小型キッチン家電は、エントリー価格帯からミッドセグメントへと移行しており、接続性と安全機能が混雑した品揃えを差別化しています。食器洗い機は多くのアジア太平洋諸国でまだ普及初期段階にありますが、コンパクトな卓上モデルと分割払いプランが試用の障壁を下げるインドのオンラインチャネルで支持を得ています。エアケアとフロアケアでは、プレミアムロボット掃除機がビジョンとマッピングをスチームと自動メンテナンスと統合し、アジア太平洋地域家電市場内のスマートホームカテゴリー拡大を支えています。


流通チャネル別:
オンラインが急増する中でマルチブランドストアが体験的優位性を維持マルチブランドストアは2025年の販売の48.21%を占め、大型家電における実地デモンストレーション、バンドル設置、即時サービスの価値を反映しています。日本の大型フォーマット小売業者とインドの主要家電チェーンは、ライブデモと厳選された品揃えを通じて発売時や季節プロモーション時のトラフィックを引き続き牽引しています。中国では、AI対応家電、ガイド付き調理、スマートホームシーンを展示する店舗体験が政策主導のアップグレードプログラムの恩恵を受けており、初回購入者と買い替え顧客を実店舗のショールームに引き込んでいます。専売ブランド店舗は、プレミアムポジショニングとオムニチャネルジャーニーの中心であり続けており、密集した都市市場では当日または翌日スロットによる自宅配送で後から履行される試着購入フローも含まれています。拡張現実ショールームやライブ調理ステーションなどの体験型フォーマットは、発見を触覚的に保ちながら深い物理的在庫の必要性を低減するのに役立っています。これらの設計は、多くの消費者がオンラインで調査しながらも品質とサービスの安心感のために高い平均販売価格の購入をオフラインで完了するアジア太平洋地域家電市場における世帯の購買行動と一致しています。
オンラインチャネルは、物流密度、ライブストリーム販売、および支払い柔軟性が大型・小型家電双方のコンバージョンを加速させる中、アジア太平洋地域家電市場において2031年までに年平均成長率6.25%で拡大すると予測されています。JD.comは2025年第3四半期の電子機器・家電収益として1,285億8,700万人民元(180億6,300万米ドル相当)を報告し、前年比4.9%増となり、フラッグシップ家電シティの構築と遠隔地への配送加速を進めています。618などの季節イベントは、Tmallの厳選されたホームカテゴリーにおける主要ブランドの強い牽引力に見られるように、プラットフォーム規模のマーチャンダイジングと補助金の役割を強化しています。JD白条とAnt GroupのHuabeiを通じた分割払いオプションにより、若年層や世帯の中価格帯購入が合理化され、支払いが複数の請求サイクルに分散されます。中国でのオンライン普及率が成熟するにつれ、プラットフォームは統合設置、引き取り、保証管理を通じてサービスを深化させ、大型家電の摩擦を低減しています。東南アジアのプラットフォームは、ブランド認証済みストアフロントとO2O受け取りポイントの改善を継続しており、アジア太平洋地域家電業界における長期的なチャネルミックスを支えています。

地域分析
中国家電市場
中国は2025年のアジア太平洋地域家電市場シェアの42.35%を占め、垂直統合型製造、高いオンライン普及率、および上位評価モデルを優遇する政策主導の買い替えサイクルによって支えられいる。2026年1月1日に更新された全国下取り制度は、家電および消費財のアップグレードに向けて625億人民元(89.6億米ドル相当)を充当しており、2025年の実績では省エネ等級1モデルの強い普及と顕著な節電効果が強調されている。等級1に対する15%および20%の補助金は、カテゴリー上限および世帯あたり複数エアコン買い替えの許容とともに、買い替えサイクルを短縮し、設置台数ベースを改善した。2025年後半から2026年4月にかけて中国が拡大したエネルギーラベルの適用範囲は、キッチンおよび快適性カテゴリー全体での製品刷新を引き続き促進している。これらの条件は、深い物流網と強固なブランドポートフォリオと相まって、アジア太平洋地域家電市場における製品ロードマップおよびカテゴリー価格設定において中国を中心的な位置に保っている。
インド家電市場
インドは2031年までの予測CAGRが5.12%と、主要地域の中で最も成長が速く、第2・第3層都市における初回購入、ならびに普及の障壁を低減するファイナンスおよびサービスサポートの強化によって押し上げられている。2026年1月より施された改訂BEEスター評価は、エアコンの効率基準を引き上げ、価格重視の購買層に対して参入価格の競争力を維持しながら、メーカーにコンプレッサー、制御機器、および冷媒の改善を促している。国内大手ブランドは積極的な成長計画を発表しており、ある企業はAI搭載洗濯モデルおよび大容量冷蔵庫の支援を受け、FY24の7億2,300万米ドルに対してFY25に9億6,400万米ドルの売上高を目標としている。あるジョイントベンチャーブランドはFY2025に39.5%の売上高成長を記録し、2億6,940万米ドルを達成するとともに、主要eコマースプラットフォームにおける食洗機カテゴリーでリーダーシップを保持しており、コンパクトかつ節水型フォーマットの受容拡大を裏付けている。広範な小売接点を持つ大手消費者向け貸付機関を通じたファイナンスは、食洗機やプレミアム小型家電などの選択的カテゴリーにおける購買転換を支援している。これらのトレンドは、アジア太平洋地域家電市場における世帯基盤を拡大し、大都市圏を超えたブランドの存在感を深めている。
アジア太平洋地域家電市場
日本、オーストリア、韓国、および東南アジアは、アジア太平洋地域家電市場に影響を与える多様な需要プロファイルを持つ残余の地域像を形成している。日本の長年にわたるトップランナー制度および厳格な安全基準は、継続的な効率改善を促進し、高齢化世帯やコンパクトな都市住宅のニーズを満たす信頼性重視の設計を優遇している。韓国の接続デバイスを中心としたエコシステム開発は継続しており、大手ブランドはセキュリティ、AIオーケストレーション、およびMatterなどの相互運用性標準を統合することで知覚価値を高めている。東南アジアは、オンライン普及率、ファイナンス、およびO2Oインフラが第2の都市圏への到達を拡大し、シンガポールなどの市場における厳格なMEPS(最低エネルギー性能基準)がインバーター搭載カテゴリーへの需要を移行させるなか、アジア太平洋地域家電市場内で最も成長の速いサブ地域であり続けている。ASEANの2025年地域製品登録イニシアチブを含む地域標準化の取り組みは、コンプライアンスおよび越境貿易の合理化を目的としており、確立されたブランドが単一国のパイロット超えて新製品ローンチを拡大するのを支援している。
競争環境
アジア太平洋地域家電市場は、大型家電では適度な統合を示し、小型家電ではより断片化しており、中国メーカーが数量と輸出成長を牽引する一方、韓国・日本の既存企業はAIとエコシステムプレーでプレミアムシェアを守っています。中国の大手メーカーは冷蔵庫、食器洗い機、洗濯機全体でコネクテッドプラットフォームを拡大し、CES 2026でシナリオベースのスマート製品に対する複数の賞を受賞したことを強調しました。韓国の主要企業はマージン安定化のためにサブスクリプションとAIプラットフォームを推進しており、あるブランドのAIサブスクリプションプログラムは2025年初頭のローンチから数週間以内に国内家電収益の約30%に貢献しました。日本の既存企業はローカライズされた製品設計とコネクテッドキッチン提供を洗練させながら、エコシステムコラボレーションに支えられたAI対応製品からの長期的な収益目標を示しています。
ホワイトスペース領域は、エコシステムのロックイン、インドおよび東南アジアでの食器洗い機普及、および動的料金に合わせた電力網対応インバーター家電に集中しています。スマート冷蔵庫ディスプレイへの広告とクロスブランドオーケストレーション向けの統合AIハブは、一回限りのハードウェア販売を超えた新たな継続収益ストリームの開拓を目指しています。コンパクトで節水型の食器洗い機は、資金調達パートナーと地元料理の洗浄ニーズに対応したカテゴリー専用洗浄プログラムに支えられ、インドでのEコマースリーダーシップを通じてスケールし始めています。エネルギー管理レイヤーは、家電ブランドと電力管理プロバイダーのパートナーシップを通じて拡大しており、スマートパネルとアプリを連携させて動的な電力料金に対して負荷を調整しています。Matter 1.4などの相互運用性標準とデバイスレベルのセキュリティ強化は、アジア太平洋地域家電市場のプレミアムラインにおける共同販売ポイントになりつつあります。
戦略的動向は、ハードウェアポートフォリオをソフトウェアとサービスへと転換するM&A、ローカライゼーション、AIパートナーシップを反映しています。ある中国の多国籍企業は2025年4月にビルトインキッチンカバレッジを深めるためにヨーロッパのプレミアム家電グループを買収し、別の買収は2025年6月に中央・東ヨーロッパでのHVAC能力を拡大しました。AIとエネルギー管理のパートナーシップは2025年と2026年に加速しており、ホームエネルギーパネルと家電アプリの統合や、テレビとスマートホームオペレーティングシステムに生成AIアシスタントを組み込むコラボレーションが含まれています。これらのステップは、アジア太平洋地域家電市場をライフサイクルエンゲージメント、予知保全、サブスクリプション支援のパーソナライゼーションを中心に再定義することを目指しています。
アジア太平洋地域家電業界リーダー
-
Haier Smart Home Co., Ltd.
-
Midea Group Co., Ltd.
-
Samsung Electronics Co.
-
LG Electronics Inc.
-
Panasonic Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域家電市場 このレポートでカバーされる企業
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- LG Electronics Inc.
- Samsung Electronics Co., Ltd.
- Panasonic Corporation
- Hisense Group Co., Ltd.
- Gree Electric Appliances, Inc. of Zhuhai
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Sharp Corporation
- Toshiba Lifestyle Products & Services Corporation
- Hitachi Global Life Solutions, Inc.
- Electrolux AB
- Whirlpool Corporation
- BSH Hausgeräte GmbH (Bosch, Siemens)
- Arçelik A.Ş. (incl. Voltas Beko JV in India)
- Godrej & Boyce Mfg. Co. Ltd. (Godrej Appliances)
- IFB Industries Ltd. (IFB Appliances)
- TCL Technology Group Corporation (TCL Home Appliances)
- Xiaomi Corporation
最近の産業開発事情 アジア太平洋地域家電市場
- 2026年1月:中国は国家発展改革委員会と財政部とともに消費財下取りプログラムを更新し、2026年向けに625億人民元(約88億8,000万米ドル)を前払いで割り当てました。このプログラムは引き続き省エネ家電に対して15%の補助金を提供し、国内消費を促進します。
- 2025年12月:Bharti Enterprisesとプライベートエクイティ会社Warburg Pincusが、Haier Indiaの49%株式を共同取得する戦略的投資を発表しました。このパートナーシップは、地元製造能力の拡大と競争の激しい消費者耐久財セクターでの市場浸透拡大により、HaierのMade in India、Made for Indiaビジョンを強化することを目的としています。
- 2025年6月:Xiaomiは最新のAI搭載スマート家電ラインナップを発表し、東南アジア全域でモノのインターネット(IoT)市場へのより深い参入を示しました。
アジア太平洋地域家電市場レポートの範囲
家電(ホームアプライアンス)は、家庭用電気機器とも呼ばれ、調理、清掃、食品保存などの家庭機能を補助します。アジア太平洋地域家電市場は、大型家電、小型家電、流通チャネル、および国別にセグメント化されています。大型家電は冷蔵庫、冷凍庫、食器洗い機、洗濯機、調理器、オーブン、その他の大型家電にセグメント化されています。小型家電は掃除機、コーヒーメーカー、アイロン、トースター、グリル・ロースター、その他の小型家電にセグメント化されています。流通チャネルはマルチブランドストア、専売店、オンライン、その他の流通チャネル、および国別(中国、インド、日本、韓国、オーストラリア、ニュージーランド、その他アジア太平洋地域)にセグメント化されています。本レポートは、上記すべてのセグメントについてアジア太平洋地域家電市場の市場規模と予測を金額(米ドル)で提供しています。
セグメンテーション概要
| 大型家電 | 冷蔵庫 |
| 冷凍庫 | |
| 洗濯機 | |
| 食器洗い機 | |
| オーブン(コンビ・電子レンジを含む) | |
| エアコン | |
| その他の大型家電 | |
| 小型家電 | コーヒーメーカー |
| フードプロセッサー | |
| グリル・ロースター | |
| 電気ケトル | |
| ジューサー・ブレンダー | |
| エアフライヤー | |
| 掃除機 | |
| 電気炊飯器 | |
| トースター | |
| 卓上オーブン | |
| その他の小型家電 |
| マルチブランドストア |
| 専売ブランド店舗 |
| オンライン |
| その他の流通チャネル |
| インド |
| 中国 |
| 日本 |
| オーストラリア |
| 韓国 |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) |
| その他のアジア太平洋地域 |
| 製品別 | 大型家電 | 冷蔵庫 |
| 冷凍庫 | ||
| 洗濯機 | ||
| 食器洗い機 | ||
| オーブン(コンビ・電子レンジを含む) | ||
| エアコン | ||
| その他の大型家電 | ||
| 小型家電 | コーヒーメーカー | |
| フードプロセッサー | ||
| グリル・ロースター | ||
| 電気ケトル | ||
| ジューサー・ブレンダー | ||
| エアフライヤー | ||
| 掃除機 | ||
| 電気炊飯器 | ||
| トースター | ||
| 卓上オーブン | ||
| その他の小型家電 | ||
| 流通チャネル別 | マルチブランドストア | |
| 専売ブランド店舗 | ||
| オンライン | ||
| その他の流通チャネル | ||
| 地域別 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| その他のアジア太平洋地域 | ||
レポートで回答される主要な質問
2026年のアジア太平洋地域家電市場の規模と成長見通しは?
アジア太平洋地域家電市場規模は2026年に2,670億3,000万米ドルと推定され、年平均成長率4.12%で2031年までに3,266億4,000万米ドルに達すると予測されています。
アジア太平洋地域でリードしている製品カテゴリーと最も成長が速いカテゴリーはどれですか?
冷蔵庫が2025年に24.92%のシェアでリードし、エアフライヤーは2031年までに予測年平均成長率5.86%で最も成長の速いカテゴリーです。
アジア太平洋地域の家電販売において最も重要なチャネルはどれですか?
マルチブランドストアは2025年に48.21%のシェアを保持し、デモンストレーションとサービスの面で引き続き重要であり、オンラインプラットフォームは2031年までに年平均成長率6.25%でより速く成長する見込みです。
アジア太平洋地域で家電の最大市場と最も成長の速い市場はどの国ですか?
中国が2025年に42.35%のシェアで最大市場であり、インドは2031年までに予測年平均成長率5.12%で最も成長が速い市場です。
アジア太平洋地域家電市場の成長に対する主なリスクは何ですか?
主なリスクには、バリュー層における入力コストの変動と価格感応度、競争的な価格圧力、一部の東南アジア市場における電力網の制約、および低地球温暖化係数冷媒転換による市場投入期間の長期化が含まれます。