
市場概要
| 調査期間 | 2020 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2020 - 2023 |
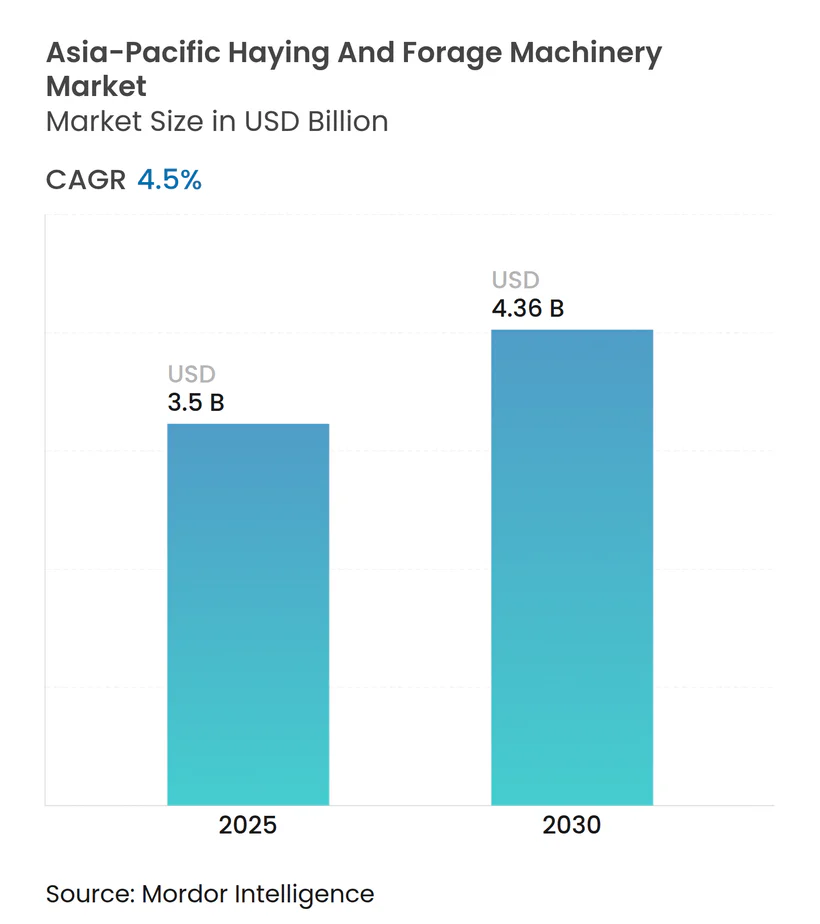
| 市場規模 (2025) | 3.5 十億米ドル |
| 市場規模 (2030) | 4.36 十億米ドル |
| 成長率 (2025 - 2030) | 4.50 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の干し草・牧草機械市場分析
アジア太平洋地域の干し草・牧草機械市場規模は2025年に35億米ドルに達し、2030年までに43億6,000万米ドルへと拡大し、年平均成長率4.50%で推移すると予測される。人件費上昇への対応としての機械化の加速と持続的な政府補助金が、アジア太平洋地域の干し草・牧草機械市場の安定した拡大を支えている。東南アジアにおける大規模な乳製品不足および中国における飼料需要の加速が機械購入を促進し続ける一方、電動化の取り組みは構造的な技術転換を示唆している。しかしながら、農地の細分化、一次産品価格の変動性、および厳格化するディーゼル排出規制が近期の勢いを抑制しており、さまざまな農場規模にわたる機械採用において精密機械とファイナンスプログラムが極めて重要となっている。競争の激しさは中程度であり、上位5社のサプライヤーが売上高シェアの大部分を占めているが、自律型・電動プラットフォームにおける革新的な新規参入者が顧客期待を再定義しつつある。
主要レポートのポイント
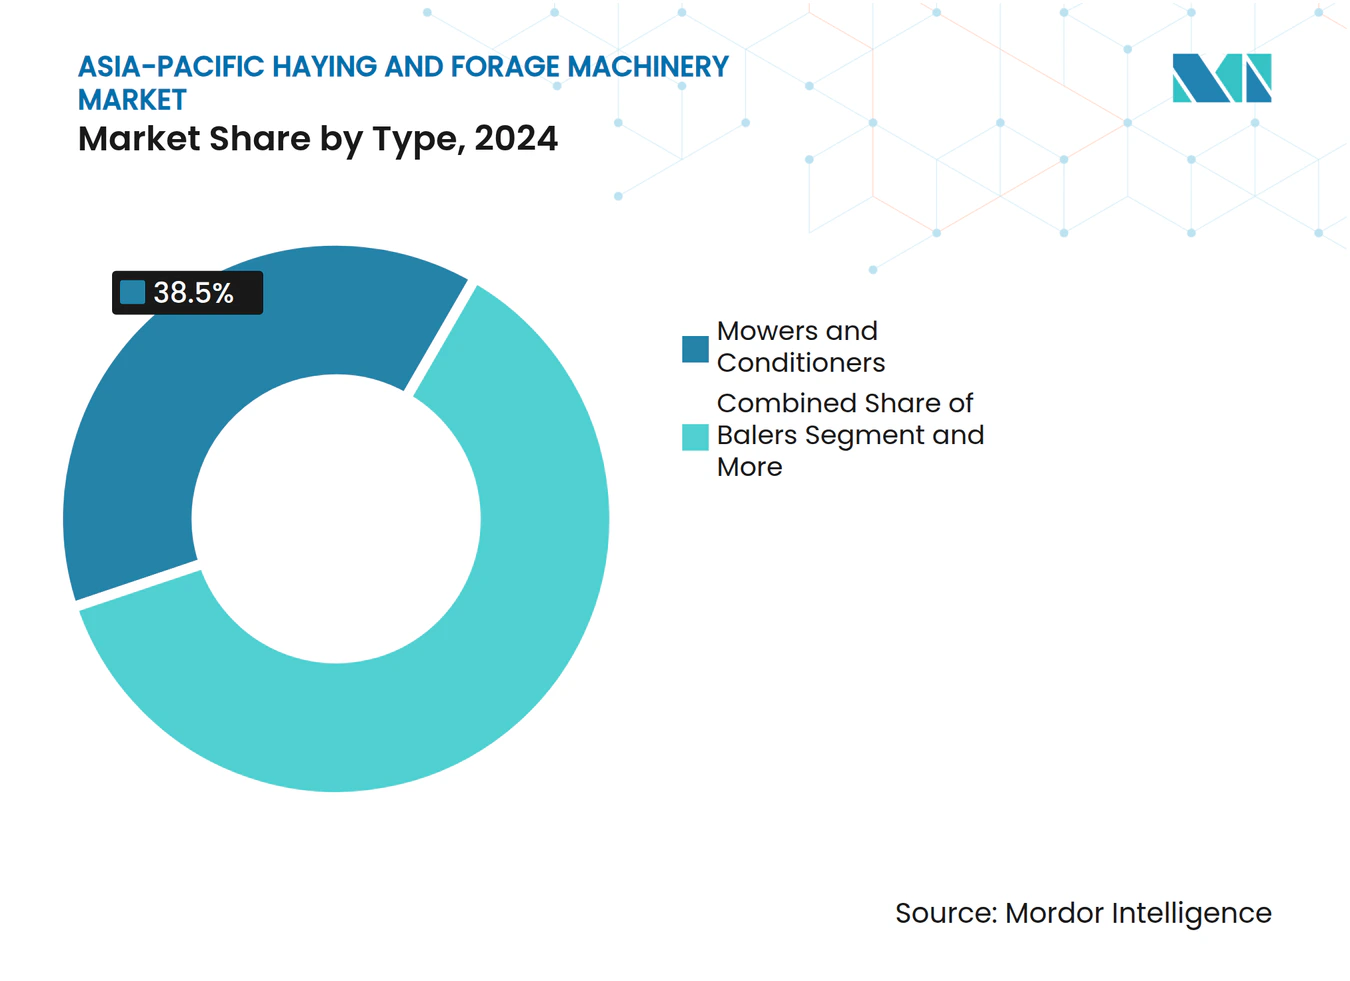
- 種類別では、草刈機・コンディショナーが2024年のアジア太平洋地域の干し草・牧草機械市場規模の38.5%を占めてリードしており、牧草収穫機は2030年にかけて年平均成長率7.8%で拡大している。
- 地域別では、中国が2024年のアジア太平洋地域の干し草・牧草機械市場シェアの40.2%を占めており、ベトナムは2030年に向けて年平均成長率8.6%での拡大が見込まれる。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興アジア経済圏における農業機械化率の上昇 | +1.2% | 中国、インド、インドネシア、およびベトナム | 中期(2~4年) |
| 農業労働コストの上昇 | +0.8% | 日本、韓国、オーストラリア、およびタイ | 短期(2年以内) |
| 農業機械に対する政府補助金とゼロ金利ローンプログラム | +0.7% | インド、フィリピン、中国、およびマレーシア | 短期(2年以内) |
| 大規模商業酪農場の急速な拡大 | +0.6% | 中国およびインド | 長期(4年以上) |
| 精密梱包とIoTテレマティクスの急速な普及 | +0.4% | 日本、オーストラリア、および韓国 | 中期(2~4年) |
| 小規模農家向けコンパクトな干し草機器の早期電動化 | +0.3% | 中国、インド、およびタイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農業労働コストの上昇
高齢化した労働力と気候ストレスが機械化の経済的合理性を高めている。2024年には日本の農業従事者の70%超が65歳以上であり、2027年から外国人農業労働者の受け入れを開始するための政策改革が促進されている。韓国は2025年の季節外国人労働者枠を22,000人に引き上げており、これは2024年比41%増であるが、それでも2033年までに82万人の農業労働力不足に直面している。[1] 中国における農業労働力の高齢化は、高齢農業従事者の技術採用率の低下により全要素生産性に悪影響を及ぼし、機械化の必要性を高めている。
農業機械に対する政府補助金とゼロ金利ローンプログラム
補助金プログラムが投資回収期間を短縮している。インドは農業機械化推進サブミッションの下、機械購入費用の50~80%を助成している。フィリピンのアグリ・ネゴシヨおよび生存・災害プログラムは、それぞれ最大30万フィリピンペソ(5,300米ドル)および2万5,000フィリピンペソ(440米ドル)の優遇融資を提供している。マレーシアのAGROBANKを通じた農業投資融資制度は機械取得を支援しており、オーストラリアのアグリスターターローンは変動金利5.18%で最大200万米ドルを提供している。[2]
大規模商業酪農場の急速な拡大
中国の6,260億米ドル規模の酪農機会が、現場サイレージバンカーとGPS誘導型牧草収穫機を統合した高容量施設の建設を促進し、安定した飼料品質の確保を後押ししている。省レベルの当局は5,000頭を超える牛舎施設を優先しており、年間牧草需要を高め、草刈機・コンディショナーおよび高馬力梱包機の購入を加速させている。インドはこのトレンドを補完する形で、2030年までに管理された牛乳取扱量を倍増させることを目指す全国酪農パークと協同組合の拡充を進めており、この目標は機械化された牧草生産と共有機械バンクに依存している。
精密梱包とIoTテレマティクスの急速な普及
メーカーがデータアナリティクスを干し草作業ワークフローに統合している。ニューホランドのディスクバイン209/210草刈機・コンディショナーは、クイックチェンジナイフとIoT対応機能を備え、圃場作業効率を高めている。AGCO Corporationはマッセイ・ファーガソンSB1436DBバンドル梱包機を発表しており、自動密度制御により毎分90ストロークが可能である。RFID(無線周波数識別)対応の梱包物追跡プラットフォームはリアルタイムの在庫データを提供し、農業従事者が飼料物流を最適化できるようにしている。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農地の細分化による機械投資収益率の低下 | -0.9% | インド、中国、フィリピン、およびインドネシア | 長期(4年以上) |
| 牧草作物価格の変動性 | -0.6% | オーストラリア、ニュージーランド、およびタイ | 短期(2年以内) |
| 先進機械を整備できる熟練技術者の不足 | -0.4% | ベトナム、インドネシア、およびフィリピン | 中期(2~4年) |
| ディーゼル排出規制の強化によるコンプライアンスコストの増加 | -0.3% | 日本、韓国、およびオーストラリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
農地の細分化による機械投資収益率の低下
小規模農地が稼働率を抑制している。インドの機械化率は50%未満にとどまり、農場平均面積が1.08ヘクタールであることが主な要因となっており、中国の60%をはるかに下回っている。中国は土地集約化に対してヘクタール当たり最大3万元(4,200米ドル)を助成しているが、コストが規模拡大を阻んでいる。農地の細分化は移動時間を増加させ労働効率を低下させ、南アジア全域での機械更新を制約している。インドネシアの農地利用の動態は、特にジャワ島において都市化と工業化による圧力の増大を示しており、集約化努力にもかかわらず2045年には食料脆弱性が高まると予測されている。
牧草作物価格の変動性
干し草、サイレージ、および飼料穀物の価格の頻繁な変動が、機械更新に向けた設備投資の予算策定を複雑にしている。干し草コストの上昇で利幅が圧迫されたため、オーストラリアの酪農価値は2024~25年に7%低下し、農業従事者は草刈機・コンディショナーの購入を延期した。[3] 世界の飼料穀物需給バランスは逼迫した状態が続いており、ラボバンクは2033/34年度まで在庫対使用比率が2023/24年度水準を下回ると予測しており、牧草中心の生産者にとって不確実性を高めている。価格変動は計画期間を短縮しリスク認識を高め、長期的な効率化メリットがあるにもかかわらず高額の干し草・牧草機械の採用速度を遅らせている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
種類別:
精密技術が機械の進化を牽引草刈機・コンディショナーは、牧草ワークフローにおける基礎的な役割から、2024年のアジア太平洋地域の干し草・牧草機械市場シェアの38.5%を占めた。このセグメントの優位性は、より速い乾燥時間と栄養保存を優先する中規模の酪農・肉牛農場に起因している。クイックチェンジカッターバーや調整可能なコンディショニングロールなどのアップグレードにより、コスト意識の高い農業従事者にも新モデルが魅力的となっている。メーカーはテレマティクスモジュールを搭載して毎時作業面積を監視でき、採用をさらに後押ししている。アジア太平洋地域の干し草・牧草機械市場における草刈機・コンディショナーの規模は、補助金制度がエネルギー効率の高い設計を優遇するにつれ、着実に拡大すると予測される。
牧草収穫機は2030年に向けて年平均成長率7.80%で最も急成長するカテゴリーである。高馬力の機械とリアルタイムの乾物センサーの組み合わせが配合飼料の品質を向上させ、拡大する地域の酪農牛頭数を直接的に支えている。アジア太平洋地域の干し草・牧草機械市場における牧草収穫機のシェアは現在は限られているが、ベトナムとインドネシアで受託収穫契約が普及するにつれ拡大するであろう。精密誘導と自律型ステアリングがオペレーターの疲労を軽減し、遠隔診断が整備技術者不足の問題に対処する。Kubota CorporationおよびCLAAS KGaA mbHによる自走式プラットフォームへの投資は、スループットとデータ統合に対する高い評価を示している。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
中国の牧草・飼料機械市場
中国は2024年にアジア太平洋地域の牧草・飼料機械市場の40.2%を占め、その製造規模と堅調な国内更新サイクルを反映している。Weichai Lovol Intelligent Agricultural Technology Co.などの地元メーカーは、スマートトラクター補助金を活用し、業界全体の低迷にもかかわらず2024年に24億米ドルの売上を達成した。北京が自律型・電動機器への転換を推進することで、先進的な農業協同組合における需要が段階的に拡大している。乳牛・肉牛複合施設が飼料自給をバイオセキュリティ戦略に組み込む中、中国におけるアジア太平洋地域の牧草・飼料機械市場規模は着実に拡大している。
ベトナムの牧草・飼料機械市場
ベトナムは地域内の成長をリードし、2030年にかけて8.6%のCAGRで前進している。有機農地の急速な拡大は2030年までに農地の3%を目標とし、飼料作物の輪作と機械化による牧草製造を促進している。高品質な豚肉・家禽製品の輸出増加により良質な粗飼料が必要とされ、ベーラーやレーキへの共同投資が加速している。持続可能な農業慣行に連動した政府の融資制度が資金調達コストを引き下げ、小規模農家がコンパクトな機器を導入しやすい環境を整えている。
アジア太平洋地域の牧草・飼料機械市場
ンドは機械化の初期段階にあり、耕作地へのトラクター普及率は依然として50%未満にとどまっている。機器コストの最大80%をカバーする補助金と農業生産者組織(Farmer-Producer Organizations)の連携により、共同所有モデルが促進されている。労働力不足と電動化インセンティブが相まって、インドが獲得するアジア太平洋地域の牧草・飼料機械市場シェアは拡大していく見通しである。日本とオーストラリアは成熟市場ではあるものの、高齢化する労働力と排出規制への対応を目的とした技術高度化を優先している。カスタムハイヤーフリートとリース商品により、自走式ウィンドロワーや飼料収穫機が中規模企業にとっても財務的に実現可能となっている。
競争環境
市場集中度
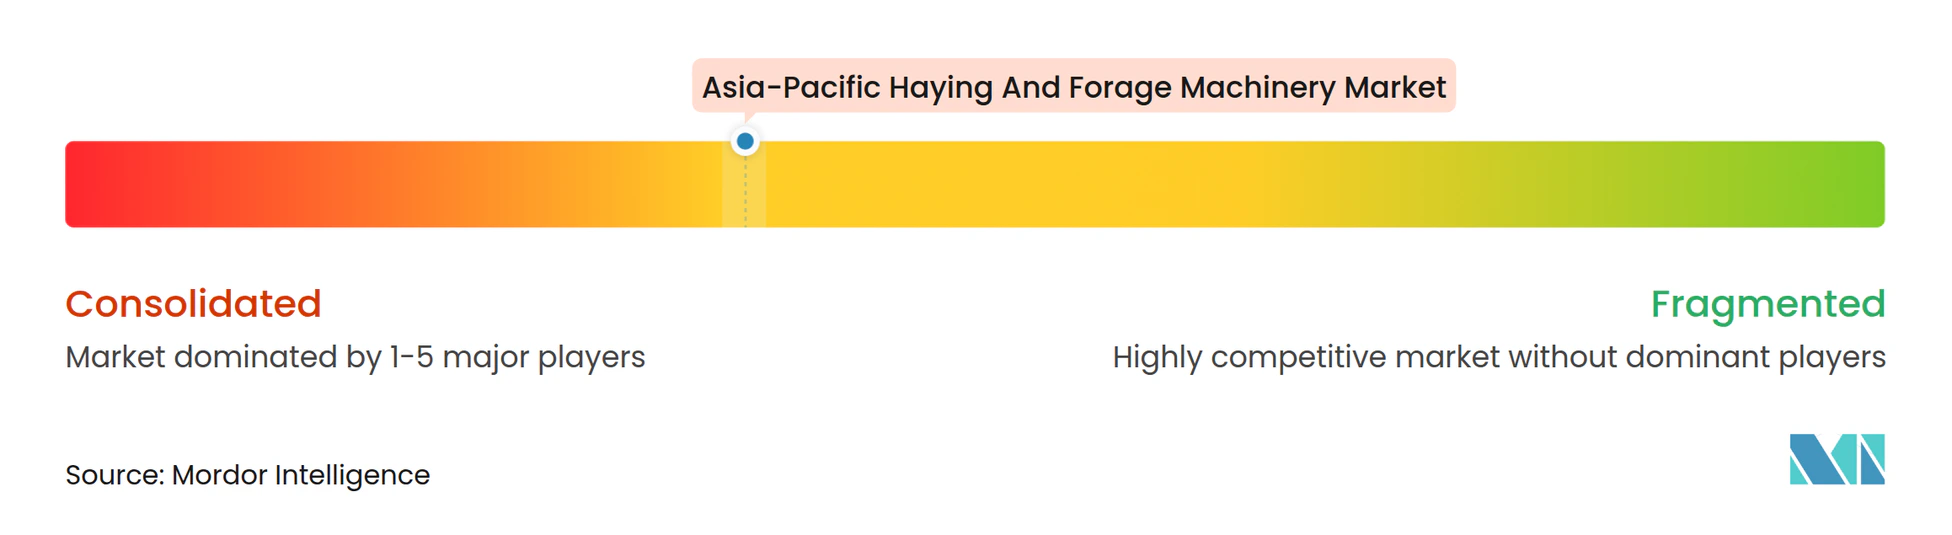
市場集中度は中程度の水準にある。Deere & Company、Kubota Corporation、CNH Industrial N.V.、AGCO Corporation、およびCLAAS KGaA mbHが2025年売上高の大部分のシェアを共同で支配している。リーダー企業は精密プラットフォーム、クラウドエコシステム、および域内製造に多額の投資を行っている。CLAASコネクトはオーストラリアおよびニュージーランドを含む30か国にわたって機械分析を提供しており、アジア展開は2026年に予定されている。Kubota Corporationのスマートアグリシステムは28,000人の農業従事者にサービスを提供し、オープンAPIを活用して作物の健康状態、燃料、およびメンテナンスデータを集約している。
電動・自律型の破壊的プレイヤーが競争上の緊張を高めている。中国の紅狐T70とVermeer CorporationのZR5梱包機プロトタイプは、ロボット工学、蓄電池、およびテレマティクスの融合を示している。国際稲研究所などの研究機関とドローンメーカーXAGとのパートナーシップが補完的な自動化レイヤーをもたらしている。規制力が差別化を形成している。インドのバーラト・ステージV非道路排出規制と日本の2025年以降のディーゼル規制は、適合エンジンとレトロフィットキットへの需要を高めている。
価格競争は抑制された状態にあり、為替変動と部品不足が製造コストを押し上げている。ベンダーはサービスバンドル、サブスクリプションソフトウェア、および国有銀行とのファイナンスアライアンスで対応している。予測期間にわたって、コネクテッドハードウェアとデータ駆動型農学を融合させたベンダーが、デジタルに関心の高い生産者の間でウォレットシェアを段階的に獲得する位置にある。
アジア太平洋地域の干し草・牧草機械産業リーダー
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
-
AGCO Corporation
-
CLAAS KGaA mbH
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の牧草・飼料機械市場 このレポートでカバーされる企業
- Deere & Company
- Kubota Corporation
- CNH Industrial N.V.
- AGCO Corporation
- CLAAS KGaA mbH
- Mahindra & Mahindra Ltd
- ISEKI and Co. Ltd
- KUHN SAS (Bucher Industries AG)
- Vermeer Corporation
- Yanmar Holdings Co., Ltd
- Maschinenfabrik Bernard Krone GmbH & Co. KG
- Pottinger Landtechnik GmbH
- Yantai Lansu Co., Ltd.
最近の産業開発事情 アジア太平洋地域の牧草・飼料機械市場
- 2025年8月:ニューホランドは西オーストラリアでインテリセンス梱包自動化システムのテストを実施している。このシステムはLiDARベースの自動ステアリングと速度制御技術を搭載し、梱包効率の向上、燃料消費の削減、およびオペレーターの快適性の向上を図っている。この自動化システムは新しいビッグベーラーHDモデルと互換性があり、既存の機械へのレトロフィットも可能である。
- 2025年8月:CLAASはジャガー1000シリーズの4機種の新型牧草収穫機を発表した。これらは幅広い作物フローチャンネル、Vフレックスチョッピングシリンダー、および人工知能対応のサイレージ品質分析を特徴とし、運転効率を向上させる。同社はアジア太平洋市場を含む世界全体でこれらの収穫機を販売する計画である。
- 2024年8月:Yanmar Holdings Co., Ltd.は、グループ会社のヤンマーコロマンデルアグリソリューションズを通じて、インドにおける農業機械メーカーであるCLAASインドを買収した。
アジア太平洋地域の干し草・牧草機械市場レポートの範囲
サイレージハーベスター、フォレージャー、またはチョッパーとも呼ばれる干し草・牧草収穫機は、家畜用サイレージ生産のために牧草植物を収穫する農業用機械である。テダー機械は圃場で散在する干し草を広げて反転させ、乾燥を促進する。アジア太平洋地域の干し草・牧草機械市場のセグメントには、草刈機・コンディショナー、梱包機、牧草収穫機、およびその他の関連機械が含まれる。市場分析は中国、インド、日本、インドネシア、ベトナム、オーストラリア、タイ、およびその他のアジア太平洋地域をカバーし、各セグメントの金額(米ドル)および数量(台)の両方で市場推計と予測を提供している。
セグメンテーション概要
種類別
| 草刈機・コンディショナー |
| 梱包機 |
| 牧草収穫機 |
| テダー・レーキ |
| 自走式ウィンドローワー |
| その他の干し草・牧草機械(牧草ワゴン、梱包物ラッパーなど) |
地域別
| 中国 |
| インド |
| 日本 |
| インドネシア |
| ベトナム |
| オーストラリア |
| タイ |
| その他のアジア太平洋地域 |
| 種類別 | 草刈機・コンディショナー |
| 梱包機 | |
| 牧草収穫機 | |
| テダー・レーキ | |
| 自走式ウィンドローワー | |
| その他の干し草・牧草機械(牧草ワゴン、梱包物ラッパーなど) | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| インドネシア | |
| ベトナム | |
| オーストラリア | |
| タイ | |
| その他のアジア太平洋地域 |
レポートにおける主要な質問への回答
2025年のアジア太平洋地域の干し草・牧草機械市場の規模はどれくらいか?
市場は2025年に35億米ドルと評価され、2030年までに43億6,000万米ドルに達すると予測されている。
アジア太平洋地域で最も急成長している機械カテゴリーはどれか?
牧草収穫機は精密センサーと自律型ステアリングにより年平均成長率7.8%で拡大している。
ベトナムが最もダイナミックな地域と見なされる理由は何か?
ベトナムの持続可能な農業推進と有機農地の拡大が、2030年に向けた年平均成長率8.6%を後押ししている。
政府補助金は機械採用においてどのような役割を果たしているか?
インド、中国、フィリピン、およびマレーシアの補助金は機械コストの最大80%をカバーし、投資回収期間を短縮して機械化率を高めている。