
農業グレード亜鉛化学品市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.41 十億米ドル |
| 市場規模 (2032) | 2.11 十億米ドル |
| 成長率 (2027 - 2032) | 8.40 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農業グレード亜鉛化学品市場分析
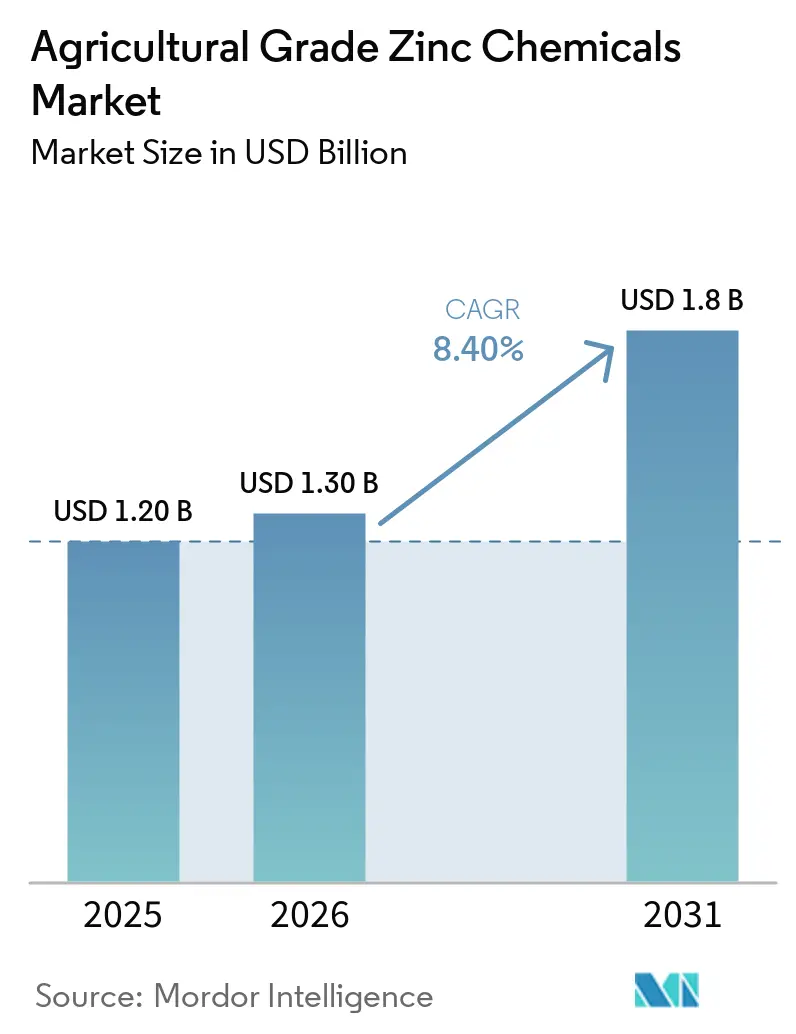
農業グレード亜鉛化学品市場規模は、2026年の13.0 ビリオン 米ドルから2027年には14.1 ビリオン 米ドルへと拡大し、2027年から2032年の予測期間においてCAGR 8.40%で成長し、2032年には21.1 ビリオン 米ドルに達すると予測されます。栄養素欠乏検査プログラムの拡充、精密農業プラットフォームの加速、および大規模穀物生産国政府による新たな補助金配分が、亜鉛を任意投入物から均衡施肥の主流成分へと転換させています。肥料ブレンダーは、インドの2026年1月の補助金インセンティブに準拠するため、複合NPKグレードに硫酸亜鉛一水和物を組み込んでいます。一方、北米および欧州の農業者は、可変施肥技術に対応した液体・キレート形態へのシフトを進めています。Hindustan ZincおよびMosaic Companyによる地域的な生産能力増強は供給安全性を高めていますが、欧州連合の厳格な品質基準を満たそうとする生産者にとって、輸入低カドミウム精鉱は依然として不可欠です。亜鉛製品とデータ活用型アドバイザリーサービスを組み合わせるサプライヤーは、顧客リーチを拡大し、採掘亜鉛価格の変動に対してマージンを守っています。
主要レポートの要点
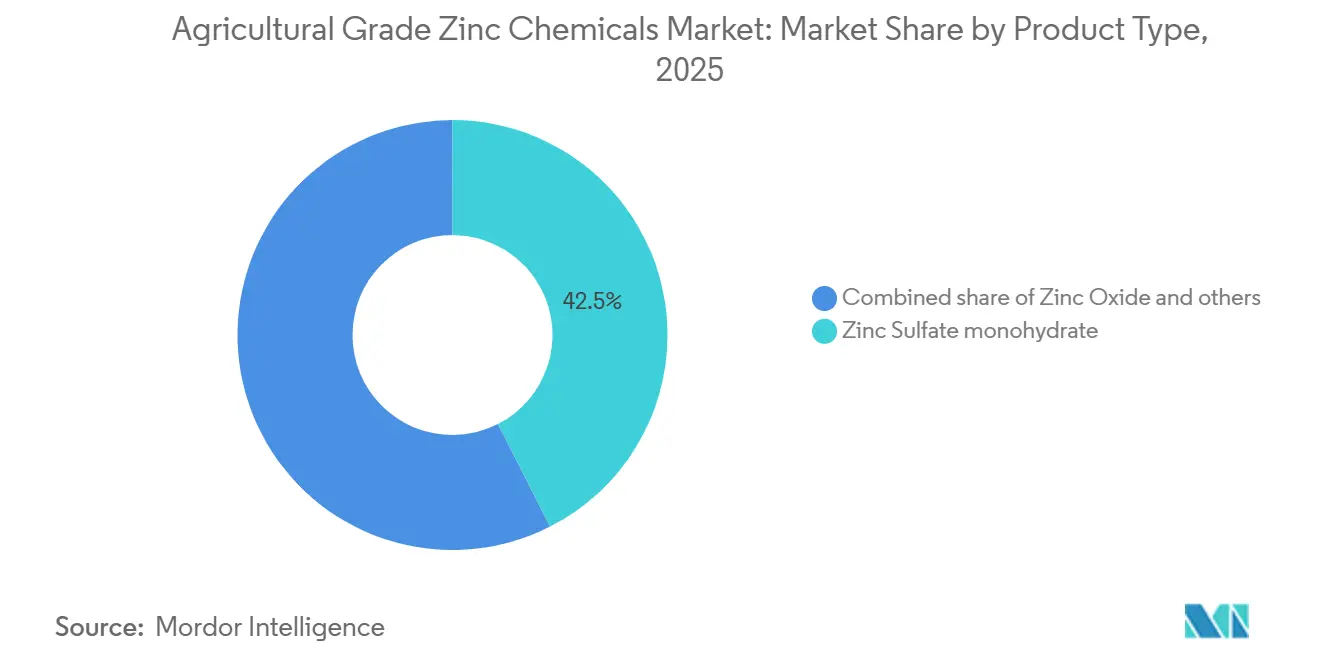
- 製品タイプ別では、硫酸亜鉛一水和物が最大シェアを占め、2026年の農業グレード亜鉛化学品市場にいて42.5%を占めました。一方、キレート亜鉛は2027年から2032年にかけて最も速いCAGR 12.8%で成長すると予測されます。
- 用途別では、肥料ブレンドが最大シェアを占め、2026年の市場において58.0%を占めました。一方、土壌改良材は2027年から2032年にかけて最も速いCAGR 11.7%で成長すると予測されます。
- 形態別では、粒状製品が最大シェアを占め、2026年の市場において47.0%を占めました。一方、液体製剤は2027年から2032年にかけて最も速いCAGR 12.9%で成長すると予測されます。
- 作物タイプ別では、穀物・グレインが最大シェアを占め、2026年の市場において41.5%を占めました。一方、油糧種子・豆類は2027年から2032年にかけて最も速いCAGR 10.4%で成長すると予測されます。
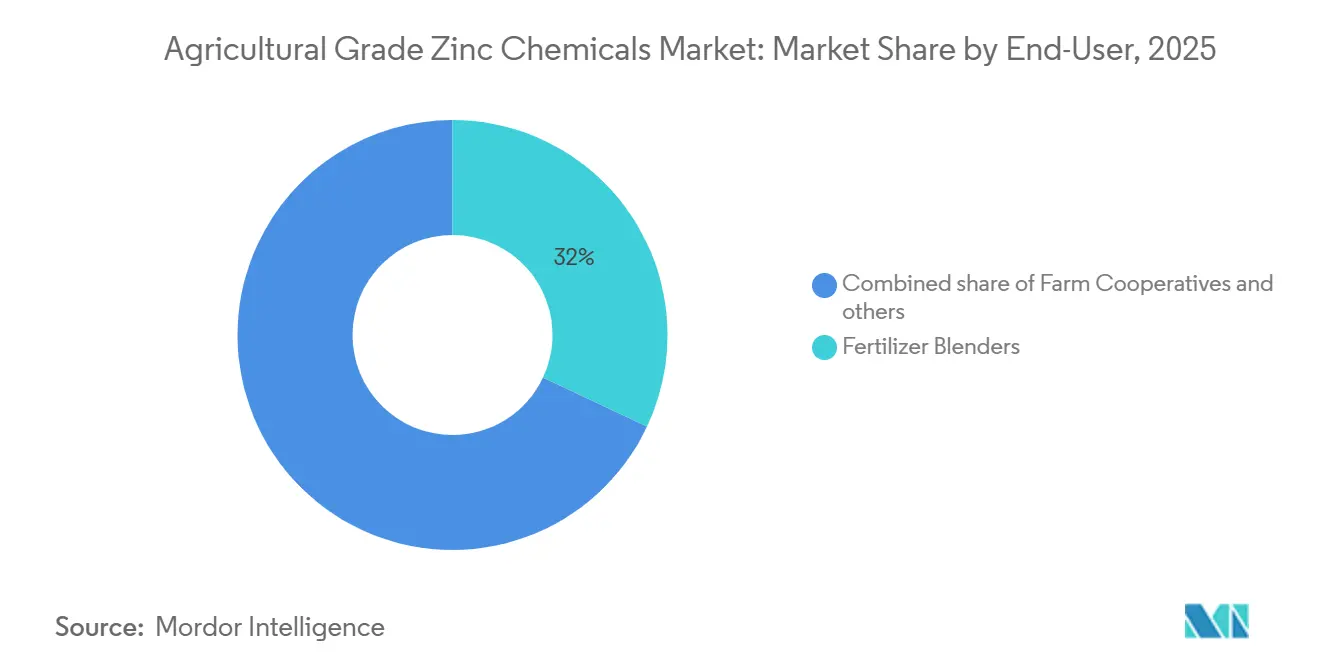
- エンドユーザー別では、肥料ブレンダーが最大シェアを占め、2026年の市場において35.2%を占めました。一方、農業協同組合は2027年から2032年にかけて最も速いCAGR 11.5%で成長すると予測されます。
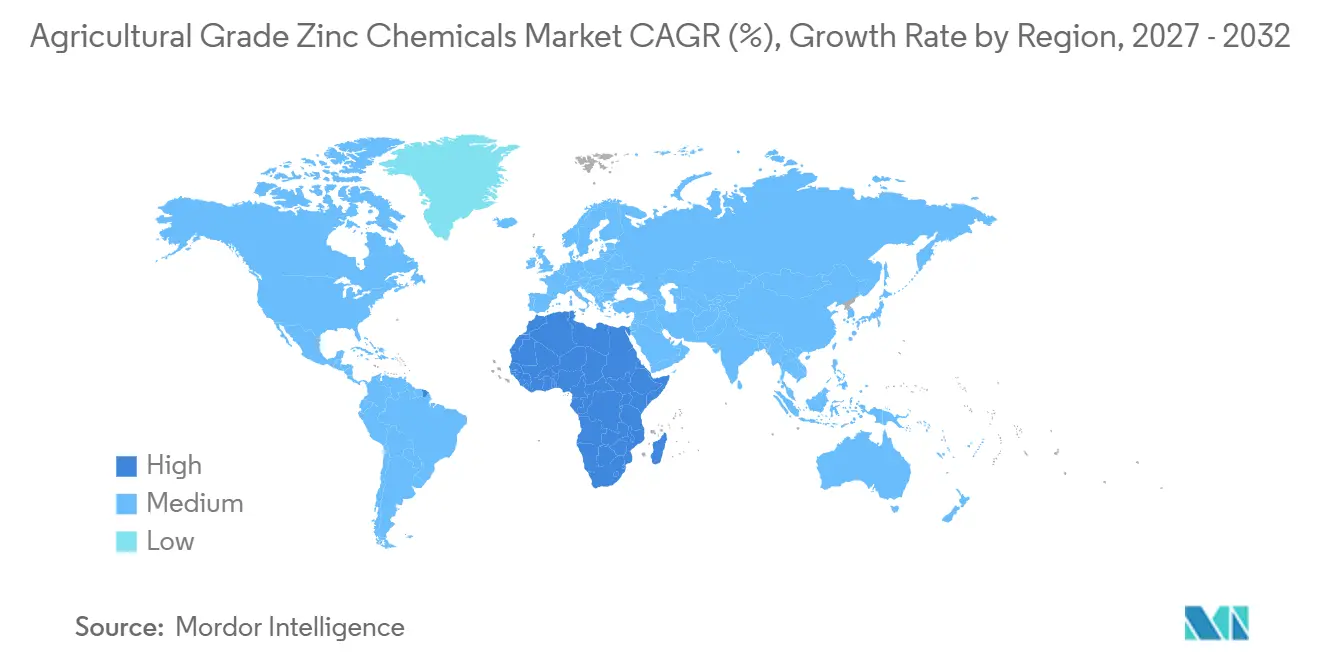
- 地域別では、アジア太平洋が最大シェアを占め、2026年の市場において38.6%を占めました。一方、アフリカは2027年から2032年にかけて最も速いCAGR 10.5%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 微量栄養素欠乏啓発キャンペーン | +1.8% | インド、中国、エチオピア、ケニア、ナイジェリア | 中期(2~4年) |
| 精密農業による栄養素マッピングの採用 | +1.5% | 米国、カナダ、フランス、ドイツ、中国 | 短期(2年以内) |
| 亜鉛強化肥料に対する政府補助金 | +1.4% | インド、ブラジル、ベトナム、ザンビア | 中期(2~4年) |
| ナノキレート亜鉛葉面散布剤の商業的発売 | +1.2% | 米国、スペイン、日本、インド | 長期(4年以上) |
| 制御放出コーティングへの亜鉛の統合 | +0.9% | 米国、オーストラリア、日本、韓国 | 長期(4年以上) |
| 亜鉛吸収を促進する土壌マイクロバイオーム溶液 | +0.6% | ブラジル、インド、ケニア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
微量栄養素欠乏に関する啓発キャンペーン
国家プログラムが農地土壌における亜鉛の広範な不足を明らかにし、検査結果を政策的義務へと転換しています。インドの土壌健康カード制度は2025年に調査対象地区の49%で亜鉛欠乏を発見し、州による亜鉛強化肥料の調達を促進しました[1]。エチオピアは2025年に小麦およびテフの欠乏地帯230万ヘクタールをマッピングし、国際肥料開発センターと連携して協同組合への硫酸亜鉛供給を実施しました。2024年7月にNature Foodに掲載されたメタ分析では、1ヘクタール当たり10~20キログラムの硫酸亜鉛を施用した場合、穀物の亜鉛含量が30~50%向上し、費用便益比が2.5を超えることが報告されました。普及指導員は現在、収量重視の施肥計画において亜鉛を窒素・リンと並ぶ優先事項として位置づけています。その結果、ブレンダーは農業グレード亜鉛化学品市場における持続的な数量成長を見込んでいます。
精密農業による栄養素マッピングの採用
可変レートプラットフォームは、衛星画像、収量履歴、および土壌電気伝導度を重ね合わせて亜鉛のホットスポットを特定する。米国農務省経済調査局は、2025年にトウモロコシおよび大豆の耕作面積の18%で導入が記録されており、2023年以降7ポイント上昇している[2]。精密機器向けの欧州補助金プログラムは、フランスおよびドイツにおいても同様の普及を促進しており、GPS誘導型散布機が亜鉛化学品をリアルタイムで調整している。精密農業は、液体およびキレート製剤を好む傾向があり、これらの製剤は少量での正確な計量が可能であり、リン拮抗作用を回できる。記録されたデータ履歴は、生産者が環境監査要件を満たすのにも役立ち、需要の持続性を高める。総じて、精密農業の実践は農業グレード亜鉛化学品市場にデータ駆動型の需要を生み出している。
亜鉛強化肥料に対する政府補助金
信用供与および償還スキームは、強化ブレンドの初期コストプレミアムを中和します。インドは2026年1月にメトリックトンあたり500インドルピー(6米ドル)のインセンティブを導入し、複合肥料メーカーが人気の二アンモニウムリン酸ブレンドに硫酸亜鉛を統合するよう促しました[3]。ブラジルの2025-2026年プラノ・サフラは、21.0 ビリオン ブラジルレアル(420 ミリオン 米ドル)の低利微量栄養素信用を提供し、マトグロッソ州の大豆地帯での利用が急増しました。ザンビアは2025年に30万人の小規模農家に補助金付き亜鉛肥料を配布し、国内需要を2倍にしました。これらの措置は農業者の回収期間を短縮し、加工業者に対して最低限の引き取り量を保証します。補助金連動量は農業グレード亜鉛化学品市場規模のベースライン成長を支えています。
ナノキレート亜鉛葉面散布剤の商業的発売
ナノメートルスケールのキレートは葉のクチクラを迅速に通過し、バルク硫酸塩の2~3倍の生物学的利用能を提供します。2026年3月のScientific Reports誌の論文では、アルギン酸塩コーティングナノ粒子を砂質壌土に施用した場合、亜鉛利用効率が45%向上することが確認されました。Precision Labsは2025年に米国のトウモロコシ農家向けにナノ亜鉛種子コーティングを発売し、インドの農業協同組合IFFCOは2025年に1,000ppmのナノ亜鉛葉面液体製剤を発売しました。カリフォルニア州のアーモンドおよびフロリダ州の柑橘類生産者は、葉内濃度を1キログラム当たり25ミリグラム以上に維持するために40~60%のプレミアムを支払っています。商業的な牽引力は高付加価値の園芸分野で最も強いですが、穀物プログラムも生物強化のための穀物亜鉛含量向上を目的とした分割葉面散布のテストを開始しています。これらのアーリーアダプターが農業グレード亜鉛化学品産業の特殊分野を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 採掘亜鉛鉱石の価格変動 | -1.1% | 中国、ペルー、オーストラリアに強い影響を持つグローバル | 短期(2年以内) |
| 重金属残留物に関する厳格な規制 | -0.8% | 欧州連合、米国、輸出志向のアジア | 中期(2~4年) |
| 七水和物結晶化装置のサプライボトルネック | -0.5% | 米国、ベルギー、カナダ | 中期(2~4年) |
| キレートのコスト対収量に関する農家の認識 | -0.7% | サハラ以南アフリカ、南アジア、アンデス地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
採掘亜鉛鉱石の価格変動
スポット亜鉛価格は、中国の製錬所削減および主要鉱山での労働争議により、2025年にメトリックトンあたり2,400米ドルから3,200米ドルの間で変動しました。硫酸亜鉛の加工マージンは含有亜鉛メトリックトンあたり平均150~250米ドルであるため、鉱石価格が10%上昇すると、ヘッジ手段を持たない商社の粗利益の4分の1が削られる可能性があります。Old Bridge Minerals, Inc.は、鉱石コストが肥料販売価格を上回る速度で上昇したため、2025年の収益が低下したと報告しました。一方、Hindustan Zincは自社製錬所の垂直統合によって変動を相殺し、2025年9月に2,160 ミリオン 米ドルの肥料工場建設を発表しました。持続的な価格変動は独立系加工業者の能力拡大を抑制し、農業グレード亜鉛化学品市場の供給弾力性を制限しています。
重金属残留物に関する厳格な規制
欧州連合規則2019/1009は肥料中のカドミウムを1キログラム当たり20ミリグラムに制限しており、生産者はプレミアム低カドミウム精鉱を調達するか精製装置を設置することを余儀なくされています。コンプライアンス対応のアップグレードには1メートルトン当たりUSD 50~80のコストがかかり、中国およびインドの輸出業者のマージンを圧迫しています。米国環境保護庁の検査は品質保証費用を8~12%増加させます。ドイツおよびフランスのバイヤーは認証済み低カドミウム硫酸亜鉛に対して最大8%の価格プレミアムを支払っています。この追加コストが価格に敏感な農家の採用を狭め、農業グレード亜鉛化学品産業内の供給選択肢を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
一水和物の優位性がキレートの台頭に直面硫酸亜鉛一水和物は、2026年の農業グレード亜鉛化学品市場シェアの42.5%を確保しました。これは、メトリックトンあたり約1,200~1,400米ドルという手頃な工場渡し価格と、NPKブレンドラインとの幅広い互換性に支えられています。このセグメントは、最低亜鉛含有率を規定する政要件からも恩恵を受けています。キレート亜鉛は出荷量の10%未満を占めるに過ぎませんが、高pH土壌における安定した亜鉛吸収を求めるプレミアム園芸および可変施肥農業の需要増加により、2027年から2032年にかけて最も速いCAGR 12.8%で成長すると予測されます。
将来を見据えた製品戦略は、コモディティと特殊品の経路をますます分離しています。Zinc NacionalおよびOld Bridge Minerals, Inc.などの一水和物メーカーは、欧州バイヤーの低カドミウム要件を満たすために精製工程を追加しています。ICL Groupなどのキレートイノベーターは、施用量を40~60%削減するアルギン酸塩封入技術を開発しています。ただし、コストの高さが広大な穀物農地での普及を引き続き制限しています。全体として、低コストの硫酸亜鉛一水和物が市場出荷量を支え、高付加価値のキレート製剤がプレミアム化を牽引しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
用途別:
肥料の優位性と土壌改良の急成長肥料ブレンドは最大シェアを占め、2026年の農業グレード亜鉛化学品市場において58.0%を占めました。これは複合・混合肥料における亜鉛微量栄養素の使用によって牽引されています。土壌改良材は、亜鉛欠乏土壌およびアルカリ性土壌への亜鉛肥料の施用によって牽引され、2027年から2032年にかけて最も速いCAGR 11.7%で成長すると予測されます。種子処理は現在より小さなシェアを占めていますが、亜鉛系処理が初期作物定着と栄養素利用率の改善に評価されるにつれて注目を集めています。飼料および作物保護用途は、農業グレード亜鉛化学品に対する追加的な需要機会を提供しています。
用途の選好は、栄養素管理慣行と施用方法の違いを反映しています。土壌施用の硫酸亜鉛は、直接土壌施用によって亜鉛欠乏に対処する場合に引き続き有効であり、肥料ブレンドは亜鉛を主要栄養素と一緒に組み込むことを可能にします。葉面散布およびフェルティゲーション施用は、特に標的型微量栄養素施用において代替的な施用経路を提供します。これらの施用経路は肥料ブレンドの継続的な優位性を支えながら、土壌改良材およびその他の標的型亜鉛施用の成長機会を創出しています。
形態別:
粒状の既存優位性と液体の勢い粒状製品は最大シェアを占め、2026年の農業グレード亜鉛化学品市場において47.0%を占めました。粒状製剤は肥料ブレンドおよびバルク施用に適しており、造粒により微粉末と比較して材料取り扱いが改善され、粉塵が低減されます。Yara Argentinaは、粒状肥料への亜鉛組み込み用にYaraVita PROCOTE Znを、亜鉛含有粒状肥料としてYaraBela NITROMAG Zを販売しています。液体製剤は、フェルティゲーションを含む標的型栄養素供給への適合性によって牽引され、2027年から2032年にかけてCAGR 12.9%で成長すると予測されます。
形態の選好は、肥料施用システムの違いをますます反映しています。粒状製品は従来の肥料ブレンドおよび圃場施用に引き続き適しており、液体亜鉛製品はフェルティゲーションおよびその他の標的型栄養素管理プログラムに柔軟性を提供します。Yaraの商業ポートフォリオには、亜鉛含有粒状肥料と液体亜鉛製剤の両方が含まれています。これらの施用の違いは、農業グレード亜鉛化学品市場において粒状製品への需要を持続させながら、液体製剤のより速い成長を支えると予測されます。
作物タイプ別:
穀物が需要を支え、油糧種子が成長を牽引穀物・グレインは2026年の農業グレード亜鉛化学品市場において最大シェアの41.5%を占めました。その広大な栽培基盤と繰り返し発生する微量栄養素需要が、主要農業地域における亜鉛肥料への需要を支えています。油糧種子・豆類は、均衡栄養素管理慣行の採用増加に支えられ、2027年から2032年にかけて最も速いCAGR 10.4%で成長すると予測されます。果物・野菜も、特に標的型土壌・葉面施用を通じて需要に貢献しています。
作物固有の栄養素要件が農業システム全体における亜鉛使用に影響を与えています。穀物は広範な需要基盤を提供し、油糧種子・豆類は農業者が肥料プログラムに微量栄養素をますます組み込むにつれてより強い成長機会を提供します。高付加価値の果物・野菜生産も特殊亜鉛製剤への需要を支えています。これらの多様な作物用途は、農業グレード亜鉛化学品市場の継続的な成長を支えると期待されます。
エンドユーザー別:
ブレンダーが主導し、協同組合が加速肥料ブレンダーは2026年の農業グレード亜鉛化学品市場において最大シェアの35.2%を占めました。これは、亜鉛化合物を購入し、異なる作物・土壌要件に合わせた肥料製剤に組み込む役割によって牽引されています。農業協同組合は、グループ購買、確立された農家ネットワーク、および農業資材の流通における役割に支えられ、2027年から2032年にかけて最も速いCAGR 11.5%で成長すると予測されます。統合型農業資材メーカーおよび大規模商業農家も、肥料生産および直接調達を通じて需要に貢献しています。
エンドユーザーの需要は、調達規模と流通チャネルの違いを反映しています。肥料ブレンダーは亜鉛をより広範な栄養素製剤に統合するうえで引き続き重要であり、農業協同組合は特に分散した農業市場において農業者にとってアクセスしやすい流通チャネルを提供します。大規模商業農場は栄養素管理プログラムの一環として亜鉛製品を直接調達することができます。複数の調達・流通チャネルの存在が、農業グレード亜鉛化学品市場全体にわたる多様化した需要を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
アジア太平洋および アフリカ農業グレード亜鉛化学品市場
アジア太平洋地域は、2026年の農業グレード亜鉛化学品市場において38.6%の最大シェアを占め、大規模な農業基盤、高い肥料消費量、および主要作物生産国における微量栄養素肥料への需要に牽引されました。アフリカは、土壌肥沃度への関心の高まり、肥料流通ネットワークの拡大、および農業資材へのアクセス改善に支えられ、2027年から2032年にかけて10.5%の最も速いCAGRを記録すると予測されています。
ヨーロッパおよびアメリカ大陸農業グレード亜鉛化学品市場
ヨーロッパ、北米、および南米は、商業農業および標的型栄養素管理手法の採用拡大に支えられた確立れた市場を形成しています。ヨーロッパにおける肥料規制および品質要件は製品仕様に影響を与え、北米では液体およびその他の特殊亜鉛製剤への需要を支えています。南米では、大規模な大豆、トウモロコシ、およびその他の作物生産が亜鉛肥料の施用に向けた広範な基盤を提供しています。
グローバル市場
作物生産、肥料使用、流通インフラ、および栄養素管理手法における地域差が引き続き需要を形成しています。アジア太平洋地域は、その広大な農業基盤により支配的な地位を維持すると見込まれ、アフリカは肥料の入手可能性と流通の改善に伴い、より強い成長ポテンシャルを提供しています。これらのトレンドは、農業グレード亜鉛化学品市場のグローバルな継続的拡大を支えると予測されています。
競合環境
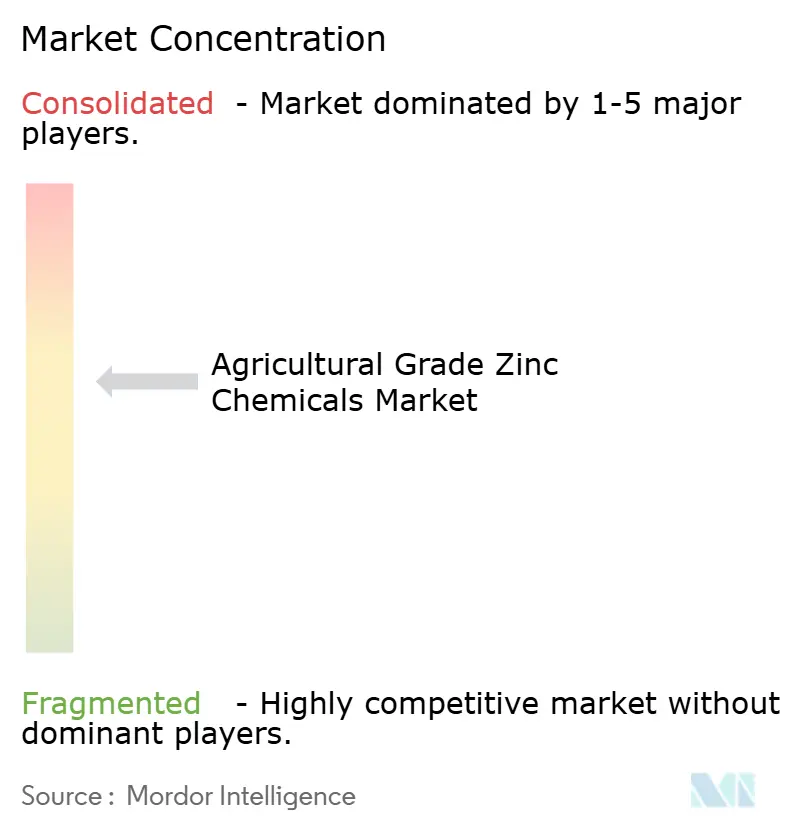
農業グレード亜鉛化学品市場は2026年において中程度の集中度を維持しており、上位5社が市場全体の収益において中程度のシェアを占めています。Zinc Nacionalは確立した硫酸亜鉛ポートフォリオと農業・工業用途にわたるプレゼンスを通じて強固な地位を維持し、EverZincは酸化亜鉛ポートフォリオと確立した欧州事業を通じて競争しています。主要サプライヤーは、競争上の地位を強化し原材料価格変動へのエクスポージャーを管理するために、製品品質、供給信頼性、生産効率、およびポートフォリオ開発に引き続き注力しています。
Old Bridge Minerals, Inc.は、ニュージャージー州の精製所から亜鉛金属精製と一水和物結晶化を組み合わせることで国内リーチを拡大し、米国のブレンダーに対して一貫した純度を確保しています。Yara Internationalはアルゼンチンで亜鉛強化NPKブレンドを製剤化し、可変施肥アドバイザリーサービスとともに液体微量栄養素パッケージを共同販売しています。Nutrienはリテールフットプリントとデジタル農学プラットフォームを通じて特殊亜鉛ブレンドを拡大しており、コーンベルトの主要地域をカバーしています。これら3社はコモディティ出荷量を追うのではなくチャネルアクセスを深化させ、差別化された価値提案を強化しています。
生産能力増強、標的型買収、および技術パートナーシップが市場機会を拡大しようとしています。主要プレーヤーは新たな結晶化装置を稼働させ、ナノキレート特許を採用し、亜鉛吸収効率を高めるための微生物ソリューションを統合しています。農場向けアドバイザリーバンドルや協同組合ファイナンスなどの川下への動きは、施用率を高めながら顧客ロイヤルティを固めることを目的としています。これらの戦略は総じて、2027年から2032年の期間にわたって農業グレード亜鉛化学品の市場カバレッジを拡大し、持続的な拡大を支えると予測されます。
農業グレード亜鉛化学品産業リーダー
-
Zinc Nacional S.A. de C.V.
-
EverZinc Belgium NV
-
Yara International ASA
-
Old Bridge Minerals, Inc.
-
Nutrien Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
農業グレード亜鉛化学品市場 このレポートでカバーされる企業
- Zinc Nacional, S.A.
- EverZinc Belgium NV
- Old Bridge Minerals, Inc.
- Yara International ASA
- Nutrien Ltd.
- ICL Group Ltd.
- The Mosaic Company
- BASF SE
- Syngenta Crop Protection AG
- Corteva Agriscience LLC
- Omnia Group (Omnia Nutriology Division)
- Nouryon Chemicals B.V.
- Aries Agro Limited
- Frit, Inc.
- Shanxi New Agri Technology Co., Ltd. Pasted text
最近の産業開発事情 農業グレード亜鉛化学品市場
- 2026年4月:Indorama Venturesは、エジプトのアイン・ソフナに5,250 ミリオン 米ドルの統合肥料複合施設を発表しました。同施設には中東・北アフリカ向け輸出用の液体硫酸亜鉛ラインが含まれます。この追加能力は地域のサプライチェーンを短縮し、液体製剤の採用を加速させ、灌漑農場における農業グレード亜鉛化学品への需要を押し上げる見込みです。
- 2025年7月:Mosaic Companyはブラジルのパルメイランテに840 ミリオン 米ドルの微量栄養素ブレンド工場を開設しました。年間生産能力は100 ミリオン メトリックトンです。同施設は大豆・トウモロコシ農家向けの亜鉛強化NPKの地域供給を増加させ、南米全体における農業グレード亜鉛化学品の需要成長を強化しています。
- 2024年7月:ICL Groupは600 ミリオン 米ドルでCustom Ag Formulatorsを買収し、米国コーンベルト全域に15のブレンドサイトを追加しました。拡大したフットプリントは特殊亜鉛製品のラストマイル流通を強化し、大規模畑作農場における高付加価値農業グレード亜鉛化学品のより深い浸透を支えています。
世界の農業グレード亜鉛化学品市場レポートの調査範囲
農業グレード亜鉛化学品は、硫酸亜鉛、酸化亜鉛、EDTAキレート亜鉛などの特定の亜鉛化合物であり、肥料および微量栄養素補給剤として利用されます。これらの化学品は土壌および作物における亜鉛欠乏に対処し、収量を改善し、ストレスに対する植物の抵抗性を高めます。農業グレード亜鉛化学品市場は、製品タイプ別(硫酸亜鉛一水和物、硫酸亜鉛七水和物、キレート亜鉛、酸化亜鉛、その他)、用途別(肥料、飼料、作物保護、土壌改良、種子処理)、形態別(粉末、粒状、液体)、作物タイプ別(穀物、油糧種子、果物・野菜、その他)、エンドユーザー別(ブレンダー、メーカー、協同組合、農家、その他)、地域別(北米、欧州、アジア太平洋、南米、中東、アフリカ)に区分されます。市場予測は金額ベース(米ドル)で表示されます。
セグメンテーション概要
| 硫酸亜鉛一水和物 |
| 硫酸亜鉛七水和物 |
| キレート亜鉛(EDTA、DTPA) |
| 酸化亜鉛 |
| その他 |
| 肥料 |
| 動物飼料 |
| 作物保護 |
| 土壌改良 |
| 種子処理 |
| 粉末 |
| 粒状 |
| 液体 |
| 穀物・雑穀 |
| 油糧種子・豆類 |
| 果物・野菜 |
| その他 |
| 肥料ブレンダー |
| 農業資材メーカー |
| 農業協同組合 |
| 個人農家 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリアおよびニュージーランド | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 製品タイプ別 | 硫酸亜鉛一水和物 | |
| 硫酸亜鉛七水和物 | ||
| キレート亜鉛(EDTA、DTPA) | ||
| 酸化亜鉛 | ||
| その他 | ||
| 用途別 | 肥料 | |
| 動物飼料 | ||
| 作物保護 | ||
| 土壌改良 | ||
| 種子処理 | ||
| 形態別 | 粉末 | |
| 粒状 | ||
| 液体 | ||
| 作物タイプ別 | 穀物・雑穀 | |
| 油糧種子・豆類 | ||
| 果物・野菜 | ||
| その他 | ||
| エンドユーザー別 | 肥料ブレンダー | |
| 農業資材メーカー | ||
| 農業協同組合 | ||
| 個人農家 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリアおよびニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2032年における農業グレード亜鉛化学品市場の予測値はいくらですか?
農業グレード亜鉛化学品市場規模は2032年までに21.1 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 8.4%で拡大します。
現在最大のシェアを持つ製品タイプはどれですか?
硫酸亜鉛一水和物は2026年において農業グレード亜鉛化学品市場シェアの最大42.5%を占めました。
形態別で最も成長の速いセグメントはどれですか?
液体製剤は2027年から2032年にかけて最も速いCAGR 12.9%で成長すると予測されます。
アフリカが魅力的な成長地域と見なされる理由は何ですか?
ドナー支援による土壌健全性プログラムおよび新たなブレンド能力が、2027年から2032年にかけてアフリカにおける最も速いCAGR 10.5%を牽引すると予測されます。
規制が欧州の製品仕様にどのような影響を与えていますか?
欧州連合のカドミウム制限が適合精鉱から調達されたプレミアム低カドミウム硫酸亜鉛への需要を押し上げており、コンプライアンスコストを増加させる一方で価格プレミアムの機会を開いています。
市場における垂直統合を示す戦略的動向の例は何ですか?
Hindustan Zincが2025年に発表したINR 1,800クロール(USD 2億1,600万)の統合硫酸亜鉛工場への投資は、製錬から肥料生産までの垂直統合を示しています。