
アフリカタイヤ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
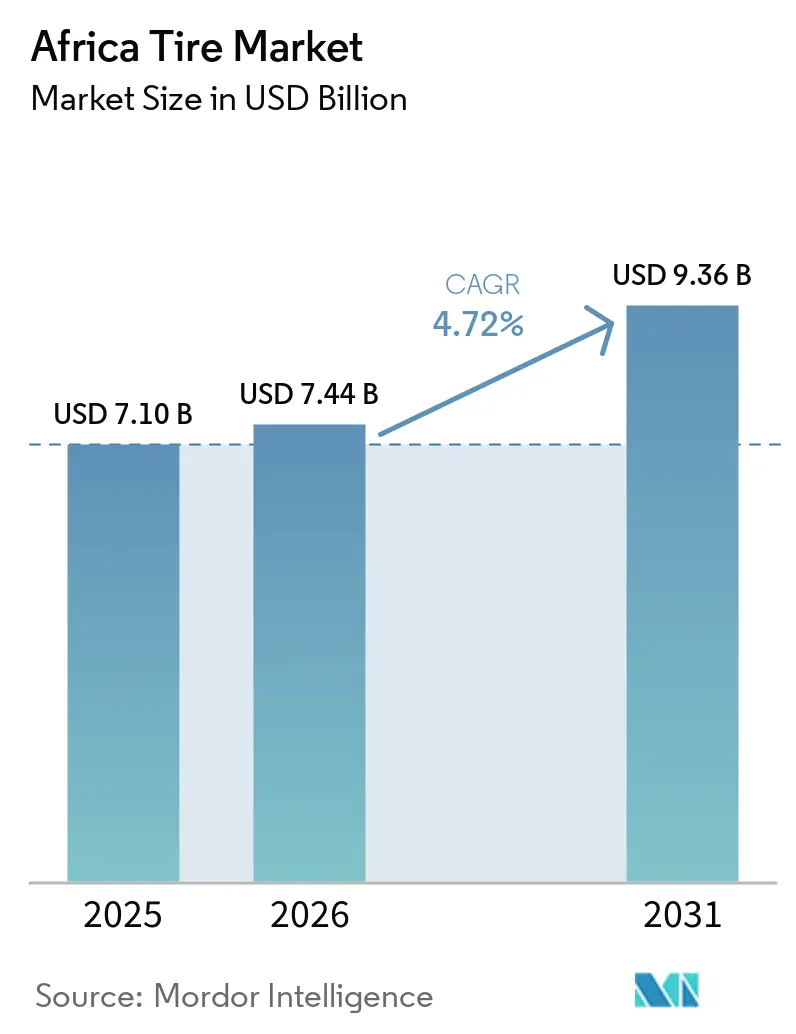
| 市場規模 (2026) | 7.44 十億米ドル |
| 市場規模 (2031) | 9.36 十億米ドル |
| Growth Rate (2026 - 2031) | 4.72 % |
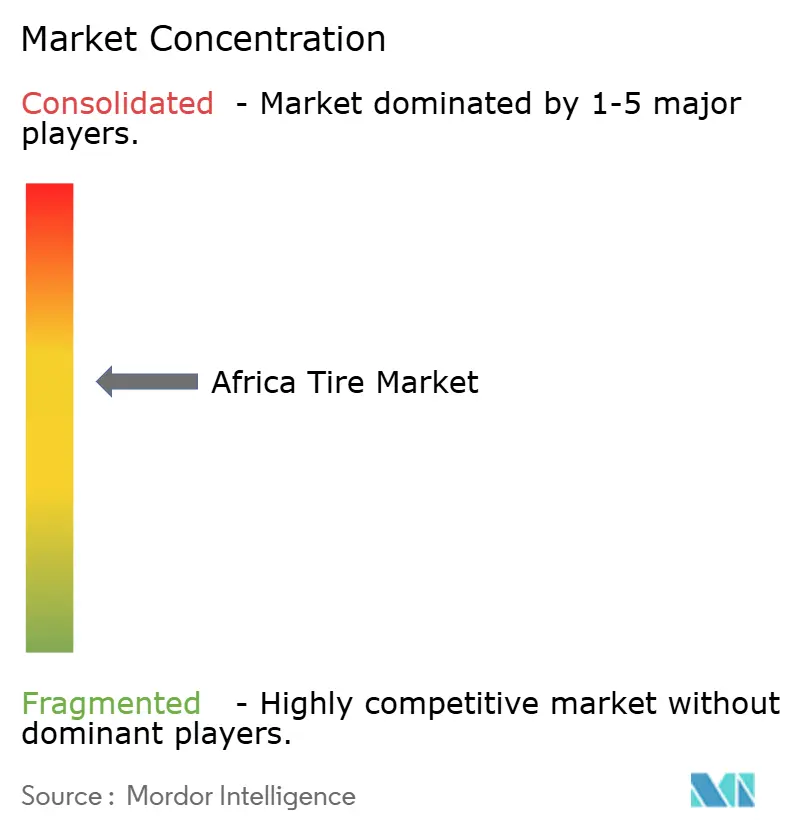
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカタイヤ市場分析
アフリカのタイヤ市場規模は2025年に7.10 ビリオン 米ドルと評価され、2026年には7.44 ビリオン 米ドルと推定され、2026年から2031年にかけて4.72%のCAGRで2031年までに9.36 ビリオン 米ドルに達すると予測されています。インフラの近代化、アフリカ大陸自由貿易(AfCFTA)の輸送回廊イニシアチブ、および中国メーカーによる価格主導型戦略が市場ランドスケープを再形成しています。現地工場と競争力のある価格戦略を活用した中国ブランドは、着実に市場シェアを拡大し、欧州サプライヤーを凌駕しつつあります。資源豊富な経済圏における急速なモータリゼーションが、交換需要を約5%押し上げています。さらに、デジタルフリート管理ツールの普及が、商業フリートのプレミアムラジアル製品への移行を促進しています。ナイジェリア、エジプト、ケニアでは、通貨変動と中古タイヤ輸入に関する規制上の制限が、国内製造への意欲を高めています。この動向は、コスト効率と高い法令遵守能力を兼ね備えた市場プレイヤーに対して、重要な機会をもたらしています。
レポートの主要ポイント
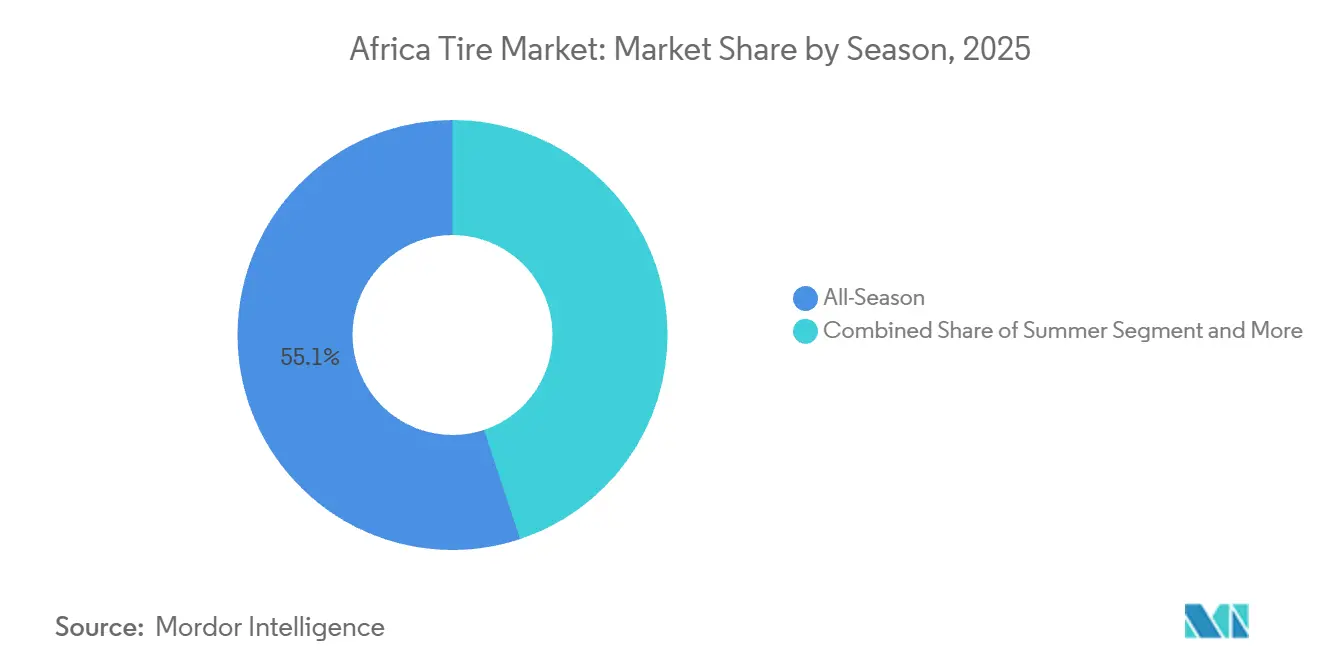
- シーズン別では、オールシーズンラインが2025年のアフリカタイヤ市場シェアの55.13%を占め、サマー設計は2031年にかけて最も速い5.64%のCAGRを記録しました。
- タイヤ設計別では、ラジアル構造が2025年のアフリカタイヤ市場規模の91.25%のシェアを占め、非空気圧エアレス形式は2031年にかけて6.71%のCAGRで拡大しています。
- 車両タイプ別では、乗用車が2025年のアフリカタイヤ市場規模の39.44%のシェアを占め、2031年にかけて4.97%のCAGRで拡大する見込みです。
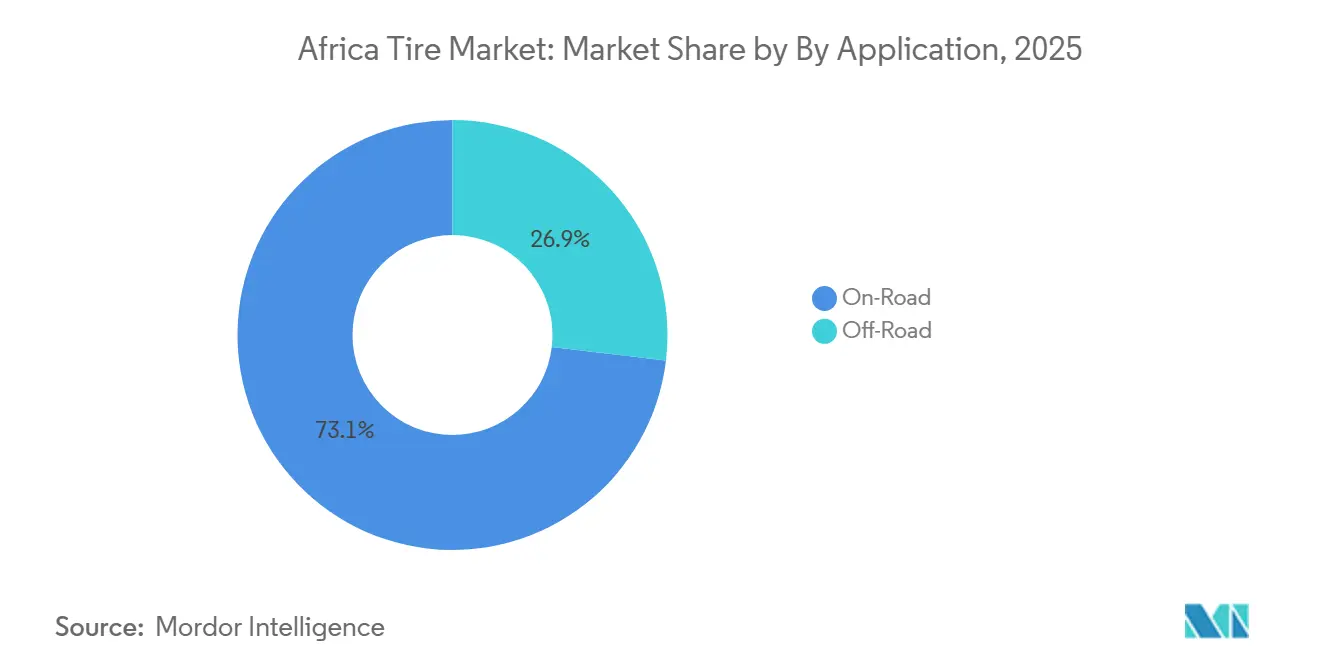
- 用途別では、オンロードが2025年のアフリカタイヤ市場規模の73.15%のシェアを占め、2031年にかけて5.15%のCAGRで拡大を続ける見込みです。
- エンドユーザー別では、アフターマーケットが2025年のアフリカタイヤ市場規模の78.66%を占め、OEM需要は2031年にかけて6.04%のCAGRを記録する見込みです。
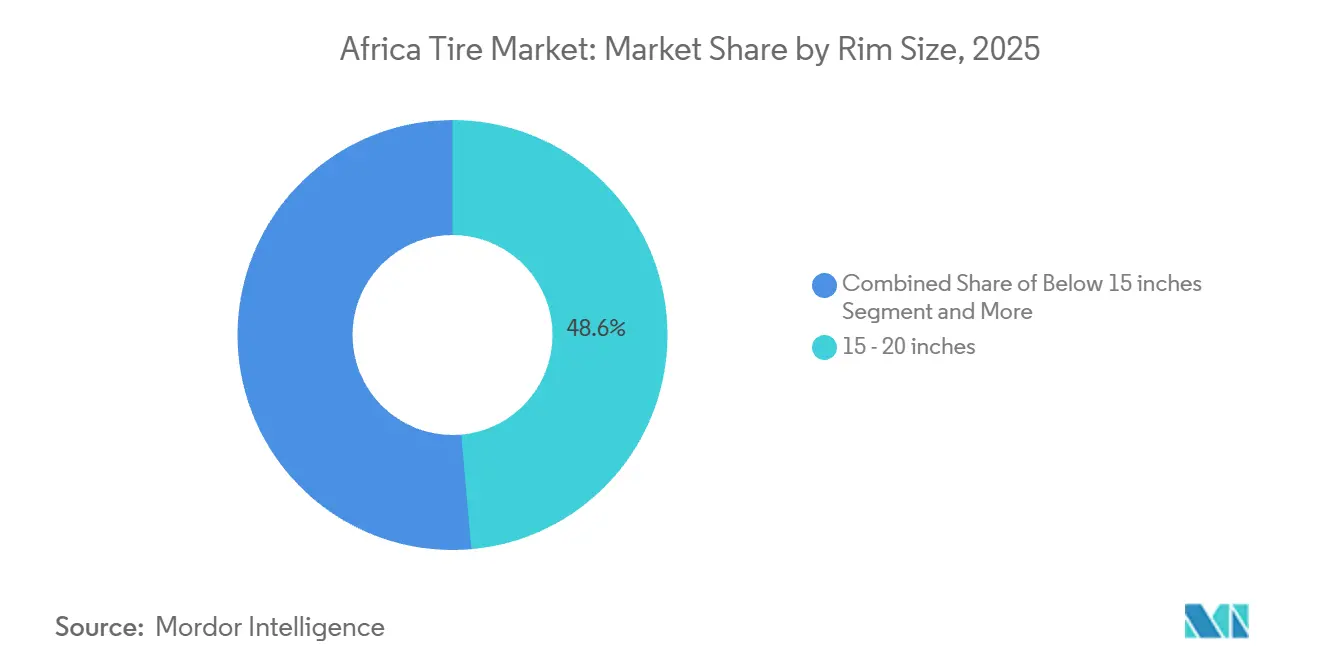
- リムサイズ別では、15インチから20インチのタイヤが2025年のアフリカタイヤ市場規模の48.55%を占め、20インチ超のセグメントは2031年にかけて5.87%のCAGRを記録すると予測されています。
- 推進方式別では、内燃機関車両が2025年のアフリカタイヤ市場規模の90.24%を占め、バッテリー電気自動車の需要は2031年にかけて9.49%のCAGRで成長する見込みです。
- 国別では、南アフリカが2025年のアフリカタイヤ市場シェアの26.75%でトップを占め、コンゴ民主共和国が2031年にかけて最も高い6.21%のCAGRを記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アフリカタイヤ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両保有台数の増加とモータリゼーション | +1.2% | ナイジェリア、南アフリカ、アルジェリア | 中期(2〜4年) |
| 中国タイヤメーカーの拡大 | +1.1% | モロッコ、ケニア、ナイジェリア、エジプト | 中期(2〜4年) |
| AfCFTA道路インフラ整備 | +0.9% | アフリカ大陸、西アフリカ重点 | 長期(4年以上) |
| 手頃な価格の交換タイヤへの需要 | +0.8% | ナイジェリア、ケニア、タンザニア、ガーナ | 短期(2年以内) |
| 現地生産能力に対する政府インセンティブ | +0.4% | ナイジェリア、エジプト、南アフリカ | 長期(4年以上) |
| デジタルフリート管理の導入 | +0.3% | 南アフリカ、コンゴ民主共和国、ガーナ、ボツワナ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アフリカ全土における車両保有台数の増加とモータリゼーション率の上昇
ナイジェリアは2025年に1.58兆ナイラ(約1.04 ビリオン 米ドル)相当の自動車を輸入しており、交換タイヤサプライヤーが急いで埋めようとしているギャップを示しています [1]Victor Enengedi、ナイジェリアの自動車輸入額、需要回復により2025年に1.58兆ナイラに達する、
Legit、legit.ng.。アルジェリアやアンゴラなどの石油資源国では、所得の増加により乗用車の保有台数が増加しており、バジェットおよびミッドティアタイヤへの需要を大きく押し上げています。ライドヘイリングサービスおよびインフォーマルなタクシー事業の拡大も、タイヤ交換の日常的な需要増加に寄与しています。さらに、人口密集した都市部では、二輪車の普及が急速に進んでおり、小径リムサイズへの需要を大幅に押し上げています。都市モビリティの発展に伴い、かつて顕著であったタイヤ需要の季節性が薄れつつあり、倉庫が年間を通じて安定した在庫水準を維持することが可能になっています。在庫管理方針を効果的に運用するディストリビューターは、この変化する市場環境において競争上の優位性を獲得しています。
中国タイヤメーカーの販売ネットワーク拡大(価格競争力)
Qingdao Sentury Tire Co., Ltd.およびLinglong(麗麟)のケニア工場とモロッコの施設は、輸出専業から地域内製造へと移行しています。この戦略的転換は、輸送コストを削減するだけでなく、通貨変動へのエクスポージャーを最小化します。現地生産拠点を設立することで、これらの企業は地域貿易協定に基づく関税免除を享受でき、欧州製品と比較して競争力のある価格設定が可能となります。これらの施設が稼働すれば、セネガルやウガンダなどの近隣市場に効率的に供給できます。このアプローチにより、特定の現地道路状況に合わせたトレッドパターンのカスタマイズが可能となり、リードタイムを大幅に短縮することで、市場全体の対応力が向上します。
急速な道路インフラ開発プログラム(例:AfCFTA回廊)
アビジャン-ラゴス高速道路などのプロジェクトは、耐久性の高いトラック・バス用ラジアルタイヤを必要とする長距離貨物輸送路を開拓しています [2]「AfCFTA回廊プロジェクト」、国連アフリカ経済委員会、uneca.org。燃費効率の高いラジアルタイヤへの選好が低下する中、舗装改良への移行が顕著となり、価格が約45%上昇しています。建設現場機器向けオフロードタイヤの利用拡大が、重機向けニッチ市場の成長を牽引しています。接続性の向上は、納品リードタイムを短縮するだけでなく、ハブ・アンド・スポーク型倉庫モデルの普及を後押ししています。これらのルート沿いでフィールドサービスサポートを提供するサプライヤーは、顧客維持とアップセルの両面で機会を獲得しています。
インフォーマルチャネルを通じた手頃な価格の交換タイヤへの需要拡大
ナイジェリアでは、少量ロットとキャッシュフレンドリーな取引条件を好むインフォーマルな販売店が小売市場を配しています。中国メーカーはコストリーダーシップと柔軟なパッケージング戦略を活用し、正規輸入業者を迂回してこの需要に効果的に対応することが多いです。同国の農村市場は、バイクおよびミニバス事業者に大きく依存しています。これらの事業者は、購買サイクルが短いにもかかわらず、大量の製品に対する安定した需要を示しています。購買決定において、価格感応度は品質認識よりも依然として重要な役割を果たしています。しかし、継続的な安全啓発キャンペーンは、市場内の基準を徐々に向上させる可能性を秘めています。この基準の変化は、進化する要件に自社の製品ラインナップを合わせたメーカーに恩恵をもたらし、競争の激しい市場において有利なポジションを確立することにつながると考えられます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 通貨下落と輸入関税 | –0.9% | ナイジェリア、エジプト、ガーナ、ケニア | 短期(2年以内) |
| 天然ゴムおよび合成ゴム価格の変動 | –0.7% | 輸入依存国 | 短期(2年以内) |
| 断片化したゴムサプライチェーン | –0.4% | 西アフリカおよび中央アフリカ | 長期(4年以上) |
| 輸入に対する規制強化 | –0.3% | ケニア、南アフリカ、ナイジェリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
通貨下落と輸入関税の変動
ナイジェリアのナイラとエジプトのポンドはいずれも2024年以降50%以上の価値を失い、タイヤの輸入コストを押し上げ、消費者の購買力を低下させています [3]「地域経済見通し サブサハラアフリカ」、国際通貨基金、imf.org。在庫を維持するため、ディストリビューターはより多くの運転資本を保有せざるを得なくなり、その結果、資金調達能力に大きな負担がかかっています。この財務的プレッシャーにより、複数の輸入業者が部分的な現地組立に戦略的にコミットするアプローチを採用しています。この動向は、企業がリスク軽減と効率最適化のために現地化オペレーションを優先するにつれ、サプライチェーンにおける緩やかながらも不可避な変革を浮き彫りにしています。このような転換は、財務的・業務的課題に直面した際の適応力とレジリエンスの必要性に駆られた、サプライチェーン環境の進化するダイナミクスを示しています。
天然ゴムおよび合成ゴム価格の変動
コートジボワールがラテックス輸出を増加させているにもかかわらず、アフリカの生産者はゴムの世界的な不足により深刻な課題に直面しており、原材料コストは10年ぶりの高水準に達しています。これらのコスト上昇は、厳格な予算管理を優先するディストリビューターに多大な困難をもたらしています。価格の急騰により、これらのディストリビューターはコスト増加を自社で吸収して利益率を圧縮するか、小売価格の引き上げを通じて消費者に転嫁するかの選択を迫られています。いずれの選択肢も、市場内の需要に悪影響を与える可能性があります。さらに、新興市場における適切なヘッジ手段の欠如が、中堅プレイヤーの課題を悪化させ、ゴム価格の変動に対して特に脆弱な状況に置かれています。この状況は、これらの市場におけるリスク軽減のための、より強固な金融手段と戦略の緊急の必要性を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
シーズン別:北部市場におけるサマータイヤ採用の拡大
アフリカタイヤ市場において、オールシーズン製品は2025年に55.13%とう圧倒的な市場シェアを占めています。しかし、アルジェリアとモロッコのフリートマネージャーは、砂漠の幹線道路がもたらす過酷な環境に耐えるよう特別に設計された耐熱コンパウンドをますます選択するようになっています。これらの温度極端に対応する専門知識を持つサプライヤーは、プレミアム価格を設定することができ、特殊なゴム配合に伴う高コストを効果的に相殺しています。さらに、サマータイヤは5.64%のCAGRで成長すると予測されており、予測期間中のアフリカタイヤ市場全体の成長率を上回る見込みです。
他の地域では、熱帯性気候が断続的な降雨に耐えられる柔軟なオールシーズンゴムへの選好を示しています。その結果、多国籍ディストリビューターは戦略的に2種類の異なる製品品揃えの在庫を維持しています。これには、マグレブ地域向けに特別に調整された高シリカサマータイヤラインと、サブサハラの道路需要に対応するよう設計された多目的トレッドが含まれます。このような季節別セグメンテーションのアプローチは、経済的階層よりも気候帯との整合性をより強く反映しており、市場での競争優位性を目指す企業にとって、地域化された研究開発の重要性を強調しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


タイヤ設計別:ラジアルの優位性がエアレスの実験に直面
2025年、ラジアルタイヤはアフリカタイヤ市場を支配し、転がり抵抗の低さとトレッド寿命の長さという優位性から市場シェアの91.25%を占めました。一方、南アフリカとコンゴ民主共和国の鉱業コングロマリットは、非空気圧またはエアレスタイヤ形式の実験を進めており、2031年にかけて6.71%のCAGRで成長すると予測されています。これらのエアレスタイヤは、パンクによるダウンタイムを排除するという大きな優位性を提供しており、機器のレンタルコストが時間単位で非常に高い業界において重要な要素となっています。このトレンドは、鉱業セクターにおける革新的なタイヤソリューションへの関心の高まりを示しています。
主流の乗用車・トラック事業者は、確立されたサービスネットワークとリトレッドインフラに支えられ、引き続きラジアルタイヤを好んでいます。しかし、OEMと採石場トラックとのパートナーシップは、規模の経済が改善されるにつれて、エアレス技術が他のユーティリティ車両にも応用を拡大する可能性を示しています。現時点でポリマーリンクアーキテクチャに投資している企業は、アーリーアダプターを獲得し、思想的リーダーシップにおける競争優位性を確立するための戦略的ポジションにあります。この動向は、エアレス技術が今後数年間で従来のタイヤ市場を大きく変する可能性を強調しています。
車両タイプ別:乗用車が優位、商業フリートが加速
2025年、乗用車向けタイヤ装着はアフリカのタイヤ市場シェアの39.44%を占め、個人モビリティの向上に牽引されて4.97%のCAGRが予測されています。また、eコマースおよび建設活動が小型商用車および大型トラックの数量増加を牽引しています。車軸荷重の増加に伴い交換頻度が上昇し、このセグメントのサプライヤーにとってより大きな価値機会が生まれています。
ラゴス、ナイロビ、カンパラなどの都市では、ライドヘイリング企業がオートバイタクシーフリートを拡大するにつれ、二輪車への需要が大幅に増加しました。掘削機やローダー向けのオフザロードラインは、数量的にはニッチですが、魅力的なマージンを提供しています。これらの分野に多角化することで、メーカーは乗用車の回転率鈍化によるリスクを軽減し、より高頻度の商業サイクルを活用することができます。
用途別:オンロードの優位性とオフロードの勢い
2025年、アフリカタイヤ市場ではオンロードカテゴリーが73.15%のシェアで支配的となり、大陸の舗装道路網の拡大を反映しています。このセグメントは2031年にかけて5.15%のCAGRで成長すると予測されています。新しいアスファルトが高速走行を可能にするにつれ、より強固なトレッドコンパウンドへの需要が高まり、プレミアム化が進んでいます。
オフロードセグメントは、カタンガの銅資源豊富な地域とガーナのゴールドベルトにおける鉱業権の付与に支えられ、著しい成長を遂げています。不整地でのトラクションを向上させる特殊なトレッドデザインは、最大35%の価格プレミアムを実現しています。用途特化型エンジニアリングに注力するブランドは、稼働率向上を重視しながら、フリートメンテナンス予算のより大きなシェアを獲得しています。
エンドユーザー別:アフターマーケットの大量需要とOEMの成長スパート
2025年、アフリカタイヤ市場ではアフターマーケットが78.66%という圧倒的なシェアを占め、中古車の流入と広範なインフォーマル小売ネットワークに支えられています。ティア3都市では、小規模ディーラーがブランドの評判よりも即時入手可能性を優先し、コスト効率の高いアジアのサプライヤーへの大量注文を行っています。
2026年から2031年にかけて、OEM販売は6.04%のCAGRを記録すると予測されており、中間所得層の家庭が新車を購入しやすくするファイナンシングスキームが牽引しています。南アフリカとモロッコでは、現地組立ハブがグローバルなティア1ブランドを採用しており、厳格な型式認定基準を遵守し、ジャストインタイムで納品できるサプライヤーを優遇しています。数量と利益率の両方を最大化するためには、これら2つのチャネル間の慎重なバランスを維持することが不可欠です。
リムサイズ別:中型リムがリード、大径が急増
2025年、コンパクトセダンと小型トラックが15インチから20インチのブラケットを牽引し、アフリカのタイヤ市場シェアの48.55%を占めました。一方、SUVの普及と建設フリートの拡大に伴い、20インチ超のサイズは5.87%のCAGRで成長すると予測されています。これらの大径タイヤは、より高い平均販売価格を実現するだけでなく、メーカーの粗利益率を向上させます。
特に乗り心地とステータスを重視する都市部において、ミニカーの人気が低下するにつれ、15インチ未満のタイヤへの需要は減少しています。このセグメントの縮小に直面したメーカーは、SKUの複雑性を合理化し、急速に拡大する大径フォーマットを活用するためにリソースを再配分しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
推進方式別:内燃機関の優位性、電気自動車の追い風
2025年、内燃機関車両はアフリカタイヤ市場シェアの90.24%を占めました。しかし、電気自動車(EV)は9.49%のCAGRで成長すると予測されています。この成長は主に、南アフリカの税額控除イニシアチブとモロッコにおける充電回廊の整備に起因しています。転がり抵抗の低減や吸音トレッドブロックなどの特性を必要とするEVタイヤは、プレミアムブランドによる多大な研究開発投資を促進しています。
ハイブリッド車の普及は依然として限定的ですが、将来的な多様化の可能性を示しています。現時点でEV専用コンパウンドに注力するサプライヤーは、先行者優位を確保できる可能性が高いです。電力網の拡張とバッテリー価格の低下がタクシーおよび配送フリートの電動化をさらに後押しするにつれ、これらのアーリーアダプターは新興の機会を活用するための有利なポジションに立つと期待されています。
地理的分析
2025年、南アフリカはアフリカタイヤ市場の26.75%のシェアを保有しました。この優位性は、主要なグローバル自動車ブランドからの安定した需要を保証する確立された国内自動車組立セクターに支えられています。プレミアムラジアルタイヤの現地ディストリビューターは、高度に統合されたサプライチェーンと広範な地域フィットメントネットワークの恩恵を受け、商業事業者の車両ダウンタイムを大幅に削減しています。さらに、戦略的な産業政策と保護的な貿易措置が国内製造を安定させ、個人車両オーナーと大規模物流フリートの両方が長期的な交換サイクルを計画できるようにしています。
予測によれば、コンゴ民主共和国は2031年にかけて6.21%の年平均成長率でアフリカタイヤ市場をリードする見込みです。この成長は、中国が支援するインフラプロジェクトと銅・コバルト鉱業セクターの拡大に支えられた大型トラック購入の増加によって牽引されています。物流上の課題が続く中、サプライヤーは現地卸売業者との協力とアンゴラの大西洋岸港を代替ルートとして活用することで、港湾のボトルネックを緩和することができます。これらの戦略的措置は、地域内のサプライチェーン効率を向上させると期待されています。
アフリカその他の地域は、多様で進化する市場ランドスケープを呈しています。ナイジェリアでは、通貨関連の課題に直面する大規模市場が、ナイラの下落により輸入コストが上昇する中、国内組立タイヤへの移行を強めています。南アフリカの確立されたOEMセクターは、グローバルなティア1ブランドを優遇する厳格な品質基準を維持しながら、安定した需要を維持し続けています。一方、ケニアはLinglong(麗麟)の生産施設に支えられ、東アフリカの主要製造ハブとして台頭しており、ウガンダ、タンザニア、ルワンダへの24時間以内の出荷が期待されています。これらの国々における安定した為替レートと道路インフラの改善が、より予測可能で安定した消費見通しに貢献し、アフリカタイヤ市場におけるポジションをさらに強固なものにしています。
競合環境
Michelin、Bridgestone、Continentalなどのグローバル大手は、耐久性と技術的専門知識で高い評価を受けています。これらの企業は、プレミアム都市消費者を獲得しながらOEMフィットメントを確保するポジションを確立しています。一方、Zhongce Rubber、Triangle Tyre、Sailun、Linglong(麗麟)などの中国競合他社は、急速に市場シェアを拡大しています。この成長は主に、輸入コストを大幅に削減し競争力を高める現地工場の戦略的活用に起因しています。
垂直統合のトレンドが業界全体でより顕著になっています。Qingdao Sentury Tire Co., Ltd.はモロッコに工場を設立し、現地サプライヤーからゴム添加剤を調達しています。この施設はまた、タンジェ・メッド港を活用して迅速かつ効率的な流通を確保しています。Michelinは南アフリカでリサイクル素材を使用したトレッドの試験を実施しています。このイニシアチブは循環経済の目標に沿ったものであり、環境・社会・ガバナンス(ESG)指標を重視するフリートクライアントへのアピールを目的としています。さらに、Linglong(麗麟)はケニア当局と技術者育成に関する覚書を締結し、現地サービスエコシステムにブランドを組み込み、市場プレゼンスを強化しています。
技術革新は、タイヤ業界における競争の重要な領域となっています。BridgestoneはTirematicsプラットフォームを導入し、ContinentalはContiConnect Liveを発表しました。両プラットフォームはウェブ接続型であり、予知保全ソリューションを必要とする鉱業フリートのニーズに特化して設計されています。これに対し、中国企業はプレミアムSKUにバンドルされたコスト効率の高いセンサーキットを提供しており、このセグメントにおける競争格差を効果的に縮小しています。政府が型式認定審査を厳格化するにつれ、法令遵守要件を満たす能力が、市場をリードするレイヤーと競争力の低い企業を区別する重要な要素となっていくでしょう。
アフリカタイヤ産業のリーダー企業
Michelin
Bridgestone Corporation
The Goodyear Tire & Rubber Company
Continental AG
Zhongce Rubber Group Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Sailun Groupはエジプトでの生産能力拡大に向けた11.4 ビリオン 米ドルの計画を発表しました。これは2025年8月以降3回目の拡張となります。スエズ運河経済区に新設される工場では、年間2,700万本のセミスチールラジアルタイヤ、165万本のオールスチールラジアルタイヤ、および2万トンのオフザロードタイヤを生産する予定です。
- 2025年1月:中国を代表するタイヤメーカーであるLinglong Tireは、広大なアフリカ市場を視野に入れ、ケニアに工場を設立する準備を進めています。このイニシアチブは、グローバル企業を誘致するための政府の取り組みと完全に一致しており、海外投資の主要ハブとしてのケニアの評判をさらに高めています。
- 2025年1月:Sailun Groupはエジプトでの生産能力拡大に向けた11.4 ビリオン 米ドルの計画を発表しました。これは2025年8月以降3回目の拡張となります。スエズ運河経済区に新設される工場では、年間2,700万本のセミスチールラジアルタイヤ、165万本のオールスチールラジアルタイヤ、および2万トンのオフザロードタイヤを生産する予定です。


アフリカタイヤ市場レポートの調査範囲
アフリカタイヤ市場は、シーズン、タイヤ設計、車両タイプ、用途、エンドユーザー、リムサイズ、推進方式、および国別にセグメント化されています。シーズン別では、市場はサマー、ウィンター、オールシーズンタイヤにセグメント化されています。タイヤ設計別では、市場はラジアル、バイアス、および非空気圧・エアレスタイヤにセグメント化されています。車両タイプ別では、市場は二輪車、乗用車、小型商用車、大型商用トラック・バス、およびオフザロード・特殊車両(OTR、農業、鉱業、レーシング用途を含む)にセグメント化されています。用途別では、市場はオンロードとオフロードにセグメント化されています。エンドユーザー別では、市場はOEMとアフターマーケットにセグメント化されています。リムサイズ別では、市場は15インチ未満、15インチから20インチ、20インチ超にセグメント化されています。推進方式別では、市場は内燃機関車両、バッテリー電気自動車、ハイブリッド・燃料電池車両にセグメント化されています。国別では、市場は南アフリカ、アルジェリア、ナイジェリア、モロッコ、エジプト、ケニア、コンゴ民主共和国、およびアフリカその他にセグメント化されています。本レポートは、上記のすべてのセグメントについて、金額(米ドル)および数量(台数)での市場規模と予測を提供しています。
| サマー |
| ウィンター |
| オールシーズン |
| ラジアル |
| バイアス |
| 非空気圧エアレス |
| 二輪車 |
| 乗用車 |
| 小型商用車 |
| 大型商用トラックおよびバス |
| オフザロードおよび特殊用途(OTR、農業、鉱業、レーシング) |
| オンロード |
| オフロード(建設、鉱業、農業) |
| OEM |
| アフターマーケット(交換およびリトレッド) |
| 15インチ未満 |
| 15〜20インチ |
| 20インチ超 |
| 内燃機関車両 |
| バッテリー電気自動車 |
| ハイブリッドおよび燃料電池車両 |
| アルジェリア |
| コンゴ民主共和国 |
| スーダン |
| リビア |
| チャド |
| その他のアフリカ |
| シーズン別 | サマー |
| ウィンター | |
| オールシーズン | |
| タイヤ設計別 | ラジアル |
| バイアス | |
| 非空気圧エアレス | |
| 車両タイプ別 | 二輪車 |
| 乗用車 | |
| 小型商用車 | |
| 大型商用トラックおよびバス | |
| オフザロードおよび特殊用途(OTR、農業、鉱業、レーシング) | |
| 用途別 | オンロード |
| オフロード(建設、鉱業、農業) | |
| エンドユーザー別 | OEM |
| アフターマーケット(交換およびリトレッド) | |
| リムサイズ別 | 15インチ未満 |
| 15〜20インチ | |
| 20インチ超 | |
| 推進方式別 | 内燃機関車両 |
| バッテリー電気自動車 | |
| ハイブリッドおよび燃料電池車両 | |
| 国別 | アルジェリア |
| コンゴ民主共和国 | |
| スーダン | |
| リビア | |
| チャド | |
| その他のアフリカ |


レポートで回答される主要な質問
2025年のアフリカタイヤ市場の規模はどのくらいですか?
アフリカタイヤ市場規模は2025年に7.10 ビリオン 米ドルであり、2031年までに9.36 ビリオン 米ドルに達すると予測されています。
アフリカのタイヤ需要の予想成長率はどのくらいですか?
全体需要は2026年から2031年にかけて4.72%のCAGR拡大すると予測されています。
現在、アフリカ大陸全体の売上をリードしている国はどこですか?
南アフリカは2025年の収益の26.75%を占め、輸入チャネルの流動性を維持する炭化水素収入の恩恵を受けています。
設計別で最も成長が速いタイヤセグメントはどれですか?
非空気圧・エアレス形式は、鉱業および重機の用途により最も高い6.71%のCAGRを示しています。
最終更新日:



