
ベトナムタイヤ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
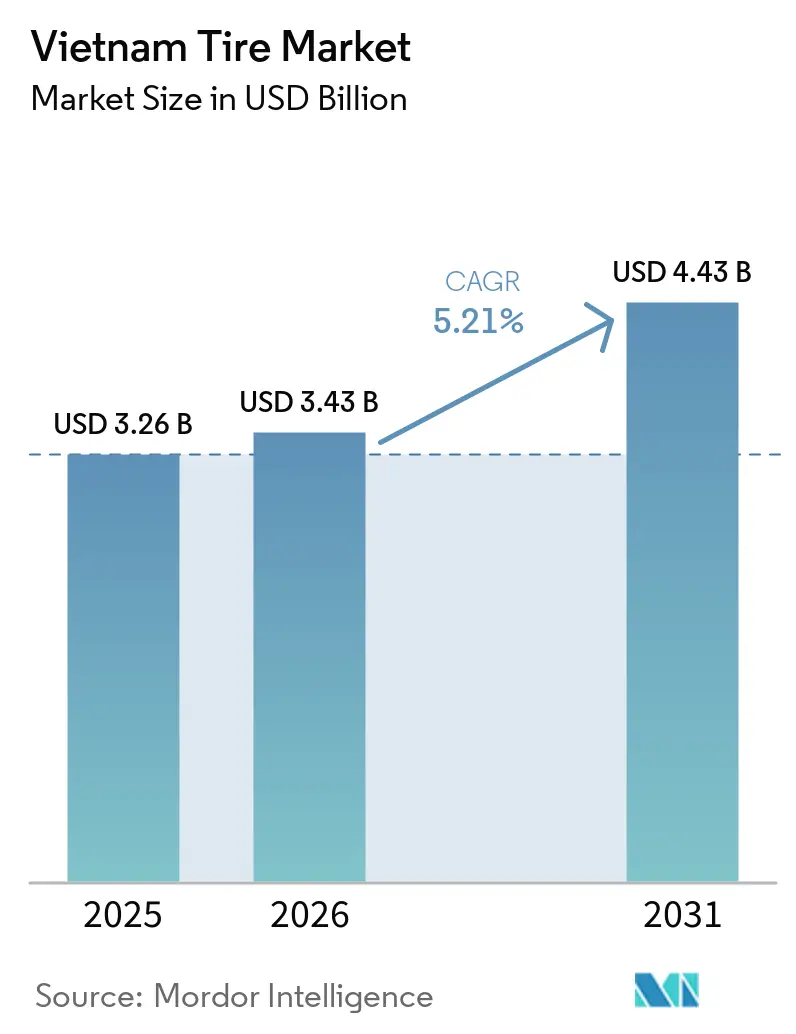
| 市場規模 (2026) | 3.43 十億米ドル |
| 市場規模 (2031) | 4.43 十億米ドル |
| Growth Rate (2026 - 2031) | 5.21 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナムタイヤ市場分析
ベトナムタイヤ市場規模は2025年に3.26 ビリオン 米ドルと評価され、2026年には3.43 ビリオン 米ドルと推定され、2031年までに4.43 ビリオン 米ドルに達すると予測されており、2026年から2031年の間にCAGR 5.21%を記録する見込みです。この東南アジア経済圏観察されるトレジェクトリーは、複数の要因が稀有な形で重なり合っています。これらの要因には、二輪車の急速な電動化、商用車フリートの拡大、国内製造インセンティブによるサプライチェーンの変革、および拡大生産者責任(EPR)義務の施行が含まれます。これらの義務は、確立された市場プレーヤーに対し、使用済み製品の経済性管理に関する戦略を再評価・適応させることを迫っています。
主要レポートのポイント
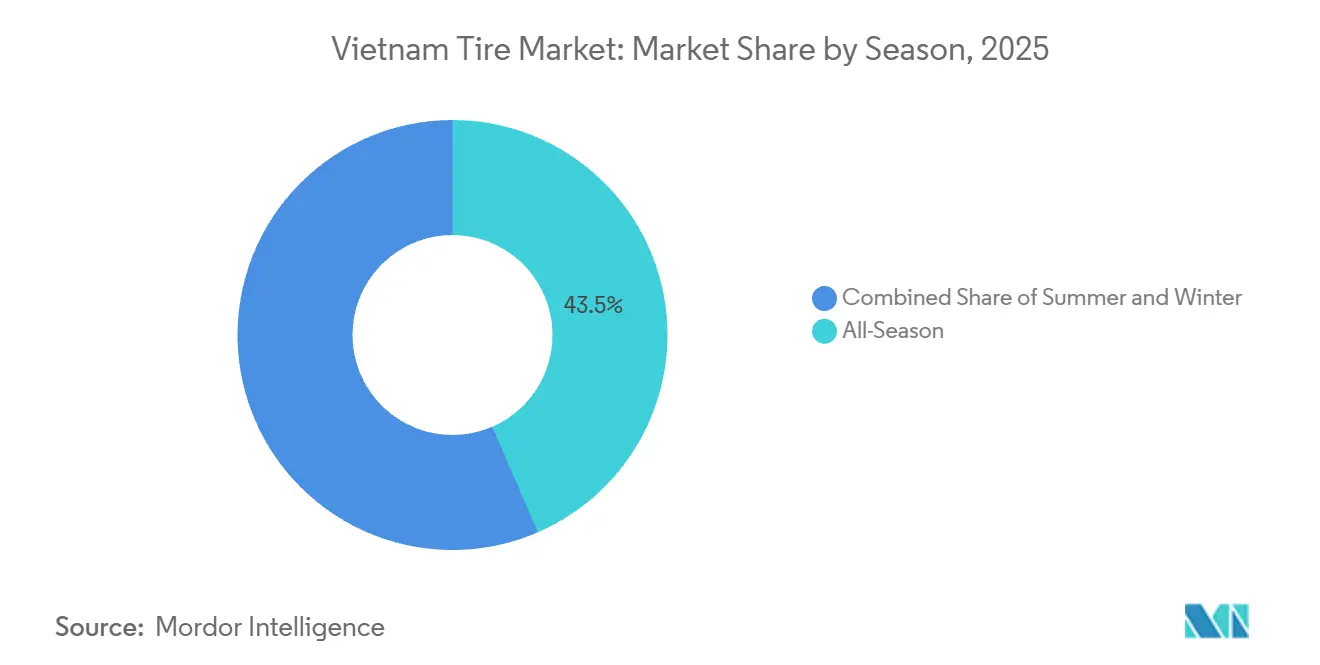
- シーズン別では、オールシーズンタイヤが2025年のベトナム市場シェアの43.47%をリードし、サマータイヤは2031年にかけてCAGR 5.23%で成長すると予測されています。
- タイヤ設計別では、ラジアル構造が2025年のベトナムタイヤ市場規模の89.73%を占め、2031年にかけてCAGR 5.32%で成長する見込みです。
- 車両タイプ別では、二輪車が2025年のベトナムタイヤ市場シェアの43.35%を占め、乗用車が2031年にかけてCAGR 5.27%と最も高い成長率を記録しました。
- 用途別では、オンロードタイヤが2025年のベトナムタイヤ市場規模の83.12%を占め、オフロード装着タイヤは2025年から2031年の間にCAGR 5.26%で成長すると予測されています。
- エンドユーザー別では、アフターマーケットが2025年のベトナムタイヤ市場規模の65.51%を占め、OEMチャネルは2031年にかけてCAGR 5.24%を記録すると予測されています。
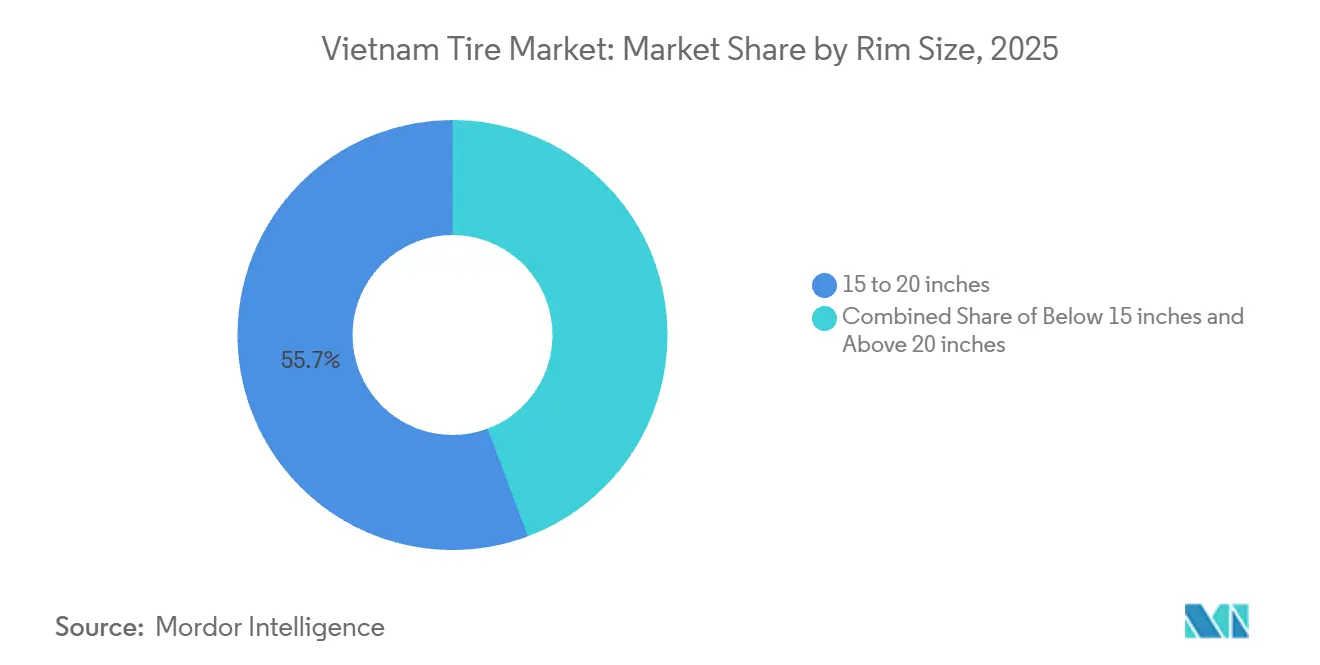
- リムサイズ別では、15~20インチセグメントが2025年のベトナムタイヤ市場の55.67%のシェアを獲得し、20インチ超カテゴリーは2025年から2031年の間にCAGR 5.35%で拡大すると予測されています。
- 推進方式別では、内燃機関車両が2025年のベトナムタイヤ市場規模の87.43%を占めていましたが、バッテリー電気自動車向け装着タイヤは2031年にかけてCAGR 5.28%と最も高い成長率を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ベトナムタイヤ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 車両保有台数の増加 | +1.2% | 全国、都市部に集中 | 中期(2〜4年) |
| 物流およびeコマースの急成長 | +0.9% | 全国、メコンデルタおよび紅河デルタで最も強い | 短期(2年以内) |
| 政府インセンティブ | +0.8% | 全国、工業地帯に集中 | 長期(4年以上) |
| 二輪車の急速な電動化 | +0.6% | 都市部、農村部へ拡大中 | 中期(2〜4年) |
| グリーン公共部門調達目標 | +0.4% | 全国、政府フリートに集中 | 長期(4年以上) |
| トラックおよびバスのラジアル化推進 | +0.3% | 全国幹線道路回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
車両保有台数の増加と可処分所得の成長
2024年、車両登録台数は大幅な成長を経験し、アフターマーケットセグメントにおける安定した需要を継続的に牽引する車両の設置基盤の拡大に貢献しました。約10%の年間GDP成長率が家計の購買力を向上させ、特にハノイやホーチミン市などの主要都市圏においてプレミアムブランドタイヤの交換サイクルが短縮されています。個人モビリティ市場に参入する個人にとってオートバイが依然として主要な選択肢である一方、乗用車の普及が加速しています。このトレンドは、ファイナンスオプションへのアクセス改善と都市道路インフラの継続的な拡張によって支えられています。車両稼働率の向上によりトレッド摩耗が増加し、ディーラーネットワークおよびクイックフィットサービス店全体で高品質な交換タイヤへの安定した予測可能な需要が生まれています。[1]「2024年車両登録データ」、統計総局、gso.gov.vn。
物流およびeコマースの急成長による商用車タイヤ需要の増加
ベトナムのeコマースセクターは著しい成長を遂げており、物流・輸送の状況に大きな変化をもたらしています。この拡大により、密度の高い都市部のラストマイル配送フリートが増加し、地域内幹線ルートが延伸されています。高い日次走行距離で運行する配送バンや冷蔵トラックは、乗用車と比較してタイヤ摩耗が加速しています。また、南北高速道路や国境ゲートへの接続を強化する進行中の高速道路プロジェクトなどのインフラ整備が、道路アクセシビリティを向上させています。これらの改善により、事業者は新たに整備されたルートを活用して燃費効率を最適化するよう促されています。水産物輸出セグメントでは、特殊なコールドチェーン車両が高負荷・低温トレッドコンパウンドをますます活用しており、その高度な性能特性から割増価格が設定されています。
国内タイヤ製造に対する政府インセンティブ
ベトナムへの中国および韓国の投資は、優遇法人所得税率および機械への輸入関税免除によって支援されており、これらは2027年12月まで有効です。貴州タイヤのティエンザン省における半スチールラジアル施設の設立と、Kumho Tireの生産能力拡大は、競争力のあるコスト効率の高い輸出ハブとしてベトナムを位置づけるための戦略的取り組みを示しています。このアプローチは、米中貿易摩擦の継続的なエスカレーションの中で特に重要です[2]「自動車支援ゾーンへの外国直接投資」、計画投資省、mpi.gov.vn。さらに、ロンハウ、フオックドン、VSIPなどの工業団地は、許認可プロセスの合理化により、グリーンフィールド工場開発のリードタイムを効果的に短縮しています。また、職業訓練助成金は、これらの産業発展を支える熟練労働力の確保において重要な役割を果たしています。
二輪車の急速な電動化
VinFastのKlaraおよびFelizモデルは、補助金付き登録料とバッテリースワップインフラの整備に支えられ、電動スクーターの普及拡大を牽引しています。これらスクーターの瞬時トルク特性は、リアタイヤの摩耗加速に寄与しています。さらに、回生ブレーキはコンタクトパッチのダイナミクスを大きく変化させ、OEMに高度なタイヤコンパウンドを要求させています。これらのコンパウンドはシリカを豊富に含み、低転がり抵抗を提供しながら性能要件を満たすよう設計されています。並行して、ライドヘイリングおよび配送フリートは、企業の環境社会・ガバナンス(ESG)コミットメントに沿う取り組みの一環として、電気自動車への移行を加速させています。この電動化トレンドにより、フリートレベルでの一括発注サイクルが生まれ、ベンダーにとってはこれらのフリートの特定ニーズに対応したカスタマイズされたサービスプログラムを提供することで利益を得る機会が創出されています。[3]「電動スクーターポートフォリオおよびバッテリースワップネットワーク」、VinFast、vinfastauto.com
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 天然ゴム価格の変動 | -0.7% | 全国、全メーカーに影響 | 短期(2年以内) |
| 低コスト中国製輸入品との価格競争 | -0.5% | 全国、価格感応度の高いセグメントに集中 | 中期(2〜4年) |
| 拡大生産者責任(EPR)コンプライアンスコスト | -0.4% | 全国、中小メーカーへの影響が大きい | 中期(2〜4年) |
| 農村インフラの格差による需要取り込みの制限 | -0.3% | 農村部・遠隔地、流通リーチへの影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然ゴム価格の変動
2024年、ベトナムは世界的な主要プレーヤーとしての地位を維持しながらも、老朽化した農園と予測不能な降雨パターンに起因する課題に直面し、ゴムの供給が逼迫しました。ベトナムゴムグループの農園は、世界的な価格変動の影響を緩和するには不十分であり、タイヤメーカーはヘッジや合成ゴム原料への依存分散などの戦略を採用せざるを得ませんでした。原材料コストの急激な上昇は消費者行動に大きな影響を与え、特に価格弾力性の高い農村部のオートバイセグメントでは、購買決定の顕著な遅延が見られました。
低コスト中国製品からの価格競争
中国ブランドは垂直統合、低い人件費、輸出還付インセンティブを活用して、地元競合他社を価格面で下回ることで競争優位を獲得しています。このトレンドは、バイアスプライトラックセグメントおよびバジェット乗用車ティアで特に顕著です。Sailun Vietnamは輸出出荷量の40%を占める重要なプレゼンスを確立し、Jinyu Vietnamは20%の相当なシェアを保有しています。これらの動向は、国内独立系プレーヤーの利益率に相当な圧力をかけています。さらに、ベトナムの工業団地内での生産能力の継続的な拡大は、製品の原産地の差別化をさらに困難にしています。その結果、フリートオーナーは購買決定に影響を与える最も重要な要因として価格にますます注目しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
シーズン別:オールシーズンの優位性が気候の実用性を反映
2025年、オールシーズンタイヤはベトナムのタイヤ市場シェアの43.47%を占めました。同時に、サマータイヤは予測期間中にCAGR 5.23%で安定した成長を経験すると予測されています。ベトナムの比較的安定した気温プロファイルは、単一パターンタイヤへの選好を支持し、ドライバーが保管コストおよびシーズンごとのタイヤ交換に関連するコストを削減できるようにしています。一方、ウィンタータイヤの設計は、気温が10℃を下回ることがある山岳路バスや冷蔵フォークリフトなどの特定用途に主に使用されるニッチな存在にとどまっています。この気候の均一性により、メーカーはコンパウンドポートフォリオの合理化と流通在庫管理の最適化という優位性を享受しています。
プレミアムタイヤブランドは、目的別に設計されたサマータイヤパターンの優れた水膜滑走抵抗性と制動性能を強調する消費者教育キャンペーンを積極的に実施しています。これらの取り組みは、消費者がエントリーレベルのオールシーズンSKUからより専門的な選択肢へと移行することを徐々に促しています。ダナンやカントーなどの主要地域の小売業者は、特にモンスーンシーズン中の安全性に関するメッセージングを通じたアップセルの機会が増加していると報告しています。さらに、拡大するカーレンタルセクターは、企業フリート保険会社の要件を満たすために、より高い速度レーティングのサマータイヤをますます好むようになっています。このトレンドは、予測可能な発注パターンと安定した需要サイクルを特徴とする新たなB2Bチャネルの発展を促進しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


タイヤ設計別:ラジアル技術がほぼ普遍的な採用を達成
2025年、ラジアルタイヤはベトナムのタイヤ市場シェアの89.73%を占め、2031年にかけてCAGR 5.32%で成長すると予測されています。この成長は主に低排出トラック基準の施行に起因しています。フリートコスト分析は、延長リトレッドサイクルと燃料消費削減の利点を強調しており、バイアス代替品に対するラジアルのプレミアム価格設定を正当化しています。さらに、2023年以降、OEMはラジアル装着を独占的に採用しており、工場保証の期限切れに伴うアフターマーケットへの転換が大幅に増加しています。
主要ブランドは、パンクによるダウンタイムが相当な運営コストをもたらす都市部のラストマイルバンを対象としたノンニューマチックプロトタイプを導入しています。ただし、これらのプロトタイプの商業的実現可能性が具体化するまでには数年かかると予想されています。同時に、中国メーカーはグラフェンとリサイクルゴムを組み込んだ高度なベルトパッケージラジアルを投入しています。これらのイノベーションは、サステナビリティの信頼性を高めるだけでなく、拡大生産者責任(EPR)コンプライアンスへの高まる圧力にも対応しています。このような技術的進歩は競争基準を引き上げており、バジェットオートバイセグメントへの参入を目指す国内第二層メーカーにとって大きな課題となっています。
車両タイプ別:二輪車の遺産と乗用車の台頭
2025年、二輪車はベトナムのタイヤ市場の43.35%という大きなシェアを占め、セクターでの優位性を維持しました。乗用車は、VinFast、Hyundai、Toyotaなどの主要プレーヤーによる積極的なディーラーファイナンス戦略とモデルラインナップの拡大に支えられ、CAGR 5.27%という力強い成長を示しました。乗用車のタイヤ市場シェアは、特にベトナムの成長する第二層都市における複数台保有世帯の増加に牽引され、2031年までに5分の2を超えると予測されています。
eコマースセクターの維持に重要な役割を果たす軽商用バンおよびピックアップは、2025年のタイヤ販売の約5分の1に貢献しました。これらの車両は、混合路面条件に適したオールテレーンラジアル設計をますます採用しています。大型トラックおよびバスは、一帯一路構想(BRI)に関連するインフラプロジェクトの恩恵を受けています。ただし、超重量仕様車両の成長は軸重制限によって制約されています。鉱山トラックやコンバインハーベスターなどの車両を含む特殊オフロードタイヤセグメントは、比較的小さな基盤から拡大しています。このセグメントは、特にプランテーションクライアントの迅速な需要に対応するために効率的かつローカライズされたサプライチェーンを活用する国内メーカーにとって、高マージンの機会を提供しています。
用途別:オフロードの機会を伴うオンロードの優位性
2025年、オンロード装着タイヤはベトナムタイヤ市場シェアの83.12%を占め、主に都市部の通勤需要と省間輸送活動によって牽引されました。ホーチミン市-ロンタイン-ダウザイルートの車線拡張の継続は、特に走行快適性を高める低騒音パターニングを組み込んだ高速道路トレッド設計への需要を引き続き押し上げています。オフロード用途は市場の小さなセグメントを占めていますが、クアンニン省の採掘権益やロンタイン国際空港などの大規模建設プロジェクトに支えられ、CAGR 5.26%という顕著な成長が見込まれています。さらに、稲作の機械化の進展と中部高原でのパームおよびゴムプランテーションの拡大が、切り株損傷への耐性を持つフローテーションや水田対応設計などの特殊タイヤパターンへの需要を牽引しています。
採掘セクターでは、採掘請負業者が運営ダウンタイムの削減に注力する中、タイヤメーカーは採石場ダンパーに統合されたテレマティクスセンサーの採用増加を報告しています。同様に、土木工事請負業者は、インフラの切土・盛土工事で一般的に遭遇するラテライト土壌がもたらす課題を効果的に管理するために、特に耐切傷コンパウンドを特徴とするラジアルOTR製品をますます活用しています。このトレンドは、現場要件を効率的に満たすためのフィールドサービストラックを提供できるサプライヤー、特にその能力を持つ企業にとって付加価値の流れを拡大しています。
エンドユーザー別:アフターマーケットの強さが成熟した交換サイクルを示す
2025年、アフターマーケットチャネルはベトナムのタイヤ市場シェアの65.51%を占め、頻繁なサービス必要とするオートバイの大規模な設置基盤と老朽化したトラックフリートの重要性を示しています。独立系タイヤ小売業者が都市部のアフターマーケット市場を支配しており、中国やタイからの輸入バジェットタイヤと日本や欧州のプレミアム製品を組み合わせて提供しています。このセクターは引き続き小売統合が限定的であり、卸売業者に価格交渉における相当な影響力を与えています。OEMシェアは小さいものの、ASEAN貿易協定の関税削減によって推進される車両組立のローカライズ化の進展に支えられ、CAGR 5.24%で成長すると予測されています。さらに、新車販売に同梱されるメーカー承認タイヤキットは、特にVinFastがセダンおよびSUVの生産を加速させる中、メーカーに安定した数量を確保しています。
拡大生産者責任(EPR)規制は、OEMと交換市場参加者の双方に回収物流の強化を迫り、合弁リサイクルハブの設立につながっています。引き取りクレジットや無料装着サービスなどの取り組みを導入するブランドは、消費者ロイヤルティを獲得し、リピート購入を促進しています。これらの戦略は、プレミアム市場セグメントにおけるブランド定着の強化に特に効果的です。
リムサイズ別:プレミアム成長を伴う中間帯の優位性
2025年、15~20インチのリムはベトナムのタイヤ市場シェアの55.67%を占め、主にBセグメントセダン、CセグメントSUV、および軽商用車(LCV)への適用によって牽引されました。このセグメントの成長は乗用車販売の拡大と密接に連動しており、市場全体のCAGRと同様のペースを維持しています。一方、20インチ超のタイヤは全体収益への貢献は最小限ながら、CAGR 5.35%と最も高い成長率を経験しています。この成長は、通常21~24インチのタイヤサイズを必要とする輸入高級SUVおよびピックアップへの富裕層消費者の選好増加に起因しています。主に150ccオートバイおよびミニカーに対応する15インチ未満セグメントは、消費者の選好がより大型車両へとシフトするにつれて緩やかな減少が見込まれています。
プレミアムリムは、補強されたビードパックと騒音低減リッジを備えた低プロファイル超高性能(UHP)タイヤの使用を必要とします。この要件は、特殊金型の輸入能力を活用するグローバルメーカーにとって高マージンの機会を創出しています。同時に、成長する高級セグメントの獲得を目指す国内メーカーは、マルチキャビティプレスへの多大な投資を行っています。これらのプレスにより、生産スループットを維持しながら小ロット生産を効率的に処理することが可能となり、進化する市場環境において競争力のある地位を確立しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
推進方式別:内燃機関の優位性が電動化の混乱に直面
2025年、内燃機関車両はベトナムのタイヤ市場シェアの87.43%を占めました。ただし、電気自動車が勢いを増す中、この優位性は低下すると予測されており、2031年までにシェアは80%に縮小る見込みです。バッテリー電気自動車はCAGR 5.28%という顕著な成長を示すと予測されています。この成長は、輸入EV部品への関税免除などの有利な政府政策と、充電インフラ拡大に向けた国営公益事業者と民間事業者の協力によって牽引されています。タイヤメーカーは、EVバッテリーの重量増加に対応するエクストラロードレーティング製品の開発と、パワートレイン騒音に対処するフォームインレイ技術の組み込みによってこれらの変化に対応しています。ハイブリッド車の販売は比較的限定的ですが、消費者が低転がり抵抗タイヤ技術に慣れ親しむための移行的な数量を提供しています。
都市間バス向けの水素燃料電池プロトタイプは現在実験段階にあります。それでも、ハイフォン港湾回廊での初期試験は、特に長距離および急速燃料補給能力が不可欠な用途において将来的な採用の可能性を示しています。水素対応タイヤテストに積極的に取り組むタイヤメーカーは、重要なエンジンOEM承認を確保し、技術が成熟するにつれて商業化に向けて有利な立場を確立できる可能性があります。
地理的分析
ハノイとホーチミン市はベトナムのタイヤ市場を支配しており、eコマース小包量の75%以上を占めています。これらの都市はまた、国内の自動車組立工場、タイヤ製造施設、アフターマーケット流通ハブの大部分を擁しています。ハイフォン市は主要なタイヤ生産センターとして台頭しており、Bridgestoneの工場が国内および輸出市場向けに1日1万1,000本以上のラジアルタイヤを生産しています。ビンズオン省では、Kumho Tireが2026年までに年間生産能力を1,700万台に増強するために施設を拡張しており、Casuminaのタンウエンプラントはラジアルタイヤを年間1万トン以上生産しています。タイニン省にはSailun Groupの施設があり、地元産の天然ゴムを用して半スチール、オールスチール、オフザロードタイヤの大規模生産を目指しています。ドンナイ省は、Cheng Shin RubberおよびKenda Rubberの工場を擁し、合計で年間2,900万台以上を生産することでベトナムのタイヤ生産能力をさらに強化しています。
農村部の省はインフラ上の課題を抱えており、タイヤの流通と販売が制限されています。ラオカイは2030年までに1万5,013キロメートルの農村道路の80%以上を舗装することを目指しており、ランソンは接続性を改善するための道路・橋梁プロジェクトに多大な資金を割り当てています。2030年までに5,000キロメートルを目標とする政府の高速道路拡張計画は、高速ラジアルタイヤへの需要を押し上げ、現在eコマースサライチェーン費用の相当部分を占める物流コストを削減すると期待されています。ダナンは中央調達ハブとして機能しており、トラック・バス用ラジアルタイヤおよびオフザロードタイヤを生産する施設を有しています。さらに、ホーチミン市の新たなグリーンフィールド工場は、2027年までに年間数百万本の半スチールラジアルタイヤを生産し、貿易協定による競争優位を活かして輸出市場を狙う予定です。
ベトナムの工業団地におけるタイヤ製造の集中は、物流およびサプライチェーン上の利点をもたらす一方、熱波によるゴム収量の減少や港湾混雑などのリスクにセクターをさらしています。2026年のハノイにおける内燃機関車禁止や2028年のホーチミン市における電動ライドヘイリング車両への移行などの今後の規制は、電気自動車用タイヤへの需要を牽引しています。メーカーは既存施設を電気自動車用タイヤ生産に対応するよう改修することで適応しています。一方、メコンデルタや中部高原などの未開拓地域は、国内メーカーが地域知識と迅速な補充サイクルを活用して、断片化した市場で多国籍企業と競争する機会を提供しています。
地理的市場拡大評価(生スコア(1~5):1=低、5=高。加重スコア:生スコア×割り当てウェイト;重要度調整済みの影響を反映。解釈:機会スコアが高いほど魅力的な市場;リスクスコアが高いほど課題が大きい。)
| 省/市 | 参入容易性(生/加重) | 市場規模(生/加重) | ソリューション適合性(生/加重) | 競合(生/加重) | 投資(生/加重) | 参入障壁(生/加重) |
|---|---|---|---|---|---|---|
| ホーチミン市(HCM) | 4/1.2 | 5/1.5 | 5/1.5 | 2/0.6 | 2/0.6 | 2/0.6 |
| ハノイ | 4/1.2 | 5/1.5 | 4/1.2 | 3/0.9 | 3/0.9 | 3/0.9 |
| ブンタウ | 3/0.9 | 3/0.9 | 4/1.2 | 4/1.2 | 4/1.2 | 3/0.9 |
| クアンニン | 5/1.5 | 3/0.9 | 3/0.9 | 4/1.2 | 5/1.5 | 4/1.2 |
| ビンズオン | 3/0.9 | 5/1.5 | 5/1.5 | 2/0.6 | 4/1.2 | 3/0.9 |
| ドンナイ | 4/1.2 | 5/1.5 | 4/1.2 | 3/0.9 | 5/1.5 | 4/1.2 |
| バクニン | 3/0.9 | 4/1.2 | 5/1.5 | 3/0.9 | 5/1.5 | 3/0.9 |
| ダナン | 5/1.5 | 3/0.9 | 4/1.2 | 4/1.2 | 3/0.9 | 5/1.5 |
| タインホア | 4/1.2 | 4/1.2 | 3/0.9 | 5/1.5 | 4/1.2 | 4/1.2 |
| タイグエン | 3/0.9 | 3/0.9 | 4/1.2 | 4/1.2 | 4/1.2 | 5/1.5 |
| ヴィンフック | 4/1.2 | 3/0.9 | 5/1.5 | 3/0.9 | 3/0.9 | 4/1.2 |
| カントー | 4/1.2 | 4/1.2 | 3/0.9 | 4/1.2 | 4/1.2 | 5/1.5 |
| フンイェン | 5/1.5 | 3/0.9 | 3/0.9 | 5/1.5 | 3/0.9 | 4/1.2 |
| フートー | 3/0.9 | 3/0.9 | 3/0.9 | 5/1.5 | 3/0.9 | 5/1.5 |
| ニンビン | 5/1.5 | 3/0.9 | 3/0.9 | 4/1.2 | 4/1.2 | 5/1.5 |
| フエ | 5/1.5 | 2/0.6 | 3/0.9 | 5/1.5 | 3/0.9 | 5/1.5 |
| その他 | 2/0.6 | 2/0.6 | 2/0.6 | 5/1.5 | 2/0.6 | 2/0.6 |
| 情報源: Mordor Intelligence | ||||||
競合ランドスケープ
ベトナムタイヤ市場は中程度の集中度を示しており、主要輸出業者が輸出量の相当なシェアを保有しています。主要プレーヤーは規模の経済と高度な生産能力を活用して競争優位を維持しています。市場はまた、サプライチェーンを強化し、国内組立工場への純正装備品供給を支援する戦略的拡張の恩恵を受けています。
国内メーカーは原材料への近接性と物流コストの削減を活かし、オートバイおよび農業セグメントで強固な地位を確保しています。研究開発への投資は、地域の道路・気候条件への製品適応性の向上に注力しています。工業団地内での戦略的クラスタリングはサプライヤー間の協力を促進し、共有コンプライアンス取り組みは小規模プレーヤーが運営コストを効果的に管理するのに立っています。
持続可能な素材のイノベーションが勢いを増しており、リサイクル成分の統合とエネルギー効率の高い生産技術の採用に向けた取り組みが進んでいます。関連産業のパートナーとの協力は、新興車両技術に合わせた高度なタイヤコンパウンドの開発を目指しています。関税構造が進化する中、輸出業者は従来市場への依存を減らし、新たな地域での機会を探るためにポートフォリオを多様化しています。
ベトナムタイヤ産業リーダー
Bridgestone Corporation
Michelin SCA
Goodyear Tire & Rubber Company
Continental AG
Yokohama Rubber Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:Zhongce Rubberは、ベトナムに新たなタイヤ製造工場を建設するために1.45 ビリオン 米ドルの投資を発表しました。この施設は主に乗用車向けに年間約500万本の半スチールラジアルタイヤを生産する予定です。この投資は輸出拡大と世界的な貿易障壁の緩和を目的とし、ベトナムを主要生産拠点として位置づけるものです。
- 2025年1月:Kolon Industriesは、ベトナムのタイヤコード生産施設を拡張するために2,050万 米ドルの投資を発表しました。この拡張により、年間生産能力は3万6,000トンから5万7,000トンに増加し、タイヤメーカーを支援します。操業開始は2027年を予定しており、地域のサプライチェーンの強靭性を高めます。


ベトナムタイヤ市場レポートの範囲
ベトナムタイヤ市場は、シーズン、タイヤ設計、車両タイプ、用途、エンドユーザー、リムサイズ、および推進方式によってセグメント化されています。シーズン別では、市場はサマー、ウィンター、オールシーズンタイヤにセグメント化されています。タイヤ設計別では、市場はラジアル、バイアス、ノンニューマチック・エアレスタイヤにセグメント化されています。車両タイプ別では、市場は二輪車、乗用車、軽商用車、大型商用トラックおよびバス、ならびにOTR、農業、採掘、レーシング用途を含むオフザロードおよび特殊車両にセグメント化されています。用途別では、市場はオンロードおよびオフロードにセグメント化されています。エンドユーザー別では、市場はOEMおよびアフターマーケットにセグメント化されています。リムサイズ別では、市場は15インチ未満、15~20インチ、20インチ超にセグメント化されています。推進方式別では、市場は内燃機関車両、バッテリー電気自動車、ハイブリッドおよび燃料電池車両にセグメント化されています。レポートは上記のすべてのセグメントについて、金額(米ドル)および数量(台)での市場規模と予測を提供しています。
| サマー |
| ウィンター |
| オールシーズン |
| ラジアル |
| バイアス |
| 非空気圧・エアレス |
| 二輪車 |
| 乗用車 |
| 軽商用車 |
| 大型商用トラック・バス |
| オフロード・特殊(OTR、農業、鉱業、レーシング) |
| オンロード |
| オフロード |
| OEM |
| アフターマーケット |
| 15インチ未満 |
| 15〜20インチ |
| 20インチ超 |
| 内燃機関車両 |
| バッテリー電気自動車 |
| ハイブリッド・燃料電池車両 |
| シーズン別 | サマー |
| ウィンター | |
| オールシーズン | |
| タイヤ設計別 | ラジアル |
| バイアス | |
| 非空気圧・エアレス | |
| 車両タイプ別 | 二輪車 |
| 乗用車 | |
| 軽商用車 | |
| 大型商用トラック・バス | |
| オフロード・特殊(OTR、農業、鉱業、レーシング) | |
| 用途別 | オンロード |
| オフロード | |
| エンドユーザー別 | OEM |
| アフターマーケット | |
| リムサイズ別 | 15インチ未満 |
| 15〜20インチ | |
| 20インチ超 | |
| 推進方式別 | 内燃機関車両 |
| バッテリー電気自動車 | |
| ハイブリッド・燃料電池車両 |


レポートで回答される主要な質問
2025年のベトナムタイヤ市場の規模はどのくらいですか?
ベトナムのタイヤ市場は2025年に3.26 ビリオン 米ドルに達し、2031年にかけてCAGR 5.21%で成長すると予測されています。
タイヤ需要により急速に拡大している車両セグメントはどれですか?
乗用車向け装着タイヤは2031年にかけてCAGR 5.27%で増加しており、全車両タイプの中で最も高い成長率です。
ベトナムにおけるラジアルタイヤのシェアはどのくらいですか?
ラジアル構造は2025年のベトナムタイヤ市場シェアの89.73%を占め、バイアスプライの交換が加速する中で引き続き上昇しています。
新しいEPR規制はメーカーにどのような影響を与えますか?
2024年1月から、生産者は年間生産量の少なくとも5%をリサイクルすることが義務付けられており、回収・処理コストが増加する一方で、循環経済のビジネス機会が開かれています。
タイヤ需要に最も貢献している地域はどこですか?
ホーチミン市を中心とする南東部経済圏が最大の車両保有台数と密な物流交通に牽引され、最高の販売を生み出しています。
20インチ超のリムサイズの成長を促進しているものは何ですか?
富裕層世帯でのプレミアムSUVおよび高級ピックアップトラックの保有増加が、20インチ超カテゴリーをCAGR 5.35%で押し上げています。
最終更新日:



