
Tamanho e Participação do Mercado de Pneus na África
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 7.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.72 % |
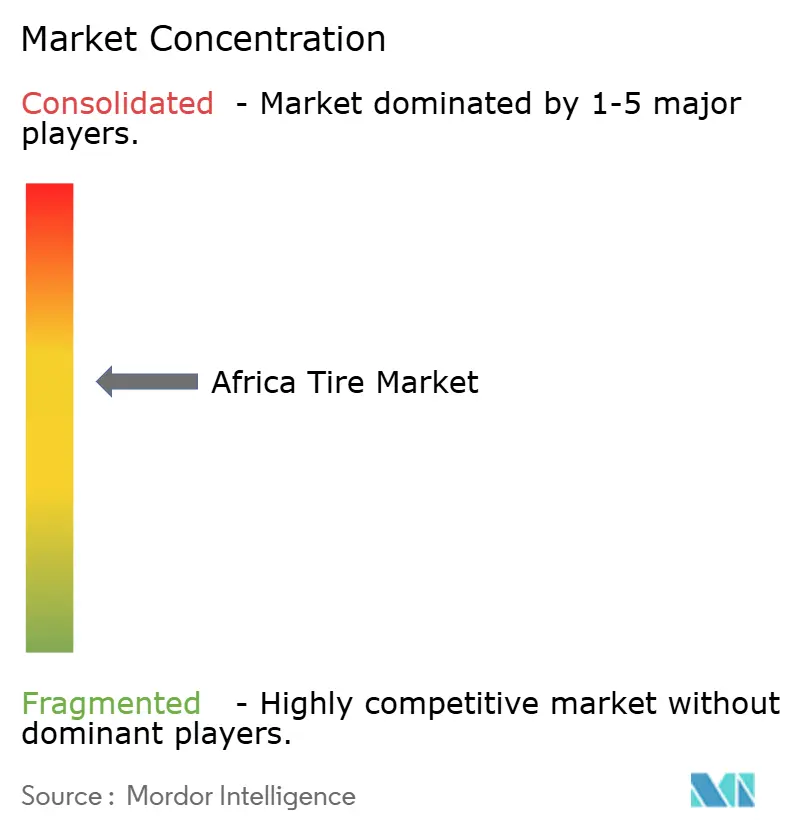
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Pneus na África por Mordor Intelligence
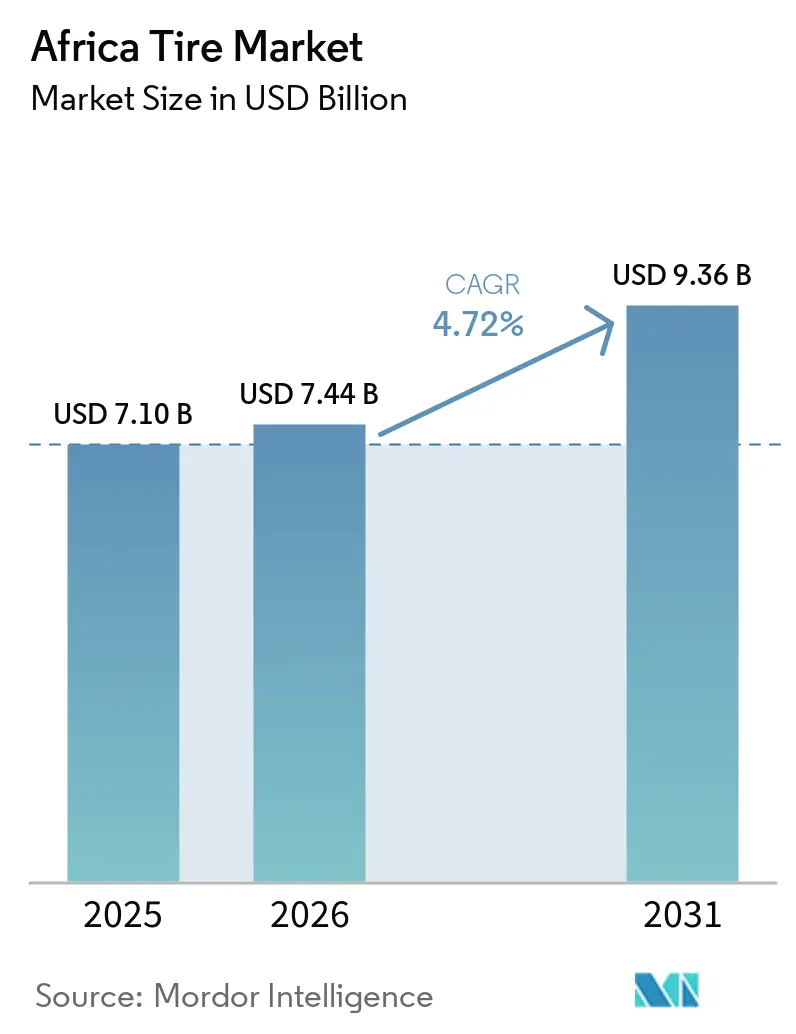
O tamanho do mercado africano de pneus foi avaliado em 7,10 bilhões de USD em 2025, estimado em 7,44 bilhões de USD em 2026, e está projetado para atingir 9,36 bilhões de USD até 2031, a um CAGR de 4,72% no período de 2026 a 2031. A modernização da infraestrutura, as iniciativas de corredores de transporte do Acordo de Livre Comércio Continental Africano e as estratégias orientadas por preço dos fabricantes chineses estão remodelando o cenário do mercado. As marcas chinesas, apoiadas por plantas localizadas e estratégias de preços competitivos, estão ganhando participação de mercado de forma constante e ofuscando os fornecedores europeus. A rápida motorização das economias ricas em recursos está impulsionando um aumento na demanda por reposição de aproximadamente 5%. Além disso, a adoção de ferramentas digitais de gestão de frotas está influenciando as frotas comerciais a transitarem para produtos radiais premium. Na Nigéria, no Egito e no Quênia, as flutuações cambiais e as restrições regulatórias às importações de pneus usados estão fomentando o crescimento das ambições de fabricação local. Esse desenvolvimento apresenta oportunidades significativas para os participantes do mercado capazes de combinar eficiência de custos com fortes capacidades de conformidade.
Principais Conclusões do Relatório
- Por estação, as linhas para todas as estações capturaram 55,13% da participação do mercado africano de pneus em 2025; os designs de verão registraram o CAGR mais rápido de 5,64% até 2031.
- Por design de pneu, a construção radial comandou 91,25% da participação do tamanho do mercado africano de pneus em 2025; os formatos sem câmara de ar não pneumáticos estão avançando a um CAGR de 6,71% até 2031.
- Por tipo de veículo, os automóveis de passeio comandaram uma participação de 39,44% do tamanho do mercado africano de pneus em 2025, e avançarão a um CAGR de 4,97% até 2031.
- Por aplicação, o segmento em estrada comandou uma participação de 73,15% do tamanho do mercado africano de pneus em 2025, e continuará a se expandir a um CAGR de 5,15% até 2031.
- Por usuário final, o pós-venda deteve 78,66% do tamanho do mercado africano de pneus em 2025, enquanto a demanda OEM registra um CAGR de 6,04% até 2031.
- Por tamanho de aro, os pneus de 15 a 20 polegadas detiveram 48,55% do tamanho do mercado africano de pneus em 2025, enquanto o segmento acima de 20 polegadas está projetado para registrar um CAGR de 5,87% até 2031.
- Por propulsão, os veículos de combustão interna dominaram com 90,24% do tamanho do mercado africano de pneus em 2025, enquanto a demanda por veículos elétricos a bateria crescerá a um CAGR de 9,49% até 2031.
- Por país, a África do Sul liderou com 26,75% da participação do mercado africano de pneus em 2025; a República Democrática do Congo registra o CAGR mais forte de 6,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Pneus na África
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do Parque Veicular e da Motorização | +1.2% | Nigéria, África do Sul, Argélia | Médio prazo (2 a 4 anos) |
| Expansão dos Fabricantes Chineses de Pneus | +1.1% | Marrocos, Quênia, Nigéria, Egito | Médio prazo (2 a 4 anos) |
| Desenvolvimento da Infraestrutura Rodoviária do Acordo de Livre Comércio Continental Africano | +0.9% | Foco no continente e na África Ocidental | Longo prazo (≥ 4 anos) |
| Demanda por Pneus de Reposição Acessíveis | +0.8% | Nigéria, Quênia, Tanzânia, Gana | Curto prazo (≤ 2 anos) |
| Incentivos Governamentais para Capacidade Local | +0.4% | Nigéria, Egito, África do Sul | Longo prazo (≥ 4 anos) |
| Adoção de Gestão Digital de Frotas | +0.3% | África do Sul, República Democrática do Congo, Gana, Botsuana | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Parque Veicular e da Taxa de Motorização em Toda a África
A Nigéria importou automóveis avaliados em NGN 1,58 trilhão (aproximadamente 1,04 bilhão de USD) em 2025, sinalizando uma lacuna que os fornecedores de pneus de reposição estão se apressando em preencher [1]Victor Enengedi, As Importações de Automóveis da Nigéria Atingem N1,58 Trilhão em 2025 com a Recuperação da Demanda,
Legit, legit.ng.. Em nações ricas em petróleo, como a Argélia e Angola, o aumento da renda resultou em maior posse de automóveis de passeio, o que está impulsionando uma demanda significativa por pneus de segmento econômico e intermediário. A expansão dos serviços de transporte por aplicativo e das operações informais de táxi está contribuindo ainda mais para a crescente necessidade diária de substituição de pneus. Além disso, nas áreas urbanas densamente povoadas, a crescente adoção de motocicletas está impulsionando significativamente a demanda por tamanhos de aro menores. À medida que a mobilidade urbana continua a se desenvolver, a sazonalidade anteriormente pronunciada da demanda por pneus está se tornando menos evidente, permitindo que os armazéns mantenham níveis de estoque consistentes ao longo do ano. Os distribuidores que gerenciam efetivamente suas políticas de estoque estão ganhando vantagem competitiva neste ambiente de mercado em evolução.
Expansão das Redes de Distribuição dos Fabricantes Chineses de Pneus (Competitividade de Preços)
A Qingdao Sentury Tire Co., Ltd. e a planta da Linglong no Quênia, juntamente com uma instalação no Marrocos, estão transitando de exportações exclusivas para a fabricação regional. Essa mudança estratégica não apenas reduz os custos de frete, mas também minimiza a exposição às flutuações cambiais. Ao estabelecer instalações de produção locais, essas empresas obtêm acesso a isenções de impostos previstas nos acordos comerciais regionais, permitindo que seus produtos sejam precificados de forma mais competitiva em comparação com as alternativas europeias. Uma vez que essas instalações entrem em operação, elas poderão abastecer eficientemente mercados próximos, como o Senegal ou Uganda. Essa abordagem permite a personalização dos padrões de banda de rodagem para atender às condições específicas das estradas locais, ao mesmo tempo em que reduz significativamente os prazos de entrega, melhorando assim a capacidade de resposta geral ao mercado.
Programas Rápidos de Desenvolvimento da Infraestrutura Rodoviária (por exemplo, Corredores do Acordo de Livre Comércio Continental Africano)
Projetos como a Rodovia Abidjan–Lagos desbloqueiam corredores de transporte de longa distância que exigem pneus radiais duráveis para caminhões e ônibus [2]"Projetos de Corredores da AfCFTA," Comissão Econômica das Nações Unidas para a África, uneca.org. Com o declínio da preferência por radiais com eficiência de combustível, há uma mudança perceptível em direção a pavimentos aprimorados, levando a um aumento de preço de aproximadamente 45%. O uso crescente de pneus fora de estrada em equipamentos de construção em campo está impulsionando a expansão de nichos de uso intensivo. A conectividade aprimorada não apenas está encurtando os prazos de entrega, mas também fortalecendo a adoção de modelos de armazenagem em hub e spoke. Os fornecedores que oferecem suporte de serviço em campo ao longo dessas rotas estão aproveitando oportunidades tanto de retenção de clientes quanto de vendas adicionais.
Crescimento da Demanda por Pneus de Reposição Acessíveis por Meio de Canais Informais
Na Nigéria, as revendas informais, que preferem marcas que oferecem lotes menores e condições favoráveis ao pagamento em dinheiro, dominam o cenário varejista. Os fabricantes chineses, aproveitando a liderança em custos e estratégias flexíveis de embalagem, frequentemente contornam os importadores formais para atender efetivamente a essa demanda. Os mercados rurais do país dependem significativamente de operadores de motocicletas e miniônibus. Esses operadores, apesar de seus curtos ciclos de compra, exibem uma demanda consistente por altos volumes de produtos. A sensibilidade ao preço continua a desempenhar um papel mais crítico do que a percepção de qualidade na influência das decisões de compra. No entanto, as campanhas de segurança em andamento têm o potencial de elevar gradualmente os padrões dentro do mercado. Essa mudança nos padrões provavelmente beneficiará os produtores que alinham suas ofertas com esses requisitos em evolução, posicionando-se assim de forma vantajosa no cenário competitivo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Depreciação Cambial e Tarifas de Importação | –0.9% | Nigéria, Egito, Gana, Quênia | Curto prazo (≤ 2 anos) |
| Preços Voláteis da Borracha Natural e Sintética | –0.7% | Estados dependentes de importação | Curto prazo (≤ 2 anos) |
| Cadeia de Suprimentos de Borracha Fragmentada | –0.4% | África Ocidental e Central | Longo prazo (≥ 4 anos) |
| Restrições Regulatórias às Importações | –0.3% | Quênia, África do Sul, Nigéria | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Depreciação Cambial e Flutuações nas Tarifas de Importação
O naira nigeriano e a libra egípcia perderam cada um mais de 50% de seu valor desde 2024, inflacionando os custos de desembarque dos pneus e reduzindo o poder de compra dos consumidores [3]"Perspectiva Econômica Regional da África Subsaariana," Fundo Monetário Internacional, imf.org. Para manter o estoque, os distribuidores são obrigados a manter um capital de giro mais elevado, o que, por sua vez, coloca uma pressão significativa sobre suas capacidades de financiamento. Essa pressão financeira levou vários importadores a adotar uma abordagem estratégica, comprometendo-se com a montagem local parcial. Esse desenvolvimento destaca uma transformação gradual, porém inevitável, dentro da cadeia de suprimentos, à medida que as empresas priorizam cada vez mais as operações localizadas para mitigar riscos e otimizar a eficiência. Tal mudança ressalta a dinâmica em evolução do cenário da cadeia de suprimentos, impulsionada pela necessidade de adaptabilidade e resiliência diante dos desafios financeiros e operacionais.
Preços Voláteis da Borracha Natural e da Borracha Sintética
Apesar de a Costa do Marfim ter aumentado suas exportações de látex, os produtores africanos estão enfrentando desafios significativos devido à escassez global de borracha, que elevou os custos de insumos aos seus níveis mais altos em uma década. Esses custos crescentes estão criando dificuldades substanciais para os distribuidores que priorizam orçamentos rigorosos. As altas de preços estão forçando esses distribuidores a escolher entre absorver os custos aumentados, o que corrói suas margens de lucro, ou repassar os custos aos consumidores por meio de preços de varejo mais altos. Ambas as opções têm o potencial de impactar negativamente a demanda dentro do mercado. Além disso, a ausência de ferramentas adequadas de hedge nos mercados emergentes agrava os desafios enfrentados pelos participantes de nível intermediário, deixando-os particularmente expostos à volatilidade nos preços da borracha. Essa situação ressalta a necessidade urgente de instrumentos e estratégias financeiras mais robustas para mitigar riscos nesses mercados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estação: Crescente Adoção de Pneus de Verão nos Mercados do Norte
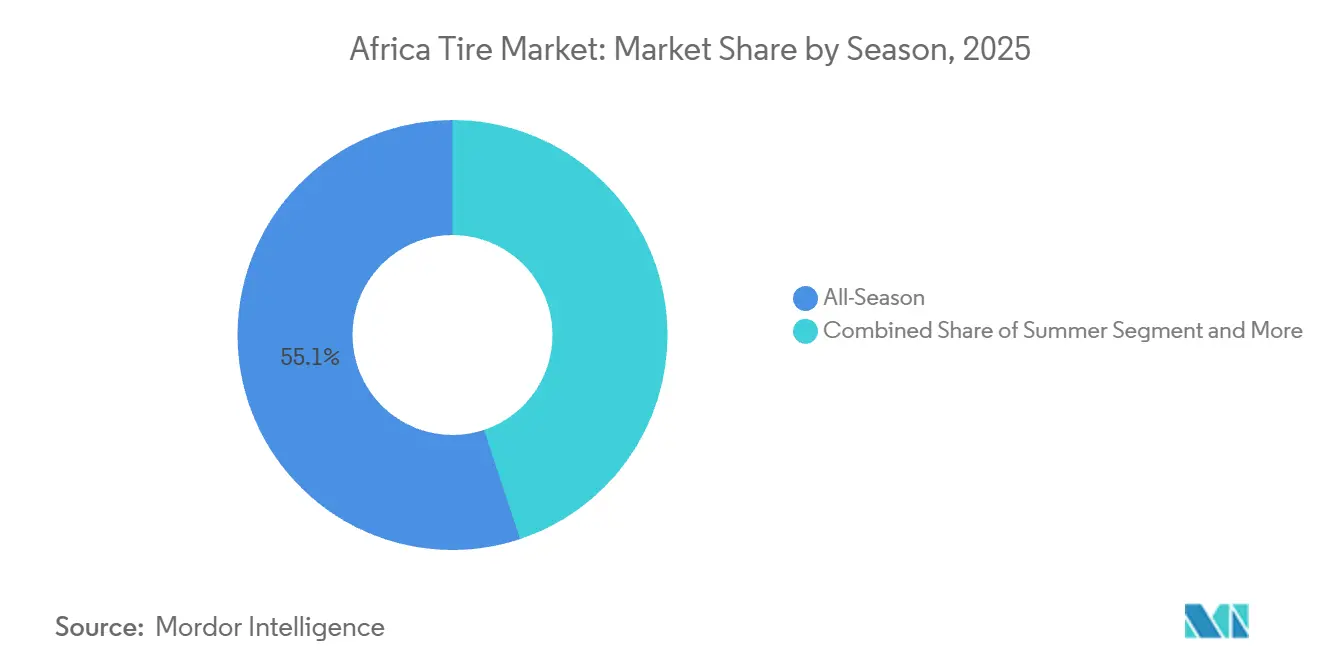
No mercado africano de pneus, os produtos para todas as estações detêm uma participação de mercado dominante de 55,13% em 2025. No entanto, os gestores de frotas na Argélia e no Marrocos estão optando cada vez mais por compostos resistentes ao calor, especificamente projetados para suportar os desafios impostos pelas rodovias do deserto. Os fornecedores com expertise em lidar com essas temperaturas extremas conseguem cobrar preços premium, o que efetivamente compensa os custos mais elevados associados às suas misturas de borracha especializadas. Além disso, os pneus de verão devem crescer a um CAGR de 5,64%, superando a taxa de crescimento geral do mercado africano de pneus durante o período de previsão.
Em outras regiões, os climas tropicais exibem preferência por borrachas flexíveis para todas as estações, capazes de suportar chuvas esporádicas. Consequentemente, os distribuidores multinacionais estão mantendo estrategicamente estoques de dois sortimentos de produtos distintos. Estes incluem linhas de pneus de verão de alto teor de sílica, especificamente adaptadas para a região do Magrebe, e bandas de rodagem multiuso versáteis, projetadas para atender às demandas das estradas da África Subsaariana. Essa abordagem à segmentação sazonal reflete um alinhamento mais forte com as zonas climáticas do que com os níveis econômicos, enfatizando assim a importância dos esforços regionalizados de pesquisa e desenvolvimento para as empresas que buscam obter vantagem competitiva no mercado.


Por Design de Pneu: Domínio dos Radiais Enfrenta Experimentos com Pneus sem Câmara de Ar
Em 2025, os pneus radiais dominaram o mercado africano de pneus, respondendo por 91,25% da participação de mercado, devido às suas vantagens de menor resistência ao rolamento e maior vida útil da banda de rodagem. Enquanto isso, os conglomerados de mineração na África do Sul e na República Democrática do Congo estão experimentando formatos de pneus não pneumáticos ou sem câmara de ar, que estão projetados para crescer a um CAGR de 6,71% até 2031. Esses pneus sem câmara de ar oferecem uma vantagem significativa ao eliminar o tempo de inatividade causado por furos, um fator crítico em um setor onde os custos de aluguel de equipamentos são substancialmente altos por hora. Essa tendência destaca o foco crescente em soluções inovadoras de pneus dentro do setor de mineração.
Os operadores convencionais de veículos de passeio e caminhões continuam a preferir os radiais, apoiados por redes de serviço bem estabelecidas e infraestrutura de recapagem. No entanto, as parcerias entre OEMs e caminhões de pedreira indicam que, à medida que as economias de escala melhoram, a tecnologia sem câmara de ar poderá expandir sua aplicação para outros veículos utilitários. As empresas que investem atualmente em arquiteturas de ligação polimérica estão estrategicamente posicionadas para atrair os primeiros adotantes e ganhar vantagem competitiva em liderança de pensamento. Esse desenvolvimento enfatiza o potencial da tecnologia sem câmara de ar para perturbar significativamente os mercados tradicionais de pneus nos próximos anos.
Por Tipo de Veículo: Automóveis de Passeio Dominam, mas Frotas Comerciais Aceleram
Em 2025, os pneus para automóveis de passeio representaram 39,44% da participação do mercado africano de pneus, com um CAGR projetado de 4,97%, impulsionado pelo aumento da mobilidade pessoal. Além disso, as atividades de comércio eletrônico e construção estão impulsionando o crescimento nos volumes de veículos comerciais leves e caminhões pesados. À medida que as cargas por eixo aumentam, a frequência de substituições cresce, criando maiores oportunidades de valor para os fornecedores neste segmento.
Em cidades como Lagos, Nairóbi e Kampala, a demanda por motocicletas cresceu significativamente à medida que as empresas de transporte por aplicativo expandiram suas frotas de mototáxi. As linhas fora de estrada voltadas para escavadeiras e carregadeiras, embora de nicho em volume, oferecem margens atrativas. Ao diversificar nessas áreas, os fabricantes mitigam os riscos decorrentes da desaceleração na renovação de automóveis de passeio e capitalizam em ciclos comerciais de maior frequência.
Por Aplicação: Supremacia em Estrada com Impulso Fora de Estrada
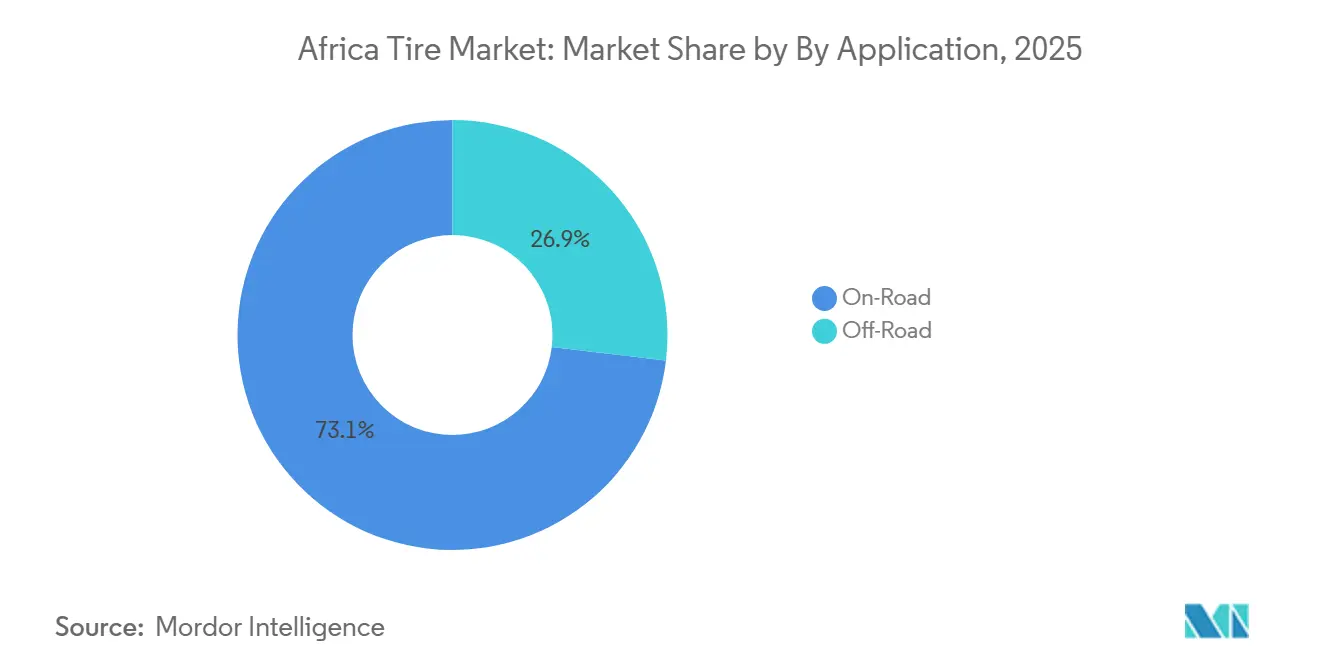
Em 2025, o mercado africano de pneus viu as categorias em estrada dominarem com uma participação de 73,15%, refletindo a expansão da rede de estradas pavimentadas do continente. Este segmento está projetado para crescer a um CAGR de 5,15% até 2031. À medida que o novo asfalto suporta velocidades mais altas, há uma demanda crescente por compostos de banda de rodagem mais resistentes, impulsionando a premiumização.
Os segmentos fora de estrada estão experimentando um crescimento significativo, apoiados pelas concessões de mineração nas regiões ricas em cobre de Katanga e nos cinturões de ouro de Gana. Designs especializados de banda de rodagem, que melhoram a tração em terrenos soltos, comandam prêmios de preço de até 35%. As marcas que se concentram em engenharia específica por aplicação estão capturando uma parcela maior dos orçamentos de manutenção de frotas, com ênfase na melhoria do tempo de atividade.
Por Usuário Final: Volume do Pós-Venda Encontra Surtos de Crescimento OEM
Em 2025, o mercado africano de pneus viu o pós-venda capturar uma participação dominante de 78,66%, apoiado por um influxo de veículos usados e uma extensa rede de varejo informal. Nas cidades de Nível 3, os revendedores de pequena escala priorizam a disponibilidade imediata em detrimento da reputação da marca, direcionando seus pedidos em volume para fornecedores asiáticos com boa relação custo-benefício.
De 2026 a 2031, as vendas OEM devem registrar um CAGR de 6,04%, impulsionadas por esquemas de financiamento que tornam os carros novos mais acessíveis às famílias de renda média. Na África do Sul e no Marrocos, os centros de montagem local estão recorrendo a marcas globais de Nível 1, favorecendo fornecedores que possam aderir a rigorosos padrões de homologação e entregar no prazo exato. Para maximizar tanto o volume quanto as margens de lucro, manter um equilíbrio cuidadoso entre esses dois canais crucial.
Por Tamanho de Aro: Aros de Tamanho Médio Lideram, Diâmetros Maiores Crescem Rapidamente
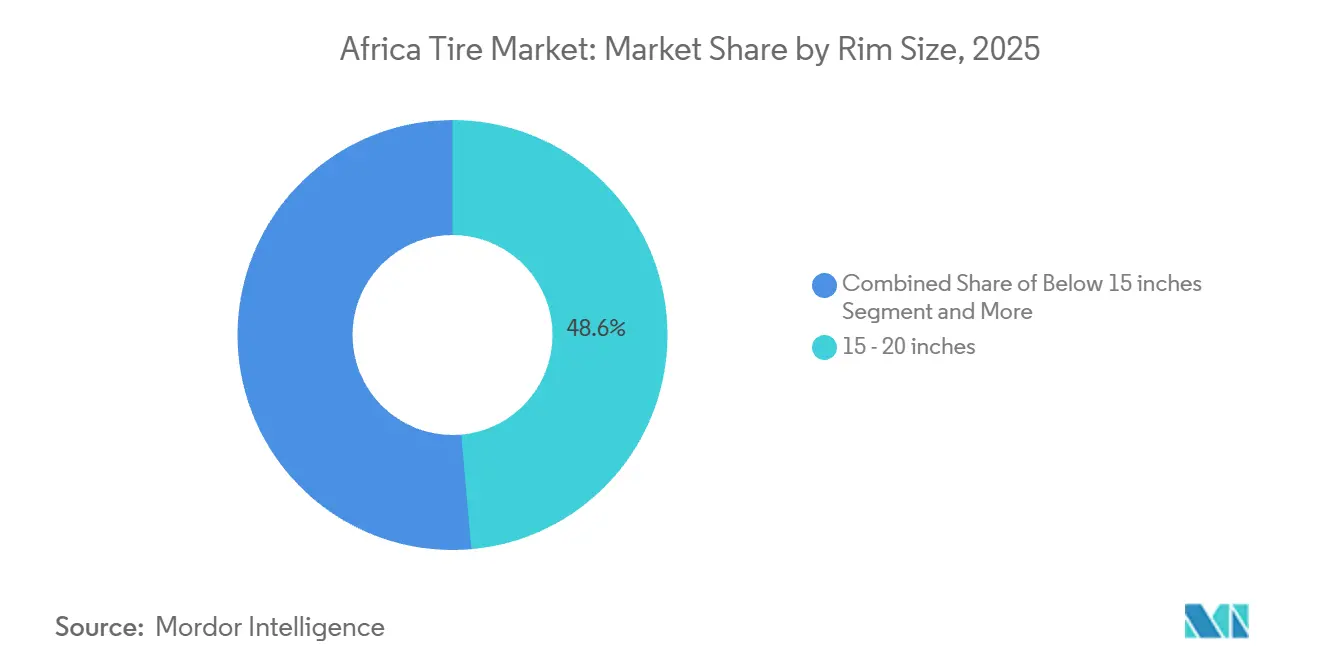
Em 2025, sedãs compactos e caminhões leves impulsionaram o segmento de 15 a 20 polegadas, capturando 48,55% da participação do mercado africano de pneus. Enquanto isso, à medida que os SUVs ganham tração e as frotas de construção se expandem, os tamanhos superiores a 20 polegadas estão projetados para crescer com um CAGR de 5,87%. Esses diâmetros maiores não apenas comandam preços médios de venda mais altos, mas também fortalecem as margens brutas dos fabricantes.
À medida que os minicarros perdem popularidade, especialmente nas áreas urbanas que priorizam o conforto de condução e o status, a demanda por pneus abaixo de 15 polegadas está diminuindo. Os produtores, diante de uma contração neste segmento, estão simplificando sua complexidade de SKU e realocando recursos para capitalizar nos formatos maiores em rápida expansão.
Por Propulsão: Domínio dos Veículos a Combustão Interna, Ventos Favoráveis para Veículos Elétricos
Em 2025, os veículos de combustão interna responderam por 90,24% da participação do mercado africano de pneus. No entanto, os veículos elétricos estão projetados para crescer a um CAGR de 9,49%. Esse crescimento é atribuído principalmente à iniciativa de isenção fiscal da África do Sul e ao desenvolvimento de corredores de recarga no Marrocos. Os pneus para veículos elétricos, que exigem características como menor resistência ao rolamento e blocos de banda de rodagem com absorção de som, estão impulsionando investimentos significativos em pesquisa e desenvolvimento por parte das marcas premium.
Embora a adoção de híbridos permaneça modesta, ela indica potencial para diversificação futura. Os fornecedores que se concentram em compostos específicos para veículos elétricos atualmente provavelmente garantirão vantagens de pioneirismo. À medida que a expansão da rede elétrica e a queda nos preços das baterias apoiam ainda mais a eletrificação das frotas de táxi e entrega, espera-se que esses primeiros adotantes estejam bem posicionados para capitalizar nas oportunidades emergentes.
Análise Geográfica
Em 2025, a África do Sul detinha uma participação de 26,75% do mercado africano de pneus. Essa dominância está ancorada em um setor doméstico estabelecido de montagem automotiva que garante demanda consistente das principais marcas globais de veículos. Os distribuidores locais de pneus radiais premium se beneficiam de cadeias de suprimentos altamente integradas e extensas redes regionais de instalação, reduzindo significativamente o tempo de inatividade dos veículos para os operadores comerciais. Além disso, políticas industriais estratégicas e medidas comerciais protetoras ajudam a estabilizar a fabricação doméstica, permitindo que tanto os proprietários de veículos particulares quanto as grandes frotas logísticas planejem ciclos de substituição de longo prazo.
As previsões indicam que a República Democrática do Congo liderará o mercado africano de pneus com uma taxa de crescimento anual composta de 6,21% até 2031. Esse crescimento é impulsionado por um aumento nas compras de caminhões pesados, apoiado por projetos de infraestrutura financiados pela China e pela expansão do setor de mineração de cobre e cobalto. Embora os desafios logísticos persistam, os fornecedores podem mitigar os gargalos portuários colaborando com atacadistas locais e utilizando os portos atlânticos de Angola como rotas alternativas. Essas medidas estratégicas devem melhorar a eficiência da cadeia de suprimentos na região.
A região do Restante da África apresenta um cenário de mercado diversificado e em evolução. Na Nigéria, um grande mercado que enfrenta desafios relacionados à moeda está cada vez mais se voltando para pneus montados domesticamente, à medida que a depreciação do naira eleva o custo das importações. O setor de fabricantes de equipamentos originais bem estabelecido da África do Sul continua a manter uma demanda consistente, ao mesmo tempo em que impõe padrões de qualidade rigorosos que favorecem as marcas globais de Nível 1. Enquanto isso, o Quênia está emergindo como um importante polo de fabricação na África Oriental, apoiado pela instalação de produção da Linglong, que deve facilitar remessas para Uganda, Tanzânia e Ruanda em um prazo de 24 horas. As taxas de câmbio estáveis e as melhorias na infraestrutura rodoviária nessas nações contribuem para uma perspectiva de consumo mais previsível e estável, solidificando ainda mais sua posição no mercado africano de pneus.
Cenário Competitivo
Gigantes globais como Michelin, Bridgestone e Continental são reconhecidos por sua durabilidade e expertise tecnológica. Essas empresas se posicionaram com sucesso para atrair consumidores urbanos premium, ao mesmo tempo em que garantem os encaixes de fabricantes de equipamentos originais (OEM). Por outro lado, os concorrentes chineses, incluindo Zhongce Rubber, Triangle Tyre, Sailun e Linglong, estão aumentando rapidamente sua participação de mercado. Esse crescimento é amplamente atribuído ao uso estratégico de fábricas locais, que reduzem significativamente os custos de desembarque e aumentam a competitividade.
A tendência de integração vertical está se tornando mais proeminente em todo o setor. A Qingdao Sentury Tire Co., Ltd. estabeleceu uma planta no Marrocos que obtém aditivos de borracha de fornecedores locais. Essa instalação também aproveita o porto de Tânger Med para garantir uma distribuição rápida e eficiente. A Michelin está realizando testes de bandas de rodagem feitas de materiais reciclados na África do Sul. Essa iniciativa está alinhada com os objetivos da economia circular e foi projetada para atrair clientes de frotas que priorizam métricas ambientais, sociais e de governança (ESG). Além disso, a Linglong assinou um memorando de entendimento com as autoridades quenianas para fornecer treinamento a técnicos, incorporando assim sua marca no ecossistema de serviços local e fortalecendo sua presença no mercado.
Os avanços tecnológicos estão se tornando uma área crítica de competição dentro do setor de pneus. A Bridgestone introduziu a plataforma Tirematics, enquanto a Continental lançou o ContiConnect Live. Ambas as plataformas são conectadas à web e especificamente projetadas para atender às necessidades das frotas de mineração que requerem soluções de manutenção preditiva. Em resposta, as empresas chinesas estão oferecendo kits de sensores com boa relação custo-benefício, agrupados com unidades de manutenção de estoque (SKUs) premium, o que efetivamente reduz a lacuna competitiva neste segmento. À medida que os governos implementam verificações de homologação mais rigorosas, a capacidade de atender aos requisitos de conformidade diferenciará cada vez mais os principais participantes do mercado das empresas menos competitivas.
Líderes do Setor de Pneus na África
-
Michelin
-
Bridgestone Corporation
-
The Goodyear Tire & Rubber Company
-
Continental AG
-
Zhongce Rubber Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: O Sailun Group apresentou um plano de 1,14 bilhão de USD para expandir a capacidade de produção no Egito, sua terceira expansão desde agosto de 2025. Uma nova fábrica na Zona Econômica do Canal de Suez produzirá 27 milhões de pneus radiais semiaço, 1,65 milhão de pneus radiais totalmente de aço e 20.000 toneladas de pneus fora de estrada anualmente.
- Janeiro de 2025: A Linglong Tire, um dos principais fabricantes de pneus da China, está prestes a estabelecer uma fábrica no Quênia, com foco no amplo mercado africano. Essa iniciativa está perfeitamente alinhada com os esforços do governo para atrair empresas globais, consolidando ainda mais a reputação do Quênia como um polo privilegiado para investimentos estrangeiros.
- Janeiro de 2025: O Sailun Group apresentou um plano de 1,14 bilhão de USD para expandir a capacidade de produção no Egito, sua terceira expansão desde agosto de 2025. Uma nova fábrica na Zona Econômica do Canal de Suez produzirá 27 milhões de pneus radiais semiaço, 1,65 milhão de pneus radiais totalmente de aço e 20.000 toneladas de pneus fora de estrada anualmente.


Escopo do Relatório do Mercado de Pneus na África
O mercado africano de pneus é segmentado por estação, design de pneu, tipo de veículo, aplicação, usuário final, tamanho de aro, propulsão e país. Por estação, o mercado é segmentado em pneus de verão, de inverno e para todas as estações. Por design de pneu, o mercado é segmentado em radial, diagonal e pneus não pneumáticos/sem câmara de ar. Por tipo de veículo, o mercado é segmentado em motocicletas, automóveis de passeio, veículos comerciais leves, caminhões e ônibus comerciais pesados e veículos fora de estrada e especiais, incluindo aplicações OTR, agrícolas, de mineração e de corrida. Por aplicação, o mercado é segmentado em em estrada e fora de estrada. Por usuário final, o mercado é segmentado em OEM e pós-venda. Por tamanho de aro, o mercado é segmentado em abaixo de 15 polegadas, de 15 a 20 polegadas e acima de 20 polegadas. Por propulsão, o mercado é segmentado em veículos de combustão interna, veículos elétricos a bateria e veículos híbridos e de célula de combustível. Por país, o mercado é segmentado em África do Sul, Argélia, Nigéria, Marrocos, Egito, Quênia, República Democrática do Congo e restante da África. O relatório oferece tamanho de mercado e previsões em valor (USD) e volume (Unidades) para todos os segmentos mencionados acima.
| Verão |
| Inverno |
| Todas as Estações |
| Radial |
| Diagonal |
| Não Pneumático sem Câmara de Ar |
| Motocicletas |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Caminhões e Ônibus Comerciais Pesados |
| Fora de Estrada e Especiais (Fora de Estrada, Agricultura, Mineração, Corrida) |
| Em Estrada |
| Fora de Estrada (Construção, Mineração, Agricultura) |
| OEM |
| Pós-Venda (Reposição e Recapagem) |
| Abaixo de 15 Polegadas |
| 15 a 20 Polegadas |
| Acima de 20 Polegadas |
| Veículos a Combustão Interna |
| Veículos Elétricos a Bateria |
| Veículos Híbridos e a Célula de Combustível |
| Argélia |
| República Democrática do Congo |
| Sudão |
| Líbia |
| Chade |
| Restante da África |
| Por Estação | Verão |
| Inverno | |
| Todas as Estações | |
| Por Design de Pneu | Radial |
| Diagonal | |
| Não Pneumático sem Câmara de Ar | |
| Por Tipo de Veículo | Motocicletas |
| Automóveis de Passeio | |
| Veículos Comerciais Leves | |
| Caminhões e Ônibus Comerciais Pesados | |
| Fora de Estrada e Especiais (Fora de Estrada, Agricultura, Mineração, Corrida) | |
| Por Aplicação | Em Estrada |
| Fora de Estrada (Construção, Mineração, Agricultura) | |
| Por Usuário Final | OEM |
| Pós-Venda (Reposição e Recapagem) | |
| Por Tamanho de Aro | Abaixo de 15 Polegadas |
| 15 a 20 Polegadas | |
| Acima de 20 Polegadas | |
| Por Propulsão | Veículos a Combustão Interna |
| Veículos Elétricos a Bateria | |
| Veículos Híbridos e a Célula de Combustível | |
| Por País | Argélia |
| República Democrática do Congo | |
| Sudão | |
| Líbia | |
| Chade | |
| Restante da África |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de pneus na África em 2025?
O tamanho do mercado africano de pneus é de 7,10 bilhões de USD em 2025 e está projetado para atingir 9,36 bilhões de USD até 2031.
Qual é a taxa de crescimento esperada para a demanda de pneus na África?
A demanda geral está prevista para se expandir a um CAGR de 4,72% entre 2026 e 2031.
Qual país lidera atualmente as vendas no continente?
A África do Sul detém 26,75% da receita de 2025, beneficiando-se da renda de hidrocarbonetos que mantém os canais de importação líquidos.
Qual segmento de pneus está crescendo mais rapidamente por design?
Os formatos não pneumáticos/sem câmara de ar apresentam o CAGR mais alto de 6,71% devido aos casos de uso em mineração e equipamentos pesados.
Página atualizada pela última vez em:



