
Größe und Marktanteil des afrikanischen Reifenmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 7.44 Milliarden US-Dollar |
| Marktgröße (2031) | 9.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.72 % |
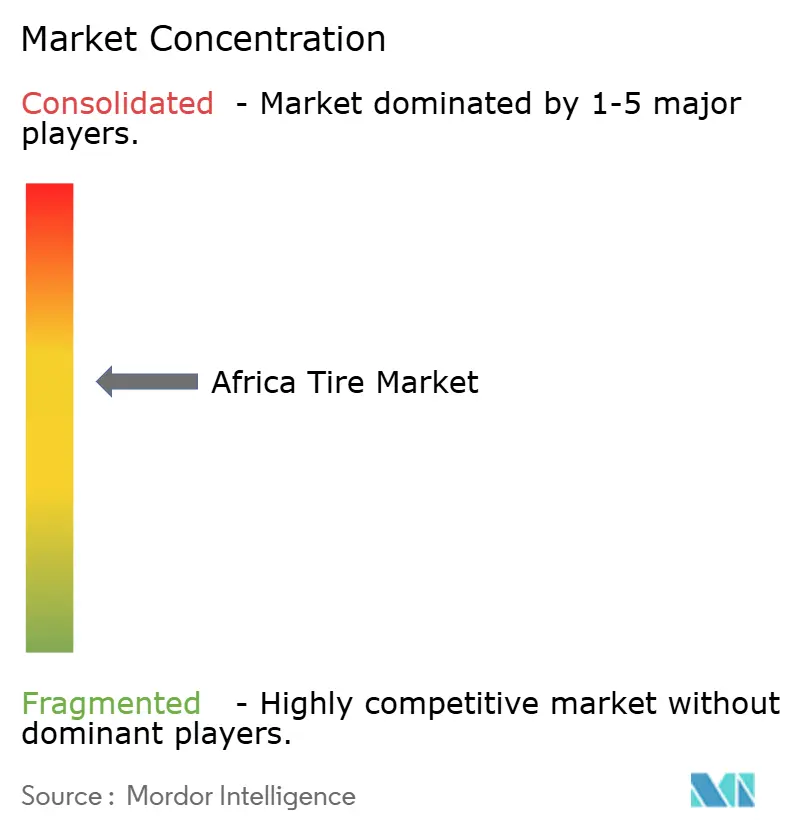
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des afrikanischen Reifenmarkts von Mordor Intelligence
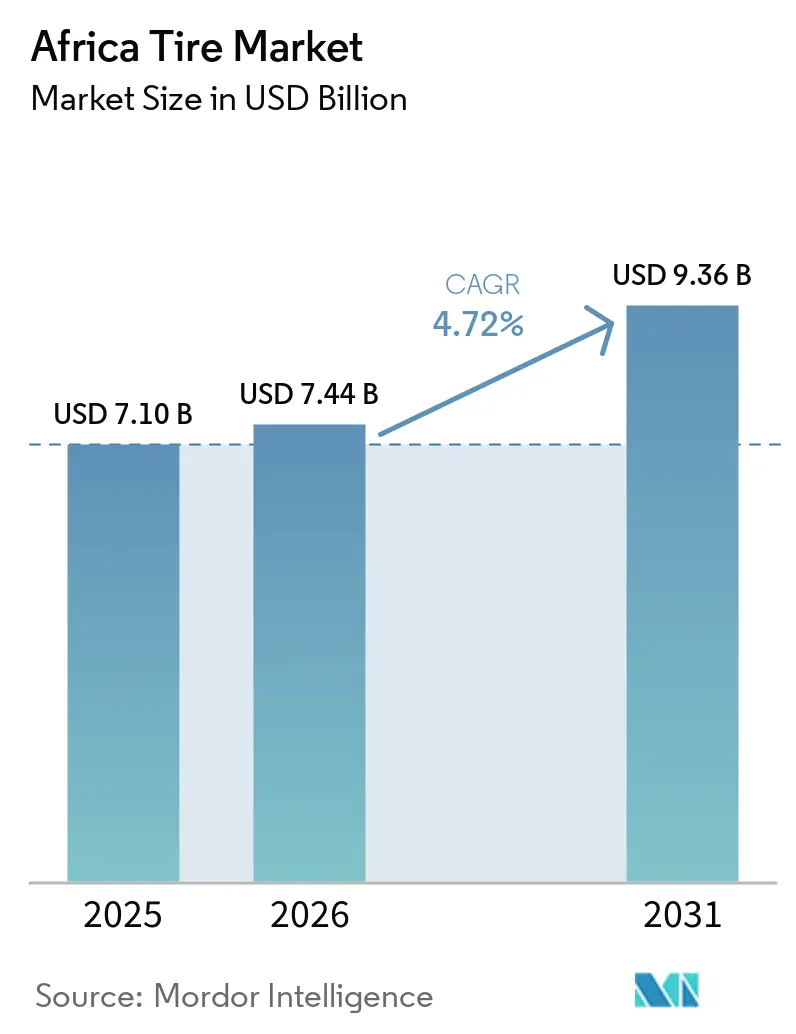
Die Größe des afrikanischen Reifenmarktes wurde im Jahr 2025 auf 7,10 Milliarden USD geschätzt, wird für 2026 auf 7,44 Milliarden USD beziffert und soll bis 2031 bei einem CAGR von 4,72 % über den Zeitraum 2026–2031 einen Wert von 9,36 Milliarden USD erreichen. Die Modernisierung der Infrastruktur, die Transportkorridorinitiativen des Afrikanischen Kontinentalen Freihandelsabkommens sowie preisgetriebene Strategien chinesischer Hersteller gestalten die Marktlandschaft neu. Chinesische Marken, die durch lokalisierte Werke und wettbewerbsfähige Preisstrategien unterstützt werden, gewinnen stetig Marktanteile und verdrängen europäische Anbieter. Die rasche Motorisierung ressourcenreicher Volkswirtschaften treibt den Ersatzbedarf um rund 5 % an. Darüber hinaus beeinflusst die Einführung digitaler Flottenmanagement-Tools gewerbliche Flotten beim Übergang zu hochwertigen Radialprodukten. In Nigeria, Ägypten und Kenia fördern Währungsschwankungen und regulatorische Beschränkungen bei der Einfuhr gebrauchter Reifen das Wachstum lokaler Fertigungsambitionen. Diese Entwicklung bietet erhebliche Chancen für Marktteilnehmer, die Kosteneffizienz mit starken Compliance-Fähigkeiten verbinden können.
Wichtigste Erkenntnisse des Berichts
- Nach Saison entfielen im Jahr 2025 55,13 % des afrikanischen Reifenmarktanteils auf Ganzjahreslinien; Sommerdesigns verzeichneten bis 2031 den schnellsten CAGR von 5,64 %.
- Nach Reifendesign dominierte die Radialbauweise mit einem Anteil von 91,25 % an der Größe des afrikanischen Reifenmarktes im Jahr 2025; nicht-pneumatische luftlose Formate entwickeln sich bis 2031 mit einem CAGR von 6,71 %.
- Nach Fahrzeugtyp entfielen im Jahr 2025 39,44 % der Größe des afrikanischen Reifenmarktes auf Pkw, die bis 2031 mit einem CAGR von 4,97 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 73,15 % der Größe des afrikanischen Reifenmarktes auf den Straßenbereich, der bis 2031 weiterhin mit einem CAGR von 5,15 % wachsen wird.
- Nach Endnutzer hielt der Aftermarket im Jahr 2025 78,66 % der Größe des afrikanischen Reifenmarktes, während die OEM-Nachfrage bis 2031 einen CAGR von 6,04 % verzeichnet.
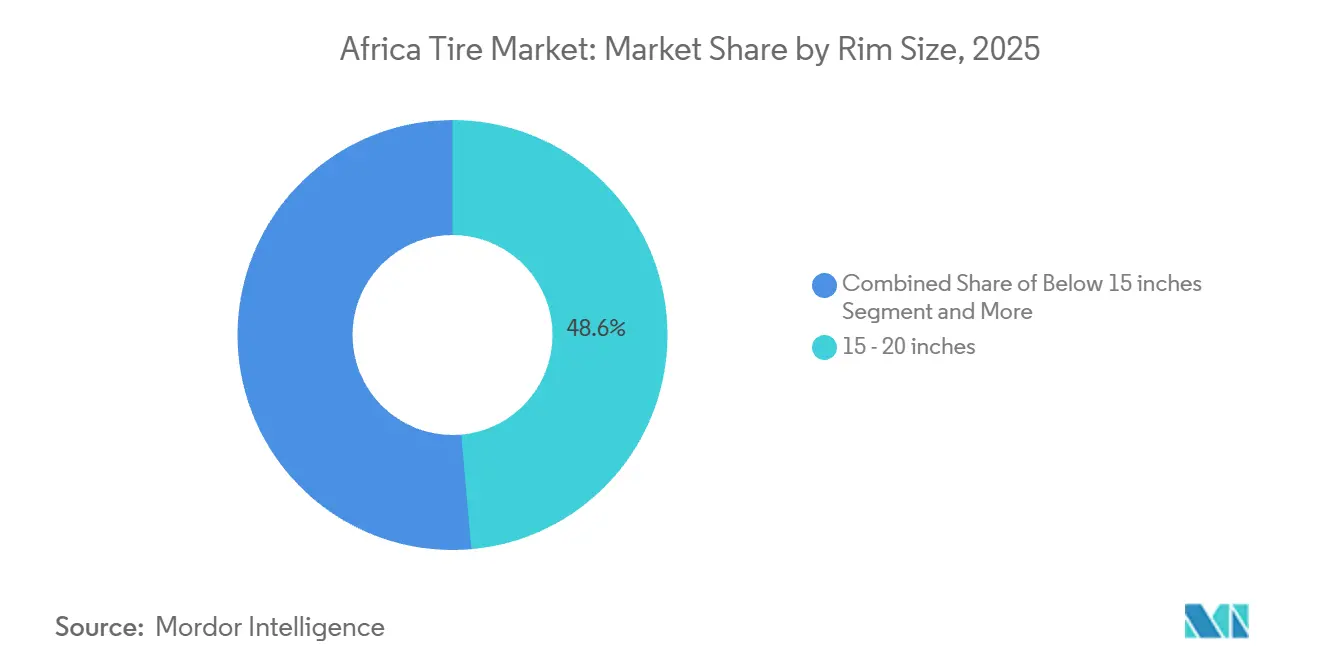
- Nach Felgengröße hielten Reifen von 15 bis 20 Zoll im Jahr 2025 48,55 % der Größe des afrikanischen Reifenmarktes, während das Segment über 20 Zoll bis 2031 voraussichtlich einen CAGR von 5,87 % verzeichnen wird.
- Nach Antrieb dominierten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 mit 90,24 % der Größe des afrikanischen Reifenmarktes, während die Nachfrage nach batterieelektrischen Fahrzeugen bis 2031 mit einem CAGR von 9,49 % wachsen wird.
- Nach Land führte Südafrika im Jahr 2025 mit 26,75 % des afrikanischen Reifenmarktanteils; die Demokratische Republik Kongo verzeichnet bis 2031 den stärksten CAGR von 6,21 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum afrikanischen Reifenmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Fahrzeugbestand und Motorisierung | +1.2% | Nigeria, Südafrika, Algerien | Mittelfristig (2–4 Jahre) |
| Expansion chinesischer Reifenhersteller | +1.1% | Marokko, Kenia, Nigeria, Ägypten | Mittelfristig (2–4 Jahre) |
| Ausbau der Straßeninfrastruktur im Rahmen der AfCFTA | +0.9% | Kontinentalafrika, Schwerpunkt Westafrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach erschwinglichen Ersatzreifen | +0.8% | Nigeria, Kenia, Tansania, Ghana | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für lokale Kapazitäten | +0.4% | Nigeria, Ägypten, Südafrika | Langfristig (≥ 4 Jahre) |
| Einführung digitaler Flottenmanagement-Lösungen | +0.3% | Südafrika, Demokratische Republik Kongo, Ghana, Botswana | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Fahrzeugbestand und steigende Motorisierungsrate in Afrika
Nigeria importierte im Jahr 2025 Kraftfahrzeuge im Wert von 1,58 Billionen NGN (rund 1,04 Milliarden USD), was eine Lücke signalisiert, die Ersatzreifenlieferanten zu füllen bestrebt sind [1]Victor Enengedi, Nigerias Autoimporte erreichen 2025 1,58 Billionen NGN, da sich die Nachfrage erholt,
Legit, legit.ng.. In ölreichen Ländern wie Algerien und Angola haben steigende Einkommen zu einem höheren Pkw-Besitz geführt, was eine erhebliche Nachfrage nach Budget- und Mittelklassereifen antreibt. Die Ausweitung von Fahrdienstvermittlern und informellen Taxibetrieben trägt zusätzlich zum wachsenden täglichen Bedarf an Reifenersatz bei. Darüber hinaus steigert die zunehmende Nutzung von Zweirädern in dicht besiedelten städtischen Gebieten die Nachfrage nach kleineren Felgengrößen erheblich. Da sich die städtische Mobilität weiterentwickelt, wird die früher ausgeprägte Saisonalität der Reifennachfrage weniger deutlich, was es Lagerhäusern ermöglicht, das ganze Jahr über gleichmäßige Lagerbestände aufrechtzuerhalten. Händler, die ihre Bestandsrichtlinien effektiv verwalten, verschaffen sich in diesem sich wandelnden Marktumfeld einen Wettbewerbsvorteil.
Expansion der Vertriebsnetze chinesischer Reifenhersteller (Preiswettbewerbsfähigkeit)
Qingdao Sentury Tire Co., Ltd. und das Kenia-Werk von Linglong sowie eine Anlage in Marokko vollziehen den Übergang vom reinen Export zur regionalen Fertigung. Dieser strategische Wandel senkt nicht nur die Versandkosten, sondern minimiert auch die Anfälligkeit gegenüber Währungsschwankungen. Durch die Errichtung lokaler Produktionsstätten erhalten diese Unternehmen Zugang zu Zollbefreiungen im Rahmen regionaler Handelsabkommen, was eine wettbewerbsfähigere Preisgestaltung im Vergleich zu europäischen Alternativen ermöglicht. Sobald diese Anlagen in Betrieb sind, können sie benachbarte Märkte wie Senegal oder Uganda effizient beliefern. Dieser Ansatz ermöglicht die Anpassung von Profilmustern an spezifische lokale Straßenverhältnisse und verkürzt gleichzeitig die Lieferzeiten erheblich, wodurch die allgemeine Marktreaktionsfähigkeit verbessert wird.
Rasche Entwicklungsprogramme für Straßeninfrastruktur (z. B. AfCFTA-Korridore)
Projekte wie der Abidjan–Lagos-Highway erschließen Fernfrachtstrecken, die langlebige Lkw- und Busradialreifen erfordern [2]„AfCFTA-Korridorprojekte,” Wirtschaftskommission der Vereinten Nationen für Afrika, uneca.org. Mit dem Rückgang der Präferenz für kraftstoffsparende Radialreifen ist eine spürbare Verlagerung hin zu verbesserten Fahrbahnbelägen zu beobachten, was zu einem Preisanstieg von rund 45 % führt. Der zunehmende Einsatz von Geländereifen bei Baustellengeräten treibt die Expansion von Schwerlastnischen voran. Verbesserte Konnektivität verkürzt nicht nur die Lieferzeiten, sondern stärkt auch die Einführung von Hub-and-Spoke-Lagermodellen. Lieferanten, die entlang dieser Routen Außendienstunterstützung anbieten, nutzen Chancen zur Kundenbindung und zum Upselling.
Wachsende Nachfrage nach erschwinglichen Ersatzreifen über informelle Kanäle
In Nigeria dominieren informelle Händler, die Marken bevorzugen, die kleinere Chargen und bargeldfreundliche Konditionen anbieten, die Einzelhandelslandschaft. Chinesische Hersteller, die ihre Kostenführerschaft und flexible Verpackungsstrategien nutzen, umgehen häufig formelle Importeure, um diese Nachfrage effektiv zu bedienen. Die ländlichen Märkte des Landes sind stark auf Motorrad- und Minibusfahrer angewiesen. Diese Betreiber weisen trotz ihrer kurzen Kaufzyklen eine konstante Nachfrage nach hohen Produktmengen auf. Die Preissensibilität spielt bei Kaufentscheidungen weiterhin eine wichtigere Rolle als die Qualitätswahrnehmung. Laufende Sicherheitskampagnen haben jedoch das Potenzial, die Standards im Markt schrittweise zu verbessern. Dieser Wandel bei den Standards dürfte Herstellern zugutekommen, die ihr Angebot an diese sich entwickelnden Anforderungen anpassen und sich damit vorteilhaft in der Wettbewerbslandschaft positionieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungsabwertung und Einfuhrzölle | –0.9% | Nigeria, Ägypten, Ghana, Kenia | Kurzfristig (≤ 2 Jahre) |
| Volatile Natur- und Synthesekautschukpreise | –0.7% | Importabhängige Staaten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Kautschuklieferkette | –0.4% | West- und Zentralafrika | Langfristig (≥ 4 Jahre) |
| Regulatorische Verschärfung bei Importen | –0.3% | Kenia, Südafrika, Nigeria | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsabwertung und Schwankungen bei Einfuhrzöllen
Die nigerianische Naira und das ägyptische Pfund haben seit 2024 jeweils mehr als 50 % ihres Wertes verloren, was die Einfuhrkosten für Reifen in die Höhe treibt und die Kaufkraft der Verbraucher einschränkt [3]„Regionaler Wirtschaftsausblick Subsahara-Afrika,” Internationaler Währungsfonds, imf.org. Um ihre Bestände aufrechtzuerhalten, sind Händler gezwungen, höheres Umlaufkapital vorzuhalten, was wiederum ihre Finanzierungsmöglichkeiten erheblich belastet. Dieser finanzielle Druck hat mehrere Importeure dazu veranlasst, einen strategischen Ansatz zu verfolgen, indem sie sich zur teilweisen lokalen Montage verpflichten. Diese Entwicklung verdeutlicht eine schrittweise, aber unvermeidliche Transformation innerhalb der Lieferkette, da Unternehmen zunehmend lokalisierte Abläufe priorisieren, um Risiken zu mindern und die Effizienz zu optimieren. Ein solcher Wandel unterstreicht die sich verändernde Dynamik der Lieferkettenlandschaft, angetrieben durch den Bedarf an Anpassungsfähigkeit und Resilienz angesichts finanzieller und betrieblicher Herausforderungen.
Volatile Natur- und Synthesekautschukpreise
Obwohl die Côte d'Ivoire ihre Latexexporte steigert, stehen afrikanische Produzenten vor erheblichen Herausforderungen durch globale Kautschukknappheit, die die Inputkosten auf den höchsten Stand seit einem Jahrzehnt getrieben hat. Diese steigenden Kosten bereiten Händlern, die strenge Budgetvorgaben priorisieren, erhebliche Schwierigkeiten. Die Preisanstiege zwingen diese Händler, zwischen der Absorption der gestiegenen Kosten, die ihre Gewinnmargen schmälert, und der Weitergabe der Kosten an die Verbraucher durch höhere Einzelhandelspreise zu wählen. Beide Optionen haben das Potenzial, die Nachfrage im Markt negativ zu beeinflussen. Darüber hinaus verschärft das Fehlen angemessener Absicherungsinstrumente in Schwellenmärkten die Herausforderungen für mittelständische Akteure und macht sie besonders anfällig für die Volatilität der Kautschukpreise. Diese Situation unterstreicht den dringenden Bedarf an robusteren Finanzinstrumenten und Strategien zur Risikominderung in diesen Märkten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Saison: Wachsende Akzeptanz von Sommerreifen in nördlichen Märkten
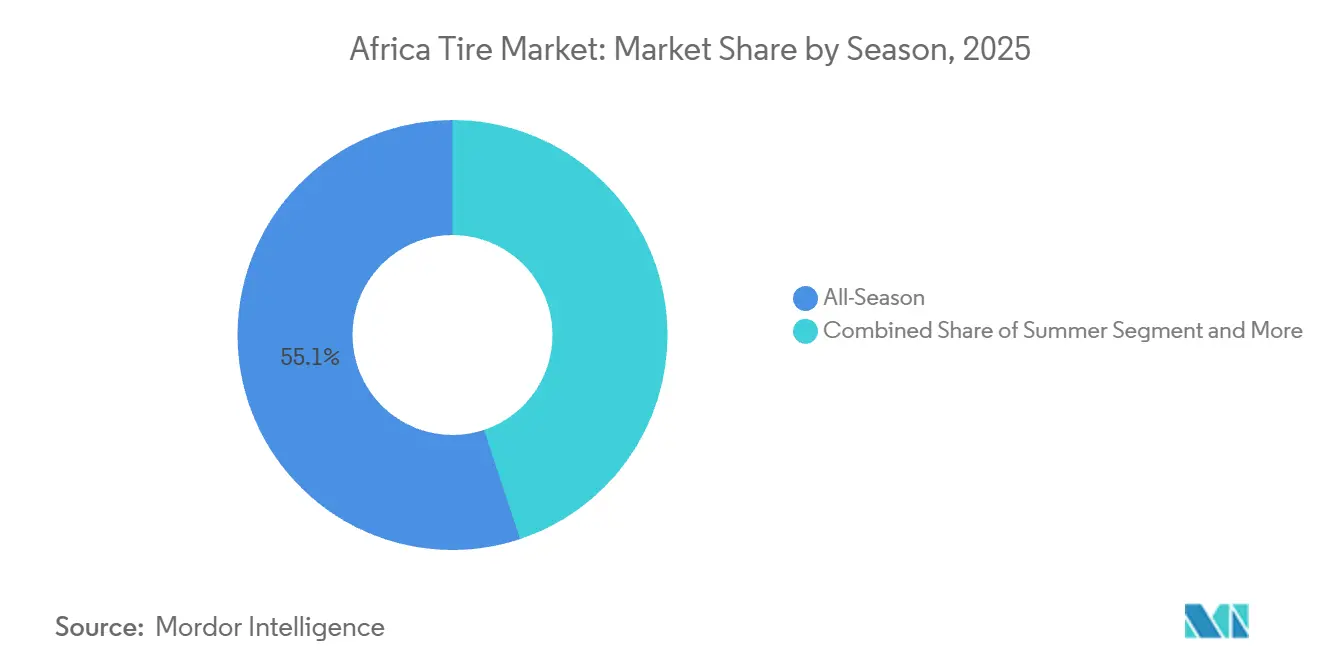
Im afrikanischen Reifenmarkt halten Ganzjahresprodukte im Jahr 2025 einen dominierenden Marktanteil von 55,13 %. Flottenmanager in Algerien und Marokko entscheiden sich jedoch zunehmend für hitzebeständige Mischungen, die speziell für die Belastungen durch Wüstenautobahnen ausgelegt sind. Lieferanten mit Expertise bei diesen Temperaturextremen können Premiumpreise erzielen, die die höheren Kosten ihrer spezialisierten Kautschukmischungen effektiv ausgleichen. Darüber hinaus wird erwartet, dass Sommerreifen mit einem CAGR von 5,64 % wachsen und damit die Gesamtwachstumsrate des afrikanischen Reifenmarktes im Prognosezeitraum übertreffen.
In anderen Regionen bevorzugen tropische Klimazonen flexible Ganzjahreskautschuke, die sporadischen Niederschlägen standhalten können. Folglich halten multinationale Händler strategisch Bestände zweier unterschiedlicher Produktsortimente vor. Dazu gehören hochsiliziumhaltige Sommerreifenlinien, die speziell auf die Maghreb-Region zugeschnitten sind, sowie vielseitige Mehrzweckprofile, die für die Anforderungen der Straßen in Subsahara-Afrika konzipiert sind. Dieser Ansatz zur saisonalen Segmentierung spiegelt eine stärkere Ausrichtung an Klimazonen statt an wirtschaftlichen Schichten wider und betont damit die Bedeutung regionalisierter Forschungs- und Entwicklungsanstrengungen für Unternehmen, die einen Wettbewerbsvorteil im Markt anstreben.


Nach Reifendesign: Radialvorherrschaft trifft auf Experimente mit luftlosen Reifen
Im Jahr 2025 dominierten Radialreifen den afrikanischen Reifenmarkt mit einem Marktanteil von 91,25 %, bedingt durch ihre Vorteile geringeren Rollwiderstands und längerer Profillebensdauer. Gleichzeitig experimentieren Bergbaukonzerne in Südafrika und der DRK mit nicht-pneumatischen oder luftlosen Reifenformaten, die bis 2031 voraussichtlich mit einem CAGR von 6,71 % wachsen werden. Diese luftlosen Reifen bieten den erheblichen Vorteil, Ausfallzeiten durch Reifenpannen zu eliminieren – ein entscheidender Faktor in einer Branche, in der die stündlichen Gerätemietkosten erheblich hoch sind. Dieser Trend unterstreicht den zunehmenden Fokus auf innovative Reifenlösungen im Bergbausektor.
Konventionelle Pkw- und Lkw-Betreiber bevorzugen weiterhin Radialreifen, unterstützt durch gut etablierte Servicenetzwerke und eine Runderneuerungsinfrastruktur. Partnerschaften zwischen OEMs und Steinbruchlastwagen deuten jedoch darauf hin, dass sich die luftlose Technologie mit verbesserter Skalierbarkeit auf weitere Nutzfahrzeuge ausweiten könnte. Unternehmen, die derzeit in Polymer-Verbindungsarchitekturen investieren, sind strategisch gut positioniert, um frühe Anwender anzuziehen und einen Wettbewerbsvorteil in der Meinungsführerschaft zu erlangen. Diese Entwicklung unterstreicht das Potenzial der luftlosen Technologie, traditionelle Reifenmärkte in den kommenden Jahren erheblich zu verändern.
Nach Fahrzeugtyp: Personenkraftwagen dominieren, aber gewerbliche Flotten beschleunigen
Im Jahr 2025 entfielen 39,44 % des afrikanischen Reifenmarktanteils auf Pkw-Bereifungen mit einem prognostizierten CAGR von 4,97 %, angetrieben durch zunehmende individuelle Mobilität. Darüber hinaus treiben E-Commerce- und Bauaktivitäten das Wachstum bei leichten Nutzfahrzeugen und schweren Lkw voran. Mit steigenden Achslasten erhöht sich die Ersatzhäufigkeit, was größere Wertchancen für Lieferanten in diesem Segment schafft.
In Städten wie Lagos, Nairobi und Kampala stieg die Nachfrage nach Zweirädern erheblich, da Fahrdienstvermittler ihre Motorradtaxi-Flotten ausbauten. Geländereifenlinien für Bagger und Lader bieten zwar ein Nischenvolumen, aber attraktive Margen. Durch die Diversifizierung in diese Bereiche mindern Hersteller Risiken aus dem nachlassenden Pkw-Umsatz und profitieren von häufigeren gewerblichen Zyklen.
Nach Anwendung: Straßenvorherrschaft mit Geländemomentum
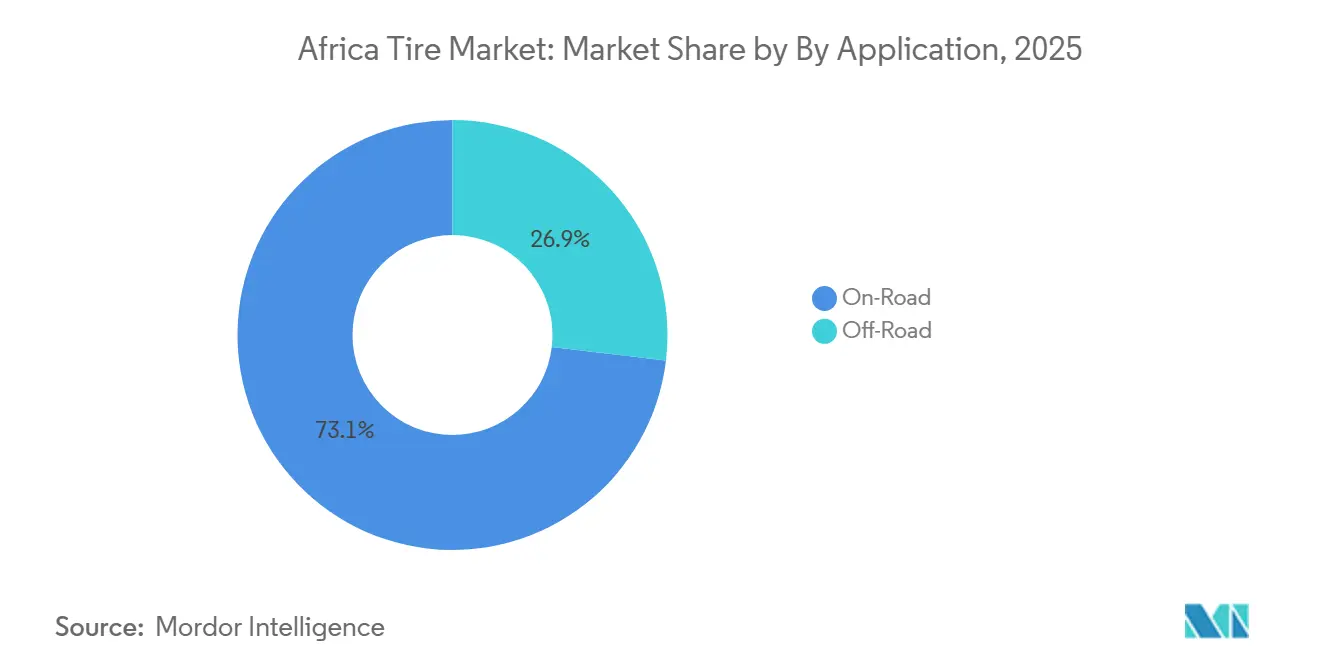
Im Jahr 2025 dominierten Straßenkategorien den afrikanischen Reifenmarkt mit einem Anteil von 73,15 %, was das expandierende asphaltierte Straßennetz des Kontinents widerspiegelt. Dieses Segment soll bis 2031 mit einem CAGR von 5,15 % wachsen. Da neue Asphaltbeläge höhere Geschwindigkeiten ermöglichen, wächst die Nachfrage nach stärkeren Profilmischungen, was die Premiumisierung vorantreibt.
Geländesegmente verzeichnen erhebliches Wachstum, unterstützt durch Bergbaukonzessionen in den kupferreichen Regionen Katangas und Ghanas Goldbändern. Spezialisierte Profildesigns, die die Traktion auf losem Untergrund verbessern, erzielen Preisaufschläge von bis zu 35 %. Marken, die sich auf anwendungsspezifisches Engineering konzentrieren, gewinnen einen größeren Anteil an Flotteninstandhaltungsbudgets, mit Schwerpunkt auf der Verbesserung der Betriebszeit.
Nach Endnutzer: Aftermarket-Volumen trifft auf OEM-Wachstumsschübe
Im Jahr 2025 sicherte sich der Aftermarket im afrikanischen Reifenmarkt einen dominierenden Anteil von 78,66 %, unterstützt durch einen Zustrom gebrauchter Fahrzeuge und ein weitverzweigtes informelles Einzelhandelsnetzwerk. In Städten der dritten Kategorie priorisieren Kleinhändler die sofortige Verfügbarkeit gegenüber dem Markenruf und richten ihre Großbestellungen an kostengünstige asiatische Lieferanten.
Von 2026 bis 2031 wird erwartet, dass OEM-Verkäufe einen CAGR von 6,04 % verzeichnen, angetrieben durch Finanzierungsprogramme, die Neuwagen für Familien mit mittlerem Einkommen zugänglicher machen. In Südafrika und Marokko wenden sich lokale Montagezentren an globale Tier-1-Marken und bevorzugen Lieferanten, die strenge Homologationsstandards einhalten und just-in-time liefern können. Um sowohl Volumen als auch Gewinnmargen zu maximieren, ist die Aufrechterhaltung einer sorgfältigen Balance zwischen diesen beiden Kanälen entscheidend.
Nach Felgengröße: Mittelgroße Felgen führen, größere Durchmesser steigen
Im Jahr 2025 trieben kompakte Limousinen und leichte Lkw das 15- bis 20-Zoll-Segment an und erfassten 48,55 % des afrikanischen Reifenmarktanteils. Da SUVs an Beliebtheit gewinnen und Bauflotten expandieren, werden Größen über 20 Zoll voraussichtlich mit einem CAGR von 5,87 % wachsen. Diese größeren Durchmesser erzielen nicht nur höhere durchschnittliche Verkaufspreise, sondern stärken auch die Bruttomargen der Hersteller.
Da Kleinstwagen an Beliebtheit verlieren, insbesondere in städtischen Gebieten, die Fahrkomfort und Status priorisieren, sinkt die Nachfrage nach Reifen unter 15 Zoll. Hersteller, die mit einer Schrumpfung in diesem Segment konfrontiert sind, rationalisieren ihre SKU-Komplexität und verlagern Ressourcen, um von den schnell wachsenden größeren Formaten zu profitieren.
Nach Antrieb: Dominanz von Verbrennungsmotoren, Rückenwind durch Elektrofahrzeuge
Im Jahr 2025 entfielen 90,24 % des afrikanischen Reifenmarktanteils auf Fahrzeuge mit Verbrennungsmotor. Elektrofahrzeuge (EV) sollen jedoch mit einem CAGR von 9,49 % wachsen. Dieses Wachstum ist in erster Linie auf Südafrikas Steuerrabattinitiative und die Entwicklung von Ladekorridoren in Marokko zurückzuführen. EV-Reifen, die Merkmale wie geringeren Rollwiderstand und schallabsorbierende Profilblöcke erfordern, treiben erhebliche Forschungs- und Entwicklungsinvestitionen von Premiummarken an.
Obwohl die Hybridakzeptanz bescheiden bleibt, deutet sie auf ein Potenzial für künftige Diversifizierung hin. Lieferanten, die sich derzeit auf EV-spezifische Mischungen konzentrieren, werden wahrscheinlich Erstmovervorteile sichern. Da Netzausbau und sinkende Batteriepreise die Elektrifizierung von Taxi- und Lieferflotten weiter unterstützen, werden diese frühen Anwender voraussichtlich gut positioniert sein, um aufkommende Chancen zu nutzen.
Geografische Analyse
Im Jahr 2025 hielt Südafrika einen Anteil von 26,75 % am afrikanischen Reifenmarkt. Diese Dominanz wird durch einen etablierten inländischen Automobilmontagesektor verankert, der eine konsistente Nachfrage von großen globalen Fahrzeugmarken gewährleistet. Lokale Händler von Premium-Radialreifen profitieren von hochintegrierten Lieferketten und umfangreichen regionalen Montage-Netzwerken, was die Fahrzeugausfallzeiten für gewerbliche Betreiber erheblich reduziert. Darüber hinaus tragen strategische Industriepolitiken und Schutzhandelsmaßnahmen zur Stabilisierung der inländischen Fertigung bei, was sowohl privaten Fahrzeughaltern als auch großen Logistikflotten ermöglicht, langfristige Ersatzzyklen zu planen.
Prognosen deuten darauf hin, dass die Demokratische Republik Kongo den afrikanischen Reifenmarkt mit einer jährlichen Wachstumsrate von 6,21 % bis 2031 anführen wird. Dieses Wachstum wird durch einen Anstieg der Schwerlkw-Käufe angetrieben, unterstützt durch chinesisch finanzierte Infrastrukturprojekte und die Expansion des Kupfer-Kobalt-Bergbausektors. Obwohl logistische Herausforderungen bestehen bleiben, können Lieferanten Hafenengpässe durch die Zusammenarbeit mit lokalen Großhändlern und die Nutzung der atlantischen Häfen Angolas als alternative Routen abmildern. Diese strategischen Maßnahmen sollen die Effizienz der Lieferkette in der Region verbessern.
Die Rest-of-Africa-Region präsentiert eine vielfältige und sich entwickelnde Marktlandschaft. In Nigeria verlagert sich ein großer Markt, der mit währungsbedingten Herausforderungen konfrontiert ist, zunehmend auf inländisch montierte Reifen, da die Abwertung der Naira die Importkosten erhöht. Südafrikas gut etablierter Erstausrüstersektor hält weiterhin eine konsistente Nachfrage aufrecht und setzt strenge Qualitätsstandards durch, die globale Tier-1-Marken begünstigen. Kenia entwickelt sich derweil zu einem wichtigen Fertigungszentrum in Ostafrika, unterstützt durch Linglong's Produktionsanlage, die voraussichtlich Lieferungen nach Uganda, Tansania und Ruanda innerhalb von 24 Stunden ermöglichen wird. Stabile Wechselkurse und Verbesserungen der Straßeninfrastruktur in diesen Ländern tragen zu einem vorhersehbareren und stabileren Verbrauchsausblick bei und festigen ihre Position im afrikanischen Reifenmarkt weiter.
Wettbewerbslandschaft
Globale Konzerne wie Michelin, Bridgestone und Continental sind für ihre Langlebigkeit und technologische Expertise bekannt. Diese Unternehmen haben sich erfolgreich positioniert, um Premium-Stadtkunden anzusprechen und gleichzeitig Erstausrüster-Bereifungen (OEM) zu sichern. Auf der anderen Seite steigern chinesische Wettbewerber, darunter Zhongce Rubber, Triangle Tyre, Sailun und Linglong, rasch ihren Marktanteil. Dieses Wachstum ist größtenteils auf ihren strategischen Einsatz lokaler Werke zurückzuführen, der die Einfuhrkosten erheblich senkt und die Wettbewerbsfähigkeit steigert.
Der Trend zur vertikalen Integration wird in der gesamten Branche immer ausgeprägter. Qingdao Sentury Tire Co., Ltd. hat ein Werk in Marokko errichtet, das Kautschukadditive von lokalen Lieferanten bezieht. Diese Anlage nutzt auch den Hafen Tanger Med für eine schnelle und effiziente Distribution. Michelin erprobt in Südafrika Profile aus recycelten Materialien. Diese Initiative steht im Einklang mit Kreislaufwirtschaftszielen und soll Flottenclients ansprechen, die Umwelt-, Sozial- und Governance-Kriterien (ESG) priorisieren. Darüber hinaus hat Linglong ein Memorandum of Understanding mit kenianischen Behörden unterzeichnet, um Techniker auszubilden und damit seine Marke im lokalen Serviceökosystem zu verankern und seine Marktpräsenz zu stärken.
Technologische Fortschritte werden zu einem entscheidenden Wettbewerbsbereich in der Reifenbranche. Bridgestone hat die Tirematics-Plattform eingeführt, während Continental ContiConnect Live auf den Markt gebracht hat. Beide Plattformen sind webbasiert und speziell auf die Bedürfnisse von Bergbauflotten ausgerichtet, die Lösungen für vorausschauende Wartung benötigen. Als Reaktion darauf bieten chinesische Unternehmen kostengünstige Sensorkits an, die mit Premium-Lagereinheiten (SKUs) gebündelt sind, was den Wettbewerbsabstand in diesem Segment effektiv verringert. Da Regierungen strengere Homologationsprüfungen einführen, wird die Fähigkeit, Compliance-Anforderungen zu erfüllen, führende Marktteilnehmer zunehmend von weniger wettbewerbsfähigen Unternehmen unterscheiden.
Marktführer der afrikanischen Reifenbranche
Michelin
Bridgestone Corporation
The Goodyear Tire & Rubber Company
Continental AG
Zhongce Rubber Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Sailun Group stellte einen Plan über 1,14 Milliarden USD vor, um die Produktionskapazität in Ägypten zu erweitern – die dritte Erweiterung seit August 2025. Ein neues Werk in der Wirtschaftszone des Suezkanals wird jährlich 27 Millionen Halbstahl-Radialreifen, 1,65 Millionen Vollstahl-Radialreifen und 20.000 Tonnen Geländereifen produzieren.
- Januar 2025: Linglong Tire, ein führender Reifenhersteller aus China, plant die Errichtung eines Werks in Kenia mit Blick auf den weitläufigen afrikanischen Markt. Diese Initiative steht in nahtlosem Einklang mit den Bemühungen der Regierung, globale Unternehmen anzuziehen, und festigt Kenias Ruf als erstklassigen Standort für ausländische Investitionen.
- Januar 2025: Sailun Group stellte einen Plan über 1,14 Milliarden USD vor, um die Produktionskapazität in Ägypten zu erweitern – die dritte Erweiterung seit August 2025. Ein neues Werk in der Wirtschaftszone des Suezkanals wird jährlich 27 Millionen Halbstahl-Radialreifen, 1,65 Millionen Vollstahl-Radialreifen und 20.000 Tonnen Geländereifen produzieren.


Berichtsumfang des afrikanischen Reifenmarkts
Der afrikanische Reifenmarkt ist segmentiert nach Saison, Reifendesign, Fahrzeugtyp, Anwendung, Endnutzer, Felgengröße, Antrieb und Land. Nach Saison ist der Markt in Sommer-, Winter- und Ganzjahresreifen segmentiert. Nach Reifendesign ist der Markt in Radial-, Diagonal- und nicht-pneumatische/luftlose Reifen segmentiert. Nach Fahrzeugtyp ist der Markt in Zweiräder, Pkw, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge und Busse sowie Geländefahrzeuge und Spezialfahrzeuge segmentiert, einschließlich OTR-, Landwirtschafts-, Bergbau- und Rennanwendungen. Nach Anwendung ist der Markt in Straße und Gelände segmentiert. Nach Endnutzer ist der Markt in OEM und Aftermarket segmentiert. Nach Felgengröße ist der Markt in unter 15 Zoll, 15 bis 20 Zoll und über 20 Zoll segmentiert. Nach Antrieb ist der Markt in Fahrzeuge mit Verbrennungsmotor, batterieelektrische Fahrzeuge sowie Hybrid- und Brennstoffzellenfahrzeuge segmentiert. Nach Land ist der Markt in Südafrika, Algerien, Nigeria, Marokko, Ägypten, Kenia, die Demokratische Republik Kongo und das übrige Afrika segmentiert. Der Bericht bietet Marktgröße und Prognosen in Wert (USD) und Volumen (Einheiten) für alle oben genannten Segmente.
| Sommer |
| Winter |
| Allwetter |
| Radial |
| Diagonal |
| Nicht-pneumatisch / Luftlos |
| Zweiräder |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge und Busse |
| Geländefahrzeuge und Spezialfahrzeuge (Geländefahrzeuge, Landwirtschaft, Bergbau, Rennsport) |
| Straße |
| Gelände (Bau, Bergbau, Landwirtschaft) |
| OEM |
| Aftermarket (Ersatz und Runderneuerung) |
| Unter 15 Zoll |
| 15 – 20 Zoll |
| Über 20 Zoll |
| Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge |
| Hybrid- und Brennstoffzellenfahrzeuge |
| Algerien |
| Demokratische Republik Kongo |
| Sudan |
| Libyen |
| Tschad |
| Übriges Afrika |
| Nach Saison | Sommer |
| Winter | |
| Allwetter | |
| Nach Reifendesign | Radial |
| Diagonal | |
| Nicht-pneumatisch / Luftlos | |
| Nach Fahrzeugtyp | Zweiräder |
| Personenkraftwagen | |
| Leichte Nutzfahrzeuge | |
| Schwere Nutzfahrzeuge und Busse | |
| Geländefahrzeuge und Spezialfahrzeuge (Geländefahrzeuge, Landwirtschaft, Bergbau, Rennsport) | |
| Nach Anwendung | Straße |
| Gelände (Bau, Bergbau, Landwirtschaft) | |
| Nach Endnutzer | OEM |
| Aftermarket (Ersatz und Runderneuerung) | |
| Nach Felgengröße | Unter 15 Zoll |
| 15 – 20 Zoll | |
| Über 20 Zoll | |
| Nach Antrieb | Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge | |
| Hybrid- und Brennstoffzellenfahrzeuge | |
| Nach Land | Algerien |
| Demokratische Republik Kongo | |
| Sudan | |
| Libyen | |
| Tschad | |
| Übriges Afrika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der afrikanische Reifenmarkt im Jahr 2025?
Die Größe des afrikanischen Reifenmarktes beträgt im Jahr 2025 7,10 Milliarden USD und soll bis 2031 9,36 Milliarden USD erreichen.
Wie hoch ist die erwartete Wachstumsrate der Reifennachfrage in Afrika?
Die Gesamtnachfrage soll zwischen 2026 und 2031 mit einem CAGR von 4,72 % wachsen.
Welches Land führt derzeit die Verkäufe auf dem Kontinent an?
Südafrika hält 26,75 % des Umsatzes von 2025 und profitiert von Kohlenwasserstoffeinnahmen, die die Importkanäle liquide halten.
Welches Reifensegment wächst nach Design am schnellsten?
Nicht-pneumatische/luftlose Formate weisen mit 6,71 % den höchsten CAGR auf, bedingt durch Bergbau- und Schwerlastanwendungen.
Seite zuletzt aktualisiert am:



