
Taille et Part du Marché des Pneus en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 7.44 Milliards de dollars |
| Taille du Marché (2031) | 9.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.72 % |
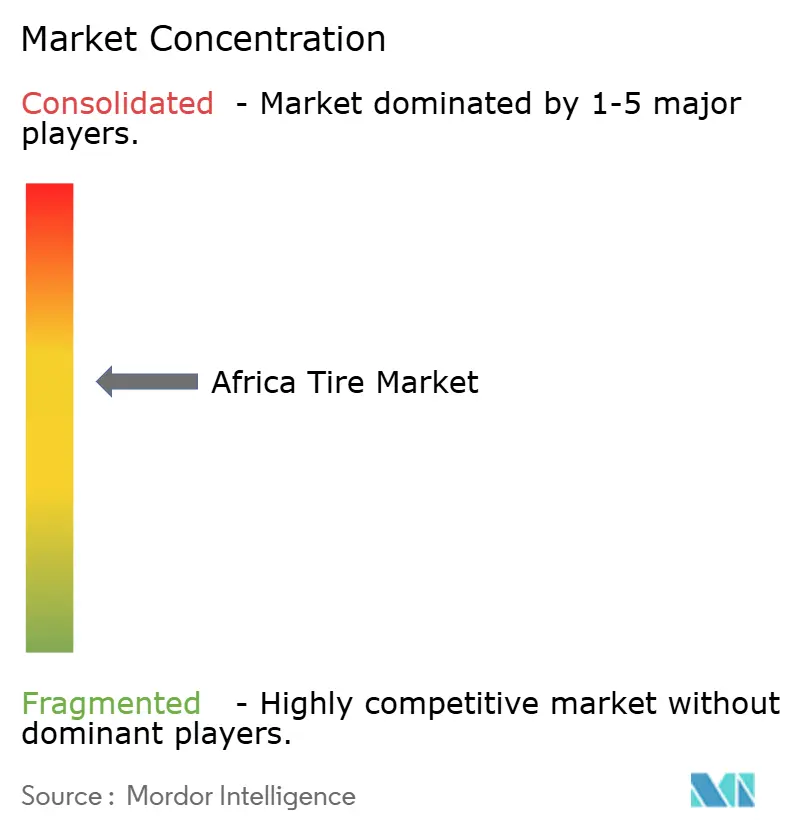
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Pneus en Afrique par Mordor Intelligence
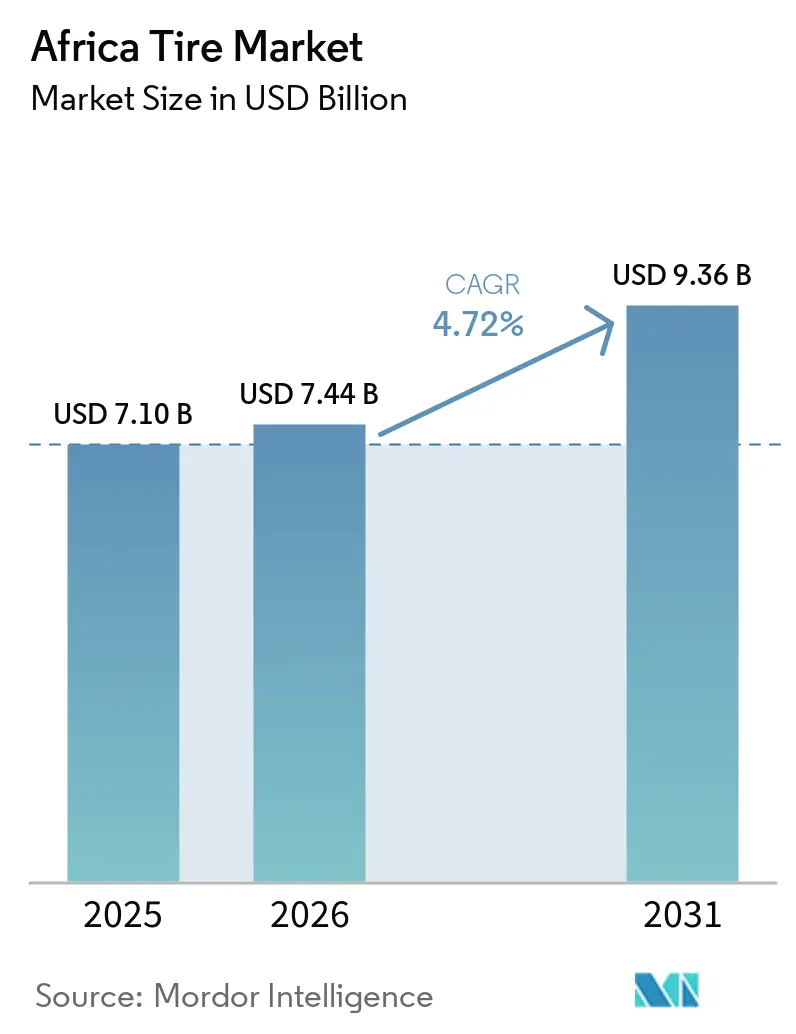
La taille du marché africain des pneus était évaluée à 7,10 milliards USD en 2025, estimée à 7,44 milliards USD en 2026, et devrait atteindre 9,36 milliards USD d'ici 2031, avec un CAGR de 4,72 % sur la période 2026-2031. La modernisation des infrastructures, les initiatives de corridors de transport de l'Accord de libre-échange continental africain et les stratégies axées sur les prix des fabricants chinois reconfigurent le paysage du marché. Les marques chinoises, soutenues par des usines localisées et des stratégies de prix compétitives, gagnent régulièrement des parts de marché et éclipsent les fournisseurs européens. La motorisation rapide des économies riches en ressources naturelles stimule une augmentation de la demande de remplacement d'environ 5 %. Par ailleurs, l'adoption d'outils numériques de gestion de flotte incite les flottes commerciales à se tourner vers des produits radiaux haut de gamme. Au Nigeria, en Égypte et au Kenya, les fluctuations monétaires et les restrictions réglementaires sur les importations de pneus usagés favorisent l'essor des ambitions de fabrication locale. Cette évolution représente des opportunités significatives pour les acteurs du marché capables de combiner efficacité des coûts et solides capacités de conformité.
Principaux Enseignements du Rapport
- Par saison, les gammes toutes saisons ont capturé 55,13 % de la part du marché africain des pneus en 2025 ; les modèles estivaux ont enregistré le CAGR le plus rapide, à 5,64 %, jusqu'en 2031.
- Par conception de pneu, la construction radiale a représenté 91,25 % de la taille du marché africain des pneus en 2025 ; les formats non pneumatiques sans air progressent à un CAGR de 6,71 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières ont représenté 39,44 % de la taille du marché africain des pneus en 2025, et progresseront à un CAGR de 4,97 % jusqu'en 2031.
- Par application, le segment sur route a représenté 73,15 % de la taille du marché africain des pneus en 2025, et continuera de se développer à un CAGR de 5,15 % jusqu'en 2031.
- Par utilisateur final, le marché secondaire a détenu 78,66 % de la taille du marché africain des pneus en 2025, tandis que la demande OEM enregistre un CAGR de 6,04 % jusqu'en 2031.
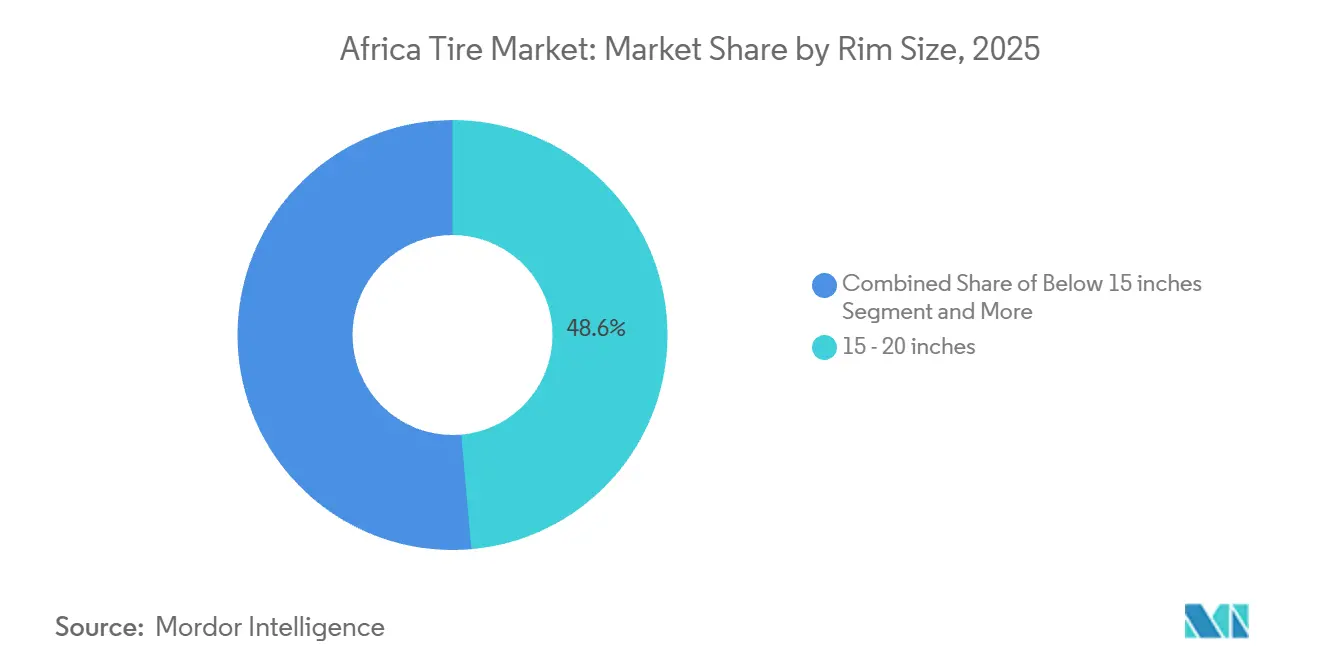
- Par taille de jante, les pneus de 15 à 20 pouces ont détenu 48,55 % de la taille du marché africain des pneus en 2025, tandis que le segment supérieur à 20 pouces devrait enregistrer un CAGR de 5,87 % jusqu'en 2031.
- Par propulsion, les véhicules à combustion interne ont dominé avec 90,24 % de la taille du marché africain des pneus en 2025, tandis que la demande pour les véhicules électriques à batterie croîtra à un CAGR de 9,49 % jusqu'en 2031.
- Par pays, l'Afrique du Sud a été en tête avec 26,75 % de la part du marché africain des pneus en 2025 ; la République démocratique du Congo affiche le CAGR le plus élevé, à 6,21 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Pneus en Afrique
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance du Parc de Véhicules et de la Motorisation | +1.2% | Nigeria, Afrique du Sud, Algérie | Moyen terme (2 à 4 ans) |
| Expansion des Fabricants de Pneus Chinois | +1.1% | Maroc, Kenya, Nigeria, Égypte | Moyen terme (2 à 4 ans) |
| Développement des Infrastructures Routières dans le Cadre de l'Accord de Libre-Échange Continental Africain | +0.9% | Afrique continentale, focus Afrique de l'Ouest | Long terme (≥ 4 ans) |
| Demande de Pneus de Remplacement Abordables | +0.8% | Nigeria, Kenya, Tanzanie, Ghana | Court terme (≤ 2 ans) |
| Incitations Gouvernementales en Faveur des Capacités Locales | +0.4% | Nigeria, Égypte, Afrique du Sud | Long terme (≥ 4 ans) |
| Adoption de la Gestion Numérique des Flottes | +0.3% | Afrique du Sud, RDC, Ghana, Botswana | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du Parc de Véhicules et du Taux de Motorisation à Travers l'Afrique
Le Nigeria a importé des automobiles d'une valeur de 1,58 trillion NGN (environ 1,04 milliard USD) en 2025, signalant un déficit que les fournisseurs de pneus de remplacement s'empressent de combler [1]Victor Enengedi, Les importations de voitures du Nigeria atteignent 1,58 trillion NGN en 2025 alors que la demande se redresse,
Legit, legit.ng.. Dans les nations riches en pétrole telles que l'Algérie et l'Angola, la hausse des revenus a entraîné une plus grande possession de voitures particulières, ce qui génère une demande significative pour les pneus d'entrée et de milieu de gamme. L'expansion des services de covoiturage et des opérations de taxi informelles contribue davantage à l'augmentation quotidienne des besoins en remplacement de pneus. Par ailleurs, dans les zones urbaines densément peuplées, l'adoption croissante des deux-roues stimule considérablement la demande pour les petites tailles de jantes. À mesure que la mobilité urbaine continue de se développer, la saisonnalité auparavant marquée de la demande de pneus devient moins prononcée, permettant aux entrepôts de maintenir des niveaux de stock constants tout au long de l'année. Les distributeurs qui gèrent efficacement leurs politiques de stocks acquièrent un avantage concurrentiel dans cet environnement de marché en évolution.
Expansion des Réseaux de Distribution des Fabricants de Pneus Chinois (Compétitivité par les Prix)
Qingdao Sentury Tire Co., Ltd. et l'usine de Linglong au Kenya, ainsi qu'une installation au Maroc, passent d'une activité exclusivement exportatrice à une fabrication régionale. Ce changement stratégique réduit non seulement les coûts d'expédition, mais minimise également l'exposition aux fluctuations monétaires. En établissant des installations de production locales, ces entreprises bénéficient d'exemptions de droits de douane accordées dans le cadre des accords commerciaux régionaux, ce qui leur permet de proposer leurs produits à des prix plus compétitifs par rapport aux alternatives européennes. Une fois ces installations opérationnelles, elles peuvent approvisionner efficacement les marchés voisins tels que le Sénégal ou l'Ouganda. Cette approche permet la personnalisation des sculptures de bande de roulement pour répondre aux conditions routières locales spécifiques, tout en réduisant considérablement les délais de livraison, améliorant ainsi la réactivité globale du marché.
Programmes de Développement Rapide des Infrastructures Routières (ex. : Corridors de l'Accord de Libre-Échange Continental Africain)
Des projets tels que l'autoroute Abidjan–Lagos ouvrent des couloirs de fret longue distance nécessitant des pneus radiaux durables pour camions et bus [2]« Projets de corridors AfCFTA », Commission économique des Nations Unies pour l'Afrique, uneca.org. Avec le recul de la préférence pour les pneus radiaux économes en carburant, on observe un glissement notable vers des chaussées améliorées, entraînant une hausse des prix d'environ 45 %. L'utilisation croissante de pneus hors route sur les engins de chantier stimule l'expansion des niches de poids lourds. Une meilleure connectivité raccourcit non seulement les délais de livraison, mais renforce également l'adoption de modèles d'entreposage en étoile. Les fournisseurs proposant un service d'assistance terrain le long de ces itinéraires saisissent des opportunités tant pour la fidélisation des clients que pour la vente additionnelle.
Demande Croissante de Pneus de Remplacement Abordables via les Circuits Informels
Au Nigeria, les concessionnaires informels, qui préfèrent les marques offrant des petits lots et des conditions de paiement en espèces, dominent le paysage de la distribution. Les fabricants chinois, en tirant parti de leur leadership en matière de coûts et de stratégies d'emballage flexibles, contournent souvent les importateurs formels pour répondre efficacement à cette demande. Les marchés ruraux du pays dépendent fortement des opérateurs de motos et de minibus. Ces opérateurs, malgré leurs cycles d'achat courts, affichent une demande constante pour des volumes élevés de produits. La sensibilité aux prix continue de jouer un rôle plus déterminant que la perception de la qualité dans les décisions d'achat. Cependant, les campagnes de sécurité en cours ont le potentiel d'améliorer progressivement les normes au sein du marché. Cette évolution des normes est susceptible de bénéficier aux producteurs qui alignent leurs offres sur ces exigences en mutation, les positionnant ainsi avantageusement dans le paysage concurrentiel.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Dépréciation des Devises et Droits de Douane à l'Importation | –0.9% | Nigeria, Égypte, Ghana, Kenya | Court terme (≤ 2 ans) |
| Volatilité des Prix du Caoutchouc Naturel et Synthétique | –0.7% | États dépendants des importations | Court terme (≤ 2 ans) |
| Fragmentation de la Chaîne d'Approvisionnement en Caoutchouc | –0.4% | Afrique de l'Ouest et Afrique centrale | Long terme (≥ 4 ans) |
| Durcissement de la Réglementation sur les Importations | –0.3% | Kenya, Afrique du Sud, Nigeria | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Dépréciation des Devises et Fluctuations des Droits de Douane à l'Importation
Le naira nigérian et la livre égyptienne ont chacun perdu plus de 50 % de leur valeur depuis 2024, renchérissant les coûts des pneus à l'importation et réduisant le pouvoir d'achat des consommateurs [3]« Perspectives économiques régionales Afrique subsaharienne », Fonds monétaire international, imf.org. Pour maintenir leurs stocks, les distributeurs sont contraints de détenir un fonds de roulement plus élevé, ce qui pèse considérablement sur leurs capacités de financement. Cette pression financière a conduit plusieurs importateurs à adopter une approche stratégique en s'engageant dans un assemblage local partiel. Cette évolution met en lumière une transformation progressive mais inévitable au sein de la chaîne d'approvisionnement, les entreprises accordant une priorité croissante aux opérations localisées pour atténuer les risques et optimiser l'efficacité. Un tel changement souligne les dynamiques évolutives du paysage de la chaîne d'approvisionnement, portées par la nécessité d'adaptabilité et de résilience face aux défis financiers et opérationnels.
Volatilité des Prix du Caoutchouc Naturel et du Caoutchouc Synthétique
Malgré l'augmentation des exportations de latex par la Côte d'Ivoire, les producteurs africains font face à des défis significatifs en raison des pénuries mondiales de caoutchouc, qui ont porté les coûts des intrants à leurs niveaux les plus élevés depuis une décennie. Ces coûts croissants créent des difficultés substantielles pour les distributeurs qui privilégient une budgétisation stricte. Les hausses de prix contraignent ces distributeurs à choisir entre absorber les coûts supplémentaires, ce qui érode leurs marges bénéficiaires, ou les répercuter sur les consommateurs via des prix de détail plus élevés. Les deux options sont susceptibles d'avoir un impact négatif sur la demande au sein du marché. Par ailleurs, l'absence d'outils de couverture adéquats dans les marchés émergents aggrave les difficultés auxquelles font face les acteurs de milieu de gamme, les laissant particulièrement exposés à la volatilité des prix du caoutchouc. Cette situation souligne le besoin pressant d'instruments financiers et de stratégies plus robustes pour atténuer les risques sur ces marchés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Saison : Adoption Croissante des Pneus Été dans les Marchés du Nord
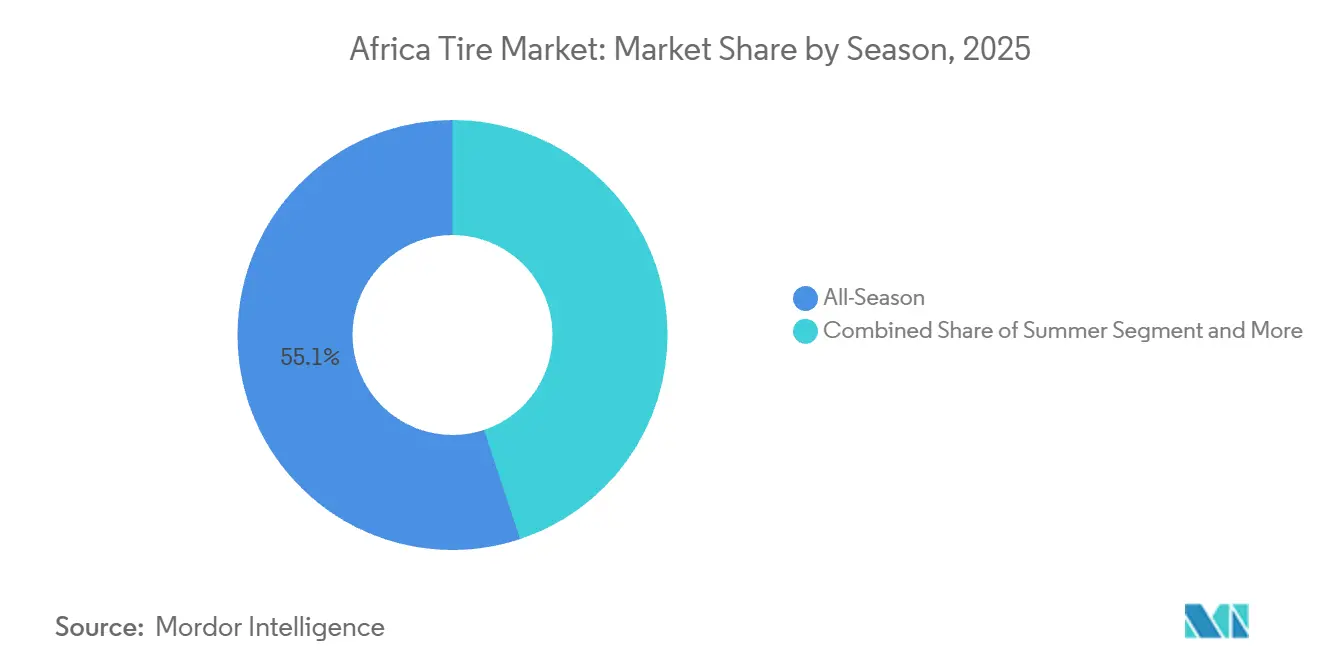
Sur le marché africain des pneus, les produits toutes saisons détiennent une part de marché dominante de 55,13 % en 2025. Cependant, les gestionnaires de flotte en Algérie et au Maroc optent de plus en plus pour des mélanges résistants à la chaleur spécifiquement conçus pour supporter les contraintes des autoroutes désertiques. Les fournisseurs spécialisés dans la gestion de ces extrêmes de température sont en mesure de pratiquer des prix premium, compensant ainsi efficacement les coûts plus élevés associés à leurs mélanges de caoutchouc spécialisés. Par ailleurs, les pneus été devraient croître à un CAGR de 5,64 %, dépassant le taux de croissance global du marché africain des pneus au cours de la période de prévision.
Dans d'autres régions, les climats tropicaux affichent une préférence pour les caoutchoucs toutes saisons flexibles capables de résister aux précipitations sporadiques. En conséquence, les distributeurs multinationaux maintiennent stratégiquement des stocks de deux assortiments de produits distincts. Ceux-ci comprennent des gammes de pneus été à haute teneur en silice spécifiquement adaptées à la région du Maghreb et des sculptures polyvalentes multi-usages conçues pour répondre aux exigences des routes subsahariennes. Cette approche de la segmentation saisonnière reflète un alignement plus fort sur les zones climatiques plutôt que sur les niveaux économiques, soulignant ainsi l'importance des efforts de recherche et développement régionalisés pour les entreprises souhaitant obtenir un avantage concurrentiel sur le marché.


Par Conception de Pneu : La Suprématie du Radial Face aux Expérimentations Sans Air
En 2025, les pneus radiaux ont dominé le marché africain des pneus, représentant 91,25 % de la part de marché, en raison de leurs avantages en termes de faible résistance au roulement et de durée de vie prolongée de la bande de roulement. Parallèlement, les conglomérats miniers en Afrique du Sud et en RDC expérimentent des formats de pneus non pneumatiques ou sans air, dont la croissance est projetée à un CAGR de 6,71 % jusqu'en 2031. Ces pneus sans air offrent un avantage significatif en éliminant les temps d'arrêt causés par les crevaisons, un facteur critique dans un secteur où les coûts de location d'équipements sont substantiellement élevés à l'heure. Cette tendance met en évidence l'attention croissante portée aux solutions de pneus innovantes dans le secteur minier.
Les opérateurs grand public de véhicules particuliers et de camions continuent de préférer les pneus radiaux, soutenus par des réseaux de services bien établis et des infrastructures de rechapage. Cependant, les partenariats entre les OEM et les camions de carrière indiquent que, à mesure que les économies d'échelle s'améliorent, la technologie sans air pourrait étendre son application à d'autres véhicules utilitaires. Les entreprises investissant actuellement dans des architectures à liaisons polymères sont stratégiquement positionnées pour attirer les premiers adoptants et acquérir un avantage concurrentiel en matière de leadership éclairé. Cette évolution souligne le potentiel de la technologie sans air à perturber significativement les marchés traditionnels des pneus dans les années à venir.
Par Type de Véhicule : Les Voitures Particulières Dominent, mais les Flottes Commerciales Accélèrent
En 2025, les équipements pour voitures particulières représentaient 39,44 % de la part du marché africain des pneus, avec un CAGR projeté de 4,97 %, porté par l'augmentation de la mobilité individuelle. Par ailleurs, le commerce électronique et les activités de construction stimulent la croissance des volumes de véhicules utilitaires légers et de camions lourds. À mesure que les charges par essieu augmentent, la fréquence des remplacements s'accroît, créant de plus grandes opportunités de valeur pour les fournisseurs dans ce segment.
Dans des villes telles que Lagos, Nairobi et Kampala, la demande pour les deux-roues a considérablement augmenté à mesure que les entreprises de covoiturage ont développé leurs flottes de taxis-motos. Les gammes hors route destinées aux excavateurs et aux chargeurs, bien que de niche en volume, offrent des marges attractives. En se diversifiant dans ces domaines, les fabricants atténuent les risques liés au ralentissement du renouvellement des voitures particulières et tirent parti des cycles commerciaux à plus haute fréquence.
Par Application : Suprématie sur Route avec une Dynamique Hors Route
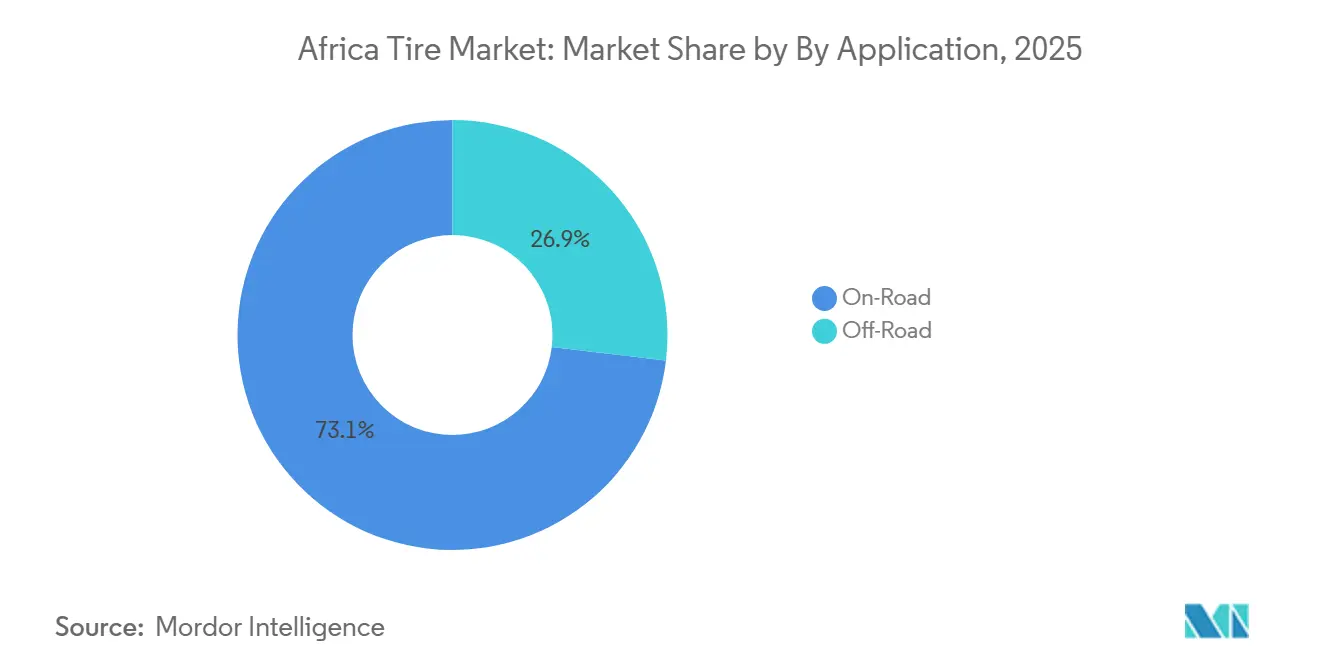
En 2025, le marché africain des pneus a vu les catégories sur route dominer avec une part de 73,15 %, reflétant l'expansion du réseau routier revêtu du continent. Ce segment devrait croître à un CAGR de 5,15 % d'ici 2031. À mesure que les nouvelles chaussées en asphalte permettent des vitesses plus élevées, la demande pour des mélanges de bande de roulement plus résistants augmente, stimulant la premiumisation.
Les segments hors route connaissent une croissance significative, soutenus par les concessions minières dans les régions riches en cuivre du Katanga et les ceintures aurifères du Ghana. Les sculptures spécialisées, qui améliorent la traction sur les terrains meubles, commandent des primes de prix allant jusqu'à 35 %. Les marques axées sur l'ingénierie spécifique aux applications captent une part plus importante des budgets de maintenance des flottes, avec un accent sur l'amélioration du temps de disponibilité.
Par Utilisateur Final : Volume du Marché Secondaire Face aux Poussées de Croissance des Équipementiers d'Origine
En 2025, le marché africain des pneus a vu le marché secondaire capter une part dominante de 78,66 %, soutenu par un afflux de véhicules d'occasion et un vaste réseau de distribution informel. Dans les villes de niveau 3, les petits revendeurs privilégient la disponibilité immédiate à la réputation de la marque, orientant leurs commandes en gros vers des fournisseurs asiatiques compétitifs en termes de coûts.
De 2026 à 2031, les ventes OEM devraient enregistrer un CAGR de 6,04 %, portées par des dispositifs de financement rendant les voitures neuves plus accessibles aux familles à revenus intermédiaires. En Afrique du Sud et au Maroc, les pôles d'assemblage locaux se tournent vers les marques mondiales de premier rang, favorisant les fournisseurs capables de respecter des normes d'homologation strictes et de livrer en flux tendu. Pour maximiser à la fois le volume et les marges bénéficiaires, maintenir un équilibre judicieux entre ces deux canaux est crucial.
Par Taille de Jante : Les Jantes de Taille Moyenne en Tête, les Grands Diamètres en Forte Hausse
En 2025, les berlines compactes et les camionnettes légères ont dominé le segment des jantes de 15 à 20 pouces, captant 48,55 % de la part du marché africain des pneus. Parallèlement, à mesure que les SUV gagnent en popularité et que les flottes de construction s'étendent, les tailles supérieures à 20 pouces devraient croître avec un CAGR de 5,87 %. Ces diamètres plus grands commandent non seulement des prix de vente moyens plus élevés, mais renforcent également les marges brutes des fabricants.
Alors que les mini-voitures perdent en popularité, notamment dans les zones urbaines privilégiant le confort de conduite et le statut social, la demande pour les pneus de moins de 15 pouces est en déclin. Les producteurs, confrontés à une contraction de ce segment, rationalisent leur complexité de références et réallouent leurs ressources pour tirer parti des formats plus grands en expansion rapide.
Par Propulsion : Domination des Moteurs à Combustion Interne, Vents Favorables pour les Véhicules Électriques
En 2025, les véhicules à combustion interne représentaient 90,24 % de la part du marché africain des pneus. Cependant, les véhicules électriques devraient croître à un CAGR de 9,49 %. Cette croissance est principalement attribuée à l'initiative de remise fiscale de l'Afrique du Sud et au développement de corridors de recharge au Maroc. Les pneus pour véhicules électriques, qui nécessitent des caractéristiques telles qu'une faible résistance au roulement et des blocs de bande de roulement absorbant le bruit, stimulent des investissements significatifs en recherche et développement de la part des marques premium.
Bien que l'adoption des véhicules hybrides reste modeste, elle indique un potentiel de diversification future. Les fournisseurs se concentrant actuellement sur les mélanges spécifiques aux véhicules électriques sont susceptibles de sécuriser des avantages de premier entrant. À mesure que les extensions du réseau électrique et la baisse des prix des batteries soutiennent davantage l'électrification des flottes de taxis et de livraison, ces premiers adoptants devraient être bien positionnés pour capitaliser sur les opportunités émergentes.
Analyse Géographique
En 2025, l'Afrique du Sud détenait une part de 26,75 % du marché africain des pneus. Cette domination est ancrée dans un secteur d'assemblage automobile domestique établi qui garantit une demande constante de la part des grandes marques mondiales de véhicules. Les distributeurs locaux de pneus radiaux premium bénéficient de chaînes d'approvisionnement hautement intégrées et de vastes réseaux régionaux de montage, réduisant considérablement les temps d'immobilisation des véhicules pour les opérateurs commerciaux. Par ailleurs, des politiques industrielles stratégiques et des mesures commerciales protectrices contribuent à stabiliser la fabrication nationale, permettant aux propriétaires de véhicules particuliers et aux grandes flottes logistiques de planifier des cycles de remplacement à long terme.
Les prévisions indiquent que la République démocratique du Congo mènera le marché africain des pneus avec un taux de croissance annuel composé de 6,21 % jusqu'en 2031. Cette croissance est portée par une augmentation des achats de camions lourds, soutenue par des projets d'infrastructure financés par la Chine et l'expansion du secteur minier du cuivre-cobalt. Bien que les défis logistiques persistent, les fournisseurs peuvent atténuer les goulots d'étranglement portuaires en collaborant avec des grossistes locaux et en utilisant les ports atlantiques de l'Angola comme itinéraires alternatifs. Ces mesures stratégiques devraient améliorer l'efficacité de la chaîne d'approvisionnement dans la région.
La région Reste de l'Afrique présente un paysage de marché diversifié et en évolution. Au Nigeria, un grand marché confronté à des défis liés aux devises se tourne de plus en plus vers des pneus assemblés localement, car la dépréciation du naira renchérit le coût des importations. Le secteur des équipementiers bien établi d'Afrique du Sud continue de maintenir une demande constante tout en appliquant des normes de qualité strictes qui favorisent les marques mondiales de premier rang. Pendant ce temps, le Kenya émerge comme un pôle manufacturier clé en Afrique de l'Est, soutenu par l'installation de production de Linglong, qui devrait faciliter les expéditions vers l'Ouganda, la Tanzanie et le Rwanda dans un délai de 24 heures. La stabilité des taux de change et les améliorations des infrastructures routières dans ces pays contribuent à des perspectives de consommation plus prévisibles et stables, consolidant davantage leur position sur le marché africain des pneus.
Paysage Concurrentiel
Les géants mondiaux tels que Michelin, Bridgestone et Continental sont reconnus pour leur durabilité et leur expertise technologique. Ces entreprises se sont positionnées avec succès pour attirer les consommateurs urbains premium tout en sécurisant les équipements d'origine (OEM). D'un autre côté, les concurrents chinois, notamment Zhongce Rubber, Triangle Tyre, Sailun et Linglong, augmentent rapidement leurs parts de marché. Cette croissance est largement attribuée à leur utilisation stratégique d'usines locales, qui réduisent considérablement les coûts à l'arrivée et renforcent la compétitivité.
La tendance à l'intégration verticale devient de plus en plus prononcée dans l'ensemble du secteur. Qingdao Sentury Tire Co., Ltd. a établi une usine au Maroc qui s'approvisionne en additifs de caoutchouc auprès de fournisseurs locaux. Cette installation tire également parti du port Tanger Med pour assurer une distribution rapide et efficace. Michelin mène des essais de bandes de roulement fabriquées à partir de matériaux recyclés en Afrique du Sud. Cette initiative s'inscrit dans les objectifs d'économie circulaire et est conçue pour séduire les clients de flotte qui accordent la priorité aux critères environnementaux, sociaux et de gouvernance (ESG). Par ailleurs, Linglong a signé un protocole d'accord avec les autorités kényanes pour assurer la formation des techniciens, ancrant ainsi sa marque dans l'écosystème de services local et renforçant sa présence sur le marché.
Les avancées technologiques deviennent un domaine de concurrence critique au sein du secteur des pneus. Bridgestone a introduit la plateforme Tirematics, tandis que Continental a lancé ContiConnect Live. Les deux plateformes sont connectées au web et spécifiquement conçues pour répondre aux besoins des flottes minières qui nécessitent des solutions de maintenance prédictive. En réponse, les entreprises chinoises proposent des kits de capteurs économiques associés à des références premium, réduisant ainsi efficacement l'écart concurrentiel dans ce segment. À mesure que les gouvernements mettent en œuvre des contrôles d'homologation plus stricts, la capacité à satisfaire aux exigences de conformité différenciera de plus en plus les acteurs leaders du marché des entreprises moins compétitives.
Leaders du Secteur des Pneus en Afrique
Michelin
Bridgestone Corporation
The Goodyear Tire & Rubber Company
Continental AG
Zhongce Rubber Group Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : Sailun Group a dévoilé un plan de 1,14 milliard USD pour étendre sa capacité de production en Égypte, sa troisième expansion depuis août 2025. Une nouvelle usine dans la Zone économique du Canal de Suez produira 27 millions de pneus radiaux semi-acier, 1,65 million de pneus radiaux tout-acier et 20 000 tonnes de pneus hors route annuellement.
- Janvier 2025 : Linglong Tire, un fabricant de pneus de premier plan originaire de Chine, est sur le point d'établir une usine au Kenya, avec pour objectif le vaste marché africain. Cette initiative s'aligne parfaitement avec les efforts du gouvernement pour attirer les entreprises mondiales, renforçant davantage la réputation du Kenya en tant que pôle privilégié pour les investissements étrangers.
- Janvier 2025 : Sailun Group a dévoilé un plan de 1,14 milliard USD pour étendre sa capacité de production en Égypte, sa troisième expansion depuis août 2025. Une nouvelle usine dans la Zone économique du Canal de Suez produira 27 millions de pneus radiaux semi-acier, 1,65 million de pneus radiaux tout-acier et 20 000 tonnes de pneus hors route annuellement.


Périmètre du Rapport sur le Marché des Pneus en Afrique
Le marché africain des pneus est segmenté par saison, conception de pneu, type de véhicule, application, utilisateur final, taille de jante, propulsion et pays. Par saison, le marché est segmenté en pneus été, hiver et toutes saisons. Par conception de pneu, le marché est segmenté en pneus radiaux, diagonaux et non pneumatiques/sans air. Par type de véhicule, le marché est segmenté en deux-roues, voitures particulières, véhicules utilitaires légers, camions lourds et bus, et véhicules hors route et de spécialité, incluant les applications OTR, agricoles, minières et de compétition. Par application, le marché est segmenté en sur route et hors route. Par utilisateur final, le marché est segmenté en OEM et marché secondaire. Par taille de jante, le marché est segmenté en moins de 15 pouces, 15 à 20 pouces et plus de 20 pouces. Par propulsion, le marché est segmenté en véhicules à combustion interne, véhicules électriques à batterie, et véhicules hybrides et à pile à combustible. Par pays, le marché est segmenté en Afrique du Sud, Algérie, Nigeria, Maroc, Égypte, Kenya, République démocratique du Congo et reste de l'Afrique. Le rapport propose la taille du marché et les prévisions en valeur (USD) et en volume (unités) pour tous les segments mentionnés ci-dessus.
| Été |
| Hiver |
| Toutes Saisons |
| Radial |
| Diagonal |
| Non Pneumatique / Sans Air |
| Deux-Roues |
| Voitures Particulières |
| Véhicules Utilitaires Légers |
| Camions Lourds et Autobus |
| Hors Route et Spéciaux (Génie Civil, Agriculture, Mines, Compétition) |
| Sur Route |
| Hors Route (Construction, Mines, Agriculture) |
| Équipementier d'Origine |
| Marché Secondaire (Remplacement et Rechapage) |
| Moins de 15 Pouces |
| 15 - 20 Pouces |
| Plus de 20 Pouces |
| Véhicules à Combustion Interne |
| Véhicules Électriques à Batterie |
| Véhicules Hybrides et à Pile à Combustible |
| Algérie |
| République Démocratique du Congo |
| Soudan |
| Libye |
| Tchad |
| Reste de l'Afrique |
| Par Saison | Été |
| Hiver | |
| Toutes Saisons | |
| Par Conception de Pneu | Radial |
| Diagonal | |
| Non Pneumatique / Sans Air | |
| Par Type de Véhicule | Deux-Roues |
| Voitures Particulières | |
| Véhicules Utilitaires Légers | |
| Camions Lourds et Autobus | |
| Hors Route et Spéciaux (Génie Civil, Agriculture, Mines, Compétition) | |
| Par Application | Sur Route |
| Hors Route (Construction, Mines, Agriculture) | |
| Par Utilisateur Final | Équipementier d'Origine |
| Marché Secondaire (Remplacement et Rechapage) | |
| Par Taille de Jante | Moins de 15 Pouces |
| 15 - 20 Pouces | |
| Plus de 20 Pouces | |
| Par Propulsion | Véhicules à Combustion Interne |
| Véhicules Électriques à Batterie | |
| Véhicules Hybrides et à Pile à Combustible | |
| Par Pays | Algérie |
| République Démocratique du Congo | |
| Soudan | |
| Libye | |
| Tchad | |
| Reste de l'Afrique |


Questions Clés Traitées dans le Rapport
Quelle est la taille du marché des pneus en Afrique en 2025 ?
La taille du marché africain des pneus s'élève à 7,10 milliards USD en 2025 et devrait atteindre 9,36 milliards USD d'ici 2031.
Quel est le taux de croissance prévu de la demande de pneus en Afrique ?
La demande globale devrait se développer à un CAGR de 4,72 % entre 2026 et 2031.
Quel pays est actuellement en tête des ventes sur le continent ?
L'Afrique du Sud détient 26,75 % des revenus de 2025, bénéficiant des revenus des hydrocarbures qui maintiennent les canaux d'importation liquides.
Quel segment de pneus connaît la croissance la plus rapide par conception ?
Les formats non pneumatiques/sans air affichent le CAGR le plus élevé, à 6,71 %, en raison des cas d'utilisation dans les mines et les équipements lourds.
Dernière mise à jour de la page le:



