
航空宇宙用複合材料市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
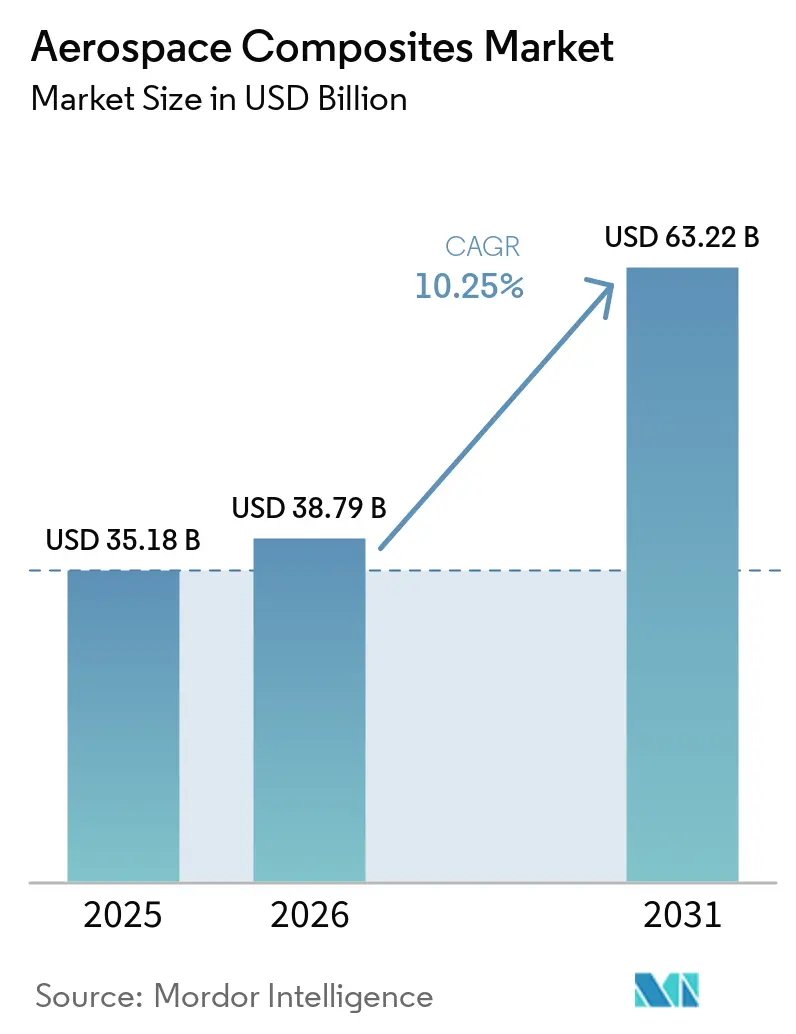
| 市場規模 (2026) | 38.79 十億米ドル |
| 市場規模 (2031) | 63.22 十億米ドル |
| 成長率 (2026 - 2031) | 10.25 % |
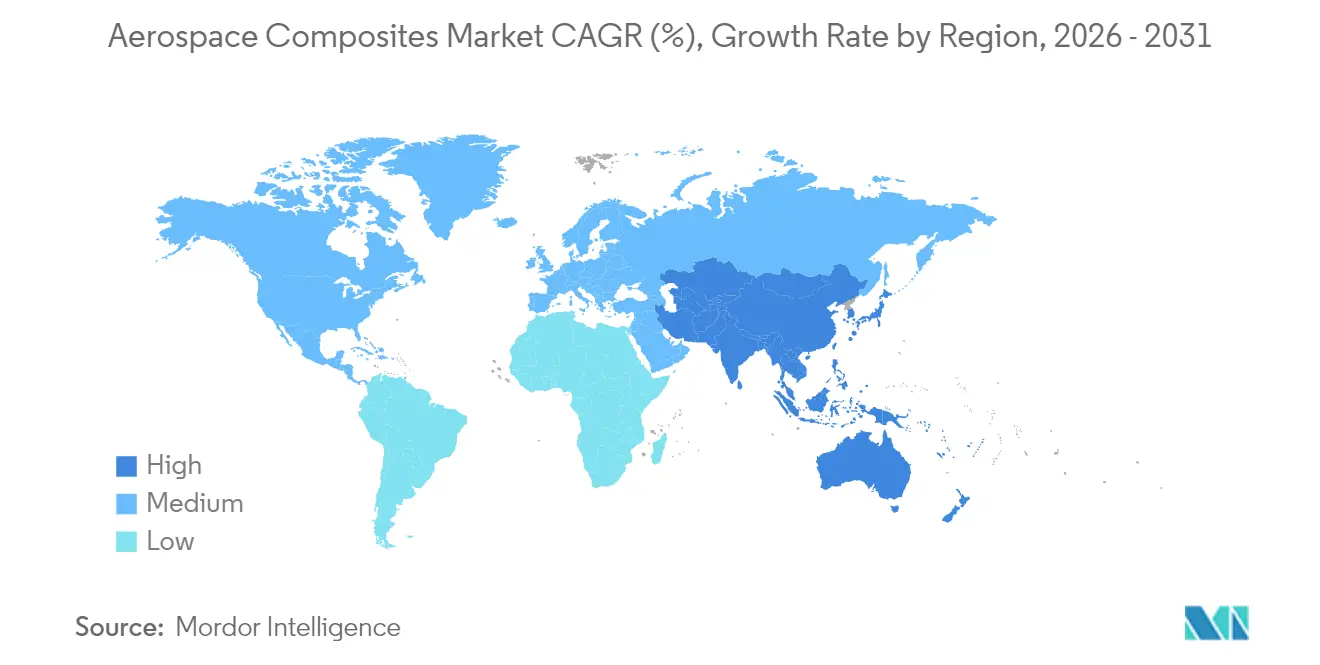
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
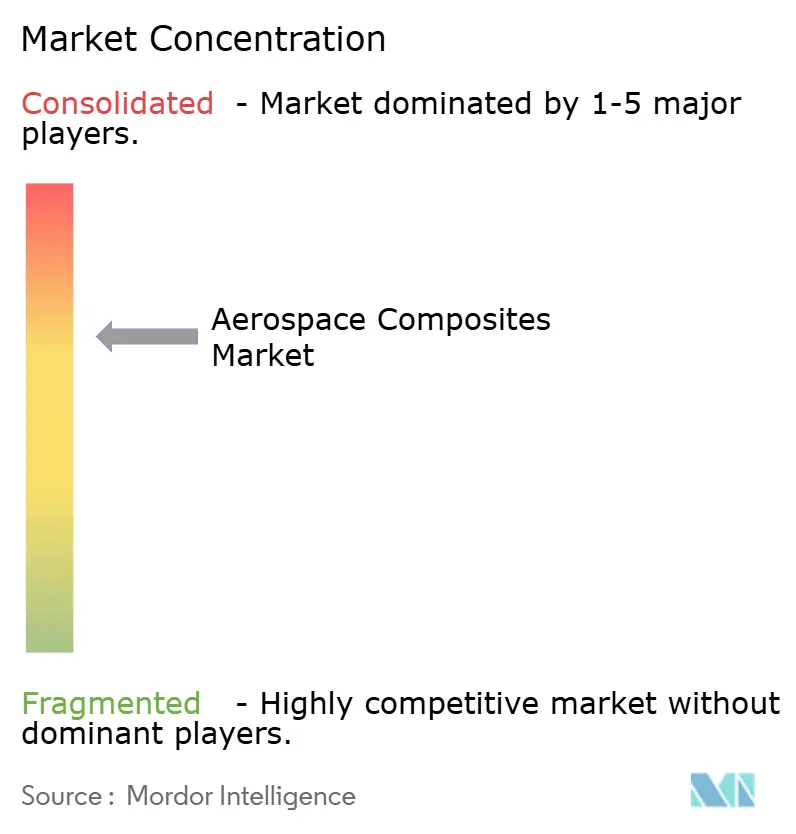
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空宇宙用複合材料市場分析
航空宇宙用複合材料市場規模は、2025年の351億8,000万米ドルから2026年には387億9,000万米ドルへと成長し、2026年から2031年にかけてCAGR10.25%で2031年までに632億2,000万米ドルに達すると予測されています。燃費効率を高める軽量構造への強い需要、極超音速プログラムの拡大、リサイクル可能材料への高まるニーズが市場を形成する中心的な力となっています。従来の積層ラインと比較して4〜8倍の高スループットを実現する自動繊維配置(AFP)システム、単通路機の受注残における熱可塑性樹脂の急速な普及、高温部品に対する機体電動化要件が最も影響力のある成長ドライバーの一つとなっています。主要航空機OEMは品質とコストを管理するために複合材料生産を垂直統合し、サプライヤー間の競争を激化させ、新規樹脂の認定サイクルを加速させています。アジアの拡大する製造基盤と電動推進への投資増加が、同地域を市場において最も急成長するハブへと変えつつあります。
主要レポートのポイント
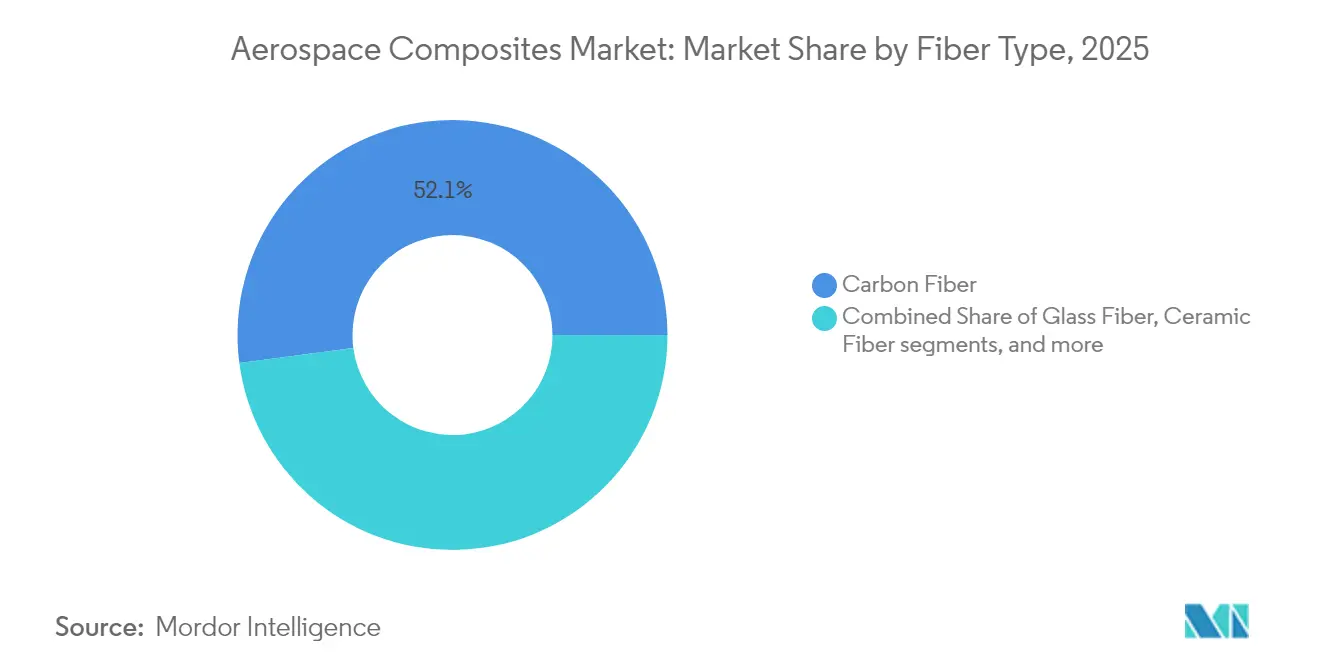
- 繊維タイプ別では、炭素繊維が2025年の航空宇宙コンポジット市場シェアの52.08%を占め、セラミック繊維は2031年にかけて10.74%のCAGRで拡大する見込みである。
- 樹脂タイプ別では、熱硬化性樹脂が2025年に45.73%の売上シェアでトップとなったが、熱可塑性樹脂は2031年にかけて13.22%のCAGRで進展している。
- 製造プロセス別では、プリプレグ積層が2025年に44.25%のシェアを占め、AFP(自動繊維配置)が12.76%のCAGRで最も速い成長を記録し、航空宇宙コンポジット市場の成長を支えている。
- 航空機タイプ別では、商業用ナローボディ機が2025年の市場規模の38.02%を占め、宇宙船・打ち上げ機は14.41%のCAGRで成長する見込みである。
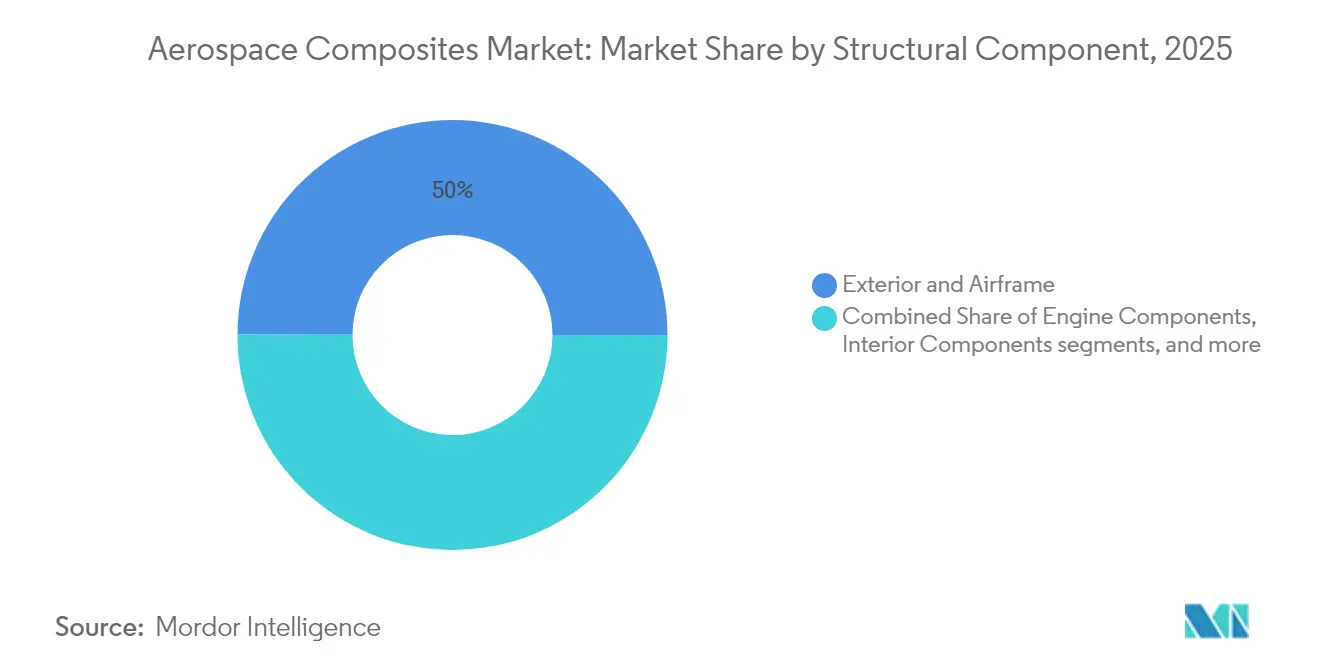
- 構造部品別では、外装・機体部品が2025年の市場の49.96%のシェアを占め、エンジン部品が17.12%のCAGRで最も速く成長しており、航空宇宙コンポジット市場の成長を支えている。
- エンドユーザー別では、OEMが2025年に79.88%のシェアで優位を占め、アフターマーケット・MROセグメントは8.74%のCAGRで拡大する見込みである。
- 地域別では、北米が2025年のグローバル売上の29.71%を占め、アジア太平洋地域は2031年にかけて10.30%のCAGRが見込まれ、航空宇宙コンポジット市場の成長を支えている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 単通路機プログラムの生産速度を加速させる熱可塑性複合材料の急速な普及(欧州主導) | +2.5% | 欧州主導・グローバル | 中期(2〜4年) |
| 北米における次世代狭胴機翼への炭素繊維の浸透拡大 | +1.8% | 北米、欧州 | 中期(2〜4年) |
| アジアにおける高温複合材料需要を牽引する機体電動化および多電化航空機(MEA) | +1.2% | アジア、グローバル | 中期(2〜4年) |
| 軽量複合材料構造への需要を高める宇宙打ち上げの商業化 | +2.0% | 米国、中国、グローバル | 短期(2年以内) |
| 極超音速応用におけるセラミックマトリックス複合材料の採用を促進する軍用ステルスプログラム | +1.5% | 米国、中国、ロシア | 中期(2〜4年) |
| リサイクル可能な複合材料ソリューションを推進するOEMの持続可能性目標 | +1.0% | 欧州主導・グローバル | 長期(5年以上) |
| 情報源: Mordor Intelligence | |||
熱可塑性複合材料の急速な普及
Collins Aerospaceは、熱可塑性航空構造体が生産サイクルを80%短縮し、オートクレーブ硬化を不要とし、ほぼ100%リサイクル可能であることを実証しています。[1]Collins Aerospace、「高速航空機生産のための熱可塑性複合材料」、collinsaerospace.com欧州の単通路機プログラムは、納入の遅延を解消するためにこの材料を採用しています。同時に、Arkema-Hexcelのパートナーシップが初の完全熱可塑性商業用航空機構造体を製造し、大規模なオートクレーブ外製造の実現可能性を実証しました。高いリサイクル性は新興の持続可能性義務と合致しており、熱可塑性樹脂を将来の市場拡大の礎として位置づけています。
次世代狭胴機翼への炭素繊維の浸透拡大
エアバスのeXtra Performance Wing試験機は、抗力を低減しCO₂を削減するために広範なCFRPスキンを採用しており、32メートル長の炭素繊維翼スキンの製造実現可能性を示しています。[2]Airbus、「エクストラパフォーマンスウィングとバイオファイバーパネルが持続可能な航空を推進」、airbus.com北米のプログラムは並行研究を実施し、欧州のCFRP使用量に匹敵またはそれを超えることを目指しています。アルミニウムと比較して最大50%の重量削減とAFPスループットの向上が、受注残の課題に直接対応しています。
機体電動化および多電化航空機
電動推進サブシステムは450°Fの動作環境に耐えるコンポジットハウジングを必要とし、Hexcelの高温対応Flex-Core HRH-302ハニカムがこのニーズに応えている。アジアのメーカーは電子機器分野の経験を活かし、コンポジットスキンに熱管理レイヤーを統合することで地域需要を牽引している。バッテリーおよび燃料電池アーキテクチャの進化により、航空宇宙コンポジット市場全体でハイブリッドポリマーセラミックラミネートへの発注が増加すると予想される。
宇宙打ち上げの商業化
再使用可能な打ち上げ機は軽量フェアリングを必要とし、中国のサプライヤーであるMonks AviationはCeres-1プログラム向けに金属設計より30%軽量なコンポジットフェアリングを納入した。並行して欧州のイニシアチブでは、TRL 5に向けた全コンポジット製LH₂タンクの開発が進められており、民間打ち上げベンチャーからの強い市場需要が浮き彫りになっている。宇宙船セグメントの14.90%のCAGRは、航空宇宙コンポジット市場において最もダイナミックな成長領域として位置づけられている。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ティア2サプライヤーへの採用を制限する高いプリフォームおよびオートクレーブ設備コスト | -1.8% | グローバル、新興市場 | 短期(2年以内) |
| PANベース炭素繊維の航空宇宙グレード前駆体のサプライチェーンの不安定性 | -2.0% | グローバル | 短期(2年以内) |
| FAA・EASAによる新規樹脂システムの認定・認証の遅延 | -1.5% | 規制市場 | 中期(2〜4年) |
| MROセクターにおける先進熱可塑性樹脂の補修専門知識の不足 | -0.8% | グローバル | 長期(5年以上) |
| 情報源: Mordor Intelligence | |||
高いプリフォームおよびオートクレーブ設備コスト
航空宇宙グレードのオートクレーブは500万〜1,000万米ドルのコストがかかり、大規模なインフラを必要とするため、ティア2参入者の障壁となっています。オートクレーブ外の熱可塑性溶接と樹脂注入が、航空宇宙用複合材料市場全体でサプライヤーの参加を広げることができる低投資の代替手段として台頭しています。
航空宇宙グレード前駆体のサプライチェーンの不安定性
主要OEMは、繰り返す前駆体不足が納入を混乱させた後、ベンダー認定と部品トレーサビリティを強化するために航空サプライチェーン健全性連合を結成しました。より厳格な不適合監査とデジタル追跡の取り組みが含まれていますが、原材料のリードタイムは航空宇宙用複合材料市場における継続的なリスクとして残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:
セラミック繊維が耐熱範囲を拡大炭素繊維は、成熟したサプライチェーンと優れた剛性対重量比により、2025年の航空宇宙用複合材料市場シェアの52.08%を維持しました。しかしセラミック繊維は、1,500°C対応能力への極超音速・宇宙機需要に牽引され、CAGR10.74%でセグメントをリードしています。炭素とセラミックプライを組み合わせたハイブリッドラミネートは、冷却空気の引き込みを25%削減することを目指すエンジンOEMの間で支持を集めています。評価中のグラフェン強化ロービングは、ひずみ感知経路を埋め込みながら弾性率を20〜30%向上させることを示しており、自己監視型翼スキンへの一歩となっています。
ガラス繊維のコスト効率の高い位置づけは、レドームおよびフェアリングスキンにおける関連性を維持しており、アラミド繊維は耐弾道性ヘリコプターフロアにおけるシェアを維持しています。継続的な材料革新が多様化を支援していますが、炭素とセラミックは予測期間を通じて市場規模の基盤であり続けます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


樹脂タイプ別:
熱可塑性樹脂が熱硬化性樹脂の優位性に挑戦熱硬化性エポキシおよびBMIシステムは、広範な認定実績により2025年収益の45.73%を占めました。熱可塑性PEKKおよびPEIファミリーは、Collins Aerospaceが引用する80%のサイクルタイム短縮に牽引され、CAGR13.22%で急増しています。熱可塑性樹脂の航空宇宙用複合材料市場規模は、AFPラインがインサイチュ固化に移行するにつれ、2031年までに193億8,000万米ドルを超えると予測されています。SHD Compositesが先駆けたバイオベース樹脂は、ほぼ100%の再生可能含有量を提供し、200°Cのサービスに耐え、環境目標と機械的完全性を両立させています。
認定の勢いは加速しています。FAAはすでにビジネスジェット向けの溶接熱可塑性制御面を認可しており、業界全体でのユースケースの拡大が間近に迫っていることを示しています。
製造プロセス別:
AFPが高速生産を変革プリプレグ積層は2025年の価値の44.25%を提供しましたが、ElectroimpactのAFP 4.0が同一設備でスループットを4倍にしながら品質適合率99%を達成するにつれ、AFPおよび自動テープ積層はCAGR12.76%で拡大しています。AFP設備設置に関連する市場規模は、2031年まで他のすべてのプロセスを上回ると予測されています。RTMの採用は複雑なエンジンナセルで増加しており、付加製造による複合材料印刷はまだ初期段階ですが、バイ・トゥ・フライ比を80%削減するトポロジー最適化ブラケットを提供しています。FAA評価中の輸送機胴体向け樹脂注入は、薄肉シェルの運用コストを削減し、市場のアクセシビリティを広げることが期待されています。
航空機タイプ別:
商業用航空機の回復の中で宇宙船が成長をリードアバスとボーイングがパンデミック期の受注残を解消するにつれ、商業用ナローボディ機が2025年に38.02%と最大のシェアを占めた。宇宙船および打ち上げロケットカテゴリーは14.41%のCAGRで成長する見込みであり、これは民間打ち上げの急増および衛星コンステレーション需要を反映している。航空宇宙・防衛複合材料は、ステルス戦闘機がレーダー吸収性CFRPスキンを採用するなど、軍用機全体にわたって引き続き重要な役割を果たしている。ビジネスジェットおよびロータークラフトは、航続距離とペイロードの向上を目的として複合材料の使用比率を段階的に高めている。新興のeVTOL機は高速成形が可能な熱可塑性樹脂製胴体を必要としており、航空宇宙複合材料市場に新たな需要の流れをもたらしている。
構造部品別:
エンジンが先進材料の採用を牽引外装スキンと主要機体部材が2025年収益の49.96%を占めましたが、CMCシュラウドがタービン入口温度を200°F(約93°C)高めるにつれ、エンジン部品はCAGR17.12%で最も速く上昇する見込みです。エンジンに関連する航空宇宙用複合材料市場規模は、ギアードターボファンとオープンローターのコンセプトが質量と熱の優位性を求めるにつれ、2031年までにほぼ3倍になる可能性があります。エネルギー貯蔵層と荷重経路を組み合わせた多機能ラミネートが実験室試験中であり、将来の統合の飛躍を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
複合材料機隊におけるMROの機会が拡大OEMが2025年の支出の79.88%を支配しましたが、MROはCAGR8.74%で加速しています。Collins Aerospaceは、複合材料機体の増加するショップビジットに対応するために8つのグローバルオートクレーブサイトを運営しています。GE Aerospaceの修理ネットワークへの10億米ドルの投資は、航空会社のダウンタイムを抑制するためにエンジン複合材料ファンケースのスループットを目標としています。設置済み機体が老朽化するにつれ、接着パッチおよびスカーフ修理の専門知識への需要が航空宇宙用複合材料市場を拡大させるでしょう。
地域分析
北米航空宇宙用複合材料市場
北米は市場シェア29.71%を占める最大の地域貢献者であり、The Boeing Company、GE Aerospace、およびLockheed Martin Corporationが中核を担っています。同地域は北米売上高の約75%を占めており、カナダのントリオール・クラスターが高品質ナセルを供給しています。NASAのHiCAMプログラムは熱可塑性溶接認証を支援し、国内サプライチェーンを強化しています。
欧州航空宇宙用複合材料市場
欧州はAirbusおよびドイツ、フランス、英国における強固な階層型サプライヤーネットワークに牽引され、北米に次ぐ位置を占めています。EUの「Fit for 55」パッケージなどの積極的な持続可能性規制が、バイオベース複合材料の採用を促進しています。ウェールズで生産中の熱可塑性ワインスキンは、欧州が高速・低炭素製造に取り組む姿勢を体現しています。
アジア太平洋航空宇宙用複合材料市場
アジア太平洋地域はCAGR 10.30%で最も急成長している地域であり、中国のCOMACフリートの増産および日本・韓国における電動推進研究開発ハブが成長を牽引しています。HRCの新たな中国工場は航空宇宙および高速鉄道向けAFPストリンガーを供給しており、製造規模の優位性を示しています。インドはベンガルール周辺に複合材料コリドーを育成し、ISROの打ち上げ機やHALの戦闘機に供給することで、地域の航空宇用複合材料市場活動をさらに拡大しています。
ラテンアメリカおよびMEA航空宇宙用複合材料市場
ラテンアメリカでは、ブラジルのEmbraerがE2ジェットファミリーに複合材料を統合しており、メキシコのケレタロ・クラスターが北米の主要メーカー向けナセルドアを製造しています。中東・アフリカでは、アラブ首長国連邦のStrataコンポジット施設および南アフリカのDenel Aerostructuresが、オフセット協定および技術移転の支援を受けながら新興の貢献者として台頭しています。

規制環境
複合材構造の証明および継続的な耐空性は、EASA AMC 20-29やFAA AC 20-107Bを含む主要規制当局による統一されたガイダンスによって形作られている。これらの参照文書は、損傷許容性、耐久性の実証、接合・積層構造に対する修理・検査手法の定義方法に影響を与える。並行して、CS-23 AMCの文脈でASTM F3115-15を参照するED Decision 2025/019/Rを含むEASAのガイダンス資料の更新は、材料サプライヤーおよび機体インテグレーターが試験許容値、工程管理、品質保証を通じて対応すべき標準化された手法を強化している。
貿易および調達政策も、民間・防衛航空宇宙分野における複合材料および部品の調達・現地化の意思決定に影響を与えている。民間航空機、ジェットエンジン、部品の輸入に関するセクション232調査を受けた2026年7月9日付のホワイトハウス指令は、交渉が続く中でサプライチェーンの追跡可能性と緊急時対応計画の重要性を高めている。防衛プログラムについては、DFARSに準拠した国内調達要件の下での米国防衛調達要求の厳格化が、先進複合材料を供給するプライムおよびティアサプライヤーのコンプライアンス負担を増大させている。
バリューチェーン分析
航空宇宙複合材のバリューチェーンは、PAN系炭素繊維前駆体、セラミック繊維、エポキシ/BMIや熱可塑性樹脂などの上流の前駆体・中間体から始まる。これらは繊維・樹脂メーカーに供給され、プリプレグ、テープ、織物、ハニカムコア、接着フィルムなどの半製品を製造し、材料専門企業から供給される。次に、部品メーカーおよびティアサプライヤーがプリプレグ積層、AFP/ATL、RTM、フィラメントワインディング、プレス成形などの工程を用いてこれらの原料を部品に変換し、その後NDI、機械加工、キット化を経て、OEMの最終組立ラインへ、また別途アフターマーケット/MRO向けの補修・交換部品エコシステムへ出荷される。
最近の調達・提携活動は、認定材料の管理強化、長期契約、そして中間工程における高速生産の実現要因の重要性を示している。コングスバーグは2025年6月にヘクセルと5年間の提携を締結し、HexWeb製ハニカムおよびHexPlyプリプレグを対象とした。2025年3月には、ダエアがボーイングから787向け熱可塑性複合構造部品の供給業者として選定され、熱可塑性材料およびオートクレーブ不要工程への継続的な移行が浮き彫りとなった。需要側では、プラットフォーム主導の需要が、先進的な航空モビリティ向けの複数年にわたる部品受注や認証プロセスへと転換しており、アルバニー・エンジニアード・コンポジッツが2025年4月にベル525向け複合部品の7年間契約を受注したこと、またバーティカル・エアロスペースがVX4機体の産業化材料・構造向けに2025年8月にアシトゥリ、2025年12月にシエンスコを指名したことが挙げられる。これらの事例全体を通じて、認証状況、生産量、供給保証がますます選定の決定要因となっている。
競合環境
航空宇宙用複合材料市場は中程度の集中度を示しています。Torayが中弾性率炭素繊維供給を支配し、HexcelとSolvayは統合されたプリプレグとハニカム製品を活用しています。Hexcelの2024年売上高19億300万米ドルは、商業用航空宇宙収益の11.8%増を記録しました。
OEMの垂直統合が強化されています。エアバスはSteliaと熱可塑性リブを共同開発しており、ボーイングのチャールストンのオートクレーブ外センターはB787スキンパネルを社内で製造しています。シェアを維持するために、材料企業はアライアンスを形成しています。PEKKテープ向けのArkema-Hexcel、樹脂トランスファー成形ファンブレード向けのSolvay-Safranなどです。
戦略的な合併・買収が加速しています。KinecoによるKineco Kaman Composites Indiaの完全買収は防衛分野のフットプリントを強化し、DaikinのAdvanced Composite Corporationへの出資は熱可塑性胴体向けの樹脂化学を強化しています。AFP、CMC能力、リサイクル工場への投資は、企業が航空宇宙用複合材料産業内で差別化されたポジションを目指す中で優先事項であり続けています。
航空宇宙用複合材料産業リーダー
Hexcel Corporation
Solvay
SGL Carbon
Mitsubishi Chemical Carbon Fiber and Composites, Inc.(Mitsubishi Chemical Group Corporation)
Toray Industries, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
航空宇宙用複合材料市場
- Toray Industries, Inc.
- Hexcel Corporation
- Solvay
- SGL Carbon
- Mitsubishi Chemical Carbon Fiber and Composites, Inc. (Mitsubishi Chemical Group Corporation)
- Teijin Aramid
- DuPont de Nemours, Inc.
- Spirit AeroSystems Inc.
- General Electric Company
- Rolls-Royce plc
- Safran SA
- Bally Ribbon Mills
- Materion Corporation
- Park Aerospace Corp.
- Lee Aerospace, Inc.

市場機会と将来展望
製造レートの改善とサイクルタイムの短縮は、材料、装置、認証サービス全体にわたって短期的なホワイトスペースを生み出しており、特に規模を保ちながら再現性の高い品質を求める高生産レートのプログラムにおいて顕著である。この方向性は、NASAが高生産レート複合材航空機製造の進展に関する2026年のHiCAMプロジェクトレビューを開催したことなど、官民双方の活動に見られる。サプライヤー側では、東レコンポジットマテリアルズアメリカが2026年7月に速硬化型3960プリプレグ品種を発売し、ヘクセルも構造部品のプレス成形工程を支援するため2026年7月に急速硬化プリプレグシステム(HexPly M51)を導入した。これらの動向は、AFPまたはロボット仕上げと工程内検査を組み合わせた自動化生産セル、およびFAAとEASAに準拠したガイダンスの下で損傷許容性の要件を満たしつつ、より速い硬化・成形のために認証可能な材料システムへの機会を後押ししている。
生産能力の拡大とより長期的な供給契約もまた、複数のティアおよび地域にわたる活動を伴い、機体構造・推進系複合材分野において追加的な機会を示している。エンジンおよびその他の高温部品分野では、アルバニー・エンジニアード・コンポジッツが2026年4月にプラット・アンド・ホイットニーと契約を締結し、2036年まで複合構造エンジン部品を供給することとなり、ギアード・ターボファンの生産・修理エコシステムに関連する専用複合構造および認証済み工程への需要を強化した。材料供給側では、シエンスコが2026年7月にメリーランド州ハブル・ド・グレース拠点の拡張に着工し、30%超の生産能力増加を発表しており、これはサプライチェーンの現地化と強靭性の必要性と整合している。ヘクセルもまた、2026年6月にドイチェ・エアクラフトとD328ecoプログラム向け複合ソリューションの供給に関する長期産業提携を発表し、複数年にわたるプラットフォーム連携型の材料・部品認証パイプラインへの市場の移行を後押ししている。
Recent Industry Developments in 航空宇宙用複合材料市場
- 2026年6月:ヘクセルは、D328eco地域航空機プログラム向けに複合ソリューションを提供するため、ドイチェ・エアクラフトとの長期産業提携および供給契約を発表した。この契約は、材料・エンジニアリング支援を機体開発計画に結び付け、長期サイクルの認証パイプラインとサプライヤーの固定化を強化する。
- 2025年5月:ヘクセルとスペシャルティ・マテリアルズは、米国防兵站局のフェーズIISBIR事業の下で開発された高弾性率・高圧縮強度の一方向性プリプレグを発表した。この協業は、より高い圧縮性能が過酷な用途においてより軽量で剛性の高い構造および構造効率の向上につながる、防衛主導の材料イノベーションを支えるものである。
- 2024年6月:エアバスは、従来の炭素繊維ソリューションと同等の性能を実証するため、H145 PioneerLabにおいてバイオファイバー製ノーズパネルの飛行試験を実施した。この飛行試験による実証は、証明に関わる構造挙動を維持しつつOEMの持続可能性目標に合致する代替繊維・樹脂システムの採用を後押しするものである。


航空宇宙用複合材料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、航空宇宙プラットフォームに使用されるコンポジット材料および完成コンポジット部品を対象とし、構造用途および内装用途を含み、その産出物が価値ベースで航空宇宙製造サプライチェーンに組み込まれるものを指す。
対象外:修理キット、スクラップ、および主に非航空宇宙用途(自動車、船舶、風力発電など)向けに製造されたコンポジットは含まれない。
セグメンテーション概要
- 繊維タイプ別
- ガラス繊維
- 炭素繊維
- セラミック繊維
- アラミド繊維
- その他の繊維タイプ
- 樹脂タイプ別
- 熱硬化性複合材料
- 熱可塑性複合材料
- 製造プロセス別
- 積層(手動および自動)
- 樹脂トランスファー成形(RTM)
- フィラメントワインディング
- 射出・圧縮成形
- 自動繊維配置およびテープ積層
- 複合材料の付加製造
- 航空機タイプ別
- 商業用航空機
- 狭胴機
- 広胴機
- リージョナルジェット
- 貨物機
- ビジネスジェット
- 軍用航空機
- 戦闘機
- 輸送機・空中給油機
- 回転翼機
- ヘリコプター
- 宇宙船・打ち上げ機
- 商業用航空機
- 構造部品別
- 内装部品
- 外装・機体
- エンジン部品
- 補助構造
- エンドユーザー別
- OEM
- アフターマーケット・MRO
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、航空機およびロータークラフトの製造活動と主要プログラムにおけるコンポジット使用率のマッピングから始まり、それらのプログラム量を既知の材料フローおよび製造産出物に結びつけた。FAAよびEASAの耐空性・機体情報、建造計画に影響するICAOの航空交通指標、関連材料および中間製品の動向に関するUSITC貿易統計などの公開情報を活用した。
単一の視点への依存を避けるため、航空宇宙業界団体の刊行物、プラットフォーム生産が議論されている防衛予算文書、査読済みの材料・製造ジャーナル、さらに能力増強や需要動向を開示する企業の務報告書および投資家向けプレゼンテーションも参照した。企業財務・インテリジェンスをカバーする有料サブスクリプションサービスおよび航空機レベルの詳細を含む航空宇宙・航空データベースを参照し、生産増強とプログラムタイミングのクロスチェックを行った。これらのソースは例示であり、データ収集、検証、および明確化の過程で他の多くの公開情報も活用した。
一次インタビューおよびサーベイ
一次調査は、公開情報から構築した内容を検証するために活用した。特に、航空機1機あたりのコンポジット含有量、熱硬化性樹脂と熱可塑性樹脂の比率、および加工・認定における近期のボトルネックについて重点的に確認した。主要地域の材料サプライヤー、部品製造業者、および航空宇宙製造ステークホルダーと対話し、稼働率、価格設定、納期に関する前提をモデル確定前に修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:12% | アジア太平洋:43% |
| 中位層:54% | 機能・ユニットリーダー:42% | 欧州・中東・アフリカ:35% |
| 中小プレイヤー:19% | マネージャー:46% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は主にトップダウン再構築によって行われ、航空機およびロータークラフトの生産見通し、プログラムミックス、および典型的なコンポジット使用率を対応可能な需要プールに変換し、材料および部品タイプ別の現実的な価格レンジを用いて価値に換算した。実際には、建造レートスケジュール、機体および内装におけるコンポジット含有量のトレンド、加工スループットの前提(AFP積層)、樹脂システムの変化、および認定リードタイムなどのインプットを使用し、航空宇宙製造に実際に供給可能な量を説明した。
合計値を算出した後、主要なコンポジット形態に対するサンプル価格×数量計算や、インタビューで把握したサプライヤー能力の妥当性確認など、選択的なボトムアップチェックを実施して現実的な結果を維持した。公開データが乏しいギャップについては、保守的なレンジを用いて対処し、フォローアップ通話および隣接プログラム指標とのクロスチェックを通じて精緻化した。予測は航空機納入とプログラム増強に関するシナリオ分析に基づき、能力増強のタイミング、再認定サイクル、および価格推移の見通しについて専門家が共有した内容によって裏付けられた。
データ検証と更新サイクル
検証は、モデルの産出物を独立したシグナル(航空機納入パターン、報告された能力稼働率に関するコメンタリー、関連コンポジット投入物の貿易動向など)と比較し、大きな乖離を調査することで実施した。ある前提が過大な変動をもたらした場合、追加のデスクワークを通じて再確認し、必要に応じて業界関係者に再連絡して最も実用的な値を確認した。
承認前に、構築物は複数のアナリストレビューステップを経て、数学的整合性、論理、およびスコープの一致が地域および期間を通じて一貫していることを確認する。レポートは年次で更新され、主要なプログラムレート変更や生産制約の大幅な変化など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最終的なアナリストチェックが完了し、クライアントが利用可能な最新の見解を受け取るようにしている。
Mordor Intelligenceの航空宇宙コンポジット市場規模と他の公表推計値との比較
航空宇宙コンポジットの公表市場価値は、企業によって対象製品の範囲、基準年の選択、航空機建造レートおよび価格推移に関する前提が異なるため、差異が生じることがある。
修理キットおよびスクラップはMordor Intelligenceのスコープ外であり、アフターマーケット材料や生産廃棄物を同一合計に含める調査と比較して価値が低くなる。積極的な納入増強や急速なASP上昇をプログラムタイミングとの一貫したチェックなしに前提とした場合、差異はさらに拡大する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 38.79 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 43.85 ビリオン 米ドル(2026年) | 隣接する追加用途(一部アフターマーケット関連のコンポジット消費を含む)を取り込むことで対象範囲を広げ、主要航空機プログラムにおける増強実現をより速く想定しており、近期の価値を押し上げている。 |
| 産業調査グループB | 33.17 ビリオン 米ドル(2024年) | より早い基準年を使用しており、航空宇宙サプライチェーンに組み込まれる完成部品と広義の材料活動との区分を明確に示していないため、同一年ベースで比較した場合に見出し数値が圧縮される可能性がある。 |
全体として、差異は主に航空宇宙専用需要として何を計上するか、どの年をモデルの基準とするか、および生産と価格の上昇をどの程度の速さで許容するかによって生じる。合計をプログラム活動と再現可能なインプットに結びつけることで、意思決定者が情報源を比較する際に追跡・説明しやすい推計値が得られる。


レポートで回答される主要な質問
2031年までの航空宇宙用複合材料市場の予測規模は?
航空宇宙用複合材料市場は、CAGR10.25%で成長し、2031年までに632億2,000万米ドルに達すると予測されています。
航空宇宙用途で最も速く成長している複合材料はどれですか?
熱可塑性複合材料は、80%のサイクルタイム短縮とほぼ100%のリサイクル性により、CAGR13.22%で拡大しています。
セラミックマトリックス複合材料が将来のエンジンにとって重要な理由は何ですか?
CMCは1,200°C以上の温度に耐え、燃料消費と排出量を削減するより高温で効率的なタービンを実現します。
複合材料にとって最も高い成長を提供する航空機セグメントはどれですか?
宇宙船・打ち上げ機は、再使用可能なロケットと衛星コンステレーションが軽量構造への需要を牽引するにつれ、CAGR14.41%でリードしています。
OEMの持続可能性目標は材料選択にどのような影響を与えていますか?
ライフサイクル排出量を削減する目標が、バイオ由来繊維、リサイクル可能な熱可塑性樹脂、クローズドループ炭素繊維リサイクルの採用を加速させています。
AFP技術は生産の受注残解消においてどのような役割を果たしていますか?
自動繊維配置はスループットを最大8倍向上させ、労働力を削減し、OEMが単通路機の受注残を効率的に解消できるようにします。
最終更新日:



