
1,4 ブタンジオール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
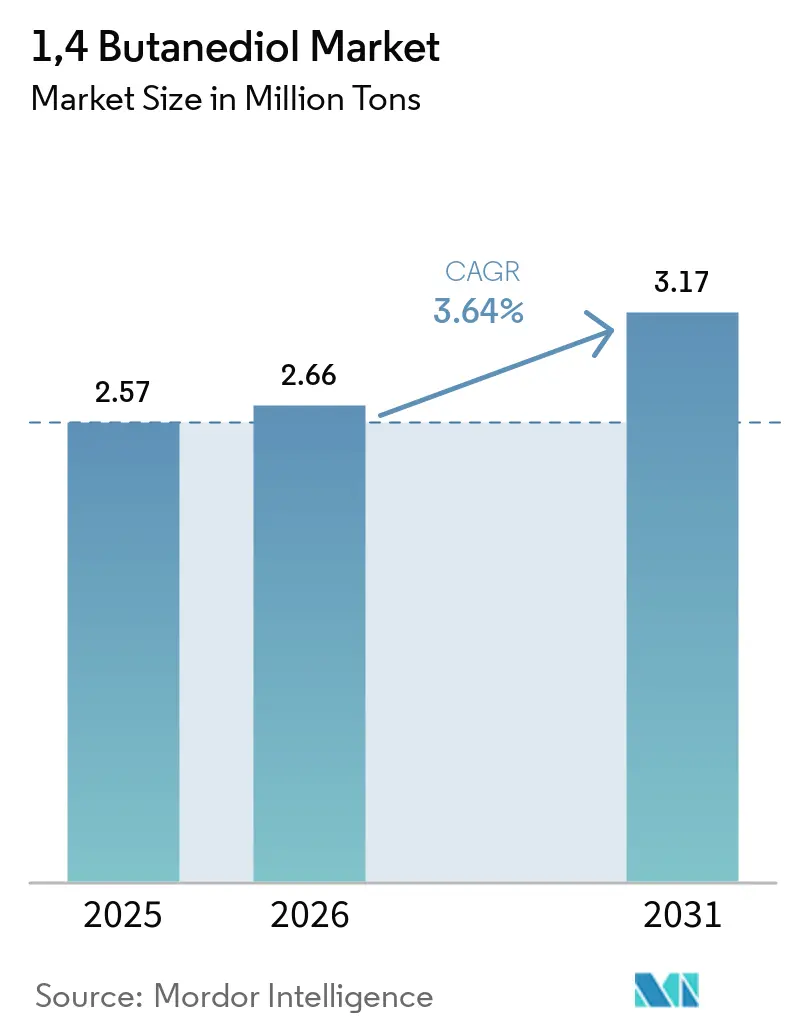
| 市場取引高 (2026) | 2.66 百万トン |
| 市場取引高 (2031) | 3.17 百万トン |
| 成長率 (2026 - 2031) | 3.64 % |
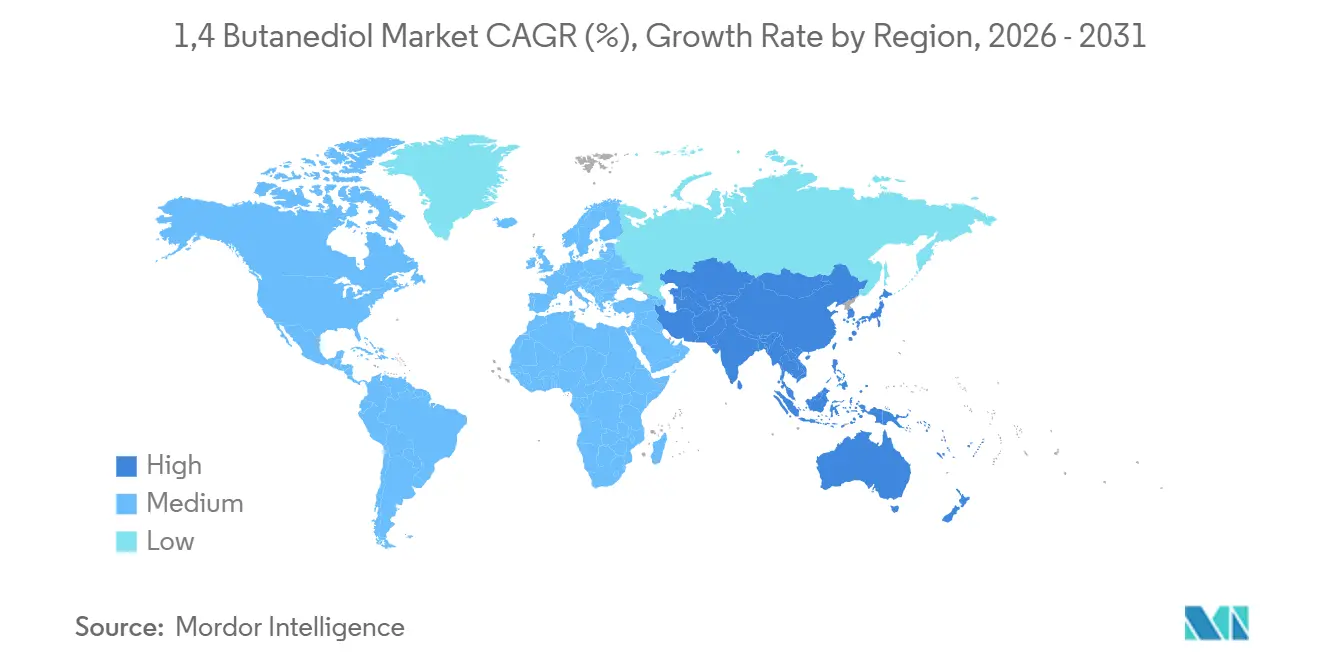
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
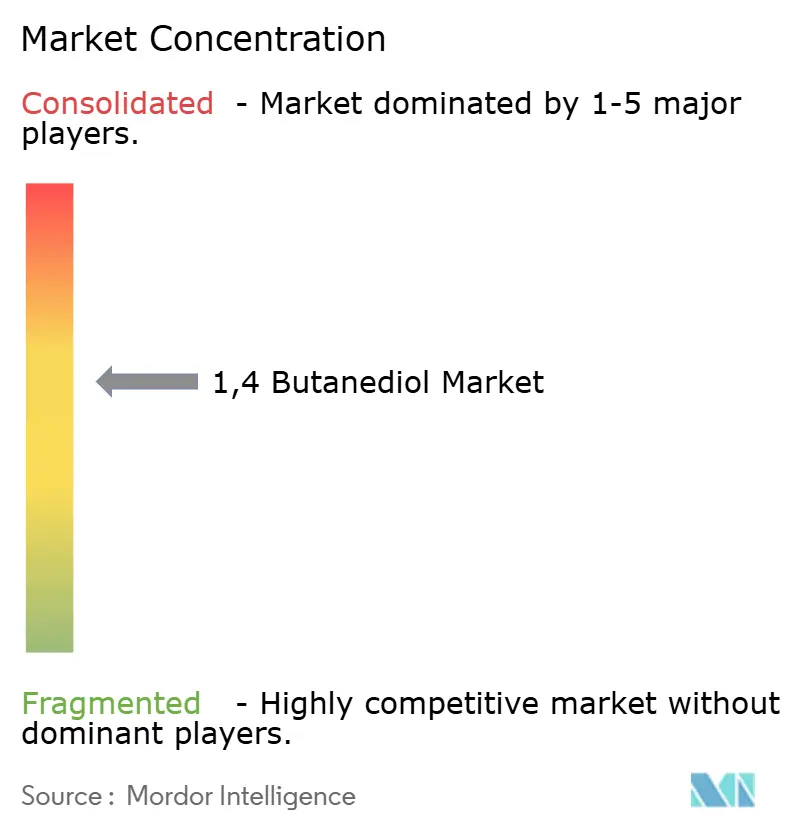
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による1,4 ブタンジオール市場分析
1,4 ブタンジオール市場規模は2025年に257万トンと評価され、2026年の266万トンから2031年には317万トンに達すると推定されており、予測期間(2026〜2031年)のCAGRは3.64%である。この全体的な成長ペースの背後には、低炭素生産経路、特にバイオ発酵への構造的転換が進んでいるという実態がある。バイオ発酵は年率7.52%で拡大しており、欧州および北米の炭素価格制度が石炭由来の製品の納入コストに1トン当たり50〜100米ドルを上乗せしていることが背景にある。この転換はすでにサプライヤーの序列を再編しつつありHyosungは2026年にベトナムで初の5万トン規模のバイオBDO設備を稼働させ、BASFはその1年前にドイツで商業用バイオBDOを立ち上げた。テトラヒドロフラン(THF)は2025年に誘導体シェアの52.65%を占め、スパンデックス原料需要に支えられているが、ポリブチレンテレフタレート(PBT)は電気自動車および5Gインフラにおける難燃性・高電圧絶縁材料の需要を背景に、CAGR 3.79%でより速いペースで拡大している。アジア太平洋地域は生産量の76.12%を占める生産の中心地であり続けているが、欧州連合の炭素国境調整メカニズム(CBAM)が炭素集約型の中国製品の輸出に対してペナルティを課しており、貿易フローをバイオ経路へと傾けている。
主要レポートのポイント
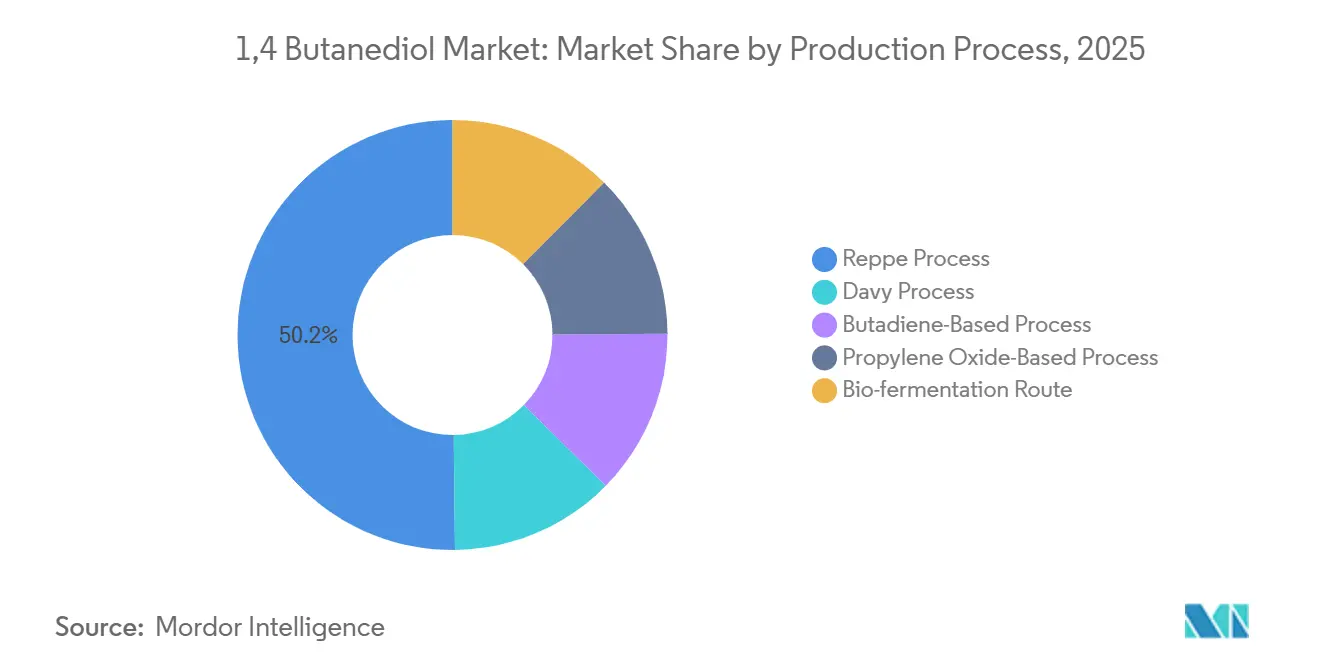
- 製造プロセス別では、レッペ法が2025年の世界生産量の50.18%を占めた。バイオ発酵は2031年までにCAGR 7.52%で成長すると予測される。
- 誘導体別では、テトラヒドロフラン(THF)が2025年に52.65%のシェアでトップとなった。ポリブチレンテレフタレート(PBT)は2031年までにCAGR 3.79%で拡大している。
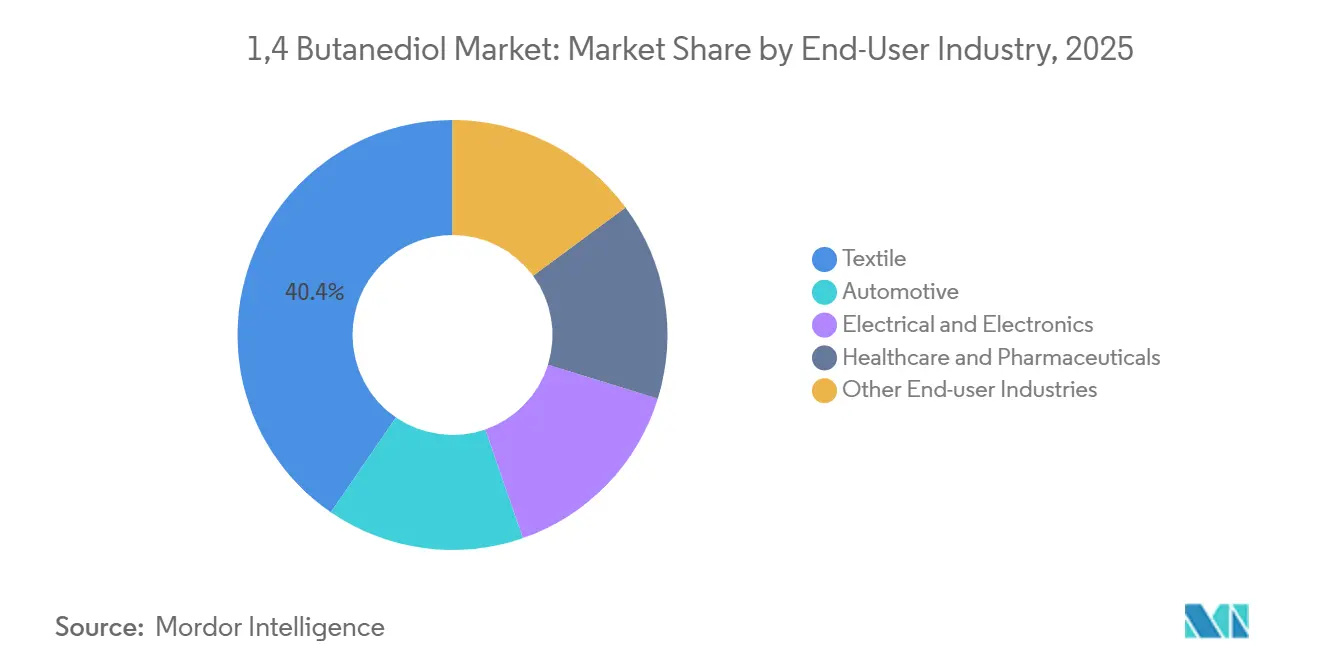
- エンドユーザー産業別では、繊維が2025年の1,4 ブタンジオール市場規模の40.41%のシェアを占め、電気・電子がCAGR 4.19%で最も速く成長するセグメントとなっている。
- 地域別では、アジア太平洋が2025年の1,4 ブタンジオール市場シェアの76.12%を占め、2031年までにCAGR 3.94%で拡大すると予測される。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
1,4 ブタンジオール市場のドライバー影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| THFおよびスパンデックス繊維の需要増加 | +0.9% | グローバル、アジア太平洋の繊維ハブに集中 | 中期(2~4年) |
| EVコネクタの軽量化によるPBT需要の拡大 | +0.7% | 北米、欧州、中国のEVコリドー | 短期(2年以内) |
| ポリウレタン用途の拡大 | +0.6% | グローバル、自動車・建設セクターが主導 | 中期(2~4年) |
| バイオBDO設備に対する政府補助金 | +0.5% | 北米、欧州 | 長期(4年以上) |
| 中国内陸部における石炭からアセチレンへのコスト優位な統合 | +0.4% | 中国(新疆、山西、内モンゴル) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
THFおよびスパンデックス繊維の需要増加
テトラヒドロフランは、スパンデックスのソフトセグメントであるポリテトラメチレンエーテルグリコールへの入口分子であり続けている。BASFは世界5か所のポリTHFプラントを運営し、2025年にアジア太平洋の技術繊維グレードで二桁の数量成長を報告した[1]。ヒョスンは2025年に発売したリジェンBIOスパンデックスにバイオBDOを統合し、欧州および北米のアパレル市場で10~15%の価格プレミアムを実現している。アパレルの在庫補充サイクルは耐久財需要よりも速く正常化するため、THFにはマクロショックに対するバッファーが生まれる。繊維以外にも、PTMEGグレードは医療用チューブや自動車内装フィルムに使用される熱可塑性ポリウレタン(TPU)に流れ込み、需要基盤を広げている。
EVコネクタの軽量化によるPBT需要の拡大
高電圧電気自動車プラットフォームは、難燃性、耐加水分解性、および寸法安定性を備えたコネクタハウジングを必要とする。BDOから合成されたPBTはこれらの基準を満たし、400~800Vアーキテクチャにおいてポリアミド6,6を代替しつつある。BASFのウルトラデュールグレードはUL 94 V-0試験に合格し、2025年に複数の欧州および中国のOEMでデザインウィンを獲得した。5G基地局の設置増加とデータセンター建設の拡大が高温回路遮断器ハウジング向けのPBT需要を高め、CAGR 3.79%の見通しを強化している。
ポリウレタン用途の拡大
BDO系TPUは代替ジオールと比較して優れた耐加水分解性を発揮し、燃料ライン、油圧ホース、およびEV配線絶縁材の好ましいチェーン延長剤となっている。医療機器メーカーは、その生体適合性プロファイルからカテーテルチューブや創傷ケアフィルムにBDO-TPUを採用するケースが増えている。用途の多様化により単一エンドマーケットへの依存が低減し、安定した数量成長を支えている。
バイオBDO設備に対する政府補助金
米国インフレ抑制法は、ライフサイクル排出量を少なくとも25%削減するバイオベース化学品に対して1kgあたり1.00米ドルの生産税額控除を提供している[2]。エネルギー省は2025年に発酵スケールアップのリスク低減のために1,200万米ドルを割り当てた。2025年に更新された欧州バイオエコノミー戦略フレームワークは、欧州投資銀行のソフトローンと組み合わせて、バイオ化学プロジェクトに5億ユーロを投入している。Qoreはこれらのインセンティブを活用してBASFとの長期引き取り契約を締結し、バイオルートが納入コストベースでアジアからの輸入品を下回ることを可能にした。
1,4 ブタンジオール市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働安全衛生上の懸念 | -0.3% | グローバル、EUおよび北米で厳格 | 中期(2~4年) |
| 原料価格の変動 | -0.5% | グローバル、アジア太平洋および中東で深刻 | 短期(2年以内) |
| 石炭系BDO輸出コストを引き上げる炭素国境税 | -0.4% | 中国の対EU輸出、米国への拡大の可能性 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
労働安全衛生上の懸念
1,4 ブタンジオールは眼、皮膚、および呼吸器への刺激物であり、長期曝露は中枢神経系を抑制する。欧州化学品庁およびACGIHは曝露閾値を施行しており、密閉移送システムおよび蒸気回収への投資を促している。コンプライアンスにより1トン当たり50米ドルから100米ドルの操業コストが加算される可能性があり、資本力のある生産者が有利となる。新疆および山西の複数のプラントは2024年から2025年にかけて換気設備の改修のために操業を停止し、地域供給を一時的に逼迫させた。
原料価格の変動
アセチレンは中国内陸部の石炭および電力コストに連動し、季節的な供給制約によって大きく変動する。ブタジエンのスポット価格は、クラッカーがエチレンマージンを最適化する中、2024年に1トン当たり800米ドルから1,400米ドルの間で変動した。デービー法で使用されるプロピレンオキシドは製油所のターンアラウンドサイクルを反映する。このような変動性は、誘導体契約が四半期遅れでリセットされることが多いため、BDOのマージンを圧縮する。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
1,4 ブタンジオール市場セグメント分析
製造プロセス別:
バイオ発酵がレッペ法の優位性に迫るレッペ法アセチレン化学は2025年の総生産量の50.18%を維持しており、数十年にわたるブラウンフィールドインフラを反映している。既存の設備基盤により、レッペ法プラントに紐づく1,4 ブタンジオール市場規模は2031年まで相当規模を維持する。それでも、石炭原料からプロジェクト経済性を遠ざける炭素インセンティブに後押しされ、バイオ発酵は年率7.52%で成長している。GenomaticaのGENO技術はBASFのフェアブント生産およびヒョスンのベトナム複合施設を支え、発酵がライフサイクル排出量を90%削減しながら5万トン規模の設備にスケールアップできることを証明している。プロピレンオキシドおよびブタジエンルートは、変動コストが高くライセンス保有者が限られているため、ニッチにとどまっている。
プロセス経済性は現在、炭素会計に左右される。欧州の産業排出指令改正案はアセチレンプラントのVOC規制を強化してコンプライアンスコストを引き上げる一方、バイオルートはアセチレン取り扱いのリスクを回避できる。中国の2060年カーボンニュートラル公約は地方当局に石炭からアセチレンへの拡張を抑制するよう圧力をかけており、レッペ法の根強い存在感にもかかわらず、そのシェアを徐々に侵食している。
注記: 各セグメントのシェアはレポート購入後に入手可能


誘導体別:
THFが依然トップ、PBTが加速テトラヒドロフラン(THF)は2025年に誘導体シェアの52.65%を占め、スパンデックスおよび熱可塑性ポリウレタンエラストマー向けポリテトラメチレンエーテルグリコールへの転換に支えられている。BASFの世界5か所のポリTHFプラントおよびヒョスンのバイオBDOからPTMEGを経てスパンデックスに至る統合バリューチェーンは、繊維サプライチェーンにおけるTHFの確固たる地位を裏付けている。しかし、ポリブチレンテレフタレートは電気自動車コネクタの軽量化および5Gインフラの展開が難燃性・高電圧絶縁材料の需要を押し上げる中、2031年までにCAGR 3.79%で拡大しており、全誘導体の中で最も速い成長を示している。PBTの販売価格は通常1トン当たり2,500米ドルから3,500米ドルであり、THFの1,800米ドルから2,200米ドルと比較して、自動車および電子機器のデザインウィンを確保できる生産者にとって優れたマージンをもたらす。
コモディティTHFのマージンは2018年から2024年にかけてBDO価格が倍増した際に圧縮されたが、PBTサプライヤーはエスカレーター条項を維持した。その結果、生産者は全体的な収益の質を高めるため、新規設備をPBTおよびTPUグレードに向ける傾向を強めている。ガンマブチロラクトンおよび医薬品中間体はニッチにとどまるが、高純度グレードに対して価格の安定性を提供する。
エンドユーザー産業別:
繊維が最大、電子機器が最速繊維用途は2025年のエンドユーザーシェアの40.41%を占め、アクティブウェア、インナーウェア、および技術繊維におけるスパンデックスの普及を反映している。しかし、電気・電子はEVコネクタ、5G基地局部品、および半導体パッケージングにおけるPBT採用に牽引され、2031年までにCAGR 4.19%で最も速く成長するエンドユーザーセグメントとなっている。自動車エンドユーザーは絶対数量では小さいものの、電気自動車アーキテクチャが厳格な難燃性・耐加水分解性基準を満たす高電圧コネクタ、バッテリーエンクロージャー、およびケーブル絶縁材を必要とするため、急速に拡大している。
繊維セクターの成熟度とアジア太平洋への地理的集中は循環的なリスクをもたらす。アパレルの在庫補充と在庫調整はTHF需要を変動させる可能性がある。対照的に、自動車および電子機器用途はより長い設計採用サイクル(18か月から24か月)と複数年の供給契約を特徴とし、需要の変動を平滑化するが、事前の認定投資を必要とする。
注記: 各セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の1,4 ブタンジオール市場
アジア太平洋地域は2025年の世界総量の76.12%を占め、2031年にかけて3.94%のCAGRで成長する見込みです。新疆、山西、内モンゴルにおける中国の石炭からアセチレンへのクラスターが地域需要の大部分を供給していますが、エネルギー強度および安全審査の強化に直面しており、断続的な操業停止が生じています。ヒョスンの10億米ドル規模のベトナム複合施設は、東南アジアにおけるプレミアム低炭素供給への参入を示すものであり、最終的には中国の輸出優位性を緩和することになります。インドの需要は繊維および自動車分野の拡大を背景に二桁成長を続けていますが、国内生産能力が不足しており、韓国および中東からの輸入に依存しています。
北米および欧州の1,4 ブタンジオール市場
北米および欧州はいずれも、CBAM(炭素国境調整メカニズム)ペナルティおよびスコープ3目標に対するヘッジとして、バイオBDO生産能力の拡大を進めています。BASF、Qore、およびNovamont は2024年から2026年にかけて合計10万トン以上の発酵生産能力を追加しました。地域需要は高付加価値のTPU、PBT、および医薬品中間体に傾いており、生産者に原料価格変動に対するマージンバッファーをもたらしています。
中東・アフリカおよび南米の1,4 ブタンジオール市場
サウジアラビアのSipchem は低コストエタンと統合された年産5万トンの設備を運営しており、ポリウレタンおよび溶剤市場を対象としています。ブラジルは自動車および繊維チャネルにわたって南米の消費を牽引していますが、物流および通上の障壁が新規投資を遅らせています。アフリカの需要は南アフリカのポリウレタンコーティングを中心に萌芽段階にありますが、インフラ上の課題が依然として障壁となっています。

バリューチェーン分析
1,4-ブタンジオール(BDO)の川上の投入資源はルートによって異なる。中国内陸部で高度に統合されているReppeプラント向けのアセチレン生成には石炭と電力が基盤となる一方、石油化学的経路はブタジエンまたは酸化プロピレンの供給可能性と価格に依存する。バイオ発酵ルートは農業由来の糖類と、Hyosung TNCがベトナムでのプログラムで採用しているVIVE認証サトウキビ原料アプローチのような認証制度に依存している。技術ライセンサーおよび触媒供給業者は、Genomaticaのような発酵プラットフォームが商業規模のBio-BDOラインを可能にする中で、生産者と並ぶ主要な結節点として位置づけられている。
川中生産は、誘導体への自社転換を持つ大規模統合生産者と、外部顧客に供給する商社系販売者に分かれている。BASFは2026年2月にルートヴィヒスハーフェンでのBDO生産を増強し、貿易環境の変化の中で欧州の川下ユーザー向けの地域供給を強化した。川下では、BDOは主にテトラヒドロフラン(THF)に転換され、次いでスパンデックスおよびTPU向けのPTMEGとなる一方、PBTおよびその他誘導体は電気・電子、自動車、産業用途に供される。流通は一般にバルク化学品物流と契約引取を通じて行われ、2026年に欧州委員会が中国、サウジアラビア、米国からのBDO輸入に対して確定アンチダンピング関税を課したことにより、調達経済性が変化し、購入者はEU域内供給、代替供給元、および利用可能な場合の低炭素ルートの間でバランスの見直しを迫られた。
競合状況
1,4 ブタンジオール市場は中程度に集中している。西側プレーヤーは技術ライセンスを通じて炭素リスクをヘッジしている。Genomaticaは複数の大手企業にプラットフォームをライセンス供与し、市場投入までの時間を短縮しているが、バイオルートのコモディティ化を招いている。医薬品グレードBDO(サブppm不純物仕様)およびPBTスクラップのBDOへの循環解重合においてホワイトスペースの機会が存在する。中国、米国、サウジアラビアの数量に対するEUのアンチダンピング案件が地域プラントの計画を促進しており、市場アクセスを確保するための合併または合弁事業の可能性を高めている。
1,4 ブタンジオール産業リーダー
-
LyondellBasell Industries Holdings B.V.
-
DCC
-
Chang Chun Group
-
BASF
-
Markor Chemicals
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げた1,4 ブタンジオール市場の企業
- Ashland
- BASF
- Chang Chun Group
- CJ CHEILJEDANG CORP.
- DCC
- Genomatica, Inc.
- Grupa Azoty
- Henan Kaixiang Fine Chemical Co. Ltd
- Jiangsu Hailun Petrochemical Co. Ltd
- LyondellBasell Industries Holdings B.V.
- Markor Chemicals Group Co. Ltd
- Mitsubishi Chemical Group Corporation
- NAN YA PLASTICS CORPORATION
- Novamont SpA
- Shandong Yuanli Science And Technology Co. Ltd
- Shanxi Sanwei Group Co. Ltd
- Sinochem Internation Corporation
- Sipchem Company
- SK Geocentric Co., Ltd.
- Xinjiang Blue Ridge Tunhe Sci.&Tech. Co., Ltd.
- Xinjiang Tianye (Group) Co. Ltd

市場機会と将来展望
欧州における貿易およびサプライチェーンの再編は、特に2026年6月に欧州委員会が中国、サウジアラビア、米国からのBDO輸入に確定アンチダンピング関税を課したことを受け、地域的かつ規制適合的な供給に空白地帯を生み出している。BASFが2026年2月にルートヴィヒスハーフェンで実施した増産は、既存生産者が欧州の誘導体メーカーへの地域供給リンクを強化していることを示している。これは、供給の継続性を重視する長期契約、物流ハブ、および川下THF/PTMEG、TPU、PBTの認定支援における機会を後押ししている。
低炭素BDOはニッチな位置づけから、より大規模な産業利用へと移行しつつあり、BDOのカーボンフットプリントを最終製品まで一貫して追跡する垂直統合型の提供に、特に繊維およびエンジニアリングポリマー分野で余地を生み出している。Hyosung TNCがベトナムで展開するBio-BDOプログラム(2026年中に開示された試験生産・供給段階で、Genomatica発酵技術を使用)は統合型サステナブル繊維の位置づけを示しており、Qoreの米国におけるバイオベースBDO事業は北米での再生可能供給に対するもう一つの拠点を追加している。技術面では、従来型の糖類を超えた発酵原料の拡大に関する研究開発、すなわちリグノセルロース系加水分解物や2026年の文献で報告された新たな代謝経路が、前処理、発酵最適化、認証対応可能なマスバランスシステム全体にわたるコスト削減手段と新規サプライヤー参入点を支えることを意図している。別途、より高純度のBDOグレードや、PBTリサイクルをモノマーおよび中間体に還元する循環経路には未充足ニーズの余地が残っており、これは川下の電子機器および自動車分野の認定要件と整合する。
1,4 ブタンジオール市場における最近の業界動向
- 2026年6月:欧州委員会は、中国、サウジアラビア、米国からの1,4-ブタンジオール輸入に対し、2026年6月25日発効の確定アンチダンピング関税を課した。この措置は欧州購入者の陸揚げコスト構造を変化させ、EU域内生産および契約に基づく地域供給の論拠を強化した。
- 2026年2月:BASFは、貿易措置と調達要件の厳格化の中で欧州顧客向け供給を強化するため、ドイツ・ルートヴィヒスハーフェン拠点での1,4-ブタンジオール生産を増強した。この増産は、地域内での入手可能性を改善し、関税の影響を受ける輸入フローへの依存を軽減することで、川下のTHF/PTMEGおよびポリマーチェーンを支えている。
- 2025年10月:Genomaticaは、米国アイオワ州エディビル工場において、植物由来の糖類からの単段階発酵によりGENO Bio-BDOを生産する操業を開始した。商業規模での操業は、低炭素中間体を追求する誘導体メーカーおよびブランドオーナー向けの再生可能BDOの供給可能性を拡大する。


1,4 ブタンジオール市場 レポートの範囲と調査方法論
市場定義および対象範囲
本市場は、主要な生産経路および主要消費地域にわたり、下流化学用途向けに販売または消費される時点で計上された、1,4-ブタンジオール(BDO)の世界的な需要と供給を金額ベースで対象としている。
対象外の範囲:1,3-ブタンジオールおよび2,3-ブタンジオール、ならびに完全統合サイト内部の振替価格は計上されない。
セグメンテーション概要
- 製造プロセス別
- レッペ法
- デービー法
- ブタジエン系プロセス
- プロピレンオキシド系プロセス
- バイオ発酵ルート
- 誘導体別
- テトラヒドロフラン(THF)
- ポリブチレンテレフタレート(PBT)
- ガンマブチロラクトン(GBL)
- ポリウレタン(PU)
- その他の誘導体
- エンドユーザー産業別
- 自動車
- 繊維
- 電気・電子
- ヘルスケア・医薬品
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、設備能力、稼働率、および溶剤・繊維・エンジニアリングプラスチックなどの最終材料へのBDO需要の流れに関する初期ファクトベースの構築に活用された。米国国際貿易委員会の貿易データ、UN Comtrade、Eurostat、およびBDO誘導体消費と整合する製造・産業生産指標に関する各国統計局などの公開情報源を参照した。
単一のデータストリームへの過度な依存を避けるため、設備増強、プラントの定期修繕、および統合水準に関する企業の年次報告書および投資家向けプレゼンテーションも精査した。さらに、化学品およびポリマーを追跡する報道発表および業界団体の刊行物も確認した。一部のケースでは、企業財務・インテリジェンス、特許、および輸出入の船積みレベルの記録に関する有料サブスクリプションを活用し、タイムラインの確認および報告量のギャップの補正を行った。ここに記載したデスクソースはあくまで例示であり、データ収集・検証・明確化のために他の多くの公開資料も確認した。
一次インタビューおよびサーベイ
一次調査は、BDO規模算定に最も影響を与えるデスク上の前提条件、特に稼働率、マーチャント対キャプティブの分割、および地域別の典型的な価格変動を検証するために活用された。最終モデルが理論上の設置能力だけでなく、実際に契約・消費されている実態を反映するよう、アジア太平洋地域、EMEA、および南北アメリカにわたる生産者、販売業者、下流加工業者、ならびに調達・プラントチームと対話を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:14% | アジア太平洋地域:43% |
| 中位層:55% | 部門・ユニットリーダー:33% | EMEA:34% |
| 中小規模プレイヤー:20% | マネージャー:53% | 南北アメリカ:23% |
市場規模算定および予測
市場規模は、BDO需要を下流誘導体プールから再構築し、用途および地域別のBDO投入係数にマッピングするトップダウンモデルを用いて構築されている。既知かつ観測可能な指標を出発点とし、サンプリングした生産者・販売業者の出荷量、チャネルとの協議、およびマーチャント部分に対するASP×数量の整合性確認といった選択的なボトムアップ検証によって合計値を裏付けている。
本市場において重要なインプットには、公表済みの設備増強・閉鎖計画、経路別の稼働率レンジ、マーチャント対キャプティブ消費シェア、純輸入地域への輸出入フロー、および原料・エネルギー動向に連動した地域別価格スプレッドが含まれる。数量がBDOの最も明確な基準となるため、価値層は地域固有の価格ロジックを用いて追加されており、契約タイミングおよびキャプティブ使用に対する典型的な割引が適用される場合はそれに応じて調整される。
予測においては、新規設備の立ち上がり、誘導体需要の成長見通し、および貿易シフトに関するシナリオ分析を適用し、一次調査回答者が最も可能性が高いと判断した内容に基づいてベースケースを選定する。国レベルの変数が入手できない場合は、ポリマー生産量や繊維生産指数などの地域プロキシを用いて補完し、グローバルな需給実態と整合するよう合計値を再調整する。
データ検証および更新サイクル
アウトプットは複数のステップで確認され、ストーリーと数値の整合性が維持される。モデル化した数量および示唆される価格を、貿易収支、稼働率に関するコメンタリー、および誘導体市場の方向性といった独立したシグナルと比較し、承認前に大きな乖離を調査する。
予期しない急変(例えば、突然の価格急騰や大規模なプラント停止)が生じた場合、アナリストは関連する専門家に再度連絡を取り、その変化が一時的なものか構造的なものかを確認する。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の一貫した見解を受け取れるよう、最終的な納品前レビューが完了される。
Mordor Intelligenceの1,4 ブタンジオール市場規模と他の公表推計値との比較
1,4-ブタンジオールの公表市場規模は、製品名が同一に見えても、企業がトンと米ドルの間で異なる計測単位、基準年、および換算ロジックを使用しているため、差異が生じることがある。マーチャント量とキャプティブ量の取り扱い方、および価値層が契約価格サイクルとスポット変動のどちらに連動しているかによっても乖離が生じる。
完全統合サイト内部の振替価格はMordor Intelligenceの対象範囲外であり、これにより米ドル合計値は内部会計上の数値ではなく取引可能な経済実態に近い水準に保たれる傾向がある。他の推計値では、ブタンジオールファミリー全体の見方と純粋な1,4-BDOの見方が混在していたり、地域別スプレッドや貿易シグナルで検証されていない積極的な価格上昇カーブが適用されていたりする場合もある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 78億6,800万 米ドル(2024年) | |
| グローバルコンサルタントA | 78億6,800万 米ドル(2024年) | マーチャント価格とキャプティブ振替を明確に分離せずに金額のみのヘッドラインとして提示されることが多く、米ドルとトン数のトレンドが年によって乖離する理由の説明が不十分になる場合がある。 |
| 業界出版社B | 80億 米ドル(2024年) | 異なる基準年の設定を使用しており、予測において積極的な価格上昇を前提としている可能性があり、地域平均を取った場合に出発点の米ドル水準がやや高くなることがある。 |
この比較は、対象範囲と価格処理の小さな違いでさえヘッドライン数値を動かし得ることを示しており、特に数量の基準が価格よりも安定している市場においてはその影響が顕著である。設備能力、稼働率、貿易、および検証済みの価格タイミングまで各ステップを追跡可能な状態に保つことで、最終アウトプットは更新をまたいで再現・監査しやすいものとなる。


レポートで回答される主要な質問
1,4 ブタンジオール市場の規模はどのくらいか?
1,4 ブタンジオール市場規模は2025年に257万トンと評価され、2026年の266万トンから2031年には317万トンに達すると推定されており、予測期間(2026〜2031年)のCAGRは3.64%である。
2025年に最大のシェアを占めた誘導体はどれか?
テトラヒドロフラン(THF)が2025年に52.65%のシェアで首位を占めた。
2025年に最大のシェアを占めたエンドユーザー産業はどれか?
繊維産業が2025年の1,4 ブタンジオール市場シェアの40.41%を占めた。
2025年に最大のシェアを占めた地域はどれか?
アジア太平洋地域が2025年の1,4 ブタンジオール市場シェアの76.12%を占めた。
EUのアンチダンピング調査はグローバルな貿易フローにどのような影響を与えるか?
EUのアンチダンピング調査はグローバルな貿易フローにどのような影響を与えるか?


 お客様のデータは安全であり、販売や共有は一切行われません。
