
スチレン市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
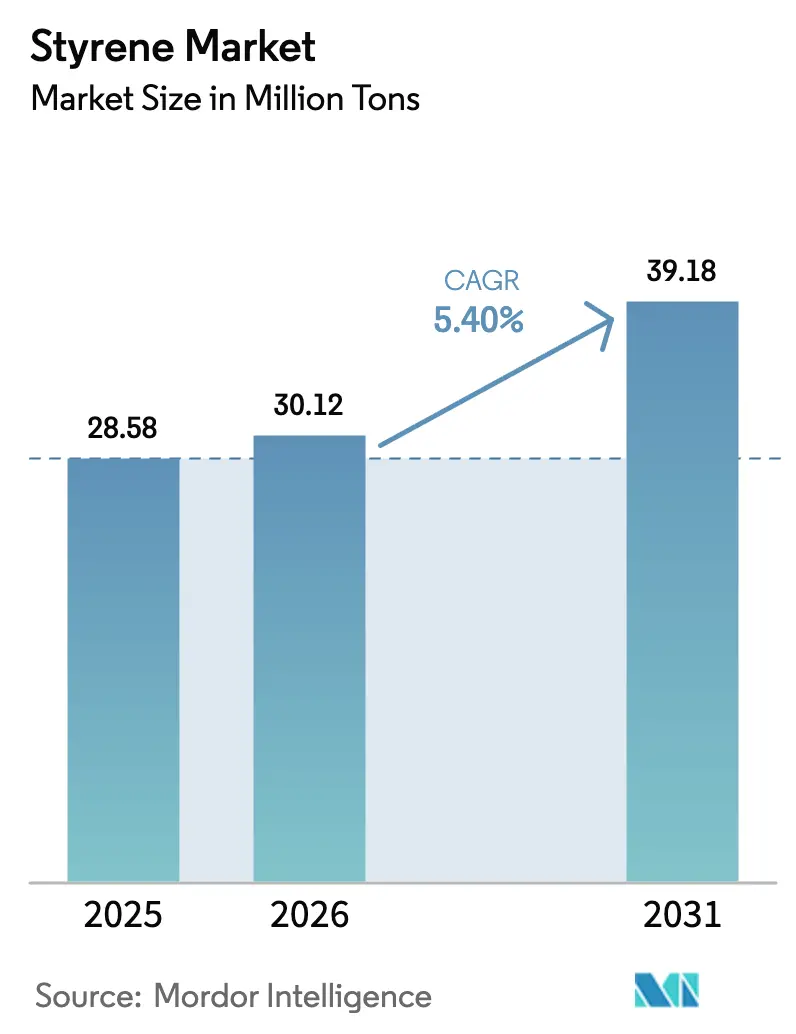
| 市場取引高 (2026) | 30.12 百万トン |
| 市場取引高 (2031) | 39.18 百万トン |
| 成長率 (2026 - 2031) | 5.40 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
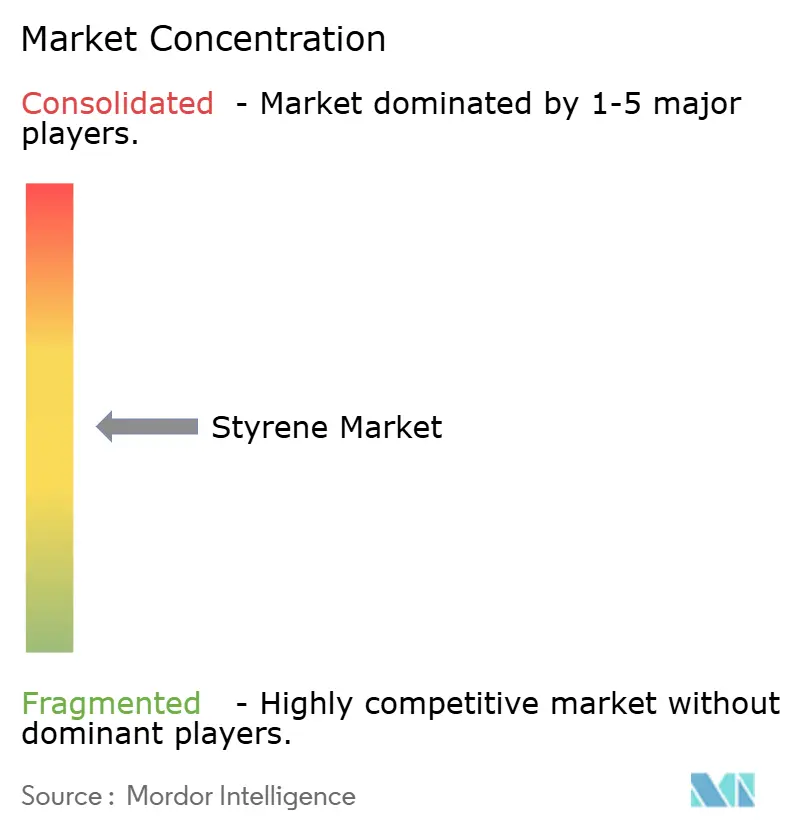
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスチレン市場分析
スチレン市場規模は、2025年の2,858万トンから2026年には3,012万トンに増加し、2031年までに3,918万トンに達すると予測されており、2026年から2031年にかけてCAGR 5.40%で成長する見込みである。使い捨てプラスチック規制、原料価格の変動、カーボンプライシング制度がコスト構造を再編する中でも、需要の勢いは持続している。包装分野では硬質クラムシェルおよびフォームクッション材としての構造的重要性が維持される一方、自動車の電動化によりバッテリーエンクロージャーおよびインテリア基材向けのアクリロニトリルブタジエンスチレンの採用が加速している。欧州および北米における画期的なケミカルリサイクルの展開が始まり、食品接触グレードのモノマーの供給が可能となり、ブランドオーナーは性能を犠牲にすることなくリサイクル含有量の義務を満たせるようになっている。アジア太平洋が設備増強をリードしているが、マージンのリーダーシップはFDAおよびEU承認のもとで循環型ソリューションを商業化する西側生産者へと移行しつつある。競争戦略は、数量主導の統合型コンプレックスと、認証および技術サービスを収益化するスペシャリティプレーヤーとに二極化している。
主要レポートのポイント
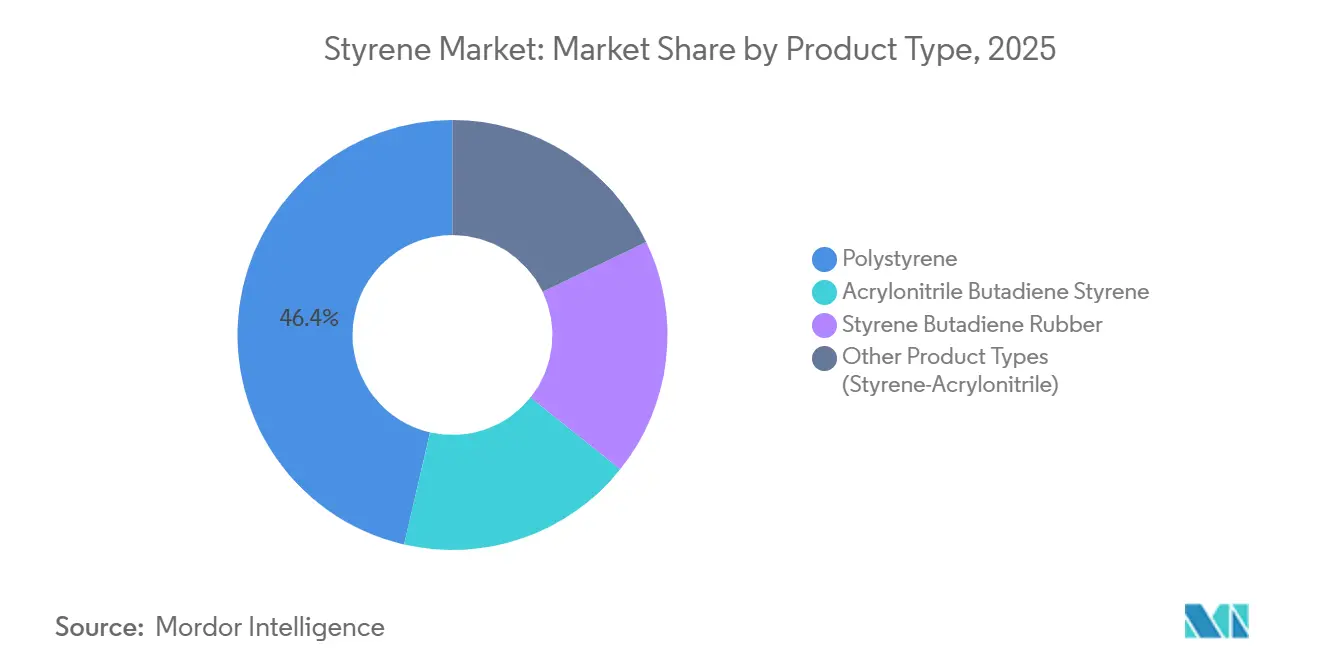
- 製品タイプ別では、ポリスチレンが2025年のスチレン市場シェアの46.38%をリードし、アクリロニトリルブタジエンスチレン(ABS)は2031年にかけてCAGR 6.18%で成長する見込みである。
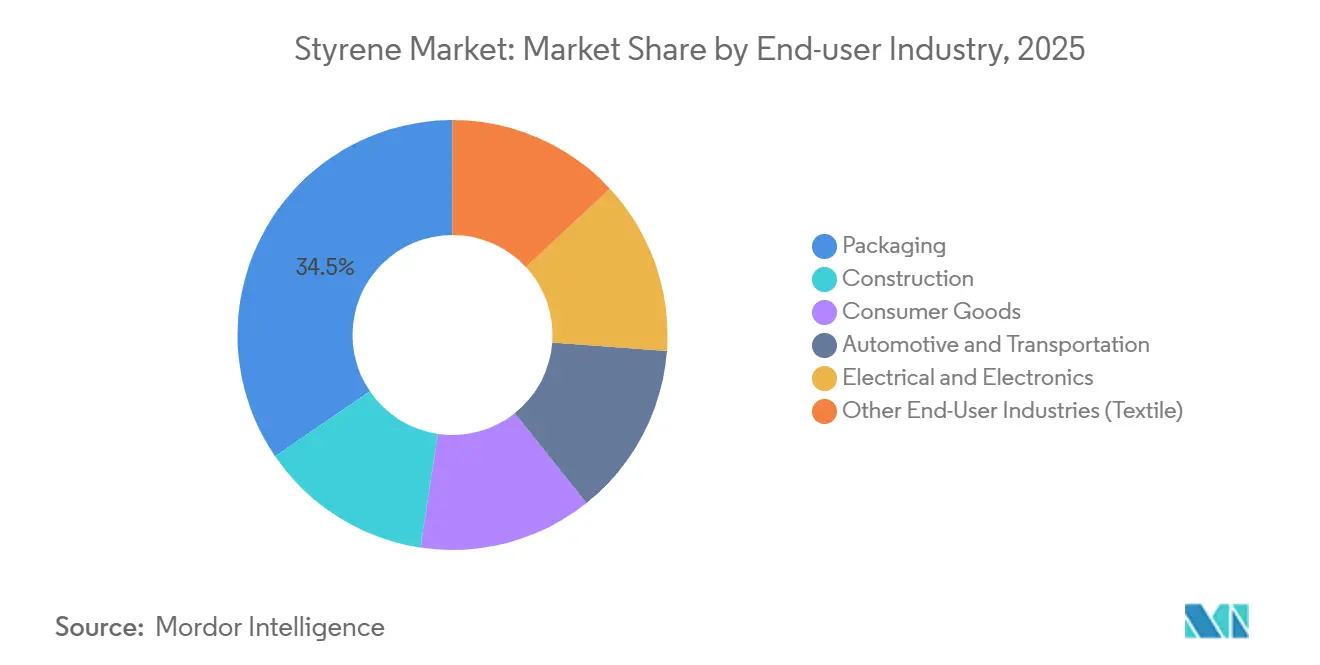
- エンドユーザー産業別では、包装が2025年需要の34.52%を占めたが、自動車・輸送は2031年にかけてCAGR 6.24%で拡大している。
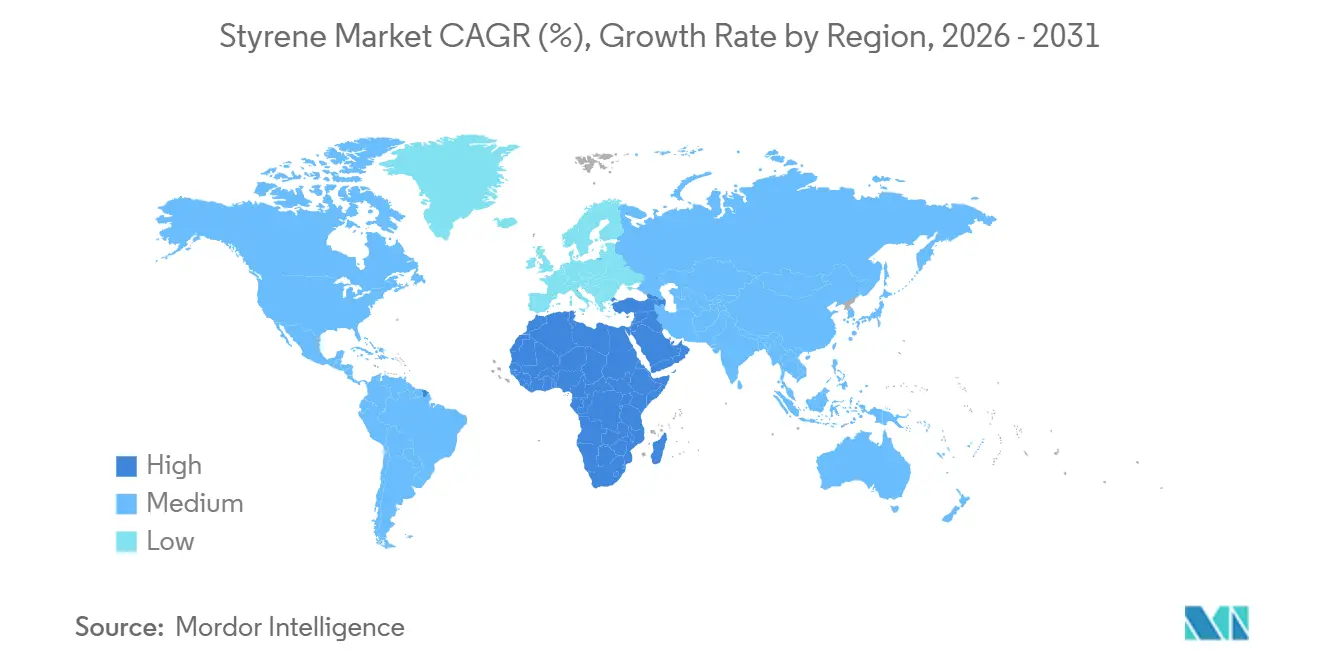
- 地域別では、アジア太平洋が2025年消費量の49.27%を占め、中東・アフリカがCAGR 5.91%で最も急成長している地域である。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量・硬質包装への需要増加 | +1.2% | リサイクル含有量採用において欧州連合および北米がリードするグローバル市場 | 中期(2〜4年) |
| 消費者向け電子機器筐体需要の急増 | +0.9% | アジア太平洋中核(中国、韓国、ベトナム)、北米への波及 | 短期(2年以内) |
| ネットゼロ建設基準による断熱材需要の拡大 | +1.1% | 欧州連合(EPBD 2024適合)、北米(建築基準更新)、中国(グリーンビルディング基準) | 長期(4年以上) |
| EV航続距離延長のための自動車軽量化 | +1.3% | 中国、欧州連合、北米のEVハブに集中するグローバル市場 | 中期(2〜4年) |
| 画期的なケミカルリサイクル設備の増強 | +0.8% | 欧州連合および北米(食品接触規制承認)、日本でのパイロット展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量・硬質包装への需要増加
硬質ポリスチレンのクラムシェルは、同等の厚みでポリエチレンやポリプロピレンの代替品が対抗しにくい透明性と剛性を実現する。EU包装・包装廃棄物規則2025/40は、2030年までに35%、2040年までに65%のリサイクル含有量を義務付けており、非食品用途では機械的リサイクルポリスチレン、食品接触品目ではケミカルリサイクルモノマーへのコンバーター転換を促している。INEOS Styrolutionは熱分解由来スチレンに対して米国FDA食品接触通知2245を取得し、ヨーグルトカップやベーカリートレーがドロップ衝撃耐性を損なうことなくブランド目標を達成できる道を開いた[1]。AgilyxのTruStyrenyx施設は1日100トンの解重合ラインのエンジニアリングを完了したが、最終投資決定は引取契約に依存している。熱分解は90%超のモノマー純度を達成するものの、原料収集がボトルネックとなり、ほとんどの地域でリサイクル業者の稼働率は定格能力を下回っている。
消費者向け電子機器筐体需要の急増
世界のAI対応PC出荷台数は2025年に1億1,400万台と予測されており、各機器の内部構造には150〜200グラムの難燃性ABSが使用されている。ハイパースケール事業者は、10年間の屋外暴露でチョーキングが生じない5G基地局エンクロージャー向けにUV安定化アクリロニトリルスチレンアクリレートコポリマーを指定している。2024年1月に発売されたSamsungのGalaxy S24ファミリーは、±0.05ミリメートル以下の寸法公差が必須となるブラケットに引き続きバージンABSを採用している。LG ChemおよびCHIMEIからの高耐熱ABS供給がひっ迫しており、電子機器OEMはメルトフローインデックス仕様のばらつきにもかかわらず中国からのデュアルソーシングを余儀なくされている。
ネットゼロ建設基準による断熱材需要の拡大
EU建物エネルギー性能指令2024/1275は、2026年までに新築建物のオンサイト排出ゼロを義務付け、2028年からはライフサイクルにわたる地球温暖化ポテンシャルの開示を義務化する。発泡ポリスチレンおよび押出ポリスチレンボードは0.030〜0.038 W/mKのラムダ値を達成し、より低い施工コストでポリイソシアヌレートフォームに匹敵する。BASFは2024年にルートヴィヒスハーフェンでNeopor EPS設備を年間5万トン増強し、ドイツの改修需要に対応した。バイオマスバランスアプローチによるバイオ由来原料は、ゲートまでのCO₂をクレードルベースで最大50%削減し、現在ISO 14067フットプリントを要求する公共調達入札へのコンバーターの事前適格取得を支援している。
EV航続距離延長のための自動車軽量化
バッテリーパックは電気自動車に200〜300キログラムの重量を加えるが、ガラス繊維強化ABSのバッテリートレーカバーはプレス鋼板より40%軽量でありながら80〜120 MPaの引張強度を満たす。BASFとSABICはより高コストのポリアミドおよびポリフェニレンエーテルブレンドと競合しているが、ABSはキログラム当たりEUR 2.20〜2.50対EUR 3.50〜4.00のユニットコスト優位性を維持している。Covestroは2024年のGB 38900改定を受け、中国EV内装向けにUL 94 V-0 ABSを供給している。2024年に公表されたSAE J2807は熱可塑性バッテリーハウジング試験を標準化し、認定サイクルを短縮して金属代替を促進している。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 130カ国以上における使い捨てPSおよびEPS規制 | -0.9% | 欧州連合、カナダ、一部の米国州、沿岸途上国経済において最も厳格なグローバル規制 | 短期(2年以内) |
| 原料(ベンゼン・エチレン)価格の変動 | -0.6% | 輸入依存地域(東南アジア、中東)で深刻なグローバル市場 | 短期(2年以内) |
| 高エネルギーポリマーに対するEUカーボンボーダー関税 | -0.4% | 非ETS管轄(中国、インド、中東)からのEU輸入 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
130カ国以上における使い捨てPSおよびEPS規制
EU包装・包装廃棄物規則は、店内飲食向けに2029年1月から、テイクアウト向けに2030年1月から使い捨てEPS食器を禁止し、地域需要18万トンを消滅させる。ニューヨーク州およびカリフォルニア州の規制により米国でさらに3万5,000〜4万トンが削減され、カナダの全国規制は2024年に発効した[2]。ファストフードチェーンは成形繊維パルプまたはポリプロピレンへ移行し、コストは10〜15%上昇するが海洋ごみリスクは低減される。設備転換の資本を持たない小規模押出業者は資産を大手コンバーターに売却しており、業界再編が加速している。
原料(ベンゼン・エチレン)価格の変動
米国のエタンクラッカーはエチレンをトン当たりUSD 250〜300で生産するのに対し、欧州のナフサクラッカーはEUR 600〜700であり、15〜20%のキャッシュコスト格差が持続している。ベンゼンの先物カーブは2027年にかけてコンタンゴを示しており、ガソリン需要の低下に伴い芳香族供給がひっ迫する可能性を示唆しているが、非統合プレーヤーにとってマージンの視認性は依然として低い。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
規制圧力の中でリサイクルが価値を解放ポリスチレンは2025年数量の46.38%を占めたが、フードサービス規制により成長はスチレン市場全体のCAGRを下回ると予測される。ケミカルリサイクルへの転換が重要であり、TrinseoとRecycling Technologiesは現在、年間3万トンの使用済み材料をEU規則10/2011およびFDA FCN 2245の基準を満たすバージン同等モノマーに変換している。アクリロニトリルブタジエンスチレンはCAGR 6.18%で拡大トップを走り、UL 94 V-0適合が求められる電気自動車バッテリートレーおよび5G機器筐体に支えられている。BASFおよびSABICのスペシャリティABSグレードは金属代替品に対して25〜30%の部品重量削減を達成する。汎用ポリスチレンのコモディティ品は、2023〜2024年に稼働した中国の年間145万トンの新規設備によるマージン圧縮に直面している。
2025年9月のINEOS Styrolutionによるリサイクルモノマーの検証は循環型の実行可能性を示しているが、トン当たりUSD 150〜200の収集・選別コストが引き続き営業利益率を抑制している。スチレンアクリロニトリルコポリマーは透明性が重視される透明筐体を中心に全体需要と同調して成長する。スチレンブタジエンゴムは、ミシュランがタイヤトレッドにリサイクルスチレンを統合し2030年までに持続可能材料含有率40%を目標とする中で採用が拡大している。
エンドユーザー産業別:
自動車が拡大、包装は踊り場包装は2025年生産量の34.52%を吸収したが、自動車・輸送はCAGR 6.24%で2031年にかけて拡大しており、全セグメント中最も急速な成長を示している。ガラス繊維強化ABSのバッテリーカバーは鋼板より40%軽量であり、OEMがバッテリー重量を相殺する中で採用が進んでいる。CovestroはGB 38900防火規格を満たすABSを中国EV内装向けに供給している。
建設需要はEU改修の波によって義務付けられたEPSおよびXPS断熱材とともに増加しており、BASFのNeopor増強はこの需要増を取り込む位置にある。電気・電子はAI PCおよび5Gインフラ向けの高耐熱ABSに依存し、消費財・繊維はGDP連動で推移するがポリオレフィン代替の圧力に直面している。食品接触リサイクル向けISO 22000および難燃性向けUL 94の認証ハードルが、小規模コンバーターにとっての参入障壁を形成している。
地域分析
アジア太平洋スチレン市場
アジア太平洋地域は2025年の産量の49.27%を占め、引き続きリーダーシップを維持するが、設備増強が需要成長を上回り、中国は構造的な輸出国へと転換しつつある。インドの年間成長は消費財製造に支えられており、依然として40%を輸入に依存しているため、湾岸諸国の輸出業者にとって機会となっている。韓国と台湾は高耐熱ABS供給の逼迫に直面しており、電子機器ブランドは中国からのリードタイムの長期化を受け入れざるを得ない状況にある。日本はAgilyxのケミカルリサイクルを試験導入しており、循環型経済への転換を示している。
北米スチレン市場
INEOSがサーニア工場を閉鎖し、LyondellBasellが新規設備よりも循環型プロジェクトを重視していることから、北米の成長はアジア太平洋地域に遅れをとっている。ただし、同地域はエタンコスト面での優位性を有している。メキシコはUSMCA対応の自動車部品輸出のもとで前進している。
欧州スチレン市場
欧州はエネルギーコストと厳格な規制による禁止措置により低迷している。VersalisはPriolo分解炉を閉鎖しており、コンバーターはリサイクル含有量の義務を満たすためにケミカルリサイクル原料またはバイオ由来原料を確保しなければならない。EUの指令に基づくドイツの1979年以前の住宅ストックの改修は、低炭素フットプリントを条件としながらも、EPS需要を押し上げている。
中東・アフリカスチレン市場
中東・アフリカ地域は、サウジアラビアがビジョン2030のもとで川下統合を拡大し、南アフリカが輸入品を国内EPS断熱材で代替していることから、地域別CAGRで最高の5.91%を達成している。炭素回収の試験導入は、2030年以降のEU炭素国境調整措置の影響を中和することを目指している。
バリューチェーン分析
スチレンのバリューチェーンは、上流の芳香族およびオレフィンの供給から始まる。ベンゼンとエチレンを結合させてエチルベンゼンを製造し、これを主に接触脱水素反応によりスチレンモノマーに転換する。生産者は統合型または独立型のスチレン設備を稼働させており、プロセス経済性はエネルギー強度(蒸気および真空蒸留)と蒸気対炭化水素比に敏感であり、そのため触媒選定とユーティリティ最適化が引き続き中心的課題となっている。ベンゼン、トルエン、より重質な留分などの副生成物は通常、内部再利用または外部への販売のために回収される。
下流では、スチレンモノマーが重合または配合され、ポリスチレン(EPS/XPSグレードを含む)、ABS、SAN、SBRなどの誘導品となる。断片化した加工業者群がこれらの樹脂を包装、建築断熱材、自動車部品、電気・電子機器筐体に加工する。バルク物流(タンク貯蔵および海上/鉄道輸送)がモノマー輸送を支える一方、ペレット物流は地域横断的に樹脂を移動させ、貿易フローが構造的な過剰と不足の均衡に役立っている。連携と標準の整合は、Styrene Information and Research Center(SIRC)、International Council of Chemical Associations(ICCA)、Gulf Petrochemicals and Chemicals Association(GPCA)、欧州スチレン系産業団体などの機関に依拠している。化学的にリサイクルされたスチレンについては、循環型原料の収集と選別が引き続き実務上のボトルネックとなっている。
競合環境
スチレン市場は中程度の集中度を示しており、上位5社が約42%のシェアを保有する一方、下流の加工は高度に分散している。アジアおよび湾岸の統合型コンプレックスはベンゼンとエチレンの併産を活用してキャッシュコストのリーダーシップを維持している。西側生産者は循環型製品へのシフトを進めており、INEOS StyrolutionのFDA承認リサイクルモノマーは20〜30%のプレミアムを獲得している。BASFのバイオマスバランスルートはISSC PLUSの認証を受け、クレードルからゲートまでのCO₂を最大50%削減するが、20〜30%の価格プレミアムを伴う。
AgilyxとPyrowaveはマイクロ波および触媒解重合のライセンスを供与しており、ミシュランの2025年のパートナーシップはタイヤゴム用途での需要を実証している。Trinseoは2024年に第11章から2億2,500万ドルの新規株式で再建し、ポリカーボネートを三菱ケミカルに売却し、エンジニアリングスチレン系への集中に向けてラテックスバインダーを見直している。
中国における過剰設備の圧力が続いており、恒力、盛虹、Wanhuaが2023〜2024年に合計145万トンを増設し、汎用ポリスチレンのマージンをトン当たりUSD 50以下に押し下げている。欧州生産者は価格低迷期にスイングラインを停止しており、小規模押出業者が認証およびリサイクル投資の資本障壁に直面する中、業界再編が見込まれている。
スチレン業界リーダー
-
SABIC
-
INEOS Styrolution
-
LG Chem
-
Trinseo
-
CHIMEI
- 注:主要企業の掲載順は順位を示すものではありません。
スチレン市場 このレポートでカバーされる企業
- Americas Styrenics LLC (AmSty).
- Asahi Kasei Corporation
- BASF
- Chevron Phillips Chemical Company
- CHIMEI
- Covestro AG
- Dow
- Formosa Chemicals & Fibre Corp.
- Hanwha Group
- INEOS Styrolution
- Kumho Petrochemical
- LG Chem
- LyondellBasell Industries Holdings BV
- PetroChina Co. Ltd
- Reliance Industries Ltd
- SABIC
- SIBUR
- Synthos
- TotalEnergies
- Trinseo
- Versalis SpA
- Wanhua Petrochemical (Yantai) Co., Ltd.
- Westlake Corporation
市場機会と将来展望
主要な機会は、食品接触要件およびリサイクル含有量要件を満たしつつ、モノマー品質とポリマー性能の一貫性を維持しながら、循環型スチレン経路を拡大することに集中している。産業的な実証はすでに欧州で見られ、Indaverはアントワープで解重合ユニットを稼働させており(年間26,000トンとされる)、INEOS Styrolutionの欧州チェーンにリサイクルスチレンモノマーを供給している。また、商業化の動きとしては、Technip EnergiesとAgilyxによる高純度リサイクルスチレンモノマー(純度99.8%超)向けTruStyrenyxプラットフォームの2026年5月の立ち上げが挙げられる。これらの動向は、ブランドオーナー向けの適合包装や、コンバーター向けの認証済み原料のための余地を生み出すが、同時に原料調達、認証、オフテイク構造をめぐる近い将来の圧力点も浮き彫りにしている。
第二の機会は、貿易フローが供給停止や物流リスクに反応する中でのサプライチェーンの強靭性構築である。2026年、ホルムズ海峡周辺での輸送上の課題があり、サウジアラビアおよびクウェートの生産者からの不可抗力の報告があり、スチレンモノマーおよびスチレン系製品における多様化された調達、貯蔵、地域的柔軟性の価値が浮き彫りとなった。中国もスポット需給逼迫時に輸出面での対応力を示し、2026年3月のスチレン輸出量は84,470メトリックトンと報告されており、世界市場の均衡においてアジア連関の裁定取引や誘導品輸出が果たす役割を裏付けている。供給面では、統合プロジェクトが引き続き能力を追加しており、Huajin Aramco複合施設に関連する年間700,000トン規模のスチレン設備が報告されている。この増加は非統合資産への圧力を高め、コスト競争力、循環型認証、ABS・断熱材・より高規格のスチレン系製品にわたるアプリケーション開発の重要性を一層高めている。
最近の産業開発事情 スチレン市場
- 2026年6月:INEOS Styrolutionは、イリノイ州チャナホンのポリスチレン生産拠点を恒久的に閉鎖する決定を発表した。この決定により同社の北米における拠点網が縮小され、コモディティポリスチレンの厳しい経済状況の中でのネットワーク最適化の継続を反映している。
- 2025年9月:INEOS Styrolutionは、ベルギー・アントワープのIndaverから供給されたリサイクルスチレンモノマーの初の商業出荷を記録した。この節目は、循環型原料を同社の欧州生産チェーンに産業規模で供給することを実証し、閉ループ型スチレン系製品を前進させるものである。
- 2024年6月:Trinseoは、消費後リサイクル材料を用いたドロップイン型ソリューションとして機能する、持続可能性に優れたMAGNUM ECO+ ABSおよびTYRIL CR SAN樹脂を発売した。この新製品導入は、性能の継続性とフットプリント削減を両立させる必要のある自動車、産業、消費者向け用途向けに、PCRベースのスチレン系製品の選択肢を拡大するものである。
スチレン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、スチレン市場は主要な最終用途にわたって消費されるスチレン系製品に対するグローバル需要として定義され、周期的な価格変動による歪みを低減するために物理的数量(トン)で定量化されます。
対象範囲の除外事項:純粋な価格のみのインフレ効果、および最終市場の消費を反映しない非商業的な社内移転は除外します。
セグメンテーション概要
- 製品タイプ別
- ポリスチレン
- アクリロニトリルブタジエンスチレン
- スチレンブタジエンゴム
- その他の製品タイプ(スチレンアクリロニトリル)
- エンドユーザー産業別
- 包装
- 建設
- 消費財
- 自動車・輸送
- 電気・電子
- その他のエンドユーザー産業(繊維)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、スチレンの生産能力、貿易、および川下転換パターンについて明確な事実基盤を構築することから始まります。これは、可視的な公開シグナルを持つ大規模なコモディティチェーンであるためです。活用したソースには、公式貿易統計および税関ポータル、米国EIAおよびOECDシリーズなどのエネルギー・石油化学統計刊行物、ならびにポリマーおよび化学工学ジャーナルの技術文献が含まれます。
また、生産者の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスや業界団体ウェブサイトに掲載されたプラントレベルの発表も精査しました。これにより、定期修繕、ボトルネック解消、および新規建設のタイムラインを構築することができました。クロスチェックのために、企業財務・インテリジェンス、ニュース・財務情報、および貿易方向と地域別供給ギャップの妥当性を検証するための輸出入貨物レベルデータベースに特化した有サブスクリプションを活用しました。これらは例示的なソースであり、データ収集、ポイントの検証、および前提条件の明確化のために他の多くの公開資料も参照しました。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの結果を検証し、実際の操業・需要側シグナルを用いて数量モデルを精緻化するために活用されました。スチレンバリューチェーン全体の参加者、すなわち生産者、トレーダーおよびディストリビューター、川下コンバーターおよび大口エンドユーザーと対話し、地域別の需給の違いを反映するためにAPAC、EMEA、およびアメリカ大陸にわたる対象範囲をカバーしました。これらの議論からのインプットは、稼働率の範囲、貿易リーケージ、典型的な製品スレートの分割、および価格と規制が変化した際の需要シフトの速度を確認するために使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:20% | APAC:38% |
| 中位層:50% | 部門・ユニットリーダー:27% | EMEA:35% |
| 中小規模プレイヤー:22% | マネージャー:53% | アメリカ大陸:27% |
市場規模算定と予測
当社の規模算定は、地域別スチレン供給量を銘板能力、典型的な稼働率、および純貿易動向から推定し、川下消費プールにマッピングするトップダウン再構築から始まります。誘導体が需要の大部分を牽引するため、モデルはスチレン系主要製品の転換関係とミックスパターンに基づいており、在庫変動および短期的な操業停止に対する調整が続きます。
合計値を現実的に保つために、サンプリングされた生産者・ディストリビューターの数量開示、地域市場のタイト感に関するチャネルチェック、および最終用途活動から導出された暗示的需要などの選択的なボトムアップ近似値がチェックとして使用されました。綿密に追跡される主要インプットには、地域別稼働率範囲、計画的・非計画的な操業停止スケジュール、輸出入フロー、川下プラスチックおよびゴム生産指標、ならびに通常ポリスチレンおよび関連製品を牽引する建設・包装需要シグナルが含まれます。
予測については、業界回答者が共有するフィードストックおよびマクロ前提条件に対してベース、保守的、および早期回復シナリオをテストできるよう、シナリオ分析が適用されました。小規模国においてボトムアップ情報が断片的な場合、貿易集約度、川下能力の存在、および一人当たりプラスチック消費量などのプロキシ指標を用いてギャップを補完し、シリーズを確定する前にインタビューフィードバックを通じて修正しました。
データ検証と更新サイクル
検証は、結果が承認される前にストーリーと数値が整合するよう、複数の層で実施されます。モデルアウトプットは、報告されたプラント操業更新情報、貿易収支の方向性、および川下生産活動などの独立したシグナルと比較され、明確なドライバーが文書化されるまで異常な変動がレビューされます。
主要な前提条件に異議を唱えるための第二アナリストレビューが実施され、稼働率、貿易、またはミックスの前提条件が観察された動向と整合しない場合はソースに再連絡します。レポートは年次で更新され、大規模な能力稼働開始、長期的な操業停止、またはプラスチック需要に影響する政策更などの重要なイベントが発生した際には中間更新が行われます。納品前に最終チェックが完了し、クライアントは数値と裏付けロジックの最新の更新されたビューを受け取ります。
Mordor Intelligenceのスチレン市場推計と他の公表推計との比較
公表されているスチレン市場の数値は、同じ最終用途が議論されている場合でも大きく乖離して見えることがあります。これは主に、調査が価値と数量の定義を混在させており、一部のスコープが誘導体に傾いている一方で他はモノマーに焦点を当てているためです。タイミングも重要であり、フィードストックの変動が暗示的な価値を急速に変化させる可能性があり、更新頻度によって古い前提条件がモデルに意図以上に長く残ることがあります。
主要なギャップは通常、誘導体のバンドル方法、年間を通じた平均販売価格の構築方法、およびモデルが能力側シグナルと需要側消費チェックのどちらに依存しているかから生じます。通貨換算のタイミングと価格参照に選択された月も、特にベンゼンおよびエチレン連動フィードストックの動向がコスト迅速に影響するこの市場において、表示されるUSD価値を変動させる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 3,012万トン(2026年) | |
| グローバルコンサルタンシーA | 66.97 ビリオン 米ドル(2024年) | 価値ベースの定義を使用し、スチレン誘導体のバスケットを価格設定しているため、ポリマー価格の変動と想定製品ミックスにより、物理的需要が安定していても合計値が変動する可能性があります。 |
| 業界出版社B | 605.55億米ドル(2024年) | USDで収益を報告し、通常はブレンドされた平均販売価格の推移と長期予測期間に依存しており、フィードストックおよびマージンのボラティリティ期間中に差異が拡大する可能性があります。 |
この表はまず単位の不一致を示し、次にスコープの不一致を示しています。Mordor Intelligenceのモデルはグローバルスチレン需要をトンで報告し、ブレンドされたポリマー価格を使用してUSDに換算するのではなく、稼働率、貿易フロー、および川下転換に基づいているためです。これを理解すれば、残りの乖離は通常、どの誘導体バスケットが価格設定されている、価格デッキのタイミング、および能力変化後に前提条件がどれだけ迅速に更新されるかから生じます。
レポートで回答される主要な質問
2031年のスチレン市場規模の予測は?
スチレン市場規模は2031年までに3,918万トンと予測されている。
2026年から2031年にかけてスチレンで最も急成長している地域市場はどこか?
中東・アフリカがCAGR 5.91%でリードしており、サウジアラビアの下流統合と断熱材需要が牽引している。
最も急速に拡大している製品セグメントはどれか?
アクリロニトリルブタジエンスチレンが電気自動車および5Gインフラ用途でCAGR 6.18%で成長している。
ケミカルリサイクルプロジェクトはスチレン需要にどのような影響を与えているか?
欧州および北米の商業的解重合プラントが食品接触グレードのモノマーを供給しており、使い捨て規制にもかかわらず需要を支えている。