
Taille et part de marché des scanners laser de sécurité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 532.16 Millions de dollars américains |
| Taille du Marché (2031) | 719.68 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.22 % |
| Marché à la Croissance la Plus Rapide | Europe, Middle East, and Africa |
| Plus Grand Marché | Asie |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des scanners laser de sécurité par Mordor Intelligence
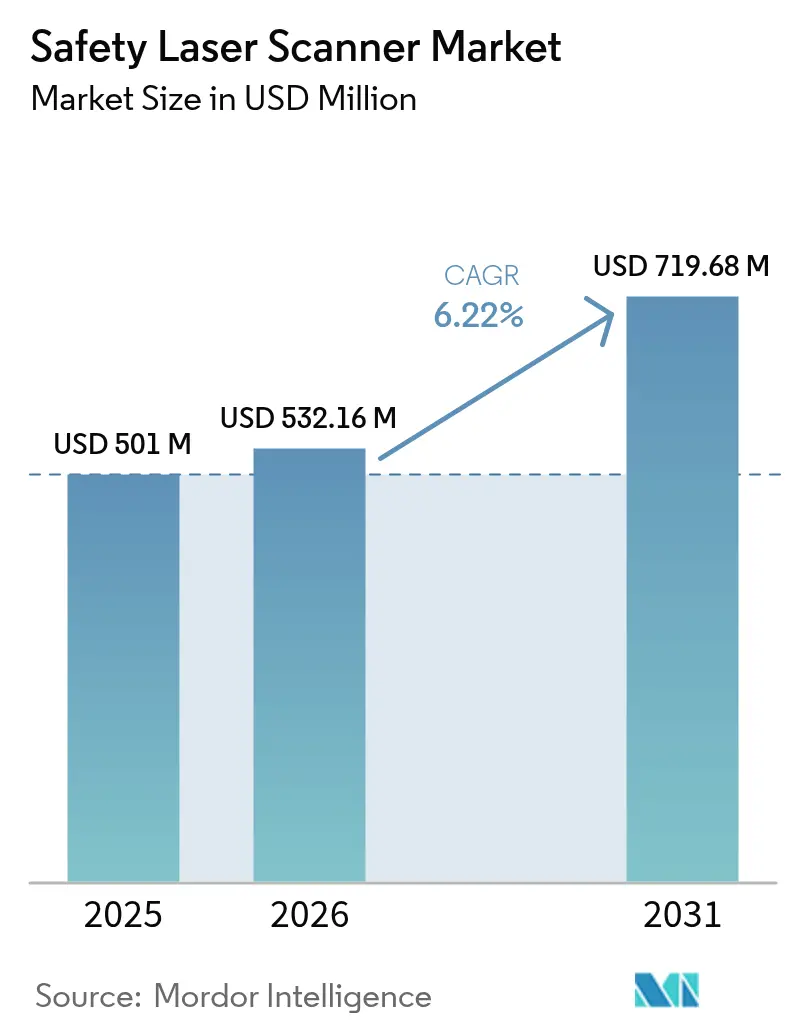
La taille du marché des scanners laser de sécurité était évaluée à 501 millions USD en 2025 et devrait croître de 532,16 millions USD en 2026 pour atteindre 719,68 millions USD d'ici 2031, à un TCAC de 6,22 % durant la période de prévision (2026-2031). L'Europe ancre la demande avec une contribution aux revenus de 35 %, tandis que l'Asie-Pacifique devrait afficher le TCAC le plus rapide à 7,5 %, soutenu par l'automatisation de l'électronique chinoise et les projets d'entrepôts « sombres » au Japon et la mise en œuvre de robots mobiles industriels. Une forte dynamique provient des véhicules à guidage automatique (AGV) et des robots mobiles autonomes (AMR), de l'application des normes ISO 13849-1 et IEC 61496, ainsi que d'une évolution vers des systèmes de sécurité prédictifs et riches en données s'intégrant aux architectures Industrie 4.0. L'intensité concurrentielle est modérée : les fournisseurs leaders se différencient par des champs de vision à 275 degrés, le filtrage safeHDDM® et des analyses embarquées, tandis que les nouveaux entrants proposent des alternatives ultrasoniques 3D ou basées sur la vision à moindre coût. Les réglementations spécifiques aux régions, telles que la NR-12 brésilienne et les mandats IECEx australiens, élèvent les barrières à l'entrée mais ouvrent également des opportunités pour des boîtiers spécialisés et des conceptions antidéflagrantes.
Points clés du rapport
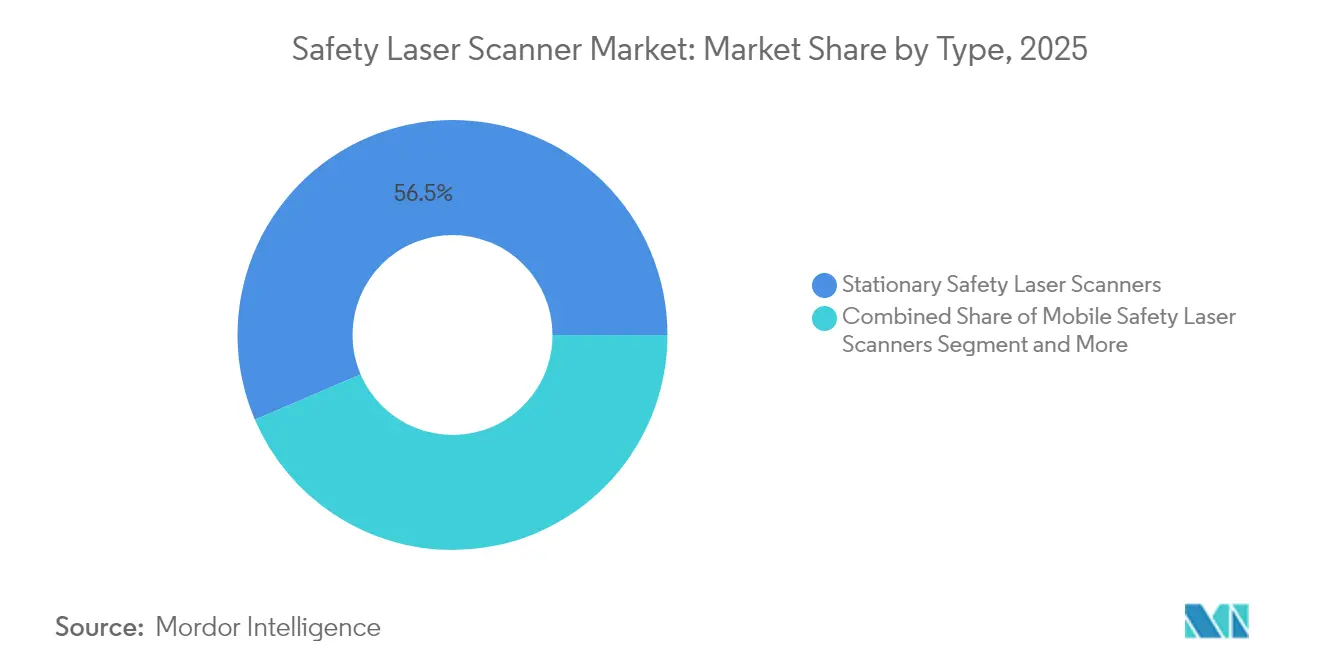
- Par type, les scanners fixes ont dominé avec 56,45 % de la part de marché des scanners laser de sécurité en 2025, tandis que les scanners mobiles devraient progresser à un taux de 8,28 % jusqu'en 2031.
- Par plage de champ de protection, les modèles à 5 m ont représenté 41,55 % des revenus en 2025 ; les variantes à 7 m sont positionnées pour le TCAC le plus rapide à 7,08 % jusqu'en 2031. Par application, les lignes de convoyage et d'emballage ont représenté 32,60 % des revenus en 2025, tandis que la protection de zone et le contrôle d'accès devraient enregistrer un TCAC de 7,32 %.
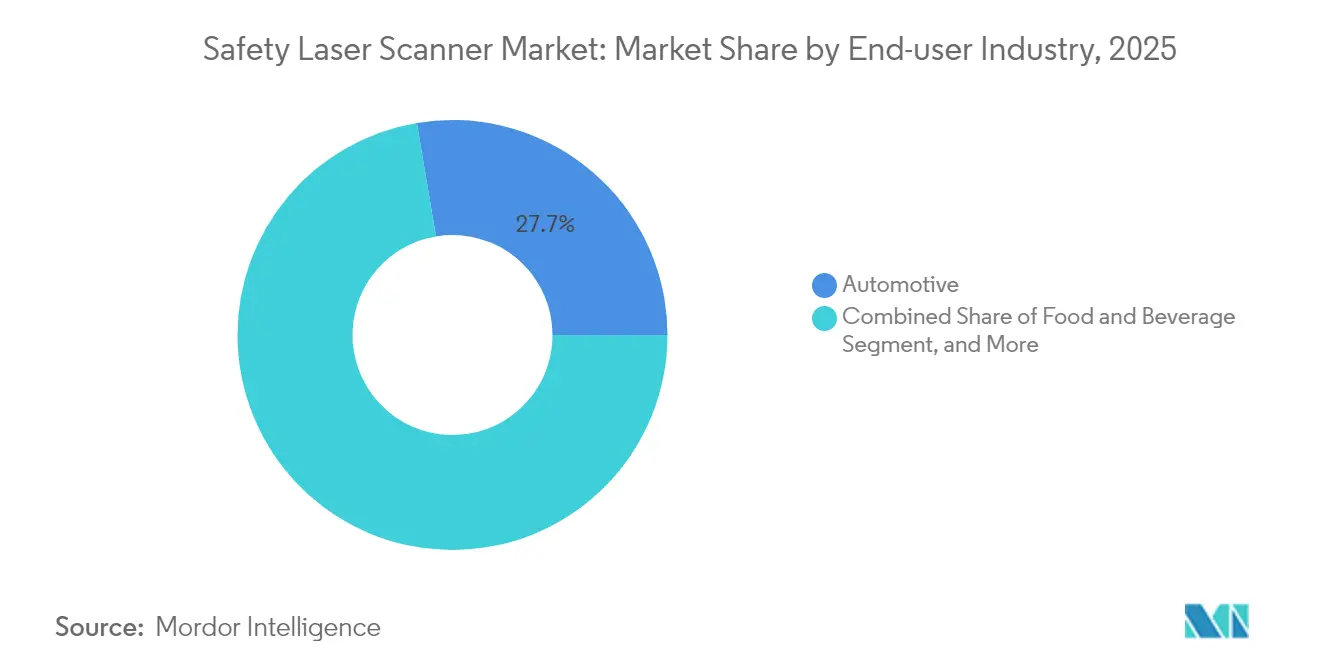
- Par secteur d'utilisation finale, l'automobile a conservé une part de 27,65 % en 2025 ; la santé et les produits pharmaceutiques connaîtront la croissance la plus rapide avec un TCAC de 7,72 %. Par connectivité, le CAN a dominé avec une part de 47,40 % en 2025 ; les scanners à base Ethernet se développeront à un TCAC de 7,88 % à mesure que les usines se modernisent.
- Sur le plan régional, l'Europe a conservé 34,70 % des revenus en 2025, tandis que l'Asie-Pacifique devrait s'accélérer à un TCAC de 7,33 % grâce à l'expansion des robots collaboratifs.
- SICK AG, OMRON et Keyence ont ensemble contrôlé 48 % des revenus de 2024, reflétant un paysage modérément concentré.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des scanners laser de sécurité
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Adoption rapide des AMR dans les hubs d'intralogistique européens | 1.8% | Europe, avec des retombées en Amérique du Nord | Moyen terme (2-4 ans) |
| Application des normes ISO 13849-1 et IEC 61496 chez les équipementiers automobiles allemands | 1.2% | Europe, en particulier l'Allemagne | Court terme (≤ 2 ans) |
| Modernisation des machines héritées dans les PME américaines pour la conformité OSHA 1910.212 | 0.9% | Amérique du Nord | Moyen terme (2-4 ans) |
| Essor des robots collaboratifs dans l'assemblage électronique chinois | 1.4% | Asie-Pacifique, principalement la Chine | Moyen terme (2-4 ans) |
| Entrepôts sombres dans la logistique tierce japonaise stimulant la demande de scanners mobiles à 270° | 0.7% | Asie-Pacifique, focus Japon | Long terme (≥ 4 ans) |
| Exigences strictes de validation FDA dans la fabrication pharmaceutique | 1.1% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des AMR dans les hubs d'intralogistique européens
Les entrepôts européens déploient désormais des flottes d'AMR dépassant 1 000 missions quotidiennes, comme le déploiement MiR100 d'ifm electronic GmbH couvrant 30 km de trajets.[1]MiR Editorial, « ifm electronic GmbH améliore la logistique avec des AMR », Mobile Industrial Robots, mobile-industrial-robots.com La norme ISO 3691-4 impose des changements dynamiques de champ de protection que la protection fixe ne peut pas satisfaire. Par conséquent, les scanners laser de sécurité mobiles avec commutation multi-zones et interfaces Ethernet/IP deviennent des facilitateurs essentiels, et non de simples dispositifs de conformité, pour l'automatisation de la manutention des matériaux.
Application des normes ISO 13849-1 et IEC 61496 chez les équipementiers automobiles allemands
Les constructeurs automobiles allemands exigent désormais des scanners validés SIL3 accompagnés de dossiers complets d'évaluation des risques conformes à la norme EN ISO 12100:2024.[2]Peter König, « EN ISO 12100:2024 — Champ d'application élargi et vérification », IBF Solutions, ibf-solutions.com Les nouveaux critères incluent la conception en matière de cybersécurité et l'identification prédictive des dangers basée sur l'IA. Les fournisseurs proposant des scanners adaptatifs et autodiagnostiques obtiennent le statut de fournisseur privilégié, bien que les coûts de validation initiaux augmentent le prix des systèmes.
Modernisation des machines héritées dans les PME américaines pour la conformité OSHA 1910.212
L'OSHA reconnaît officiellement la protection par laser comme une protection acceptable sur les presses plieuses hydrauliques lorsque la prévention des blessures est démontrée. Cette décision suscite une demande de la part des PME qui modernisent des équipements vieux de dix ans. Les scanners IO-Link prêts à l'emploi avec configuration assistée réduisent les temps d'arrêt, rendant les modernisations financièrement viables et stimulant le marché des scanners laser de sécurité.
Essor des robots collaboratifs dans l'assemblage électronique chinois
Les installations de robots collaboratifs dans les usines chinoises continuent de croître, nécessitant une surveillance de la vitesse et de la séparation que les rideaux lumineux 2D ne peuvent pas assurer. Les scanners capables de réponses en sous-milliseconde et de cartographie de zones 3D protègent les travailleurs tout en préservant le débit, stimulant l'adoption dans les lignes d'assemblage et les postes de test.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts élevés de certification SIL2/PLd pour les fournisseurs de rang 2 brésiliens et argentins | -0.8% | Amérique du Sud | Moyen terme (2-4 ans) |
| Faux déclenchements dus à la poussière sur les sites miniers australiens | -0.5% | Australie, mines mondiales | Court terme (≤ 2 ans) |
| Érosion des prix due aux caméras de sécurité basées sur la vision dans la robotique nordique | -0.6% | Europe, pays nordiques | Long terme (≥ 4 ans) |
| Manque de main-d'œuvre qualifiée pour l'intégration des scanners dans les PME du Moyen-Orient | -0.4% | Moyen-Orient | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de certification SIL2/PLd pour les fournisseurs de rang 2 brésiliens et argentins
La norme NR-12 brésilienne exige une documentation en portugais et une validation par un ingénieur sur site, ajoutant jusqu'à 20 % du prix d'achat d'un scanner.[3]Andreas Rudder, « Scanner laser de sécurité PSENscan », Pilz GmbH, pilz.com Les petits fournisseurs retardent l'adoption, ralentissant la croissance régionale tout en ouvrant des niches de conseil pour les fournisseurs disposant d'équipes de conformité locales.
Faux déclenchements dus à la poussière sur les sites miniers australiens
Les épais nuages de poussière de minerai et de charbon dispersent souvent le faisceau laser, de sorte que les scanners détectent des obstacles fantômes et déclenchent des arrêts d'urgence. Chaque fausse alarme oblige les équipes à réinitialiser les systèmes ou à passer en mode manuel, ralentissant la production et érodant la confiance dans la sécurité automatisée. Les veines de charbon ajoutent une couche de complexité supplémentaire car le méthane dans l'air nécessite des boîtiers antidéflagrants qui réduisent la fenêtre optique du scanner. La plateforme ExScan du CSIRO s'attaque au problème avec des filtres adaptés et des boîtiers souterrains étanches homologués, mais les unités coûtent plus cher que les scanners standard et restent en phase de déploiement précoce dans les grandes mines. Les fournisseurs concurrents font désormais la promotion du radar à micro-ondes et d'autres capteurs non optiques qui restent fiables dans les poussières denses, une évolution qui pourrait freiner la demande à long terme pour les systèmes laser conventionnels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les variantes mobiles stimulent l'innovation malgré la domination des modèles fixes
Les unités fixes ont conservé 56,45 % du marché des scanners laser de sécurité en 2025, soutenues par une disponibilité éprouvée sur les presses et convoyeurs fixes. Les variantes mobiles, cependant, affichent un TCAC de 8,28 % jusqu'en 2031 à mesure que les AMR se multiplient dans les entrepôts. La taille du marché des scanners laser de sécurité pour les solutions mobiles devrait atteindre 337,6 millions USD d'ici 2031, soutenue par des conceptions compactes à faible consommation de batterie et la conformité à la norme ISO 3691-4. Le PSENscan de Pilz, par exemple, est livré avec jusqu'à 70 champs configurables, permettant aux AMR de recalibrer la protection en quelques millisecondes. Les modèles fixes dominent encore les lignes de carrosserie automobile de haute précision où des formes de protection répétables l'emportent sur la flexibilité.
La préférence en matière de champ de protection évolue. Les scanners à cinq mètres ont capté 41,55 % des revenus de 2025 car ils équilibrent couverture et latence, tandis que les modèles à sept mètres, équipés d'optiques optimisées, afficheront un TCAC de 7,08 %. Parallèlement, la numérisation 3D reste une niche premium pour les cellules de soudage complexes, tandis que les acheteurs soucieux des coûts s'en tiennent aux robustes unités 2D.


Par application : la protection de zone émerge comme moteur de croissance
Les applications de convoyage et d'emballage ont représenté 32,60 % des revenus de 2025, mais des règles de sécurité du personnel plus strictes élèvent la protection de zone et le contrôle d'accès au TCAC le plus rapide à 7,32 %. Les scanners multi-zones entourent désormais les baies de soudage robotisé et les palettiseurs, remplaçant les clôtures mécaniques qui entravent la flexibilité des lignes. Le microScan3 de SICK permet trois champs de sécurité distincts fonctionnant en parallèle, une caractéristique essentielle pour les ateliers d'emballage denses. La part de marché des scanners laser de sécurité pour la protection de zone devrait grimper à 36,80 % d'ici 2031 à mesure que les assureurs exigent des preuves de certification.
Les AGV et les AMR constituent le deuxième plus grand segment, mais ils éclipseront bientôt les convoyeurs car l'automatisation de l'intralogistique reçoit la majeure partie des budgets d'investissement, notamment de la part des opérateurs du commerce électronique. Les fabricants de scanners intègrent des passerelles de diagnostic afin que les logiciels de gestion de flotte puissent extraire les données de santé et planifier la maintenance prédictive, maintenant la disponibilité au-dessus de 99 %.
Par secteur d'utilisation finale : la santé stimule la croissance du segment premium
L'automobile a représenté 27,65 % des revenus en 2025 grâce à l'adoption précoce sur les presses plieuses. Pourtant, les installations pharmaceutiques, avides de salles blanches classifiées ISO, enregistrent un TCAC de 7,72 %. La taille du marché des scanners laser de sécurité pour les applications de santé représentait 36 millions USD en 2025 et devrait presque doubler d'ici 2031 à mesure que les audits FDA favorisent les dispositifs de sécurité documentés et auto-vérifiants. Les scanners avec fichiers de validation générés par IHM simplifient les soumissions au titre de la partie 11 du 21 CFR.
Les transformateurs alimentaires et de boissons adoptent des modèles classés IP69K tels que le S3000 Cold Store qui résistent aux lavages à –30 °C. Les utilisateurs des secteurs des métaux et des machines lourdes se tournent vers des boîtiers antidéflagrants pour survivre aux environnements de poussière de meulage, reflétant les tendances IECEx du secteur minier.
Par connectivité : l'adoption de l'Ethernet accélère l'intégration de l'Industrie 4.0
Le CAN domine encore avec une part de 47,40 % car le timing déterministe convient aux boucles de sécurité sur les lignes de carrosserie. Pourtant, les scanners Ethernet/IP, PROFINET et EtherCAT affichent un TCAC de 7,88 % à mesure que les usines convergent le trafic OT et IT. Les données de condition en temps réel alimentent les tableaux de bord d'analyse prédictive, permettant la notation automatique des risques de commutation de champ. L'IO-Link reste une solution de modernisation pour les PME qui ont besoin d'une simplicité alimentation et données sur câble unique pour les anciennes presses.
Analyse géographique
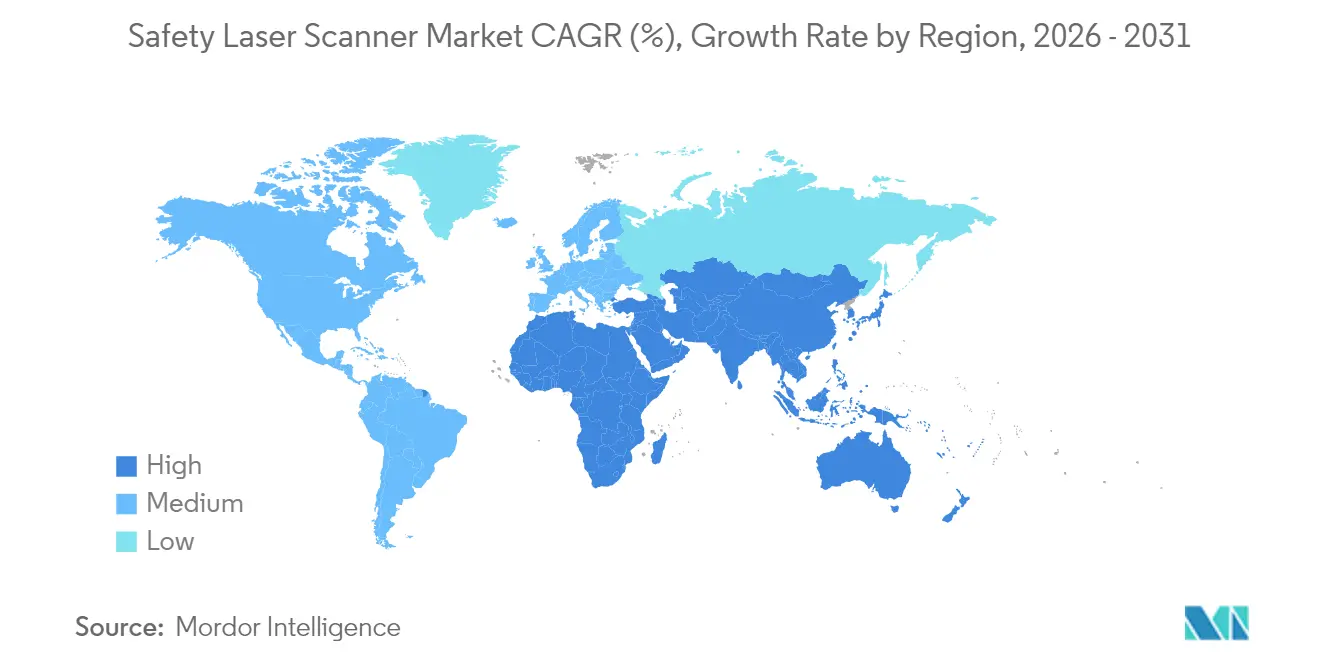
L'Europe a contrôlé 34,70 % des revenus de 2025, tirant parti des directives strictes sur les machines CE et d'un réseau dense d'intégrateurs. Les équipementiers allemands émettent des spécifications d'approvisionnement renforcées qui élèvent la sécurité fonctionnelle des scanners, tandis que les robots nordiques se tournent vers des systèmes basés sur la caméra, créant une pression sur les prix tout en accélérant également les modules complémentaires de traitement d'image. Les programmes de subventions régionaux ciblant la production neutre en carbone incitent davantage à l'automatisation, stimulant indirectement les ventes de scanners.
L'Asie-Pacifique est en voie d'atteindre un TCAC de 7,33 %. Les usines électroniques chinoises nécessitent une surveillance intégrée de la vitesse et de la séparation pour les robots collaboratifs, et les entreprises logistiques japonaises poursuivent des opérations sans lumière. Parallèlement, les pénuries de main-d'œuvre qualifiée à Taïwan et en Corée stimulent les packages de sécurité clés en main associés à des diagnostics à distance. Les fournisseurs automobiles de rang 1 indiens commencent à piloter des scanners Ethernet/IP pour pérenniser les nouvelles lignes, mais les droits d'importation freinent encore l'expansion rapide.
L'Amérique du Nord bénéficie de l'approbation de l'OSHA pour la protection par laser et de voies de certification NRTL plus claires. Les projets de modernisation dans les PME de formage des métaux et les nouvelles usines de batteries pour véhicules électriques stimulent la demande. Cependant, la dépendance généralisée aux réseaux CAN hérités ralentit le passage aux modèles Ethernet riches en données. L'Amérique du Sud peine avec les charges de coûts NR-12 qui poussent les petites entreprises vers des protections mécaniques moins chères, bien que les équipementiers multinationaux maintiennent leurs achats pour respecter les indicateurs clés de performance en matière de sécurité d'entreprise. L'Afrique reste naissante ; les enclaves minières adoptent des foreuses robotisées protégées par des scanners, mais les volumes restent faibles.

Paysage réglementaire
Les scanners de sécurité laser sont régis principalement par les normes relatives à la sécurité fonctionnelle des machines et aux équipements de protection électro-sensibles, avec les normes IEC 61496 et ISO 13849-1 utilisées mondialement pour définir les exigences de performance (par exemple, les conceptions Catégorie 3/PLd alignées sur les architectures typiques de scanners de sécurité). Dans les environnements de production réglementés, ces normes se croisent avec les pratiques d'achat des clients qui exigent des dossiers documentés d'évaluation des risques (par exemple, des dossiers alignés sur la norme EN ISO 12100:2024 référencés par les équipementiers européens), ce qui élève le niveau de conformité exigé des fabricants de scanners et des intégrateurs de systèmes.
Les exigences et mises à jour propres à chaque pays ajoutent également des strates au-delà des normes IEC/ISO. Le Canada a publié des modifications finales à son règlement sur les dispositifs émettant des radiations pour les produits laser en octobre 2024, la mise à jour prenant effet 12 mois après sa publication, ce qui déclenche des cycles de mise à jour documentaire pour les fournisseurs expédiant des scanners sur ce marché. En Amérique du Sud, la norme NR-12 du Brésil continue de stimuler des exigences de documentation localisée et de validation sur site, augmentant l'effort total de conformité pour les solutions de scanners de sécurité importées et intégrées localement.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les sous-composants optiques et électroniques (émetteurs et récepteurs laser, optiques, ensembles rotatifs, et électronique de traitement et de contrôle certifiée sécurité) ainsi que le firmware de sécurité. Vient ensuite la conception par les équipementiers, la certification de sécurité, et la production de variantes de scanners adaptées à la protection statique et à la robotique mobile. Des fabricants tels que SICK AG, OMRON, Keyence, Leuze, Rockwell Automation, Pilz, IDEC, et d'autres se différencient par le champ de vision, les champs de protection configurables et les diagnostics, puis acheminent leurs produits via des distributeurs d'automatisation industrielle et la vente directe aux constructeurs de machines équipementiers et aux utilisateurs finaux.
En aval, les intégrateurs de systèmes et les équipementiers de robots/AMR traduisent les capacités des scanners en protection conforme en menant des évaluations de risques, des validations de sécurité et des intégrations réseau vers les contrôleurs et automates de sécurité (par exemple, les protocoles industriels basés sur Ethernet aux côtés du CAN et de l'IO-Link). Les services après-vente tels que les outils de mise en service, les logiciels de configuration sur site, et la validation et maintenance périodiques ajoutent une autre couche de valeur, en particulier pour les déploiements nécessitant une commutation multizone pour les AGV/AMR et un contrôle documenté des changements dans les lignes de production réglementées.
Paysage concurrentiel
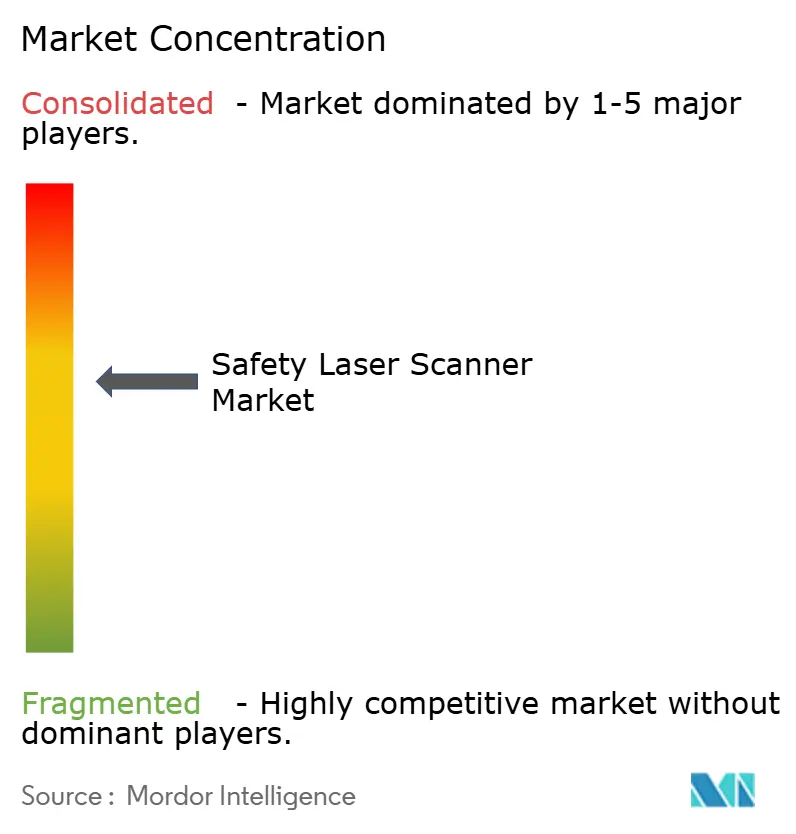
Le marché présente une concentration modérée. SICK AG, OMRON et Keyence détiennent conjointement 48 % des revenus, s'appuyant sur des optiques brevetées et des logiciels pour maintenir leurs marges. Le filtre numérique safeHDDM® de SICK améliore l'immunité à la poussière, tandis qu'OMRON associe les scanners aux contrôleurs Sysmac pour une sécurité à fournisseur unique. Keyence commercialise des modèles à 275 degrés avec des IHM couleur qui guident les installateurs lors de la validation.
Les nouveaux entrants attaquent sur le prix et les environnements de niche. Le CSIRO australien concède sous licence la technologie antidéflagrante ExScan aux équipementiers desservant les mines riches en méthane. Sonair pilote des réseaux ultrasoniques 3D qui promettent des réductions de coûts de 50 à 80 % pour les AMR, gagnant des parts dans les segments de PME européennes sensibles aux coûts. Les fournisseurs disposant d'équipes de certification internes prennent l'avantage en Amérique latine, où la validation par un ingénieur local est obligatoire. Les partenariats avec des intégrateurs possédant des accréditations en cybersécurité deviennent décisifs à mesure que les scanners se connectent de plus en plus aux réseaux d'entreprise.
Leaders du secteur des scanners laser de sécurité
Leuze Electronics GmbH
OMRON Corporation
Panasonic Corporation
Rockwell Automation Inc.
SICK AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans le passage d'une protection périmétrique de base à une protection de zone définie par logiciel et riche en données, qui prend en charge les changements rapides et les champs de protection dynamiques pour les robots mobiles et la fabrication flexible. Les signaux de demande sont visibles dans les déploiements en entrepôt et en intralogistique où les flottes d'AMR effectuent un nombre élevé de missions quotidiennes et nécessitent une commutation de champ pilotée par les normes (par exemple, les exigences liées à l'ISO 3691-4 mises en avant dans les cas d'usage intralogistiques européens). Cela crée une place pour les scanners mobiles compacts, la commutation multizone, et les diagnostics connectés en Ethernet qui s'intègrent aux logiciels de flotte et d'usine.
Une autre opportunité se trouve dans les nouvelles niches de conformité et d'application où les hypothèses classiques des scanners d'intérieur ne s'appliquent pas. La publication de la norme IEC 61496-3:2025 (exigences AOPDDR) accroît l'importance accordée à la performance documentée des dispositifs de protection basés sur la réflexion diffuse, tandis que les cas d'usage en extérieur et en environnement difficile stimulent la demande pour des conceptions certifiées et renforcées (par exemple, SICK positionnant l'outdoorScan3 comme certifié IEC TS 62998 pour un fonctionnement extérieur). En parallèle, les contraintes liées à la poussière et au risque d'explosion dans les mines et l'industrie lourde créent une place pour les boîtiers spécialisés, les approches de filtration et les stratégies de détection hybrides qui améliorent la disponibilité tout en préservant les voies de certification de sécurité.
Développements récents du secteur
- Mars 2026 : Leuze Electronics GmbH a commercialisé le RSL 200 comme scanner de sécurité laser ultra-compact (80 x 80 x 86 mm) destiné aux AGV et aux installations robotiques. Le format réduit et les fonctionnalités orientées installation répondent aux contraintes d'espace sur les plateformes mobiles, favorisant un déploiement plus large du balayage de sécurité sur les AMR compacts.
- Septembre 2025 : SICK AG a ajouté des modèles virtuels des scanners de sécurité laser nanoScan3 et microScan3 à l'écosystème NVIDIA Isaac Sim 5.0 pour l'ingénierie virtuelle et la simulation. Cela améliore la capacité des équipementiers et intégrateurs à valider les configurations et le comportement des champs de sécurité numériquement avant la mise en service, réduisant les cycles de déploiement pour les projets de robotique et d'intralogistique.
- Octobre 2024 : SICK a étendu les fonctionnalités du microScan3 avec une évaluation multi-champs permettant la surveillance simultanée de plusieurs champs de sécurité pour des applications telles que les cellules cobotiques. Cette amélioration permet des concepts de protection plus flexibles où un seul scanner doit gérer plusieurs zones ou modes de fonctionnement sans ajouter de matériel supplémentaire.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les dispositifs de balayage laser certifiés sécurité qui créent un champ de détection protecteur et déclenchent un arrêt ou un ralentissement de la machine lorsqu'une personne ou un objet entre dans la zone définie, principalement pour les usages en automatisation industrielle et en robotique mobile.
Exclusions du périmètre : nous excluons les scanners laser non liés à la sécurité utilisés uniquement pour des tâches de mesure, de cartographie ou de vision, où aucune fonction de sécurité certifiée n'est requise.
Aperçu de la segmentation
- Par type
- Scanners laser de sécurité fixes
- Scanners laser de sécurité mobiles
- Plage de champ de protection (3 m, 5 m, 7 m)
- Dimension de numérisation (2D, 3D)
- Connectivité (Ethernet, CAN, IO-Link)
- Par application
- AGV et AMR
- Cellules robotisées
- Lignes de convoyage et d'emballage
- Protection de zone et contrôle d'accès
- Par secteur d'utilisation finale
- Automobile
- Alimentation et boissons
- Santé et produits pharmaceutiques
- Biens de consommation et électronique
- Logistique et entreposage
- Métaux et machines lourdes
- Pétrole et gaz
- Par connectivité
- Ethernet
- CAN
- IO-Link
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le périmètre du marché et construire la carte de demande initiale par secteur et par région. Nous nous sommes référés à des sources publiques telles que les recommandations de l'OSHA, les publications du NIOSH, et les catalogues de normes ISO et IEC pour les exigences de fonction de sécurité, ainsi qu'à des documents d'associations de robotique et d'automatisation tels que les mises à jour de l'IFR. Pour les signaux commerciaux et de production, nous avons également consulté des portails statistiques gouvernementaux tels que le US Census Bureau et Eurostat pour l'activité manufacturière étroitement liée aux dépenses d'automatisation.
Du côté de l'offre, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les catalogues de produits, et les certifications publiques et notes de conformité pour comprendre les cas d'usage typiques tels que la protection de zone et la navigation des AGV. Un abonnement payant à des données financières et de renseignement d'entreprise a été utilisé de manière sélective pour vérifier les répartitions de revenus et confirmer les structures d'entreprise lorsque les gammes de produits sont rapportées sous des portefeuilles d'automatisation plus larges. Ces sources documentaires sont fournies à titre illustratif uniquement, et de nombreux autres documents et références publics ont également été utilisés pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de la manière dont les scanners de sécurité laser sont spécifiés et achetés, puis sur la traduction de ces informations en volumes et prix réalistes par usage final. Nous nous sommes entretenus avec un ensemble de fournisseurs de scanners, d'intégrateurs de systèmes, d'utilisateurs d'automatisation industrielle et de professionnels de la sécurité afin de valider les hypothèses relatives à l'adoption dans les AGV/AMR, les cellules robotisées et les lignes protégées, et de vérifier la cohérence de la part des remplacements par rapport aux nouvelles installations selon les régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Dirigeants (CXO) : 12 % | APAC : 41 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Petits acteurs : 22 % | Managers : 53 % | Amériques : 27 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché a débuté par une approche descendante où le bassin de demande a été reconstitué à partir de l'activité d'automatisation et des signaux d'adoption de la sécurité, puis traduit en demande de scanners par cas d'usage. Les intrants clés incluaient l'intensité de déploiement des AGV et AMR, les nouveaux investissements en automatisation d'usine, les cycles de remplacement dans les environnements d'atelier difficiles, la répartition des fonctions de sécurité nécessaires pour la protection de zone par rapport à la navigation mobile, et les différences de prix typiques selon la portée de détection, le champ de vision et les options d'interface de sécurité.
Ces totaux ont été corroborés par des vérifications ascendantes sélectives utilisant des indications de revenus des fournisseurs, des points de prix échantillonnés à partir de listes de produits et de canaux, et des retours d'intégrateurs sur les taux d'attachement par machine ou par cellule. Lorsque les rapports des fournisseurs étaient regroupés dans des portefeuilles de sécurité ou de capteurs plus larges, les écarts ont été traités en n'allouant que la portion relative aux scanners de sécurité laser, sur la base d'indicateurs de mix produit et de répartitions de parts issues des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance puisse être ajustée en fonction des évolutions de la production manufacturière, de l'adoption de la robotique et de l'intensité de l'application des règles de sécurité, puis alignée sur les attentes des experts concernant l'évolution des prix et les mises à niveau technologiques. Chaque scénario a été examiné quant à sa cohérence par rapport aux délais observés, aux schémas de mise à niveau typiques et aux conditions à court terme des dépenses d'investissement industrielles.
Validation des données et cycle de mise à jour
Les résultats ont été recoupés avec des signaux indépendants tels que la dynamique des installations robotiques, l'orientation des dépenses en automatisation d'usine, et l'activité observable d'expédition de produits et de canaux, ce qui aide à détecter une surestimation dans une hypothèse d'usage final donnée. Lorsqu'un chiffre semblait inhabituel, le facteur en cause a été retracé jusqu'aux intrants, et l'hypothèse a été soit ajustée soit reconfirmée par des appels de suivi, avant que l'estimation ne soit validée.
Une révision en plusieurs étapes a été appliquée, où un second analyste vérifie les calculs, la cohérence des unités et la logique année par année, puis un réviseur principal remet en question les principaux moteurs de la demande et les hypothèses de prix. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vision la plus récente et actualisée.
Comparaison de l'estimation du marché des scanners de sécurité laser de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les scanners de sécurité laser peuvent varier pour plusieurs raisons, principalement parce que la ligne de périmètre n'est pas tracée de la même manière et parce que la logique de volume et de prix diffère selon le cas d'usage. Les différences proviennent également de l'année de référence choisie, du traitement de la conversion des devises, et du fait que la prévision suppose des dépenses d'automatisation conservatrices ou agressives.
Le principal écart provient du mélange des scanners laser généraux et des paniers de capteurs de sécurité plus larges dans le même total, alors que Mordor Intelligence ne comptabilise que les scanners laser certifiés sécurité liés à la protection certifiée des machines et aux fonctions de sécurité mobile, et exclut le balayage à usage de mesure uniquement de ce chiffre. D'autres estimations peuvent également utiliser un prix moyen unique pour tous les scanners, alors même que les prix de vente moyens varient selon la portée de détection, les options d'interface de sécurité et les exigences de renforcement, ce qui modifie la valeur finale du marché.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 532,16 millions USD (2026) | |
| Éditeur sectoriel A | 319,07 millions USD (2025) | Utilise une année de référence et un cadrage de périmètre différents qui peuvent sous-estimer les déploiements de sécurité mobile, et peut appliquer une tarification moyenne plus large sans séparer pleinement les scanners longue portée à prix de vente moyen plus élevé utilisés dans des cellules complexes. |
| Suivi de marché B | 360,00 millions USD (2025) | Rapporte un bassin de revenus plus restreint qui peut omettre le contenu de scanners intégrés vendu via des systèmes de sécurité intégrés, et son profil de croissance plus lent suggère des hypothèses plus conservatrices sur les dépenses d'investissement en automatisation et les cycles de remplacement. |
L'écart observé dans le tableau reflète principalement le périmètre et le traitement des prix, suivis de l'alignement de l'année de référence et de la rapidité attendue d'adoption dans les AGV, les cellules robotisées et les lignes protégées. En maintenant les intrants traçables jusqu'à quelques indicateurs de demande clairs et en les vérifiant avec les acteurs du secteur, le chiffre obtenu reste reproductible et plus facile à concilier lorsque de nouveaux signaux apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des scanners laser de sécurité ?
Le marché s'élève à 532,16 millions USD en 2026 et devrait atteindre 719,68 millions USD d'ici 2031.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait afficher un TCAC de 7,33 %, portée par l'automatisation de l'électronique chinoise et les entrepôts sans lumière japonais.
Pourquoi les scanners laser de sécurité mobiles gagnent-ils en popularité ?
La multiplication des déploiements d'AMR nécessite des champs de protection dynamiques à 360° que les protections fixes ne peuvent pas assurer, entraînant un TCAC de 8,28 % pour les unités mobiles.
Comment les réglementations influencent-elles la demande ?
Des normes telles que l'ISO 13849-1, l'IEC 61496 et l'OSHA 1910.212 imposent une surveillance de zone sophistiquée, stimulant les mises à niveau en Europe et en Amérique du Nord.
Quel segment d'utilisation finale se développe le plus rapidement ?
La santé et les produits pharmaceutiques, avec un TCAC de 7,72 %, en raison des exigences strictes de validation des salles blanches et de documentation FDA.
Quelles technologies menacent les scanners laser traditionnels ?
Les capteurs ultrasoniques 3D économiques et les caméras de sécurité basées sur la vision émergent, exerçant une pression sur les prix dans les segments sensibles aux coûts.
Dernière mise à jour de la page le:



