
Taille et part du marché des revêtements pour bois
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
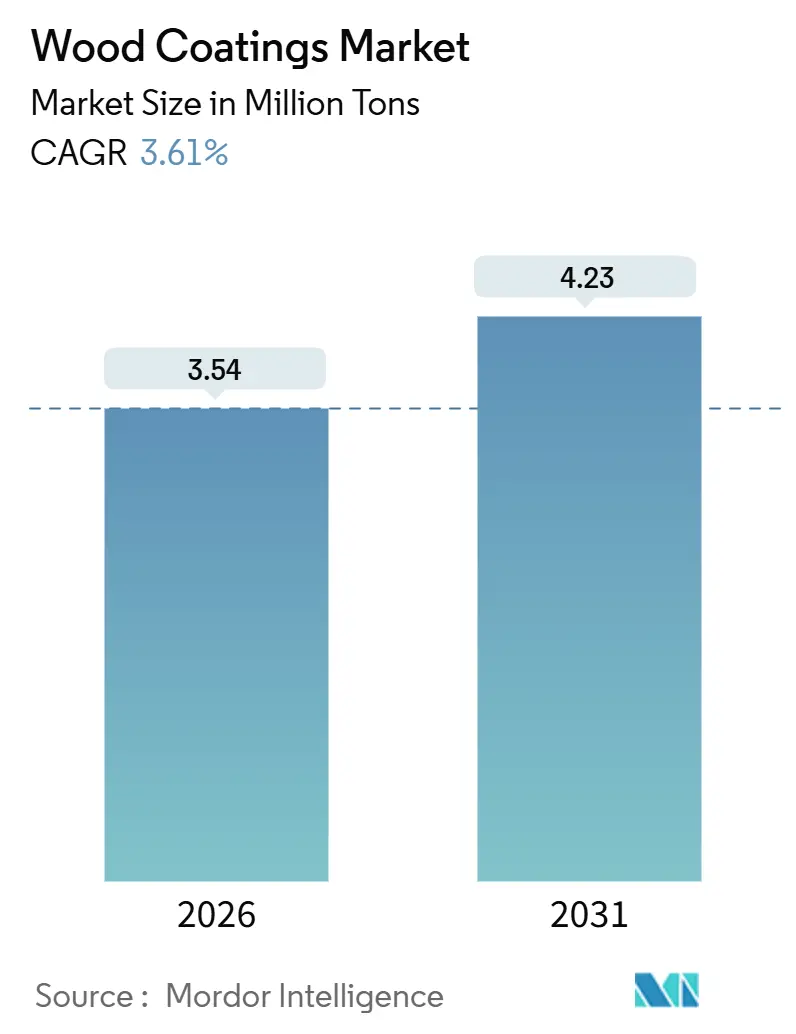
| Volume du Marché (2026) | 3.54 Millions de tonnes |
| Volume du Marché (2031) | 4.23 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
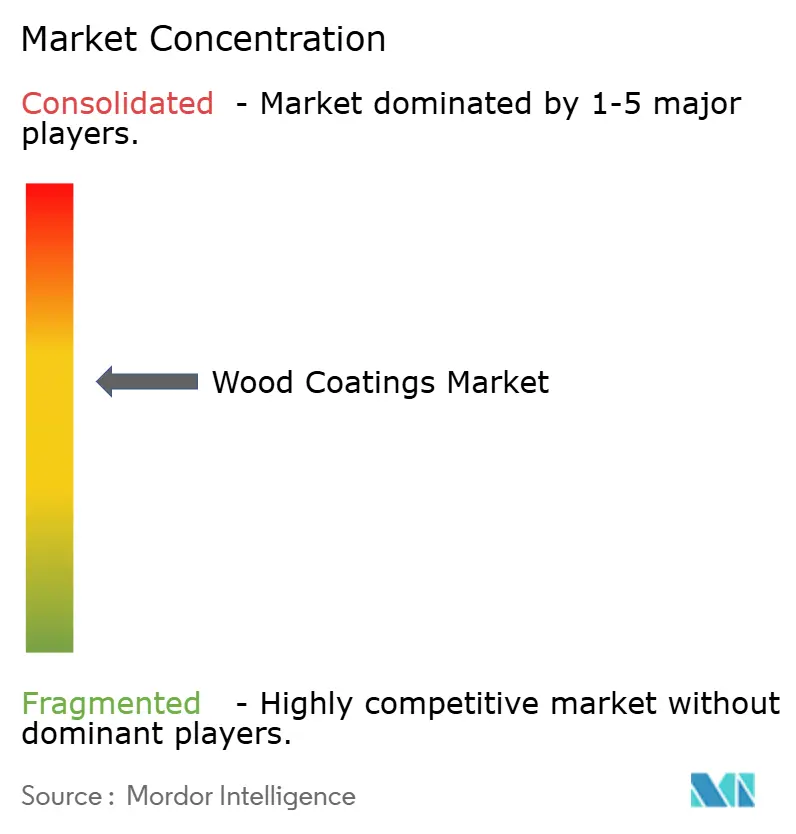
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements pour bois par Mordor Intelligence
La taille du marché des revêtements pour bois est estimée à 3,54 millions de tonnes en 2026 et devrait atteindre 4,23 millions de tonnes d'ici 2031, à un TCAC de 3,61 % au cours de la période de prévision (2026-2031). Les lignes à base de solvant dominent encore les ateliers de finition, mais la pression réglementaire en Europe et en Californie ainsi que l'avantage de coût des meubles prêts à assembler (RTA) en Asie-Pacifique orientent les investissements vers les formulations à base d'eau et durcissables aux UV. Les exportateurs de meubles d'Asie-Pacifique continuent d'absorber la hausse des prix des résines grâce à l'automatisation des usines et au contrôle qualité en ligne, tandis que les rénovateurs nord-américains soutiennent la demande de revêtements transparents en polyuréthane à faible brillance haut de gamme. Les résines de polyuréthane résistantes à l'abrasion restent l'épine dorsale des intérieurs en bois massif, et le déploiement du dosage de pigments assisté par l'IA réduit les déchets et compense la prime de prix de 15 à 20 % associée aux dispersions à base d'eau. L'intensité concurrentielle reste modérée, les cinq premiers fournisseurs contrôlant 38 % du tonnage mondial et les spécialistes régionaux exploitant des niches qui récompensent les ajustements de formulation pour les essences de bois locales.
Principaux enseignements du rapport
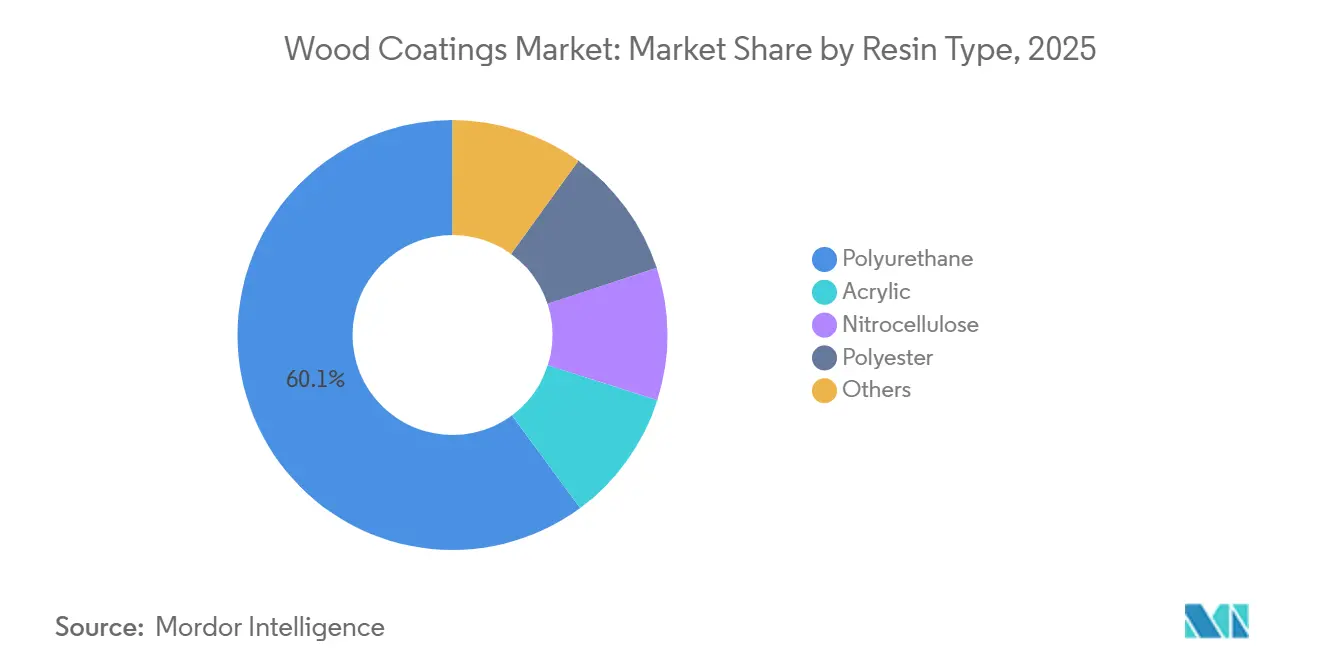
- Par type de résine, le polyuréthane détenait une part de marché de 60,14 % sur le marché des revêtements pour bois en 2025, et devrait progresser à un TCAC de 3,82 % jusqu'en 2031.
- Par technologie, les finitions à base de solvant représentaient 78,12 % de la taille du marché des revêtements pour bois en 2025, tandis que les systèmes à base d'eau sont en passe d'afficher le TCAC le plus rapide, à 4,35 %, jusqu'en 2031.
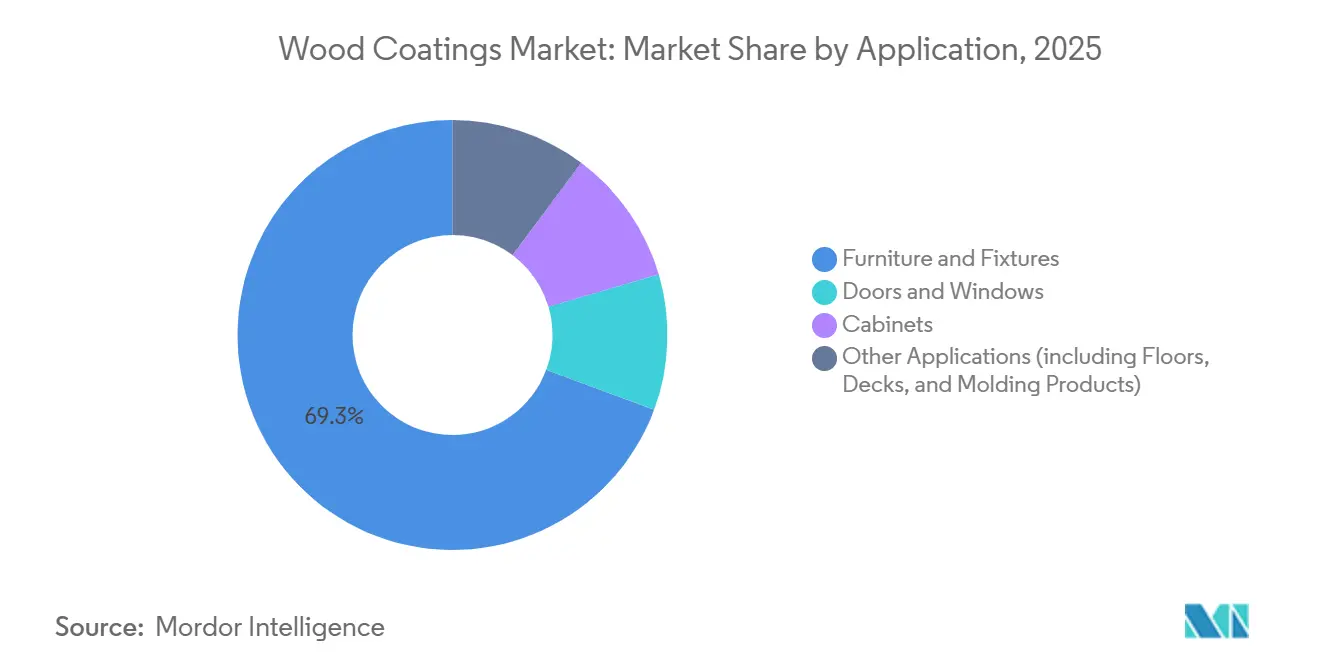
- Par application, les meubles et accessoires étaient en tête avec 69,34 % de la part de marché des revêtements pour bois en 2025 ; ce segment devrait progresser à un TCAC de 3,75 % jusqu'en 2031.
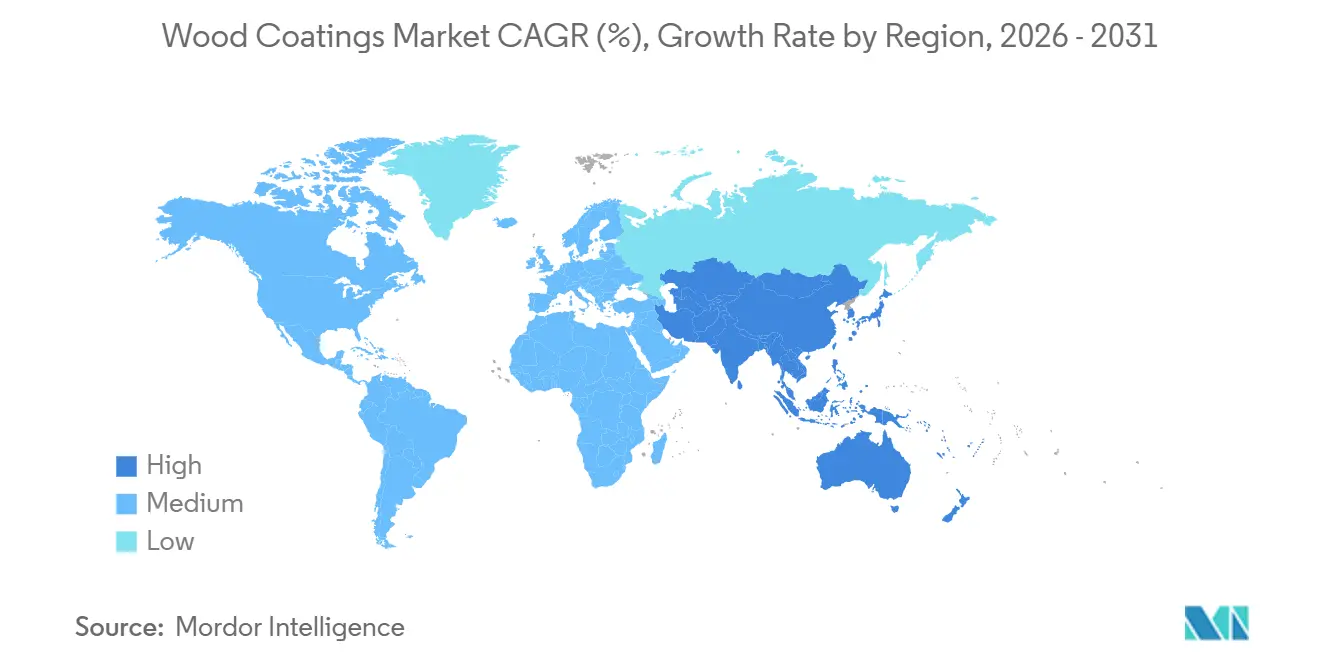
- Par géographie, l'Asie-Pacifique représentait 56,68 % de la taille du marché des revêtements pour bois en 2025 et devrait afficher le TCAC le plus rapide, à 3,91 %, sur la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des meubles modulaires et prêts à assembler en Asie-Pacifique | +0.8% | Chine, Inde, Vietnam, Indonésie, Thaïlande | Moyen terme (2 à 4 ans) |
| Transition menée par l'UE vers des formulations à base d'eau à faible teneur en COV | +0.6% | Europe, Californie, nord-est des États-Unis | Long terme (≥ 4 ans) |
| Tendance à la décoration intérieure haut de gamme en Amérique du Nord | +0.4% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Adoption des immeubles de grande hauteur en bois massif stimulant la demande de revêtements transparents durcissables aux UV | +0.5% | Amérique du Nord, Europe nordique, Allemagne, Autriche | Moyen terme (2 à 4 ans) |
| Correspondance des couleurs en ligne assistée par l'IA | +0.3% | Adoption précoce en Europe et en Amérique du Nord, déploiement mondial après 2028 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des meubles modulaires et prêts à assembler en Asie-Pacifique
Les formats prêts-à-assembler représentent désormais 60 à 70 % des ventes de meubles organisées en Inde, poussant les lignes de finition pour les revêtements pour bois de meubles vers des couches de finition en phase aqueuse à séchage rapide, tolérantes à l'emballage à plat dans les 24 heures[1]. Les exportations vietnamiennes de bois et de meubles ont bondi de 21 % en 2024 pour atteindre 16,3 milliards USD, et l'association locale vise 18 milliards USD en 2025, les acheteurs européens recherchant des fournisseurs conformes au RDUE. La Thaïlande a produit 6,63 millions de pièces de mobilier en bois en 2024, en hausse de 14,46 %, tandis que l'Indonésie a exporté pour 2,02 milliards USD de meubles, les articles en bois représentant plus de 50 % de la valeur des exportations. Les clusters côtiers chinois ont généré 535,52 milliards CNY (73,9 milliards USD) de chiffre d'affaires dans le secteur du meuble au cours des dix premiers mois de 2024, les exportations progressant de 7,2 % pour atteindre 54,932 milliards USD. Ces pôles de production privilégient les vernis bicomposants polyuréthane atteignant une dureté au crayon ≥2H en cure ambiante, ce qui positionne ce facteur pour ajouter 0,8 point de pourcentage au CAGR régional.
Transition menée par l'UE vers des formulations à base d'eau à faible teneur en COV
La directive 2004/42/CE plafonne la teneur en COV à 400 g/L pour les finitions intérieures et à 300 g/L pour les finitions extérieures du bois, forçant une réévaluation des alkydes et des laques nitrocellulosiques à forte teneur en solvant[2]. Le règlement (UE) 2023/1464 limite également les émissions de formaldéhyde à 0,062 mg/m³, resserrant les spécifications des matériaux pour les fabricants de panneaux. L'Écolabel européen exige désormais que les revêtements intérieurs présentent une teneur en COV inférieure à 30 g/L, un seuil que seules les dispersions à base d'eau atteignent de manière fiable. Akzo Nobel a indiqué que 60 % de ses ventes 2024 provenaient de produits durables, et PPG a ouvert une usine de production à base d'eau à Rayong, en Thaïlande, pour servir les exportateurs de meubles à destination de l'UE. Le California Air Resources Board reflète cette restriction avec une limite de 550 g/L pour les finitions transparentes, renforçant la hausse de 0,6 point du TCAC à long terme.
Tendance à la décoration intérieure haut de gamme en Amérique du Nord
Les propriétaires américains ont dépensé 485 milliards USD en rénovation en 2024, les travaux de cuisine et de salle de bain représentant 42 % de ce total. Les polyuréthanes à faible brillance et les hybrides acrylique-polyuréthane dominent les spécifications pour les armoires car ils résistent au jaunissement sous éclairage LED. Sherwin-Williams a affiché un chiffre d'affaires net de 6,16 milliards USD au troisième trimestre 2024, citant une croissance à un chiffre moyen dans les teintures et les finitions transparentes pour bois. Benjamin Moore a lancé en 2025 une finition intérieure sans COV répondant aux critères Greenguard Gold et permettant aux projets d'obtenir des crédits LEED v4.1. Les mises en chantier canadiennes ont atteint en moyenne 240 000 unités en 2024-25, alimentant la demande de portes et de cadres de fenêtres finis en usine. Cette tendance à la décoration haut de gamme relève le TCAC à court terme de 0,4 point.
Adoption des immeubles de grande hauteur en bois massif accélérant la demande de finitions transparentes durcissables aux UV
L'Amérique du Nord a ajouté 1,2 million de m² de surface de plancher en bois lamellé-croisé en 2024, dont la tour académique en bois de 14 étages de l'Université de Toronto. Les pays nordiques ont approuvé 87 bâtiments en bois massif en 2024, consommant ensemble environ 42 000 tonnes de revêtements acrylates durcissables aux UV. L'Allemagne a assoupli les obstacles réglementaires pour exposer le bois lamellé-croisé jusqu'à 22 m de hauteur, sous réserve de l'application de finitions ignifuges. La Lifecycle Tower ONE autrichienne a utilisé 2 800 m³ de bois lamellé-croisé revêtu d'acryliques UV à base d'eau émettant moins de 10 g/L de COV. Les revêtements transparents à durcissement rapide aux UV atteignant une dureté ≥ 3H en 10 secondes expliquent la hausse de 0,5 point du TCAC attendue entre 2027 et 2029.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des résines et des solvants | -0.5% | Aiguë en Europe et en Amérique du Nord, répercussions mondiales | Court terme (≤ 2 ans) |
| Plafonds plus stricts sur le formaldéhyde et les COV | -0.4% | Europe, Amérique du Nord, Chine | Moyen terme (2 à 4 ans) |
| Élimination progressive des PFAS menaçant les additifs de performance | -0.3% | Leadership réglementaire dans l'UE et aux États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des résines et des solvants
Le diisocyanate de toluène a atteint en moyenne 14 700 CNY/tonne (2 041 USD/tonne) et le MDI polymérique a atteint 15 200 CNY/tonne (2 110 USD/tonne) au troisième trimestre 2025, des événements de force majeure limitant les volumes européens à 70 % des contrats. L'indice des prix à la production américain pour les produits pétrochimiques a bondi de 13,1 % entre décembre 2024 et mars 2025, l'éthylène dépassant 30 ¢/lb. Le naphta asiatique a atteint en moyenne 547 USD/tonne en avril 2025, encore 18 % au-dessus de la moyenne 2020-22. Ces fluctuations poussent les formulateurs à raccourcir la durée des contrats et à retarder la constitution des stocks, amputant le TCAC à court terme de 0,5 point.
Plafonds plus stricts sur le formaldéhyde et les COV
Le plafond européen de 0,062 mg/m³ de formaldéhyde oblige les fabricants de panneaux à remplacer l'urée-formaldéhyde par des systèmes mélaminés ou phénoliques qui coûtent 15 à 20 % de plus. La loi américaine sur le contrôle des substances toxiques s'aligne sur une limite de 0,09 ppm pour le contreplaqué de bois dur. La révision du projet de norme GB 18580-2017 en Chine abaisserait le seuil national à 0,080 mg/m³. La modernisation des presses et des équipements d'abattement érode les marges et retire 0,4 point au TCAC à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine :
prédominance du polyuréthane ancrée par la résistance à l'abrasionLe polyuréthane représentait 60,14 % du marché des revêtements pour bois en 2025 et progressera à un TCAC de 3,82 % jusqu'en 2031, grâce à une dureté au crayon ≥ 2H et à une clarté optique essentielles pour les intérieurs en bois massif. Les acryliques connaissent une demande croissante, portée par une meilleure stabilité aux UV et une facilité de mélange en formulation à base d'eau. Les revêtements nitrocellulosiques et polyester subissent une pression sur les marges due à la hausse des prix de l'anhydride phtalique. Les nouvelles formulations monocomposantes à base d'isocyanate bloqué à la vanilline présentent une durée de vie en pot de 12 mois et se débloquent à 120 °C, s'adaptant parfaitement aux fours infrarouges désormais courants dans les usines vietnamiennes. Les hybrides acrylique-uréthane ont capté 9 % du sous-segment à base d'eau en 2025 et pourraient atteindre 14 % d'ici 2031, aidant les formulateurs à respecter l'objectif COV < 30 g/L de l'Écolabel européen.
La pression réglementaire accélère la transition. Le document de référence sur les meilleures techniques disponibles (MTD) de l'UE pour le traitement du bois impose la récupération en circuit fermé des solvants pour la nitrocellulose, une mise à niveau qui coûte entre 200 000 et 500 000 EUR par cabine. Les acteurs du polyuréthane répondent avec des systèmes stables à température ambiante mais durcissant complètement lors d'une cuisson de 15 minutes, correspondant au débit des usines RTA indonésiennes et indiennes. La demande de polyols biosourcés, capables de remplacer jusqu'à 50 % du contenu pétrochimique, est en hausse parmi les acheteurs poursuivant des crédits LEED v4, plaçant les formulateurs brésiliens et indiens de plus petite taille dans le viseur des OEM mondiaux.

Par technologie :
la prédominance des produits à base de solvant remise en question par la dynamique des produits à base d'eauLes lignes à base de solvant ont représenté 78,12 % du volume du marché des revêtements pour bois en 2025, grâce à un séchage rapide et à des équipements existants. Les finitions à base d'eau devraient toutefois bénéficier d'un TCAC de 4,35 % jusqu'en 2031, le plus élevé parmi les technologies, car elles satisfont aux exigences de la directive 2004/42/CE et aux limites de COV du CARB. Les produits durcissables aux UV progresseront à mesure que les constructeurs en bois massif exigeront des durcissements en moins de 10 secondes, tandis que les revêtements en poudre représentent une part marginale car le MDF supporte mal une cuisson à 180 °C.
Le passage aux formulations à base d'eau nécessite des canalisations en acier inoxydable, des compresseurs plus puissants et des zones d'évaporation plus longues qui portent le temps de passage au four à 35 à 45 minutes. Asian Paints a investi 5 milliards INR dans une usine au Telangana en 2024, dont 40 % dédiés à la production à base d'eau. Nippon Paint a développé ses capacités en Indonésie et au Vietnam avec un contrôle de viscosité en ligne pour respecter la règle COV < 250 g/L d'IKEA. Les acrylates durcissables aux UV coûtent 25 à 35 % de plus que les polyuréthanes à base de solvant, mais éliminent l'énergie de cuisson et réduisent la surface au sol de 30 %, un avantage que les fabricants de portes allemands à la recherche de labels d'efficacité énergétique n'ont pas manqué de noter.
Par application :
le segment des meubles ancré par la vague d'exportations de l'APACLes meubles et accessoires ont absorbé 69,34 % du volume du marché des revêtements pour bois en 2025 et devraient progresser à un TCAC de 3,75 % jusqu'en 2031, soutenus par la base d'exportation de 16,3 milliards USD du Vietnam et le saut prévu à 18 milliards USD en 2025. Les portes et fenêtres connaissent une consommation accrue de revêtements pour bois en raison de la stabilité des mises en chantier en Amérique du Nord et de l'objectif de la vague de rénovation européenne de rénover 35 millions de logements d'ici 2030. Le segment des armoires devrait enregistrer des gains significatifs dans un avenir proche, les rénovations de cuisines aux États-Unis ayant atteint 203 milliards USD en 2024.
Les terrasses composites, les moulures et les profilés connaissent une demande croissante, les couches de finition résistantes aux UV protégeant la stabilité des couleurs. La hausse de production de 14,46 % en Thaïlande et la part de 52,62 % du bois en Indonésie maintiennent les usines d'Asie du Sud-Est en pleine activité. La vague de meubles prêts à assembler en Inde oriente davantage les spécifications vers les polyuréthanes à base d'eau à séchage rapide, renforçant la sensibilité du mix applicatif aux cycles de construction résidentielle.
Analyse géographique
Marché des revêtements pour bois en Asie-Pacifique
L'Asie-Pacifique représentait 56,68 % de la taille du marché des revêtements pour bois en 2025 et devrait progresser à un CAGR de 3,91 % jusqu'en 2031. Le chiffre d'affaires du secteur du meuble en Chine, s'élevant à 535,52 milliards CNY (73,9 milliards USD), ainsi que des exportations atteignant 54,932 milliards USD, témoignent de la capacité des usines côtières à absorber l'inflation des résines grâce à l'automatisation. Le Vietnam, l'Inde et l'Indonésie bénéficient de coûts de main-d'œuvre inférieurs de 40 à 50 % à ceux du Guangdong, et le programme d'incitation lié à la production en Inde rembourse 4 à 6 % des ventes intérieures de meubles supplémentaires, incitant les fabricants de revêtements à s'implanter à proximité d'Ahmedabad et de Pune.
Marché des revêtements pour bois en Amérique du Nord
La demande en revêtements pour bois en Amérique du Nord enregistre des gains considérables, portée par un niveau élevé de rénovation aux États-Unis et par le maintien de 240 000 mises en chantier annuelles au Canada. Les exportations mexicaines de meubles vers les États-Unis ont atteint 4,8 milliards USD en 2024, en hausse de 9 % en glissement annuel, soulignant la dynamique de relocalisation de proximité.
Marché des revêtements pour bois en EMEA et en Amérique du Sud
L'Europe représentait une part considérable du marché et devrait enregistrer des gains significatifs dans un avenir proche. L'Allemagne, la France, l'Italie et le Royaume-Uni représentent 62 % de la demande régionale, et le programme Renovation Wave ancre les dépenses jusqu'en 2030. La reprise du secteur du logement au Brésil stimule la croissance du marché des revêtements pour bois en Amérique du Sud, tandis que la demande au Moyen-Orient et en Afrique est en hausse, portée par l'essor immobilier lié à la Vision 2030 de l'Arabie saoudite, qui alimente la demande en revêtements pour bois ignifuges.
Analyse de la chaîne de valeur
Les intrants amont pour les revêtements du bois portent principalement sur des liants d'origine pétrochimique (notamment les résines polyuréthanes et acryliques), des solvants et co-solvants, des pigments tels que le TiO2, ainsi que des additifs spécialisés qui ajustent l'écoulement, la résistance aux rayures et le blocage des taches. La volatilité et la disponibilité de ces intrants peuvent restreindre les choix de formulation et influencer les structures contractuelles, en particulier pour les systèmes en phase solvant et les polyuréthanes 2K utilisés dans la finition de meubles à haut débit. En aval intermédiaire, les fabricants de revêtements mélangent, teintent et emballent leurs produits dans des usines régionales pour gérer les délais des programmes OEM, tandis que les fournisseurs plus importants offrent également un support technique pour la mise en place des lignes, les fenêtres de séchage et le dépannage des défauts afin de maintenir un rendement de premier passage élevé sur les lignes de pulvérisation et de rideau automatisées.
En aval, la demande est satisfaite par des circuits directs vers les fabricants OEM pour les meubles, armoires, portes et composants en bois massif, tandis que les finitions architecturales du bois passent également par des distributeurs de peinture et des revendeurs spécialisés. Les exigences de conformité et de traçabilité dans les pôles d'exportation de meubles ont approfondi la documentation, la qualification des fournisseurs et l'approvisionnement multirégional au sein de la chaîne de valeur, parallèlement à une importance accrue accordée aux systèmes en phase aqueuse et durcis aux UV afin de réduire la charge en COV et de raccourcir les temps de cycle. La logistique et la planification des stocks restent sensibles aux perturbations des matières premières et aux contraintes de capacité régionales, ce qui peut accroître la fréquence des reformulations et renforcer la dépendance aux matières premières alternatives approuvées.
Paysage concurrentiel
Le marché des revêtements pour bois est modérément consolidé, avec des acteurs clés tels que AkzoNobel, PPG Industries, Sherwin-Williams et Asian Paints qui s'appuient sur de vastes portefeuilles de produits et des réseaux de distribution mondiaux pour dominer les canaux des équipementiers du meuble et de l'architecture. En revanche, les acteurs régionaux de plus petite taille se concentrent sur des niches axées sur la durabilité, répondant à des lacunes du marché souvent négligées par les grands concurrents. L'adoption de la numérisation, notamment la gestion des formulations dans le cloud et la formation à la pulvérisation en réalité augmentée, transforme le secteur en réduisant le délai de mise sur le marché des nouveaux programmes de couleurs. Les acheteurs privilégient les fournisseurs qui garantissent la conformité réglementaire, maintiennent la fiabilité de la chaîne d'approvisionnement et offrent un solide soutien à la conception, ce qui entraîne des investissements continus dans les capacités de service dans l'ensemble du secteur des revêtements pour bois.
Leaders du secteur des revêtements pour bois
-
The Sherwin-Williams Company
-
PPG Industries Inc.
-
Akzo Nobel N.V.
-
Nippon Paint Holdings Co., Ltd.
-
Asian Paints
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Revêtements pour Bois Entreprises couvertes dans ce rapport
- Akzo Nobel N.V.
- Asian Paints
- Axalta Coating Systems
- Benjamin Moore & Co.
- Ceramic Industrial Coatings
- Hempel A/S
- Jotun
- Kansai Nerolac Paints Limited
- KAPCI Coating
- MAS Paints
- National Paints Factories Co. Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries Inc.
- Ritver
- RPM International Inc.
- Teknos Group
- The Sherwin-Williams Company
Opportunités de marché et perspectives d'avenir
Un espace blanc émerge pour les systèmes de revêtement du bois à faibles émissions de COV et à faible émission qui peuvent maintenir le débit pour les exportateurs de meubles tout en répondant à des exigences environnementales et sanitaires plus strictes sur les principaux marchés d'importation. La date d'entrée en vigueur du 6 août 2026, liée à la limite d'émission de formaldéhyde de l'UE pour les produits à base de bois (0,062 mg/m3), relève le niveau d'exigence pour les spécifications intérieures conformes et pousse les fournisseurs de revêtements à proposer des systèmes de finition complets (scellants, couches de finition et apprêts compatibles) qui appuient les allégations et la documentation en matière de faibles émissions. Parallèlement, la Commission européenne a mis à jour les critères de l'Écolabel européen pour les peintures et vernis, effectifs à partir de février 2026, en resserrant les limites de COV/COSV et les seuils de durabilité jusqu'au 31 décembre 2032. Cette évolution ouvre la voie à des offres de polyuréthanes en phase aqueuse et durcissables aux UV, positionnées autour de performances vérifiées plutôt que sur les chimies historiques en phase solvant.
Une opportunité tirée par la technologie se développe également autour des formulations UV à durcissement rapide et des formulations aqueuses avancées, qui réduisent la consommation d'énergie et les reprises, en particulier pour les lignes de meubles RTA en Asie-Pacifique fonctionnant sous des fenêtres d'emballage et d'expédition serrées. AkzoNobel a introduit un revêtement du bois en phase aqueuse à teneur biosourcée (RUBBOL WF 3350, produit à Malmö, en Suède), et de nouveaux investissements de fabrication et de R&D basés en Inde ont été annoncés pour localiser l'approvisionnement en revêtements du bois. À mesure que les transformateurs de bois ajoutent davantage d'automatisation et de contrôle qualité en ligne, les fournisseurs capables de combiner revêtements, support d'application et contrôle des couleurs et des procédés basé sur les données disposent d'une voie plus claire pour remplacer les finitions historiques en phase solvant dans les lignes OEM, sans compromettre la dureté, la clarté et la résistance chimique.
Développements industriels récents dans Marché des Revêtements pour Bois
- Juin 2026 : Kamdhenu Paints a lancé la fabrication indigène des revêtements du bois Kamolac en démarrant une nouvelle ligne de production dans la zone industrielle RIICO, à Bhiwadi, au Rajasthan, suite à un investissement déclaré de 20 crores INR. Cette capacité locale supplémentaire vise un approvisionnement plus rapide et une personnalisation pour la demande de finitions du bois en Inde, où les circuits OEM et entrepreneurs demandent de plus en plus des systèmes modernes en phase aqueuse et conformes.
- Décembre 2025 : PPG a obtenu la certification REDCert2 pour ses sites de revêtements architecturaux à Amsterdam, aux Pays-Bas, et à Soborg, au Danemark, couvrant l'approvisionnement en matières premières durables selon une méthodologie de bilan massique. Cette certification soutient des intrants traçables et à empreinte réduite pour les portefeuilles de revêtements et s'aligne sur les exigences des acheteurs et prescripteurs, de plus en plus appliquées aux programmes de finition du bois utilisés dans les environnements intérieurs.
- Mars 2024 : PPG a inauguré une usine de revêtements en phase aqueuse de 25 000 t/an à Rayong, en Thaïlande, destinée à servir les exportateurs de meubles d'Asie du Sud-Est. Cette mise en service renforce l'approvisionnement régional pour les systèmes de finition du bois en phase aqueuse et aide les fabricants orientés vers l'exportation à s'aligner sur des exigences en COV plus strictes dans les marchés de destination.
Marché des Revêtements pour Bois Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revêtements utilisés pour protéger ou décorer les surfaces en bois, mesurés au point de consommation dans les applications industrielles et professionnelles où le bois est revêtu et fini.
Exclusions du périmètre : Exclut les finitions destinées uniquement aux composites bois-plastique et aux surfaces recouvertes de papier overlay sur les panneaux de bois reconstitué.
Aperçu de la segmentation
- Par type de résine
- Polyuréthane
- Acrylique
- Nitrocellulose
- Polyester
- Autres
- Par technologie
- À base d'eau
- À base de solvant
- Durcissement UV
- Revêtements en poudre
- Par application
- Meubles et accessoires
- Portes et fenêtres
- Armoires
- Autres applications (y compris planchers, terrasses et produits de moulure)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du marché et ancrer le modèle à des signaux réels avant que les hypothèses ne soient finalisées. Nous nous sommes appuyés sur des sources publiques et officielles telles que les statistiques douanières et commerciales, les offices statistiques nationaux, les régulateurs environnementaux et chimiques, ainsi que les organismes professionnels liés aux revêtements et aux produits en bois, ce qui nous a permis de cartographier les facteurs de demande par région.
En complément, nous avons examiné les rapports annuels et les présentations aux investisseurs des entreprises, les articles techniques issus de revues à comité de lecture, ainsi que la presse crédible, afin de comprendre les évolutions des technologies de revêtement et de l'activité des utilisateurs finaux. Un abonnement payant à des données financières et de renseignement sur les entreprises a été utilisé de manière sélective pour standardiser les répartitions de chiffre d'affaires et vérifier la cohérence des expositions déclarées aux lignes liées aux revêtements pour bois. Les sources documentaires listées ici sont illustratives, et de nombreuses autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester les hypothèses documentaires et combler les lacunes pratiques concernant les répartitions de consommation, l'orientation des prix et le mix technologique par utilisation finale. Nous avons échangé avec des acteurs de l'ensemble de la chaîne de valeur, notamment des formulateurs de revêtements, des distributeurs et des applicateurs industriels de revêtements sur bois, puis comparé les réponses entre l'APAC, l'EMEA et les Amériques afin que le modèle ne repose pas trop sur une seule région ou un seul type d'acheteur.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 13 % | APAC : 45 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 32 % |
| Acteurs de plus petite taille : 15 % | Managers : 46 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante du bassin de demande en bois revêtu, où la consommation de revêtements pour bois est liée aux marchés finaux tels que la production de meubles et de parquets, l'activité de rénovation et les flux commerciaux de produits en bois finis, puis convertie en demande de revêtements via l'intensité d'utilisation typique des revêtements. Les résultats sont ensuite vérifiés par des approximations ascendantes sélectives, telles que des répartitions de chiffre d'affaires de fournisseurs échantillonnés, des vérifications de canaux auprès de distributeurs, et des constructions simples volume multiplié par prix de vente moyen pour les systèmes de revêtement courants, ce qui permet d'ajuster les totaux lorsqu'une région semble décalée.
Les principales données utilisées dans le modèle comprennent les tendances de production de produits en bois, la dynamique de la construction et de la rénovation, les évolutions entre systèmes à base de solvants et systèmes en phase aqueuse sous l'effet de la réglementation, l'adoption des lignes à durcissement UV dans les usines à plus fort débit, et l'évolution moyenne des prix par technologie. Lorsque certaines données n'étaient pas disponibles à la même fréquence, les lacunes ont été comblées par des indicateurs de substitution, par exemple en utilisant les tendances des exportations de meubles comme signal à court terme de la demande en revêtements. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios étayée par les avis d'experts sur les cycles des produits en bois et l'adoption des technologies, puis le schéma annuel a été examiné pour s'assurer qu'il correspond aux réalités de la capacité et des échanges commerciaux.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre des signaux indépendants, où les totaux modélisés sont comparés aux tendances des expéditions, à l'orientation de la production des marchés finaux et aux retours des entretiens avant la validation finale. Si le modèle affiche une hausse marquée, les facteurs sont revérifiés, les facteurs de conversion sous-jacents sont réexaminés, et des appels de suivi sont déclenchés pour confirmer s'il s'agit d'un véritable changement ou d'un artefact de données.
Un processus de révision analytique en plusieurs étapes est suivi afin que les calculs, les unités et le traitement des devises restent cohérents entre les régions et les années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications réglementaires majeures ou des ralentissements brusques de la demande. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Taille du marché des revêtements pour bois selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les revêtements pour bois peuvent sembler très éloignées les unes des autres, car chaque étude délimite légèrement différemment le périmètre des produits et des utilisations finales, puis applique ses propres hypothèses de prix et de conversion. Les différences proviennent également de la manière dont le volume est converti en valeur, de la rapidité supposée d'évolution du mix technologique, et du fait que l'année de référence est ou non mise à jour après l'arrivée de nouveaux signaux de demande.
Les finitions overlay sur papier pour panneaux de bois reconstitué se situent en dehors du périmètre de Mordor Intelligence, et cette exclusion à elle seule peut faire varier les totaux lorsque d'autres estimations intègrent la demande de finition overlay dans les revêtements pour bois généraux. Au-delà du périmètre, certaines publications s'appuient davantage sur une vision unique du chiffre d'affaires avec des vérifications limitées de l'intensité d'utilisation des revêtements, tandis que d'autres appliquent une croissance générale des prix sans la tester par rapport aux évolutions du mix technologique, ce qui peut gonfler ou comprimer la valeur de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,17 milliards USD (2025) | |
| Journal sectoriel A | 15,44 milliards USD (2024) | Utilise une base de l'année précédente et ne sépare pas clairement la finition industrielle du bois des revêtements de surfaces adjacentes, ce qui peut conduire à une sous-estimation lorsque la demande des nouvelles installations et les mises à niveau technologiques ne sont pas prises en compte dans le cycle de mise à jour. |
| Cabinet de conseil mondial B | 17,29 milliards USD (2025) | Semble appliquer un périmètre d'inclusion plus large et une construction de prix plus agrégée, où des éléments de finition de surfaces en bois adjacentes peuvent être mélangés et les prix moyens peuvent dériver à la hausse sans être rattachés au mix technologique et à l'intensité d'utilisation. |
La comparaison montre que la majeure partie de l'écart s'explique par ce qui est comptabilisé comme revêtements pour bois, l'année utilisée comme référence, et la manière dont la progression des prix est appliquée. En maintenant le périmètre ancré aux signaux de consommation de revêtements pour bois, puis en effectuant des vérifications croisées avec des facteurs de conversion pratiques et des entretiens, le chiffre final reste traçable à des données d'entrée claires et à des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des revêtements pour bois en termes de volume ?
La taille du marché des revêtements pour bois est estimée à 3,54 millions de tonnes en 2026 et devrait atteindre 4,23 millions de tonnes d'ici 2031.
Quel type de résine domine les volumes ?
Le polyuréthane occupe la première place avec une part de 60,14 % en 2025, porté par sa résistance à l'abrasion et sa clarté optique.
Quelle technologie connaît la croissance la plus rapide ?
Les systèmes à base d'eau sont les plus rapides, avec un TCAC prévu de 4,35 % jusqu'en 2031, les régulateurs resserrant les limites de COV.
Pourquoi l'Asie-Pacifique est-elle dominante ?
L'Asie-Pacifique abrite la majeure partie de la fabrication mondiale de meubles, lui conférant 56,68 % des volumes en 2025 et la croissance régionale la plus rapide.
Quel est le principal frein réglementaire ?
Des plafonds plus stricts sur le formaldéhyde, les COV et les restrictions en attente sur les PFAS augmentent les coûts de conformité et ralentissent les lancements de produits.