
Taille et part de marché des matériaux de couchage du papier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
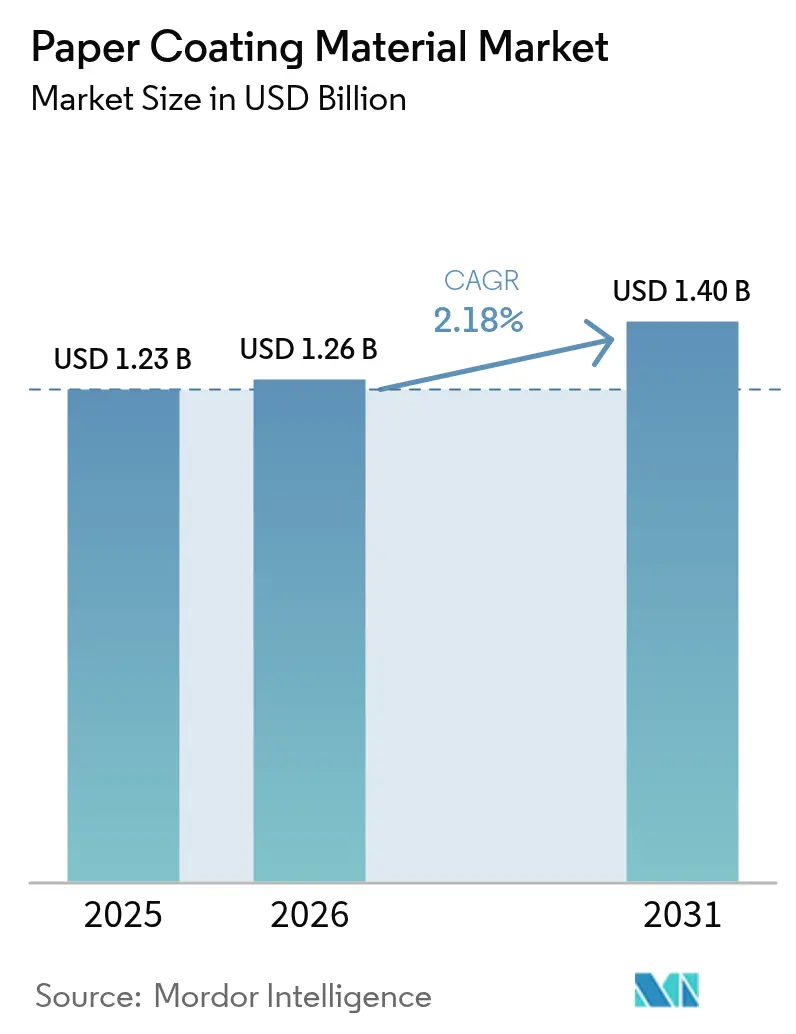
| Taille du Marché (2026) | 1.26 Milliards de dollars |
| Taille du Marché (2031) | 1.4 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux de couchage du papier par Mordor Intelligence
La taille du marché des matériaux de couchage du papier devrait croître de 1,23 milliard USD en 2025 à 1,26 milliard USD en 2026 et atteindre 1,4 milliard USD d'ici 2031, avec un TCAC de 2,18 % sur la période 2026-2031. La substitution croissante des plastiques à usage unique, l'essor rapide du commerce électronique et les investissements soutenus dans les capacités de couchage barrière ancrent collectivement les perspectives à moyen terme du marché des matériaux de couchage du papier, même si les médias numériques exercent une pression sur les volumes d'impression traditionnels. La part de 42,37 % du carbonate de calcium en 2024 garantit des avantages en termes de coût et de performance optique qui freinent les concurrents polymères à prix plus élevé, tandis que les couchages polymères affichent un TCAC plus rapide de 3,24 % jusqu'en 2030, portés par les exigences de barrière pour l'emballage alimentaire. À l'échelle régionale, l'Asie-Pacifique représente 47,36 % de la demande mondiale, grâce à l'expansion de 7,2 % de la production de papier couché en Chine en 2024 et à l'essor de l'emballage en Inde, qui crée des économies d'échelle pour les fournisseurs de matières premières. La volatilité persistante des prix du kaolin, de la pâte à papier et des liants latex demeure le principal frein aux coûts, mais les vents réglementaires favorables liés aux interdictions de plastiques et aux mandats de recyclage soutiennent les investissements dans des formulations durables de nouvelle génération.
Principaux enseignements du rapport
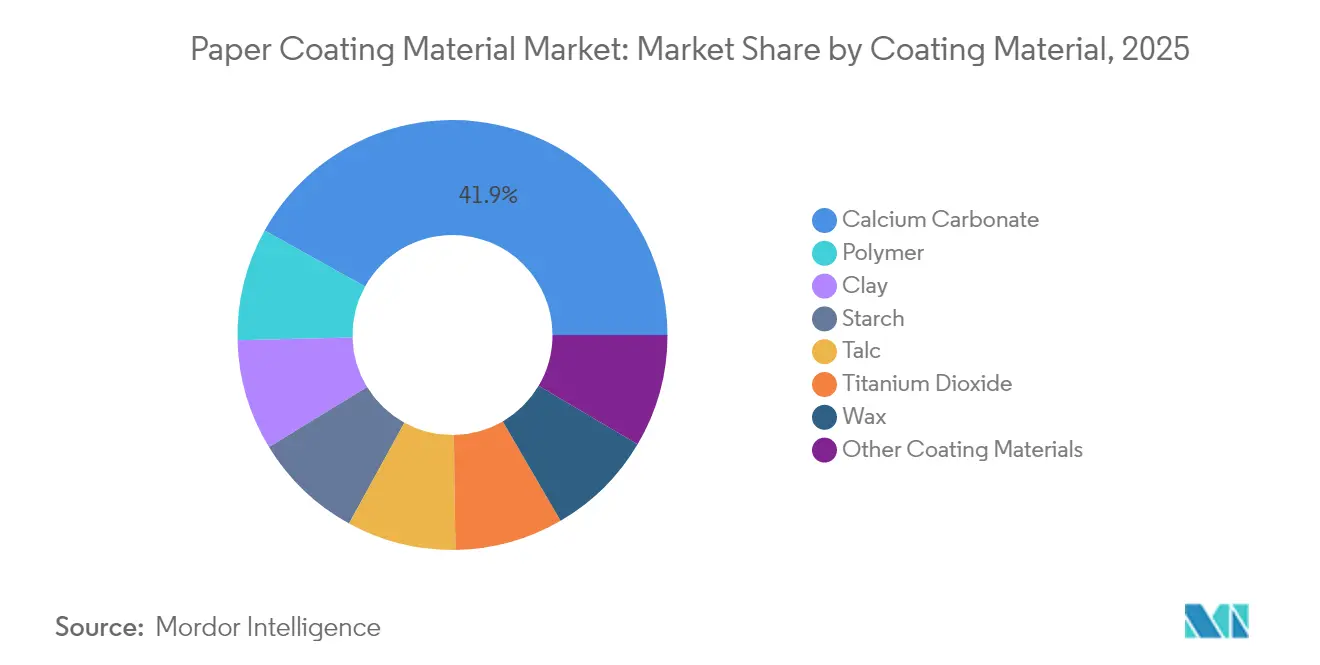
- Par matériau de couchage, le carbonate de calcium a dominé avec une part de 41,92 % du marché des matériaux de couchage du papier en 2025, tandis que les couchages polymères devraient progresser à un TCAC de 3,07 % jusqu'en 2031.
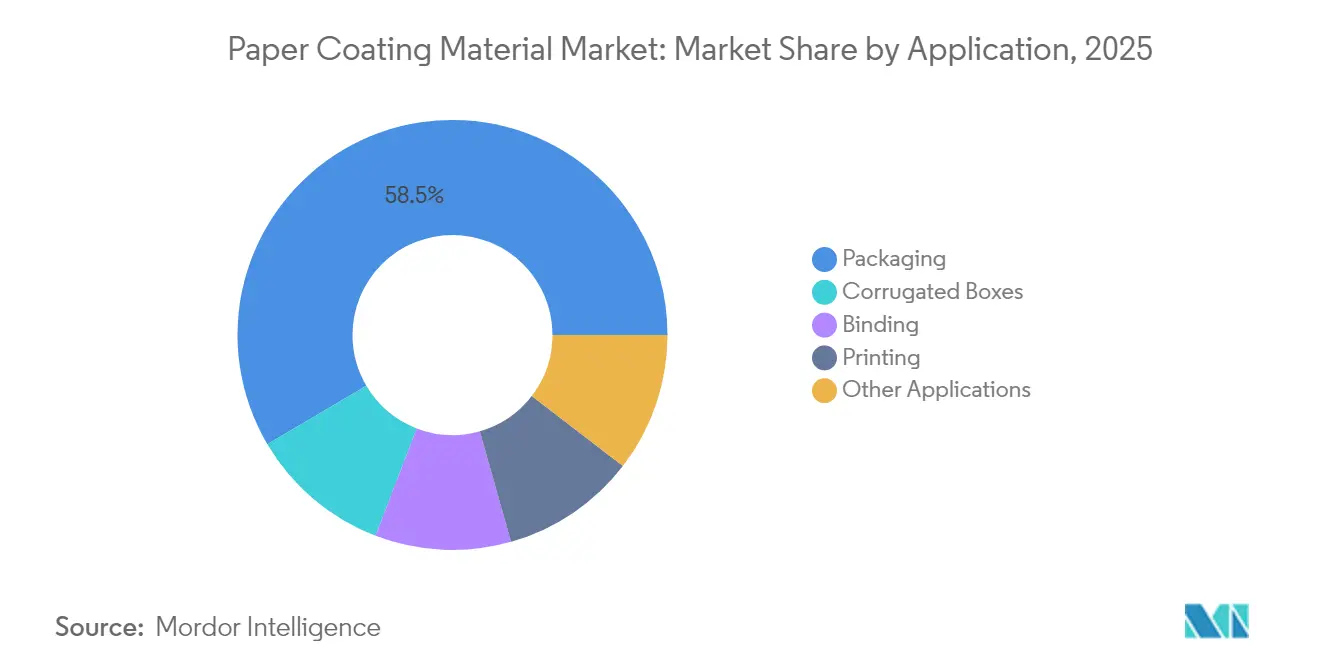
- Par application, l'emballage a représenté 52,96 % de la taille du marché des matériaux de couchage du papier en 2025, et les boîtes en carton ondulé devraient afficher un TCAC de 2,97 % entre 2026 et 2031.
- Par géographie, la région Asie-Pacifique détenait 46,88 % de la demande totale en 2025 ; elle devrait progresser à un TCAC de 3,39 % jusqu'en 2031, soit le taux de croissance le plus élevé au monde.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de l'industrie de l'impression et de l'emballage | +0.8% | Mondial, avec l'Asie-Pacifique en tête de la croissance | Moyen terme (2 à 4 ans) |
| Interdictions réglementaires des plastiques à usage unique stimulant la substitution par le papier | +0.6% | Cœur : UE et Amérique du Nord, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Forte croissance du commerce électronique dans les emballages en carton ondulé et en papier souple | +0.7% | Mondial, concentré dans les marchés urbains | Court terme (≤ 2 ans) |
| Performance optique rentable des couchages riches en carbonate de calcium | +0.4% | Pôles de fabrication mondiaux | Moyen terme (2 à 4 ans) |
| Lignes de couchage barrière à l'échelle industrielle entrant en service après 2025 | +0.5% | Cœur : Asie-Pacifique, extension vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de l'industrie de l'impression et de l'emballage
Les propriétaires de marques se tournent vers des emballages durables alors que les gouvernements restreignent les plastiques à usage unique, ce qui stimule la demande globale de substrats en papier couchés pour offrir des propriétés barrière, d'imprimabilité et esthétiques[1]Commission européenne, « Révision de la directive sur les emballages et les déchets d'emballages », ec.europa.eu. Les volumes du commerce électronique ont progressé de 12,3 % en 2024, générant un débit sans précédent de boîtes en carton ondulé et augmentant la consommation de couchage par millier de boîtes expédiées. Les emballages de luxe premium utilisent des couchages multicouches qui confèrent des finitions haute brillance, soutenant l'expansion des marges même si les volumes d'impression de masse se réduisent. Les parties prenantes de la chaîne d'approvisionnement co-développent de plus en plus des chimies spécialisées permettant au papier de remplacer le film dans les emballages de plats surgelés et de plats préparés. Ce profil de demande maintient un taux d'utilisation élevé des usines malgré la baisse structurelle des volumes d'impression.
Interdictions réglementaires des plastiques à usage unique stimulant la substitution par le papier
L'objectif de recyclage de 65 % des emballages imposé par l'Union européenne d'ici 2025 accélère la migration vers des solutions en papier couché répondant aux critères de contact alimentaire et de recyclabilité. Les suppressions progressives des substances perfluoroalkylées et polyfluoroalkylées (PFAS) en Amérique du Nord et en Europe éliminent les options fluorées, créant un espace pour les alternatives à base de carbonate de calcium et de polymères conformes aux limites de migration strictes. Des normes telles que l'EN 13432 et l'ISO 12625 encouragent les fournisseurs à développer des couchages biodégradables. Les lois sur la responsabilité élargie des producteurs incitent les marques à adopter des emballages évitant les frais d'enfouissement, plaçant les formats en papier couché au cœur des décisions de conception. L'harmonisation réglementaire entre les régions raccourcit les cycles de commercialisation pour les grades de couchage uniformes à l'échelle mondiale.
Forte croissance du commerce électronique dans les emballages en carton ondulé et en papier souple
La vente au détail en ligne nécessite des supports d'expédition robustes mais légers, renforçant la demande de couchages résistants à l'humidité qui protègent les marchandises au sein de réseaux de distribution denses[2]Corrugated Packaging Alliance, « Analyse de marché 2024 », corrugated.org. Les boîtes en carton ondulé devraient afficher un TCAC de 3,10 % jusqu'en 2030, à mesure que l'exécution omnicanal s'étend aux épiceries et aux produits pharmaceutiques. Les emballages souples en papier gagnent du terrain dans la livraison de repas, s'appuyant sur des mélanges amidon-polymère pour bloquer les graisses et prévenir les fuites. Les fournisseurs de couchages captent de la valeur grâce à des grades à haute aptitude au fonctionnement qui réduisent le grammage sans sacrifier la résistance à la compression. Les détaillants monétisent les expériences de déballage de marque, incitant les imprimeurs à spécifier des couchages haute opacité et haute brillance qui valorisent la qualité graphique.
Performance optique rentable des couchages riches en carbonate de calcium
Le carbonate de calcium broyé et précipité maintient la blancheur optique et l'opacité à une fraction du coût du dioxyde de titane, favorisant son adoption généralisée dans les emballages à haut volume. Des procédés avancés de modification de surface adaptent la morphologie des particules pour des suspensions à faible viscosité, améliorant ainsi l'uniformité du grammage de couchage. L'abondance des réserves minérales et la maturité des réseaux logistiques maintiennent des prix prévisibles malgré la volatilité pétrochimique. Les formulations hybrides CaCO₃-polymère étendent la fonctionnalité barrière aux emballages de snacks résistants aux graisses et aux garnitures pour aliments réfrigérés. À mesure que les usines intègrent des capacités de carbonate de calcium précipité (PCC) sur site, les fournisseurs de couchages renforcent les engagements de volumes à long terme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les médias numériques cannibalisent les volumes d'impression | -0.5% | Mondial, le plus sévère dans les marchés développés | Long terme (≥ 4 ans) |
| Volatilité des prix de la pâte à papier, des minéraux et des liants latex | -0.3% | Chaînes d'approvisionnement mondiales | Court terme (≤ 2 ans) |
| Hausse des coûts de conformité pour les émissions de COV et les eaux usées | -0.2% | Principalement UE et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les médias numériques cannibalisent les volumes d'impression
Les applications d'impression traditionnelles sont confrontées à un déclin structurel, les habitudes de consommation des médias numériques se déplaçant définitivement vers les formats électroniques, réduisant ainsi la demande de papiers d'impression couchés. Les volumes d'impression commerciale ont diminué de 4,2 % par an depuis 2020, les segments des journaux et des magazines enregistrant les contractions les plus fortes. L'impression de livres maintient une stabilité relative, mais la transformation numérique de l'édition scolaire réduit la demande de couchage pour les manuels scolaires dans les marchés développés. Cette transition crée des surcapacités dans la production de couchages pour l'impression, ce qui pèse sur les marges et contraint les fournisseurs à se repositionner vers les applications d'emballage. Les formulations de couchage traditionnelles optimisées pour les applications d'impression nécessitent souvent une reformulation pour répondre aux exigences de performance des emballages, engendrant des coûts de transition et des défis techniques.
Volatilité des prix de la pâte à papier, des minéraux et des liants latex
L'instabilité des prix des matières premières perturbe la rentabilité des fournisseurs de couchages et les négociations de contrats avec les clients, les prix du kaolin ayant augmenté de 10 % en 2024 à la suite de perturbations de la chaîne d'approvisionnement. La volatilité des prix de la pâte à papier affecte l'économie des usines papetières et les taux d'application des couchages, créant une incertitude de la demande qui complique les décisions de planification des capacités. Les coûts des liants latex fluctuent avec les prix des matières premières pétrochimiques, impactant les marges du segment des couchages polymères et leur positionnement concurrentiel face aux alternatives à base de minéraux. La concentration de la chaîne d'approvisionnement dans les principaux gisements minéraux crée un risque géographique, en particulier pour les grades de couchage spéciaux nécessitant des distributions granulométriques spécifiques. Les fluctuations de change exacerbent la volatilité des coûts des matières premières pour les fournisseurs de couchages mondiaux ayant des opérations multirégionales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de couchage :
la dominance du carbonate de calcium fait face à l'innovation des polymèresLe carbonate de calcium détenait 41,92 % de la part de marché des matériaux de couchage du papier en 2025, constituant ainsi le contributeur unique le plus important à la taille totale du marché des matériaux de couchage du papier cette année-là. Les couchages polymères affichent cependant la croissance la plus rapide avec un TCAC de 3,07 %, car les emballages alimentaires nécessitent des barrières à l'humidité et aux graisses que les minéraux seuls ne peuvent pas fournir.
Les chimies à base d'amidon gagnent la faveur des marques dans les emballages de snacks compostables, alliant caractère renouvelable et compétitivité économique. Le talc et le dioxyde de titane jouent des rôles de niche en termes de blancheur ou de lissé, mais leur coût plus élevé limite leur pénétration aux grades premium. Les formulations à base de cire restent un élément incontournable pour le contrôle de l'humidité dans les produits frais et surgelés, bien que leur part diminue à mesure que les polymères biosourcés arrivent à maturité. Les fournisseurs promeuvent de plus en plus des systèmes hybrides minéraux-polymères qui combinent l'efficacité de diffusion du CaCO₃ avec le scellage polymère pour équilibrer performance et prix.


Par application :
la suprématie de l'emballage motive l'évolution du marchéLes applications d'emballage ont représenté 52,96 % de la demande globale en 2025, constituant la plus grande part du marché des matériaux de couchage du papier. Les boîtes en carton ondulé se distinguent avec un TCAC de 2,97 % jusqu'en 2031, à mesure que le commerce de détail omnicanal se développe, tandis que les emballages souples captent une part émergente au fur et à mesure que la restauration rapide se tourne vers les formats à base de fibres.
Les grades d'impression et d'écriture déclinent parallèlement à la substitution numérique, bien que des niches telles que les livres d'art, les albums photo et l'impression de sécurité maintiennent une demande limitée mais stable pour le papier couché. La reliure et les étiquettes spéciales bénéficient de fonctionnalités de sécurité de marque, exploitant des couchages micro-gaufrés pour contrer les contrefaçons. À mesure que les biens de consommation s'engagent à réduire les plastiques, les couchages pour emballages se diversifient vers des barrières en dispersion aqueuse et des bio-cires, élargissant le portefeuille accessible aux segments à forte marge.
Analyse géographique
Marché des matériaux de couchage du papier en Asie-Pacifique
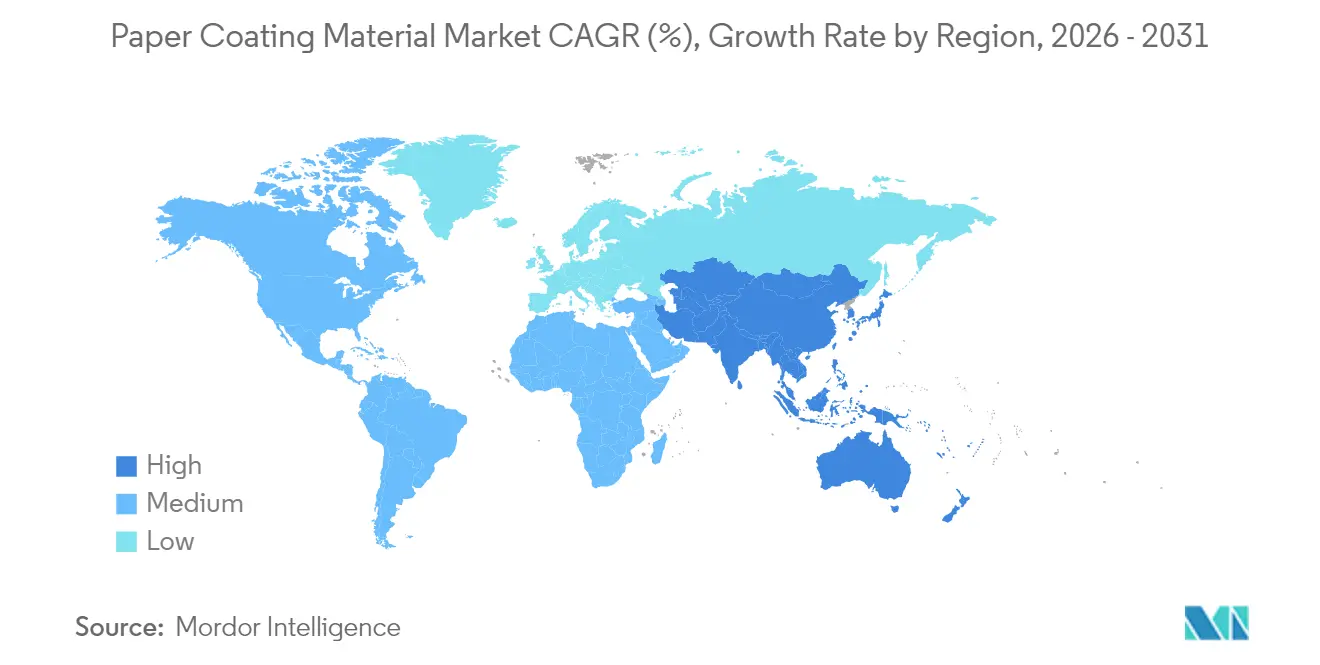
La région Asie-Pacifique représentait 46,88 % de la consommation mondiale en 2025 et devrait progresser à un CAGR de 3,39 %, soulignant son rôle central dans la définition de l'échelle future et de la composition de la demande du marché des matériaux de couchage du papier. L'augmentation de 7,2 % de la production en Chine, combinée à l'essor de la production de biens de grande consommation en Inde, soutient des volumes supplémentaires. Une main-d'œuvre compétitive en termes de coûts, des réseaux denses de matières premières et des infrastructures soutenues par les gouvernements favorisent un pôle manufacturier auto-renforçant qui ancre les chaînes d'approvisionnement régionales.
Marché des matériaux de couchage du papier en Amérique du Nord et en Europe
L'Amérique du Nord maintient une demande importante mais mature, où l'innovation pèse davantage que le volume brut. Les barrières de dispersion alimentaires conformes aux règles de migration de la FDA commandent des prix premium, et les papeteries retrofittent de plus en plus les coucheuses à rideau pour livrer des cupstocks recyclables tendance. L'alignement politique de l'Europe sur les objectifs d'économie circulaire oriente les acheteurs vers des couchages biodégradables, et l'objectif de recyclage de 65 % d'ici 2025 accélère les cycles de qualification pour les nouvelles formulations chimiques.
Marché des matériaux de couchage du papier en Amérique du Sud et en MEA
L'Amérique du Sud et le Moyen-Orient et l'Afrique évoluent à partir de bases naissantes, mais l'urbanisation et l'expansion du commerce de détail augmentent la consommation d'emballages par habitant. Le retour à la croissance du PIB au Brésil relance les expéditions de carton ondulé, tandis que les incitations à la localisation de la Vision 2030 de l'Arabie saoudite attirent des investissements dans les lignes de couchage de la part de producteurs de papier multinationaux. Les risques liés à la chaîne d'approvisionnement, la volatilité des devises et l'instabilité politique tempèrent le rythme, mais les fournisseurs pionniers s'assurent des positions grâce à des coentreprises et des centres de service technique locaux.

Paysage réglementaire
La pression réglementaire sur les matériaux de revêtement du papier est étroitement liée aux objectifs de circularité des emballages et à la gestion des produits chimiques, les attentes les plus strictes se concentrant en Europe et en Amérique du Nord. Dans l'Union européenne, les obligations REACH et la stratégie de la Commission européenne pour la durabilité dans le domaine des produits chimiques, dans le cadre du Pacte vert européen, poussent les formulations de revêtement vers des chimies plus sûres, avec une attention accrue portée aux substances utilisées dans les applications destinées aux consommateurs et liées à l'alimentation. Du côté des emballages, l'orientation politique de l'UE vers une meilleure performance de recyclage, y compris l'objectif de recyclage des emballages de 65% mentionné pour 2025 dans le contexte du rapport, soutient la demande d'approches barrières repulpables et sans PFAS pouvant fonctionner dans les systèmes de recyclage à base de fibres.
Aux États-Unis, les papiers couchés liés à l'alimentation relèvent du cadre réglementaire du contact alimentaire. Les composants en papier et carton pour aliments secs sont régis par le 21 CFR 176.180 et les voies connexes de la FDA relatives aux substances de contact alimentaire, ce qui accroît le besoin de documentation sur la migration et la sécurité pour les liants, les dispersions et les additifs fonctionnels. Cela augmente également les coûts de conformité pour les fournisseurs vendant des revêtements de qualité emballage en Amérique du Nord. Dans les deux régions, des attentes plus strictes sur les sites de production concernant les performances en matière de COV et d'eaux usées influencent les choix technologiques, y compris les dispersions à base d'eau et les suspensions minérales optimisées, et affectent les délais de qualification auprès des usines et des transformateurs.
Analyse de la chaîne de valeur
La chaîne de valeur des matériaux de revêtement du papier commence par les matières premières et les intrants minéraux amont, puis passe à la formulation et à l'application dans les usines de papier et d'emballage avant d'atteindre les transformateurs et les propriétaires de marques. Les ingrédients essentiels comprennent le carbonate de calcium GCC/PCC, le kaolin et le talc, le dioxyde de titane pour des performances optiques premium, l'amidon et les cires, ainsi que des liants polymères tels que les latex styrène-acrylique et à base d'acétate de vinyle, en plus des additifs fonctionnels qui améliorent l'imprimabilité et la performance barrière. Les fournisseurs de revêtements combinent ces intrants en suspensions ou dispersions et fournissent généralement un service technique pour l'aptitude au fonctionnement et la conformité en utilisation finale, en particulier pour les besoins de contact alimentaire et de repulpabilité.
Les risques liés aux coûts et à la disponibilité sont concentrés dans les monomères liés à la pétrochimie et l'approvisionnement en liants spécialisés, ainsi que dans les contraintes logistiques pour certaines émulsions. Le dossier de données met en évidence les actions de tarification de Celanese sur le monomère d'acétate de vinyle et les produits connexes de la chaîne acétyle en juin 2026, montrant comment l'économie des liants amont peut se répercuter sur les formulateurs de revêtements et, finalement, sur la tarification du papier couché et les décisions de qualification dans les usines. En aval, la transition vers les revêtements barrières par dispersion et l'application en ligne accroît la collaboration entre les fournisseurs chimiques et les écosystèmes d'équipement et d'impression. Parallèlement, les initiatives d'intégration verticale dans les usines et les lignes de revêtement spécialisées réduisent les délais et aident à stabiliser l'approvisionnement pour les clients d'emballage.
Paysage concurrentiel
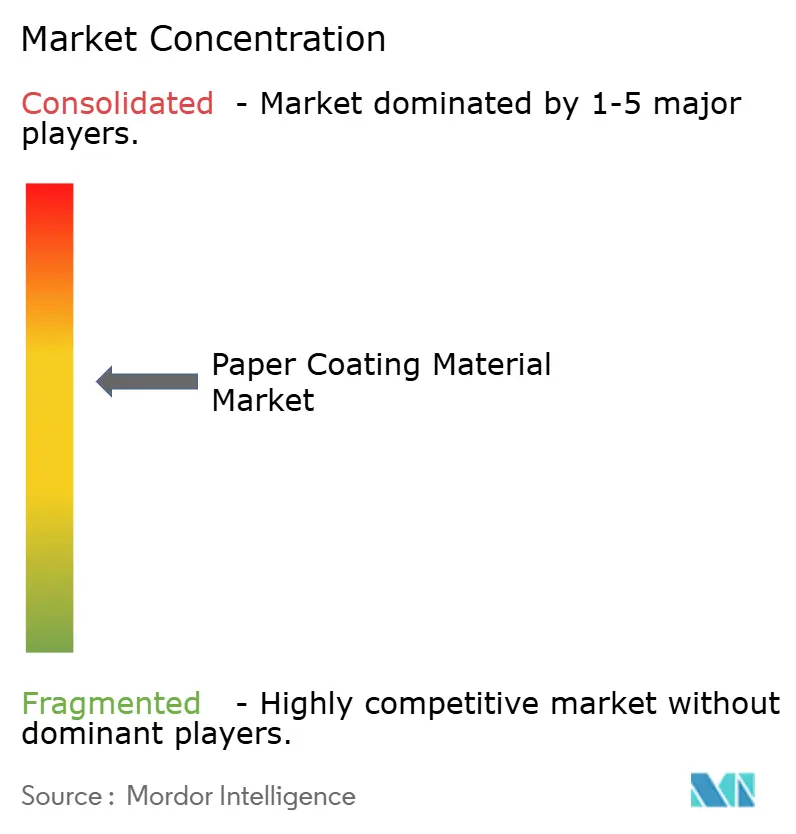
Le marché des matériaux de couchage du papier est modérément concentré. Les leaders du marché s'appuient sur une production intégrée et la R&D pour se différencier sur la base de la performance barrière et de leurs références en matière de durabilité. La cession par BASF en 2024 d'actifs de couchage non stratégiques recentre le capital sur des lignes de bio-dispersion haute barrière répondant aux besoins des emballages premium. Dow a inauguré sa plateforme BLUEWAVE de 15 millions USD en France en 2025 pour accélérer le déploiement des technologies de dispersion pour les gobelets et emballages recyclables. Les collaborations stratégiques se multiplient à mesure que les usines installent des coucheuses barrière en ligne ; les partenaires papetiers et chimiques co-développent des grades pour atteindre les objectifs de durée de conservation et d'imprimabilité, tout en réduisant les délais de mise sur le marché. Les portefeuilles de propriété intellectuelle centrés sur la dispersion sans PFAS et les réticulants enzymatiques émergent comme de nouveaux avantages concurrentiels durables. Malgré une consolidation modérée, les acteurs régionaux continuent de conserver des niches grâce à des services agiles et des formulations adaptées aux substrats locaux.
Leaders du secteur des matériaux de couchage du papier
BASF
Dow
Imerys
Omya International AG
APP Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux de couchage du papier
- APP Group
- BASF
- Burgo Group SpA
- Celanese Corporation
- CLARIANT
- Dow
- Eastman Chemical Company
- Imerys
- Ingredion
- JK Paper
- Michelman Inc.
- Minerals Technologies Inc.
- Mondi
- NIPPON PAPER INDUSTRIES CO., LTD.
- OMNOVA North America Inc.
- Omya International AG
- Sappi Ltd
- Stora Enso Oyj
- Twin Rivers Paper Company.
- UPM-Kymmene Oyj
Lire l’analyse des entreprises de matériaux de couchage du papier

Opportunités de marché et perspectives d'avenir
Les revêtements barrières pour les emballages alimentaires et de boissons à base de fibres restent un espace blanc clé, car les exigences de performance en matière de résistance à l'huile, à la graisse, à l'humidité et à l'oxygène ont souvent été satisfaites à l'aide de laminations plastiques ou de chimies fluorées. En 2026, des signaux de commercialisation et des partenariats soutiennent une activité de marché active : Stahl a introduit son portefeuille de revêtements barrières Repura pour les emballages à base de papier (mai 2026), Michelman a introduit les revêtements biosourcés et sans plastique Nuvita Life 4002 et 4605 pour les emballages alimentaires de détail à base de fibres (avril 2026), et UPM Specialty Materials, en collaboration avec Felix Schoeller, a introduit une technologie de barrière à base de fibres personnalisable pour les formats d'emballage alimentaire flexibles tels que les snacks et les barres chocolatées (avril 2026). Ces étapes soutiennent des opportunités pour les fournisseurs de revêtements capables de délivrer des niveaux de barrière ajustables tout en maintenant la compatibilité avec le recyclage des fibres.
Les investissements dans la montée en échelle et la localisation pointent également vers des opportunités à court terme, en particulier en Europe, où la politique d'économie circulaire pousse à la refonte des emballages. Elopak a annoncé un investissement dans une nouvelle ligne de revêtement à son site de Terneuzen pour laminer le carton pour les emballages Pure-Pak (février 2026), indiquant des dépenses d'investissement continues autour des capacités avancées de revêtement et de transformation pour les alternatives à base de papier. Parallèlement, les progrès de la recherche appliquée élargissent la boîte à outils de formulation. L'Université d'Oulu a rapporté une production semi-pilote d'un revêtement à base d'eau et biosourcé dérivé de la subérine extraite de l'écorce de bouleau (juin 2026), ce qui renforce le pipeline de développement pour les barrières biosourcées et aqueuses conçues pour réduire la dépendance aux liants pétrochimiques et répondre aux exigences des propriétaires de marques en matière de solutions sans microplastiques.
Recent Industry Developments in Marché des matériaux de couchage du papier
- Mai 2026 : BASF et UPM Specialty Materials ont annoncé une collaboration combinant les papiers barrières UPM avec les résines barrières haute performance BASF Joncryl HPB pour les emballages recyclables à base de fibres. Cette association relie un portefeuille de substrats papier spécialisés à la chimie des résines barrières pour accélérer la qualification des structures d'emballage papier recyclables où la résistance à l'humidité et à la graisse sont essentielles.
- Septembre 2025 : HEIDELBERG et Solenis ont introduit un procédé en ligne pour appliquer des revêtements barrières sur les emballages papier flexibles à l'aide du système d'impression flexographique en bobine Boardmaster. L'application en ligne relie la chimie des revêtements au matériel de transformation, aidant les propriétaires de marques et les transformateurs à réduire les étapes de processus et à élargir l'adoption du papier revêtu barrière à des vitesses industrielles.
- Mars 2024 : BASF a finalisé la cession de certains actifs non essentiels liés aux revêtements dans le cadre de ses actions de portefeuille, renforçant l'accent sur des technologies de revêtement à plus forte valeur ajoutée et liées à la durabilité. Cette action a concentré la R&D et l'allocation de capital vers les innovations en matière de barrières et de dispersions utilisées dans les applications de papier et carton de qualité emballage.


Marché des matériaux de couchage du papier Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les matériaux utilisés pour revêtir les surfaces de papier ou de carton afin d'améliorer l'imprimabilité, la douceur, la brillance, l'opacité et la performance barrière de base, et il est dimensionné en valeur au niveau du matériau vendu pour des usages de revêtement du papier.
Exclusions de périmètre : sont exclus les produits finis en papier et carton couché, ainsi que l'équipement de revêtement, les services d'application et les usages hors papier des mêmes minéraux ou polymères.
Aperçu de la segmentation
- Par matériau de couchage
- Argile
- Carbonate de calcium
- Amidon
- Talc
- Dioxyde de titane
- Cire
- Polymère
- Autres matériaux de couchage
- Par application
- Emballage
- Reliure
- Impression
- Boîtes en carton ondulé
- Autres applications
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Turquie
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Qatar
- Afrique du Sud
- Émirats arabes unis
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier la chaîne industrielle, constituer un pool de demande réaliste pour les qualités de papier couché, et fixer des garde-fous pour les volumes et les prix. Nous nous sommes référés à des sources publiques telles que les résumés minéraux de l'USGS, les indicateurs forestiers et papetiers de la FAO, les statistiques commerciales de l'UN Comtrade, ainsi que les publications de politique de l'EPA et de l'UE affectant la substitution des emballages et la demande de papier couché, puis nous avons effectué une vérification croisée directionnelle avec des revues académiques et techniques sur les revêtements papier.
Pour convertir ces signaux en intrants exploitables pour le modèle, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les publications d'associations pour les ajouts de capacité, les taux d'exploitation des usines et les commentaires sur la disponibilité des liants et des pigments. Le cas échéant, des abonnements payants pour les données financières des entreprises et les bases de données de brevets ont été utilisés pour vérifier l'orientation des produits et les évolutions technologiques, et une base de données au niveau des expéditions import-export a été utilisée de manière sélective pour vérifier la cohérence des flux commerciaux des principaux intrants de revêtement. Les sources mentionnées ci-dessus sont illustratives et non exhaustives, et des références publiques et payantes supplémentaires ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont la demande de matériaux de revêtement suit la production et le mix de papier couché, ainsi que sur les tests de résistance des évolutions moyennes de prix et de formulation selon les qualités. Nous avons échangé avec un ensemble de fournisseurs de matériaux de revêtement, d'usines de papier, de distributeurs et de transformateurs en aval en APAC, EMEA et dans les Amériques, puis nous avons revérifié tout écart important par des discussions de suivi afin d'éviter toute dérive des hypothèses.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Segment supérieur : 31% | CXO : 13% | APAC : 50% |
| Segment intermédiaire : 48% | Responsables fonctionnels/d'unité : 35% | EMEA : 31% |
| Acteurs plus petits : 21% | Managers : 52% | Amériques : 19% |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante où la production de papier et carton couché et les schémas commerciaux sont reconstitués par région, puis des taux d'ajout de revêtement sont appliqués pour estimer la consommation adressable de matériaux de revêtement. Comme les recettes de revêtement ne sont pas identiques selon les qualités, le modèle utilise un ensemble pratique d'intrants tels que la production de papier couché par famille de qualité, les gammes typiques de grammage de couche, les ratios pigment/liant, et la répartition entre pigments minéraux et revêtements polymères ou à base de cire dans les applications orientées emballage.
Les volumes obtenus sont convertis en valeur à l'aide de fourchettes de prix régionales pour les principaux matériaux (par exemple, carbonate de calcium, argile kaolinique, amidon, liants latex et dioxyde de titane), qui sont ajustées en fonction du calendrier de conversion des devises et des changements de mix. Nous corroborons ensuite les totaux avec des approximations ascendantes sélectives, telles que des vérifications d'exposition au chiffre d'affaires des fournisseurs, des échantillons de prix par tonne multipliés par les tonnes implicites, et des retours de canaux sur la tarification spot par rapport à la tarification contractuelle, ce qui aide à combler les écarts là où les statistiques publiques sont insuffisantes. Pour les prévisions, une analyse de scénarios est utilisée autour de la croissance des emballages couchés, du fléchissement de la demande d'impression et des tendances de substitution, et les hypothèses sont alignées sur les attentes des personnes interrogées concernant l'utilisation des capacités et les changements de formulation au cours des prochaines années.
Validation des données et cycle de mise à jour
La validation se fait par couches afin que les chiffres finaux ne dépendent pas d'un seul flux de données. Nous comparons la demande calculée à des signaux indépendants tels que les balances commerciales du papier couché, la disponibilité de l'approvisionnement en minéraux et les changements annoncés de machines à papier ou de lignes de revêtement, puis tout écart marqué est retravaillé jusqu'à ce que les facteurs soient clairement expliqués. Une deuxième revue par un analyste est réalisée avant validation finale, et un nouveau contact est déclenché lorsque le modèle est en conflit avec les retours de terrain ou lorsque de nouvelles capacités ou évolutions politiques apparaissent.
Le rapport est actualisé annuellement, et nous effectuons également des vérifications intermédiaires lorsque des événements importants se produisent et peuvent affecter les prix ou les volumes. Avant la livraison, une dernière mise à jour est effectuée afin que le résultat reflète les publications publiques les plus récentes et les validations primaires les plus récentes.
Taille du marché des matériaux de revêtement pour papier selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les matériaux de revêtement du papier peuvent paraître très éloignées même lorsque le sujet semble similaire, et cela est généralement dû aux définitions de périmètre, à la manière dont le volume est converti en valeur, et à la rapidité avec laquelle les hypothèses sont actualisées. Les différences dans le traitement des revêtements comme intrants bruts par rapport aux produits finis de papier couché créent également de fortes variations dans le total.
Les ventes de papier et carton couché finis sont maintenues hors du périmètre de Mordor Intelligence, ce qui réduit le double comptage lorsque d'autres estimations semblent mélanger les intrants matériaux avec la valeur des produits finis couchés. L'écart provient également de la façon dont la tarification est modélisée, certaines sources utilisant une inflation générale des prix chimiques ou une moyenne mondiale unique, tandis que cette étude utilise des fourchettes de prix spécifiques par région et les vérifie auprès des fournisseurs et des usines. Le calendrier de conversion des devises et le choix de l'année de référence comptent également, en particulier lorsque les prix du dioxyde de titane ou des liants latex évoluent rapidement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,23 milliard USD (2025) | |
| Éditeur de recherche sectorielle A | 2,32 milliards USD (2025) | Utilise souvent une définition plus large pouvant inclure un panier plus vaste de produits chimiques spécialisés (pigments, liants, additifs) dans l'ensemble des usages du papier et du carton, ce qui peut étendre la valeur captée au-delà de la demande de matériaux de revêtement liée à la production de qualités couchées. |
| Éditeur de recherche mondial B | 6,13 milliards USD (2025) | Peut traiter le marché de manière plus proche d'une vision globale des dépenses en revêtements et produits chimiques pour le papier, où la valeur des matériaux amont peut être combinée à une couverture d'applications plus large et à des prix moyens supposés plus élevés, ce qui augmente les totaux par rapport à un dimensionnement axé uniquement sur les matériaux et ancré à la production couchée et à la logique de grammage de couche. |
Sur les trois chiffres, les principaux facteurs sont l'étendue de la définition et les hypothèses de prix et de mix utilisées pour convertir les tonnes en dollars. Lorsque le périmètre est maintenu aux matériaux de revêtement vendus pour des usages de revêtement du papier, et que les intrants sont rattachés à la production couchée, au grammage de couche et à des vérifications de prix régionales, l'estimation devient plus facile à reproduire et à expliquer aux décideurs.


Questions clés auxquelles répond le rapport
Quel TCAC le marché des matériaux de couchage du papier prévoit-il entre 2026 et 2031 ?
Le marché devrait croître à un rythme annuel de 2,18 %, passant de 1,26 milliard USD en 2026 à 1,4 milliard USD d'ici 2031.
Quel matériau de couchage détient la plus grande part aujourd'hui ?
Le carbonate de calcium domine avec 41,92 % de la demande en 2025, car il équilibre coût et performance optique.
Pourquoi l'Asie-Pacifique est-elle le premier consommateur régional ?
La hausse de 7,2 % de la production en Chine et l'essor de l'emballage en Inde confèrent à l'Asie-Pacifique une part de 46,88 % et le taux de croissance le plus élevé à 3,39 %.
Qu'est-ce qui stimule la croissance plus rapide des couchages polymères ?
Les chimies polymères fournissent des barrières aux graisses et à l'humidité essentielles pour les emballages alimentaires, générant un TCAC de 3,07 % jusqu'en 2031.
Comment les réglementations sur l'interdiction des plastiques influencent-elles la demande ?
Les mandats de recyclage de l'UE et de l'Amérique du Nord orientent les transformateurs vers le papier couché répondant aux critères de barrière et de compostabilité.
Dernière mise à jour de la page le:



