
Taille et part du marché des revêtements industriels pour bois aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
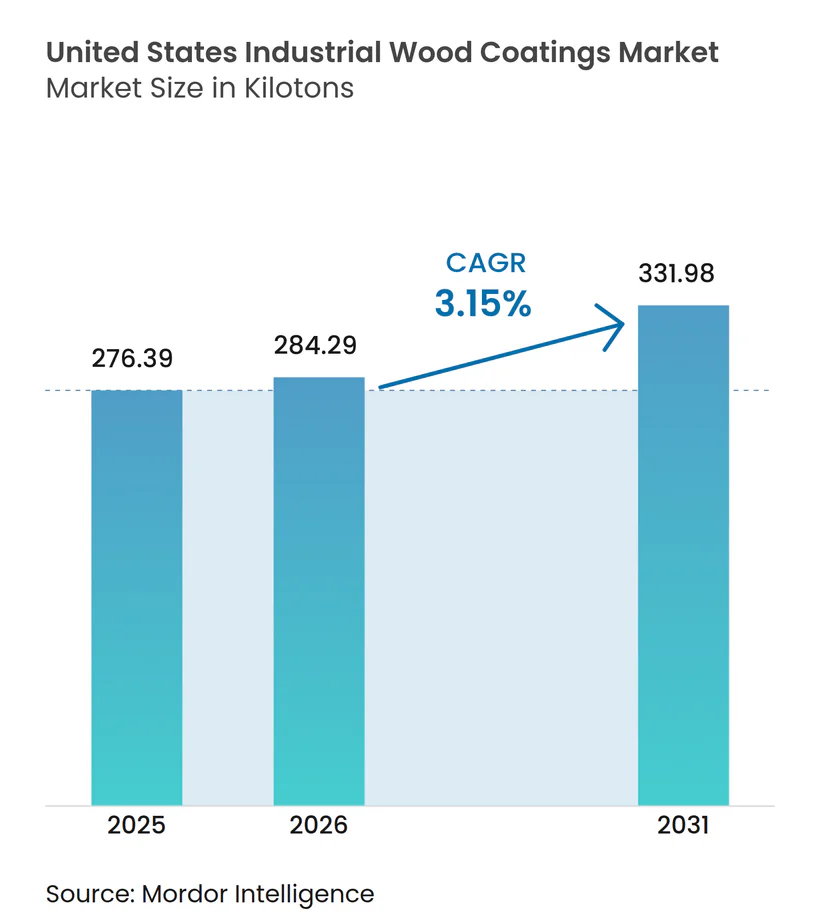
| Taille du marché de l'année de base (2025) | 276.39 kilotonnes |
| Volume du Marché (2026) | 284.29 kilotonnes |
| Volume du Marché (2031) | 331.98 kilotonnes |
| Taux de croissance (2026 - 2031) | 3.15 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements industriels pour bois aux États-Unis par Mordor Intelligence
La taille du marché des revêtements industriels pour bois aux États-Unis devrait passer de 276,39 kilotonnes en 2025 à 284,29 kilotonnes en 2026 et devrait atteindre 331,98 kilotonnes d'ici 2031, à un CAGR de 3,15 % sur la période 2026-2031. Un flux régulier de logements en construction, des dépenses de rénovation résilientes et la pression réglementaire en faveur de finitions à faible teneur en COV reconfigurent la demande de produits et l'économie de la chaîne d'approvisionnement. Les formulations à base d'eau érodent la domination historique des polyuréthanes à base de solvant, tandis que le plafond de 275 g/L imposé par la Californie et la limite pondérale de 45 % de l'EPA accélèrent les changements de formulation. Les fabricants de meubles et les professionnels de la rénovation de placards se tournent vers des systèmes à durcissement rapide et à faible inflammabilité qui réduisent les temps d'immobilisation et les primes d'assurance, tandis que les fabricants d'équipements d'origine (OEM) en menuiserie exploitent des lignes UV convoyeuses pour contourner la conformité sur site. La montée en puissance de l'automatisation, la volatilité des matières premières et l'écart croissant entre les formulateurs nationaux et régionaux préparent le terrain pour une transition technologique lente mais décisive sur l'ensemble du marché des revêtements industriels pour bois.
Principaux enseignements du rapport
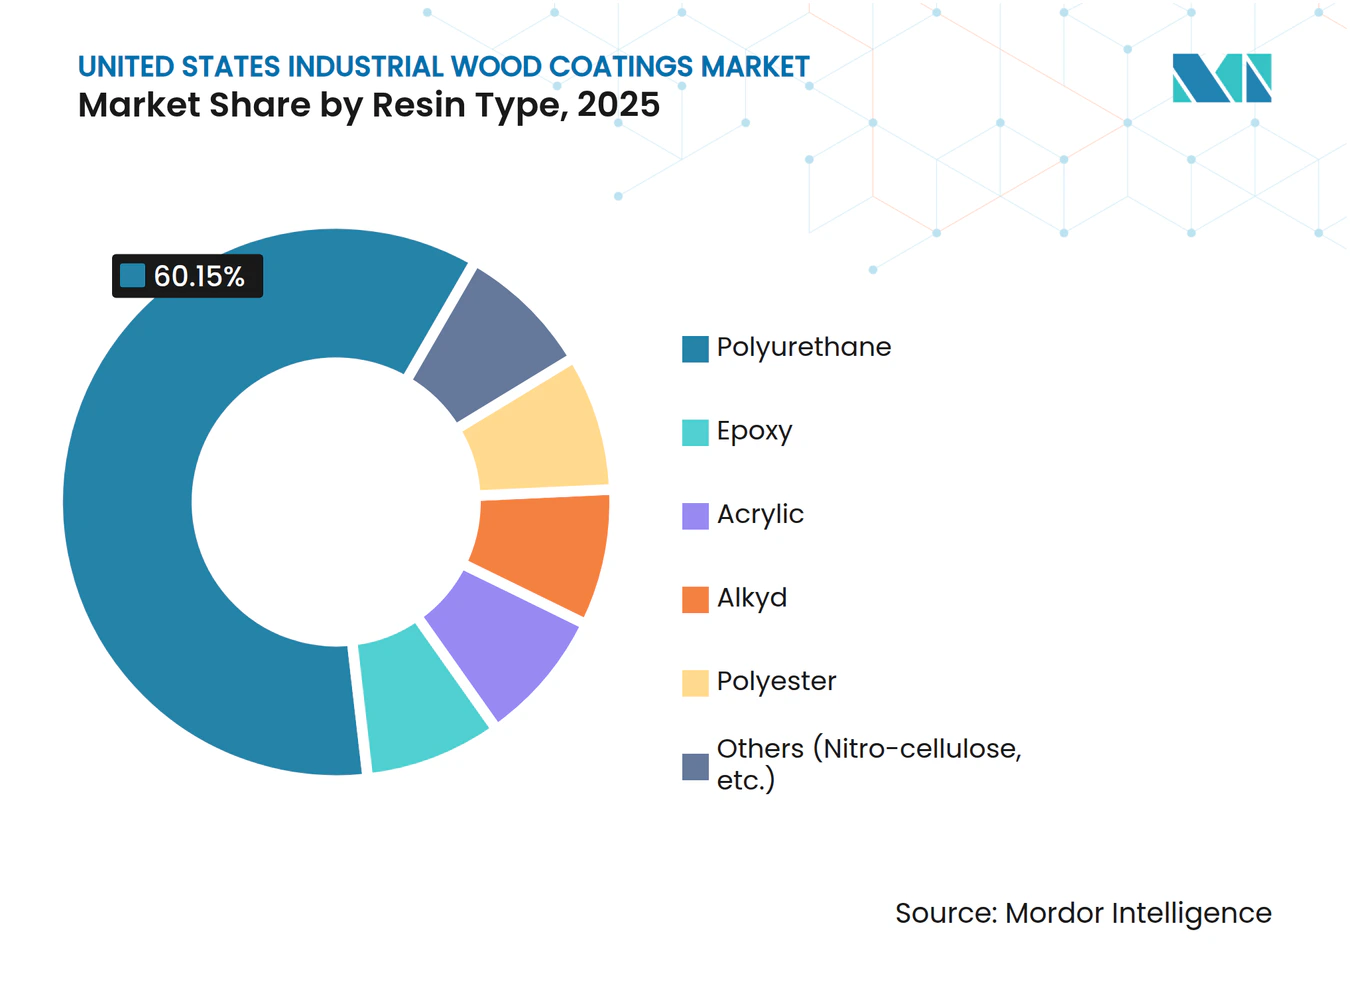
- Par type de résine, le polyuréthane représentait 60,15 % de la part de marché des revêtements industriels pour bois aux États-Unis en 2025, progressant à un CAGR de 3,69 % jusqu'en 2031.
- Par technologie, les formulations à base d'eau devraient enregistrer la croissance la plus rapide, à un CAGR de 3,82 % entre 2026 et 2031, tandis que les systèmes à base de solvant conservaient une part de 65,27 % en 2025.
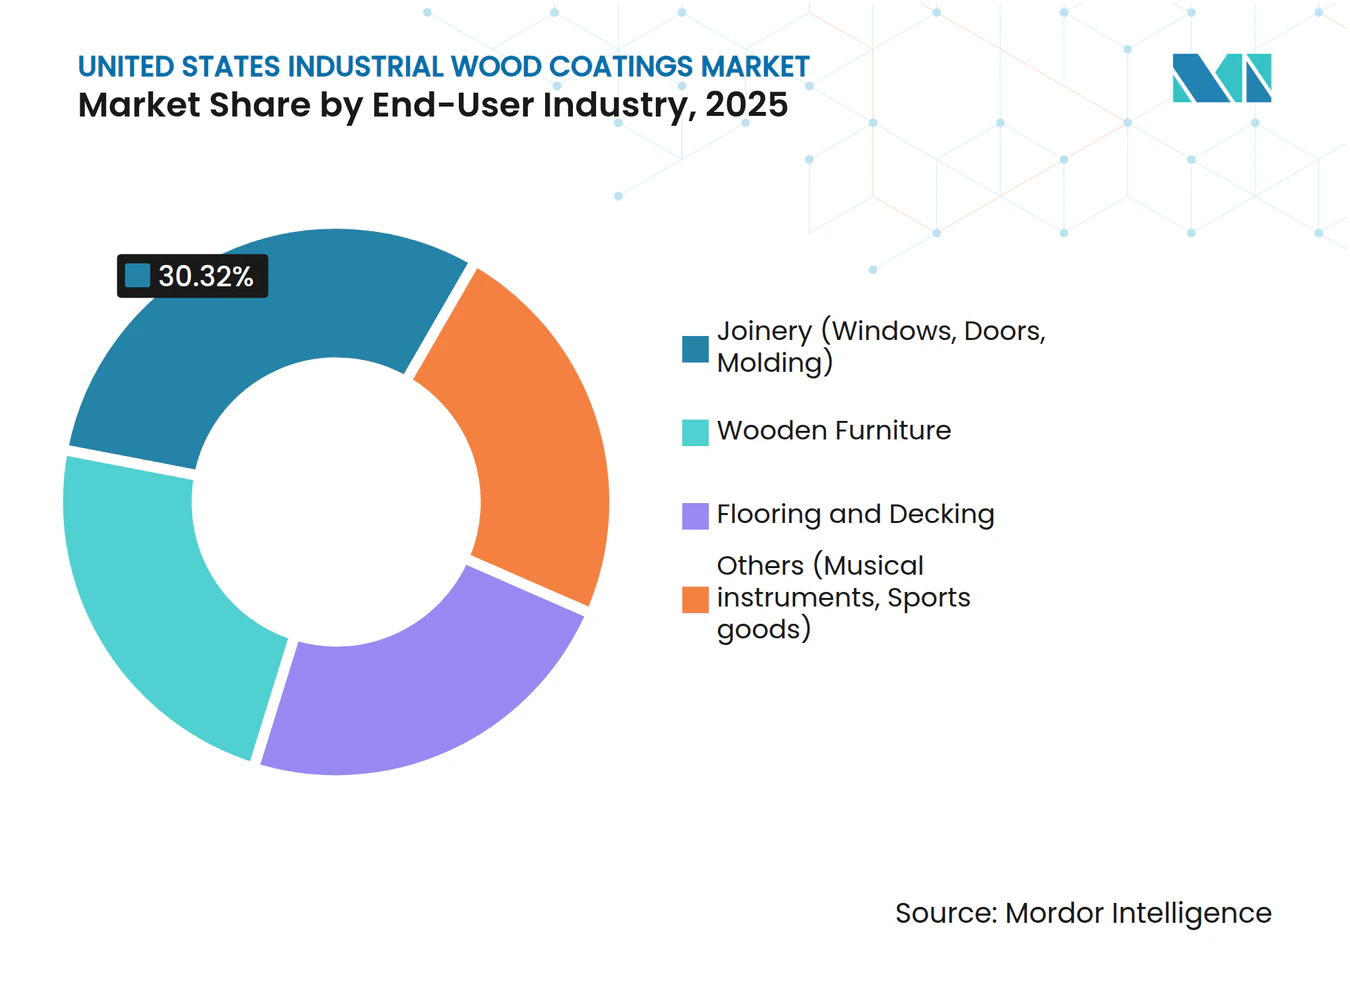
- Par secteur d'utilisation final, la menuiserie était en tête avec 30,32 % du volume de 2025, tandis que le mobilier en bois devrait connaître la croissance la plus rapide, à un CAGR de 3,61 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des revêtements industriels pour bois aux États-Unis
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la production américaine de meubles et d'armoires | +0.8% | National, avec une concentration en Caroline du Nord, Californie, Texas | Moyen terme (2-4 ans) |
| Boom de la rénovation résidentielle post-COVID | +0.6% | National, plus fort dans les métropoles de la Sun Belt (Phoenix, Austin, Charlotte) | Court terme (≤ 2 ans) |
| Pression réglementaire en faveur de formulations à faible teneur en COV (OTC/EPA) | +0.7% | National, avec la Californie et le Nord-Est en tête de l'adoption | Long terme (≥ 4 ans) |
| Adoption de la robotique et des lignes de pulvérisation convoyeuses | +0.4% | National, premiers gains dans les pôles de fabrication de meubles du Michigan, du Wisconsin et de l'Indiana | Moyen terme (2-4 ans) |
| Le logement « Build-to-Rent » stimule la menuiserie préfinie | +0.5% | National, concentré dans les pôles BTR d'Atlanta, Dallas, Phoenix et Denver | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la production américaine de meubles et d'armoires
La production nationale de meubles a reculé de 4,6 % entre le troisième trimestre 2024 et le troisième trimestre 2025, mais les volumes de mobilier de bureau commercial et d'armoires sur mesure ont progressé de 3 à 5 %, soulignant un glissement vers des programmes de fabrication à la commande qui favorisent les revêtements à base d'eau à durcissement rapide[1]. Les ateliers de menuiserie raccourcissent les délais de commande à l'expédition à 24-48 heures, laissant peu de tolérance pour l'évaporation des solvants. En conséquence, la demande de mobilier en bois suit un CAGR de 3,61 % et élargit régulièrement sa contribution à la croissance globale du marché des revêtements industriels pour bois. Les fournisseurs réorientent leurs budgets de recherche et développement vers des acryliques à haute teneur en solides et des systèmes UV à basse température qui durcissent en quelques minutes, permettant aux ateliers de récupérer de l'espace au sol et d'accélérer les cycles de trésorerie. La bifurcation de la production incite également à des modèles économiques à faibles stocks qui nécessitent des produits universellement conformes et adaptés à plusieurs substrats.
Boom de la rénovation résidentielle post-COVID
Les dépenses de rénovation sont restées élevées tout au long de 2025, soutenues par les gains accumulés en valeur nette immobilière, même si les coûts d'emprunt ont légèrement augmenté[2]. Les entrepreneurs spécialisés dans le remplacement de façades d'armoires — représentant désormais 12 à 15 % du volume total de revêtements — préfèrent les acryliques à base d'eau et les systèmes LED-UV qui permettent une réinstallation le jour même. La prévision du Bureau du budget du Congrès de 1,68 million de mises en chantier annuelles entre 2025 et 2029 soutient une demande soutenue de menuiserie bien au-delà de la prochaine décennie. L'appétit du canal de rénovation pour des finitions sans COV et sans odeur accélère la transition hors des formulations à forte teneur en solvants au sein du marché des revêtements industriels pour bois. Les fabricants de peintures régionaux dotés d'une infrastructure de teintage agile capitalisent sur ce changement, gagnant des parts de marché au détriment des marques nationales alourdies par la distribution en grandes surfaces.
Pression réglementaire en faveur de formulations à faible teneur en COV (OTC/EPA)
La limite de 275 g/L imposée par la Californie et la réglementation 2025 de l'EPA sur les aérosols imposent un cycle de reformulation systématique, avec des implications nationales dès lors que d'autres États harmonisent leurs normes. L'amendement en cours de la règle 1136 du SCAQMD pourrait faire basculer 10 à 15 % du volume du bassin de Los Angeles des systèmes à base de solvant vers des systèmes à base d'eau en l'espace de deux ans. Les grands formulateurs amortissent les coûts de conformité sur des volumes nationaux, préservant ainsi leurs parts de marché, tandis que les acteurs plus petits peinent face aux dépenses de certification par référence (SKU), qui sont trois à cinq fois plus élevées. L'arbitrage réglementaire qui en résulte crée des chaînes d'approvisionnement parallèles — conformes pour les métropoles côtières et héritées pour les États intérieurs — augmentant les besoins en fonds de roulement de 12 à 18 % pour les distributeurs multi-États, tout en protégeant les marges brutes dans les deux segments du marché des revêtements industriels pour bois.
Adoption de la robotique et des lignes de pulvérisation convoyeuses
Les pôles de fabrication de meubles du Michigan, du Wisconsin et de l'Indiana automatisent leurs cabines de pulvérisation pour compenser la pénurie de main-d'œuvre et réduire les pertes de matériaux. Les cellules robotisées réduisent la surpulvérisation de 20 à 30 % et exigent des revêtements « prêts pour la robotique » avec une durée de vie en pot de huit heures, obligeant les fournisseurs à repenser leurs profils rhéologiques. Des investissements en capital de 0,5 à 2 millions USD par ligne concentrent l'adoption parmi les OEM de taille moyenne, creusant un fossé technologique avec les petits ateliers. Les lignes UV intégrées à la robotique durcissent désormais les couches de finition en moins d'une minute, libérant l'espace en usine pour l'assemblage secondaire. Cette modernisation de la fabrication resserre les attentes en matière de service et propulse des introductions de produits spécialisés sur l'ensemble du marché des revêtements industriels pour bois.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Plafonds stricts fédéraux et étatiques sur les COV/HAP (SCAQMD, CARB) | -0.5% | National, plus aigu en Californie et dans la région de transport d'ozone du Nord-Est | Long terme (≥ 4 ans) |
| Volatilité des prix des résines pétrolières et du TiO₂ | -0.4% | National, avec des contraintes de répercussion dans les segments de meubles de grande consommation | Court terme (≤ 2 ans) |
| Pénuries intermittentes de polyester-polyol | -0.3% | National, approvisionnement concentré dans les complexes pétrochimiques de la côte du Golfe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Plafonds stricts fédéraux et étatiques sur les COV/HAP (SCAQMD, CARB)
Le maintien de références (SKU) distinctes pour la Californie, la région de transport d'ozone du Nord-Est et l'ensemble des États-Unis fragmente les séries de production et augmente les coûts unitaires. Chaque nouveau cycle de formulation exige 12 à 18 mois et entre 50 000 et 150 000 USD en tests de laboratoire, de terrain et d'émissions. Les marques plus petites se retirent en conséquence des juridictions complexes ou cèdent la fabrication à façon à des concurrents nationaux, accélérant la consolidation. La pression réglementaire pèse le plus lourdement sur les polyuréthanes à base de solvant, incitant les prescripteurs à se tourner vers des systèmes à base d'eau qui respectent les limites tout en sacrifiant une partie de la durabilité maximale. À terme, l'écart de conformité réduira le bassin adressable de produits à base de solvant au sein du marché des revêtements industriels pour bois.
Volatilité des prix des résines pétrolières et du TiO₂
Le TiO₂ a oscillé près de 3 200 USD par tonne en 2024 à la suite de réductions de capacité chinoises, tandis que les pénuries de polyester au premier trimestre 2025 ont alourdi les coûts de formulation UV. PPG a cité un impact négatif de 200 millions USD lié aux matières premières pour 2025 ; Sherwin-Williams a signalé des décalages de prix de deux à trois trimestres. Les OEM confrontés à des marges très étroites résistent aux hausses de prix répercutées, comprimant les écarts des fournisseurs à un chiffre. Les grands formulateurs sécurisent des contrats à long terme sur le TiO₂ et les polyols, verrouillant ainsi des avantages de coûts de 8 à 12 % par rapport aux acheteurs au comptant et protégeant leurs positions de leader sur le marché des revêtements industriels pour bois.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : le polyuréthane ancre les applications critiques en matière de durabilité
Le polyuréthane représentait 60,15 % du volume de 2025 et suivra un CAGR de 3,69 % jusqu'en 2031, soutenu par les revêtements de sol résistants à l'abrasion et la menuiserie extérieure résistante aux UV. La taille du marché des revêtements industriels pour bois pour le polyuréthane devrait s'élargir parallèlement à la demande « Build-to-Rent » de menuiserie d'usine durable et préfinie. Les acryliques à base d'eau, bien que plus rapides à durcir, cèdent les niches à fort trafic aux polyuréthanes, mais remportent les marchés de l'ébénisterie intérieure où les coûts liés aux odeurs et aux assurances priment sur la résistance ultime aux rayures. Les alkydes persistent dans les glacis décoratifs, tandis que les époxys protègent les paillasses de laboratoire et les tables de restauration des agressions chimiques. Les résines polyester, associées au durcissement UV et à la poudre à basse température, ouvrent des gains de débit cinq à dix fois supérieurs à ceux des systèmes de cuisson traditionnels, créant des sous-segments où performance et durabilité s'alignent.
Les laques nitrocellulosiques de spécialité restent des incontournables pour les instruments de musique, permettant des constructions en film mince qui résonnent acoustiquement et facilitent la rénovation. Ces formulations de niche commandent un prix deux à trois fois supérieur au prix au gallon des produits courants, maintenant des marges robustes malgré des volumes négligeables. Dans l'ensemble, les polyuréthanes conserveront la plus grande part du marché des revêtements industriels pour bois, mais la dynamique de croissance en valeur migrera régulièrement vers les innovations à base d'eau, UV et en poudre, qui affichent des prix plus élevés et une plus grande marge réglementaire.



Par technologie : les systèmes à base d'eau progressent grâce aux vents réglementaires favorables
Les technologies à base de solvant représentaient 65,27 % de la consommation de 2025, tandis que les systèmes à base d'eau progressent à un CAGR de 3,82 %. La taille du marché des revêtements industriels pour bois pour les formulations à base d'eau est prête à augmenter parallèlement à la prime de conformité californienne et aux limites nationales sur les aérosols. Les fabricants de meubles adoptant des lignes à base d'eau font état de primes d'assurance incendie inférieures de 10 à 15 % et d'une rotation plus rapide des usines grâce à la réduction des temps d'évaporation. Les couches de finition durcissables aux UV, bien que toujours de niche, affichent une croissance à deux chiffres sur les lignes convoyeuses qui atteignent la dureté complète en quelques secondes, éliminant les fours de cuisson et réduisant les factures d'énergie.
Les revêtements en poudre restent limités par la sensibilité thermique du bois, mais les formulations à basse cuisson durcissant à 120-140 °C ouvrent de nouvelles perspectives pour le MDF et le bois d'ingénierie. Les systèmes à base de solvant ne disparaîtront pas ; leur incomparable fluidité et leur couverture des arêtes les maintiennent bien établis dans les portes architecturales et la menuiserie extérieure. Cependant, l'écart de parts se réduit : d'ici 2031, les formulations à base d'eau pourraient dépasser 40 % du marché des revêtements industriels pour bois si la parité de performance sur le blocage précoce et la résistance aux taches est atteinte, un horizon réaliste compte tenu des trajectoires actuelles de recherche et développement.
Par secteur d'utilisation final : la menuiserie en tête, le mobilier en croissance la plus rapide
La menuiserie a maintenu 30,32 % du volume de 2025, portée par les mises en chantier de logements BTR qui favorisent les portes, fenêtres et boiseries préfinies en usine. La part de marché des revêtements industriels pour bois pour la menuiserie diminuera légèrement à mesure que le mobilier accélère, mais le tonnage absolu reste haussier compte tenu des achèvements résidentiels réguliers. Le mobilier en bois suit un CAGR de 3,61 % jusqu'en 2031, dynamisé par les modes de vie en télétravail hybride qui stimulent les aménagements de bureaux à domicile et par le pivot des consommateurs vers des armoires personnalisables. Les revêtements à séchage rapide et à faible odeur s'alignent sur la production en flux tendu, valorisant les lignes à base d'eau et UV adaptées aux délais d'expédition de 48 heures.
Les revêtements de sol et les terrasses maintiennent la pertinence des polyuréthanes à base de solvant, car le trafic piétonnier et l'exposition aux UV priment sur les priorités en matière de COV. Les segments de spécialité — instruments de musique, articles de sport — représentent une demande de revêtements de haute qualité. Les OEM de guitares refusent d'abandonner la nitrocellulose malgré les contraintes d'inflammabilité, tandis que les fabricants haut de gamme de battes exigent des couches de finition flexibles capables de résister aux chocs d'impact. Les fournisseurs capables de couvrir à la fois les applications à fort volume et à faible volume de niche se positionnent pour une croissance équilibrée sur l'ensemble du marché des revêtements industriels pour bois.

Analyse géographique
La Californie, la région de transport d'ozone du Nord-Est et le Texas représentaient collectivement un volume national significatif, constituant le tricentre du poids réglementaire et de consommation au sein du marché des revêtements industriels pour bois. Le plafond de 275 g/L de la Californie augmente légèrement le prix au gallon — une prime de 8 à 12 % que les clients absorbent en raison du nombre limité d'alternatives fournisseurs et des coûts prohibitifs de requalification. Les formulateurs du bassin de Los Angeles maintiennent ainsi des marges brutes plus élevées même si la complexité des références (SKU) augmente.
La ceinture de fabrication de meubles du Midwest — Michigan, Wisconsin, Indiana, Caroline du Nord — tire parti de la proximité des usines de résines de la côte du Golfe, économisant entre 0,15 et 0,25 USD par gallon en fret par rapport aux concurrents de la côte Ouest. L'adoption de l'automatisation y est la plus élevée, avec des lignes de pulvérisation robotisées améliorant l'uniformité des finitions et réduisant les rebuts. Ces gains orientent les volumes supplémentaires vers des revêtements optimisés pour une durée de vie en pot de huit heures et des fenêtres de viscosité étroites, établissant de nouvelles références de performance pour le marché des revêtements industriels pour bois.
Les métropoles de la Sun Belt telles que Phoenix, Austin, Charlotte et Atlanta affichent les hausses de demande les plus rapides, liées à la construction BTR et à la rénovation soutenue. La projection du Bureau du budget du Congrès de 1,68 million de mises en chantier annuelles (2025-2029) ancre la croissance du volume à long terme, même si les coûts de financement se normalisent. Les acteurs régionaux dotés d'une logistique agile et de relations directes avec les entrepreneurs exploitent ce gisement de croissance, tandis que les marques nationales s'appuient sur leur puissance de distribution pour défendre leurs parts de marché.
Paysage réglementaire
Les opérations de revêtement industriel du bois aux États-Unis sont régies principalement par les contrôles des COV et des polluants atmosphériques dangereux (HAP) découlant du Clean Air Act. Pour les produits de construction en bois, l'US EPA réglemente les émissions de HAP dans le cadre du NESHAP pour les revêtements de surface des produits de construction en bois (40 CFR Part 63, Subpart QQQQ), couvrant des composés tels que les xylènes, le toluène et le formaldéhyde, et incitant à des investissements continus dans des formulations conformes, des systèmes de captage et de tenue de dossiers.
Au niveau des États et des régions, les exigences en matière de faibles COV façonnent les spécifications produits et les stratégies de référencement, la Californie faisant office de point de référence clé avec un plafond de COV de 275 g/L pour les catégories concernées, et la règle 1136 du South Coast Air Quality Management District (SCAQMD) servant de référentiel pour une conformité plus stricte dans certaines parties du sud de la Californie. Les mises à jour réglementaires en cours et à venir dans le cadre du SCAQMD, ainsi que les dynamiques d'harmonisation plus larges entre juridictions côtières et intérieures, influencent le rythme de reformulation, les délais de qualification et le rythme de conversion vers les technologies à base d'eau et autres technologies à faibles émissions.
Analyse de la chaîne de valeur
La chaîne de valeur débute par les matières premières et intermédiaires amont tels que les résines (polyuréthane, acrylique, polyester), les pigments (dont le dioxyde de titane), les solvants et les additifs de performance, puis se poursuit avec la formulation, le mélange et le contrôle qualité chez les fabricants de revêtements. Les grands fournisseurs tels que Sherwin-Williams, PPG, Akzo Nobel, Axalta et RPM exploitent généralement des réseaux multi-usines et des programmes d'approvisionnement qui peuvent réduire l'exposition à la volatilité au comptant pour les intrants critiques, tandis que les formulateurs régionaux rivalisent grâce à des délais plus courts, des chimies de niche (durcissable aux UV et poudre basse température) et un service technique localisé.
En aval, les revêtements industriels du bois transitent par un mélange d'approvisionnement direct aux équipementiers (usines de menuiserie et de mobilier), de distributeurs et d'intégrateurs de systèmes de finition desservant les rénovateurs d'armoires et les petits ateliers. Les obligations de conformité liées au NESHAP (40 CFR Part 63, Subpart QQQQ) et les règles de COV plus strictes dans des juridictions telles que la Californie et le SCAQMD affectent l'emballage, l'étiquetage, la documentation des émissions et la nécessité de maintenir plusieurs références conformes, ce qui accroît les besoins en fonds de roulement pour les distributeurs multi-états. Les fournisseurs d'équipements d'application et de durcissement (automatisation de la pulvérisation et lignes UV/LED-UV) jouent également un rôle de plus en plus central, car la vitesse de ligne, la durée de vie en pot et les fenêtres de durcissement déterminent quelles technologies de revêtement peuvent être adoptées à grande échelle.
Paysage concurrentiel
Concentration du Marché
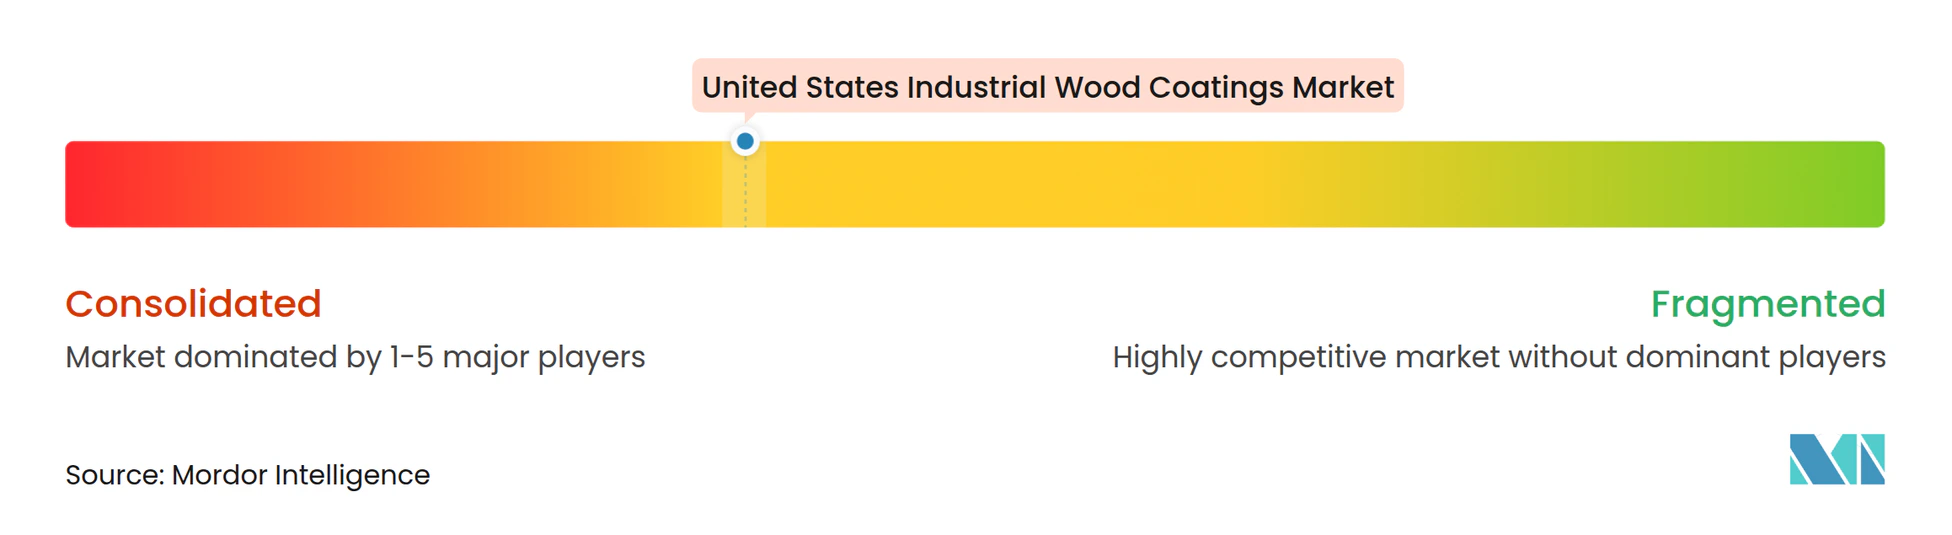
Le marché des revêtements industriels pour bois aux États-Unis est modérément consolidé. Les spécialistes régionaux — Stiles Industrial Coatings, ICP Industrial Solutions Group, Diamond Vogel — s'emparent de volumes de niche dans les lignes durcissables aux UV et en poudre à basse température, dégageant des primes de prix de 15 à 25 % dans les niches de guitares, d'articles de sport et d'ébénisterie sur mesure. Les fossés technologiques se creusent : les fournisseurs déployant des outils de correspondance de couleurs numérique et de formulation par intelligence artificielle peuvent proposer des teintes personnalisées en moins de 24 heures, un avantage décisif sur des concurrents plus lents. L'intégration en amont dans l'approvisionnement en résines et pigments s'étend également ; les contrats à long terme sur le TiO₂ protègent les grands acteurs des pics au comptant, préservant des avantages de marge de 8 à 12 % et renforçant leur leadership sur le marché des revêtements industriels pour bois.
L'innovation dans les espaces blancs porte sur les poudres à basse cuisson pour le MDF et sur les polyols biosourcés qui réduisent les émissions de portée 3 de 30 à 40 %. Les acteurs qui maîtrisent les fenêtres de cuisson à 120-140 °C pourraient débloquer une opportunité de 150 à 200 millions USD dans le mobilier en kit. Parallèlement, la consolidation des distributeurs se poursuit : Teknos a ajouté 12 nouveaux points de vente dans le Midwest en 2024, améliorant la densité de service et poussant les indépendants à chercher des acquisitions ou des alliances stratégiques.
Leaders du secteur des revêtements industriels pour bois aux États-Unis
-
The Sherwin William Company
-
PPG Industries Inc.
-
Akzo Nobel N.V.
-
Axalta Coating Systems
-
RPM International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Une opportunité clé se situe dans les programmes de conversion où les finisseurs de bois remplacent les systèmes à base de solvants pour respecter des exigences de conformité plus strictes en matière de COV et de HAP, tout en maintenant leur débit. Aux États-Unis, l'ancrage réglementaire est clair, avec la supervision par l'EPA des émissions de revêtement de surface des produits de construction en bois selon le 40 CFR Part 63, Subpart QQQQ, ainsi que des exigences strictes en matière de COV au niveau des États et des régions, telles que les limites californiennes et la règle 1136 du SCAQMD. Ces contraintes favorisent les solutions à base d'eau, à haute teneur en solides, et UV/LED-UV, qui réduisent la manipulation de solvants, simplifient les démarches d'autorisation dans les districts atmosphériques les plus stricts, et s'alignent avec la production à cycle rapide dans les secteurs de la menuiserie et du mobilier sur mesure.
Un autre espace inexploité concerne les mises à niveau de finition axées sur la productivité, associant revêtements et automatisation avec un durcissement plus rapide, notamment pour les usines visant des délais d'expédition de 24 à 48 heures et pour les rénovateurs travaillant selon des calendriers de recouvrement courts. L'activité produit récente soutient cette évolution, notamment l'introduction par Benjamin Moore d'un émail à base d'eau pour armoires positionné autour d'une fenêtre de recouvrement de quatre heures (décembre 2024), ainsi que l'accent plus large mis par les fournisseurs sur la capacité d'innovation, illustré par l'ouverture par Sherwin-Williams du Morikis Global Technology Center dans l'Ohio (juillet 2026). Les systèmes en poudre à faible cuisson et durcissables aux UV pour le bois technique et le MDF offrent également une voie pour réduire l'exposition aux COV et améliorer l'économie des lignes lorsque les limites thermiques peuvent être respectées, créant une marge de manœuvre pour les fournisseurs afin d'atteindre une parité de performance en matière de résistance au blocage précoce, de résistance aux taches et de couverture des bords dans les applications de menuiserie et de mobilier.
Développements récents du secteur
- Juillet 2026 : The Sherwin-Williams Company a ouvert le Morikis Global Technology Center à Brecksville, Ohio, pour faire progresser la R&D des revêtements, le développement de produits et l'ingénierie des procédés. Ce lancement renforce la capacité de R&D des revêtements industriels aux États-Unis et accélère l'innovation dans les formulations de revêtements du bois.
- Juillet 2026 : The Sherwin-Williams Company - a officiellement ouvert le Morikis Global Technology Center de 55 742 mètres carrés à Brecksville, Ohio, pour faire progresser la recherche sur les revêtements, le développement de produits et l'ingénierie des procédés. Cet ajout de capacité renforce l'écosystème d'innovation de l'entreprise et soutient un développement plus rapide des formulations de revêtements du bois.
- Août 2024 : PPG Industries, Inc. a annoncé un investissement de 300 millions USD dans la fabrication avancée en Amérique du Nord, incluant une installation dans le Tennessee pour soutenir la production de revêtements automobiles et industriels. Cet investissement accroît la capacité de revêtement en Amérique du Nord et la chaîne d'approvisionnement régionale, améliorant le service aux utilisateurs finaux de revêtements industriels du bois.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les revêtements industriels pour bois vendus et utilisés aux États-Unis afin de protéger et de finir les pièces en bois et en bois reconstitué fabriquées en milieu industriel, et il est suivi en termes de volume sur la base des revêtements consommés par les utilisateurs industriels.
Exclusions du périmètre : Nous excluons les peintures et lasures décoratives pour bois destinées aux particuliers, vendues principalement en grande surface pour une application domestique, ainsi que les revêtements utilisés principalement sur des substrats non ligneux.
Aperçu de la segmentation
- Par type de résine
- Époxy
- Acrylique
- Alkyde
- Polyuréthane
- Polyester
- Autres (nitrocellulose, etc.)
- Par technologie
- À base d'eau
- À base de solvant
- Durcissable aux UV
- En poudre
- Par secteur d'utilisation final
- Mobilier en bois
- Menuiserie (fenêtres, portes, moulures)
- Revêtements de sol et terrasses
- Autres (instruments de musique, articles de sport)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par l'établissement d'une vision fondée de l'activité de fabrication de bois aux États-Unis et des signaux de demande en revêtements pouvant être vérifiés dans le temps. Des sources publiques telles que le Bureau du recensement des États-Unis (séries manufacturières et de construction), le Bureau of Labor Statistics (prix à la production et emploi), la Commission du commerce international des États-Unis (données commerciales sur certains flux de résines et de produits chimiques), les programmes de qualité de l'air de l'EPA et des États (réglementations sur les COV et orientations en matière de conformité), ainsi que des organismes professionnels tels que l'AWI et la KCMA nous ont aidés à définir le contexte de la demande et l'évolution probable vers des technologies à faible teneur en COV.
Nous avons ensuite examiné les annonces des fabricants, les fiches techniques, les documents destinés aux investisseurs et les articles de presse crédibles afin de comprendre comment les gammes de produits évoluent et dans quelle mesure les capacités ou les délais de livraison peuvent influencer les volumes. En parallèle, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets pour les signaux relatifs aux technologies de formulation et de durcissement, ainsi qu'une base de données d'import-export au niveau des expéditions pour vérifier certains mouvements en amont. Les sources de recherche documentaire mentionnées ici sont données à titre indicatif ; nous avons également eu recours à d'autres références publiques et payantes pour collecter des données, valider des hypothèses et clarifier des questions en suspens.
Entretiens primaires et enquêtes
Les travaux primaires ont visé à confirmer la quantité de revêtement utilisée par unité de production dans les principales lignes de produits en bois, ainsi que l'évolution des choix technologiques sous l'effet des réglementations et des besoins en productivité des lignes. Nous avons échangé avec un panel de formulateurs, de distributeurs, de finisseurs sous contrat et de fabricants industriels de produits en bois, avec une couverture reflétant la concentration des capacités de production et de finition à travers le pays. Ces discussions ont permis de combler les lacunes laissées par les données publiques, de vérifier les tendances de volume et d'aligner les hypothèses finales sur les comportements d'achat réels.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 25 % |
| Acteurs de plus petite taille : 18 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une logique descendante et ascendante, dans laquelle un bassin de demande a été reconstitué à partir des indicateurs de production américains pour les produits en bois finis, puis traduit en volume de revêtement à l'aide de plages d'intensité d'application. Pour maintenir le modèle opérationnel, nous nous sommes appuyés sur des variables pouvant être suivies chaque année, telles que les tendances de production de meubles et d'armoires, les mises en chantier et l'activité de rénovation comme signal d'entraînement, les hypothèses typiques de transfert humide-sec et de teneur en matières solides par technologie, l'évolution du mix entre systèmes à base d'eau, à base de solvants et à durcissement par rayonnement, ainsi que les points de pression réglementaires qui influencent la sélection des produits.
Ces totaux ont ensuite été corroborés par des approximations ascendantes sélectives, notamment des vérifications auprès de fournisseurs et de canaux de distribution échantillonns, ainsi que des contrôles de cohérence des volumes par grappes de fabrication par utilisation finale, avant que le chiffre final ne soit ajusté. Lorsque les signaux de volume directs étaient insuffisants, les lacunes ont été traitées en utilisant des plages conservatrices issues des entretiens, puis en les soumettant à des tests de résistance par rapport aux évolutions observées de l'activité de production.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une structure multivariée simple, dans laquelle les volumes évoluent avec la production manufacturière et la demande dans la construction, et le mix technologique est ajusté en fonction des calendriers de conformité attendus et des plans de conversion des lignes. La trajectoire de prévision finale a été examinée avec des praticiens afin que les trajectoires d'entrée, telles que le rythme de conversion et les évolutions du taux d'utilisation, restent réalistes dans le contexte des États-Unis.
Cycle de validation des données et de mise à jour
La validation a été effectuée par le biais de plusieurs vérifications destinées à détecter les incohérences entre les résultats du modèle et les signaux indépendants, avant que les conclusions ne soient validées. Nous avons comparé l'intensité implicite des revêtements avec les pratiques de finition connues, examiné les variations d'une année sur l'autre par rapport aux indicateurs macroéconomiques, et revérifié tout écart important en revenant aux notes d'entretien et aux données sources.
Si le modèle produisait des mouvements inhabituels, des démarches de suivi étaient déclenchées pour confirmer si le changement était réel, lié au calendrier ou causé par des évolutions du mix. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications réglementaires majeures ou des changements soudains dans l'activité de production. Avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du marché des revêtements industriels pour bois aux États-Unis par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour ce segment peuvent varier car le périmètre n'est pas toujours défini de la même manière, et certaines sources alternent également entre valeur et volume sans expliquer clairement le lien entre les deux. Les différences dans le choix de l'année de base, la question de savoir si la demande industrielle uniquement est isolée, et la manière dont le mix technologique est traité sont également des raisons courantes pour lesquelles les totaux ne concordent pas.
En suivant les évolutions technologiques au niveau des lignes et en actualisant les hypothèses de mix grâce à des rappels, Mordor Intelligence maintient le total des revêtements industriels pour bois aux États-Unis ancré dans les volumes de consommation industrielle, plutôt que de mélanger les finitions pour bois destinées à la vente au détail ou les récits basés uniquement sur les prix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 276,39 kilotonnes (2025) | |
| Rapport sectoriel A | 0,95 milliard USD (2025) | Dimensionnement basé sur la valeur pouvant inclure un panier de revêtements pour bois plus large ; les résultats peuvent varier en fonction des prix de vente moyens supposés et selon que les canaux contractuels ou de vente au détail sont intégrés à la demande industrielle. |
| Revue professionnelle B | 0,00 milliard USD (2024) | Souvent traité à un niveau régional avec des hypothèses mixtes de calendrier de change et de prix, ce qui peut surestimer la croissance à court terme lorsque les coûts des intrants en résines et solvants augmentent, même si les volumes sous-jacents restent stables. |
Pour ces trois chiffres, l'écart provient principalement du fait que l'estimation est ancrée dans le volume de consommation industrielle ou dans un chiffre d'affaires sensible aux cycles de prix et à la couverture des canaux de distribution. Lorsque le périmètre est strictement limité à la demande industrielle de finition du bois aux États-Unis et que le mix est actualisé par des vérifications pratiques, la taille du marché devient plus facile à rattacher à des données d'entrée reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des revêtements industriels pour bois aux États-Unis ?
Il est estimé à 284,29 kilotonnes en 2026 et est en bonne voie pour atteindre 331,98 kilotonnes d'ici 2031.
Quel est le CAGR prévu pour les revêtements industriels pour bois aux États-Unis entre 2026 et 2031 ?
Le marché devrait croître à un CAGR de 3,15 % sur la période de prévision.
Quel segment de résine domine la demande aux États-Unis ?
Les revêtements polyuréthane étaient en tête avec une part de 60,15 % en 2025 en raison de leur résistance à l'abrasion et aux UV.
Pourquoi les revêtements à base d'eau gagnent-ils du terrain ?
La limite de COV de 275 g/L imposée par la Californie et le plafond pondéral de 45 % de l'EPA accélèrent l'adoption tout en réduisant les coûts d'assurance incendie pour les fabricants.
Quel segment d'utilisation final se développe le plus rapidement ?
Les applications de mobilier en bois progressent à un CAGR de 3,61 % à mesure que les armoires fabriquées à la commande et les aménagements de bureaux à domicile se multiplient.
Qui sont les principaux fournisseurs ?
PPG, Sherwin-Williams et Akzo Nobel contrôlent collectivement environ 45 à 50 % du volume national, tandis que des entreprises régionales telles que Diamond Vogel excellent dans les lignes UV et poudre de niche.