
Taille et part du marché de la surveillance sans fil des infrastructures
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.32 Milliards de dollars |
| Taille du Marché (2031) | 9.69 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.74 % |
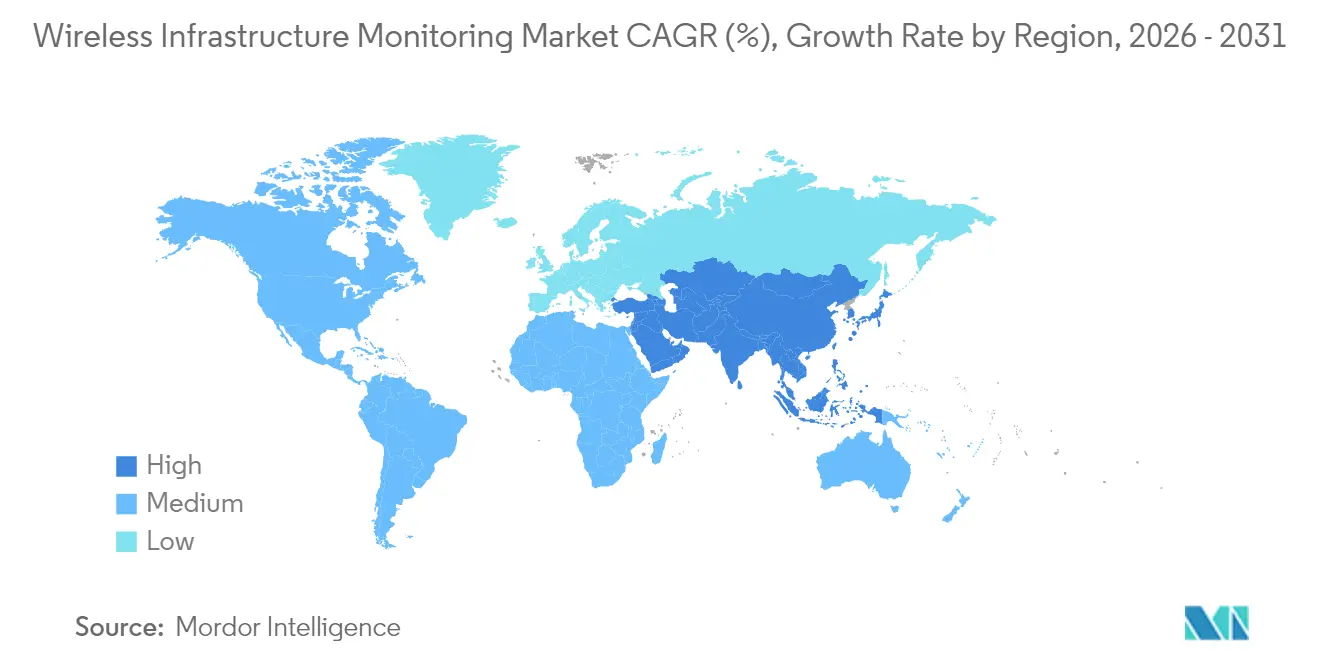
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
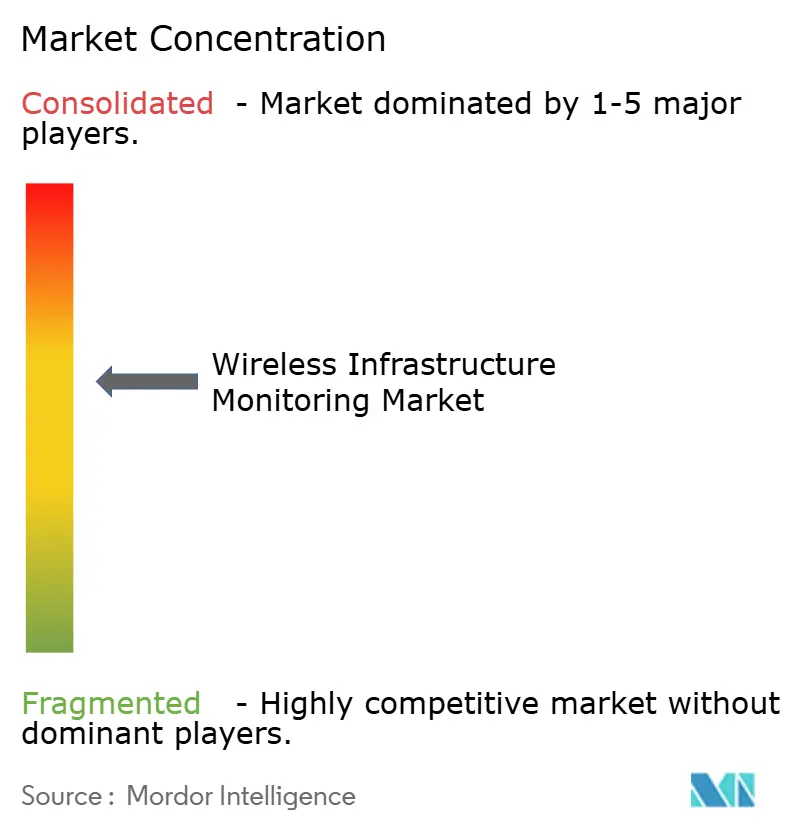
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance sans fil des infrastructures par Mordor Intelligence
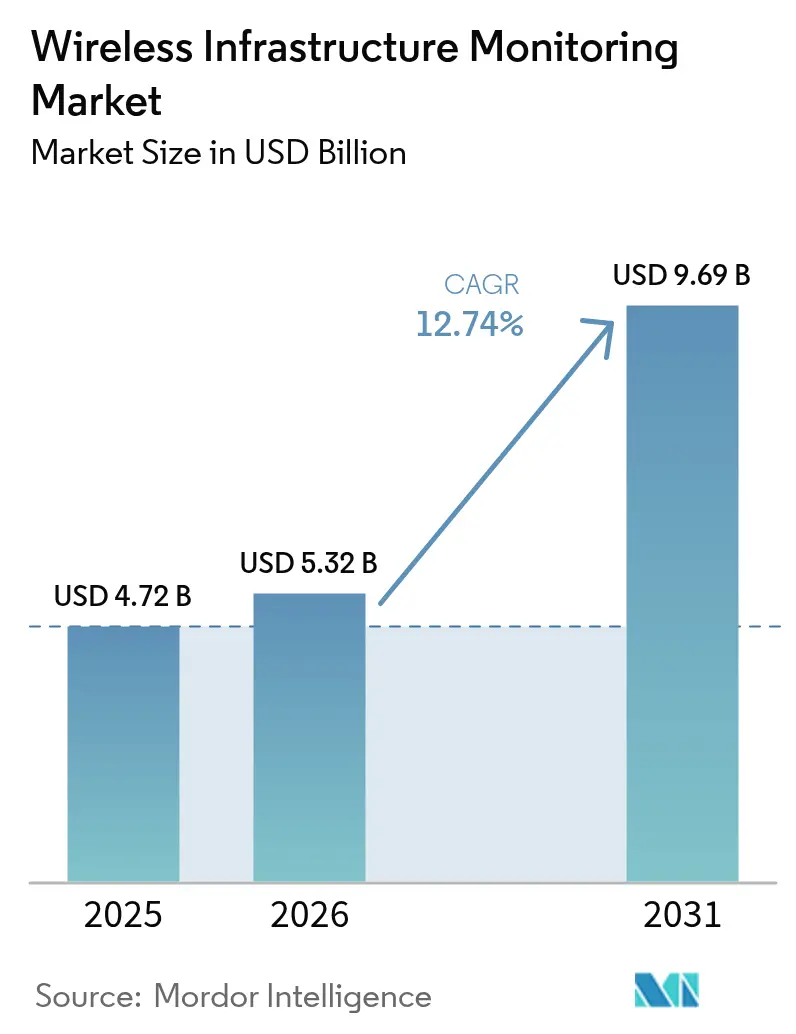
La taille du marché de la surveillance sans fil des infrastructures devrait passer de 4,72 milliards USD en 2025 à 5,32 milliards USD en 2026 et devrait atteindre 9,69 milliards USD d'ici 2031, à un TCAC de 12,74 % sur la période 2026-2031. L'adoption s'accélère à mesure que les propriétaires d'infrastructures migrent d'une maintenance réactive vers une maintenance prédictive, en déployant des réseaux de capteurs denses et à faible consommation d'énergie qui réduisent les temps d'arrêt et prolongent la durée de vie des actifs. L'Asie-Pacifique occupe la première position régionale, portée par une urbanisation rapide et des programmes de villes intelligentes, tandis que le Moyen-Orient affiche la croissance composée la plus rapide grâce aux mégaprojets et aux exigences de conformité en environnements difficiles. Le matériel reste l'épine dorsale des revenus, mais les services gérés et l'analytique captent désormais la plus grande valeur incrémentale, les utilisateurs finaux recherchant des informations exploitables plutôt que des dispositifs. La convergence des réseaux LPWAN et de la 5G élargit le spectre des cas d'usage adressables, notamment pour l'analytique vidéo à haute bande passante et la détection d'anomalies basée sur l'IA.
Principaux enseignements du rapport
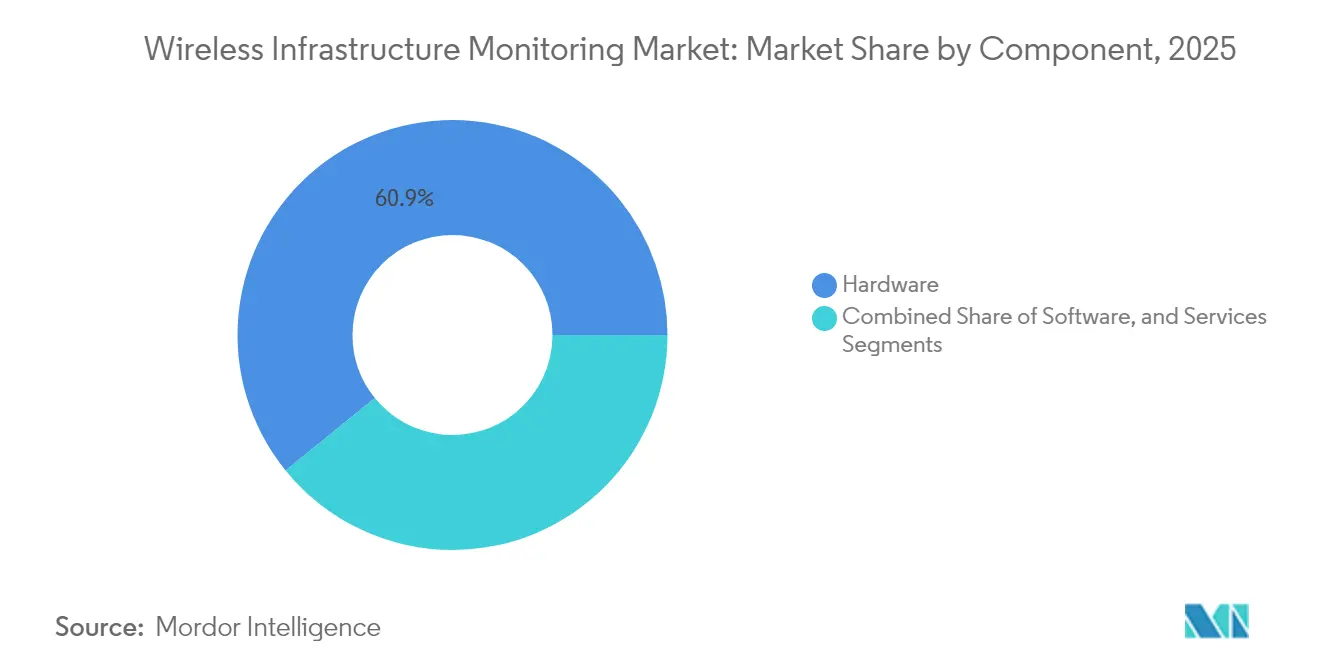
- Par composant, le matériel représentait 60,85 % de la part de marché de la surveillance sans fil des infrastructures en 2025 ; les services devraient progresser à un TCAC de 13,92 % jusqu'en 2031.
- Par connectivité, le LPWAN détenait 37,22 % de la part des revenus en 2025 ; la 5G/cellulaire est le segment à la croissance la plus rapide avec un TCAC de 13,54 % jusqu'en 2031.
- Par application, la surveillance structurelle représentait 45,62 % de la taille du marché de la surveillance sans fil des infrastructures en 2025, tandis que la surveillance de la corrosion progressait à un TCAC de 13,98 % jusqu'en 2031.
- Par type d'infrastructure, les ponts et tunnels étaient en tête avec une part de 29,18 % en 2025 ; les actifs d'énergie renouvelable affichent le TCAC prévisionnel le plus élevé à 13,32 % jusqu'en 2031.
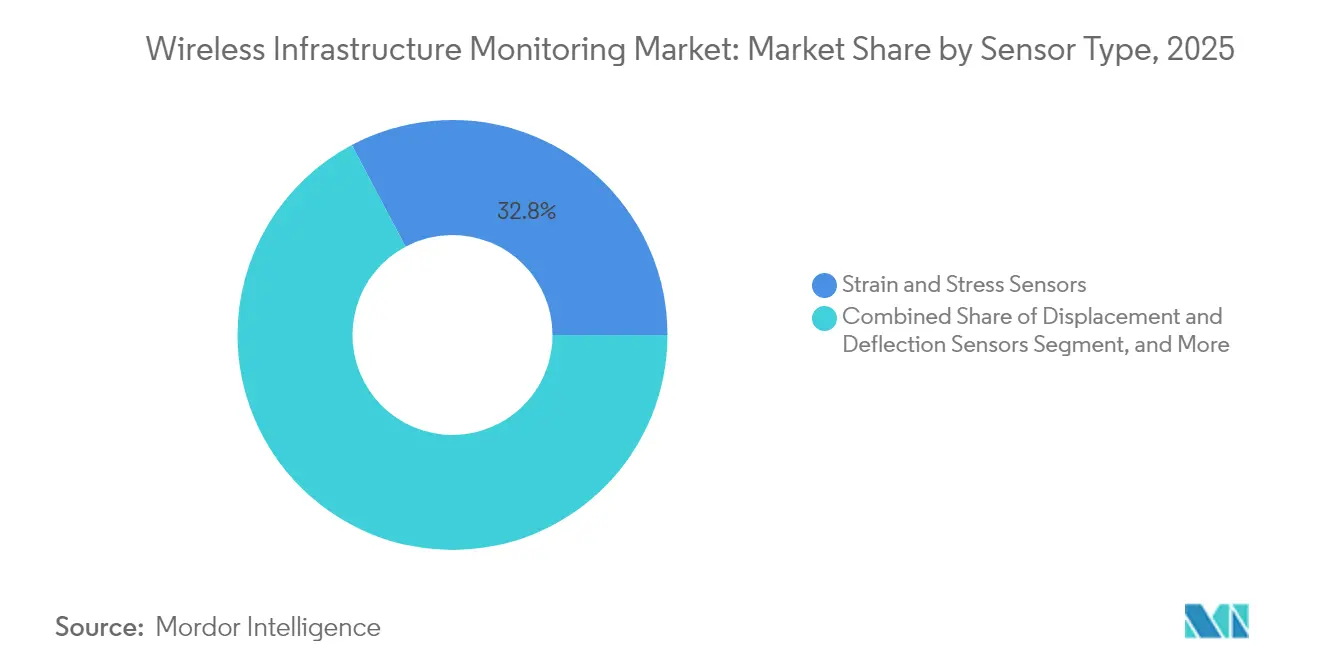
- Par capteur, les jauges de contrainte et de tension occupaient 32,76 % de la part en 2025 ; les accéléromètres et capteurs de vibration progressent à un TCAC de 15,26 % jusqu'en 2031.
- Par utilisateur final, les propriétaires d'infrastructures civiles détenaient 34,62 % de la part en 2025 ; les entreprises de services publics et d'énergie affichent le TCAC le plus rapide à 14,41 % entre 2026 et 2031.
- Par région, l'Asie-Pacifique captait 28,34 % de la part régionale en 2025 ; le Moyen-Orient devrait croître à un TCAC de 14,06 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements 5G exigeant la vérification de l'intégrité des tours | +3.5% | Mondial ; adoption précoce en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2 à 4 ans) |
| Obligations de jumeaux numériques pour les ponts vieillissants | +2.6% | Amérique du Nord et Union européenne | Moyen terme (2 à 4 ans) |
| Baisse du coût des capteurs LPWAN permettant des réseaux denses | +2.3% | Mondial ; prononcé dans les régions en développement | Court terme (≤ 2 ans) |
| Surveillance liée aux assurances pour les digues de résidus miniers | +2.2% | Amérique latine ; extension à d'autres pôles miniers | Moyen terme (2 à 4 ans) |
| Surveillance de la corrosion dans l'éolien offshore | +2.1% | Europe, Asie de l'Est, Amérique du Nord émergente | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiements 5G exigeant la vérification de l'intégrité des tours
La densification des réseaux 5G impose des charges éoliennes et vibratoires plus importantes sur les tours existantes. Les opérateurs intègrent désormais une surveillance continue de la santé structurelle pour détecter la fatigue précoce, optimiser la planification de la maintenance et assurer la conformité réglementaire. L'analytique en temps réel a permis de réduire la consommation d'énergie des tours de 20 % grâce à l'ajustement dynamique de la puissance.[1]Na Xu, « Conception et mise en œuvre d'un système de surveillance de l'énergie basé sur le cloud pour les stations de base 5G », digital-library.theiet.org
Obligations de jumeaux numériques pour les ponts vieillissants aux États-Unis et dans l'UE
Les régulateurs exigent de plus en plus des répliques numériques alimentées par des données de capteurs en direct, prolongeant la durée de vie des ponts jusqu'à 20 % tout en réaffectant les budgets de maintenance vers les actifs présentant un stress structurel réel. Soixante-six projets Horizon 2020 ciblent désormais les technologies d'inspection sans fil.
Baisse du coût des capteurs LPWAN permettant des réseaux de surveillance denses
L'érosion des prix des capteurs de plus de 35 % depuis 2023 permet aux municipalités de déployer des centaines de nœuds par structure, améliorant ainsi la précision de détection. Un projet pilote d'une entreprise de distribution d'eau bulgare a confirmé les avantages du LoRaWAN en termes de longue portée et de faible consommation d'énergie, tout en répondant aux exigences réglementaires.
Surveillance liée aux assurances pour les digues de résidus miniers en Amérique latine
Les assureurs exigent désormais des données en temps réel sur les infiltrations et les déformations avant de souscrire des actifs miniers à haut risque. Les besoins de conformité font primer la fiabilité sur le prix, favorisant les prestataires de solutions certifiés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Atténuation du signal à l'intérieur du béton armé | -1.6% | Mondial, avec un impact plus élevé dans les environnements urbains denses | Court terme (≤ 2 ans) |
| Barrières de souveraineté des données pour l'analytique cloud au Moyen-Orient | -0.8% | Moyen-Orient, avec des répercussions sur certaines parties de l'Asie et de l'Afrique | Moyen terme (2 à 4 ans) |
| Lacunes de financement pour les petits propriétaires d'infrastructures municipales | -0.7% | Mondial, avec un impact plus élevé dans les économies en développement et les zones rurales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Atténuation du signal à l'intérieur du béton armé
Les armatures en acier forment une cage de Faraday, obligeant les intégrateurs à ajouter des passerelles ou des émetteurs de plus haute puissance, ce qui augmente les dépenses d'investissement et la maintenance. Les nouveaux protocoles sub-GHz tels que VaiNet améliorent la pénétration, réduisant le nombre de répéteurs.
Barrières de souveraineté des données pour l'analytique cloud au Moyen-Orient
Les mandats nationaux de localisation des données augmentent les coûts de déploiement et fragmentent les architectures. Les multinationales doivent construire des clouds nationaux ou adopter une analytique sur site, retardant les déploiements. [2]Fonds monétaire international, « Perspectives économiques régionales : Moyen-Orient et Asie centrale », imf.org
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services gagnent en importance face à la domination du matérielLe matériel a capté 60,85 % du marché de la surveillance sans fil des infrastructures en 2025, grâce aux déploiements massifs de capteurs sur les ponts, les barrages et les actifs énergétiques. Pourtant, les services progressent à un TCAC de 13,92 % à mesure que les propriétaires privilégient l'extraction d'informations à l'acquisition de dispositifs. Les contrats d'analytique gérée regroupent désormais matériel, passerelles et tableaux de bord prédictifs, générant des marges plus élevées que les ventes de produits. Les passerelles qui traduisent plusieurs protocoles en flux de données unifiés constituent le sous-segment matériel à la croissance la plus rapide, offrant une visibilité à l'échelle du parc. Packet Power note que la maintenance prédictive peut réduire de moitié les temps d'arrêt et diminuer les coûts de maintenance de 30 %.
La couche logicielle, bien que plus modeste, ancre la valeur à long terme. Les fournisseurs intègrent des algorithmes d'IA qui transforment les données brutes de séries temporelles en alertes exploitables et en ordres de travail automatisés. À mesure que les systèmes arrivent à maturité, la différenciation passe des spécifications des capteurs aux accords de niveau de service basés sur les résultats, les fournisseurs engageant leurs revenus sur des garanties de disponibilité. Ce modèle centré sur les services génère des flux de trésorerie récurrents et augmente les coûts de changement de fournisseur, soutenant les mouvements de consolidation sur le marché de la surveillance sans fil des infrastructures.


Par technologie de connectivité :
le LPWAN conserve sa position dominante tandis que la 5G ouvre des cas d'usage à haute bande passanteLe LPWAN a généré 37,22 % des revenus en 2025, conciliant une autonomie de batterie pluriannuelle avec une portée à l'échelle du kilomètre. Il sous-tend la majorité des déploiements d'infrastructures civiles à long cycle où les paquets de données sont petits mais fréquents. À l'inverse, les revenus de la 5G/cellulaire progressent à un TCAC de 13,54 %, alimentant les flux vidéo en temps réel et l'analytique d'IA en périphérie pour les actifs critiques. Un modèle de déploiement hybride exploitant le LPWAN pour la télémétrie de base et des superpositions 5G pour les événements à données de pointe émerge comme l'architecture de référence pour les systèmes nationaux de surveillance sans fil des infrastructures. Cette approche intégrée optimise les coûts d'exploitation tout en maximisant la disponibilité de la bande passante pour l'analytique avancée et les applications pilotées par les événements.
Le Bluetooth et le Wi-Fi restent pertinents pour les bâtiments à courte portée et les installations industrielles exploitant la couverture LAN existante, tandis que les liaisons satellitaires ouvrent des déploiements distants et hors réseau. Des études de l'IEEE confirment que l'intégration LPWAN-5G est au cœur de la mise à l'échelle de milliards de nœuds IoT.
Par application :
la surveillance structurelle domine, la détection de la corrosion s'accélèreLa surveillance structurelle représentait 45,62 % des revenus de 2025, portée par le vieillissement des ponts et les zones sismiques exigeant des contrôles d'intégrité continus. La part de marché de la surveillance sans fil des infrastructures pour la détection de la corrosion progresse le plus rapidement à un TCAC de 13,98 % jusqu'en 2031, propulsée par les parcs éoliens offshore et les infrastructures côtières où l'eau salée accélère la dégradation.
Les déploiements intégrés corrèlent les données de vibration, de contrainte et d'environnement, produisant des diagnostics plus riches que les installations cloisonnées. Le projet iWindCr valide les réseaux de capteurs de corrosion miniatures pour les fondations de turbines.
Par type d'infrastructure :
les ponts en tête ; les énergies renouvelables en forte hausseLes ponts et tunnels ont contribué à 29,18 % des dépenses de 2025, les gouvernements s'attaquant aux arriérés de maintenance différée. Les actifs d'énergie renouvelable, principalement l'éolien offshore, affichent le TCAC le plus élevé à 13,32 %, reflétant les ajouts rapides de capacité et les besoins de surveillance en conditions difficiles.
Les bâtiments adoptent des capteurs sans fil dans le cadre de stratégies de bâtiments intelligents, tandis que les barrages exploitent la télémétrie longue portée pour la détection précoce des fuites. Les opérateurs miniers et pétroliers et gaziers déploient des programmes de résilience pour satisfaire aux mandats des assureurs et des régulateurs, renforçant le périmètre adressable du marché de la surveillance sans fil des infrastructures.
Par type de capteur :
les jauges de contrainte restent incontournables tandis que les accéléromètres les dépassentLes jauges de contrainte et de tension détenaient 32,76 % de la part des revenus en 2025, constituant l'épine dorsale des systèmes de santé structurelle. Les accéléromètres et capteurs de vibration enregistrent cependant un TCAC de 15,26 % à mesure que l'analytique multivariée relie les données de réponse dynamique à la modélisation de la fatigue.
Les capteurs de température, d'humidité et d'inclinaison fournissent des paramètres contextuels, améliorant la précision des modèles. L'augmentation des publications de recherche sur l'intégration de capteurs intelligents entre 2019 et 2024 souligne la maturité technologique.
Par utilisateur final :
les propriétaires d'infrastructures civiles dominent ; les services publics progressent rapidementLes propriétaires civils contrôlent 34,62 % de la demande de 2025, finançant la modernisation des capteurs pour prolonger les durées de vie de conception. Les entreprises de services publics et d'énergie sont les plus fortes progressions à un TCAC de 14,41 % à mesure que la modernisation du réseau et l'intégration des énergies renouvelables intensifient les besoins de surveillance.
Les petites municipalités adoptent des solutions clés en main SCADA associées à la surveillance sans fil pour satisfaire aux normes réglementaires, comme l'illustre la ville de Seguin, au Texas, qui a modernisé son réseau de distribution d'électricité.
Analyse géographique
Marché de la Surveillance des Infrastructures Sans Fil en Asie-Pacifique et au Moyen-Orient
L'Asie-Pacifique a conservé 28,34 % des revenus mondiaux en 2025, portée par la Chine, le Japon et la Corée du Sud, où l'adoption de l'IoT soutient les programmes nationaux de villes intelligentes. La mission de villes intelligentes de l'Inde et les mises à niveau des infrastructures de l'ASEAN élargissent davantage la base régionale. Le Moyen-Orient devrait enregistrer le CAGR le plus rapide, à 14,06 %, d'ici 2031, porté par les mégaprojets du GCC et les normes de surveillance obligatoires pour la résilience en climat aride. Les règles régionales de souveraineté des données orientent toutefois les déploiements vers des clouds localisés, façonnant les modèles de mise sur le marché des fournisseurs dans l'ensemble du marché de la surveillance des infrastructures sans fil.
Marché de la Surveillance des Infrastructures Sans Fil dans les Amériques, en Europe et en Afrique
L'Amérique du Nord demeure une arène mature mais significative, canalisant des fonds fédéraux vers des programmes d'intégrité des ponts et des routes. Les obligations d'assurance accélèrent l'adoption pour les actifs à haut risque tels que les digues de résidus miniers. L'Europe s'appuie sur des directives de sécurité strictes et le financement Horizon 2020 pour prolonger la durée de vie des infrastructures du milieu du XXe siècle, avec une multiplication des projets pilotes de jumeaux numériques. L'Amérique du Sud se concentre sur la surveillance minière et hydroélectrique dans des topographies difficiles, tandis que l'Afrique, bien que naissante, offre des opportunités en terrain vierge s'alignant sur les nouvelles vagues d'investissement dans les infrastructures.

Paysage réglementaire
Les déploiements de surveillance des infrastructures sans fil sont de plus en plus façonnés par les exigences de sécurité télécom, d'autorisation d'équipement et de tests de performance 5G qui déterminent quels capteurs, passerelles et radios peuvent être utilisés sur des actifs critiques. Aux États-Unis, la Federal Communications Commission (FCC) a renforcé son attention sur la résilience et la sécurité en 2026, y compris des actions liées à la surveillance post-commercialisation de l'autorisation d'équipement (mai 2026) et des exigences élargies en cybersécurité pour les systèmes de communication critiques, renforçant la nécessité d'une surveillance continue de l'intégrité physique et de la posture cyber à travers les infrastructures déployées.
En Europe et sur d'autres marchés majeurs, les cadres de normalisation et de sécurité nationale imposent des références techniques et d'assurance minimales pour la surveillance connectée. L'ETSI a publié la norme TS 138 161 V19.3.0 (avril 2026), mettant à jour les exigences TRP/TRS des équipements utilisateurs 5G NR qui alimentent les pratiques de validation pour les points de surveillance et passerelles connectés en 5G. Les régimes de sécurité nationaux ajoutent également des couches de conformité pour les piles de surveillance adjacentes aux télécoms, notamment le UK Telecommunications Security Code of Practice (version 2026, v1.1) et des dispositifs nationaux tels que le BSI TR-03163 allemand et l'ITSAR indien, poussant les opérateurs et les propriétaires d'infrastructures vers des composants certifiés, une gestion des données auditable et des contrôles documentés de la chaîne d'approvisionnement.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les fournisseurs de capteurs et d'instrumentation (contrainte, vibration, corrosion et détection environnementale), suivis des fournisseurs de passerelles et de connectivité couvrant le LPWAN, le cellulaire/5G, le Wi-Fi/Bluetooth et les liaisons satellite pour les actifs distants. L'acquisition de données et la gestion des dispositifs alimentent ensuite des plateformes d'analyse cloud ou sur site qui prennent en charge les alertes, les flux de jumeaux numériques et l'intégration des ordres de travail, suivies des services de déploiement et de cycle de vie fournis par les intégrateurs de systèmes, les cabinets d'ingénierie et les opérateurs télécoms ou fournisseurs de services gérés qui conçoivent les réseaux, renforcent la sécurité et maintiennent les flottes dans le cadre d'accords de niveau de service.
En pratique, la différenciation est de plus en plus liée à la certification, à la sécurité et à la préparation opérationnelle, et non aux seules spécifications des capteurs. Les orientations en sécurité télécom d'organismes comme la GSMA et les pratiques de signalement d'incidents et de résilience mises en avant par l'ENISA (signalement des incidents de sécurité télécom, 2024) soulignent l'importance de l'intégration sécurisée dès la conception des dispositifs, de la gestion des clés et de la surveillance continue au sein de la chaîne de livraison. La disponibilité de l'approvisionnement et la logistique de site affectent également les délais, c'est pourquoi les acheteurs recherchent souvent des fournisseurs capables de regrouper matériel, connectivité et analyse gérée, et de prendre en charge des architectures localisées sur les marchés de souveraineté des données grâce à l'hébergement régional ou au traitement sur site.
Paysage concurrentiel
Le marché de la surveillance sans fil des infrastructures est modérément fragmenté. Des spécialistes de niche fournissent des capteurs rigoureusement certifiés pour des applications ciblées, tandis que des entreprises technologiques diversifiées intègrent la détection, la connectivité et l'analytique d'IA dans des plateformes unifiées. Les alliances stratégiques entre fabricants de capteurs, opérateurs de télécommunications et cabinets de conseil en ingénierie créent des solutions clés en main couvrant le déploiement, l'analytique des données et les services de cycle de vie. Les fournisseurs poursuivent de plus en plus des contrats basés sur les résultats avec des garanties de disponibilité prédictive, ancrant des revenus de rente.
Les perturbateurs exploitent la récupération d'énergie, la miniaturisation des MEMS et l'apprentissage automatique en périphérie pour surmonter les obstacles hérités tels que la durée de vie des batteries et l'atténuation du signal. La certification par des organismes tels que l'American Bureau of Shipping offre une différenciation sur le marché, notamment pour les applications offshore et maritimes. Les tendances de souveraineté des données favorisent des champions régionaux spécialisés dans la conformité locale. L'activité de fusions et acquisitions cible l'élargissement du portefeuille et la vente croisée vers des verticaux IoT adjacents, signalant une trajectoire progressive vers la consolidation.
Leaders du secteur de la surveillance sans fil des infrastructures
Acellent Technologies, Inc.
Monnit Corporation
Sisgeo S.r.l.
Campbell Scientific, Inc.
Geokon, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Surveillance des Infrastructures Sans Fil
- Acellent Technologies, Inc.
- Monnit Corporation
- Sisgeo S.r.l.
- Campbell Scientific, Inc.
- Geokon, Inc.
- RST Instruments Ltd.
- Nova Metrix LLC
- Worldsensing SL
- Ackcio Pte Ltd.
- Xylem Inc.
- Honeywell International Inc.
- Cisco Systems, Inc.
- Schneider Electric SE
- Trimble Inc.
- HBM (HBK)
- National Instruments Corp.
- Fugro N.V.
- James Fisher & Sons plc
- Smart Structures Inc.
- Sixense Group
- Move Solutions Srl
- Sonicu
- Sensemetrics Inc.
- Vaisala
Lire l’analyse des entreprises de surveillance des infrastructures sans fil

Opportunités de marché et perspectives d'avenir
Les opportunités s'élargissent là où la surveillance dépasse les cas d'usage traditionnels de santé structurelle pour aborder la sécurité, la résilience et des opérations tenant compte du spectre sur l'infrastructure sans fil existante. La détection et communication intégrées (ISAC) sur les réseaux cellulaires passe du concept à des prototypes financés et des démonstrations sur le terrain, avec un financement du Département de la Défense attribué à Cohere Technologies en juillet 2026 pour un prototype de RAN multi-forme d'onde orienté vers la surveillance aérienne et terrestre continue. AT&T et Ericsson ont également démontré la détection de drones à l'aide de radios Massive MIMO en juillet 2026, mettant en évidence une voie où la détection et l'analyse d'anomalies peuvent être fournies comme des mises à niveau logicielles et de fonctionnalités radio plutôt que comme des réseaux de surveillance dédiés autonomes.
Un espace blanc connexe concerne la sécurisation des environnements RF autour des infrastructures à forte valeur et des centres de données, où la surveillance sans fil devient partie intégrante de la défense physique et cyber. Oracle et Bastille ont lancé un déploiement mondial en avril 2026 visant à protéger les centres de données d'IA à grande échelle contre les attaques basées sur les RF et les émetteurs non autorisés, soutenant la demande de visibilité continue du spectre/RF, de géolocalisation des dispositifs et d'application des politiques. Du côté des normes, les travaux de l'ETSI sur la télémétrie et la visibilité réseau, y compris les spécifications liées au F5G, soutiennent l'observabilité multi-fournisseurs et peuvent réduire les frictions d'intégration pour les acheteurs souhaitant des architectures hybrides combinant une télémétrie de base LPWAN avec des recouvrements 5G pour les événements à large bande passante et l'analyse en périphérie.
Recent Industry Developments in Marché de la Surveillance des Infrastructures Sans Fil
- Juin 2026 : Monnit a introduit des câbles détachables traçables selon les normes NIST pour les bases de capteurs ALTA afin de simplifier les flux de travail de surveillance de conformité et d'améliorer la facilité d'entretien sur le terrain. Le produit cible les déploiements réglementés et axés sur l'audit où la traçabilité et une maintenance plus rapide réduisent les temps d'arrêt et la charge opérationnelle sur des flottes de capteurs distribuées.
- Novembre 2025 : Sisgeo a intégré son instrumentation géotechnique aux systèmes de surveillance sans fil Senceive au sein du groupe Eddyfi Remote Monitoring Solutions, positionnant une offre plus unifiée pour la surveillance automatisée des barrages et de la géotechnique. Cette démarche renforce la livraison de bout en bout en reliant instruments, transmission sans fil et analyse à distance sous une même ombrelle de solutions.
- Avril 2024 : Acellent a obtenu un contrat avec Korea Aerospace Industries pour fournir des systèmes de surveillance de santé structurelle pour la production des avions de chasse KF-21. Ce succès contractuel renforce la demande de surveillance sans fil et pilotée par capteurs à haute fiabilité pour les structures critiques, contribuant à valider les architectures et flux de travail SHM pouvant se transposer à des applications plus larges de surveillance des infrastructures.


Marché de la Surveillance des Infrastructures Sans Fil Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché comptabilise les revenus générés par les solutions qui utilisent des capteurs sans fil et de la connectivité pour suivre l'état et la performance des infrastructures physiques. Il couvre également les outils qui aident les utilisateurs à détecter les risques, à planifier la maintenance et à réduire les pannes imprévues grâce à la surveillance et aux alertes.
Exclusions du périmètre : Nous excluons les configurations de surveillance uniquement filaires et les travaux de construction généraux qui n'impliquent pas de revenus de surveillance sans fil continus.
Aperçu de la segmentation
- Par composant
- Matériel
- Capteurs
- Systèmes d'acquisition de données
- Passerelles et dispositifs de communication
- Logiciel
- Services
- Matériel
- Par technologie de connectivité
- Wi-Fi
- Bluetooth
- Zigbee
- Cellulaire (3G/4G/5G)
- LPWAN (LoRa, Sigfox, NB-IoT)
- Satellite et autres technologies de connectivité
- Par application
- Surveillance structurelle
- Surveillance géotechnique
- Surveillance environnementale
- Surveillance sismique et des vibrations
- Surveillance de la corrosion
- Autres applications spécialisées
- Par type d'infrastructure
- Ponts et tunnels
- Bâtiments et structures commerciales
- Barrages et infrastructures hydrauliques
- Pipelines et raffineries pétroliers et gaziers
- Centrales électriques et installations énergétiques
- Infrastructures de transport (rail, routes, aéroports)
- Sites miniers
- Actifs d'énergie renouvelable (éolien, solaire)
- Par type de capteur
- Capteurs de contrainte et de tension
- Capteurs de déplacement et de déflexion
- Accéléromètres et capteurs de vibration
- Capteurs de température et d'humidité
- Capteurs d'inclinaison et de basculement
- Autres types de capteurs
- Par utilisateur final
- Propriétaires et exploitants d'infrastructures civiles
- Entreprises pétrolières et gazières
- Entreprises de services publics et d'énergie
- Autorités de transport
- Entreprises minières
- Gouvernement et défense
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Turquie
- Israël
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté avec des informations publiques permettant d'expliquer d'où vient la demande de surveillance et à quelle vitesse les propriétaires d'infrastructures investissent dans les mises à niveau. Nous avons consulté des sources telles que la US Federal Highway Administration pour le contexte de l'état des ponts, des documents de l'US Geological Survey pour les cas d'usage de surveillance, et des publications du National Institute of Standards and Technology touchant aux pratiques de détection et de mesure.
Pour rendre le modèle opérationnel, nous avons également utilisé des documents tels que des articles de revues IEEE sur les réseaux de capteurs sans fil, des indicateurs d'infrastructure et d'investissement de la Banque mondiale, et des normes et orientations publiées par des associations de génie civil. Les documents d'entreprise, les présentations aux investisseurs et la couverture médiatique fiable ont été examinés pour comprendre l'orientation des produits, la logique de prix typique et la manière dont les services sont regroupés avec le matériel. Le cas échéant, un abonnement payant axé sur les finances des entreprises et une base de données de brevets ont été utilisés pour valider l'exposition aux revenus et l'activité technologique. Il s'agit d'exemples illustratifs, et de nombreuses autres sources publiques ont été examinées pour collecter des données, recouper les hypothèses et clarifier les questions ouvertes.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens avec des praticiens qui spécifient, déploient ou exploitent la surveillance sans fil pour les ponts, les bâtiments, les sites énergétiques et industriels, ainsi que les actifs de transport. L'objectif était de confirmer ce qui est réellement acheté et comment les projets évoluent après les pilotes, et non seulement ce que revendiquent les fournisseurs. Les apports d'intégrateurs de systèmes, de propriétaires d'infrastructures et de spécialistes des capteurs et plateformes ont été utilisés pour tester le rythme d'adoption, les cycles de remplacement typiques et la part des dépenses allant vers les logiciels et les services continus à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 30 % | CXOs : 13 % | APAC : 43 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 32 % |
| Petits acteurs : 14 % | Responsables : 53 % | Amériques : 25 % |
Dimensionnement et prévision du marché
Le dimensionnement a suivi une approche descendante et ascendante. Tout d'abord, les pools de dépenses en surveillance des infrastructures ont été reconstitués à l'aide d'indicateurs liés aux programmes de santé des actifs, à l'activité de rénovation et à l'adoption continue de la surveillance sans fil. Ensuite, nous avons recoupé les totaux à l'aide d'approximations sélectives de fournisseurs et de canaux. Pour la construction descendante, nous nous sommes appuyés sur des signaux tels que les budgets de réhabilitation des infrastructures, la base installée d'actifs surveillés, la densité typique de capteurs par type d'actif, et le déplacement du mix vers l'analytique et la surveillance gérée, qui tend à accroître les revenus récurrents.
Ces totaux ont ensuite été soumis à des vérifications ascendantes, y compris des prix de vente moyens échantillonnés pour les nœuds de capteurs et les passerelles, des volumes de projets estimés par les intégrateurs, et des taux d'adoption des logiciels et services évoqués lors des entretiens. Lorsque la visibilité ascendante était limitée pour un cas d'usage donné, nous avons appliqué des fourchettes conservatrices pour la tarification et l'échelle de déploiement, puis les avons affinées à l'aide de ce que les acheteurs disent approuver et renouveler.
La prévision s'est appuyée principalement sur l'analyse de scénarios, car l'adoption dépend du calendrier des achats et des priorités de sécurité des actifs qui peuvent évoluer d'une année à l'autre. Nous avons construit des trajectoires d'adoption de base, plus lente et plus rapide en utilisant des données telles que l'orientation du financement des infrastructures publiques, la préparation de la connectivité sans fil et le rythme de passage des pilotes aux déploiements en réseau. La prévision finale a été alignée sur les fourchettes de consensus recueillies lors des discussions sur le terrain.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment l'orientation des investissements en infrastructure, la croissance observée des programmes de surveillance et les dépenses implicites par actif surveillé, afin que le total ne s'éloigne pas du comportement d'achat réel. Les valeurs aberrantes ont été signalées lorsque la tarification, la pénétration ou les répartitions régionales sortaient de ce que les entretiens et les références publiques soutiennent habituellement, et les hypothèses ont été révisées avant validation finale.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements significatifs affectent de manière visible les conditions de demande ou d'offre. Avant la livraison, nous effectuons une dernière relecture et revérifions les entrées clés afin que les clients reçoivent une vue actualisée qui conserve la même logique reproductible.
Comparaison de l'estimation du marché de la surveillance des infrastructures sans fil de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la surveillance des infrastructures sans fil diffèrent souvent car la catégorie s'étend facilement à des domaines adjacents, et parce que la tarification et l'inclusion de services peuvent rapidement modifier le total. L'écart provient généralement de la manière dont les cabinets traitent les logiciels et services, des utilisateurs finaux comptabilisés, et du fait que les chiffres reflètent un scénario de base stable ou une courbe d'adoption plus agressive.
L'écart principal provient de l'inclusion des revenus plus larges de la détection en ville intelligente et des plateformes IoT générales. Mordor Intelligence ne comptabilise que la surveillance sans fil liée à l'état des infrastructures et aux logiciels et services de surveillance associés, et non les applications IoT sans rapport, ce qui maintient le total ancré à la demande de surveillance des actifs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,72 milliards USD (2025) | |
| Éditeur sectoriel A | 5,49 milliards USD (2025) | Utilise un panier plus large qui peut inclure les revenus adjacents des plateformes IoT et de la détection en ville intelligente, ce qui gonfle les totaux au-delà des cas d'usage de surveillance de l'état des infrastructures. |
| Revue technique du secteur B | 4,11 milliards USD (2024) | S'ancre sur une année antérieure et tend à privilégier les expéditions d'appareils, ce qui peut sous-estimer les logiciels récurrents, l'analytique et les services de surveillance qui se développent après le déploiement. |
La comparaison de référence montre que la plupart des différences peuvent être attribuées à ce qui est intégré dans le marché et à la manière dont les revenus récurrents sont traités dans le temps. En maintenant le périmètre lié à la surveillance de l'état des infrastructures, puis en validant la tarification et les taux d'adoption par le biais d'entretiens, le chiffre obtenu est plus facile à réconcilier avec les déploiements réels et une mesure cohérente d'une année sur l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la surveillance sans fil des infrastructures ?
Le marché s'établit à 5,32 milliards USD en 2026 et devrait atteindre 9,69 milliards USD d'ici 2031 à un TCAC de 12,74 %.
Quelle région est en tête du marché de la surveillance sans fil des infrastructures ?
L'Asie-Pacifique détient la première part des revenus à 28,34 % grâce à l'expansion extensive des infrastructures et aux initiatives de villes intelligentes.
Pourquoi les services croissent-ils plus vite que le matériel sur ce marché ?
Les propriétaires d'actifs recherchent des informations prédictives et des garanties de disponibilité, rendant les services d'analytique gérée et d'optimisation plus précieux que les capteurs autonomes.
Quelle technologie de connectivité est la plus largement utilisée ?
Le LPWAN représente 37,22 % des revenus de connectivité, bien que les solutions 5G progressent rapidement pour les cas d'usage à haute bande passante.
Quel segment d'application se développe le plus rapidement ?
La surveillance de la corrosion affiche le TCAC le plus élevé à 13,98 % car les actifs éoliens offshore et maritimes nécessitent une détection précoce de la dégradation des matériaux.
Comment les règles de souveraineté des données affectent-elles les déploiements au Moyen-Orient ?
En 2024, la taille du marché de la surveillance sans fil des infrastructures était estimée à 4,11 milliards USD. Le rapport couvre la taille historique du marché de la surveillance sans fil des infrastructures pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché de la surveillance sans fil des infrastructures pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



