
ワイヤレスインフラストラクチャ監視市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.32 十億米ドル |
| 市場規模 (2031) | 9.69 十億米ドル |
| Growth Rate (2026 - 2031) | 12.74 % |
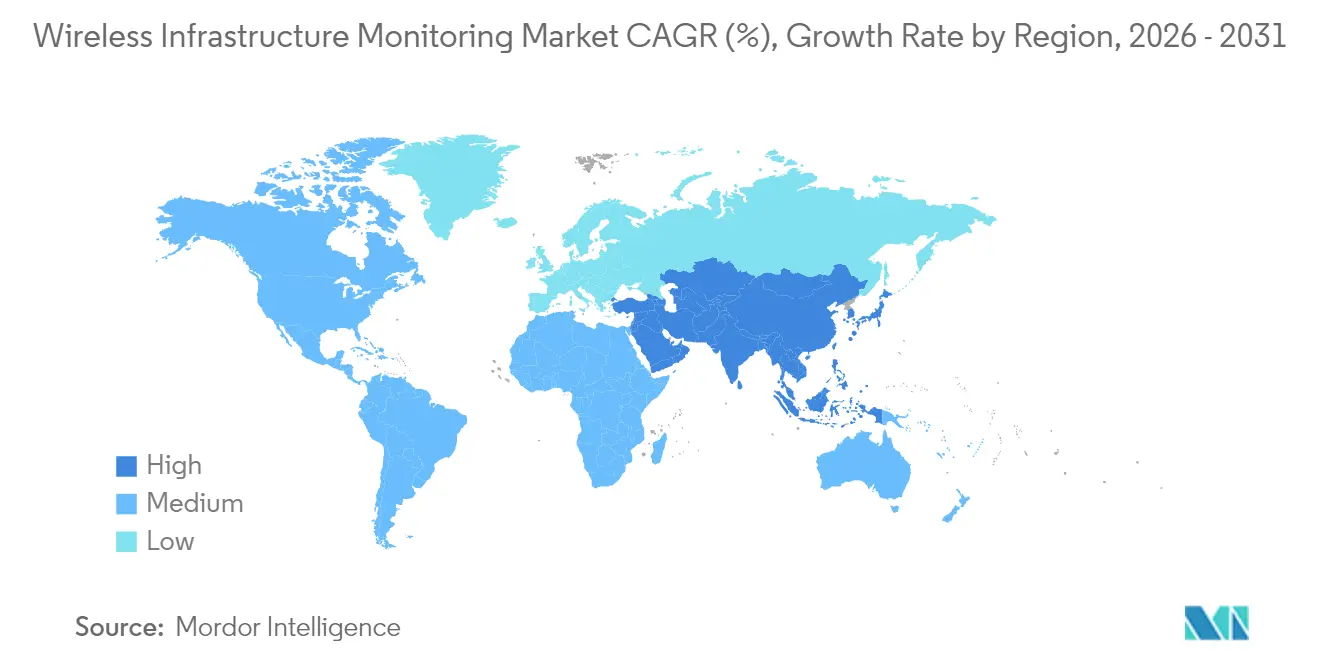
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
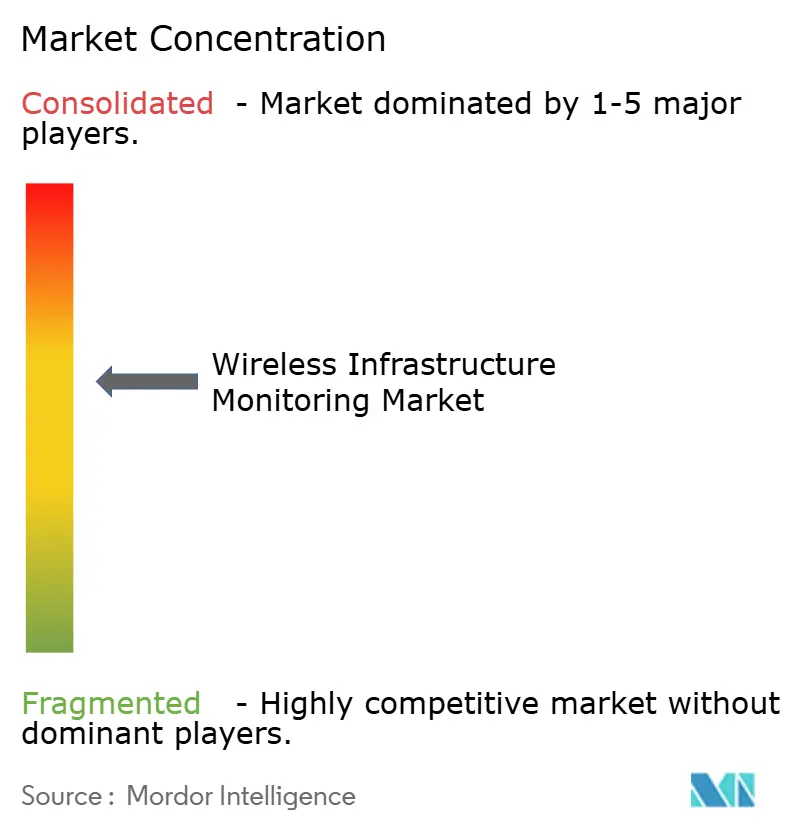
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワイヤレスインフラストラクチャ監視市場分析
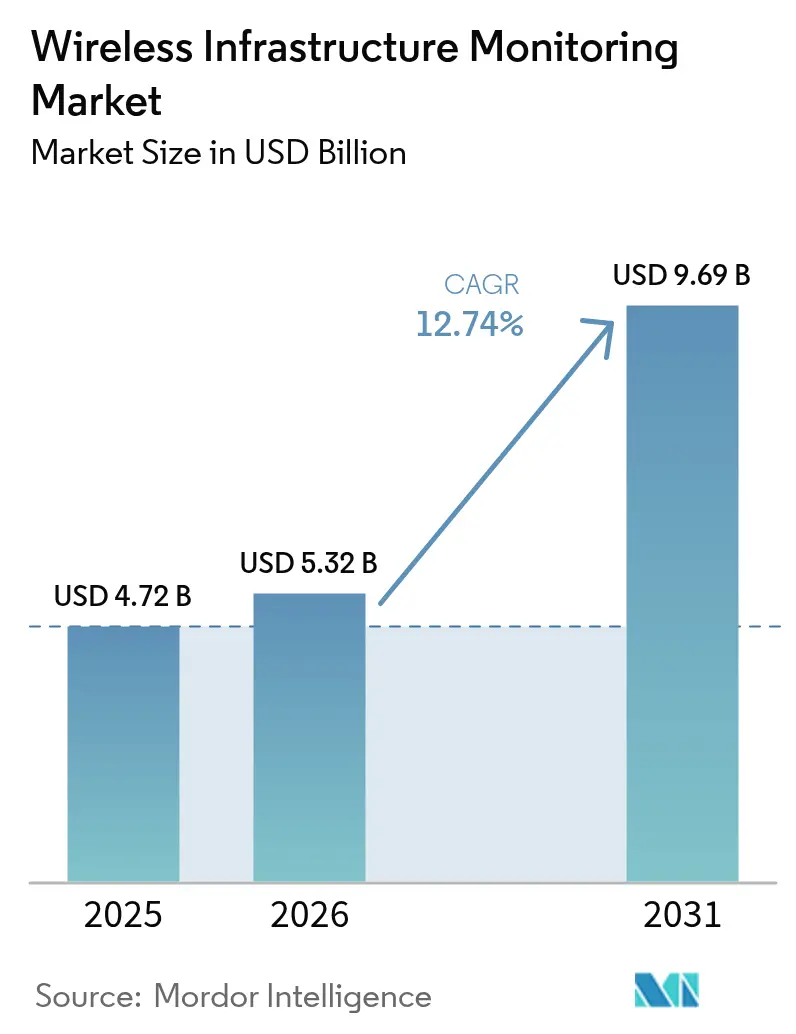
ワイヤレスインフラストラクチャ監視市場規模は、2025年の47億2,000万米ドルから2026年には53億2,000万米ドルへと成長し、2026年~2031年の年平均成長率(CAGR)12.74%で2031年までに96億9,000万米ドルに達すると予測されています。インフラ所有者が事後対応型から予知保全型へと移行し、低消費電力の高密度センサーグリッドを導入してダウンタイムを削減し資産寿命を延ばすにつれ、普及が加速しています。アジア太平洋地域は急速な都市化とスマートシティプログラムに支えられ最大の地域シェアを保持しており、中東は大規模プロジェクトと過酷環境への対応要件を背景に最も高い複合成長率を記録しています。ハードウェアは依然として収益の中核を担っていますが、エンドユーザーがデバイスよりも実用的なインサイトを求めるようになるにつれ、マネージドサービスとアナリティクスが最大の増分価値を獲得しています。LPWANと5Gの融合により、特に高帯域幅ビデオアナリティクスやAIベースの異常検知において、対応可能なユースケースの範囲が拡大しています。
主要レポートのポイント
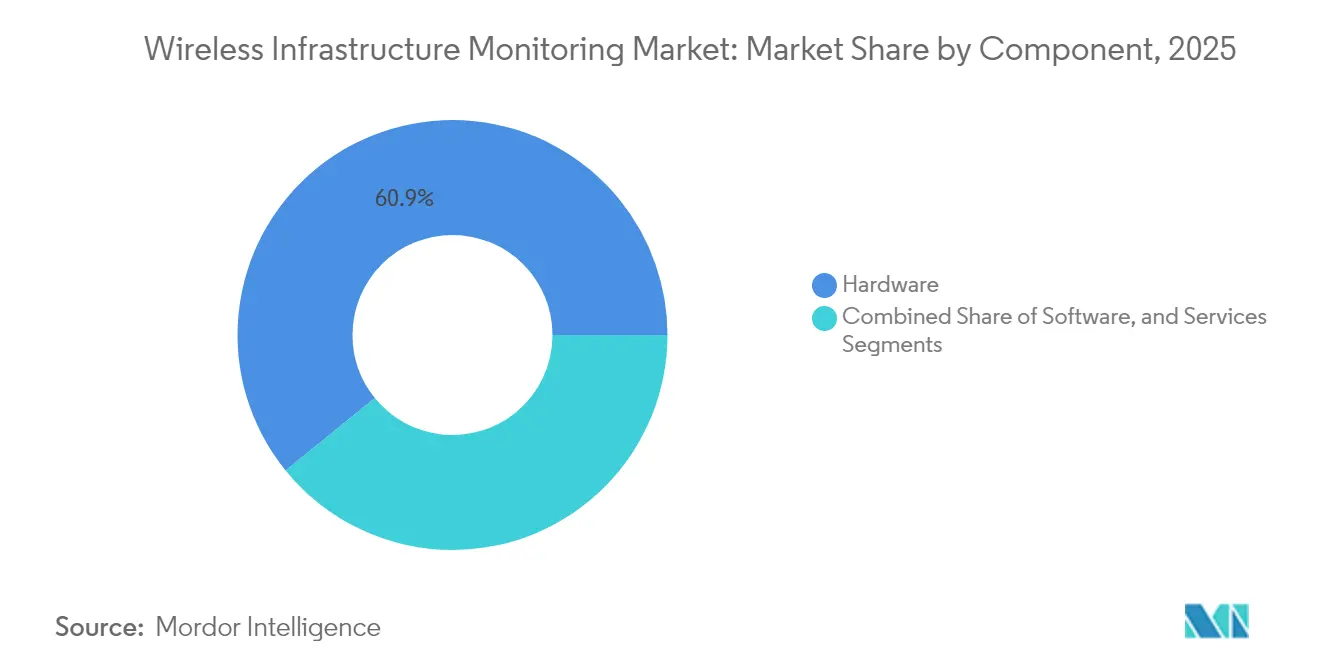
- コンポーネント別では、ハードウェアが2025年のワイヤレスインフラストラクチャ監視市場シェアの60.85%を占め、サービスは2031年にかけて年平均成長率(CAGR)13.92%で拡大する見込みです。
- 接続技術別では、LPWANが2025年の収益シェアの37.22%を占め、5G/セルラーは2031年にかけてCAGR 13.54%で最も急成長するセグメントとなっています。
- 用途別では、構造監視が2025年のワイヤレスインフラストラクチャ監視市場規模の45.62%を占め、腐食監視は2031年にかけてCAGR 13.98%で成長しています。
- インフラストラクチャタイプ別では、橋梁・トンネルが2025年に29.18%のシェアで首位を占め、再生可能エネルギー資産は2031年にかけてCAGR 13.32%と最も高い予測成長率を示しています。
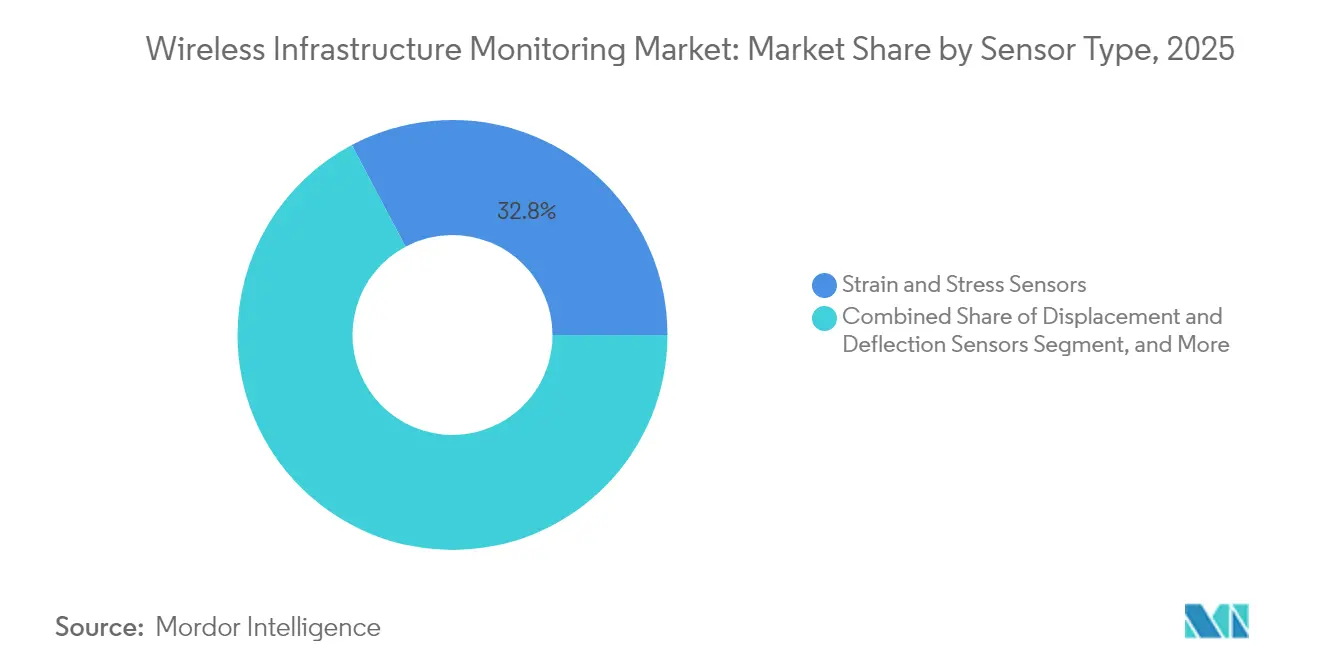
- センサー別では、ひずみ・応力ゲージが2025年に32.76%のシェアを占め、加速度計・振動センサーは2031年にかけてCAGR 15.26%で成長しています。
- エンドユーザー別では、民間インフラ所有者が2025年に34.62%のシェアを占め、電力・エネルギー企業は2026年~2031年にかけてCAGR 14.41%と最も高い成長率を記録しています。
- 地域別では、アジア太平洋地域が2025年に28.34%の地域シェアを獲得し、中東は2031年にかけてCAGR 14.06%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄塔の健全性検証を求める5G展開 | +3.5% | 世界全体、北米・欧州・東アジアでの早期普及 | 中期(2~4年) |
| 老朽化した橋梁に対するデジタルツイン義務化 | +2.6% | 北米および欧州連合(EU) | 中期(2~4年) |
| 高密度グリッドを可能にするLPWANセンサーのコスト低下 | +2.3% | 世界全体、発展途上地域で顕著 | 短期(2年以内) |
| テーリングダムに対する保険連動型監視 | +2.2% | ラテンアメリカ、他の鉱業拠点への波及 | 中期(2~4年) |
| 洋上風力の腐食監視 | +2.1% | 欧州、東アジア、北米(新興) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄塔の健全性検証を求める5G展開
5Gネットワークの高密度化により、既存の鉄塔に対する風荷重と振動荷重が増大しています。通信事業者は現在、早期疲労を検知し、保守スケジュールを最適化し、規制遵守を確保するために継続的な構造ヘルスモニタリングを組み込んでいます。リアルタイムアナリティクスにより、動的電力調整を通じて鉄塔のエネルギー消費量が20%削減されています。[1]Na Xu、「5G基地局向けクラウドベースエネルギー監視システムの設計と実装」、digital-library.theiet.org
米国・EUにおける老朽化橋梁に対するデジタルツイン義務化
規制当局はライブセンサーデータに裏付けられたデジタルレプリカをますます義務付けており、橋梁の寿命を最大20%延ばしながら、実際の構造的ストレスを示す資産に向けて保守予算を再配分しています。現在、66件のHorizon 2020プロジェクトがワイヤレス検査技術を対象としています。
高密度監視グリッドを可能にするLPWANセンサーのコスト低下
2023年以降35%超のセンサー価格下落により、自治体は構造物ごとに数百のノードを展開でき、検知精度が向上しています。ブルガリアの水道事業者のパイロット事業では、規制要件を満たしながらLoRaWANの長距離・低消費電力の利点が確認されました。
ラテンアメリカにおけるテーリングダムの保険連動型監視
保険会社は現在、高リスクの鉱業資産を引き受ける前にリアルタイムの浸透・変形データを要求しています。コンプライアンスニーズにより、価格よりも信頼性が重視され、認定ソリューションプロバイダーが優位に立っています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄筋コンクリート内の信号減衰 | -1.6% | 世界全体、高密度都市環境での影響が大きい | 短期(2年以内) |
| 中東におけるクラウドアナリティクスのデータ主権障壁 | -0.8% | 中東、アジアおよびアフリカの一部への波及 | 中期(2~4年) |
| 小規模自治体インフラ所有者の資金不足 | -0.7% | 世界全体、発展途上国および農村部での影響が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄筋コンクリート内の信号減衰
鉄筋がファラデーケージを形成するため、インテグレーターはゲートウェイや高出力送信機を追加せざるを得ず、設備投資と保守コストが増大します。VaiNetなどの新しいサブGHzプロトコルにより透過性が向上し、中継器の数が削減されています。
中東におけるクラウドアナリティクスのデータ主権障壁
データのローカライズを義務付ける国家規制により、展開コストが増大しアーキテクチャが分断されています。多国籍企業は国内クラウドを構築するか、オンプレミスアナリティクスを採用する必要があり、展開が遅延しています。[2]国際通貨基金、「地域経済見通し:中東・中央アジア」、imf.org
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェア優位の中でサービスが勢いを増すハードウェアは2025年のワイヤレスインフラストラクチャ監視市場の60.85%を占め、橋梁・ダム・エネルギー資産全体での大規模なセンサー展開が寄与しています。しかし、所有者がデバイス調達よりもインサイト抽出を優先するにつれ、サービスはCAGR 13.92%で拡大しています。マネージドアナリティクス契約は現在、ハードウェア、ゲートウェイ、予知ダッシュボードをバンドルし、製品販売よりも高いマージンを生み出しています。複数のプロトコルを統合データストリームに変換するゲートウェイは最も急成長しているハードウェアサブセグメントであり、フリート全体の可視性を実現しています。Packet Powerは、予知保全によりダウンタイムを半減し保守コストを30%削減できると指摘しています。
ソフトウェア層は規模こそ小さいものの、長期的な価値の基盤となっています。ベンダーはAIアルゴリズムを組み込み、生の時系列データを実用的なアラートと自動ワークオーダーに変換しています。システムが成熟するにつれ、差別化の軸はセンサー仕様から成果ベースのサービスレベル契約へと移行し、ベンダーは稼働率保証に収益を賭けています。このサービス中心モデルは継続的なキャッシュフローを固定化し、スイッチングコストを引き上げ、ワイヤレスインフラストラクチャ監視市場全体での統合の動きを支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


接続技術別:
LPWANがリードを維持しながら5Gが高帯域幅ユースケースを開拓LPWANは2025年に37.22%の収益を達成し、数年にわたるバッテリー寿命とキロメートル規模の通信距離を両立させています。データパケットは小さいが頻繁に送信される長周期の民間インフラ展開の大部分を支えています。一方、5G/セルラーの収益はCAGR 13.54%で拡大し、ミッションクリティカルな資産向けのリアルタイム映像フィードとエッジAIアナリティクスを支えています。ベースラインテレメトリにLPWANを活用し、ピークデータイベントに5Gオーバーレイを組み合わせるハイブリッド展開モデルが、全国規模のワイヤレスインフラストラクチャ監視システムの参照アーキテクチャとして台頭しています。この統合アプローチは、高度なアナリティクスとイベント駆動型アプリケーションのための帯域幅可用性を最大化しながら、運用コストを最適化します。
BluetoothとWi-Fiは、既存のLANカバレッジを活用する短距離の建物・産業プラント向けに引き続き有効であり、衛星リンクは遠隔地・オフグリッド展開を可能にしています。IEEEの研究は、数十億のIoTノードのスケーリングにおいてLPWAN-5G統合パスが中心的役割を果たすことを確認しています。
用途別:
構造監視が優位を維持、腐食検知が加速構造監視は2025年収益の45.62%を占め、老朽化した橋梁と地震多発地域における継続的な健全性確認の需要が牽引しています。腐食検知のワイヤレスインフラストラクチャ監視市場シェアは、塩水が劣化を加速させる洋上風力発電所と沿岸インフラに後押しされ、2031年にかけてCAGR 13.98%で最も急速に拡大しています。
統合展開では振動・ひずみ・環境データを相関させ、個別インストールよりも豊富な診断情報を提供しています。iWindCrプロジェクトは、タービン基礎向けの小型腐食センサーアレイを検証しています。
インフラストラクチャタイプ別:
橋梁がリード、再生可能エネルギーが急成長橋梁・トンネルは、政府が先送りされた保守の積み残しに取り組む中、2025年支出の29.18%を占めました。主に洋上風力を中心とする再生可能エネルギー資産は、急速な設備容量の追加と過酷条件下での監視ニーズを反映し、最も高いCAGR 13.32%を達成しています。
建物はスマートビルディング戦略の中でワイヤレスセンサーを採用し、ダムは早期漏水検知のために長距離テレメトリを活用しています。鉱業・石油・ガス事業者は保険会社と規制当局の要件を満たすためにレジリエンスプログラムを展開し、ワイヤレスインフラストラクチャ監視市場の対応可能な範囲を強化しています。
センサータイプ別:
ひずみゲージが基盤を維持しながら加速度計が上回るひずみ・応力ゲージは2025年に32.76%の収益シェアを占め、構造ヘルスシステムの基盤を形成しています。しかし、加速度計・振動センサーは、多変量アナリティクスが動的応答データを疲労モデリングに結びつけるにつれ、CAGR 15.26%を記録しています。
温度・湿度・傾斜センサーはコンテキストパラメータを提供し、モデル精度を向上させています。2019年~2024年のスマートセンサー統合に関する研究成果の増加は、技術の成熟を裏付けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
民間インフラ所有者が優位、電力会社が急速に拡大民間所有者は2025年需要の34.62%を支配し、設計寿命を延ばすためのセンサー後付けに資金を投じています。電力・エネルギー企業は、グリッドの近代化と再生可能エネルギーの統合が監視ニーズを高める中、CAGR 14.41%で最も急成長しています。
小規模自治体は、テキサス州セギンが電力ネットワークをアップグレードした事例に示されるように、規制基準を満たすためにターンキーSCADAとワイヤレス監視を採用しています。
地域分析
アジア太平洋および中東のワイヤレスインフラストラクチャモニタリング市場
アジア太平洋地域は2025年の世界収益の28.34%を維持し、IoT導入が国家スマートシティ計画を支援する中国、日本、韓国が牽引しています。インドのスマートシティミッションおよびASEANのインフラアップグレードが地域基盤をさらに拡大しています。中東は、GCCメガプロジェクトおよび乾燥気候への耐性に向けた義務的モニタリング基準に後押しされ、2031年までに最速の14.06%のCAGRを記録すると予測されています。しかしながら、地域のデータ主権規制が展開をローカライズされたクラウドへと誘導し、ワイヤレスインフラストラクチャモニタリング市場全体にわたるベンダーの市場参入モデルを形成しています。
南北アメリカ、欧州およびアフリカのワイヤレスインフラストラクチャモニタリング市場
北米は成熟しているものの依然として重要な市場であり、橋梁および道路の健全性プログラムに連邦資金を投入しています。保険義務化が、テーリングダムなどのリスクの高い資産における導入を加速させています。欧州は厳格な安全指令およびホライズン2020の資金を活用し、20世紀中頃のインフラの耐用年数を延長しており、デジタルツインのパイロット事業が増加しています。南米は困難な地形の中で鉱業および水力発電のモニタリングに注力しており、一方でアフリカは新興段階にあるものの、新たなインフラ投資の波と連動したグリーンフィールドの機会を提供しています。

規制環境
ワイヤレスインフラ監視の導入は、どのセンサー、ゲートウェイ、無線機を重要資産に使用できるかを左右する通信セキュリティ、機器認証、5G性能試験要件によって、ますます形作られている。米国では、連邦通信委員会(FCC)が2026年にレジリエンスとセキュリティへの注目を強化し、機器認証の市場後監視(2026年5月)に関連する措置や、重要通信システムに対するサイバーセキュリティ要件の拡大を含め、稼働中のインフラ全体における物理的健全性とサイバー態勢の両方の継続的な監視の必要性を一層強めている。
欧州およびその他の主要市場では、標準化と国家安全保障の枠組みが、コネクテッド監視に関する最低限の技術基準および保証基準の策定を推進している。ETSIはTS 138 161 V19.3.0(2026年4月)を発行し、5G NRユーザー機器のTRP/TRS要件を更新した。これは5G接続の監視エンドポイントやゲートウェイの検証手法に組み込まれるものである。また、国別のセキュリティ制度も通信関連の監視スタックに追加のコンプライアンス層を課しており、英国の電気通信セキュリティ実施規範(2026年版、v1.1)や、ドイツのBSI TR-03163、インドのITSARなどの国別制度が、事業者やインフラ所有者に対し、認証済みコンポーネント、監査可能なデータ処理、文書化されたサプライチェーン管理へと向かわせている。
バリューチェーン分析
バリューチェーンは、センサー・計測機器サプライヤー(ひずみ、振動、腐食、環境センシング)から始まり、続いてLPWAN、セルラー/5G、Wi-Fi/Bluetooth、遠隔資産向け衛星リンクを対象とするゲートウェイ・接続プロバイダーが続く。データ収集とデバイス管理は、警報、デジタルツインへのデータ供給、作業指示との連携をサポートするクラウドまたはオンプレミス分析プラットフォームに供給される。その後には、ネットワークを設計し、セキュリティを強化し、サービスレベル契約の下でフリートを維持するシステムインテグレーター、エンジニアリング企業、通信事業者またはマネージドサービスプロバイダーによって提供される導入・ライフサイクルサービスが続く。
実務上、差別化の要素はセンサーの仕様だけでなく、認証、セキュリティ、運用準備性にますます結びついている。GSMAなどの団体による通信セキュリティ指針や、ENISAが強調するインシデント報告およびレジリエンスの実践(通信セキュリティインシデント報告、2024年)は、提供チェーン全体における設計段階からのセキュアなデバイス導入、鍵管理、継続的監視の重要性を裏付けている。供給の可用性や現場物流もリードタイムに影響するため、購買者はハードウェア、接続性、マネージド分析をまとめて提供でき、地域ホスティングやオンプレミス処理によってデータ主権市場向けのローカライズされたアーキテクチャをサポートできるベンダーを求める傾向がある。
競合環境
ワイヤレスインフラストラクチャ監視市場は適度に分散しています。ニッチな専門企業が特定用途向けに厳格に認定されたセンサーを供給する一方、多角化した技術企業はセンシング・接続・AIアナリティクスを統合プラットフォームに統合しています。センサーメーカー・通信事業者・エンジニアリングコンサルタントの戦略的提携により、展開・データアナリティクス・ライフサイクルサービスにわたるワンストップソリューションが生まれています。ベンダーは予知稼働率保証を伴う成果ベース契約をますます追求し、年金収益を固定化しています。
破壊的参入者はエネルギーハーベスティング・MEMSの小型化・エッジ機械学習を活用して、バッテリー寿命や信号減衰といった従来の障壁を克服しています。アメリカン・ビューロー・オブ・シッピングなどの機関からの認証は、特に洋上・海事用途において市場差別化をもたらしています。データ主権のトレンドにより、地域コンプライアンスに精通した地域特化型チャンピオンが台頭しています。M&A活動はポートフォリオの拡充と隣接するIoT分野へのクロスセルを目的としており、段階的な統合への道筋を示しています。
ワイヤレスインフラストラクチャ監視業界のリーダー企業
Acellent Technologies, Inc.
Monnit Corporation
Sisgeo S.r.l.
Campbell Scientific, Inc.
Geokon, Inc.
- *免責事項:主要選手の並び順不同
ワイヤレスインフラストラクチャモニタリング市場
- Acellent Technologies, Inc.
- Monnit Corporation
- Sisgeo S.r.l.
- Campbell Scientific, Inc.
- Geokon, Inc.
- RST Instruments Ltd.
- Nova Metrix LLC
- Worldsensing SL
- Ackcio Pte Ltd.
- Xylem Inc.
- Honeywell International Inc.
- Cisco Systems, Inc.
- Schneider Electric SE
- Trimble Inc.
- HBM (HBK)
- National Instruments Corp.
- Fugro N.V.
- James Fisher & Sons plc
- Smart Structures Inc.
- Sixense Group
- Move Solutions Srl
- Sonicu
- Sensemetrics Inc.
- Vaisala

市場機会と将来展望
監視が従来の構造健全性の用途を超えて、既存のワイヤレスインフラ上でのセキュリティ、レジリエンス、周波数を意識した運用へと移行するにつれ、機会は広がっている。セルラーネットワーク上での統合型センシング・通信(ISAC)は、概念実証から資金提供を受けたプロトタイプおよび実地デモンストレーションへと移行しつつあり、2026年7月には国防省からCohere Technologiesに対し、連続的な空中・地上監視を目的としたマルチ波形RANプロトタイプの資金提供が行われた。AT&TとEricssonも2026年7月にMassive MIMO無線機を用いたドローン検知を実証し、センシングと異常検知が独立した専用監視ネットワークではなく、ソフトウェアおよび無線機能のアップグレードとして提供できる道筋を示した。
関連するホワイトスペースは、高価値インフラやデータセンター周辺のRF環境の保護であり、ワイヤレス監視が物理的・サイバー防御の一部となる分野である。OracleとBastilleは2026年4月に、ハイパースケールAIデータセンターをRFベースの攻撃や不正な発信源から保護することを目的としたグローバル展開を開始し、継続的な周波数/RF可視性、デバイスの位置特定、ポリシー適用への需要を支えている。標準化の面では、F5G関連仕様を含むテレメトリとネットワーク可視性に関するETSIの取り組みが、マルチベンダーの観測性を支え、LPWANベースラインテレメトリと高帯域イベント・エッジ分析向けの5Gオーバーレイを組み合わせたハイブリッドアーキテクチャを望む購買者にとって統合の摩擦を減らすことができる。
Recent Industry Developments in ワイヤレスインフラストラクチャモニタリング市場
- 2026年6月:MonnitがALTAセンサーベース向けのNIST追跡可能な着脱式リード線を発表し、コンプライアンス監視ワークフローの簡素化と現場での保守性向上を図った。この製品は、追跡可能性と迅速な保守がダウンタイムと運用負担を分散型センサーフリート全体で削減する、規制・監査主導の導入を対象としている。
- 2025年11月:Sisgeoは、その地質技術計測器をEddyfi Remote Monitoring Solutionsグループ内のSenceiveワイヤレス監視システムと統合し、ダムおよび地質技術監視の自動化に向けたより統一的な提供体制を構築した。この動きは、計測器、無線伝送、遠隔分析を単一のソリューション体系の下で結びつけることにより、エンドツーエンドの提供を強化する。
- 2024年4月:Acellentは韓国航空宇宙産業(Korea Aerospace Industries)と契約を締結し、KF-21戦闘機の生産向けに構造健全性監視システムを供給した。この契約獲得は、ミッションクリティカルな構造物における高信頼性のワイヤレスおよびセンサー駆動型監視への需要を強化し、より広範なインフラ監視用途に転用可能なSHMアーキテクチャとワークフローの妥当性を裏付けるものとなった。


ワイヤレスインフラストラクチャモニタリング市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、物理的インフラの状態と性能を追跡するためにワイヤレスセンサーと接続性を使用するソリューションから得られる収益を対象としている。また、監視と警報を通じてリスクを検出し、保守を計画し、計画外の停止を減らすためのツールも対象としている。
対象範囲外:有線のみの監視システム、および継続的なワイヤレス監視収益を伴わない一般的な建設作業は除外する。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- センサー
- データ収集システム
- ゲートウェイおよび通信デバイス
- ソフトウェア
- サービス
- ハードウェア
- 接続技術別
- Wi-Fi
- Bluetooth
- Zigbee
- セルラー(3G/4G/5G)
- LPWAN(LoRa、Sigfox、NB-IoT)
- 衛星およびその他の接続技術
- 用途別
- 構造監視
- 地盤監視
- 環境監視
- 地震・振動監視
- 腐食監視
- その他の専門用途
- インフラストラクチャタイプ別
- 橋梁・トンネル
- 建物・商業施設
- ダム・水インフラ
- 石油・ガスパイプラインおよび製油所
- 発電所・エネルギー施設
- 交通インフラ(鉄道、道路、空港)
- 鉱業サイト
- 再生可能エネルギー資産(風力、太陽光)
- センサータイプ別
- ひずみ・応力センサー
- 変位・たわみセンサー
- 加速度計・振動センサー
- 温度・湿度センサー
- 傾斜・チルトセンサー
- その他のセンサータイプ
- エンドユーザー別
- 民間インフラ所有者・運営者
- 石油・ガス企業
- 電力・エネルギー企業
- 交通機関
- 鉱業企業
- 政府・防衛
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- トルコ
- イスラエル
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、監視需要の発生源とインフラ所有者がどれほどの速さでアップグレードに投資しているかを説明する公開情報から始めた。橋梁の状態に関する背景として米国連邦道路管理局(Federal Highway Administration)、監視の用途事例として米国地質調査所(US Geological Survey)の資料、センシングと計測手法に関する国立標準技術研究所(National Institute of Standards and Technology)の刊行物などを参照した。
モデルを実用的なものにするため、無線センサーネットワークに関するIEEEのジャーナル論文、世界銀行のインフラ・投資指標、土木工学系団体が発行する標準・指針なども活用した。企業の開示資料、投資家向け説明資料、信頼できる報道を確認し、製品の方向性、一般的な価格設定の考え方、ハードウェアとサービスの組み合わせ方を把握した。必要に応じて、企業財務に特化した有料サブスクリプションと特許データベースを用いて、収益範囲と技術動向を検証した。これらはあくまで例示であり、データの収集、前提の相互検証、未解決の疑問点の明確化のために、他の多くの公開情報源を確認した。
一次インタビューおよび調査
一次調査は、橋梁、建築物、エネルギー・産業施設、交通資産向けのワイヤレス監視を仕様策定、導入、または運用する実務者との対話に重点を置いた。目的は、ベンダーの主張だけでなく、実際に何が購入され、試験導入後にプロジェクトがどのように拡大するかを確認することであった。システムインテグレーター、インフラ所有者、センサー・プラットフォーム専門家からの入力を用いて、APAC、EMEA、南北アメリカ地域における導入ペース、一般的な更新サイクル、ソフトウェアおよび継続的サービスに流れる支出の割合を検証した。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):13% | APAC:43% |
| ミドルティア:56% | 機能/事業部門リーダー:34% | EMEA:32% |
| 中小規模プレイヤー:14% | マネージャー:53% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定はトップダウンとボトムアップの両アプローチに従った。まず、資産健全性プログラム、改修活動、継続的なワイヤレス監視の導入に関連する指標を用いて、インフラ監視支出プールを再構築した。次に、選択的なサプライヤーおよび販路の近似値を用いて総額を相互検証した。トップダウン構築においては、インフラ改修予算、監視対象資産のインストールベース、資産タイプ別の一般的なセンサー密度、そして継続収益を押し上げる傾向のある分析・マネージド監視への構成比の変化といった指標を参考にした。
これらの総額は、センサーノードおよびゲートウェイの標本平均販売価格、インテグレーターからの推定プロジェクト件数、インタビューで議論されたソフトウェア・サービスのアタッチレートを含むボトムアップの検証によって裏付けられた。特定の用途でボトムアップの可視性が限られる場合は、価格設定と導入規模について保守的な範囲を適用し、その後、購買者が承認・更新すると述べた内容に基づいて範囲を絞り込んだ。
予測は主にシナリオ分析に依拠した。これは、導入が調達のタイミングや年によって変動する資産安全性の優先度に依存するためである。公共インフラ資金の方向性、ワイヤレス接続の準備状況、試験導入からネットワーク化された展開への移行速度といった入力を用いて、基本、緩やか、速いという3つの導入シナリオを構築した。最終予測は、現場での議論から得られたコンセンサス範囲に整合させた。
データ検証と更新サイクル
算出結果は、インフラ投資の方向性、監視プログラムにおける観測された成長、監視対象資産1件当たりの想定支出などの独立した指標と照合し、総額が実際の購買行動から逸脱しないようにした。価格設定、浸透率、地域別配分がインタビューや公開資料の一般的な支持範囲を外れた場合には異常値として特定し、承認前に前提を見直した。
各レポートは年次で更新され、需要または供給の状況に目に見える形で影響を与える重大な変化があった場合には中間更新も行われる。提供前には最終レビューを完了し、主要な入力を再確認することで、クライアントが同じ再現可能な論理を保ったまま最新の見解を受け取れるようにしている。
Mordor Intelligenceのワイヤレスインフラ監視市場推計と他の公開推計との比較
ワイヤレスインフラ監視の公開市場規模は、このカテゴリーが隣接分野へ拡張しやすいこと、また価格設定やサービスの包含範囲によって総額が急速に変化しうることから、しばしば異なる値となる。この差異は通常、各社がソフトウェアとサービスをどのように扱うか、どのエンドユーザーを対象に含めるか、また数値が安定的な基本シナリオを反映しているか、それともより積極的な導入曲線を反映しているかによって生じる。
主なギャップは、より広範なスマートシティセンシングや一般的なIoTプラットフォーム収益を含めることから生じる。Mordor Intelligenceは、インフラの状態に関連するワイヤレス監視と、それに関連する監視ソフトウェア・サービスのみを対象とし、無関係なIoTアプリケーションは含めないため、総額は資産監視需要にしっかりと結びついたものとなっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.72 B (2025) | |
| 業界出版社A | USD 5.49 B (2025) | 隣接するIoTプラットフォームやスマートシティセンシングの収益を組み込む可能性のある、より広範な区分を用いており、インフラ状態監視用途を超えて総額を膨らませている。 |
| 工業専門誌B | USD 4.11 B (2024) | より古い年を基準としており、機器出荷台数を重視する傾向があるため、導入後に積み上がる継続的なソフトウェア、分析、監視サービスを過小評価する可能性がある。 |
ベンチマーク比較から、大半の差異は市場に何が組み込まれているか、そして継続収益が時間の経過とともにどのように扱われているかに起因することが分かる。対象範囲をインフラ状態監視に固定し、インタビューを通じて価格設定とアタッチレートを検証することで、得られた数値は実際の導入実績や一貫した前年比測定と整合しやすくなる。


レポートで回答される主要な質問
ワイヤレスインフラストラクチャ監視市場の現在の価値はいくらですか?
市場は2026年に53億2,000万米ドルに達しており、CAGR 12.74%で2031年までに96億9,000万米ドルに達すると予測されています。
ワイヤレスインフラストラクチャ監視市場をリードしている地域はどこですか?
アジア太平洋地域は、広範なインフラ拡張とスマートシティ構想により、28.34%の首位収益シェアを保持しています。
この市場でサービスがハードウェアよりも速く成長している理由は何ですか?
資産所有者は予知インサイトと稼働率保証を求めており、マネージドアナリティクスと最適化サービスが単体センサーよりも価値を持つようになっています。
最も広く使用されている接続技術は何ですか?
LPWANは接続収益の37.22%を占めていますが、5Gソリューションは高帯域幅ユースケース向けに急速に成長しています。
最も急速に拡大している用途セグメントはどれですか?
腐食監視は、洋上風力・海洋資産が材料劣化の早期検知を必要とする中、最も高いCAGR 13.98%を記録しています。
データ主権規制は中東での展開にどのような影響を与えていますか?
2024年のワイヤレスインフラストラクチャ監視市場規模は41億1,000万米ドルと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年のワイヤレスインフラストラクチャ監視市場の過去の市場規模を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年のワイヤレスインフラストラクチャ監視市場規模の予測も提供しています。
最終更新日:



