
Marktgröße und Marktanteil der drahtlosen Infrastrukturüberwachung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
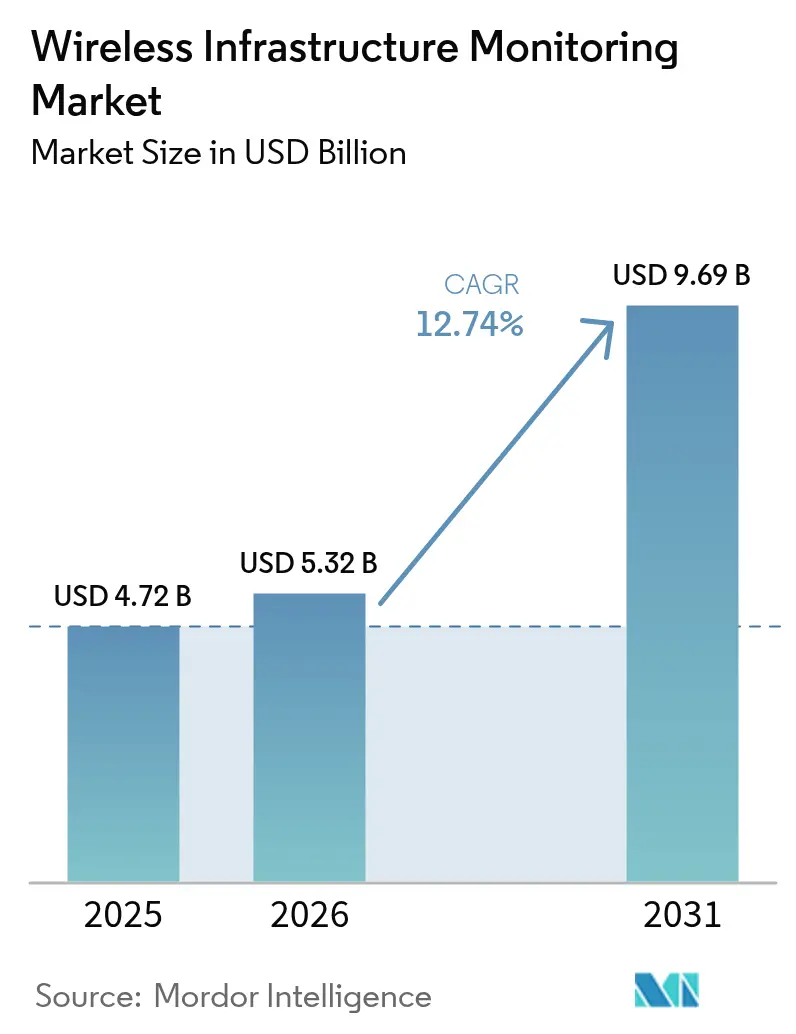
| Marktgröße (2026) | 5.32 Milliarden US-Dollar |
| Marktgröße (2031) | 9.69 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.74 % |
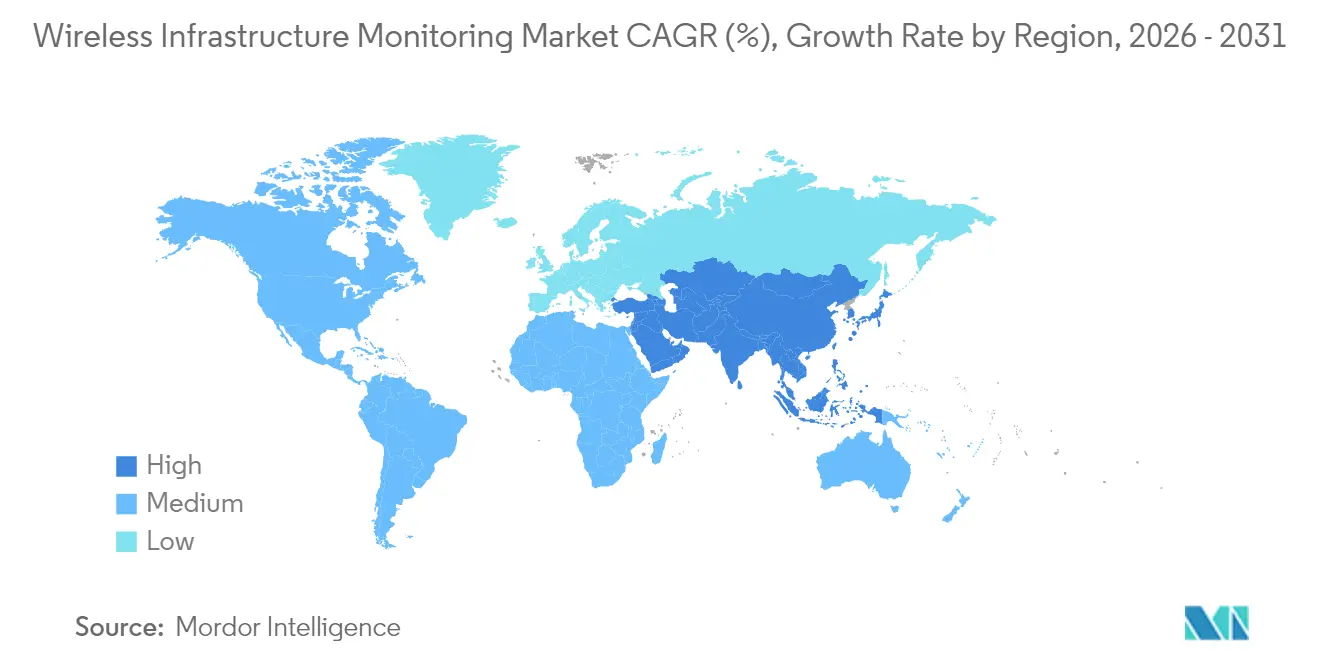
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
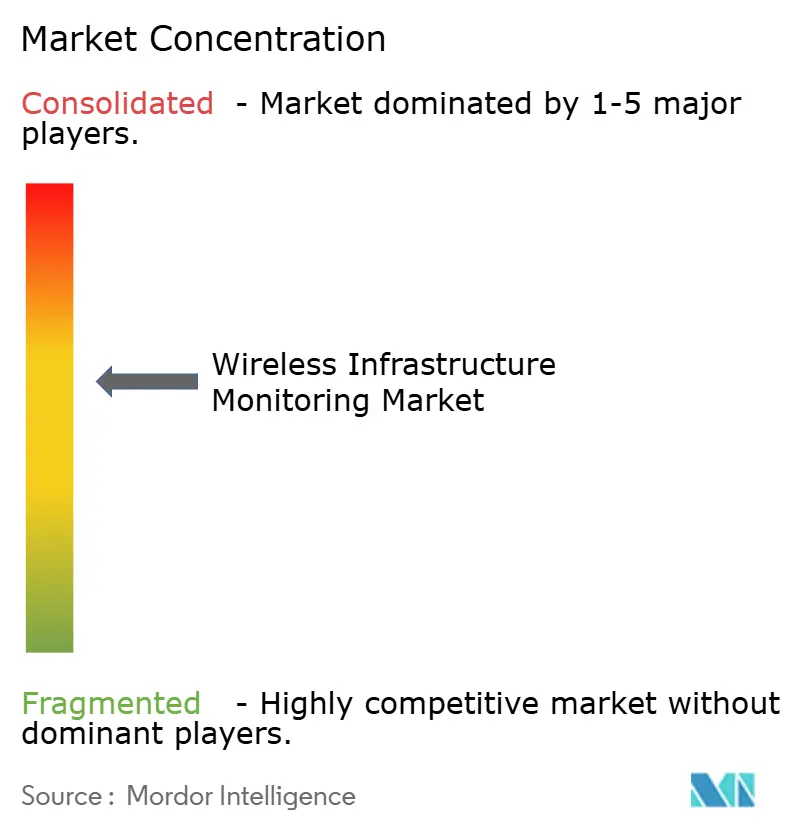
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für drahtlose Infrastrukturüberwachung von Mordor Intelligence
Die Marktgröße für drahtlose Infrastrukturüberwachung wird voraussichtlich von USD 4,72 Milliarden im Jahr 2025 auf USD 5,32 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 12,74 % über 2026–2031 USD 9,69 Milliarden erreichen. Die Akzeptanz beschleunigt sich, da Infrastruktureigentümer von reaktiver zu vorausschauender Wartung übergehen und dichte, energiesparende Sensornetzwerke einsetzen, die Ausfallzeiten reduzieren und die Lebensdauer von Anlagen verlängern. Der asiatisch-pazifische Raum hält die größte regionale Position, gestützt durch rasche Urbanisierung und Smart-City-Programme, während der Nahe Osten das schnellste zusammengesetzte Wachstum aufgrund von Megaprojekten und Anforderungen an die Einhaltung von Vorschriften in rauen Umgebungen verzeichnet. Hardware bleibt das Umsatzrückgrat, aber verwaltete Dienste und Analysen erfassen nun den größten inkrementellen Wert, da Endnutzer umsetzbare Erkenntnisse statt Geräte suchen. Die Konvergenz von LPWAN und 5G erweitert das adressierbare Anwendungsspektrum, insbesondere für hochbandbreitige Videoanalysen und KI-basierte Anomalieerkennung.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 60,85 % auf Hardware im Markt für drahtlose Infrastrukturüberwachung; Dienstleistungen werden bis 2031 voraussichtlich mit einem CAGR von 13,92 % wachsen.
- Nach Konnektivität hielt LPWAN im Jahr 2025 einen Umsatzanteil von 37,22 %; 5G/Mobilfunk ist das am schnellsten wachsende Segment mit einem CAGR von 13,54 % bis 2031.
- Nach Anwendung entfiel auf die Strukturüberwachung im Jahr 2025 ein Anteil von 45,62 % an der Marktgröße für drahtlose Infrastrukturüberwachung, während die Korrosionsüberwachung bis 2031 mit einem CAGR von 13,98 % wuchs.
- Nach Infrastrukturtyp führten Brücken und Tunnel mit einem Anteil von 29,18 % im Jahr 2025; erneuerbare Energieanlagen weisen den höchsten prognostizierten CAGR von 13,32 % bis 2031 auf.
- Nach Sensortyp hielten Dehnungs-/Spannungsmessgeräte im Jahr 2025 einen Anteil von 32,76 %; Beschleunigungsmesser/Vibrationssensoren steigen bis 2031 mit einem CAGR von 15,26 %.
- Nach Endnutzer hielten Eigentümer ziviler Infrastruktur im Jahr 2025 einen Anteil von 34,62 %; Versorgungs- und Energieunternehmen verzeichnen zwischen 2026–2031 den schnellsten CAGR von 14,41 %.
- Nach Region erfasste der asiatisch-pazifische Raum im Jahr 2025 einen regionalen Anteil von 28,34 %; der Nahe Osten wird bis 2031 voraussichtlich mit einem CAGR von 14,06 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Rollouts mit Anforderungen an die Überprüfung der Turmintegrität | +3.5% | Global; frühe Akzeptanz in Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Digitale-Zwilling-Mandate für alternde Brücken | +2.6% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Rückgang der LPWAN-Sensorkosten ermöglicht dichte Netzwerke | +2.3% | Global; ausgeprägt in Entwicklungsregionen | Kurzfristig (≤ 2 Jahre) |
| Versicherungsgebundene Überwachung für Abraumhalden-Dämme | +2.2% | Lateinamerika; Ausweitung auf andere Bergbauzentren | Mittelfristig (2–4 Jahre) |
| Korrosionsüberwachung bei Offshore-Windkraft | +2.1% | Europa, Ostasien, aufstrebendes Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Rollouts mit Anforderungen an die Überprüfung der Turmintegrität
Die Verdichtung von 5G-Netzwerken belastet bestehende Türme stärker durch Wind und Vibrationen. Betreiber integrieren nun kontinuierliche Überwachung der strukturellen Gesundheit, um frühe Ermüdung zu erkennen, die Wartungsplanung zu optimieren und die Einhaltung gesetzlicher Vorschriften sicherzustellen. Echtzeit-Analysen haben den Energieverbrauch von Türmen durch dynamische Leistungsanpassung um 20 % gesenkt.[1]Na Xu, „Design und Implementierung eines cloudbasierten Energieüberwachungssystems für 5G-Basisstationen”, digital-library.theiet.org
Digitale-Zwilling-Mandate für alternde Brücken in den USA und der EU
Regulierungsbehörden verlangen zunehmend digitale Replikate, die durch Live-Sensordaten unterstützt werden, wodurch die Lebensdauer von Brücken um bis zu 20 % verlängert wird, während Wartungsbudgets auf Anlagen mit tatsächlichem strukturellen Stress umgeleitet werden. Sechsundsechzig Horizon-2020-Projekte zielen nun auf drahtlose Inspektionstechnologien ab.
Rückgang der LPWAN-Sensorkosten ermöglicht dichte Überwachungsnetzwerke
Ein Preisrückgang bei Sensoren von mehr als 35 % seit 2023 ermöglicht es Kommunen, Hunderte von Knoten pro Bauwerk einzusetzen und so die Erkennungsgenauigkeit zu verbessern. Ein bulgarisches Wasserversorgungsunternehmen bestätigte in einem Pilotprojekt die Langstrecken- und Niedrigenergie-Vorteile von LoRaWAN bei gleichzeitiger Erfüllung gesetzlicher Anforderungen.
Versicherungsgebundene Überwachung für Abraumhalden-Dämme in Lateinamerika
Versicherer verlangen nun Echtzeit-Sicker- und Verformungsdaten, bevor sie risikoreiche Bergbauanlagen versichern. Der Bedarf an Compliance erhöht die Zuverlässigkeit gegenüber dem Preis und begünstigt zertifizierte Lösungsanbieter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Signaldämpfung in Stahlbeton | -1.6% | Global, mit stärkeren Auswirkungen in dichten städtischen Umgebungen | Kurzfristig (≤ 2 Jahre) |
| Datensouveränitätsbarrieren für Cloud-Analysen im Nahen Osten | -0.8% | Naher Osten, mit Ausweitung auf Teile Asiens und Afrikas | Mittelfristig (2–4 Jahre) |
| Finanzierungslücken für kleine kommunale Infrastruktureigentümer | -0.7% | Global, mit stärkeren Auswirkungen in Entwicklungsländern und ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Signaldämpfung in Stahlbeton
Stahlbewehrung bildet einen Faraday-Käfig und zwingt Integratoren, Gateways oder leistungsstärkere Sender hinzuzufügen, was Investitionskosten und Wartung erhöht. Neue Sub-GHz-Protokolle wie VaiNet verbessern die Durchdringung und reduzieren die Anzahl der Repeater.
Datensouveränitätsbarrieren für Cloud-Analysen im Nahen Osten
Nationale Mandate zur Lokalisierung von Daten erhöhen die Bereitstellungskosten und fragmentieren Architekturen. Multinationale Unternehmen müssen landesinterne Clouds aufbauen oder lokale Analysen einsetzen, was Rollouts verzögert. [2]Internationaler Währungsfonds, „Regionaler Wirtschaftsausblick: Naher Osten und Zentralasien”, imf.org
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
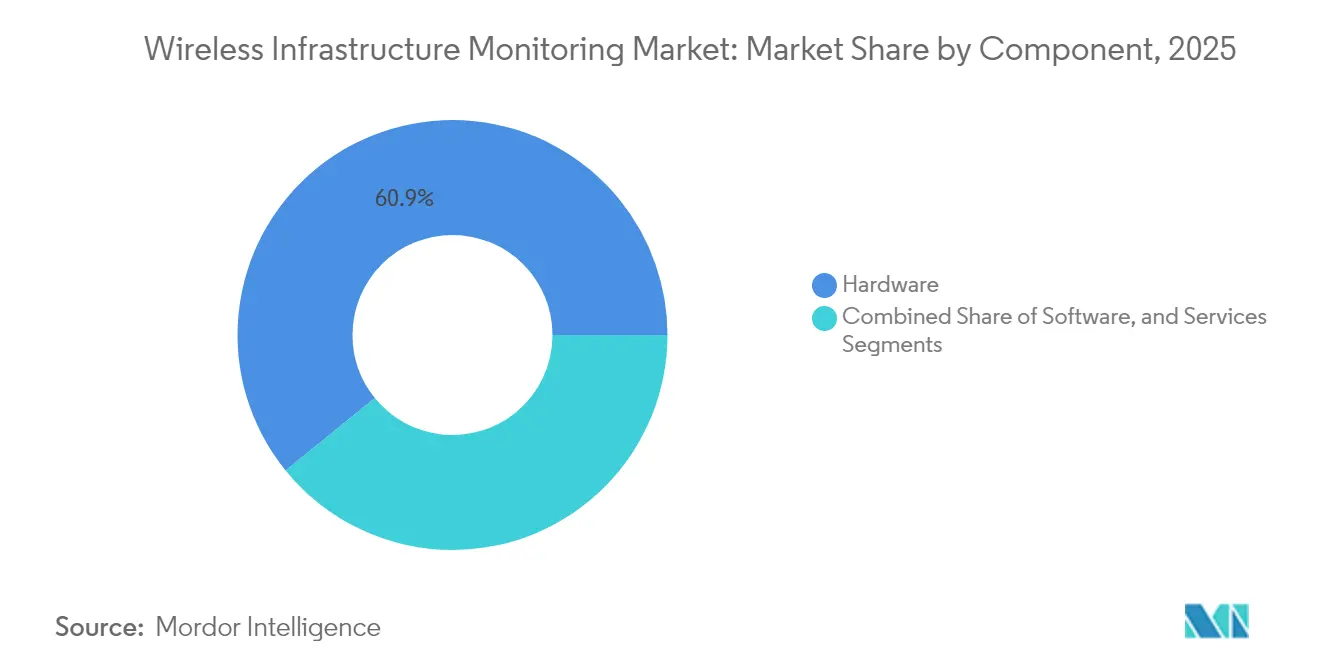
Dienstleistungen gewinnen gegenüber der Hardware-Dominanz an BedeutungHardware erfasste im Jahr 2025 60,85 % des Marktes für drahtlose Infrastrukturüberwachung, bedingt durch groß angelegte Sensor-Rollouts an Brücken, Dämmen und Energieanlagen. Dennoch skalieren Dienstleistungen mit einem CAGR von 13,92 %, da Eigentümer der Gewinnung von Erkenntnissen gegenüber der Gerätebeschaffung Vorrang einräumen. Verwaltete Analyseverträge bündeln nun Hardware, Gateways und prädiktive Dashboards und erzielen höhere Margen als Produktverkäufe. Gateways, die mehrere Protokolle in einheitliche Datenströme übersetzen, sind das am schnellsten wachsende Hardware-Untersegment und ermöglichen flottenweite Transparenz. Packet Power stellt fest, dass vorausschauende Wartung Ausfallzeiten halbieren und Wartungskosten um 30 % senken kann.
Die Softwareschicht, obwohl kleiner, verankert langfristigen Wert. Anbieter integrieren KI-Algorithmen, die rohe Zeitreihendaten in umsetzbare Warnmeldungen und automatisierte Arbeitsaufträge umwandeln. Mit zunehmender Reife der Systeme verlagert sich die Differenzierung von Sensoreigenschaften hin zu ergebnisbasierten Servicevereinbarungen, wobei Anbieter Einnahmen auf Verfügbarkeitsgarantien setzen. Dieses dienstleistungszentrierte Modell sichert wiederkehrende Cashflows und erhöht die Wechselkosten, was Konsolidierungsbewegungen im Markt für drahtlose Infrastrukturüberwachung unterstützt.


Nach Konnektivitätstechnologie:
LPWAN behält die Führung, während 5G hochbandbreitige Anwendungsfälle erschließtLPWAN erzielte im Jahr 2025 37,22 % des Umsatzes und balancierte mehrjährige Batterielaufzeit mit Reichweite im Kilometerbereich. Es bildet die Grundlage für die Mehrheit der langzyklischen Bereitstellungen ziviler Infrastruktur, bei denen Datenpakete klein, aber häufig sind. Umgekehrt steigen die 5G/Mobilfunk-Umsätze mit einem CAGR von 13,54 % und treiben Echtzeit-Videofeeds und Edge-KI-Analysen für unternehmenskritische Anlagen an. Ein hybrides Bereitstellungsmodell, das LPWAN für die Basistelemetrie und 5G-Überlagerungen für Spitzendatenereignisse nutzt, entwickelt sich zur Referenzarchitektur für landesweite Systeme zur drahtlosen Infrastrukturüberwachung. Dieser integrierte Ansatz optimiert die Betriebskosten und maximiert gleichzeitig die Bandbreitenverfügbarkeit für erweiterte Analysen und ereignisgesteuerte Anwendungen.
Bluetooth und Wi-Fi behalten ihre Relevanz für kurzreichweitige Gebäude- und Industrieanlagen, die vorhandene LAN-Abdeckung nutzen, während Satellitenverbindungen abgelegene, netzunabhängige Bereitstellungen ermöglichen. IEEE-Studien bestätigen den LPWAN-5G-Integrationspfad als zentral für die Skalierung von Milliarden von IoT-Knoten.
Nach Anwendung:
Strukturüberwachung dominiert, Korrosionserkennung beschleunigt sichDie Strukturüberwachung machte im Jahr 2025 45,62 % des Umsatzes aus, angetrieben durch alternde Brücken und erdbebengefährdete Regionen, die kontinuierliche Integritätsprüfungen erfordern. Der Marktanteil der drahtlosen Infrastrukturüberwachung für die Korrosionserkennung wächst am schnellsten mit einem CAGR von 13,98 % bis 2031, angetrieben durch Offshore-Windparks und Küsteninfrastruktur, wo Salzwasser den Abbau beschleunigt.
Integrierte Bereitstellungen korrelieren Vibrations-, Dehnungs- und Umweltdaten und liefern reichhaltigere Diagnosen als isolierte Installationen. Das iWindCr-Projekt validiert miniaturisierte Korrosionssensor-Arrays für Turbinenfundamente.
Nach Infrastrukturtyp:
Brücken führen; erneuerbare Energien steigenBrücken und Tunnel trugen im Jahr 2025 29,18 % der Ausgaben bei, da Regierungen aufgeschobene Wartungsrückstände angehen. Erneuerbare Energieanlagen, hauptsächlich Offshore-Wind, liefern den höchsten CAGR von 13,32 % und spiegeln rasche Kapazitätszuwächse und den Bedarf an Überwachung unter rauen Bedingungen wider.
Gebäude übernehmen drahtlose Sensoren im Rahmen von Smart-Building-Strategien, während Dämme Langstreckentelemetrie zur frühzeitigen Leckageerkennung nutzen. Bergbau- und Öl-und-Gas-Betreiber setzen Resilienzprogramme ein, um Versicherer- und Regulierungsanforderungen zu erfüllen, und stärken so den adressierbaren Umfang des Marktes für drahtlose Infrastrukturüberwachung.
Nach Sensortyp:
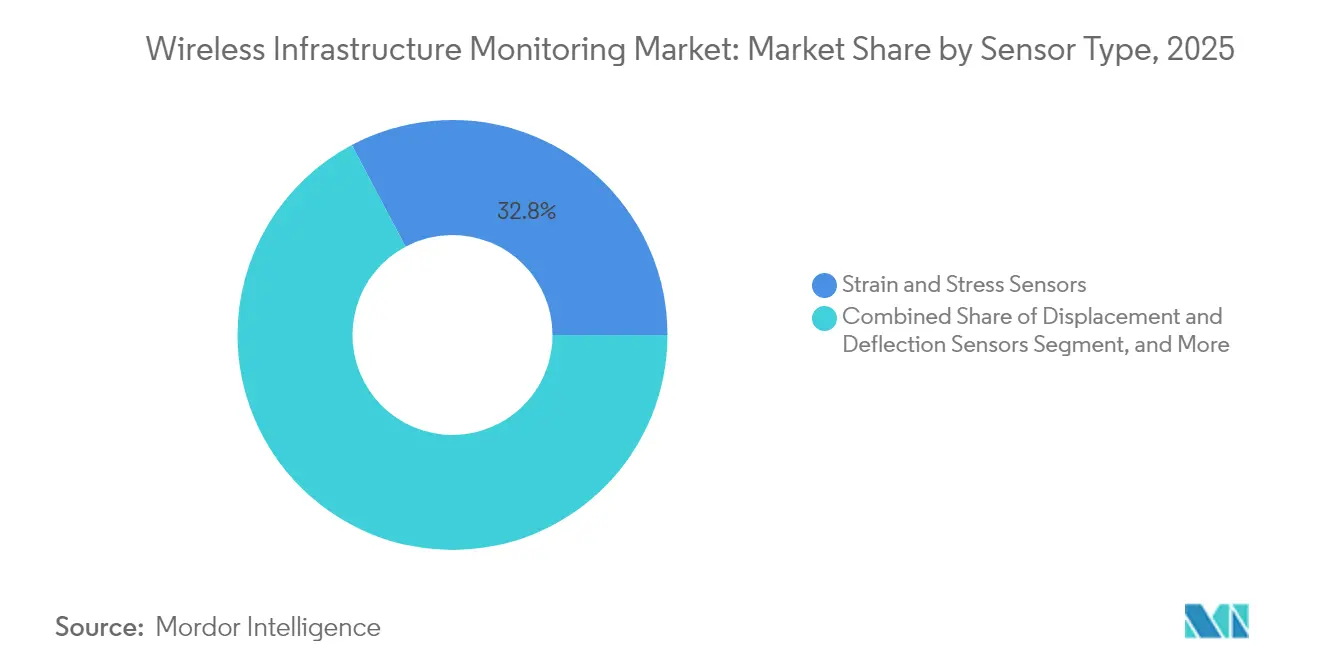
Dehnungsmessstreifen bleiben Eckpfeiler, während Beschleunigungsmesser überholenDehnungs-/Spannungsmessgeräte hielten im Jahr 2025 einen Umsatzanteil von 32,76 % und bildeten das Rückgrat von Systemen zur Überwachung der strukturellen Gesundheit. Beschleunigungsmesser und Vibrationssensoren verzeichnen jedoch einen CAGR von 15,26 %, da multivariate Analysen dynamische Antwortdaten mit der Ermüdungsmodellierung verbinden.
Temperatur-, Feuchtigkeits- und Neigungssensoren liefern kontextuelle Parameter und verbessern die Modellgenauigkeit. Die steigende Forschungsleistung zur Integration intelligenter Sensoren zwischen 2019–2024 unterstreicht die technologische Reifung.
Nach Endnutzer:
Eigentümer ziviler Infrastruktur dominieren; Versorgungsunternehmen skalieren schnellZivile Eigentümer kontrollieren 34,62 % der Nachfrage im Jahr 2025 und finanzieren Sensor-Nachrüstungen zur Verlängerung der Entwurfslebensdauer. Versorgungs- und Energieunternehmen sind die am schnellsten wachsenden mit einem CAGR von 14,41 %, da die Modernisierung des Netzes und die Integration erneuerbarer Energien den Überwachungsbedarf intensivieren.
Kleinere Kommunen setzen schlüsselfertige SCADA-Lösungen plus drahtlose Überwachung ein, um regulatorische Standards zu erfüllen, wie das Beispiel von Seguin, Texas, zeigt, das sein Stromversorgungsnetz aufrüstet.
Geografische Analyse
APAC- und Nahost-Markt für drahtlose Infrastrukturüberwachung
Asien-Pazifik hielt 2025 einen Anteil von 28,34 % am globalen Umsatz, angeführt von China, Japan und Südkorea, wo die IoT-Einführung nationale Smart-City-Agenden unterstützt. Indiens Smart-City-Mission und die Infrastrukturaufrüstungen in der ASEAN-Region erweitern die regionale Basis zusätzlich. Für den Nahen Osten wird bis 2031 die höchste CAGR von 14,06 % prognostiziert, angetrieben durch GCC-Megaprojekte und verbindliche Überwachungsstandards für die Widerstandsfähigkeit in Trockenklimata. Regionale Datensouveränitätsvorschriften lenken Implementierungen jedoch in Richtung lokalisierter Clouds und prägen die Markteinführungsmodelle der Anbieter im gesamten Markt für drahtlose Infrastrukturüberwachung.
Markt für drahtlose Infrastrukturüberwachung in Amerika, Europa und Afrika
Nordamerika bleibt ein reifer, aber bedeutender Markt und leitet Bundesmittel in Programme zur Integrität von Brücken und Straßen. Versicherungsauflagen beschleunigen die Einführung bei Hochrisikoanlagen wie Tailings-Dämmen. Europa nutzt strenge Sicherheitsrichtlinien und Horizon-2020-Fördermittel, um die Lebensdauer der Infrastruktur aus der Mitte des 20. Jahrhunderts zu verlängern, wobei sich Pilotprojekte mit digitalen Zwillingen vervielfachen. Südamerika konzentriert sich auf die Überwachung des Bergbaus und der Wasserkraft in anspruchsvollen Topografien, während Afrika, obwohl noch in den Anfängen, Greenfield-Chancen bietet, die mit neuen Wellen von Infrastrukturinvestitionen einhergehen.

Regulatorisches Umfeld
Bereitstellungen zur Überwachung drahtloser Infrastruktur werden zunehmend durch Telekommunikationssicherheit, Geräteautorisierung und Anforderungen an 5G-Leistungstests geprägt, die bestimmen, welche Sensoren, Gateways und Funkgeräte an kritischen Anlagen eingesetzt werden können. In den Vereinigten Staaten verschärfte die Federal Communications Commission (FCC) 2026 die Aufmerksamkeit auf Resilienz und Sicherheit, einschließlich Maßnahmen im Zusammenhang mit der Marktüberwachung nach der Geräteautorisierung (Mai 2026) und erweiterten Cybersicherheitsanforderungen für kritische Kommunikationssysteme, was den Bedarf an kontinuierlicher Überwachung sowohl der physischen Integrität als auch der Cyber-Sicherheitslage über eingesetzte Infrastruktur hinweg unterstreicht.
In Europa und anderen wichtigen Märkten treiben Standardisierungs- und nationale Sicherheitsrahmenwerke die Festlegung technischer Mindeststandards und Absicherungsgrundlagen für vernetzte Überwachung voran. ETSI veröffentlichte TS 138 161 V19.3.0 (April 2026) und aktualisierte damit die TRP/TRS-Anforderungen für 5G-NR-Endgeräte, die in Validierungspraktiken für 5G-vernetzte Überwachungsendpunkte und Gateways einfließen. Länderspezifische Sicherheitsregime fügen zudem zusätzliche Compliance-Ebenen für telekommunikationsnahe Überwachungsstacks hinzu, darunter der UK Telecommunications Security Code of Practice (Version 2026, v1.1) sowie nationale Regelungen wie das deutsche BSI TR-03163 und Indiens ITSAR, die Betreiber und Infrastrukturbesitzer zu zertifizierten Komponenten, prüfbarer Datenverarbeitung und dokumentierten Lieferkettenkontrollen drängen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Anbietern von Sensoren und Messtechnik (Dehnung, Vibration, Korrosion und Umweltsensorik), gefolgt von Gateway- und Konnektivitätsanbietern, die LPWAN, Mobilfunk/5G, Wi-Fi/Bluetooth und Satellitenverbindungen für entfernte Anlagen abdecken. Datenerfassung und Geräteverwaltung speisen dann Cloud- oder On-Premise-Analyseplattformen, die Alarmierung, Digital-Twin-Datenströme und die Integration von Arbeitsaufträgen unterstützen, gefolgt von Bereitstellungs- und Lebenszyklusdiensten, die von Systemintegratoren, Ingenieurbüros sowie Telekommunikations- oder Managed-Service-Anbietern erbracht werden, die Netzwerke entwerfen, die Sicherheit stärken und Flotten im Rahmen von Service-Level-Agreements warten.
In der Praxis ist Differenzierung zunehmend an Zertifizierung, Sicherheit und Betriebsbereitschaft gebunden, nicht allein an Sensorspezifikationen. Leitlinien zur Telekommunikationssicherheit von Organisationen wie der GSMA sowie Praktiken zur Vorfallmeldung und Resilienz, die von ENISA hervorgehoben wurden (Meldung von Telekommunikationssicherheitsvorfällen, 2024), unterstreichen die Bedeutung von secure-by-design-Geräteintegration, Schlüsselmanagement und kontinuierlicher Überwachung innerhalb der Lieferkette. Verfügbarkeit von Lieferungen und Standortlogistik beeinflussen ebenfalls die Lieferzeiten, weshalb Käufer häufig Anbieter suchen, die Hardware, Konnektivität und Managed Analytics bündeln können und die lokalisierte Architekturen in Märkten mit Datensouveränität durch regionales Hosting oder On-Premise-Verarbeitung unterstützen können.
Wettbewerbslandschaft
Der Markt für drahtlose Infrastrukturüberwachung ist mäßig fragmentiert. Nischenspezialisten liefern streng zertifizierte Sensoren für gezielte Anwendungen, während diversifizierte Technologieunternehmen Sensorik, Konnektivität und KI-Analysen in einheitliche Plattformen integrieren. Strategische Allianzen zwischen Sensorherstellern, Telekommunikationsbetreibern und Ingenieurbüros schaffen Komplettlösungen, die Bereitstellung, Datenanalyse und Lebenszyklusdienstleistungen umfassen. Anbieter verfolgen zunehmend ergebnisbasierte Verträge mit prädiktiven Verfügbarkeitsgarantien und sichern so wiederkehrende Einnahmen.
Disruptoren nutzen Energiegewinnung, MEMS-Miniaturisierung und Edge-ML, um veraltete Hürden wie Batterielaufzeit und Signaldämpfung zu überwinden. Zertifizierungen von Stellen wie dem Amerikanischen Schifffahrtsbüro bieten Marktdifferenzierung, insbesondere für Offshore- und maritime Anwendungen. Datensouveränitätstrends begünstigen regionsspezifische Marktführer, die mit lokaler Compliance vertraut sind. Fusionen und Übernahmen zielen auf Portfoliobreite und Cross-Selling in angrenzende IoT-Bereiche ab und signalisieren einen schrittweisen Weg zur Konsolidierung.
Marktführer im Bereich drahtlose Infrastrukturüberwachung
Acellent Technologies, Inc.
Monnit Corporation
Sisgeo S.r.l.
Campbell Scientific, Inc.
Geokon, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für drahtlose Infrastrukturüberwachung
- Acellent Technologies, Inc.
- Monnit Corporation
- Sisgeo S.r.l.
- Campbell Scientific, Inc.
- Geokon, Inc.
- RST Instruments Ltd.
- Nova Metrix LLC
- Worldsensing SL
- Ackcio Pte Ltd.
- Xylem Inc.
- Honeywell International Inc.
- Cisco Systems, Inc.
- Schneider Electric SE
- Trimble Inc.
- HBM (HBK)
- National Instruments Corp.
- Fugro N.V.
- James Fisher & Sons plc
- Smart Structures Inc.
- Sixense Group
- Move Solutions Srl
- Sonicu
- Sensemetrics Inc.
- Vaisala
Lesen Sie die Analyse der drahtlose Infrastrukturüberwachung-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen erweitern sich dort, wo Überwachung über traditionelle Anwendungsfälle der strukturellen Gesundheitsüberwachung hinausgeht in Richtung sicherheits-, resilienz- und spektrumbewusster Betriebsabläufe auf bestehender drahtloser Infrastruktur. Integrated Sensing and Communications (ISAC) auf Mobilfunknetzen wandelt sich vom Konzept zu finanzierten Prototypen und Feldvorführungen, wobei das Department of Defense im Juli 2026 Cohere Technologies für einen Multi-Waveform-RAN-Prototyp finanzierte, der auf kontinuierliche Luft- und Bodenüberwachung ausgerichtet ist. AT&T und Ericsson demonstrierten im Juli 2026 ebenfalls Drohnenerkennung mittels Massive-MIMO-Funkgeräten und zeigten damit einen Weg auf, bei dem Sensorik und Anomalieerkennung als Software- und Funk-Feature-Upgrades bereitgestellt werden können, statt als eigenständige, dedizierte Überwachungsnetze.
Ein verwandter Weißraum betrifft die Absicherung von HF-Umgebungen rund um hochwertige Infrastruktur und Rechenzentren, wo drahtlose Überwachung Teil der physischen und Cyber-Verteidigung wird. Oracle und Bastille starteten im April 2026 eine globale Bereitstellung mit dem Ziel, Hyperscale-KI-Rechenzentren vor HF-basierten Angriffen und unbefugten Sendern zu schützen, was die Nachfrage nach kontinuierlicher Spektrum-/HF-Sichtbarkeit, Gerätegeolokalisierung und Richtliniendurchsetzung unterstützt. Auf Standardseite unterstützt die ETSI-Arbeit zu Telemetrie und Netzwerktransparenz, einschließlich F5G-bezogener Spezifikationen, herstellerübergreifende Observability und kann Integrationsreibung für Käufer verringern, die hybride Architekturen mit LPWAN-Basistelemetrie und 5G-Overlays für bandbreitenintensive Ereignisse und Edge-Analysen kombinieren möchten.
Recent Industry Developments in Markt für drahtlose Infrastrukturüberwachung
- Juni 2026: Monnit führte NIST-rückverfolgbare abnehmbare Anschlussleitungen für ALTA-Sensorbasen ein, um Compliance-Überwachungsabläufe zu vereinfachen und die Wartungsfreundlichkeit im Feld zu verbessern. Das Produkt richtet sich an regulierte und prüfungsgetriebene Einsätze, bei denen Rückverfolgbarkeit und schnellere Wartung Ausfallzeiten und den Betriebsaufwand über verteilte Sensorflotten hinweg reduzieren.
- November 2025: Sisgeo integrierte seine geotechnische Instrumentierung mit den drahtlosen Überwachungssystemen von Senceive innerhalb der Eddyfi Remote Monitoring Solutions-Gruppe und positionierte damit ein einheitlicheres Angebot für automatisierte Damm- und Geotechnik-Überwachung. Dieser Schritt stärkt die durchgängige Bereitstellung, indem Instrumente, drahtlose Übertragung und Fernanalyse unter einem einzigen Lösungsdach verbunden werden.
- April 2024: Acellent sicherte sich einen Vertrag mit Korea Aerospace Industries zur Lieferung von Structural-Health-Monitoring-Systemen für die Produktion des KF-21-Kampfflugzeugs. Der Auftragsgewinn stärkt die Nachfrage nach hochzuverlässiger drahtloser und sensorgestützter Überwachung in missionskritischen Strukturen und trägt dazu bei, SHM-Architekturen und Arbeitsabläufe zu validieren, die auf breitere Anwendungen der Infrastrukturüberwachung übertragen werden können.


Markt für drahtlose Infrastrukturüberwachung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Lösungen, die drahtlose Sensoren und Konnektivität nutzen, um den Zustand und die Leistung physischer Infrastruktur zu verfolgen. Er umfasst auch Werkzeuge, die Nutzern helfen, Risiken zu erkennen, Wartung zu planen und ungeplante Ausfälle durch Überwachung und Warnmeldungen zu reduzieren.
Umfangsausschlüsse: Wir schließen rein kabelgebundene Überwachungssysteme und allgemeine Bauarbeiten aus, die keine laufenden Umsätze aus drahtloser Überwachung beinhalten.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Sensoren
- Datenerfassungssysteme
- Gateways und Kommunikationsgeräte
- Software
- Dienstleistungen
- Hardware
- Nach Konnektivitätstechnologie
- Wi-Fi
- Bluetooth
- Zigbee
- Mobilfunk (3G/4G/5G)
- LPWAN (LoRa, Sigfox, NB-IoT)
- Satellit und andere Konnektivitätstechnologien
- Nach Anwendung
- Strukturüberwachung
- Geotechnische Überwachung
- Umweltüberwachung
- Seismische Überwachung und Vibrationsüberwachung
- Korrosionsüberwachung
- Andere spezialisierte Anwendungen
- Nach Infrastrukturtyp
- Brücken und Tunnel
- Gebäude und gewerbliche Strukturen
- Dämme und Wasserinfrastruktur
- Öl- und Gaspipelines und Raffinerien
- Kraftwerke und Energieanlagen
- Verkehrsinfrastruktur (Schiene, Straßen, Flughäfen)
- Bergbaustandorte
- Erneuerbare Energieanlagen (Wind, Solar)
- Nach Sensortyp
- Dehnungs- und Spannungssensoren
- Verschiebungs- und Durchbiegungssensoren
- Beschleunigungsmesser und Vibrationssensoren
- Temperatur- und Feuchtigkeitssensoren
- Neigungs- und Kippsensoren
- Andere Sensortypen
- Nach Endnutzer
- Eigentümer und Betreiber ziviler Infrastruktur
- Öl- und Gasunternehmen
- Versorgungs- und Energieunternehmen
- Verkehrsbehörden
- Bergbauunternehmen
- Regierung und Verteidigung
- Andere Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien
- Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Türkei
- Israel
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlich zugänglichen Informationen, die dabei helfen zu erklären, woher die Nachfrage nach Überwachung kommt und wie schnell Infrastrukturbesitzer in Modernisierungen investieren. Wir bezogen uns auf Quellen wie die US Federal Highway Administration für den Kontext des Brückenzustands, Materialien des US Geological Survey für Anwendungsfälle der Überwachung sowie Veröffentlichungen des National Institute of Standards and Technology, die Sensorik- und Messpraktiken betreffen.
Um das Modell praxisnah zu gestalten, nutzten wir zudem Materialien wie IEEE-Fachartikel zu drahtlosen Sensornetzwerken, Infrastruktur- und Investitionsindikatoren der Weltbank sowie von Bauingenieurverbänden veröffentlichte Standards und Leitlinien. Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichterstattung wurden geprüft, um Produktrichtungen, typische Preislogik und die Art und Weise zu verstehen, wie Dienstleistungen mit Hardware gebündelt werden. Bei Bedarf wurden ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und eine Patentdatenbank genutzt, um Umsatzexposition und Technologieaktivität zu validieren. Dies sind veranschaulichende Beispiele, und viele weitere öffentliche Quellen wurden geprüft, um Daten zu sammeln, Annahmen zu überprüfen und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Gespräche mit Praktikern, die drahtlose Überwachung für Brücken, Gebäude, Energie- und Industriestandorte sowie Transportanlagen spezifizieren, bereitstellen oder betreiben. Ziel war es zu bestätigen, was tatsächlich beschafft wird und wie Projekte nach Pilotphasen skalieren, nicht nur, was Anbieter behaupten. Beiträge von Systemintegratoren, Infrastrukturbesitzern sowie Sensor- und Plattformspezialisten wurden genutzt, um das Tempo der Einführung, typische Austauschzyklen und den Anteil der Ausgaben, der in Software und laufende Dienstleistungen fließt, über APAC, EMEA und Amerika hinweg zu testen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 13 % | APAC: 43 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 34 % | EMEA: 32 % |
| Kleinere Akteure: 14 % | Manager: 53 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung folgte einem Top-Down- und Bottom-Up-Ansatz. Zunächst wurden die Ausgabenpools für Infrastrukturüberwachung anhand von Indikatoren rekonstruiert, die mit Programmen zur Anlagengesundheit, Nachrüstaktivitäten und der laufenden Einführung drahtloser Überwachung verknüpft sind. Anschließend haben wir die Gesamtsummen mithilfe selektiver Anbieter- und Kanalnäherungen gegengeprüft. Für den Top-Down-Aufbau stützten wir uns auf Signale wie Budgets für Infrastruktursanierung, den installierten Bestand überwachter Anlagen, die typische Sensordichte je Anlagentyp und die Verschiebung des Mixes hin zu Analytik und Managed Monitoring, was tendenziell wiederkehrende Umsätze erhöht.
Diese Gesamtsummen wurden anschließend durch Bottom-Up-Prüfungen einem Belastungstest unterzogen, einschließlich stichprobenartiger durchschnittlicher Verkaufspreise für Sensorknoten und Gateways, geschätzter Projektvolumina von Integratoren sowie in Interviews besprochener Attach-Rates für Software und Dienstleistungen. Wenn die Bottom-Up-Sichtbarkeit für einen bestimmten Anwendungsfall begrenzt war, wendeten wir konservative Bandbreiten für Preisgestaltung und Bereitstellungsumfang an und engten diese anschließend anhand dessen ein, was Käufer nach eigenen Angaben genehmigen und erneuern.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da die Einführung von Beschaffungszeitpunkten und Sicherheitsprioritäten für Anlagen abhängt, die sich von Jahr zu Jahr verändern können. Wir haben Basis-, langsamere und schnellere Einführungspfade anhand von Eingaben wie der Richtung der öffentlichen Infrastrukturfinanzierung, der Bereitschaft der drahtlosen Konnektivität und dem Tempo des Übergangs von Pilotprojekten zu vernetzten Einführungen erstellt. Die finale Prognose wurde an Konsensbereiche angepasst, die aus Feldgesprächen zu vernehmen waren.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, einschließlich der Richtung der Infrastrukturinvestitionen, des beobachteten Wachstums von Überwachungsprogrammen und der implizierten Ausgaben pro überwachter Anlage, damit die Gesamtsumme nicht vom tatsächlichen Kaufverhalten abweicht. Ausreißer wurden markiert, wenn Preisgestaltung, Durchdringung oder regionale Aufteilungen von dem abwichen, was Interviews und öffentliche Referenzen typischerweise stützen, und Annahmen wurden vor der endgültigen Freigabe überprüft.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Änderungen die Nachfrage- oder Angebotsbedingungen erkennbar beeinflussen. Vor der Auslieferung führen wir einen abschließenden Prüfdurchlauf durch und überprüfen die wichtigsten Eingaben erneut, damit Kunden eine aktualisierte Sicht erhalten, die derselben wiederholbaren Logik folgt.
Vergleich der Marktschätzung von Mordor Intelligence für drahtlose Infrastrukturüberwachung mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die drahtlose Infrastrukturüberwachung unterscheiden sich häufig, da sich die Kategorie leicht auf angrenzende Bereiche ausweiten lässt und da Preisgestaltung und die Einbeziehung von Dienstleistungen die Gesamtsumme schnell verändern können. Die Abweichung ergibt sich meist daraus, wie Firmen Software und Dienstleistungen behandeln, welche Endnutzer gezählt werden und ob die Zahlen ein stabiles Basisszenario oder eine aggressivere Adoptionskurve widerspiegeln.
Die Hauptlücke ergibt sich aus der Einbeziehung breiterer Smart-City-Sensorik- und allgemeiner IoT-Plattformumsätze. Mordor Intelligence berücksichtigt nur drahtlose Überwachung, die mit dem Infrastrukturzustand und zugehöriger Überwachungssoftware und -dienstleistungen verbunden ist, nicht jedoch unabhängige IoT-Anwendungen, wodurch die Gesamtsumme an der Nachfrage nach Anlagenüberwachung verankert bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,72 Mrd. USD (2025) | |
| Branchenverlag A | 5,49 Mrd. USD (2025) | Verwendet einen breiteren Warenkorb, der angrenzende Umsätze aus IoT-Plattformen und Smart-City-Sensorik einbeziehen kann, was die Gesamtsummen über die Anwendungsfälle der Infrastrukturzustandsüberwachung hinaus aufbläht. |
| Fachzeitschrift für Ingenieurwesen B | 4,11 Mrd. USD (2024) | Bezieht sich auf ein früheres Jahr und tendiert dazu, Gerätelieferungen zu betonen, was wiederkehrende Software-, Analyse- und Überwachungsdienstleistungen, die sich nach der Bereitstellung aufbauen, unterzählen kann. |
Der Benchmark-Vergleich zeigt, dass die meisten Unterschiede darauf zurückzuführen sind, was in den Markt eingebunden wird und wie wiederkehrende Umsätze über die Zeit behandelt werden. Indem der Umfang an die Infrastrukturzustandsüberwachung gebunden bleibt und Preisgestaltung sowie Attach-Rates anschließend durch Interviews validiert werden, lässt sich die resultierende Zahl leichter mit realen Bereitstellungen und einer konsistenten Jahr-für-Jahr-Messung abgleichen.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für drahtlose Infrastrukturüberwachung?
Der Markt steht im Jahr 2026 bei USD 5,32 Milliarden und wird bis 2031 voraussichtlich USD 9,69 Milliarden bei einem CAGR von 12,74 % erreichen.
Welche Region führt den Markt für drahtlose Infrastrukturüberwachung an?
Der asiatisch-pazifische Raum hält den führenden Umsatzanteil von 28,34 % aufgrund umfangreicher Infrastrukturexpansion und Smart-City-Initiativen.
Warum wachsen Dienstleistungen in diesem Markt schneller als Hardware?
Anlageneigentümer suchen prädiktive Erkenntnisse und Verfügbarkeitsgarantien, was verwaltete Analysen und Optimierungsdienstleistungen wertvoller macht als eigenständige Sensoren.
Welche Konnektivitätstechnologie wird am häufigsten verwendet?
LPWAN macht 37,22 % der Konnektivitätsumsätze aus, obwohl 5G-Lösungen für hochbandbreitige Anwendungsfälle schnell wachsen.
Welches Anwendungssegment wächst am schnellsten?
Die Korrosionsüberwachung verzeichnet den höchsten CAGR von 13,98 %, da Offshore-Wind- und Meeresanlagen eine frühzeitige Erkennung von Materialabbau erfordern.
Wie wirken sich Datensouveränitätsregeln auf Bereitstellungen im Nahen Osten aus?
Im Jahr 2024 wurde die Marktgröße für drahtlose Infrastrukturüberwachung auf USD 4,11 Milliarden geschätzt. Der Bericht deckt die historische Marktgröße des Marktes für drahtlose Infrastrukturüberwachung für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für drahtlose Infrastrukturüberwachung für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



