
Taille et part du marché des systèmes de gestion des garanties
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.36 Milliards de dollars |
| Taille du Marché (2031) | 12.07 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.65 % |
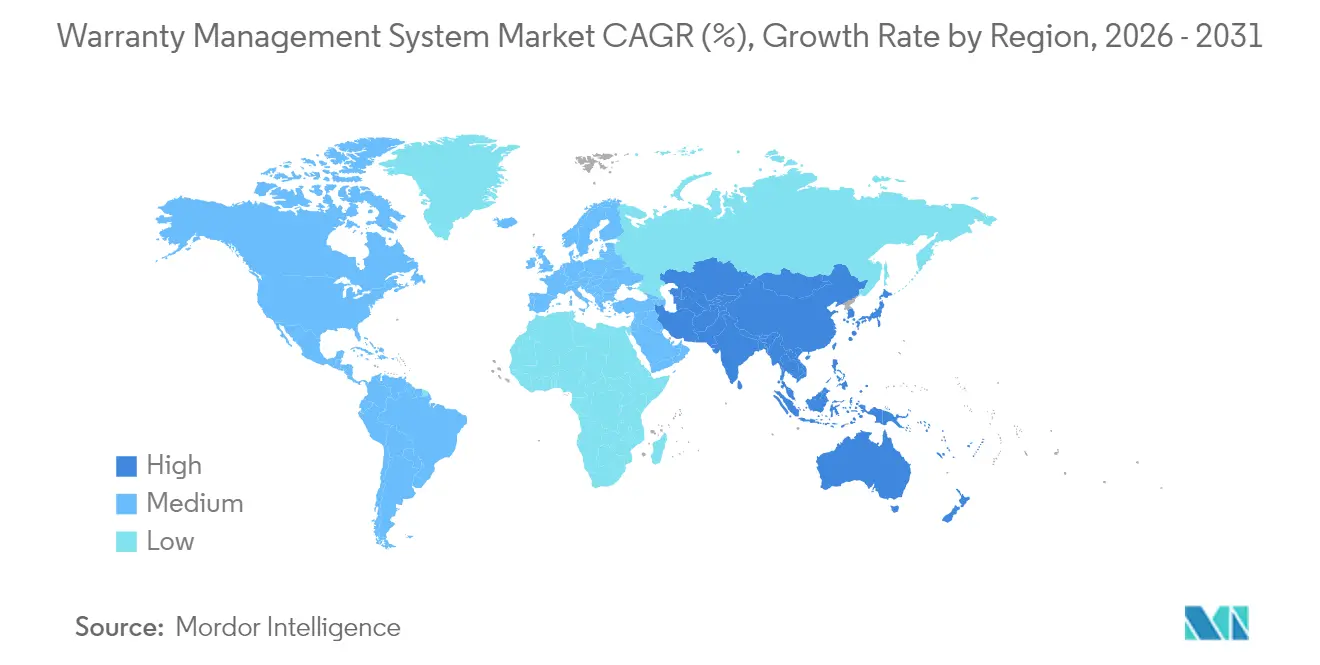
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
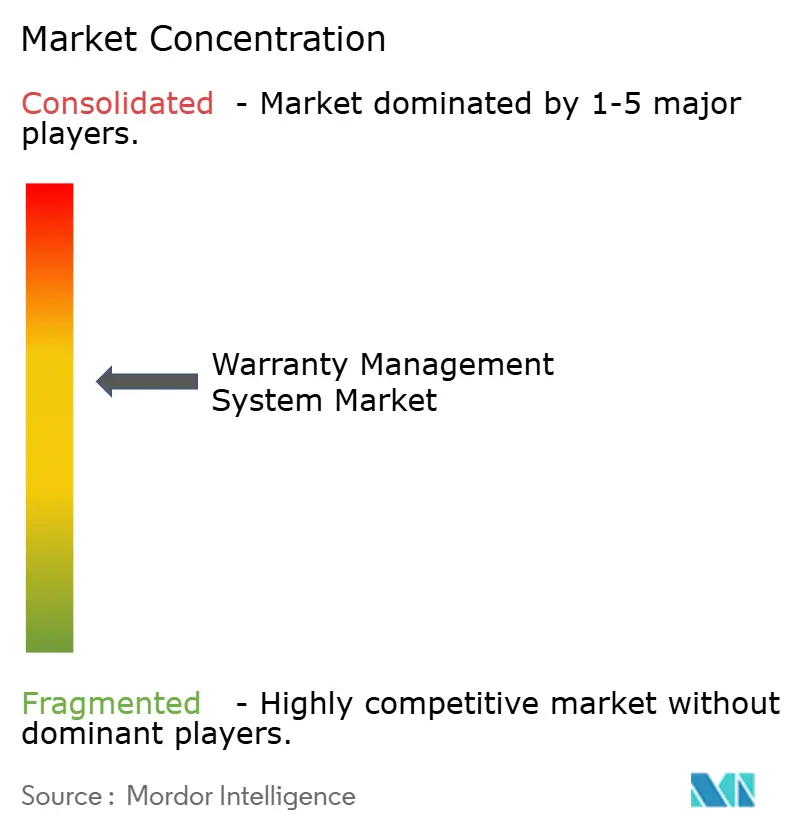
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de gestion des garanties par Mordor Intelligence
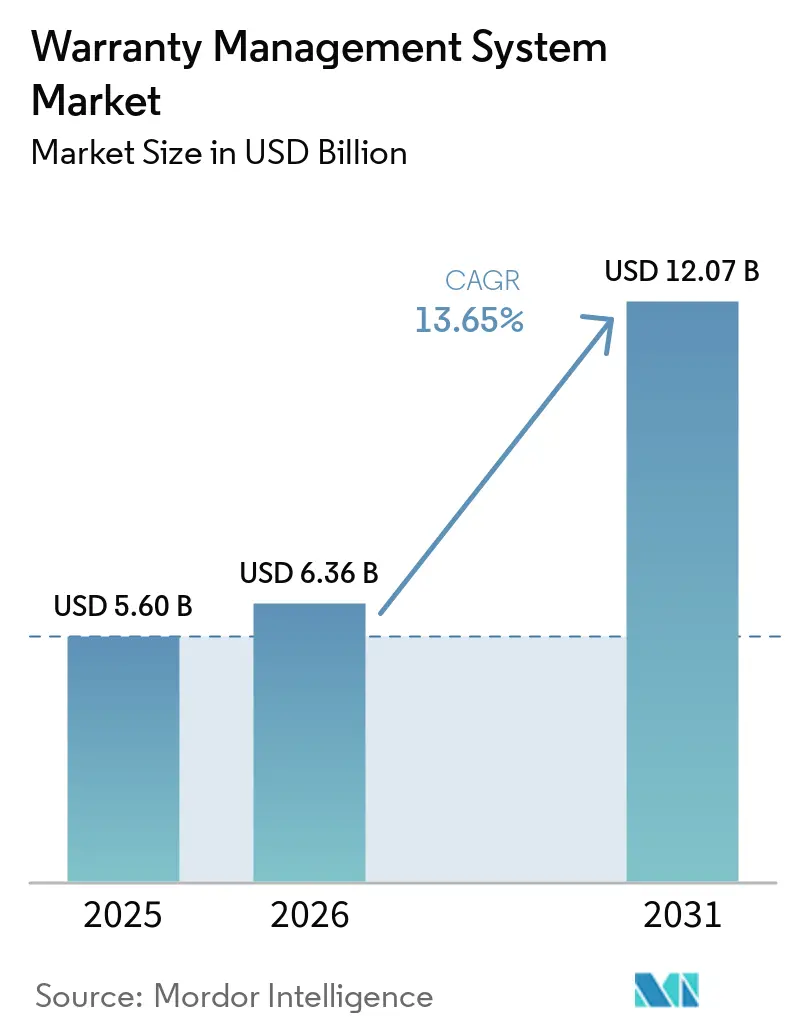
La taille du marché des systèmes de gestion des garanties devrait croître de 5,60 milliards USD en 2025 à 6,36 milliards USD en 2026 et devrait atteindre 12,07 milliards USD d'ici 2031 à un CAGR de 13,65 % sur la période 2026-2031. La montée en puissance des investissements dans l'automatisation des réclamations pilotée par l'IA, la conformité au droit à la réparation et les programmes qualité centrés sur les données positionnent le marché des systèmes de gestion des garanties pour une croissance soutenue à deux chiffres. La migration vers le cloud parmi les fabricants de rang 2, l'analytique prédictive qui réduit les cycles moyens de traitement des réclamations de plusieurs semaines à quelques heures, et les projets pilotes de blockchain qui découragent la fraude renforcent tous la dynamique à court terme du marché. Les fabricants traitent désormais les données de garantie comme un levier de rentabilité, en extrayant des informations qui réduisent les coûts de rappel et renforcent la fidélité des clients. Parallèlement, l'externalisation vers des spécialistes en services gérés accélère encore l'adoption, à mesure que les organisations recentrent leurs talents internes sur les tâches d'ingénierie essentielles.
Points clés du rapport
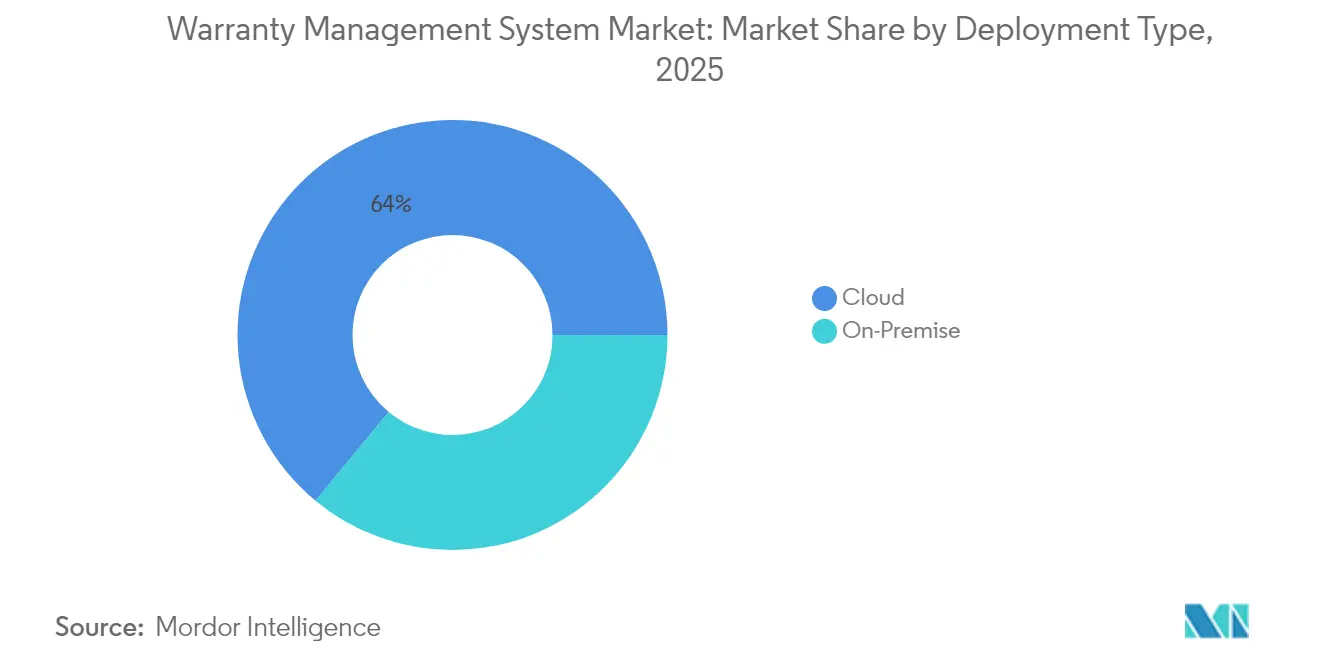
- Par type de déploiement, les solutions cloud ont dominé avec 64,00 % de la part de marché des systèmes de gestion des garanties en 2025 ; le composant services gérés devrait se développer à un CAGR de 15,95 % jusqu'en 2031.
- Par type de logiciel, les plateformes de gestion des réclamations ont représenté 37,75 % de la taille du marché des systèmes de gestion des garanties en 2025, tandis que l'intelligence et l'analytique des garanties progressent à un CAGR de 15,05 %.
- Par composant, les solutions ont représenté 68,85 % de la taille du marché des systèmes de gestion des garanties en 2025, tandis que les services gérés représentent le segment à la croissance la plus rapide à un CAGR de 15,95 %.
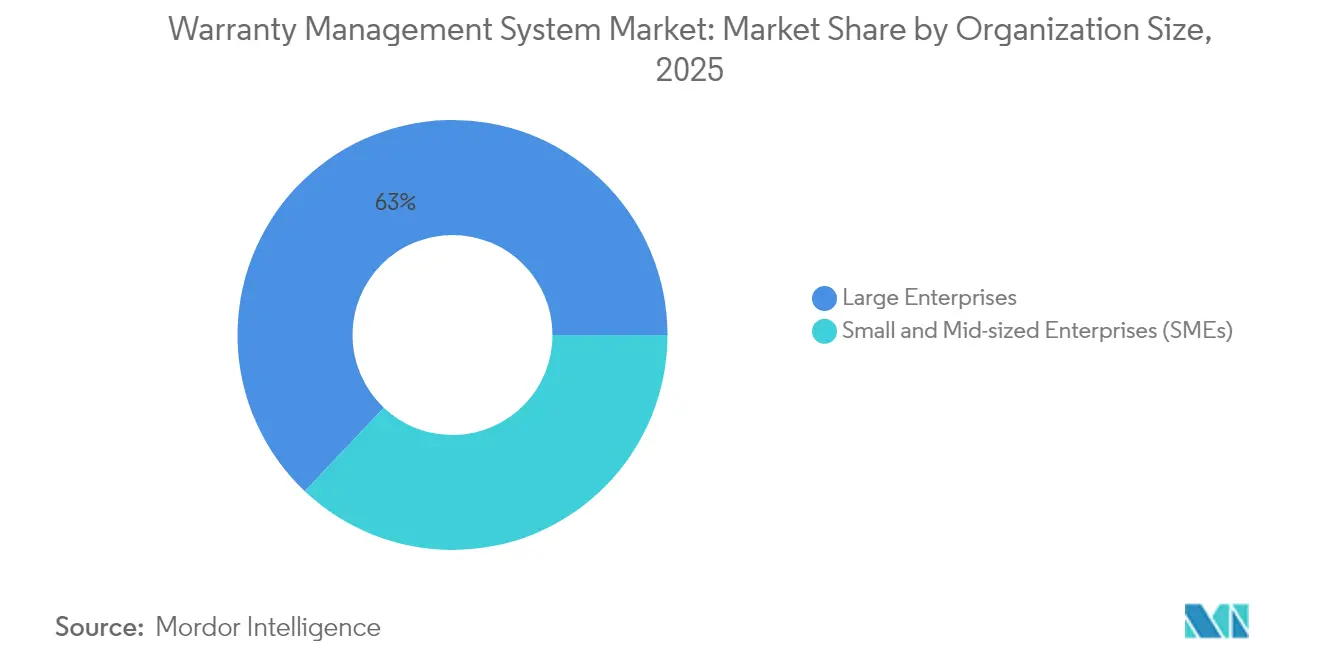
- Par taille d'organisation, les grandes entreprises ont contrôlé 62,95 % de la part de marché des systèmes de gestion des garanties en 2025 ; les PME enregistrent l'adoption la plus rapide à un CAGR de 14,45 %.
- Par secteur d'utilisation final, l'automobile et le transport ont capturé 31,75 % de la taille du marché des systèmes de gestion des garanties en 2025, tandis que les dispositifs médicaux devraient progresser à un CAGR de 15,62 %.
- Par géographie, l'Amérique du Nord a maintenu 34,45 % des revenus de 2025, et l'Asie-Pacifique affiche le CAGR régional le plus élevé à 14,08 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Plateformes de réclamations de garantie axées sur le numérique | +2.1% | Amérique du Nord, UE | Moyen terme (2 à 4 ans) |
| Analytique prédictive des garanties assistée par l'IA | +2.8% | Pôles de fabrication Asie-Pacifique | Court terme (≤ 2 ans) |
| Passage au déploiement cloud/SaaS | +2.3% | Asie-Pacifique, Amérique latine | Moyen terme (2 à 4 ans) |
| Développement de la transparence du droit à la réparation | +1.9% | Amérique du Nord, UE | Long terme (≥ 4 ans) |
| Adoption des enregistrements blockchain | +1.2% | Aérospatiale, automobile mondial | Long terme (≥ 4 ans) |
| Monétisation des données de garantie via la finance | +1.4% | Amérique du Nord, UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les plateformes de réclamations de garantie axées sur le numérique accélèrent la collaboration entre les constructeurs et les concessionnaires
Les constructeurs automobiles et les fabricants d'électroménager déploient des flux de traitement des réclamations basés sur des portails qui permettent aux concessionnaires de déposer, valider et suivre les demandes de garantie en quasi temps réel. Le délai moyen d'approbation est désormais inférieur à 24 heures, contre 7 jours en 2023, générant des économies tangibles sur les remboursements de véhicules de remplacement aux concessionnaires. Ces portails intègrent des bibliothèques de procédures de réparation et des guides de temps de main-d'œuvre, réduisant les litiges et améliorant les taux de résolution au premier passage. Les fournisseurs bénéficient également d'une visibilité sur les tendances de défaillance précoce, permettant des actions de confinement plus rapides. Ensemble, ces capacités donnent aux fabricants une image plus claire de la qualité sur le terrain, améliorent les scores de satisfaction client et soutiennent les objectifs de Net Promoter Score au niveau de la marque. [1]
L'analytique prédictive des garanties assistée par l'IA réduit le coût par réclamation
Les modèles d'apprentissage automatique ingèrent des données de capteurs structurées et des notes de réparation non structurées pour capturer des signatures de défaillance subtiles avant qu'elles ne se propagent. Les principaux constructeurs signalent des réductions de 5 à 10 % des provisions pour garanties en diffusant des bulletins de service sur le terrain jusqu'à six mois plus tôt que par le passé. Le traitement du langage naturel met en évidence les réclamations clients récurrentes, aidant les équipes d'ingénierie à reconcevoir les composants et à renégocier les conditions avec les fournisseurs. Les modules de détection des fraudes recoupent les schémas de réclamations, signalant des anomalies telles que des numéros de pièces répétés provenant d'un seul concessionnaire. Les organisations qui intègrent l'analytique dans les matrices de provisionnement des garanties ont réduit leurs réserves jusqu'à 25 % tout en améliorant les indicateurs de temps moyen entre pannes.
Passage au déploiement cloud/SaaS parmi les fabricants de rang 2
Les modèles d'abonnement cloud suppriment les obstacles traditionnels en matière de capital et réduisent les délais de mise en œuvre de 12 mois à moins de 90 jours. Les usines d'emboutissage automobile de rang 2 et les assembleurs d'électronique grand public accèdent désormais à des moteurs de règles de niveau entreprise sans exploiter de centres de données internes. Les API en temps réel connectent les fournisseurs, les concessionnaires et les partenaires logistiques, réduisant les flux de travail cloisonnés et améliorant la transparence de la chaîne d'approvisionnement. Bien que les instances de cloud public dominent, les architectures hybrides gagnent en faveur dans les secteurs réglementés qui doivent conserver les informations personnellement identifiables à l'intérieur des frontières nationales. Les fournisseurs répondent aux préoccupations de sécurité avec la certification ISO 27001, le chiffrement au repos et des cadres d'accès à confiance zéro.[2]
Accent réglementaire croissant sur la transparence du droit à la réparation
La directive européenne 2024/1799 oblige les fabricants à prolonger les garanties d'une année supplémentaire lorsque les produits sont réparés dans le cadre de la période initiale, forçant les systèmes dorsaux à suivre plusieurs fenêtres de couverture. Des lois parallèles à New York, en Californie, en Oregon et au Colorado exigent que les constructeurs fournissent des logiciels de diagnostic et des pièces aux réparateurs indépendants. La conformité remodèle les champs de données de garantie, la logique d'adjudication des réclamations et les tableaux de remboursement des concessionnaires. Les premiers adoptants voient des avantages en commercialisant des programmes de réparation étendue et en vendant des catalogues de pièces certifiées aux réparateurs tiers. Ceux qui sont en retard s'exposent à des amendes et à des dommages réputationnels, la transparence devenant un critère d'achat explicite pour les consommateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence sensible aux prix de la part de fournisseurs à faible coût | -1.8% | APAC, Amérique latine | Court terme (≤ 2 ans) |
| Préoccupations relatives à la sécurité des données et à la protection de la propriété intellectuelle | -1.5% | Secteurs réglementés dans le monde entier | Moyen terme (2 à 4 ans) |
| Pénurie de data scientists spécialisés dans le domaine | -1.2% | Marchés émergents | Long terme (≥ 4 ans) |
| Paysages informatiques hérités fragmentés | -1.7% | Marchés établis avec des antécédents de fusions-acquisitions | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la sécurité des données et à la protection de la propriété intellectuelle dans les environnements cloud
Les données confidentielles sur les défaillances de produits contiennent des informations propriétaires, et les directeurs des systèmes d'information hésitent à transférer ces informations vers des clouds mutualisés. Les récentes divulgations de violations ont fait augmenter les primes d'assurance cybernétique à deux chiffres, ajoutant une pression sur les coûts. Les constructeurs aérospatiaux et de dispositifs médicaux doivent également respecter les statuts de contrôle des exportations et de confidentialité des patients, nécessitant un hébergement dans le pays et une ségrégation des clés de chiffrement. Les fournisseurs de garanties répondent en proposant des options de résidence des données et un accès granulaire basé sur les rôles. Néanmoins, les équipes juridiques et d'audit prolongent souvent les cycles d'approvisionnement, tempérant l'expansion à court terme de la base installée du marché des systèmes de gestion des garanties.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de déploiement :
la domination du cloud s'accélèreLes déploiements cloud ont capturé 64,00 % de la part de marché des systèmes de gestion des garanties en 2025, et le segment est en bonne voie pour un CAGR de 13,85 % jusqu'en 2031. La taille du marché des systèmes de gestion des garanties pour les solutions cloud devrait augmenter fortement à mesure que les plateformes SaaS associent une intégration rapide à une tarification en charges d'exploitation qui aligne les budgets sur les volumes d'expédition. Les fabricants de rang 2 et les usines en construction neuve privilégient les options de cloud public, tandis que les secteurs fortement réglementés déploient des instances privées ou hybrides pour satisfaire aux règles de souveraineté des données.
Les fabricants adoptant les services cloud bénéficient d'une analytique intégrée, de portails concessionnaires automatisés et d'une capacité de calcul élastique pour les pics saisonniers de réclamations. Les premiers adoptants signalent des gains de productivité dans le traitement des réclamations dépassant 20 %. À l'inverse, les systèmes sur site persistent dans les environnements de défense et médicaux qui restreignent la connectivité externe, mais même ces organisations testent des extensions cloud pour les scénarios de données non personnellement identifiables. Les fournisseurs proposent désormais des modules de garantie conteneurisés déployables sur Kubernetes, facilitant les migrations progressives sans basculements en une seule fois.

Par type de logiciel :
les plateformes d'intelligence gagnent en dynamismeLes suites de gestion des réclamations ont représenté 37,75 % de la taille du marché des systèmes de gestion des garanties en 2025, soutenant les flux de travail essentiels d'intake, d'adjudication et de règlement. Cependant, les moteurs d'intelligence et d'analytique des garanties affichent la croissance la plus élevée à un CAGR de 15,05 %, les fabricants exploitant des modèles prédictifs pour anticiper les défaillances sur le terrain. Les tableaux de bord de reporting traduisent les flux bruts de réclamations en graphiques de Pareto au niveau des composants qui orientent les avis de modification d'ingénierie.
Les plateformes axées sur l'analytique améliorent également les négociations de recouvrement auprès des fournisseurs en quantifiant l'attribution des fautes avec une rigueur statistique. En conséquence, les constructeurs capturent des pourcentages de remboursement plus élevés, renforçant directement les marges brutes. Parallèlement, les modules d'administration des contrats de service mêlent les ventes de garanties prolongées à des offres de financement intégré, ouvrant de nouveaux flux de revenus. La convergence des capacités d'intelligence, de contrat et de recouvrement de pièces positionne les plateformes intégrées comme des piliers fondamentaux dans les initiatives de fil numérique d'entreprise.
Par composant :
la transformation des services s'accélèreLes licences de solutions ont contribué à 68,85 % des revenus de 2025, ancrées par des fournisseurs établis tels que SAP, Oracle et IBM qui intègrent la fonctionnalité de garantie dans des suites ERP plus larges. Néanmoins, les services gérés progressent à un CAGR de 15,95 %, signalant un passage de la propriété de logiciels à des partenariats basés sur les résultats. Les prestataires d'externalisation prennent en charge le traitement des réclamations de bout en bout, l'adjudication des pièces et la négociation des rétrofacturations fournisseurs, facturant des frais par réclamation qui reflètent les économies opérationnelles.
Les engagements de services professionnels restent essentiels, notamment pour les projets de nettoyage des données et d'intégration précédant la remise du système. Les entreprises du marché intermédiaire manquant de personnel informatique se tournent vers des offres entièrement gérées avec des accords de niveau de service garantis qui plafonnent les durées des cycles de réclamation. Les fournisseurs renforcent la valeur en superposant des robots IA qui classifient automatiquement les types de réclamations et proposent des montants de règlement, réduisant encore les points de contact manuels.
Par taille d'organisation :
l'adoption par les PME s'accélèreLes grandes entreprises ont représenté 62,95 % de la part de marché des systèmes de gestion des garanties en 2025, tirant parti de plateformes mondiales pour synchroniser les politiques de garantie entre plusieurs marques. Cependant, la taille du marché des systèmes de gestion des garanties générée par les PME se développe plus rapidement à un CAGR de 14,45 %, grâce à des modules SaaS à prix d'abonnement qui s'adaptent aux volumes d'expédition.
Les PME signalent une réduction des charges administratives en standardisant les règles d'autorisation de retour de matériel et en automatisant les remboursements des concessionnaires. Elles bénéficient également d'une analytique à la demande qui serait trop coûteuse à développer en interne. Les fournisseurs courtisent ce segment avec des flux de travail de meilleures pratiques modélisés et des packs d'intégration accélérée qui sont opérationnels en moins de quatre semaines, souvent regroupés via des partenaires de distribution régionaux.
Par secteur d'utilisation final :
les dispositifs médicaux mènent la croissanceL'automobile et le transport ont généré 31,75 % des revenus de 2025, reflétant des chaînes d'approvisionnement multi-niveaux complexes et des responsabilités strictes en matière de rappel qui accroissent le besoin de gestion des garanties automobiles. Les garanties prolongées sur les groupes motopropulseurs et les programmes d'électrification maintiennent une demande robuste. Pourtant, les dispositifs médicaux affichent la trajectoire la plus rapide à un CAGR de 15,62 %, les régulateurs intensifiant les exigences de surveillance post-commercialisation. Les hôpitaux imposent des garanties de disponibilité des appareils, rendant les tableaux de bord de garantie en temps réel essentiels pour la conformité aux niveaux de service.
Les équipements industriels et les biens de consommation durables maintiennent chacun une part stable, la télématique des produits connectés alimentant des calendriers de maintenance proactive qui réduisent les défaillances sur le terrain. Les fabricants d'équipements de construction capitalisent sur l'analytique des garanties pour affiner la conception des composants lourds, tandis que les constructeurs aérospatiaux testent des historiques de pièces vérifiés par blockchain pour décourager les installations de contrefaçons. L'étendue des cas d'utilisation verticaux confirme que la compétence en matière de garantie opère désormais comme un différenciateur stratégique dans l'ensemble du secteur manufacturier.
Analyse géographique
Marché des systèmes de gestion des garanties en Amérique du Nord
L'Amérique du Nord a conservé 34,45 % des revenus de 2025, soutenue par des écosystèmes automobiles matures, une pénétration approfondie des logiciels d'entreprise et l'adoption précoce des portails de garantie pilotés par l'IA. Plusieurs États américains ont promulgué des lois imposant le remboursement des constructeurs aux tarifs de main-d'œuvre au détail, contraignant à des mises à niveau de plateformes capables de calculer instantanément les guides de temps spécifiques aux concessionnaires. Les fournisseurs dont le siège est dans la région, notamment Oracle et IBM, vendent de manière croisée l'analytique des garanties aux bases ERP installées, renforçant les avantages de position établie.
Marché des systèmes de gestion des garanties en Asie-Pacifique
L'Asie-Pacifique représente le territoire à la croissance la plus rapide à un CAGR de 14,08 %, les fabricants chinois et indiens intégrant des modules de garantie numérique directement dans les plans de nouvelles usines intelligentes. Les gouvernements régionaux encouragent l'adoption du cloud par des crédits d'impôt et des cadres de cybersécurité, accélérant les déploiements SaaS. Les assembleurs locaux exploitent des applications concessionnaires axées sur le mobile pour desservir des marchés ruraux fragmentés, tandis que les usines orientées vers l'exportation adoptent des codes de garantie mondiaux pour satisfaire aux audits de conformité étrangers.
Marché des systèmes de gestion des garanties en Europe
L'Europe maintient une croissance solide soutenue par la directive 2024/1799, qui oblige les constructeurs à suivre l'éligibilité aux réparations prolongées et à divulguer les scores de réparabilité au point de vente. Les marques européennes occidentales d'électroménager intègrent les réclamations de garantie avec des portails d'économie circulaire qui répertorient les centres de remise à neuf certifiés. Pendant ce temps, les clusters automobiles d'Europe centrale investissent dans l'analytique prédictive, les systèmes de gestion thermique des véhicules électriques introduisant de nouveaux modes de défaillance. Collectivement, ces dynamiques renforcent une demande stable à travers le continent.
Paysage réglementaire
Les exigences relatives aux systèmes de gestion des garanties sont façonnées par des règles de protection des consommateurs et de réparabilité qui exigent des divulgations de garantie plus claires et une logique de couverture plus traçable. Aux États-Unis, les exigences de divulgation de la loi Magnuson-Moss sur les garanties et les règles associées de la Commission fédérale du commerce (16 CFR Partie 701, compilation 2025) renforcent la nécessité de conditions de garantie standardisées en document unique et de procédures de réclamation définies, poussant les fabricants et les administrateurs à maintenir des dossiers auditables et des communications clients cohérentes sur tous les canaux.
En Europe, les plateformes de garantie s'adaptent à des obligations multiples et chevauchantes liées aux réparations et aux biens comportant des éléments numériques. La directive (UE) 2019/771 relève le niveau de suivi des obligations de conformité, notamment la gestion des mises à jour de sécurité et de logiciels requises, tandis que le paquet Responsabiliser les consommateurs pour la transition verte (directive (UE) 2024/825) introduit des exigences d'information harmonisées sur les garanties légales et les garanties commerciales de durabilité, avec une transposition nationale prévue avant le 27 mars 2026 et une application à partir du 27 septembre 2026. Pour les éditeurs de systèmes et les utilisateurs en entreprise, cela accroît la demande de moteurs de politique configurables (avis et étiquettes multi-pays), de gestion des fenêtres de couverture étendue et de flux de travail de résolution des litiges alignés sur des normes de qualité et de gestion des réclamations largement utilisées telles que l'ISO 9001:2015 et l'ISO 10003:2018.
Paysage concurrentiel
La concurrence reste modérée, avec des fournisseurs de suites d'entreprise, des spécialistes purs et des perturbateurs technologiques émergents qui se disputent des parts. Oracle, SAP et IBM intègrent des modules de garantie dans des clouds de chaîne d'approvisionnement intégrés, séduisant les conglomérats mondiaux à la recherche d'empreintes mono-fournisseur. Tavant, Syncron et PTC se différencient par une innovation rapide en matière d'IA, proposant des modèles de prédiction des défaillances pré-entraînés et des couches d'expérience utilisateur intuitives pour les concessionnaires.
Le positionnement stratégique repose de plus en plus sur la spécialisation sectorielle : Syncron met l'accent sur les équipements lourds, Tavant cible l'automobile, et PTC exploite les données IoT ThingWorx pour enrichir le contexte des réclamations. Les entreprises introduisent des offres groupées de « garantie en tant que service » qui associent la technologie à l'adjudication gérée, faisant évoluer les modèles d'engagement des licences perpétuelles vers des contrats liés à la performance.
Leaders du secteur des systèmes de gestion des garanties
-
Oracle Corporation
-
Wipro Limited
-
Pegasystems Inc.
-
IBM Corporation
-
Tavant Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de gestion des garanties Entreprises couvertes dans ce rapport
- Pegasystems Inc.
- Oracle Corporation
- SAP SE
- IBM Corporation
- Wipro Limited
- Tech Mahindra Limited
- Tavant Technologies, Inc.
- PTC Inc.
- Syncron AB
- IFS AB
- ServiceNow, Inc.
- Salesforce, Inc.
- Astea International Inc.
- Intellinet Systems Pvt. Ltd.
- Optimum Info
- OnPoint Warranty Solutions, LLC
- Dyrect, Inc.
- WarrCloud, Inc.
- Annata ehf.
- Hitachi Solutions, Ltd.
- Claimlane ApS
Lire l’analyse des entreprises de système de gestion des garanties
Opportunités de marché et perspectives d'avenir
Un écart à court terme consiste à opérationnaliser les exigences de droit à la réparation et de divulgation de durabilité dans l'exécution quotidienne des garanties, en particulier pour les fabricants gérant des ensembles de politiques multi-marques et multi-pays. Les obligations de l'UE qui entrent en vigueur autour de la fenêtre de conformité 2026 (notamment les exigences harmonisées d'information des consommateurs et l'étiquetage des garanties de durabilité) accroissent le besoin de contenu de garantie configurable, de règles d'éligibilité traçables et de communications clients cohérentes. Cela soutient la demande de plateformes capables de gérer plusieurs fenêtres de couverture et des extensions liées aux réparations sans retravail manuel.
Un autre domaine d'opportunité consiste à aller au-delà du traitement des transactions vers une prise de décision assistée par l'IA qui connecte l'activité sur le terrain, les réclamations et le recouvrement auprès des fournisseurs dans des programmes qualité en boucle fermée. L'activité récente des fournisseurs pointe vers une différenciation par l'intégration, notamment Syncron s'associant à TrueContext pour relier les données d'exécution sur le terrain à de meilleures décisions de garantie, et Oracle ajoutant des capacités de contrat de garantie fournisseur et de définition de couverture dans les mises à jour d'Oracle Fusion Cloud Maintenance. Ces évolutions s'alignent sur les schémas d'achat favorisant les plateformes natives du cloud avec des API vers les ERP, les systèmes d'exécution de maintenance, les systèmes concessionnaires et les flux de travail mobiles, ainsi que les services gérés pour l'adjudication et le recouvrement des réclamations là où les capacités analytiques internes et les talents en matière de garantie sont limités.
Développements industriels récents dans Marché des systèmes de gestion des garanties
- Mai 2026 : Syncron a annoncé un partenariat technologique avec TrueContext pour connecter les flux de travail mobiles axés sur le terrain avec Syncron Warranty. L'intégration vise une capture de données de terrain de meilleure qualité et un retour d'information plus rapide dans les décisions de garantie, améliorant la précision des réclamations et renforçant les processus de recouvrement auprès des fournisseurs pour les fabricants à forte intensité d'actifs.
- Octobre 2025 : Daimler Truck North America a étendu sa plateforme de garantie pilotée par l'IA en élargissant l'intégration des données et le support multi-régions grâce à une collaboration avec un partenaire logiciel. La mise à niveau élargit la capture des données de terrain pour les décisions de réclamation et réduit les délais de cycle à travers les réseaux de réparation.
- Juin 2024 : Daimler Truck North America s'est associé à Tavant pour lancer un système de garantie piloté par l'IA. L'initiative signale une poussée à l'échelle des constructeurs vers l'automatisation des réclamations et l'aide à la décision, élevant le niveau d'exigence pour les fournisseurs de plateformes de garantie au service des programmes automobiles et de transport.
Marché des systèmes de gestion des garanties Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les logiciels et les services associés utilisés pour mettre en place, gérer et améliorer les programmes de garantie, notamment l'enregistrement des garanties, la prise en charge des réclamations, la validation, les approbations et les rapports dans tous les secteurs.
Exclusions du périmètre : il exclut les produits d'assurance de garantie prolongée, les revenus de souscription de garantie par des tiers, et les modules ERP/CRM généraux sauf s'ils sont utilisés spécifiquement pour les flux de travail de garantie.
Aperçu de la segmentation
- Par type de déploiement
- Sur site
- Cloud (public, privé, hybride)
- Par type de logiciel
- Intelligence et analytique des garanties
- Gestion des réclamations
- Administration des contrats de service
- Retour des pièces et recouvrement auprès des fournisseurs
- Par composant
- Solutions
- Services
- Services professionnels
- Services gérés
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'utilisation final
- Automobile et transport
- Équipements industriels et machines lourdes
- Biens de consommation durables et appareils électroménagers
- Construction et matériaux de construction
- Dispositifs médicaux
- Aérospatiale et défense
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une vision claire des moteurs de l'activité de garantie et des schémas de dépenses en logiciels d'entreprise. Nous utilisons des sources publiques telles que les statistiques manufacturières du Bureau du recensement des États-Unis, les séries de prix et d'emploi du Bureau of Labor Statistics, les statistiques structurelles des entreprises d'Eurostat, les indicateurs de l'économie numérique de l'OCDE et les données macroéconomiques de la Banque mondiale pour ancrer les conditions de la demande et les hypothèses de change.
Nous examinons également les rapports annuels des entreprises, les dépôts auprès de la SEC, les présentations de résultats, la documentation produit et la couverture de presse réputée pour comprendre où les modules de garantie s'inscrivent dans la pile de services et de qualité plus large. Si nécessaire, nous complétons cela avec des abonnements payants utilisés pour les données financières et le renseignement sur les entreprises, les bases de données de brevets, et un flux d'actualités et de données financières pour vérifier les lancements de produits, les partenariats et le calendrier des fusions-acquisitions. Ces exemples ne sont pas exhaustifs, et d'autres sources ont été utilisées tout au long de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour confirmer ce qui est réellement acheté, comment les budgets sont approuvés et quels flux de travail de garantie sont dans ou hors du périmètre. Nous nous entretenons avec des fournisseurs de logiciels, des partenaires d'implémentation et des responsables de la garantie, de l'après-vente et des technologies de l'information issus des secteurs d'utilisation final pour tester les hypothèses d'adoption, la logique de tarification et les schémas de migration vers le cloud en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux : 14 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 32 % |
| Acteurs plus petits : 16 % | Managers : 56 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par un modèle descendant où le pool de logiciels et de services d'entreprise est reconstruit par région, puis filtré en utilisant la pénétration des flux de travail de garantie et les valeurs moyennes des contrats alignées sur la fonction de garantie. Pour maintenir des totaux réalistes, nous vérifions les résultats avec des approximations ascendantes sélectives, telles que des fourchettes de transactions échantillonnées pour les déploiements cloud par rapport aux déploiements sur site, des vérifications des canaux partenaires et des observations sur le mix solutions par rapport aux services gérés.
Les entrées qui font généralement bouger le modèle comprennent la base installée de produits sous garantie dans les secteurs clés, les volumes de réclamations et les taux de retour comme indicateur de la charge de traitement, la part du cloud dans les applications d'entreprise, les taux d'attachement typiques pour la mise en œuvre et le support, et le passage vers le filtrage des réclamations piloté par l'analytique. Pour les prévisions, une analyse de scénarios est utilisée autour des cycles de dépenses informatiques et de la pression de conformité, puis le chemin sélectionné est validé par rapport aux attentes des experts sur la progression des prix et le comportement de renouvellement. Lorsque les données de tarification directe sont rares, nous utilisons des fourchettes par taille de client et type de déploiement, puis nous les affinons après les retours des entretiens.
Validation des données et cycle de mise à jour
Les résultats sont validés en les comparant à des signaux indépendants, notamment les tendances des dépenses en applications d'entreprise, les schémas de croissance des abonnements logiciels et le calendrier observé de migration vers le cloud dans les secteurs à forte intensité de garantie. Lorsqu'un résultat régional ou d'utilisation final semble incorrect, nous revisitons les hypothèses, revérifions le calendrier des devises et de l'inflation, et si nécessaire, recontactons les sources pour confirmer ce qui a changé.
Avant la validation finale, le modèle et les hypothèses font l'objet de plus d'une révision analytique, avec des vérifications de variance entre les régions et entre les divisions solutions et services. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels qu'un changement majeur de produit ou une grande acquisition. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actuelle.
Estimation du marché des systèmes de gestion des garanties par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les systèmes de gestion des garanties diffèrent souvent parce que la frontière entre les logiciels, les services et les outils adjacents de service client n'est pas tracée de la même manière, et parce que les fenêtres de prévision et les années de base varient. Des différences apparaissent également lorsqu'une étude suppose une expansion rapide des prix du cloud, tandis qu'une autre suppose une tarification stable et une conversion plus lente depuis les outils hérités.
Les écarts clés proviennent généralement de la question de savoir si les services gérés sont comptabilisés aux côtés des abonnements logiciels, de la manière dont les revenus de mise en œuvre sont traités sur plusieurs années, et de la question de savoir si le périmètre inclut l'administration plus large des contrats de service. L'écart augmente également lorsque le calendrier de conversion des devises n'est pas aligné sur l'année de base déclarée, ou lorsque les taux d'adoption sont inférés sans les valider auprès des équipes opérationnelles de garantie. Dans cette étude, le périmètre sépare les plateformes de flux de travail de garantie des produits de garantie prolongée de type assurance avant le dimensionnement, un choix appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,60 milliards USD (2025) | |
| Éditeur sectoriel A | 3,70 milliards USD (2022) | Utilise une année de base antérieure et un horizon plus long, et la description du périmètre est centrée sur les applications logicielles de gestion des garanties, ce qui peut sous-estimer les services gérés et les modules d'analytique de stade avancé qui sont désormais achetés dans le cadre des programmes de garantie. |
| Éditeur sectoriel B | 4,86 milliards USD (2024) | Positionne le périmètre comme un logiciel de gestion des garanties, ce qui peut exclure les contrats à forte composante de services, et applique une répartition par type de produit différente qui peut ne pas correspondre clairement aux achats solution-plus-services dans les grandes entreprises. |
Entre les trois chiffres, les principales différences portent sur le calendrier et ce qui est comptabilisé dans les dépenses opérationnelles de garantie. Lorsque les lignes de périmètre sont clairement définies et que les hypothèses sont vérifiées auprès des praticiens, le total du marché reste traçable à un ensemble reproductible de moteurs d'adoption et de tarification, et il devient plus facile d'expliquer les changements d'une année à l'autre.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial des systèmes de gestion des garanties ?
Le marché est évalué à 6,36 milliards USD en 2026.
À quelle vitesse le marché des systèmes de gestion des garanties devrait-il croître ?
Il devrait se développer à un CAGR de 13,65 %, atteignant 12,07 milliards USD d'ici 2031.
Quel modèle de déploiement détient la plus grande part aujourd'hui ?
Les déploiements cloud dominent avec 64,00 % des revenus de 2025.
Quel secteur vertical d'utilisation final connaît la croissance la plus rapide dans l'adoption des plateformes de garantie ?
Les dispositifs médicaux affichent la croissance la plus élevée, progressant à un CAGR de 15,62 % jusqu'en 2031.