
Taille et part de marché des services de création de contenu VR
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.55 Milliards de dollars |
| Taille du Marché (2031) | 41.47 Milliards de dollars |
| Growth Rate (2026 - 2031) | 44.62 % |
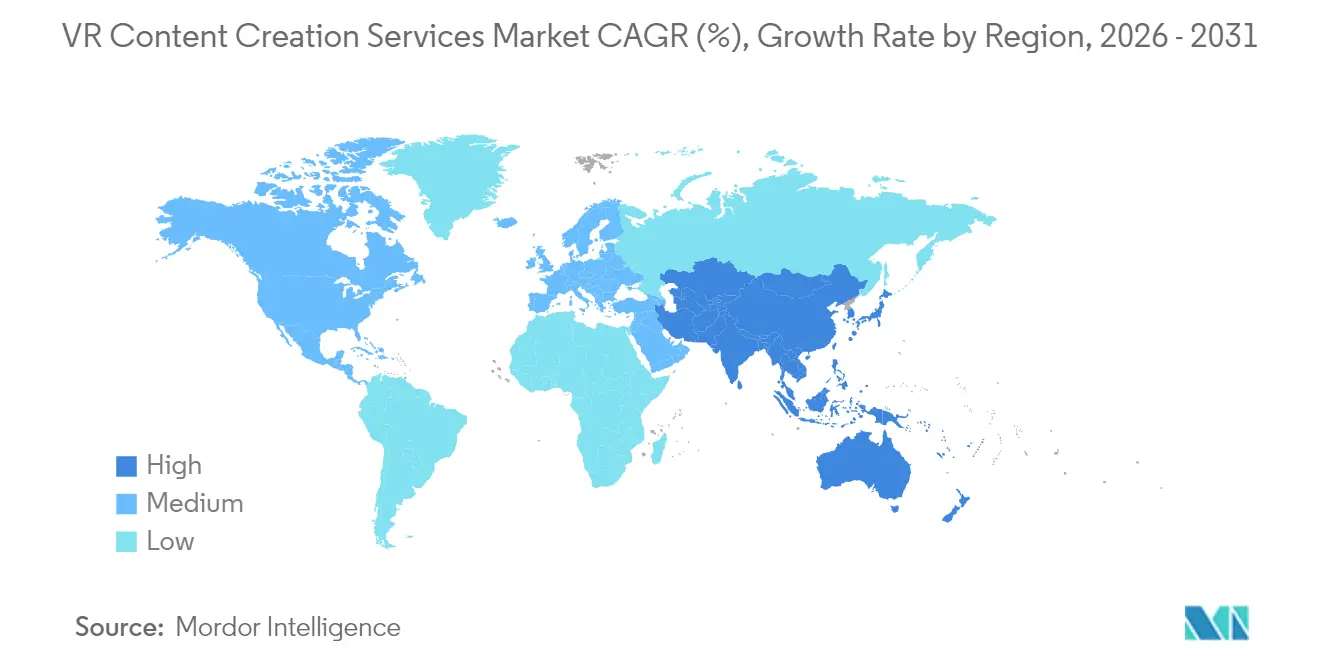
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
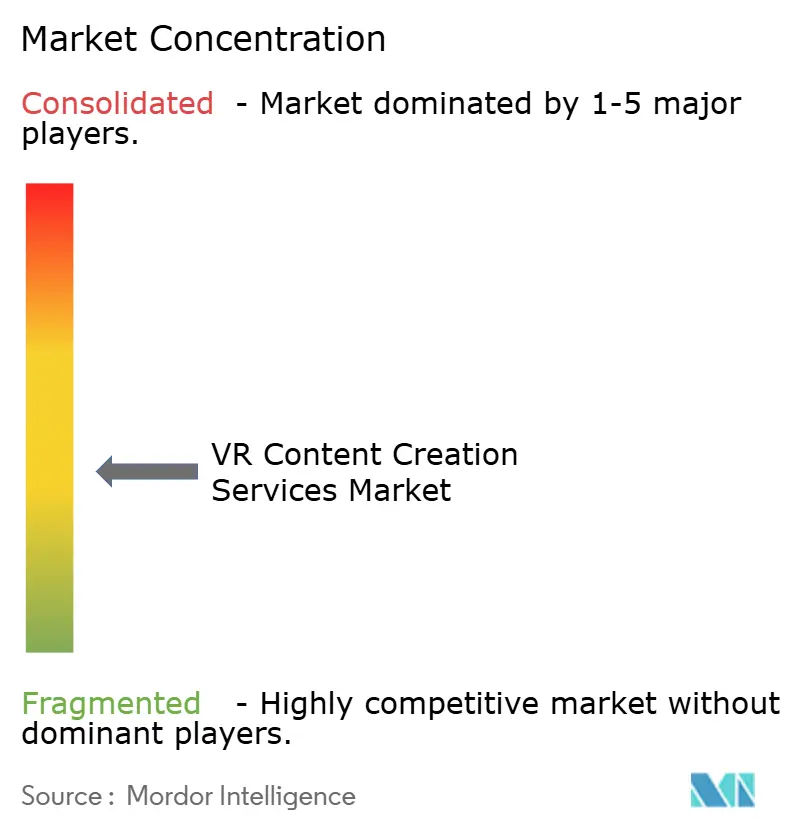
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de création de contenu VR par Mordor Intelligence
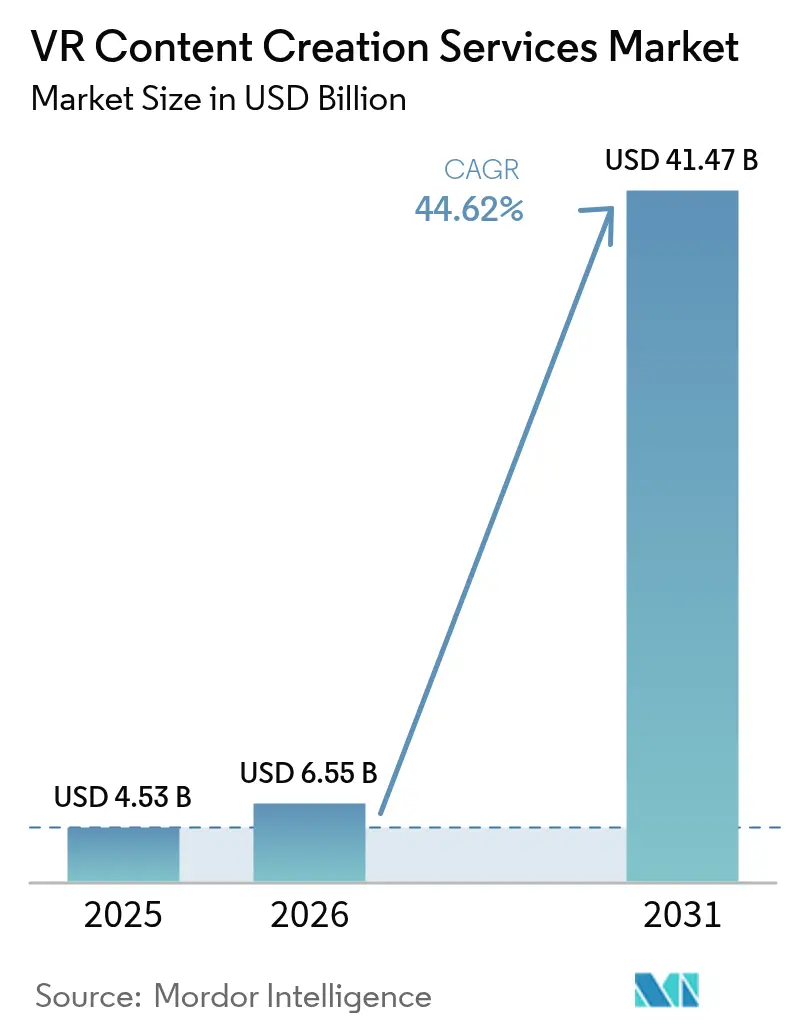
La taille du marché des services de création de contenu VR devrait passer de 4,53 milliards USD en 2025 à 6,55 milliards USD en 2026 et devrait atteindre 41,47 milliards USD d'ici 2031, à un TCAC de 44,62 % sur la période 2026-2031. La dynamique est portée par la baisse des prix des casques, le rendu edge-cloud qui atténue la latence, et les équipes d'achats d'entreprises qui traitent les actifs immersifs comme des investissements en productivité plutôt que comme des projets pilotes. Intel a documenté un retour sur investissement de 300 % pour la formation aux compétences relationnelles en VR, incitant les directions financières à approuver des budgets de contenu plus élevés. Les incitations gouvernementales dans la région Asie-Pacifique remboursent désormais jusqu'à 30 % des coûts de production métavers approuvés, élargissant la base de commandes pour les studios de taille petite et moyenne. Parallèlement, les déploiements de réseaux 5G autonomes permettent la diffusion en continu photoréaliste vers des casques sans fil, ouvrant de nouveaux cas d'usage en entreprise et auprès des consommateurs en déplacement. Les progrès rapides dans la génération procédurale d'actifs pilotée par l'IA réduisent davantage les délais de production, soutenant une expansion des marges à deux chiffres pour les premiers adoptants.
Principaux enseignements du rapport
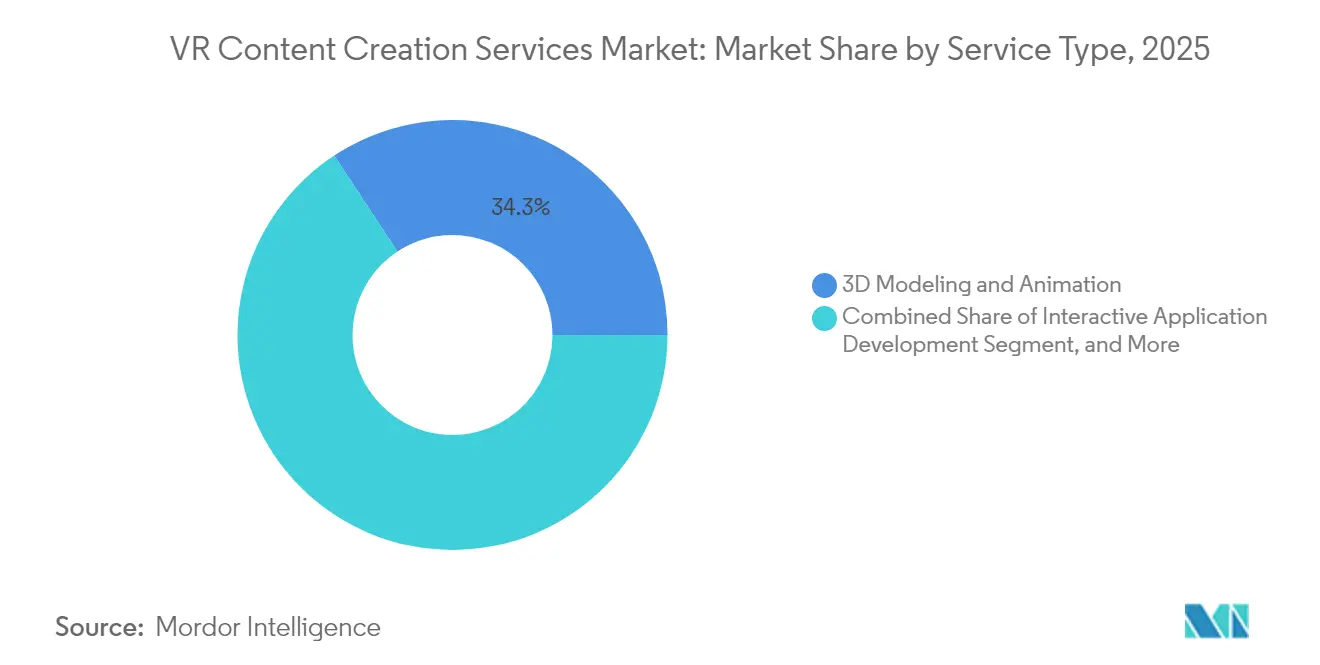
- Par type de service, la modélisation 3D et l'animation ont représenté 34,28 % de la taille du marché des services de création de contenu VR en 2025, tandis que le développement d'applications interactives devrait progresser à un TCAC de 46,38 % jusqu'en 2031.
- Par type de contenu, le divertissement a représenté 41,05 % de la taille du marché des services de création de contenu VR en 2025, tandis que la visualisation en santé devrait progresser à un TCAC de 46,41 % jusqu'en 2031.
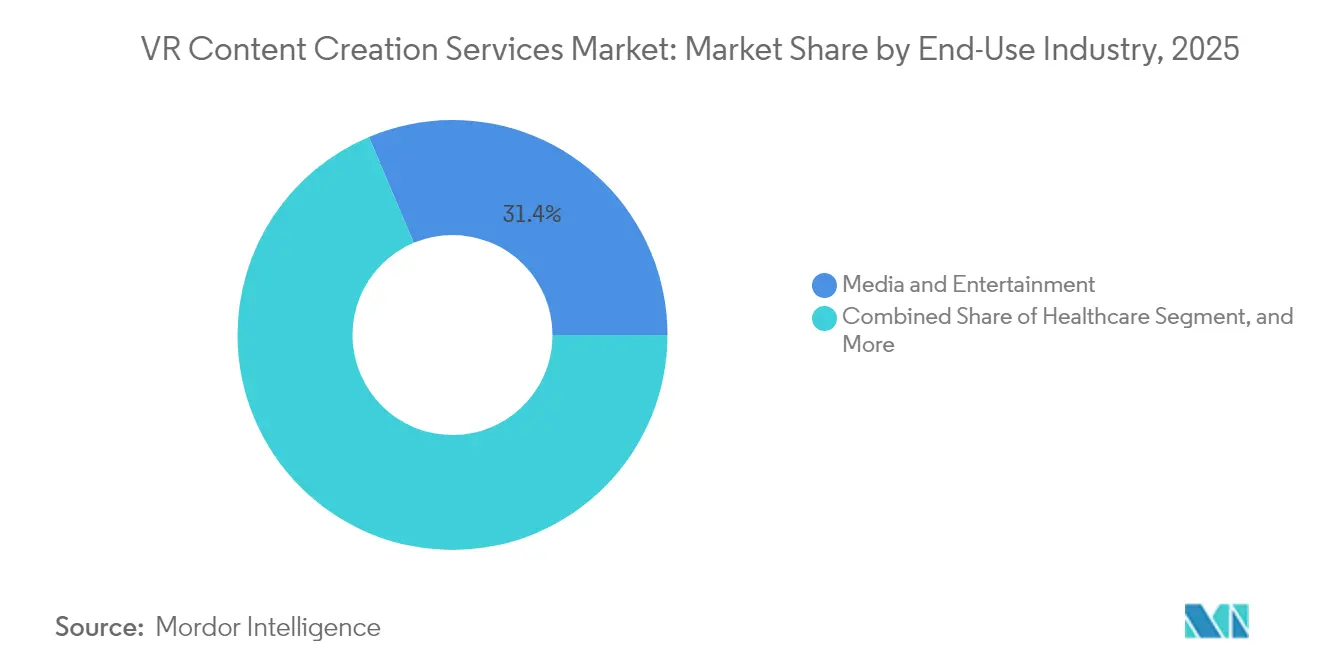
- Par secteur d'utilisation finale, le secteur des médias et du divertissement a détenu 31,35 % de la taille du marché des services de création de contenu VR en 2025, et le secteur de la santé devrait croître à un TCAC de 46,72 % sur la période de prévision.
- Par plateforme, la VR sur PC a représenté 39,12 % de la taille du marché des services de création de contenu VR en 2025 ; cependant, le WebXR est en passe d'afficher un TCAC de 45,98 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a généré 43,05 % de la taille du marché des services de création de contenu VR en 2025, tandis que la région Asie-Pacifique devrait afficher un TCAC de 46,33 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des casques VR 6DoF abordables | +8.2% | Mondial, plus marqué en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de perfectionnement professionnel des entreprises pour les modules de formation immersifs | +9.1% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de la génération procédurale de contenu pilotée par l'IA | +7.8% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des réseaux 5G autonomes permettant la diffusion en continu de la VR mobile | +7.3% | Asie-Pacifique et Moyen-Orient, métropoles sélectionnées d'Amérique du Nord | Moyen terme (2-4 ans) |
| Réseaux de rendu edge-cloud réduisant la latence | +6.5% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Subventions gouvernementales pour les écosystèmes métavers sur les marchés asiatiques émergents | +5.9% | Chine, Corée du Sud, Japon, Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des casques VR 6DoF abordables
Les casques, autrefois vendus au-delà de 1 000 USD, sont désormais disponibles en dessous de 500 USD, sous l'impulsion du Meta Quest 3, qui a expédié 2,4 millions d'unités en 2024.[1]Meta Platforms, "Spécifications du produit Meta Quest 3," META.COM L'Apple Vision Pro a créé un segment premium en entreprise à 3 499 USD, encourageant les studios à soumissionner pour des projets photoréalistes à marges plus élevées. Une base installée plus large permet aux détenteurs de plateformes de proposer des licences par siège, abaissant le seuil d'accès aux programmes de formation en entreprise.
Demande de perfectionnement professionnel des entreprises pour les modules de formation immersifs
Il est prévu que les apprenants en VR aient terminé les cours de compétences relationnelles plus rapidement que les cohortes en salle de classe et aient signalé une confiance 275 % plus élevée.[2]PricewaterhouseCoopers, "Étude sur l'efficacité de la formation en VR 2024," PWC.COM Walmart a déployé des académies VR dans 4 700 magasins, tandis que Boeing a réduit de 75 % la durée de la formation au câblage du 737 MAX. Les gains de temps quantifiés justifient des contrats de contenu pluriannuels qui soutiennent le marché des services de création de contenu VR.
Intégration de la génération procédurale de contenu pilotée par l'IA
Des plateformes telles que Unity Muse et Unreal Engine 5.4 d'Epic Games génèrent automatiquement des maillages 3D et des arbres de dialogue, réduisant les heures de modélisation manuelle de 60 %. Le prototype VRCopilot de l'Université de Stanford a obtenu 85 % d'approbation de la part des concepteurs pour les scènes assemblées par l'IA.[3]Université de Stanford, "Prototype de recherche VRCopilot," STANFORD.EDU Des flux de travail plus rapides permettent aux studios indépendants de concourir pour des appels d'offres en entreprise qui étaient autrefois réservés aux grandes maisons de post-production.
Expansion des réseaux 5G autonomes permettant la diffusion en continu de la VR mobile
La release 17 du 3GPP garantit une latence de déplacement à photon inférieure à 10 millisecondes pour le trafic XR. China Mobile a déployé 200 réseaux 5G privés pour les loisirs en lieu fixe en 2024. Les essais edge réalisés par Verizon et AWS ont démontré une VR rendue dans le nuage à plus de 90 images par seconde dans des zones métropolitaines aux États-Unis. La diffusion en continu toujours connectée fait évoluer l'économie du contenu des ventes ponctuelles vers des abonnements récurrents.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des pipelines de production de contenu photoréaliste | -4.7% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Fragmentation des standards de plateformes freinant la réutilisabilité des actifs | -3.9% | Mondial, friction la plus élevée dans les parcs d'appareils multi-dispositifs en entreprise | Moyen terme (2-4 ans) |
| Mal des transports et préoccupations relatives à la sécurité des utilisateurs limitant la durée des sessions | -3.2% | Marchés grand public mondiaux, prononcé dans les pôles de jeux vidéo et de divertissement | Court terme (≤ 2 ans) |
| Pénurie de talents en développeurs avancés de moteurs de jeu | -2.8% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des pipelines de production de contenu photoréaliste
Les scènes de capture volumétrique dépassent 1 million USD en dépenses d'investissement, et les projets cinématographiques chez des entreprises telles que Framestore nécessitent souvent entre 500 000 USD et 2 millions USD par livrable. Le rendu en lancer de rayons en temps réel double les coûts cloud par rapport à la vidéo plate, excluant les petites entreprises des expériences sur mesure.
Fragmentation des standards de plateformes freinant la réutilisabilité des actifs
OpenXR améliore la portabilité de base ; cependant, l'Apple Vision Pro repose sur RealityKit, et le PlayStation VR2 nécessite une optimisation séparée des shaders. Les studios doivent maintenir quatre pipelines d'actifs ou plus, ce qui peut faire augmenter les coûts de développement jusqu'à 50 % et oblige de nombreux acheteurs à se standardiser sur une seule plateforme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les applications interactives surpassent les actifs statiquesLe développement d'applications interactives devrait croître à un TCAC de 46,38 %, éclipsant la part de 34,28 % de la modélisation 3D statique en 2025. Les entreprises demandent de plus en plus une logique ramifiée, des simulations basées sur la physique et la collaboration multi-utilisateurs, élevant ainsi la complexité du génie logiciel. Unity a rapporté que 68 % des projets en entreprise intègrent désormais l'interactivité, contre 42 % en 2022. Les générateurs d'actifs alimentés par l'IA permettent aux artistes de se concentrer sur la logique de jeu, renforçant cette tendance.
La modélisation 3D reste fondamentale, mais la pression sur les marges augmente à mesure que des outils comme Infinigen automatisent la création d'accessoires d'arrière-plan. La production vidéo à 360 degrés a évolué vers une niche de diffusion d'événements en direct, tandis que les services de post-production sont de plus en plus banalisés avec l'expansion des outils Adobe Premiere VR. Les studios maîtrisant Unreal Engine pratiquent des tarifs premium, mais la pénurie de talents persiste à mesure que les vétérans de l'animation se recyclent dans les flux de travail des moteurs de jeu.


Par type de contenu :
la visualisation en santé progresse grâce à la validation cliniqueLe divertissement a conservé une part de 41,05 % en 2025, bénéficiant de l'extension de la propriété intellectuelle des blockbusters. La taille du marché des services de création de contenu VR pour la visualisation en santé devrait progresser à un TCAC de 46,41 %, portée par les initiatives de santé numérique de la FDA qui approuvent l'utilisation de la VR pour la planification chirurgicale. Johns Hopkins a signalé une réduction de 38 % du temps en salle d'opération après la répétition en VR pour des chirurgies orthopédiques complexes.
La formation et la simulation bénéficient de contrats de défense stables, tandis que les applications marketing exploitent des showrooms immersifs d'constructeurs automobiles tels qu'Audi et BMW. Les visites architecturales continuent de prendre de l'ampleur depuis la pandémie, grâce à la plateforme de données spatiales de Matterport. L'adoption dans l'éducation est à la traîne en raison des contraintes budgétaires, mais bénéficie d'apports progressifs grâce aux subventions STEM.
Par secteur d'utilisation finale :
les médias dominent, la santé s'accélèreLes médias et le divertissement ont capturé 31,35 % des dépenses de 2025, portés par les plateformes de diffusion en continu qui commandent des concerts et des documentaires immersifs. La santé devrait croître à un TCAC de 46,72 %, soutenue par le remboursement par les assureurs de la thérapie de la douleur assistée par VR. Les marques de vente au détail utilisent la VR pour réduire les cycles de découverte des produits, tandis que les clients du secteur manufacturier emploient la formation immersive pour réduire les erreurs d'assemblage.
Les sociétés immobilières remplacent les maisons modèles physiques par des aperçus en VR ; la solution Property Intelligence de Matterport comprime le temps de préparation des annonces de plusieurs jours à quelques heures. Les offices de tourisme produisent des aperçus de destinations qui améliorent les taux de conversion des réservations. L'adoption dans le secteur public comprend des exercices de désescalade pour les forces de l'ordre et des visualisations de planification municipale.
Par plateforme :
le WebXR progresse à mesure que les frictions diminuentLa VR sur PC était en tête avec une part de 39,12 % en 2025, privilégiée pour les flux de travail d'ingénierie haute fidélité. Le WebXR devrait afficher un TCAC de 45,98 %, grâce aux standards du W3C qui permettent un accès navigateur en un clic. Mozilla's Wolvic a ajouté la prise en charge du suivi des mains, et Wonderland Engine a réduit la taille des bundles en dessous de 5 Mo, permettant des chargements en trois secondes sur la 4G.
La VR mobile prospère grâce à la commodité du Meta Quest, bien que sa fidélité graphique soit inférieure à celle des configurations PC. La VR sur console reste centrée sur les jeux vidéo, avec la stratégie de titres exclusifs de Sony qui ralentit la diversification du contenu. L'avantage de distribution du WebXR séduit les clients marketing ; cependant, le support incohérent du suivi oculaire limite son adoption pour les applications d'analytique avancée.
Analyse géographique
Marché des Services de Création de Contenu VR en Amérique du Nord
L'Amérique du Nord a généré 43,05 % des revenus mondiaux en 2025, soutenue par les budgets de formation des entreprises du Fortune 500, la capture volumétrique hollywoodienne et 1,2 milliard USD de financement en capital-risque pour les startups immersives. Le Département de la Défense des États-Unis a alloué 150 millions USD à la formation en VR pour l'exercice fiscal 2024, garantissant un pipeline stable pour les fournisseurs de simulation. Le fonds canadien de 25 millions CAD (18,5 millions USD) dédié aux médias immersifs favorise des productions prêtes à l'exportation, tandis que les équipementiers automobiles mexicains adoptent la VR pour la formation à l'assemblage.
Marché des Services de Création de Contenu VR en Asie-Pacifique
L'Asie-Pacifique devrait afficher le CAGR le plus élevé, soit 46,33 %, d'ici 2031. La Chine vise 250 milliards CNY (35 milliards USD) de production dans le métavers d'ici 2026, en offrant des remises fiscales aux studios de contenu. Le New Deal numérique de la Corée du Sud a réservé 220 milliards KRW (165 millions USD) pour le contenu immersif, et Singapour a lancé un programme de subventions de 30 millions SGD (22 millions USD). Le Japon finance la formation en VR pour les soins aux personnes âgées dans le cadre de sa vision Société 5.0, tandis que l'Inde pilote des programmes de perfectionnement professionnel dans les pôles technologiques.
Marché des Services de Création de Contenu VR en Europe, au Moyen-Orient et en Amérique du Sud
L'Europe bénéficie de l'adoption des jumeaux numériques dans les secteurs automobile et aérospatial. L'Institut Fraunhofer en Allemagne collabore avec Siemens et BMW sur l'examen de prototypes en VR. Le Royaume-Uni propose désormais une remise fiscale de 25 % pour les industries créatives appliquée à la production VR, et la France investit 12 millions EUR (13 millions USD) dans des coproductions immersives. La croissance au Moyen-Orient est concentrée en Arabie saoudite et aux Émirats arabes unis, où les fonds souverains financent le tourisme en réalité mixte. L'Amérique du Sud en est encore à ses débuts, le Brésil déployant des showrooms VR malgré des contraintes de bande passante.

Paysage réglementaire
La réglementation touchant les services de création de contenu VR converge autour de la gouvernance des plateformes, de la sécurité des utilisateurs et des normes techniques de production. Dans l'Union européenne, le Digital Services Act (règlement (UE) 2022/2065) étend les obligations de diligence raisonnable et de transparence aux intermédiaires, ce qui peut inclure les environnements immersifs hébergeant des expériences VR générées ou diffusées par les utilisateurs. Ce changement accroît les exigences de conformité en matière de modération, de divulgation publicitaire et de traçabilité sur les canaux de diffusion VR.
Les organismes de normalisation façonnent également les exigences de service pour les flux de production et l'interopérabilité. En Chine, la norme GB/T 44465-2024 (en vigueur depuis le 1er mars 2025) standardise les processus de production de contenu VR/AR, et la National Film Administration a publié la norme DY/Z 14.1-2026 (publiée le 29 janvier 2026) avec des exigences techniques générales pour les systèmes de films VR et la production de contenu. Aux États-Unis, le NIST IR 8557 (2025) met en avant les priorités en matière de cybersécurité et de confidentialité utilisables pour les technologies immersives, notamment la gestion des identités et la provenance des contenus, ce qui correspond à la manière dont les déploiements en entreprise prennent de plus en plus en compte la sécurité, le filigranage et l'auditabilité dans la sélection des fournisseurs.
Analyse de la chaîne de valeur
La chaîne de valeur débute par la commande de contenu (formation en entreprise, simulation industrielle, médias/divertissement, visualisation médicale) et la définition des exigences, puis se poursuit par la pré-production (storyboard, conception d'interaction et considérations de sécurité UX) et la création d'actifs (modélisation 3D, animation, capture volumétrique, photogrammétrie/Gaussian splats). La production principale s'effectue via les moteurs de jeu et les chaînes d'outils en temps réel (Unity, Unreal, pipelines WebXR), tandis que les GPU, l'infrastructure cloud/edge et les plateformes de jumeaux numériques fournissent la puissance de calcul et de rendu et intègrent les données d'ingénierie. La distribution et la livraison couvrent les magasins d'applications pour casques, les déploiements VR sur PC et le WebXR basé sur navigateur, et une intégration en aval avec les systèmes de gestion de l'apprentissage, le PLM et l'IAM d'entreprise est généralement requise.
Les dépendances en amont évoluent vers des écosystèmes industriels de jumeaux virtuels et des formats d'échange ouverts, à mesure que les entreprises demandent des actifs tenant compte de la physique et prêts pour la simulation. Par exemple, Dassault Systemes et NVIDIA ont formé un partenariat à long terme autour des technologies de jumeau virtuel et de l'infrastructure IA NVIDIA (février 2026), et OMRON s'est associé à Dassault Systemes pour connecter 3DEXPERIENCE et l'automatisation Sysmac afin de valider virtuellement les lignes de production (avril 2026). Les goulots d'étranglement des chaînes d'outils restent centrés sur l'interopérabilité (adoption d'OpenXR/WebXR et d'OpenUSD), l'optimisation des performances (streaming LOD pour les données 3D massives) et l'efficacité réseau pour la vidéo immersive. Des plateformes comme Nokia RXRM, par exemple, mettent en avant des approches de réduction de bande passante pertinentes pour la téléopération industrielle et les flux de travail de collaboration à distance.
Paysage concurrentiel
Le marché des services de création de contenu VR est très fragmenté, aucun studio ne détenant une part mondiale significative. Des boutiques telles que Felix and Paul Studios et Magnopus se différencient par leur créativité, tandis que des maisons de post-production intégrées comme Framestore s'appuient sur leurs scènes de capture volumétrique internes pour des livraisons clé en main. Des spécialistes des moteurs de jeu, notamment Innoactive et Subvrsive, intègrent des analyses de gestion de l'apprentissage dans les projets en entreprise.
Les outils procéduraux pilotés par l'IA représentent un espace blanc émergent. Des startups déposent des brevets sur la compression vidéo volumétrique et le rendu conditionnel par le regard, des domaines où Meta, Apple et Sony ont déposé plus de 200 brevets XR en 2024. Les frameworks WebXR abaissent les barrières à la distribution, permettant aux agences de lancer des vitrines immersives sans frais de boutique d'applications. Les petits studios forment des consortiums pour partager les installations de capture de mouvement, amortissant les coûts d'investissement et améliorant leur compétitivité dans les appels d'offres.
La capacité technologique est le principal facteur de différenciation. Les équipes maîtrisant la géométrie Nanite et l'éclairage Lumen d'Unreal Engine 5 offrent un réalisme quasi cinématographique sur le matériel grand public, tandis que l'expertise Unity DOTS garantit des gains de performance mobile. La solution Property Intelligence pilotée par l'IA de Matterport illustre comment les acteurs établis étendent leurs plateformes grâce à des modules d'apprentissage automatique. Les primes salariales de 20 à 30 % pour les développeurs Unreal ou Unity accentuent la pénurie de talents, incitant à des initiatives de perfectionnement interne et à l'expansion vers l'externalisation.
Leaders du secteur des services de création de contenu VR
Voxel Digital Studios Inc.
Groove Jones LLC
Innoactive GmbH
Wevr Inc.
Trigger XR Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Création de Contenu VR
- Voxel Digital Studios Inc.
- Groove Jones LLC
- Innoactive GmbH
- Wevr Inc.
- Trigger XR Inc.
- Future Visual Ltd.
- Zengalt LLC
- Subvrsive Inc.
- REWIND FX Ltd.
- Visualise Creative Ltd.
- PixelWhip Studios Pty Ltd.
- CreamVR Inc.
- B2Studio Sp. z o.o.
- VR Vision Group LLC
- Lucid Reality Labs LLC
- Metastage Inc.
- The Virtual Reality Company Inc.
- Framestore Ltd.
- Felix and Paul Studios Inc.
- Magnopus LLC
Lire l’analyse des entreprises de services de création de contenu vr

Opportunités de marché et perspectives d'avenir
La simplification de la création de contenu au niveau entreprise élargit la base d'acheteurs adressable pour les services de contenu VR, notamment dans la formation et la simulation. La sortie en avril 2026 d'EON Genesis 3.0 par EON Reality utilise une approche conversationnelle sans code pour créer des scénarios de formation immersifs. Ce modèle déplace une partie du développement de contenu vers une production menée par des experts métier, tout en continuant à créer une demande pour les studios capables d'empaqueter, de valider et d'intégrer les expériences dans les systèmes d'entreprise et les flux de conformité.
La compression du cycle de production et une capture du monde à plus haute fidélité ouvrent également des espaces de service dans des pipelines modulaires qui mêlent techniques génératives et de reconstruction avec des moteurs en temps réel. Groove Jones a documenté en juin 2026 un flux de travail intégrant ComfyUI et les Gaussian splats pour reconstruire des environnements complexes destinés à la VR autonome, et Foveate a décrit en mai 2026 un cas où les délais de production de contenu à 360 degrés ont été réduits en déplaçant la prévisualisation vers un environnement live-3D collaboratif. Du côté de la post-production, Metaverse Stage a décrit en juin 2026 l'utilisation de DaVinci Resolve Studio VR180 pour la stabilisation et des outils PanoMap afin de rapprocher la finition immersive des pipelines cinématographiques standards, soutenant ainsi la demande pour des services de post-production VR spécialisés capables de fournir des résultats reproductibles en matière de qualité, de colorimétrie et de stabilisation sans montages matériels sur mesure lourds.
Recent Industry Developments in Marché des Services de Création de Contenu VR
- Juin 2026 : Innoactive GmbH a annoncé des mises à jour de sa plateforme Innoactive Spatial, notamment la prise en charge du framework Spatial Accessories d'Apple et un suivi d'objets amélioré pour les flux de travail à l'échelle 1:1. L'entreprise vise les revues de conception automobile et industrielle à haute précision, où un alignement physique-numérique plus étroit accroît la valeur du contenu VR premium, de la conception d'interaction et des services de validation.
- Septembre 2025 : Meta a lancé le Quest 3S à un prix de 299 USD, le positionnant comme un casque 6DoF à moindre coût avec passthrough en réalité mixte. Cette base matérielle abordable plus large élargit l'audience accessible pour les déploiements de formation et d'éducation en entreprise, soutenant des volumes plus élevés de modules VR standardisés et des cycles de renouvellement pour les studios de contenu.
- Février 2024 : Epic Games a publié Unreal Engine 5.4 avec des mises à jour renforçant les flux de création de contenu en temps réel utilisés dans la production VR. Cette version a consolidé les pipelines pilotés par le moteur pour les applications interactives et a aidé les studios à intégrer davantage d'éclairage cinématographique et de géométrie dense dans les expériences en temps réel, augmentant la demande pour des talents spécialisés en développement Unreal chez les prestataires de services.


Marché des Services de Création de Contenu VR Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les services payants utilisés pour planifier, concevoir, produire et optimiser du contenu de réalité virtuelle destiné à un usage commercial et institutionnel, y compris les constructions interactives et les travaux de médias immersifs livrés sous forme de projets ou de contrats de service continus.
Exclusions du périmètre : nous excluons les ventes de matériel VR, les systèmes d'exploitation logiciels des casques, et les revenus d'abonnement à des plateformes pures qui ne sont pas directement liés à la prestation de services de création de contenu.
Aperçu de la segmentation
- Par type de service
- Modélisation 3D et animation
- Développement d'applications interactives
- Production vidéo à 360 degrés
- Photographie à 360 degrés
- Services de post-production
- Par type de contenu
- Divertissement
- Formation et simulation
- Marketing et publicité
- Éducation
- Visualisation en santé
- Visites virtuelles d'architecture et d'immobilier
- Par secteur d'utilisation finale
- Médias et divertissement
- Santé
- Éducation
- Vente au détail et commerce électronique
- Industrie manufacturière
- Immobilier et construction
- Tourisme et hôtellerie
- Par plateforme
- VR sur PC
- VR mobile
- VR sur console
- WebXR
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir des limites de périmètre claires et recueillir des données stables pouvant être suivies d'année en année. Nous nous sommes appuyés sur des sources publiques telles que le Bureau of Labor Statistics des États-Unis, les indicateurs de services du Bureau du recensement des États-Unis, les jeux de données sur l'économie numérique de l'OCDE, les séries macroéconomiques de la Banque mondiale et les statistiques de connectivité de l'UIT pour évaluer la capacité de la demande et la pression sur les prix dans le temps.
Nous avons également examiné les rapports annuels d'entreprises, les présentations de résultats et une couverture de presse crédible pour comprendre les évolutions du mix de services, l'intensité des recrutements et les cycles de projet typiques. Les bases de données de brevets ont été consultées de manière sélective pour repérer les évolutions des pipelines de contenu, notamment les méthodes de capture volumétrique et de rendu en temps réel, susceptibles de modifier l'effort de service et la facturation. Les sources listées ici sont illustratives, et de nombreux autres documents et jeux de données publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester les hypothèses relatives aux heures facturables, à la tarification des projets, aux taux de reprise et à la fréquence de renouvellement du contenu par les utilisateurs finaux. Nous nous sommes entretenus avec un panel de prestataires de services, de studios, d'intégrateurs axés sur les plateformes et d'équipes côté acheteur dans les domaines de la formation, du marketing et du divertissement, puis avons utilisé des suivis pour combler les écarts que les données documentaires ne pouvaient pas totalement expliquer.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Cadres dirigeants (CXO) : 14 % | APAC : 44 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 33 % |
| Acteurs plus petits : 18 % | Managers : 45 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le modèle débute par une construction descendante où les signaux d'adoption de la VR en entreprise et grand public sont traduits en un pool de demande de contenu réaliste, puis convertis en revenus de service via la taille moyenne des projets et la fréquence de renouvellement. Par exemple, les déploiements de formation et de simulation ont été traités différemment des campagnes marketing pilotes, car les cycles de mise à jour du contenu et le nombre d'utilisateurs ne suivent pas le même schéma.
Pour ancrer les totaux, nous avons corroboré les résultats à l'aide de vérifications ascendantes sélectives, telles que des échantillons de fourchettes de revenus de studios, des données de partenaires de distribution et une simple approche prix multiplié par volume pour les livrables courants comme la vidéo à 360 degrés, les modules interactifs et la post-production. Lorsque la couverture était faible pour les petits studios ou les travaux fortement indépendants, nous avons appliqué un ajustement à la hausse contrôlé sur la base des retours d'entretiens et de signaux de capacité visibles publiquement, comme les recrutements et les annonces de projets.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios s'appuyant sur un ensemble restreint de facteurs jugés les plus prédictifs par les répondants. Ceux-ci incluaient la croissance du parc installé de dispositifs VR, les budgets de formation en entreprise, la tarification moyenne des services par type de contenu, la part des projets passant de constructions ponctuelles à des modèles de contrat de service, et le rythme de déploiement régional dans l'éducation et la santé. Une baisse de prix plus rapide n'a pas été supposée automatiquement, car les travaux à plus forte complexité (contenu interactif et en temps réel) peuvent compenser la compression des prix unitaires, même lorsque la production de base devient plus efficace.
Validation des données et cycle de mise à jour
La validation s'est déroulée par étapes, en commençant par des vérifications croisées avec des signaux indépendants tels que les expéditions de dispositifs VR, les tendances d'activité des développeurs et l'orientation globale des dépenses en services informatiques par région. Les valeurs aberrantes ont été signalées lorsque la croissance dépassait ce que les indicateurs d'adoption et de budget pouvaient raisonnablement justifier, puis les hypothèses ont été révisées via des appels de suivi et un examen interne par les pairs.
Avant validation finale, nous effectuons des vérifications de cohérence entre régions et principaux usages finaux, afin qu'aucun segment ne soit surestimé en raison d'une donnée de prix ou de pénétration irréaliste. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs modifient l'adoption ou la tarification, et une revue finale avant livraison est réalisée pour que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des services de création de contenu VR de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les services de création de contenu VR diffèrent souvent parce que la ligne de démarcation entre les services, les outils et l'activité XR plus large n'est pas tracée de la même manière, et parce que les hypothèses de tarification et de volume de projets peuvent évoluer rapidement. Nous observons également des différences lorsqu'une estimation utilise un scénario agressif pour les déploiements en entreprise, tandis qu'une autre reste plus proche des budgets confirmés et de la capacité de livraison.
Certains chiffres publiés intègrent des outils logiciels XR connexes, des abonnements à des plateformes, voire des parties des revenus de l'écosystème des casques. Pour Mordor Intelligence, les revenus ne sont comptabilisés que lorsqu'ils reflètent une prestation de service payante pour la création et la production de contenu VR, comme le développement interactif, les actifs 3D, la production à 360 degrés et la post-production, tandis que les frais matériels ou de plateforme autonome sont exclus, même s'ils soutiennent le flux de travail.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,55 milliards USD (2026) | |
| Cabinet de conseil mondial A | 9,80 milliards USD (2026) | Ce chiffre semble reposer sur une définition plus large de la création de contenu VR, pouvant inclure des outils de contenu, des logiciels habilitants ou des flux de travail XR plus étendus, ce qui augmente le volume de revenus au-delà de la seule prestation de service. |
| Cabinet de conseil régional B | 0,57 milliard USD (2025) | Cette estimation semble plus restreinte et plus proche de l'activité de création de contenu que des revenus de service, et elle peut également être ancrée à une année de base différente avec une prise en compte limitée des programmes de formation et de simulation en entreprise. |
L'écart s'explique principalement par ce qui est comptabilisé comme revenu de service, la manière dont les cas d'usage en entreprise sont traités, et l'année utilisée pour les hypothèses de devise et de tarification. En liant le modèle à la fréquence des projets, aux livrables typiques et aux signaux de budget des acheteurs pouvant être revérifiés, notre dimensionnement reste traçable et pratique à mettre à jour lorsque les schémas d'adoption évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de création de contenu VR en 2026 ?
La taille du marché des services de création de contenu VR est de 6,55 milliards USD en 2026.
Quel est le TCAC prévu pour les services de contenu VR jusqu'en 2031 ?
Le marché devrait progresser à un TCAC de 44,62 % entre 2026 et 2031.
Quel type de contenu connaît la croissance la plus rapide ?
La visualisation en santé est en tête avec un TCAC projeté de 46,41 % à mesure que la validation clinique et le remboursement s'étendent.
Pourquoi les entreprises privilégient-elles les applications interactives plutôt que les actifs statiques ?
Les modules interactifs offrent des gains mesurables, tels qu'une formation technique 75 % plus rapide et une confiance des apprenants 275 % plus élevée, stimulant les achats axés sur le retour sur investissement.
Qu'est-ce qui rend le WebXR attrayant pour les spécialistes du marketing ?
La distribution via navigateur élimine les frictions liées aux boutiques d'applications, permettant des temps de chargement de trois secondes et une distribution par lien tout en évitant les frais de partage des revenus.
Quelle région devrait connaître la croissance la plus forte ?
L'Asie-Pacifique devrait enregistrer un TCAC de 46,33 %, soutenue par d'importantes subventions gouvernementales et un déploiement généralisé de la 5G.
Dernière mise à jour de la page le:



