
Taille et part de marché de l'emballage en canettes métalliques au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.17 Milliards de dollars |
| Taille du Marché (2026) | 2.23 Milliards de dollars |
| Taille du Marché (2031) | 2.58 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.93 % |
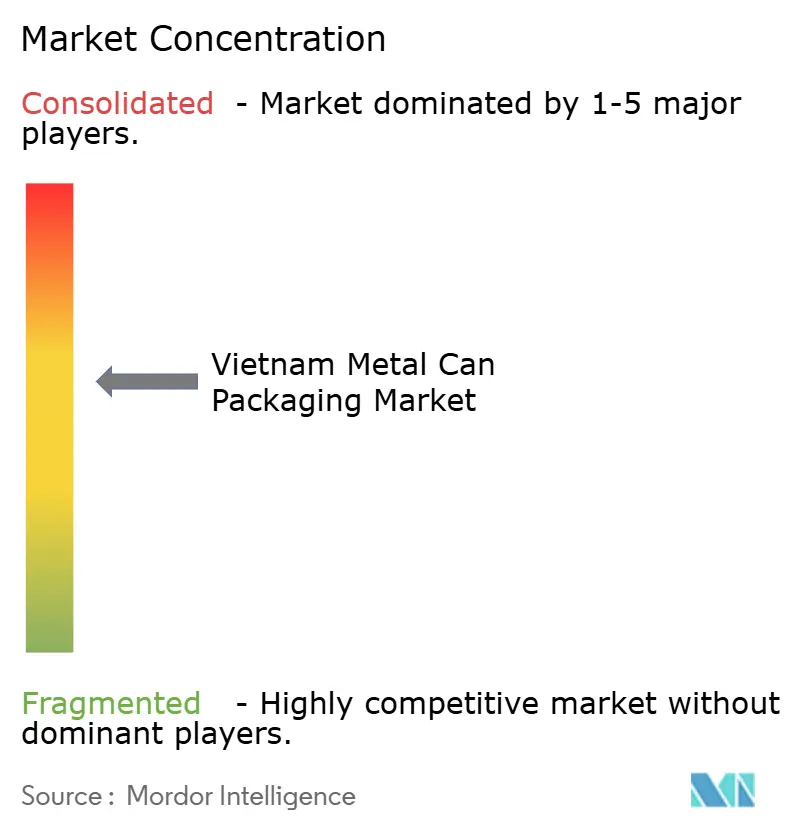
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage en canettes métalliques au Vietnam par Mordor Intelligence
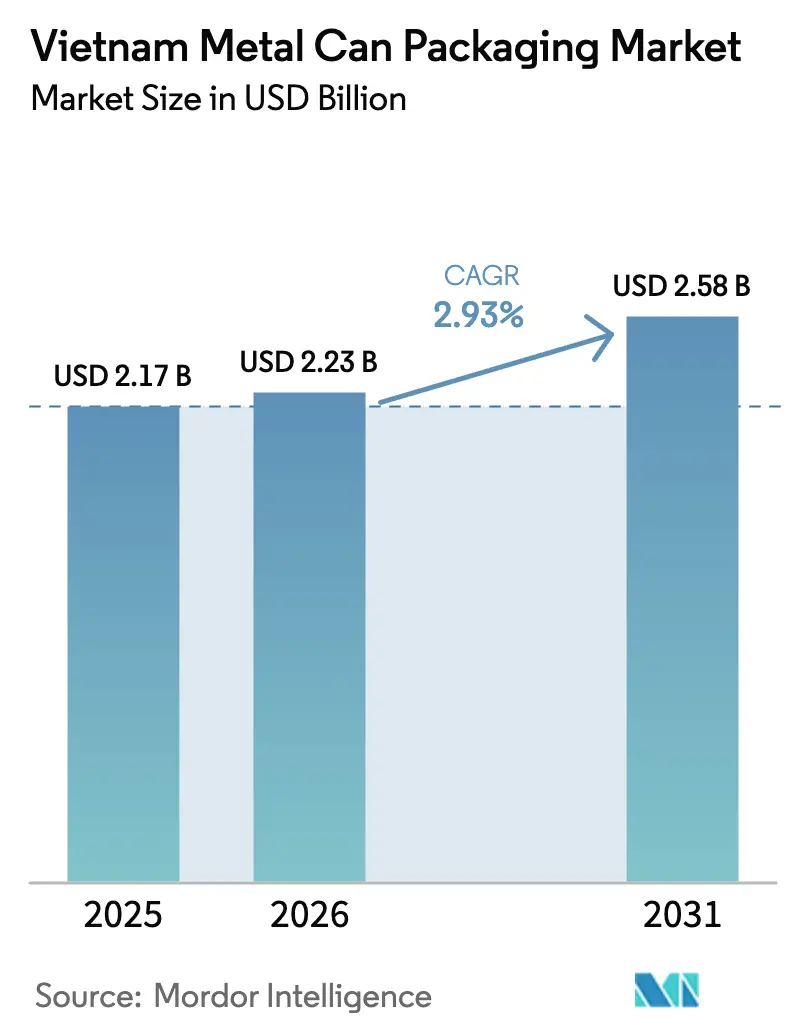
La taille du marché de l'emballage en canettes métalliques au Vietnam était évaluée à 2,17 milliards USD en 2025 et devrait croître de 2,23 milliards USD en 2026 pour atteindre 2,58 milliards USD d'ici 2031, à un CAGR de 2,93 % durant la période de prévision (2026-2031). Cette croissance reflète un environnement réglementaire en maturité qui privilégie les substrats recyclables et récompense les fabricants capables de satisfaire les objectifs de collecte obligatoires. La hausse du revenu disponible urbain soutient une consommation stable de boissons et de produits alimentaires, tandis que les incitations gouvernementales à l'investissement direct étranger d'une valeur de 66,38 milliards VND (2,68 millions USD) orientent les capitaux vers la modernisation des industries de soutien. Le marché de l'emballage en canettes métalliques au Vietnam bénéficie d'un nouvel approvisionnement intérieur en bobines laminées à chaud qui réduit les délais d'approvisionnement en matières premières et protège les producteurs des droits antidumping sur l'acier chinois. Parallèlement, les projets pilotes en boucle fermée démontrent la viabilité commerciale des canettes à forte teneur en matière recyclée, positionnant le marché de l'emballage en canettes métalliques au Vietnam à l'avant-garde de l'innovation axée sur la durabilité.
Points clés du rapport
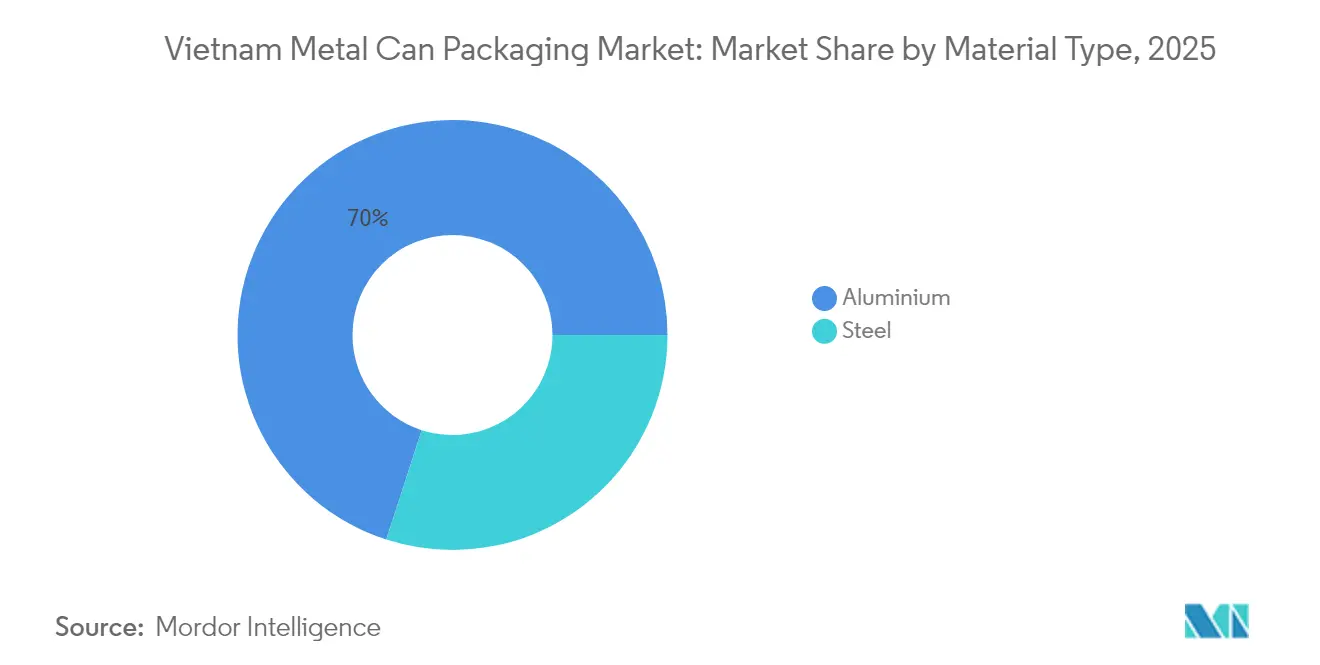
- Par type de matériau, l'aluminium a capté 70,02 % de la part de marché de l'emballage en canettes métalliques au Vietnam en 2025 et a progressé à un CAGR de 4,21 % jusqu'en 2031.
- Par structure de canette, les modèles deux pièces détenaient 52,78 % de la taille du marché de l'emballage en canettes métalliques au Vietnam en 2025 ; l'aérosol monobloc progresse à un CAGR de 5,61 % jusqu'en 2031.
- Par capacité, les formats 250-500 ml représentaient 31,05 % des revenus en 2025, tandis que les canettes ≤250 ml devraient se développer à un CAGR de 4,73 % entre 2026 et 2031.
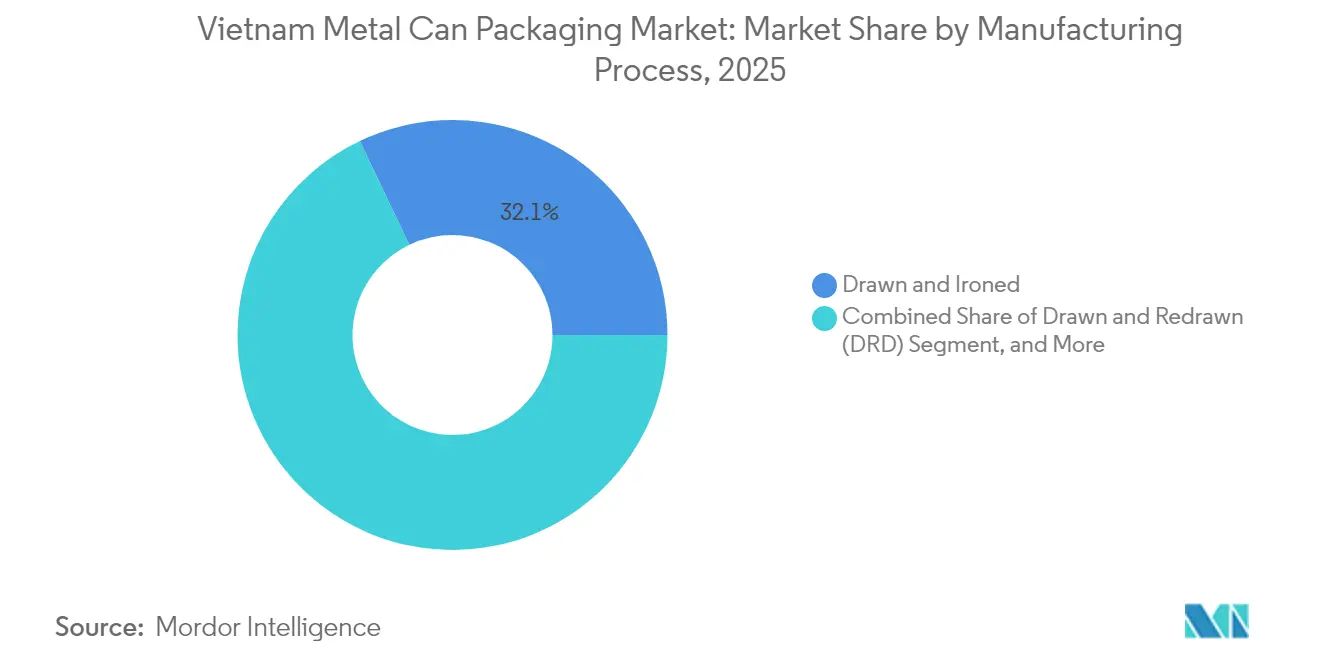
- Par procédé de fabrication, la production par emboutissage-étirage (D&I) représentait 32,10 % de la taille du marché de l'emballage en canettes métalliques au Vietnam en 2025 ; l'extrusion par choc devrait progresser à un CAGR de 4,62 % jusqu'en 2031.
- Par secteur d'utilisation final, les boissons étaient en tête avec 39,85 % de la taille du marché de l'emballage en canettes métalliques au Vietnam en 2025, tandis que les produits pharmaceutiques progressent à un CAGR de 4,96 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'emballage en canettes métalliques au Vietnam
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de produits alimentaires et de boissons de commodité | +0.8% | Hô-Chi-Minh-Ville, Hanoï, Đà Nẵng | Moyen terme (2-4 ans) |
| Taux de recyclage élevés et engagements en matière de durabilité | +0.6% | National, programmes pilotes dans les grandes villes | Long terme (≥ 4 ans) |
| Expansion des réseaux de commerce de détail moderne et de commerce électronique | +0.5% | Centres urbains, progression vers les villes secondaires | Moyen terme (2-4 ans) |
| Développement de la capacité intérieure en bobines laminées à chaud améliorant l'approvisionnement en intrants | +0.4% | National, complexe de Dung Quat comme point focal | Court terme (≤ 2 ans) |
| Projets pilotes de recyclage en boucle fermée des canettes de boissons | +0.3% | Hô-Chi-Minh-Ville et Hanoï | Long terme (≥ 4 ans) |
| Incitations gouvernementales à l'investissement direct étranger pour les industries de soutien | +0.2% | Zones industrielles nationales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits alimentaires et de boissons de commodité
L'urbanisation rapide transforme les habitudes de consommation et stimule les formats unitaires. Le secteur de la transformation alimentaire a progressé de 7,4 % en 2024 pour atteindre 79,3 milliards USD, et la consommation de boissons non alcoolisées a atteint 4,658 milliards de litres, soit une hausse de 4,8 % en glissement annuel.[1]Office général des statistiques du Vietnam, « Secteur vietnamien de la transformation alimentaire 2024 », gso.gov.vn Des acteurs nationaux tels que Vinamilk ont enregistré un chiffre d'affaires au deuxième trimestre 2024 de 11 850 milliards VND (478 millions USD), confirmant la demande pour des emballages à longue conservation et à portion contrôlée. Le format 250-500 ml domine déjà, mais les canettes ≤250 ml affichent le CAGR le plus élevé en raison du commerce électronique et des modes de vie nomades. Les boissons énergisantes prêtes à consommer haut de gamme et les boissons alcoolisées pétillantes élargissent davantage le champ d'application, soutenant la croissance en volume du marché de l'emballage en canettes métalliques au Vietnam.
Taux de recyclage élevés et engagements en matière de durabilité
La loi vietnamienne sur la responsabilité élargie des producteurs impose un taux minimal de recyclage de l'aluminium de 22 % à compter de janvier 2024.[2]Ministère des Ressources naturelles et de l'Environnement, « Mise en œuvre des réglementations sur la responsabilité élargie des producteurs », monre.gov.vn HEINEKEN Vietnam a traité 850 tonnes de canettes usagées dans son projet pilote de 2024, tandis que Crown Holdings vise un taux de collecte des canettes de boissons de 92 % d'ici 2030. Ces initiatives réduisent les coûts des matières premières, libèrent des stocks d'aluminium secondaire et renforcent l'image de marque, conférant au marché de l'emballage en canettes métalliques au Vietnam un avantage clair en matière de durabilité par rapport aux concurrents en plastique souple.
Expansion des réseaux de commerce de détail moderne et de commerce électronique
Le chiffre d'affaires logistique a atteint 40 à 42 milliards USD en 2024, en progression de 14 à 16 % par an, malgré des coûts de livraison au dernier kilomètre représentant 16,5 % du PIB. De nouvelles autoroutes et l'aéroport de Long Thành améliorent la rapidité de distribution, permettant des stratégies omnicanales qui favorisent les canettes de taille réduite aux graphismes éclatants. Les détaillants exigent des formats standardisés, propulsant les canettes deux pièces à l'avant-plan tant pour l'attrait en rayon que pour la palettisation automatisée. La pénétration croissante de l'épicerie en ligne ancre davantage la croissance du marché de l'emballage en canettes métalliques au Vietnam.
Développement de la capacité intérieure en bobines laminées à chaud améliorant l'approvisionnement en intrants
Le complexe Dung Quat 2 de Hòa Phát est entré pleinement en service au quatrième trimestre 2025, fournissant 40 000 tonnes d'acier brut par jour et éliminant l'exposition aux droits antidumping sur les bobines laminées à chaud chinoises de 19,38 à 27,83 %. Les délais d'approvisionnement en tôle pour canettes tombent à 15-20 jours, libérant le fonds de roulement et permettant des plannings de production agiles. À mesure que la disponibilité locale des bobines laminées à chaud s'améliore, le marché de l'emballage en canettes métalliques au Vietnam acquiert un coussin de coût durable par rapport aux concurrents dépendants des importations.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Concurrence croissante des formats plastiques souples et papier | -0.7% | À l'échelle nationale, segment de l'emballage alimentaire | Moyen terme (2-4 ans) |
| Volatilité des prix des métaux et émergence de droits de douane commerciaux/MACF | -0.5% | Mondial, mais affecte les usines locales | Court terme (≤ 2 ans) |
| Capacité de laminage intérieure limitée pour la qualité de la tôle pour canettes | -0.4% | Pôles industriels | Moyen terme (2-4 ans) |
| Goulots d'étranglement logistiques urbains alourdissant les coûts de livraison au dernier kilomètre | -0.3% | Hô-Chi-Minh-Ville, Hanoï, Đà Nẵng | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Concurrence croissante des formats plastiques souples et papier
L'emballage cartonné Tetra Recart affiche des émissions inférieures de 85 % à celles des canettes et a débuté sa production nationale chez Doveco Sơn La fin 2024.[3]Tetra Pak Vietnam, « Lancement de Tetra Recart au Vietnam », tetrapak.com L'acquisition de Starprint Vietnam par SCG pour 27,3 millions USD accélère le développement de solutions papier allégées. Près de 4 000 entreprises plasturgiques consacrent 39 % de leur capacité à l'emballage, exerçant une pression tarifaire. Les économies de poids comptent pour le commerce électronique, mais les canettes restent supérieures en matière de rétention de carbonatation, d'inviolabilité et de positionnement haut de gamme, maintenant la demande fondamentale pour le marché de l'emballage en canettes métalliques au Vietnam.
Volatilité des prix des métaux et émergence de droits de douane commerciaux/MACF
Les prix au comptant de l'aluminium ont connu de fortes fluctuations sur le London Metal Exchange en 2024, contraignant les producteurs à se couvrir. Le mécanisme d'ajustement carbone aux frontières de l'UE alourdit les coûts de conformité pour les exportateurs, tandis que l'incertitude tarifaire américaine maintient des primes de risque élevées. Les fabricants nationaux font face à des tarifs d'électricité plus élevés et se disputent les ferrailles alors que les exigences en matière de teneur en matière recyclée se resserrent. L'intégration verticale et les contrats à long terme atténuent en partie la volatilité, mais ces chocs externes rognent les marges et modèrent le CAGR du marché de l'emballage en canettes métalliques au Vietnam.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : la domination de l'aluminium renforcée par les obligations de responsabilité élargie des producteurs
L'aluminium a capté 70,02 % de la part de marché de l'emballage en canettes métalliques au Vietnam en 2025, une avance consolidée par le quota de recyclage de 22 % entré en vigueur la même année. La taille du marché de l'emballage en canettes métalliques au Vietnam pour les formats à base d'aluminium devrait se développer à un CAGR de 4,21 % jusqu'en 2031, les marques pharmaceutiques et de soins personnels donnant la priorité aux barrières haute pureté. Les projets nationaux d'expansion du raffinage de la bauxite en aluminium à Lâm Đồng promettent une sécurité d'approvisionnement future tout en réduisant les émissions liées au transport.
L'acier conserve sa place dans les grandes canettes alimentaires où la rigidité et les avantages de coût prévalent, notamment au-delà de 1 000 ml. Les bobines laminées à chaud intégrées de Hòa Phát font baisser les prix livrés, mais le poids plus élevé du métal pénalise la logistique longue distance. À mesure que les propriétaires de marques s'engagent en faveur de la neutralité carbone, la recyclabilité éprouvée en boucle fermée de l'aluminium continue de détourner la demande de l'acier, renforçant la trajectoire de croissance du marché de l'emballage en canettes métalliques au Vietnam.


Par structure de canette : la technologie deux pièces offre économies d'échelle et qualité graphique
Les canettes deux pièces représentaient 52,78 % du marché de l'emballage en canettes métalliques au Vietnam en 2025 grâce aux lignes d'emboutissage-étirage à haute cadence et à l'impression de qualité photographique. L'allègement continu réduit les épaisseurs de paroi sans sacrifier la résistance, diminuant la consommation de métal par unité et les coûts de transport. La taille du marché de l'emballage en canettes métalliques au Vietnam pour les formats deux pièces augmentera de pair avec la production de boissons et la croissance du commerce de détail omnicanal.
Les conteneurs aérosol monobloc affichent un CAGR de 5,61 % jusqu'en 2031, portés par les produits de soin personnel et pharmaceutiques en spray qui exigent des parois sans soudure pour la résistance à la pression. La technologie Quadromix de petites séries de CANPACK permet des promotions saisonnières, améliorant la visibilité en rayon. Si les corps trois pièces servent les grands conditionnements alimentaires, les investissements s'orientent vers des lignes deux pièces flexibles qui maximisent la disponibilité et la souplesse graphique.
Par capacité/taille : les emballages de commodité dépassent les formats familiaux
Le contrôle des portions propulse la catégorie 250-500 ml à 31,05 % de part en 2025, les consommateurs urbains privilégiant les boissons nomades. Le marché de l'emballage en canettes métalliques au Vietnam voit les modèles ≤250 ml progresser de 4,73 % par an car ils s'insèrent facilement dans les colis de commerce électronique et séduisent les acheteurs soucieux des calories.
Les canettes de 500-1 000 ml en format familial occupent encore la restauration collective et les occasions de partage à domicile, mais leur progression plus lente limite la croissance. Les contenants de plus de 1 000 ml s'adressent aux lubrifiants industriels et aux produits alimentaires en vrac, des niches protégées de la substitution immédiate. À mesure que les applications d'achat sur smartphone se multiplient, les canettes compactes à fermetures inviolables gagneront du terrain, soutenant l'évolution du mix segmentaire au sein du marché de l'emballage en canettes métalliques au Vietnam.
Par procédé de fabrication : l'extrusion par choc bénéficie de vents réglementaires favorables
L'emboutissage-étirage (D&I) reste le procédé de production dominant avec 32,10 % de part, privilégié pour les longues séries de boissons dépassant un milliard d'unités par an. Les coûts unitaires baissent à mesure que les cadences de ligne dépassent 2 000 canettes par minute, renforçant la domination dans les boissons gazeuses. Le marché de l'emballage en canettes métalliques au Vietnam dépend de ces efficiences pour rester en phase avec des consommateurs sensibles aux prix.
L'extrusion par choc enregistre un CAGR de 4,62 % en raison de la demande d'aérosols de qualité pharmaceutique. Les corps sans soudure satisfont aux protocoles de stabilité des médicaments en vertu de la Circulaire 12/2025/TT-BYT du Vietnam. Les procédés d'emboutissage-remboutissage se taillent une place dans les conditionnements alimentaires de forme atypique, mais les budgets d'investissement privilégient les modernisations en extrusion qui satisfont aux audits stricts de bonnes pratiques de fabrication.
Par secteur d'utilisation final : les produits pharmaceutiques mènent la croissance tandis que les boissons ancrent les volumes
Les boissons représentaient 39,85 % de la taille du marché de l'emballage en canettes métalliques au Vietnam en 2025, portées par les boissons énergisantes et les boissons alcoolisées pétillantes. Les boissons non alcoolisées seules ont dépassé 4,658 milliards de litres cette année-là, témoignant d'un appétit résilient pour les rafraîchissements en canette. Les marques s'appuient sur l'aluminium deux pièces pour véhiculer des valeurs haut de gamme et de recyclabilité, un message qui résonne auprès des acheteurs de la Génération Z soucieux de l'environnement.
Les produits pharmaceutiques progressent de 4,96 % par an, la croissance la plus rapide parmi les secteurs suivis. La sérialisation et les fermetures résistant à l'ouverture par les enfants deviennent obligatoires, stimulant la demande de formats métalliques conformes à intégrité barrière. L'alimentation reste une base stable, tandis que les soins personnels absorbent les systèmes aérosol monobloc pour les déodorants et les laques. Collectivement, ces applications diversifient les flux de revenus et protègent le marché de l'emballage en canettes métalliques au Vietnam contre les chocs liés à un segment unique.
Analyse géographique
Les corridors industriels du Vietnam à Hô-Chi-Minh-Ville et à Hanoï génèrent collectivement l'essentiel de la demande de canettes, reflétant des populations denses et la proximité des usines de boissons, d'alimentation et de produits pharmaceutiques. La taille du marché de l'emballage en canettes métalliques au Vietnam dans le pôle méridional bénéficie d'un accès direct au nouveau port en eaux profondes de Vung Tau et d'un approvisionnement en acier intégré, réduisant les coûts logistiques et les délais de transit. L'amélioration des infrastructures routières ajoute de la redondance, rendant le transport par camion vers le delta du Mékong plus fluide en période de crues.
Les zones de production du Nord tirent parti de tarifs d'électricité plus bas et d'incitations gouvernementales au sein des parcs industriels de Bắc Ninh et de Hải Phòng. Le commerce transfrontalier avec la Chine fournit des machines mais expose également les usines aux fluctuations tarifaires ; les dirigeants locaux se couvrent donc par des stratégies d'approvisionnement multi-sources. L'urbanisation rapide autour de Hanoï augmente l'espace en rayon des épiceries, se traduisant par une croissance incrémentale des volumes pour les fabricants de canettes régionaux.
Les villes secondaires telles que Đà Nẵng et Cần Thơ émergent comme pôles satellites, attirant les investissements directs étrangers grâce à des loyers fonciers plus bas et à des subventions à la formation professionnelle. L'usine de Crown Holdings à Đà Nẵng, reconnue pour sa technologie d'économie d'eau, témoigne de la confiance dans les perspectives de croissance du centre du Vietnam. À mesure que 3 000 km de nouvelles autoroutes ouvrent d'ici 2025, les distributeurs peuvent acheminer les canettes finies à l'échelle nationale en 48 heures, une amélioration critique du niveau de service qui bénéficie au marché de l'emballage en canettes métalliques au Vietnam.
Paysage réglementaire
Le cadre réglementaire du Vietnam pour l'emballage en boîtes métalliques est façonné par des règles de sécurité des produits pour les applications en contact direct et des obligations de conformité environnementale qui transfèrent la responsabilité de fin de vie aux producteurs. Pour les emballages métalliques en contact avec les aliments, la norme QCVN 12-3:2011/BYT du ministère de la Santé (publiée en vertu de la Circulaire 34/2011/TT-BYT) établit des exigences de sécurité de base auxquelles les fabricants de boîtes et les remplisseurs se réfèrent lors de la qualification des encres, revêtements et laques utilisés sur les boîtes et les couvercles.
En matière de durabilité et de gestion des déchets, la loi vietnamienne sur la protection de l'environnement de 2020 (notamment les articles 54 et 55) établit des obligations de responsabilité élargie des producteurs (REP) pour les emballages. Le décret n° 110/2026/ND-CP du gouvernement du Vietnam (daté du 1er avril 2026) précise en outre les taux de recyclage obligatoires et les responsabilités en matière de traitement des déchets, applicable à compter du 25 mai 2026, ce qui accroît les enjeux de conformité pour les propriétaires de marques de boissons et d'aliments ainsi que pour leurs partenaires fournisseurs de boîtes.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants métalliques (feuillard aluminium et acier pour boîtes), suivis de la conversion en corps de boîtes, couvercles et fermetures par des procédés tels que le D&I et l'extrusion par impact, puis la décoration et l'impression, et la livraison aux remplisseurs dans les secteurs des boissons, de l'alimentation, des soins personnels et des usages pharmaceutiques. La disponibilité amont et la fiabilité des délais restent essentielles pour les fabricants de boîtes, en particulier dans la mesure où la dynamique d'approvisionnement local en bobines affecte le fonds de roulement et la capacité à soutenir des séries promotionnelles courtes.
En aval, la conformité et la circularité s'intègrent de plus en plus dans les achats et les opérations. À mesure que la mise en œuvre de la REP transfère davantage la charge de collecte et de recyclage vers les producteurs et importateurs, la coordination devient essentielle entre les propriétaires de marques, les producteurs de boîtes, les agrégateurs de ferraille et les recycleurs pour documenter les flux et respecter les obligations de recyclage. Des organismes sectoriels tels que l'Association vietnamienne de l'emballage (VINPAS) se positionnent à travers l'écosystème en reliant les entreprises d'emballage aux discussions sur les normes et aux liens commerciaux.
Paysage concurrentiel
Le marché de l'emballage en canettes métalliques au Vietnam accueille un mélange de grands acteurs mondiaux et d'entreprises nationales agiles, ce qui confère une fragmentation modérée. Crown Holdings a consolidé ses opérations à Hô-Chi-Minh-Ville dans son complexe de Vung Tau en 2024 afin d'optimiser l'efficacité des lignes deux pièces et de réduire les loyers en zone urbaine. Ball Corporation maintient une participation en capital sans contrôle majoritaire, adoptant une posture légère en capital jusqu'à ce que la demande justifie une expansion en site vierge.
Le champion national Hòa Phát dispose d'une intégration en amont qui se traduit par des économies de coûts dépassant 60 USD par tonne par rapport aux concurrents dépendants des importations. Il fournit directement des bobines à ses filiales de fabrication de canettes, les protégeant de la volatilité du fret et des fluctuations de change. Le nouvel entrant local Tan Tien Can applique son expertise en extrusion par choc aux aérosols pharmaceutiques, remportant des contrats liés à la conformité à la Circulaire 12/2025.
Les agendas de durabilité dictent désormais les achats. Le projet pilote réussi en boucle fermée de 850 tonnes de HEINEKEN Vietnam a convaincu les détaillants de donner la priorité aux canettes contenant du contenu recyclé vérifié. L'unité de petites séries Quadromix de CANPACK fournit des éditions thématiques pour les festivals, prouvant que l'agilité peut coexister avec l'échelle. Les dépôts de brevets de Continental Can sur les systèmes de surveillance du double sertissage soulignent l'innovation de procédé continue, essentielle à la cohérence qualitative dans le marché de l'emballage en canettes métalliques au Vietnam.
Leaders du secteur de l'emballage en canettes métalliques au Vietnam
TBC-Ball Beverage Can Vietnam Ltd (Ball Corporation)
Hanacans Joint Stock Company
Crown Beverage Cans Vietnam Ltd
Kian Joo Can (Vietnam) Co. Ltd
Resonac Holdings Corporation.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La mise en œuvre opérationnelle de la REP crée une voie commerciale plus claire pour les programmes de boîtes en aluminium en circuit fermé et pour les fournisseurs capables de documenter le contenu recyclé, soutenus par une chaîne de traçabilité à travers le système de boîtes et de couvercles. Le décret 110/2026/ND-CP (1er avril 2026), applicable à compter du 25 mai 2026, établit des mécanismes centralisés de REP et introduit des exigences obligatoires de taux de recyclage pour les emballages métalliques, ainsi que des structures de frais de traitement des déchets détaillées par volume (par exemple, des frais par article différenciés pour les emballages inférieurs et supérieurs à 500 ml). Ce dispositif accroît la valeur des partenariats de collecte, de la traçabilité et des offres à forte teneur en matériaux recyclés pour les formats de boîtes de boissons et d'aliments, qui représentent la majeure partie du volume unitaire.
Une deuxième opportunité réside dans les emballages métalliques à intégrité renforcée, portés par la conformité, pour les applications réglementées, où une qualification plus stricte des emballages relève les exigences en matière de revêtements, de qualité des soudures et de documentation. Par ailleurs, la différenciation des fournisseurs par la certification devient plus visible dans l'écosystème des boîtes en aluminium du Vietnam : les installations fournissant des corps et couvercles de boîtes de boissons ont recherché des normes de durabilité tierces (y compris les certifications et recertifications ASI). Ces attestations soutiennent les clients tournés vers l'exportation et les exigences des marques multinationales, laissant aux convertisseurs locaux la possibilité de rivaliser à la fois sur l'approvisionnement responsable vérifié et sur le prix.
Développements récents du secteur
- Mars 2026 : Ball publie son rapport combiné annuel et de durabilité 2025, confirmant des investissements continus dans l'emballage aluminium, y compris sa présence au Vietnam. Le rapport souligne l'attention continue de Ball aux boîtes en aluminium sur le marché vietnamien et son empreinte mondiale dans l'emballage aluminium. Il confirme la présence de Ball au Vietnam et d'éventuels plans d'expansion de capacité sur le marché des boîtes.
- Août 2025 : TBC Ball Beverage Can Vietnam Limited a été recertifiée selon la norme de performance ASI V3.1 et la norme de chaîne de traçabilité V2. Cette certification renforce l'attestation de durabilité ASI pour son installation au Vietnam. Elle soutient également la crédibilité et la conformité au sein de la chaîne d'approvisionnement en boîtes au Vietnam.
- Août 2024 : Crown Beverage Cans Danang Limited obtient la certification norme de performance ASI V3 (2022) pour ses opérations en Asie-Pacifique. Cette certification soutient l'alignement ESG pour la production de Danang et renforce la préparation à l'exportation. Elle consolide la position du site de Danang auprès des clients internationaux.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché suit la valeur des boîtes métalliques utilisées pour emballer des produits au Vietnam, couvrant les boîtes vendues aux utilisateurs finaux tels que les boissons, l'alimentation et d'autres usages de consommation et industriels, en USD nominaux pour l'année indiquée.
Exclusions du périmètre : ce dimensionnement exclut les formats métalliques autres que les boîtes, tels que les capsules, fermetures, tambours et conteneurs industriels en vrac. Il exclut également les emballages non métalliques tels que le verre, le papier et le plastique.
Aperçu de la segmentation
- Par type de matériau
- Aluminium
- Acier
- Par structure de canette
- Deux pièces
- Trois pièces
- Aérosol monobloc
- Par capacité / taille
- ≤250 ml
- 250–500 ml
- 500–1 000 ml
- >1 000 ml
- Par procédé de fabrication
- Emboutissage-étirage (D&I)
- Emboutissage-remboutissage (DRD)
- Extrusion par choc
- Par secteur d'utilisation final
- Alimentation
- Boissons
- Soins personnels et cosmétiques
- Produits pharmaceutiques
- Peintures et produits chimiques industriels
- Fluides automobiles et lubrifiants
- Autres secteurs d'utilisation final
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la construction d'une vue claire des moteurs de la demande au Vietnam pour les boissons et aliments en boîte, ainsi que du tissu manufacturier local. Nous nous sommes référés à des sources publiques telles que les publications de l'Office général des statistiques du Vietnam, les tableaux commerciaux d'UN Comtrade pour les produits en aluminium et en acier, et les séries macroéconomiques de la Banque mondiale pour normaliser les variations de consommation d'une année à l'autre.
Pour ancrer le modèle, nous avons également utilisé des sources telles que les barèmes douaniers et tarifaires vietnamiens, les mises à jour des associations sectorielles de l'agroalimentaire et des boissons, ainsi que des études évaluées par des pairs sur les emballages et matériaux décrivant les formats de boîtes et les tendances d'allègement. Les documents d'entreprise, présentations aux investisseurs et la presse spécialisée réputée ont été utilisés pour cartographier les ajouts de capacité et leur calendrier, tandis que des sources d'abonnement payant pour les données financières et l'intelligence d'entreprise ont été utilisées de manière sélective pour normaliser les répartitions de revenus lorsque les rapports publics étaient limités. Ces sources sont illustratives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données lors de l'élaboration de la vue finale.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la demande de boîtes, les prix et les évolutions de mix qui ne sont pas systématiquement visibles dans les statistiques publiques. Nous avons échangé avec un éventail de fabricants, d'acteurs des matériaux et des revêtements, de distributeurs et de grands utilisateurs finaux à travers le Vietnam pour confirmer et ajuster l'orientation des volumes, la dépendance aux importations et les hypothèses d'utilisation. Les données ont également été vérifiées auprès de différentes cohortes de clients, car la saisonnalité des boissons et les cycles d'exportation alimentaire peuvent faire évoluer les commandes de boîtes différemment selon les trimestres.
Répartition des répondants des travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 29 % | Direction générale : 19 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs plus petits : 20 % | Managers : 44 % |
Dimensionnement et prévision du marché
Le dimensionnement est établi selon une approche descendante fondée sur un bassin de demande, où les indicateurs de consommation et de production emballées sont traduits en besoins en boîtes par usage final, puis convertis en valeur à l'aide de points de prix observés. Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que des fourchettes de revenus de fournisseurs échantillonnés, des vérifications de canaux sur les schémas de commande de boîtes, et des contrôles de cohérence du volume multiplié par le prix de vente moyen (ASP) par type de boîte.
Les principaux intrants utilisés dans le modèle incluent le mix aluminium versus acier, la part deux-pièces versus trois-pièces, les gammes de capacité de boîte habituellement utilisées par les conditionneurs de boissons et d'aliments, les ajouts de capacité de fabrication de boîtes au niveau local et leur utilisation, ainsi que la disponibilité des matériaux importés qui peut resserrer ou desserrer les ASP. Les prévisions ont été réalisées à l'aide d'une analyse de scénarios où la demande de base suit les tendances macroéconomiques de consommation et de production, et où des scénarios alternatifs reflètent une adoption plus rapide de la durabilité, des variations de prix des matériaux ou des retards dans la montée en capacité. Lorsque des données directes manquaient pour des usages finaux plus restreints, les écarts ont été traités par des ratios proxy ancrés à des volumes emballés comparables, puis retestés par des entretiens avant la finalisation des totaux.
Validation des données et cycle de mise à jour
La validation s'effectue en comparant les totaux du marché à des signaux indépendants tels que les flux commerciaux associés, les mouvements de capacité observables et des fourchettes de prix unitaires réalistes, puis en vérifiant si l'usage implicite de boîtes par habitant semble cohérent avec les schémas de consommation locaux. Les valeurs aberrantes sont examinées par étapes, d'abord par l'analyste qui construit le modèle, puis à travers un second examen axé sur les hypothèses et les conversions d'unités.
En cas d'écarts importants, les répondants sont recontactés pour confirmer si le changement provient des prix, du mix ou du calendrier, et le modèle est mis à jour en conséquence. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des démarrages majeurs d'usines ou des variations marquées des matières premières. Avant la livraison, un dernier examen est effectué afin que les données les plus récentes soient reflétées dans les chiffres publiés.
Taille du marché de l'emballage en boîtes métalliques au Vietnam selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour l'emballage en boîtes métalliques au Vietnam peuvent sembler très éloignées les unes des autres car le périmètre n'est pas toujours défini de la même manière, et parce que le calendrier des prix et des devises est traité différemment selon les modèles. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des signaux du côté production, tandis qu'une autre s'appuie davantage sur les tendances de consommation puis applique des ratios d'emballage larges.
Dans une approche fondée sur l'actualisation, le calendrier de la conversion des devises, le mois ou le trimestre utilisé pour la répercussion des prix de l'aluminium et de l'acier, et la manière dont les ASP sont ajustés par structure de boîte peuvent faire évoluer la valeur de l'année en cours même lorsque les volumes unitaires sont similaires. C'est pourquoi les vérifications et le cycle d'actualisation annuel appliqués par Mordor Intelligence maintiennent l'estimation alignée sur la réalisation récente des prix des boîtes et les évolutions de mix validées.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,17 milliards USD (2025) | |
| Revue commerciale A | 2,11 milliards USD (2024) | Utilise un récit plus large sur l'emballage métallique et une année de base différente, ce qui rend le chiffre sensible au calendrier de conversion des devises et peut mélanger des formats métalliques adjacents allant au-delà des boîtes, ce qui abaisse la valeur par rapport à un périmètre limité aux boîtes. |
| Éditeur sectoriel B | 0,41 milliard USD (2025) | Semble appliquer une définition plus étroite qui peut ne couvrir que certains usages finaux de boîtes ou un sous-ensemble de types de boîtes, et la base de l'ASP n'est pas transparente, ce qui peut sous-estimer le total lorsque les volumes de boîtes de boissons et d'aliments sont tous deux inclus. |
La comparaison pointe surtout vers des choix de périmètre et des mécanismes de prix plutôt que vers un désaccord sur l'orientation de la demande. Lorsque le périmètre est strictement limité aux boîtes et que les ASP sont mis à jour en fonction de la répercussion récente des matériaux et du mix, la valeur obtenue devient plus facile à concilier avec les signaux de capacité et les schémas de demande des usages finaux. Elle est également plus reproductible lorsque le modèle est actualisé.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de l'emballage en canettes métalliques au Vietnam ?
La taille du marché de l'emballage en canettes métalliques au Vietnam s'élevait à 2,23 milliards USD en 2026 et devrait atteindre 2,58 milliards USD d'ici 2031.
Quel matériau domine la demande de canettes métalliques au Vietnam ?
L'aluminium détient 70,02 % de part de marché, car la loi sur la responsabilité élargie des producteurs favorise son taux de recyclage obligatoire de 22 % et ses performances éprouvées en boucle fermée.
Quel secteur d'utilisation final connaît la croissance la plus rapide pour les canettes ?
Les produits pharmaceutiques affichent un CAGR de 4,96 % jusqu'en 2031, car de nouvelles réglementations imposent la sérialisation et une intégrité d'emballage accrue.
Comment les développements nationaux en matière d'acier influencent-ils les coûts de production des canettes ?
L'unité de production de bobines laminées à chaud entièrement intégrée de Hòa Phát ramène les délais d'approvisionnement à 15-20 jours et évite les droits antidumping chinois, donnant aux fabricants de canettes locaux un avantage concurrentiel sur les coûts.
Quel rôle joue le commerce électronique dans la demande de tailles de canettes ?
Le commerce en ligne stimule la demande de canettes ≤250 ml qui s'adaptent aux contraintes d'expédition et séduisent les préférences de portion contrôlée des consommateurs urbains.
Comment le Vietnam aborde-t-il la durabilité dans l'emballage métallique ?
Une obligation de recyclage de l'aluminium de 22 % soutenue par des projets pilotes d'entreprises tels que le test en boucle fermée de 850 tonnes de HEINEKEN accélère la collecte et l'adoption de contenu recyclé.
Dernière mise à jour de la page le:



