
Taille et part du marché des emballages métalliques au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.71 Milliards de dollars |
| Taille du Marché (2026) | 3.84 Milliards de dollars |
| Taille du Marché (2031) | 4.66 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.96 % |
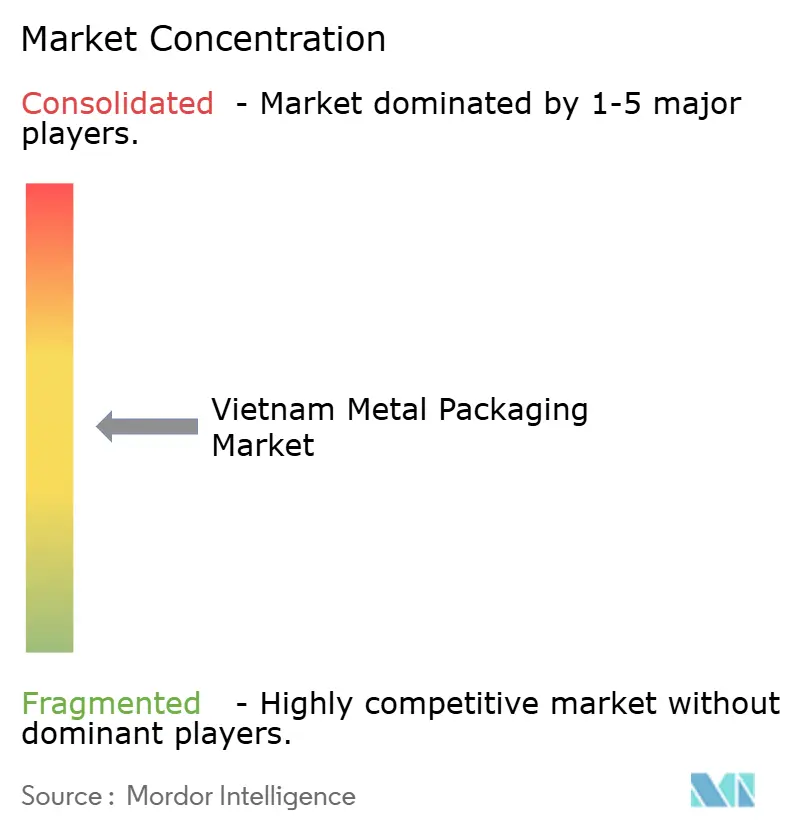
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages métalliques au Vietnam par Mordor Intelligence
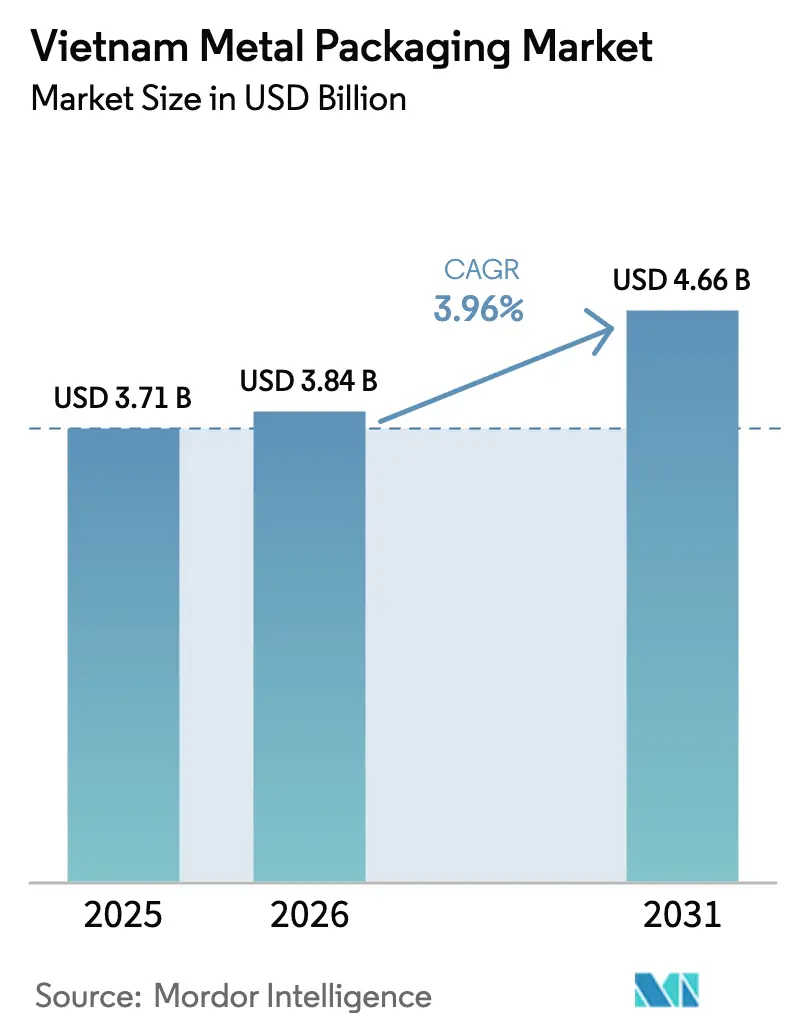
La taille du marché des emballages métalliques au Vietnam devrait passer de 3,71 milliards USD en 2025 à 3,84 milliards USD en 2026, pour atteindre 4,66 milliards USD d'ici 2031, avec un TCAC de 3,96 % sur la période 2026-2031. Une vague d'investissements dans la mise en boîte de boissons, des politiques favorables à l'économie circulaire et la hausse du pouvoir d'achat urbain soutiennent la demande, tandis que les fluctuations des prix des bobines d'aluminium et la substitution par les plastiques souples tempèrent l'élan. Les brasseurs multinationaux, les producteurs de boissons non alcoolisées et les exportateurs de produits de la mer font collectivement progresser les volumes unitaires, mais l'inflation des matières premières comprime les marges d'EBITDA des fabricants de boîtes qui importent 95 % de leur matière première en bobines. Le retour de l'acier dans les fûts et tonneaux industriels, la préférence croissante pour les formats de boissons individuels et le besoin du commerce électronique en contenants résistants aux chocs offrent de nouvelles perspectives aux fournisseurs capables d'équilibrer les impératifs de coût et de durabilité. Alors que les marques s'efforcent de respecter un objectif de recyclage de 70 % d'ici 2030, l'avantage recyclable du métal consolide son avantage concurrentiel, protégeant le marché des emballages métalliques au Vietnam des promotions tarifaires agressives sur les sachets souples.
Principaux enseignements du rapport
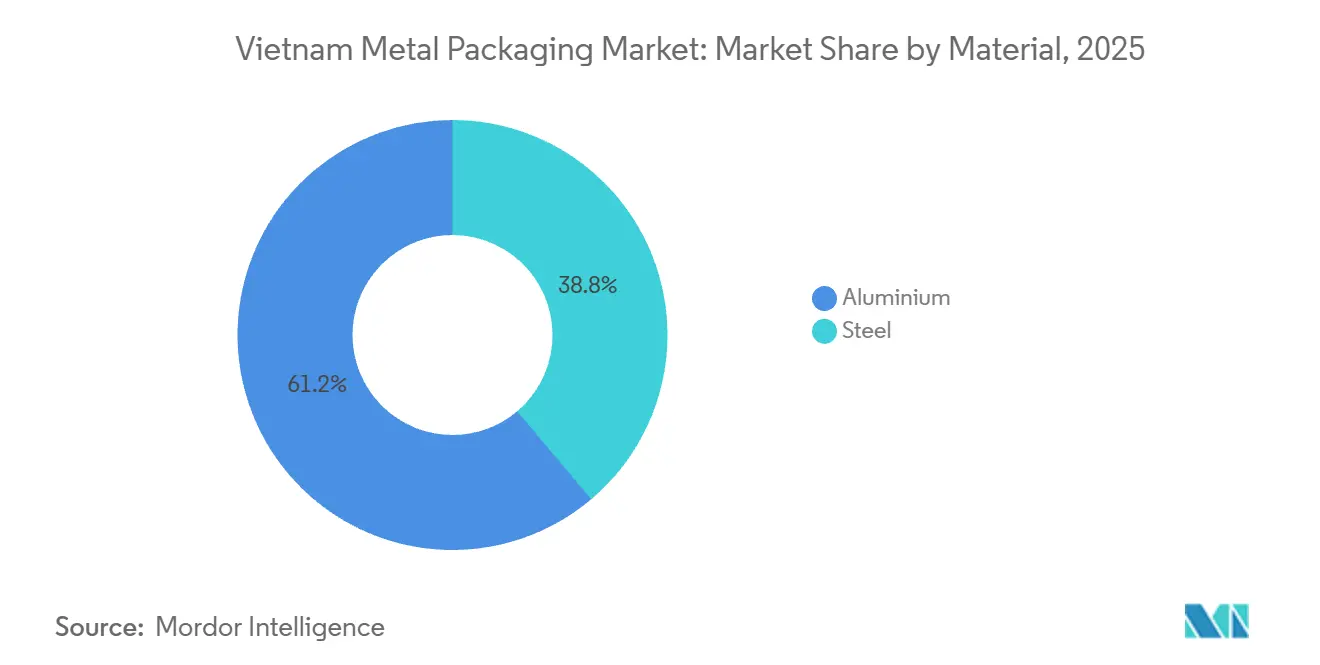
- Par matériau, l'aluminium représentait 61,17 % de la part de marché des emballages métalliques au Vietnam en 2025, tandis que l'acier devrait progresser à un TCAC de 4,86 % jusqu'en 2031.
- Par type de produit, les boîtes pour boissons représentaient 58,52 % de la part de marché des emballages métalliques au Vietnam en 2025, tandis que les fûts et tonneaux d'expédition devraient progresser à un TCAC de 5,33 % jusqu'en 2031.
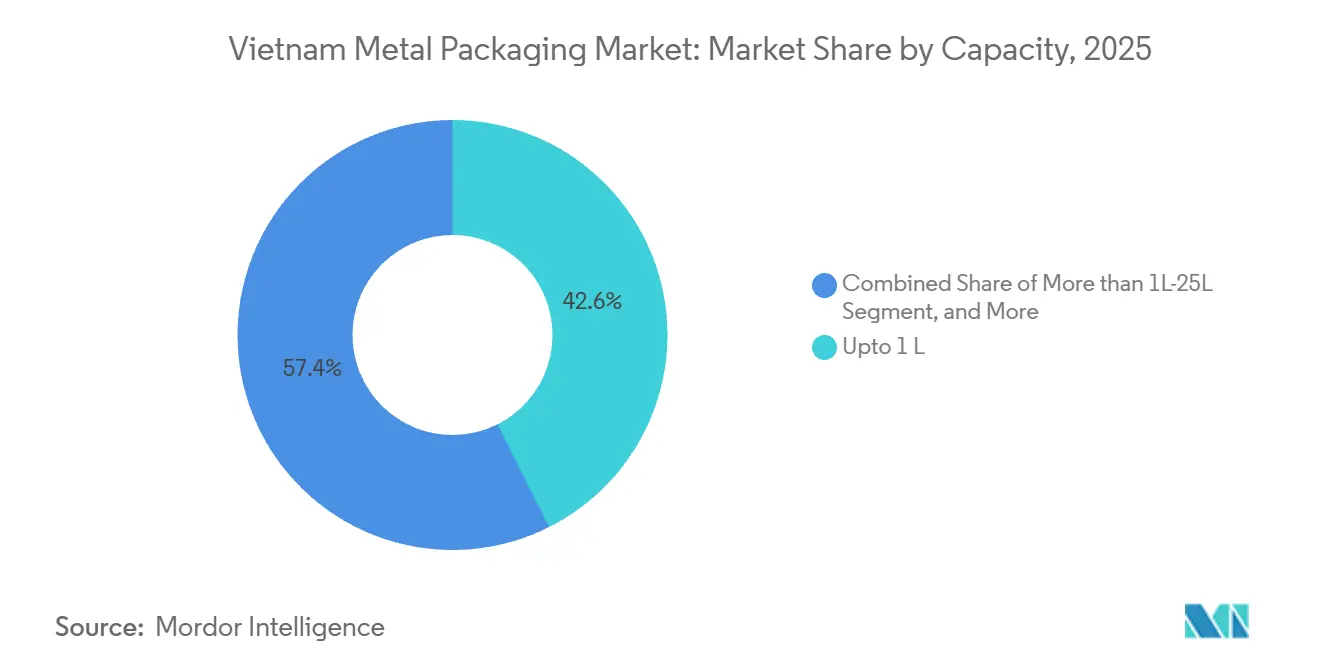
- Par capacité, les emballages jusqu'à 1 litre représentaient 42,57 % de la part de marché des emballages métalliques au Vietnam en 2025, et les contenants de la tranche 1 à 25 litres devraient enregistrer un TCAC de 4,48 % jusqu'en 2031.
- Par secteur d'utilisation finale, les boissons représentaient 38,23 % de la part de marché en 2025, tandis que les applications industrielles sont en passe d'afficher un TCAC de 5,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des emballages métalliques au Vietnam
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de repas pratiques prêts à consommer | +0.7% | National, avec des gains précoces à Hanoï, Hô-Chi-Minh-Ville, Da Nang | Moyen terme (2 à 4 ans) |
| Hausse du pouvoir de consommation de la classe moyenne urbaine | +0.9% | National, concentré dans les centres urbains et les capitales provinciales | Long terme (≥ 4 ans) |
| Impulsion gouvernementale vers les objectifs d'économie circulaire | +0.8% | National, avec des programmes pilotes à Hanoï, Hô-Chi-Minh-Ville, Binh Duong | Moyen terme (2 à 4 ans) |
| Expansion de la capacité nationale de mise en boîte de boissons | +1.2% | National, avec des investissements majeurs à Binh Duong, Quang Nam, Ba Ria-Vung Tau | Court terme (≤ 2 ans) |
| Croissance de la transformation des produits de la mer orientée vers l'exportation | +0.6% | Provinces côtières : Kien Giang, Ca Mau, Ben Tre, Ba Ria-Vung Tau | Moyen terme (2 à 4 ans) |
| Adoption du commerce électronique nécessitant des emballages de transit robustes | +0.5% | National, avec des retombées dans les provinces rurales via les plateformes logistiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité nationale de mise en boîte de boissons
Le Vietnam a enregistré plus de 600 millions USD de modernisations de lignes de brasseries et de boissons non alcoolisées entre 2024 et 2025, doublant effectivement le débit global de mise en boîte et positionnant le pays comme le pôle de boîtes en aluminium de l'Asie du Sud-Est. Heineken seul a engagé 540 millions USD pour augmenter sa capacité à Binh Duong, tandis que Suntory PepsiCo a accru sa production de 65 % pour atteindre 825 millions de litres par an. Des vitesses de ligne plus élevées, illustrées par l'installation de Sunrise Packaging à 2 000 boîtes par minute en mars 2025, ont réduit les coûts unitaires de 12 % et encouragé le passage du verre aux boîtes pour les bières grand public. Les ajouts de capacité se répercutent en amont, le projet de recyclage d'aluminium NM2 de Marubeni visant 50 000 tonnes de bobines par an, réduisant la dépendance aux importations.[1]Marubeni Corporation, "Investissement dans le recyclage d'aluminium NM2," marubeni.com La sécurité d'approvisionnement et la stabilité des coûts qui en résultent élargissent le marché adressable pour le marché des emballages métalliques au Vietnam.
Hausse du pouvoir de consommation de la classe moyenne urbaine
La classe moyenne urbaine du Vietnam a dépassé 36 millions de citoyens en 2025, chacun gagnant plus de 5 000 USD par an et privilégiant les bières artisanales haut de gamme, le café prêt à boire et les spiritueux importés. Les contenants métalliques offrent une durée de conservation prolongée sans réfrigération, un avantage clé compte tenu des infrastructures de chaîne du froid inégales. L'usine de 850 millions de boîtes de TBC-Ball à Binh Duong répond à cette demande haut de gamme, en fournissant des boîtes élégantes qui améliorent la présence en rayon et respectent les normes de l'Initiative de gestion responsable de l'aluminium. Le même segment démographique alimente un essor des aérosols ménagers sous pression, avec 47 nouvelles références arrivant dans des formats métalliques en 2024-2025. Ces améliorations du mode de vie maintiennent le marché des emballages métalliques au Vietnam sur une trajectoire de croissance stable malgré la volatilité macroéconomique.
Impulsion gouvernementale vers les objectifs d'économie circulaire
La Décision 222 et le Décret 05/2025 obligent les marques à collecter et recycler 70 % de leurs emballages d'ici 2030. Les boîtes en aluminium atteignent actuellement un taux de récupération de 75 % dans les programmes pilotes, bien au-dessus du taux de 28 % des plastiques souples, permettant aux entreprises de boissons de se conformer à moindre coût. La Résolution 122 renforce cette orientation politique en exigeant une réduction de 50 % des plastiques à usage unique d'ici 2030, incitant SABECO à réduire l'épaisseur des couvercles de boîtes de 8 % et à s'engager à utiliser des formats 100 % recyclables. Les investissements dans les réseaux de logistique inverse, notamment la coentreprise de recyclage de Marubeni, alignent les impératifs économiques sur les objectifs politiques. Ensemble, ces mandats confèrent au marché des emballages métalliques au Vietnam un vent arrière structurel.
Demande croissante de repas pratiques prêts à consommer
La modernisation du commerce de détail et les modes de vie urbains sous pression temporelle stimulent la demande de repas en conserve offrant une longue durée de conservation à température ambiante. La production agroalimentaire a progressé à 79,3 milliards USD en 2024, en hausse de 7,4 % en glissement annuel. Les boîtes en acier résistent à la stérilisation par autoclave à haute température à 121 degrés Celsius, les rendant indispensables pour les produits de la mer et les repas préparés destinés à l'exportation. Les acheteurs européens et nord-américains paient généralement une prime de 15 à 20 % pour les boîtes hermétiquement scellées par rapport aux sachets, alimentant la croissance des volumes sur le marché des emballages métalliques au Vietnam. Les transformateurs nationaux ont répondu avec 180 millions USD de modernisations de lignes dans les provinces de Kien Giang et Ca Mau, élargissant la demande d'acier de qualité pour boîtes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification de la concurrence des plastiques souples | -0.6% | National, avec un impact plus élevé dans les segments alimentaire et soins personnels | Court terme (≤ 2 ans) |
| Volatilité des prix des bobines d'aluminium importées | -0.8% | National, affectant tous les producteurs de boîtes en aluminium | Court terme (≤ 2 ans) |
| Opposition environnementale à l'exploitation minière de la bauxite | -0.3% | Hauts Plateaux du Centre : Dak Nong, Lam Dong, Gia Lai | Long terme (≥ 4 ans) |
| Manque de compétences dans les opérations de fabrication de boîtes à grande vitesse | -0.4% | National, concentré dans les zones industrielles dépourvues d'écoles techniques | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des bobines d'aluminium importées
L'aluminium au comptant oscillait autour de 2 500 USD la tonne début 2026 après avoir culminé à 2 700 USD en 2024, une variation qui a comprimé les marges d'EBITDA de 8 à 12 % pour les fabricants de boîtes liés par des contrats d'approvisionnement annuels.[2]London Metal Exchange, "Prix au comptant journalier de l'aluminium," lme.com Showa Aluminum a signalé que les coûts des bobines atteignaient 68 % du coût des marchandises vendues dans son rapport 2024, contre 62 % en 2022, malgré une couverture de 40 % de ses besoins pour 2026. La dépréciation du dong a ajouté un fardeau de coût supplémentaire de 3,2 % en 2024.[3]Banque d'État du Vietnam, "Résumé annuel des taux de change," sbv.gov.vn Jusqu'à ce que des fonderies nationales entrent en service, le marché des emballages métalliques au Vietnam reste exposé aux cycles des matières premières mondiales qui peuvent éroder brusquement la rentabilité.
Intensification de la concurrence des plastiques souples
Les sachets souples coûtent 30 à 40 % moins cher que les boîtes et pèsent 85 % de moins, incitant les transformateurs de sauces, de plats préparés et de produits de soins personnels à lancer 120 nouvelles références en sachets en 2024-2025. Ce format a représenté 18 % du volume des plats préparés en 2025, contre 12 % en 2023, grignotant la demande de boîtes alimentaires. Pourtant, l'objectif de recyclage de 70 % du Décret 05/2025 et la répression des plastiques à usage unique par la Résolution 122 augmentent les coûts de conformité pour les emballages souples, offrant au métal un avantage défensif. Crown Holdings exploite cet écart avec des boîtes élancées embossées de 330 millilitres qui séduisent les marques artisanales et compensent les écarts de prix grâce à un attrait premium en rayon.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : domination de l'aluminium au milieu d'un renouveau de l'acier
L'aluminium a sécurisé 61,17 % de la part du marché des emballages métalliques au Vietnam en 2025, alors que les géants des boissons installaient une capacité annuelle de 3,2 milliards de boîtes. Parallèlement, l'acier devrait enregistrer un TCAC de 4,86 % jusqu'en 2031, dépassant le rythme de l'aluminium, car les transformateurs de produits de la mer et les fabricants de peintures migrent des jerricanes en plastique vers des seaux en acier conformes aux règles relatives aux marchandises dangereuses. La taille du marché des emballages métalliques au Vietnam pour l'aluminium reste ancrée par son taux de collecte post-consommation de 75 % et son avantage de poids de fret de 18 % par rapport à l'acier, aidant les multinationales soumises à des objectifs de Responsabilité Élargie des Producteurs de plus en plus stricts. À l'inverse, la capacité nationale en acier du complexe de Dak Lak de Hoa Phat offre une stabilité des prix et des délais plus courts, séduisant les acheteurs industriels qui privilégient la sécurité d'approvisionnement.
La trajectoire future de l'aluminium dépend de la ligne de recyclage de 50 000 tonnes de Marubeni, qui réduit les empreintes carbone de 95 % et pourrait porter la teneur en matière recyclée des boîtes pour boissons au-delà de 75 %. L'essor de l'acier est stimulé par le commerce électronique, où les seaux résistent aux chocs du dernier kilomètre des coursiers qui percent les plastiques souples, incitant les prestataires de traitement des commandes à privilégier le métal. Les deux substrats élargissant leurs niches adressables, le marché des emballages métalliques au Vietnam affiche une croissance saine à double matériau plutôt qu'une bataille à somme nulle.


Par type de produit : les boîtes en tête tandis que les fûts accélèrent
Les boîtes pour boissons et alimentaires représentaient 58,52 % de la part de marché en 2025, consolidant leur primauté sur le marché des emballages métalliques au Vietnam. Les fûts et tonneaux d'expédition, portés par 9,2 milliards USD d'exportations de produits de la mer et 45 milliards USD d'expéditions de produits chimiques, devraient dépasser tous les autres groupes de produits avec un TCAC de 5,33 % jusqu'en 2031. La part de marché des emballages métalliques au Vietnam pour les boîtes reste à l'abri de l'incursion des sachets, grâce aux besoins de carbonatation et à la préférence des consommateurs pour les indicateurs de fraîcheur du métal. Par ailleurs, les boîtes aérosol représentaient 8 % de la production 2025, les marques de soins personnels ayant adopté les distributeurs sous pression.
L'installation de Greif à Ba Ria-Vung Tau a enregistré des gains de volume de 18 % en 2024, les fûts en acier de 200 litres trouvant preneurs parmi les exportateurs de sauce de poisson conformes aux règles de contact alimentaire de l'UE. La durabilité des fûts séduit également les expéditeurs de produits chimiques à la recherche de tonneaux homologués par l'OMI. La boîte élancée embossée de Crown Holdings, adoptée par 22 % des microbrasseries en six mois, illustre la premiumisation continue du design des boîtes qui soutient des marges plus élevées. Ces deux tendances renforcent une croissance diversifiée sur l'ensemble du marché des emballages métalliques au Vietnam.
Par capacité : les formats individuels tirent les volumes
Les emballages jusqu'à 1 litre représentaient 42,57 % de la part de marché en 2025, la consommation nomade ayant stimulé les boîtes de 330 millilitres et 500 millilitres. Les contenants de la tranche 1 à 25 litres devraient croître de 4,48 % par an jusqu'en 2031, portés par les fabricants de peintures qui remplacent 40 % de leurs jerricanes en plastique par des seaux en acier pour atteindre les objectifs ISO 14001. La taille du marché des emballages métalliques au Vietnam pour les seaux de volume intermédiaire bénéficie de taux de dommages plus faibles dans le commerce électronique, où le métal supporte mieux le trajet du dernier kilomètre que les alternatives souples.
La ligne de 850 millions de boîtes de TBC-Ball alimente la demande de boissons individuelles, tandis que les détaillants en ligne de Hô-Chi-Minh-Ville signalent 30 % de retours en moins pour les peintures de bricolage conditionnées en seaux par rapport aux équivalents en plastique. Les fûts industriels de plus de 200 litres conservent une part de 14 % grâce aux exportations en vrac de produits de la mer, les transformateurs de Kien Giang utilisant des tonneaux en acier qui tolèrent la stérilisation par autoclave. La demande collective dans ces tranches de capacité souligne l'expansion équilibrée du marché des emballages métalliques au Vietnam.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisation finale : les boissons ancrent les hausses industrielles
Les marques de boissons détenaient 38,23 % de la part de marché en 2025, soutenues par 600 millions USD d'investissements dans la mise en boîte et une consommation de bière par habitant atteignant 47 litres. Les applications industrielles, couvrant les peintures, les produits chimiques et les lubrifiants, devraient afficher un TCAC de 5,24 % jusqu'en 2031, la progression la plus marquée parmi les utilisateurs finaux. La part de marché des emballages métalliques au Vietnam pour les boissons bénéficie de l'intégrité de la carbonatation et de l'image de marque premium, tandis que les acheteurs industriels valorisent la résistance à la perforation de l'acier et la conformité aux codes IMDG.
Les transformateurs alimentaires représentent 28 % du volume, portés par les exportations de thon en conserve et de fruits tropicaux qui nécessitent des joints hermétiques pour la distribution en UE et aux États-Unis. Les segments soins personnels et pharmaceutique combinés représentaient 18 % en 2025, les boîtes aérosol progressant de 12 % en glissement annuel. Les règles de Responsabilité Élargie des Producteurs incitent les fabricants de peintures à adopter des seaux métalliques, tandis que les exportateurs de produits de la mer s'appuient sur des fûts pour garantir l'intégrité de la chaîne du froid. Cette demande multidimensionnelle confirme la résilience du marché des emballages métalliques au Vietnam dans les sphères grand public et industrielle.
Analyse géographique
Les provinces du Sud, notamment Binh Duong, Dong Nai et Ba Ria-Vung Tau, accueillent environ 55 % de la capacité installée, tirant parti de la proximité des 10 millions de consommateurs de Hô-Chi-Minh-Ville et des quais d'exportation qui acheminent les produits de la mer et les produits chimiques à l'étranger. L'usine de TBC-Ball dans le parc industriel Vietnam-Singapour IIA de Binh Duong produit 850 millions de boîtes par an pour Heineken et les microbrasseries. Crown Holdings maintient deux lignes à Hô-Chi-Minh-Ville et Dong Nai, ancrant la concentration méridionale du marché des emballages métalliques au Vietnam.
Les pôles du Nord autour de Hanoï contribuent à 25 % de la capacité, portés par la modernisation de Sunrise Packaging à 2 000 boîtes par minute à Bac Ninh. Les artères logistiques reliant le port de Haiphong à la Chine amplifient l'efficacité des exportations de lubrifiants en vrac dans des fûts en acier. Le Centre du Vietnam, ancré par le débit de fret de Da Nang de 8,5 millions de tonnes en 2024, représente 12 % de la capacité, soutenu par l'unité de Showa Aluminum à Quang Nam, qui dessert les embouteilleurs régionaux de boissons non alcoolisées.
Le delta du Mékong représente 8 % et se spécialise dans les boîtes en acier pour les produits de la mer en conserve et les fûts de 200 litres pour la sauce de poisson. La croissance de la capacité y est freinée par des infrastructures fragmentées, mais la demande croissante de l'UE pour le thon en conserve certifié stimule l'installation de nouvelles lignes à Kien Giang. Le complexe sidérurgique de Dak Lak de Hoa Phat, dont les opérations ont débuté en juin 2025, devrait raccourcir les délais de livraison des bobines pour les fabricants de boîtes du Centre et du Nord, réduisant les coûts de fret et équilibrant l'approvisionnement régional. Collectivement, ces dynamiques géographiques maintiennent le marché des emballages métalliques au Vietnam bien diversifié sur les corridors nord-sud du pays.
Paysage réglementaire
Le Vietnam réglemente les emballages métalliques destinés au contact alimentaire direct par l'intermédiaire du ministère de la Santé (MOH), notamment via le QCVN 12-3:2011/BYT publié en application de la circulaire 34/2011/TT-BYT (en vigueur depuis le 1er mars 2012). Ce cadre couvre l'acier inoxydable, l'acier, l'aluminium et les revêtements internes associés, et exige des contrôles de sécurité de migration, y compris des tests de migration des métaux lourds.
Pour les fabricants et importateurs de boîtes, couvercles et autres contenants métalliques en contact avec les aliments, la conformité implique généralement la préparation et la tenue de dossiers techniques, ainsi que la réalisation des déclarations de produit ou d'autodéclarations requises et des dépôts administratifs connexes auprès des organismes d'État compétents. Ces exigences influencent le choix des matériaux et des systèmes de revêtement pour les emballages métalliques alimentaires et de boissons, et augmentent la valeur des systèmes de qualité documentés pour les fournisseurs desservant les marques multinationales de boissons et d'alimentation.
Analyse de la chaîne de valeur
La chaîne de valeur des emballages métalliques au Vietnam commence par des intrants amont, principalement des bobines d'aluminium importées et des feuilles de fer-blanc ou d'acier, ainsi que des revêtements, des encres et des équipements de fabrication de boîtes. Ces intrants passent ensuite dans des opérations de transformation situées dans des corridors industriels clés, tels que les zones industrielles de Binh Duong comme VSIP II-A, où les fabricants forment et impriment des boîtes, des fonds, des fermetures et des emballages industriels plus grands tels que des seaux et des fûts, avant de procéder au contrôle qualité, à l'emballage et à la distribution.
En aval, les emballages métalliques sont vendus soit directement aux propriétaires de marques (boissons, alimentation, aérosols, produits chimiques et peintures), soit via des accords de fabrication et de remplissage sous contrat. Outre des transformateurs tels que Canpac Vietnam (fourniture complète d'emballages métalliques), le Vietnam dispose également de capacités de remplissage sous contrat pour les boissons, notamment Nihon Canpack (Vietnam) (groupe Hokkan Holdings), qui fournit des lignes de traitement et de remplissage et stimule la demande de contenants métalliques conformes destinés au contact alimentaire. La logistique inverse et le recyclage se rattachent à la chaîne d'approvisionnement amont, façonnés par les objectifs d'économie circulaire et les exigences de conformité REP dans le pays.
Paysage concurrentiel
Le marché des emballages métalliques au Vietnam est modérément fragmenté, avec des entreprises telles que Crown Holdings, Ball Corporation et Showa Aluminum. Les économies d'échelle favorisent les multinationales ; la boîte élancée embossée de Crown a été adoptée par 22 % des microbrasseries six mois après son lancement, illustrant l'effet de levier de marque exercé par les fournisseurs mondiaux. TBC-Ball a obtenu la certification de l'Initiative de gestion responsable de l'aluminium en 2022, permettant aux étiquettes artisanales haut de gamme de respecter les règles de divulgation sur le contenu importé, un facteur de différenciation que les acteurs plus petits peinent à égaler.
L'investissement technologique est le deuxième pilier de la compétition. La modernisation de 55 millions USD de Sunrise Packaging à Bac Ninh a réduit les coûts unitaires de 12 % et signalé un passage de la production de commodités à la production à valeur ajoutée. La ligne de fûts de 200 litres de Greif exploite la robotique pour atteindre des taux de défauts inférieurs à 0,5 %, critiques pour le transport de marchandises dangereuses. Pendant ce temps, la coentreprise de recyclage de Marubeni sécurise les bobines en circuit fermé, isolant les fabricants de boîtes affiliés de la volatilité du LME.
Les conglomérats régionaux poursuivent des fusions-acquisitions pour acquérir une capacité instantanée. SCG Packaging a pris le contrôle total de Duy Tan en juin 2025 pour 108,8 millions USD, se positionnant face aux acteurs établis du métal grâce à des offres multimatériaux. Des acteurs adjacents tels que Tetra Pak et Indorama Ventures ont également investi massivement, confirmant le statut du Vietnam en tant que pôle stratégique d'emballage. L'intensité concurrentielle s'accroît à l'approche des échéances réglementaires, et les fournisseurs qui combinent des lignes à grande vitesse, des capacités de recyclage et des accréditations en matière de durabilité sont les mieux positionnés pour gagner des parts sur le marché des emballages métalliques au Vietnam.
Leaders du secteur des emballages métalliques au Vietnam
Canpac Vietnam Co., Ltd
Nihon Canpack (Vietnam) Co., Ltd.
Crown Holdings, Inc.
Showa Aluminum Can Corporation
TBC-Ball Beverage Can VN Ltd (Ball Corporation)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les mises à niveau motivées par la conformité dans les emballages métalliques en contact alimentaire représentent un espace de croissance concret, les fournisseurs alignant les substrats métalliques, les vernis et les pratiques documentaires sur les exigences du MOH en vertu du QCVN 12-3:2011/BYT et de la circulaire 34/2011/TT-BYT. Cela déplace l'avantage concurrentiel vers les producteurs capables de fournir des preuves d'essais, la traçabilité et des dossiers prêts pour les clients concernant les boîtes, couvercles et fermetures utilisés dans l'alimentation et les boissons, en particulier alors que les marques gèrent leurs obligations de collecte et de recyclage des emballages dans le cadre de l'agenda d'économie circulaire du Vietnam.
La montée en échelle opérationnelle et la diversification des usages finaux créent également des opportunités, soutenues par des implantations industrielles actives et une demande multi-segments. Canpac Vietnam, opérant depuis Binh Duong, a annoncé une croissance de son chiffre d'affaires net en 2024 (en hausse de 13,25 %) accompagnée d'une expansion des actifs, signalant une marge de manœuvre pour une meilleure utilisation des capacités et une expansion du portefeuille sur les segments alimentaire, café, aérosol et industriel, y compris les exportations au sein de l'Asie. Parallèlement, les capacités de remplissage sous contrat, notamment celles de Nihon Canpack (Vietnam) avec des lignes de stérilisation à haute température et de traitement en autoclave, soutiennent la croissance des boissons prêtes à boire et à conservation ambiante, renforçant la demande de boîtes et de fonds de boissons standardisés et de haute qualité tout en augmentant la prime accordée à la constance des performances de ligne et au contrôle des défauts.
Développements récents du secteur
- Janvier 2026 : le Département de l'Industrie et du Commerce de Dong Nai a accepté une autodéclaration de produit de Crown Beverage Cans Vietnam Co. Ltd., à la suite de l'obtention par l'entreprise de la certification FSSC 22000 (délivrée le 11 juillet 2025, valable jusqu'au 12 août 2028). Cette étape améliore la qualification client pour les applications alimentaires et de boissons où des systèmes de sécurité documentés et une acceptation administrative locale sont requis, relevant ainsi le seuil concurrentiel pour les petits fabricants de boîtes.
- Décembre 2025 : Baosteel a entamé la construction d'une usine d'acier plat destinée à répondre à la demande de bobines pour boîtes de boissons et fûts industriels. Cette initiative met en évidence l'attention portée en amont à l'approvisionnement en acier de qualité boîte et fût, un levier clé pour la compétitivité en termes de coûts et de délais dans les segments d'emballages métalliques du Vietnam.
- Août 2024 : Crown Holdings a obtenu la certification Aluminium Stewardship Initiative (ASI) Performance Standard V3 (2022) couvrant ses responsabilités de gestion pour sa division Asie-Pacifique basée au Vietnam et sa fabrication de boîtes de boissons en aluminium à deux pièces chez CROWN Beverage Cans Danang Limited. Avec deux lignes de production et une capacité annuelle de 1,4 milliard de boîtes à Danang, cette certification renforce les allégations de durabilité et l'éligibilité aux achats pour les marques privilégiant un approvisionnement en aluminium responsable vérifié.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des emballages métalliques utilisés au Vietnam parmi les formats d'emballage courants, comptabilisée au point où l'emballage est vendu aux utilisateurs finaux tels que les clients de l'alimentation, des boissons et de l'industrie.
Exclusions de périmètre : ce dimensionnement exclut les formats d'emballage non métalliques (tels que le papier, le verre et les plastiques flexibles), même lorsqu'ils sont en concurrence pour les mêmes lignes de remplissage.
Aperçu de la segmentation
- Par matériau
- Aluminium
- Acier
- Par type de produit
- Boîtes
- Boîtes alimentaires
- Boîtes pour boissons
- Boîtes aérosol
- Conteneurs en vrac
- Fûts et tonneaux d'expédition
- Capsules et fermetures
- Autres types de produits
- Boîtes
- Par capacité
- Jusqu'à 1 L
- Plus de 1 L à 25 L
- Plus de 25 L à 200 L
- Au-dessus de 200 L
- Par secteur d'utilisation finale
- Boissons
- Alimentation
- Peinture et produits chimiques
- Industrie
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté avec des signaux publics de demande et de production pouvant être suivis de manière cohérente d'une année sur l'autre. Nous avons consulté des sources telles que les publications de l'Office général des statistiques du Vietnam, les statistiques commerciales des douanes vietnamiennes, UN Comtrade, les indicateurs macroéconomiques de la Banque mondiale, et les publications de politiques en matière d'emballage et de recyclage des ministères concernés afin de comprendre l'orientation de la consommation et les évolutions des matériaux.
Pour convertir ces signaux en un modèle de marché, nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les sites d'associations sectorielles et la presse économique fiable afin d'obtenir des informations sur les ajouts de capacité, les installations de lignes de fabrication de boîtes et les commentaires sur les prix. Lorsque cela a permis d'harmoniser les séries financières et commerciales, des abonnements payants ont été utilisés pour les données financières d'entreprises, les recherches de brevets et les vérifications des importations et exportations au niveau des expéditions. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires provenaient d'entretiens et d'enquêtes structurées menés auprès de transformateurs d'emballages, de fournisseurs de matériaux et de composants, de distributeurs et de grands utilisateurs finaux achetant des emballages métalliques pour le remplissage. Nous avons utilisé ces échanges pour confirmer quels formats connaissent la croissance la plus rapide, comment les prix contractuels sont réajustés, et quelles hypothèses typiques d'utilisation et de récupération de rebuts prévalent à travers le Vietnam.
Pour réduire les biais unilatéraux, nous avons équilibré la couverture entre les principaux corridors de consommation et les pôles de fabrication orientés vers l'exportation, et nous avons effectué un suivi lorsque les indicateurs documentaires et les retours de terrain ne concordaient pas.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 39 % | Dirigeants (CXO) : 13 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs plus modestes : 15 % | Managers : 60 % |
Dimensionnement et prévisions du marché
Le dimensionnement a utilisé une approche descendante partant des bassins de demande vietnamiens dans les domaines de l'alimentation emballée, des boissons et des biens industriels, qui sont ensuite traduits en usage d'emballages métalliques via des taux de pénétration et des répartitions de mix d'emballages. Ces totaux ont été vérifiés par rapport à des approximations ascendantes sélectives, telles que des agrégations de fournisseurs pour les formats clés et des calculs échantillonnés prix multipliés par volume, avant l'ajustement des totaux finaux.
Parmi les intrants qui influencent sensiblement le modèle figurent les volumes de mise en boîte des boissons, la production de produits alimentaires transformés et les tendances à l'exportation, les évolutions entre l'aluminium et l'acier dans certains emballages spécifiques, le poids moyen des emballages qui évolue avec l'allègement, et la dépendance aux importations de bobines et de feuilles qui affecte les coûts de transformation et les prix. Lorsque des données directes manquaient pour des usages finaux plus restreints, les lacunes ont été traitées à l'aide de ratios de substitution prudents validés lors d'entretiens avec des experts.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios ancrée dans les perspectives macroéconomiques et de demande par catégorie, puis affinée grâce aux attentes d'experts concernant les ajouts de capacité, l'utilisation, et le rythme de la substitution induite par le recyclage et la réglementation.
Validation des données et cycle de mise à jour
La validation s'effectue en comparant les totaux modélisés à des signaux indépendants, notamment les flux commerciaux des intrants concernés, les mouvements de capacité annoncés, et des vérifications de l'intensité d'emballage au niveau des catégories. Toute forte hausse est examinée pour détecter des effets ponctuels, un décalage de change, ou un changement de mix d'emballages, et les hypothèses sont révisées avant l'approbation interne finale.
Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs peuvent modifier les prix, la demande ou l'offre. Avant la livraison, nous effectuons une dernière relecture pour que les chiffres reflètent les informations les plus récentes disponibles ainsi que tout développement récent du marché.
Comparaison de la taille du marché des emballages métalliques du Vietnam de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les emballages métalliques au Vietnam diffèrent souvent car les lignes de couverture sont tracées différemment, et les calculs sous-jacents aux volumes, aux prix et aux points de coupure temporels ne sont pas identiques selon les sources. L'écart provient généralement du fait de savoir si seules les boîtes sont comptabilisées ou si les fermetures, les fûts et d'autres formats métalliques sont également inclus, ainsi que de la rapidité avec laquelle les hypothèses de prix sont mises à jour.
Le fait de ne considérer que les boîtes métalliques est le principal facteur expliquant les totaux plus faibles, et certaines estimations appliquent également une escalade de prix simplifiée sans vérifier les mouvements des bobines et des feuilles ou le calendrier de réajustement contractuel. Les capsules et fermetures, ainsi que les fûts industriels utilisés dans les produits chimiques et la logistique, entrent dans le périmètre de Mordor Intelligence, ce qui augmente la valeur par rapport aux sources se concentrant principalement sur les boîtes de boissons.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,71 milliards USD (2025) | |
| Revue sectorielle A | 2,11 milliards USD (2024) | Utilise une année de référence antérieure et semble refléter une vision plus restreinte centrée sur les boîtes, avec une visibilité limitée sur les capsules, les fermetures et les emballages industriels qui contribuent de manière significative à la valeur. |
| Éditeur sectoriel B | 1,60 milliard USD (2024) | Probablement limité aux emballages métalliques en boîte et ne réconcilie pas clairement les prix avec les coûts d'intrants spécifiques au Vietnam ni avec le rythme de réajustement contractuel, ce qui peut sous-estimer la valeur en période inflationniste. |
Globalement, le tableau montre que le périmètre est la principale raison de la non-concordance des totaux, l'écart restant relevant généralement du calendrier et de la logique de prix. En maintenant le modèle rattaché à des bassins de demande observables, puis en le vérifiant grâce aux retours des fournisseurs et des canaux de distribution, le chiffre final reste traçable selon des étapes claires, reproductibles et pouvant être soumises à des tests de robustesse.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des emballages métalliques au Vietnam en 2026 ?
Le marché a atteint 3,84 milliards USD en 2026, reflétant une croissance solide portée par les investissements dans la mise en boîte de boissons.
Quel est le TCAC attendu pour la demande d'emballages métalliques au Vietnam jusqu'en 2031 ?
La valeur agrégée devrait progresser à un TCAC de 3,96 %, pour atteindre 4,66 milliards USD d'ici 2031.
Quel matériau connaît la croissance la plus rapide dans les emballages métalliques vietnamiens ?
Les contenants en acier, notamment les fûts et tonneaux, devraient croître de 4,86 % par an jusqu'en 2031, les exportateurs de produits de la mer et de produits chimiques privilégiant des emballages de transit robustes.
Comment les réglementations gouvernementales façonnent-elles les choix d'emballage ?
Le Décret 05/2025 impose un objectif de recyclage de 70 % d'ici 2030, orientant les marques vers les boîtes en aluminium et les seaux en acier hautement recyclables.
Pourquoi les boîtes pour boissons dominent-elles face aux sachets au Vietnam ?
L'intégrité de la carbonatation, l'image de marque premium et des taux de recyclage plus élevés maintiennent les boîtes en tête, malgré le coût inférieur des plastiques souples.
Quelles régions concentrent le plus de capacité d'emballage métallique ?
Les provinces du Sud, menées par Binh Duong et Dong Nai, représentent environ 55 % de la capacité nationale en raison de leur proximité avec la base de consommateurs de Hô-Chi-Minh-Ville et les ports d'exportation.
Dernière mise à jour de la page le:



