
Taille et Part du Marché des Vannes et Actionneurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
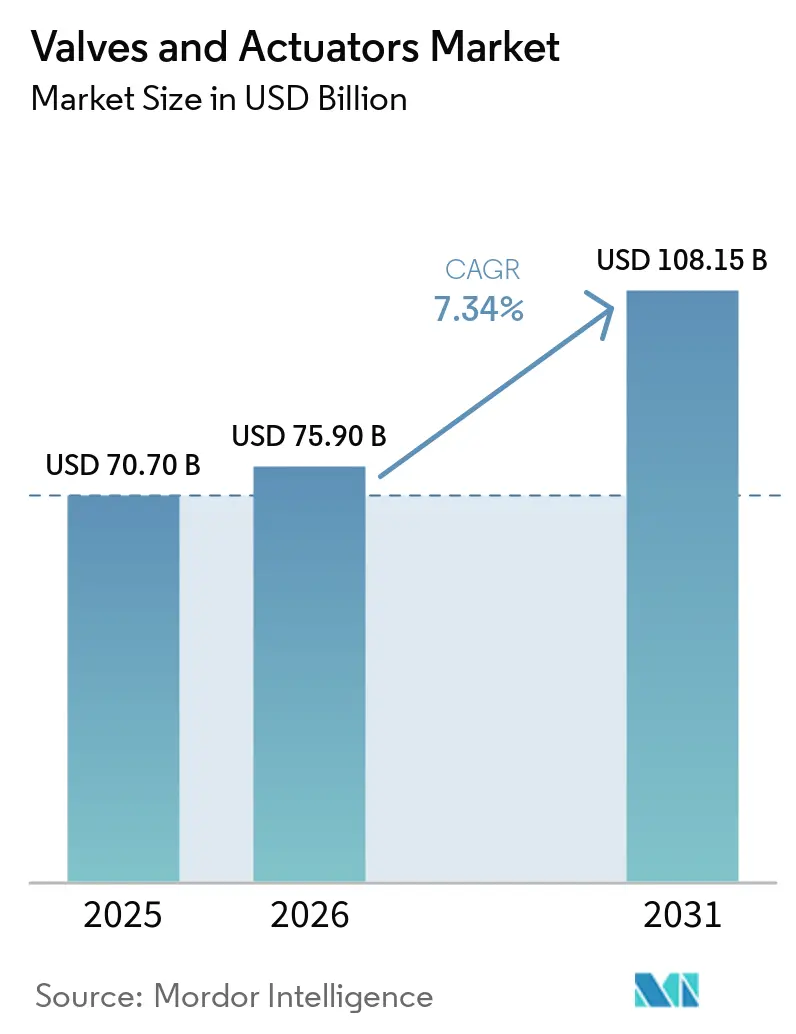
| Taille du Marché (2026) | 75.90 Milliards de dollars |
| Taille du Marché (2031) | 108.15 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.34 % |
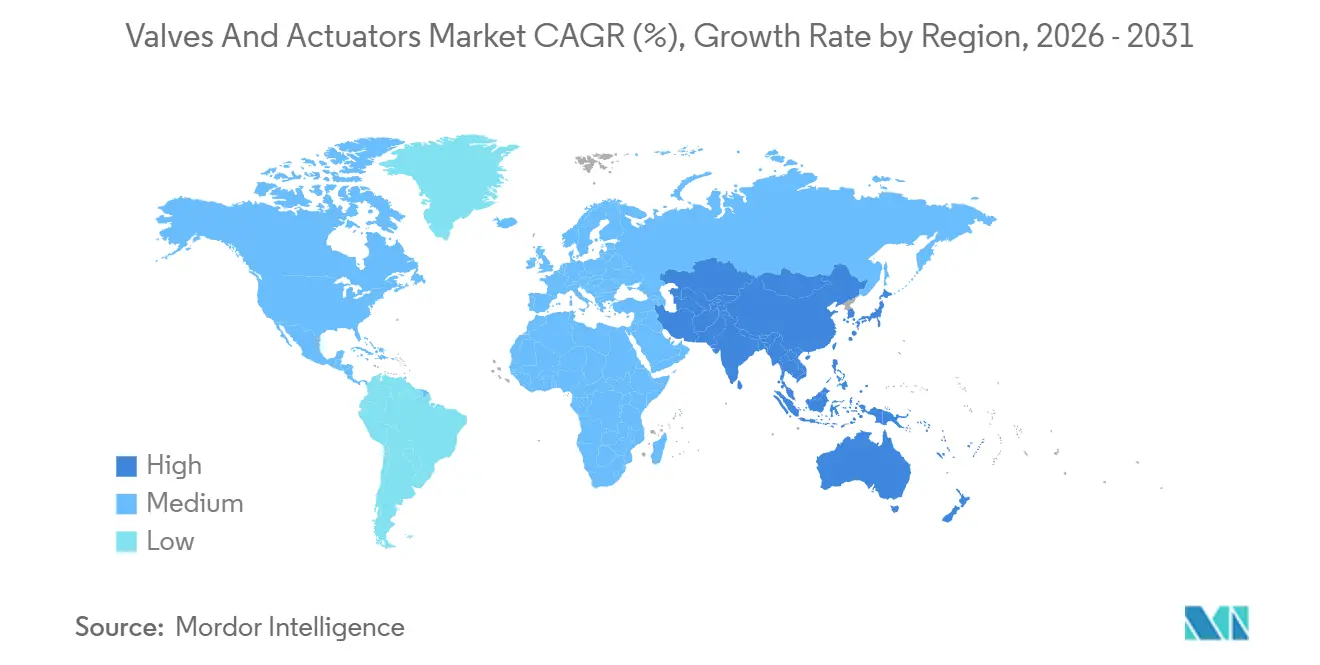
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
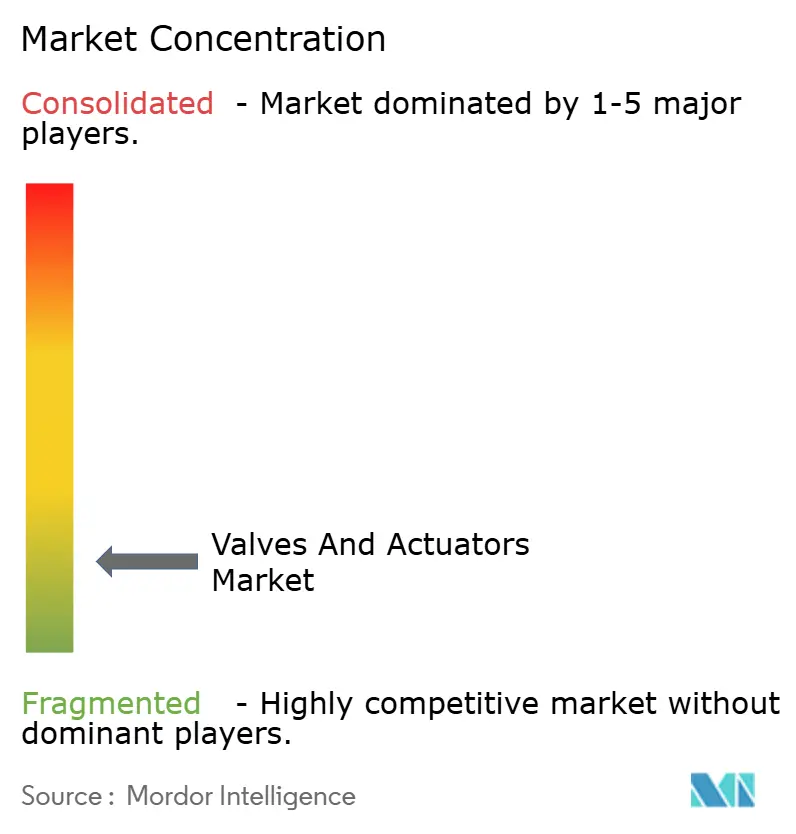
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Vannes et Actionneurs par Mordor Intelligence
La taille du marché des vannes et actionneurs s'élevait à 75,9 milliards USD en 2026 et devrait atteindre 108,15 milliards USD d'ici 2031, à un CAGR de 7,34 %. Les mandats de numérisation, les modernisations liées aux émissions fugitives, les conceptions compatibles avec l'hydrogène et les ajouts d'infrastructures GNL se conjuguent pour soutenir la demande, même si les dépenses des raffineries traditionnelles se modèrent. Les vannes à bille restent l'élément de base pour les têtes de puits de schiste, les conduites d'alimentation des usines de dessalement et les bras de chargement GNL, tandis que les logiciels de maintenance prédictive intégrés dans les actionneurs intelligents réduisent les temps d'arrêt imprévus dans les installations chimiques, hydrauliques et énergétiques. La sélection des matériaux s'oriente vers l'acier inoxydable et les alliages super duplex capables de gérer les milieux riches en chlorures et fragilisants par l'hydrogène. Parallèlement, les municipalités déploient des réseaux de vannes automatisées pour réduire les pertes d'eau non facturées, et les équipementiers reconfigurent leurs portefeuilles autour de dispositifs analytiques en périphérie, cybersécurisés et conformes aux normes IEC 62443.
Points clés du rapport
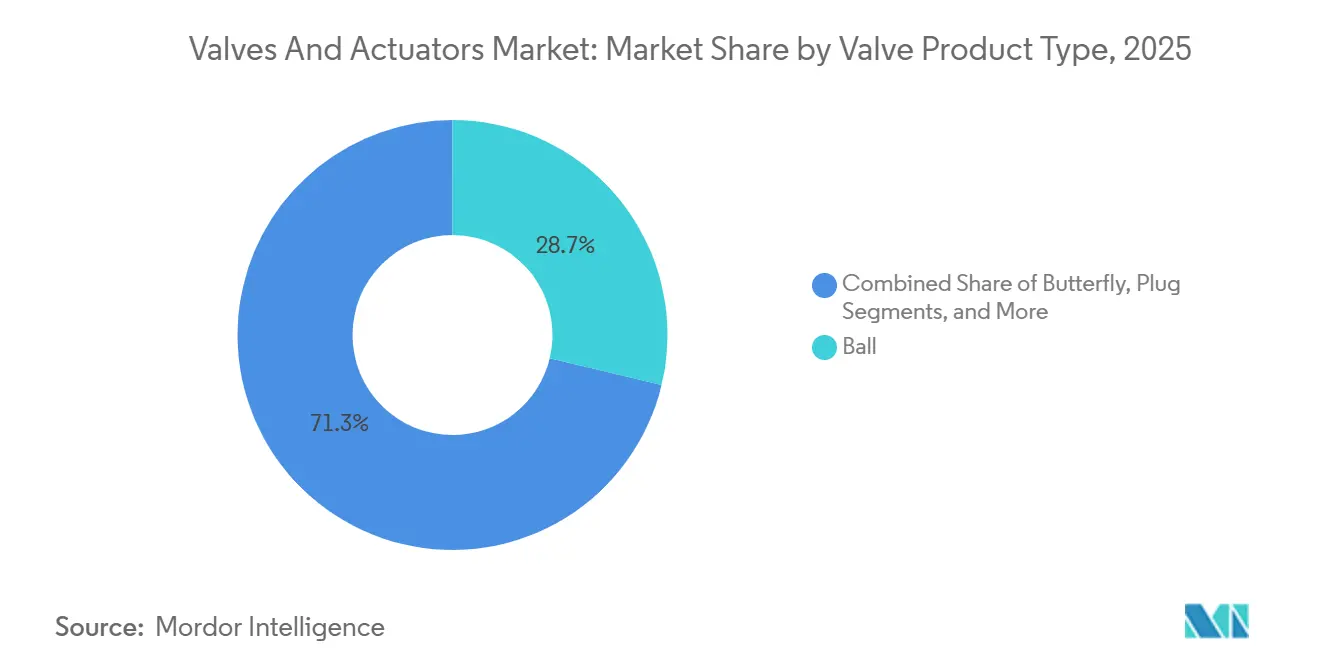
- Par type de produit, les vannes à bille ont capté 28,73 % de la part du marché des vannes et actionneurs en 2025, tandis que les soupapes de décharge de pression et de sécurité progressent à un CAGR de 8,21 % jusqu'en 2031.
- Par type d'actionneur, les actionneurs pneumatiques ont dominé avec une part de revenus de 37,63 % en 2025 sur le marché des vannes et actionneurs, tandis que les variantes intelligentes et connectées devraient progresser à un CAGR de 8,44 % jusqu'en 2031.
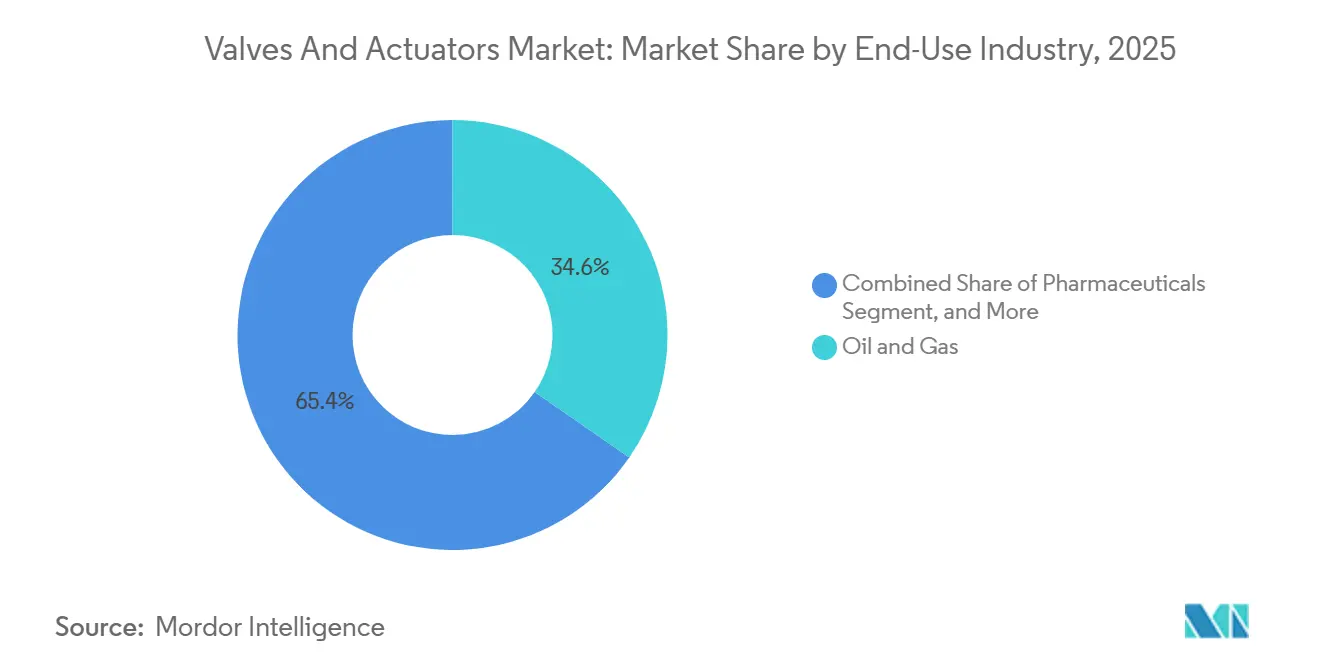
- Par utilisation finale, le pétrole et le gaz représentaient 34,64 % de la demande en 2025 sur le marché des vannes et actionneurs, mais le traitement de l'eau et des eaux usées se développe à un CAGR de 8,56 % jusqu'en 2031.
- Par matériau, l'acier inoxydable détenait une part de 42,62 % en 2025 sur le marché des vannes et actionneurs, les alternatives en plastique et en matériaux composites progressant à un CAGR de 8,99 %.
- Par géographie, l'Amérique du Nord détenait 38,73 % des ventes de 2025 sur le marché des vannes et actionneurs, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,55 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption rapide des vannes et actionneurs intelligents compatibles avec l'Industrie 4.0 | +1.4% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion de la capacité mondiale de dessalement, notamment dans la région MENA | +1.2% | Moyen-Orient et Afrique du Nord en cœur de cible, avec des retombées en Asie-Pacifique | Long terme (≥ 4 ans) |
| Développement des infrastructures GNL en Amérique du Nord et en Asie-Pacifique | +1.3% | Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande de modernisation liée aux réglementations sur les émissions fugitives | +1.1% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Transition vers des systèmes de production sous-marine entièrement électriques | +0.8% | Régions offshore mondiales, concentrées en mer du Nord et dans le golfe du Mexique | Long terme (≥ 4 ans) |
| Conceptions de vannes compatibles avec l'hydrogène pour les projets d'hydrogène vert | +0.9% | Europe et Moyen-Orient, émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des vannes et actionneurs intelligents compatibles avec l'Industrie 4.0
Les opérateurs intègrent des processeurs en périphérie et des capteurs sans fil dans les assemblages de vannes pour détecter les écarts de couple et l'usure des joints, transformant la maintenance réactive en programmes basés sur l'état qui réduisent les temps d'arrêt des raffineries d'une valeur de 500 000 USD par jour.[1] Le contrôleur numérique Fisher FIELDVUE DVC7K d'Emerson capture les signatures vibratoires, tandis que des positionneurs similaires de Siemens et ABB communiquent via HART et PROFIBUS avec les plateformes DCS existantes. Les modules de récupération d'énergie alimentent désormais les diagnostics sans nécessiter de batteries, réduisant ainsi les coûts de possession dans les corridors de pipelines éloignés. La conformité à la norme ISO 50001 accélère l'adoption des systèmes pneumatiques intelligents, car ils peuvent réduire la consommation d'air de 15 % à 20 %. Les gains de productivité qui en résultent renforcent l'impact positif de 1,4 % sur le CAGR du marché des vannes et actionneurs.
Expansion de la capacité mondiale de dessalement
Les services publics du Moyen-Orient contractualisent des mégaprojets d'osmose inverse pour atténuer la pénurie d'eau, ajoutant une capacité combinée de 12 millions de m³ par jour d'ici 2028.[2] L'usine de Hassyan à Dubaï, par exemple, a spécifié des vannes papillon motorisées avec une protection IP68 contre la corrosion par les embruns salins. Des projets similaires en Égypte et en Algérie reprennent ces spécifications, renforçant un flux régulier de commandes pour les vannes à bille en acier duplex et les alliages nickel-aluminium-bronze qui soutiennent le marché des vannes et actionneurs.
Développement des infrastructures GNL
L'Amérique du Nord ajoute 50 millions de tonnes par an de capacité de liquéfaction, chaque train étant équipé de vannes à bille cryogéniques et de vannes papillon à triple excentrique homologuées à -162 °C. Rotork a remporté des contrats pour des actionneurs pneumatiques en acier inoxydable capables de résister à la fragilité à basse température, tandis que l'Asie-Pacifique suit avec des unités flottantes de stockage et de regazéification à Zhejiang et à Dahej. Les normes de sécurité élevées selon l'API 6FA élèvent les barrières à l'entrée, consolidant les revenus des fournisseurs disposant de portefeuilles cryogéniques éprouvés.
Demande de modernisation liée aux réglementations sur les émissions fugitives
La réglementation de l'Agence de protection de l'environnement des États-Unis sur le méthane impose des audits trimestriels des fuites, contraignant au remplacement de 1,2 million de vannes d'ici 2027.[3] Le garnissage en graphite à faibles émissions peut réduire les fuites de 95 %, et la certification ISO 15848-1 est devenue un prérequis d'achat. Des pénalités de 10 000 USD par vanne non conforme dans le bassin Permien créent une vague immédiate de modernisation, amplifiant la hausse à court terme du marché des vannes et actionneurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Ralentissement prolongé des dépenses d'investissement dans le raffinage conventionnel du pétrole et du gaz | -0.9% | Mondial, concentré en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement de la chaîne d'approvisionnement pour les pièces moulées et forgées | -0.7% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Manque de compétences dans la mise en service et la maintenance des vannes numériques | -0.5% | Mondial, plus prononcé dans les marchés émergents | Long terme (≥ 4 ans) |
| Coûts de renforcement de la cybersécurité pour les actifs de contrôle de débit connectés | -0.4% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Ralentissement prolongé des dépenses d'investissement dans le raffinage conventionnel du pétrole et du gaz
Les grandes compagnies intégrées détournent leurs capitaux vers les carburants renouvelables et la capture du carbone, réduisant les projets de raffinerie de 12 % d'une année sur l'autre en 2025. Le report des modernisations du craquage catalytique fluide élimine les commandes à court terme de vannes à opercule et à soupape haute température, comprimant les marges des fournisseurs liés au cycle des hydrocarbures. Les fournisseurs se tournent vers les services après-vente et les modernisations numériques, mais ce ralentissement retranche 0,9 % du CAGR du marché des vannes et actionneurs.
Goulots d'étranglement de la chaîne d'approvisionnement pour les pièces moulées et forgées
Les fonderies d'Amérique du Nord et d'Europe fonctionnent à 85 %-90 % de leur capacité, allongeant les délais de livraison des corps de grand diamètre à 18 semaines. La capacité excédentaire chinoise s'est contractée après les mandats de rationnement énergétique, faisant monter les primes de surcharge sur le nickel de 10 %. La double source d'approvisionnement en Inde et en Corée du Sud atténue les goulots d'étranglement, mais ajoute quatre à six semaines pour les certifications ASME. La hausse des prix qui en résulte pèse sur les projets municipaux d'eau sensibles aux coûts, retranchant 0,7 % de la croissance globale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit de vanne :
les vannes à bille ancrent la fiabilité en amontLes vannes à bille représentaient 28,73 % du marché des vannes et actionneurs en 2025, soulignant leur simplicité de rotation à quart de tour et leur obturation étanche aux bulles, essentielle pour l'isolation des têtes de puits. Les soupapes de décharge de pression et de sécurité devraient croître à un taux de 8,21 % jusqu'en 2031, les complexes pétrochimiques se modernisant vers des conceptions API 520 à la suite d'incidents de surpression très médiatisés.
Le spectre des produits se fragmente en certifications de niche telles que les homologations API 607 résistantes au feu et BS 6364 cryogéniques, consolidant les bases de fournisseurs autour d'entreprises capables de financer plusieurs bancs d'essai. Les vannes de régulation et les vannes papillon gagnent du terrain dans les réseaux de dessalement et de climatisation, tandis que l'adoption des vannes à obturateur conique dans les services de boues se répand des bassins de résidus chiliens aux mines de bauxite indonésiennes. Ces évolutions préservent l'élan du marché des vannes et actionneurs.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type d'actionneur :
les systèmes pneumatiques persistent mais les systèmes intelligents progressent rapidementLes actionneurs pneumatiques ont dominé avec une part de revenus de 37,63 % en 2025, appréciés pour leur sécurité intrinsèque dans les zones explosives et leur compatibilité avec les circuits d'air existants. Les modèles électriques intelligents, cependant, s'accélèrent à un CAGR de 8,44 % à mesure que les logiciels de performance des actifs suivent en temps réel les comptages de courses et les profils de couple.
Les unités électriques supplantent les systèmes pneumatiques dans les services publics de l'eau où les audits énergétiques mettent en évidence les coûts de l'air comprimé, tandis que les conceptions hydrauliques restent ancrées dans les arbres sous-marins jusqu'à ce que les systèmes entièrement électriques atteignent une échelle suffisante. L'actionneur MotorSense d'ABB, qui récupère l'énergie vibratoire pour alimenter les capteurs embarqués, illustre l'innovation en matière de réduction des coûts. Cette bifurcation maintient une concurrence saine au sein du marché des vannes et actionneurs.
Par secteur d'utilisation finale :
le traitement de l'eau dépasse le pétrole et le gazLes applications pétrolières et gazières représentaient encore 34,64 % de la demande en 2025, mais les services publics d'eau et d'eaux usées progressent à 8,56 % jusqu'en 2031, portés par 55 milliards USD de financements américains en infrastructures. Les réseaux de vannes automatisées réduisent les pertes en eau non facturée de 18 % dans les études pilotes.
Les transformateurs chimiques adoptent le contrôle numérique pour réduire la variabilité des lots, tandis que les projets miniers au Chili et en Australie spécifient des vannes résistantes à l'abrasion pour les boues minérales. Les applications automobiles, notamment les systèmes de vanne de moteur automobile, contribuent également à la demande de solutions de vannes spécialisées. Les usines pharmaceutiques et agroalimentaires privilégient les assemblages sanitaires à usage unique, soulignant une orientation structurelle qui diversifie le marché des vannes et actionneurs.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par matériau :
l'acier inoxydable domine mais les composites progressentL'acier inoxydable a capté une part de 42,62 % en 2025 grâce à sa résistance à la corrosion dans les environnements riches en chlorures et en hydrogène. Les vannes en plastique et en matériaux composites progressent à 8,99 %, portées par la demande d'unités revêtues de PVDF qui éliminent la lixiviation des ions dans la fabrication pharmaceutique.
Les prix des alliages ont augmenté lorsque les exportations indonésiennes de nickel se sont resserrées, stimulant l'exploration d'alternatives sans cobalt pour les applications à l'hydrogène. Les options composites offrent des économies de poids de 30 % à 40 % sur les plateformes offshore, réduisant les locations de grues et les risques d'installation. Cette innovation en matière de matériaux soutient l'évolution continue au sein de la discussion sur la taille du marché des vannes et actionneurs.
Analyse géographique
Marché des Vannes et Actionneurs en Amérique du Nord et en Asie-Pacifique
L'Amérique du Nord a conservé sa position de leader en 2025 avec 38,73 % des revenus mondiaux, les projets de monétisation des gisements de schiste et les projets GNL de la côte du Golfe ayant collectivement nécessité jusqu'à 500 000 vannes. Les services liés à la base installée génèrent près de la moitié du chiffre d'affaires régional, protégeant les fournisseurs des ralentissements de projets. L'Asie-Pacifique devrait enregistrer un CAGR de 8,55 % jusqu'en 2031, portée par les complexes charbon-chimie de la Chine et les réseaux d'eau des villes intelligentes de l'Inde, des tendances qui feront progressivement augmenter la taille du marché des vannes et actionneurs dans la région.
Marché des Vannes et Actionneurs en Europe et en Amérique du Sud
La demande européenne de vannes est davantage tirée par le remplacement que par l'expansion, la Directive sur les émissions industrielles contraignant les usines chimiques à rénover leurs tiges à faibles émissions tous les six mois. Les raffineries, quant à elles, ferment ou se reconvertissent aux biocarburants, réduisant les commandes de vannes d'isolement à grand diamètre. L'Amérique du Sud affiche des pics épisodiques liés aux champs pré-sel du Brésil et aux pipelines de Vaca Muerta en Argentine, mais les dépenses municipales en matière d'eau restent contraintes par des vents contraires budgétaires.
Marché des Vannes et Actionneurs au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique s'appuient fortement sur les mégaprojets de dessalement et de pétrochimie. La forte salinité de l'eau d'alimentation réduit la durée de vie des vannes papillon à cinq à sept ans, garantissant un marché secondaire régulier. La raffinerie Dangote au Nigeria et le champ gazier Zohr en Égypte ont établi des précédents en matière d'approvisionnement à grande échelle, bien que les réseaux de distributeurs régionaux soient encore en cours de maturation. Ces dynamiques géographiques renforcent collectivement les perspectives de croissance à long terme du marché des vannes et actionneurs.
Paysage réglementaire
Les exigences de conformité se durcissent en matière d'intégrité sous pression, de sécurité fonctionnelle et d'interopérabilité des actionneurs, ce qui accroît la charge documentaire et d'essais pour les fabricants de vannes et d'actionneurs desservant les secteurs réglementés. Dans l'Union européenne, la directive relative aux équipements sous pression (directive 2014/68/UE) continue d'ancrer l'évaluation de conformité pour les vannes industrielles, et la Commission européenne a mis à jour la liste des normes harmonisées via la décision d'exécution (UE) 2026/79 (janvier 2026). Cette mise à jour inclut la norme EN 16668:2025 pour les vannes industrielles, renforçant la nécessité de dossiers techniques alignés et de traçabilité pour les utilisateurs finaux de l'UE.
L'activité normative en 2024-2026 reflète également un examen plus approfondi des ensembles de vannes automatisées et des interfaces d'actionneurs. Le CEN a publié la norme EN 17955:2024 sur la sécurité fonctionnelle des vannes automatisées liées à la sécurité (août 2024), tandis que l'ISO a publié la norme ISO 5640:2024 (kits de montage) puis la norme ISO 22109:2026 (réducteurs pour vannes, février 2026), favorisant une normalisation accrue des exigences de fixation d'actionneurs et de réducteurs. Aux États-Unis, la PHMSA a mis à jour la réglementation sur la sécurité des pipelines en juillet 2025 pour intégrer la 25e édition de la norme API Spec 6D relative aux vannes de pipelines, et l'UL a mis à jour la norme UL 125 (Flow Control Valves for Anhydrous Ammonia and LP-Gas) en janvier 2026, deux évolutions qui façonnent les spécifications d'approvisionnement pour les applications de midstream pétrolier et gazier et de manutention de gaz dangereux.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les matières premières (aciers au carbone et inoxydables, alliages duplex et à base de nickel, élastomères, électronique), la fabrication de composants (pièces coulées/forgées, tiges, sièges, joints, réducteurs, positionneurs), et l'assemblage des vannes et actionneurs jusqu'à la certification et les essais, puis la livraison via des EPC, des ensembles OEM, des distributeurs et des réseaux de service directs aux utilisateurs finaux. Les points de contrôle de certification et de documentation, tels que les certificats matière EN 10204 3.1 et la traçabilité spécifique au projet, allongent les délais de cycle pour les vannes à service critique. Parallèlement, l'évolution vers des actionneurs intelligents ajoute des tâches de détection embarquée, de firmware et de renforcement de la cybersécurité qui viennent s'ajouter à l'assurance qualité mécanique traditionnelle.
Les contraintes et goulots d'étranglement restent concentrés sur les corps de grande taille moulés et forgés et les matériaux spécialisés, avec des délais allongés par une forte utilisation des fonderies et des exigences de qualification pour les projets sur mesure. Les écosystèmes d'outillage pour semi-conducteurs et ultra-haute pureté ajoutent également des étapes de validation, les délais de qualification s'échelonnant généralement de 12 à 24 mois. Les spécifications liées à des normes telles que la SEMI F57 tendent à favoriser les fournisseurs capables de soutenir des cycles de validation longs et une fabrication en environnement contrôlé contre la contamination, tandis que la distribution et le service après-vente restent centraux dans la captation de marge grâce à la maintenance du parc installé, aux pièces détachées et aux programmes de rétrofit (mises à niveau de garnitures, remplacement d'actionneurs et rétrofits de positionneurs numériques).
Paysage concurrentiel
Le paysage des fournisseurs reste très fragmenté, les 10 premiers fournisseurs ne représentant qu'une part limitée des ventes mondiales, ce qui correspond à un profil de faible concentration du marché. Les acteurs de grande envergure tels qu'Emerson, Flowserve et Rotork monétisent les contrats de service sur la base installée qui génèrent près de la moitié des revenus d'automatisation. Leurs plateformes de jumeaux numériques les différencient des spécialistes régionaux qui se font concurrence sur la rapidité de personnalisation pour les niches hydrogène, cryogénique et sanitaire.
L'innovation technologique façonne la concurrence actuelle. ABB a breveté un actionneur autodiagnostique qui prédit la défaillance des joints 90 jours à l'avance, tandis que les îlots de vannes modulaires de Bürkert réduisent l'encombrement des panneaux de 40 %, offrant des économies tangibles aux usines pharmaceutiques. Les segments pneumatiques de base font face à une concurrence tarifaire intense de la part des importations chinoises qui sous-cotent les catalogues occidentaux jusqu'à 30 %, forçant les acteurs en place à se concentrer sur des gammes de produits intelligents et conçus sur commande.
Les fusions et acquisitions se poursuivent mais à plus petite échelle ; par exemple, l'acquisition en 2024 par Crane d'un spécialiste des vannes cryogéniques a approfondi son portefeuille GNL, tandis que l'acquisition en 2025 par Emerson d'une entreprise européenne d'actionneurs intelligents a ajouté 120 ingénieurs spécialisés dans les capteurs sans fil. La conformité à la norme IEC 62443 crée un fossé en matière de cybersécurité, faisant de la capacité de certification un facteur décisif dans les prochains appels d'offres et maintenant l'intensité de la concurrence au sein du marché des vannes et actionneurs.
Leaders du Secteur des Vannes et Actionneurs
-
Emerson Electric Co.
-
Schlumberger Limited
-
Alfa Laval Corporate AB
-
Flowserve Corporation
-
Crane Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Vannes et Actionneurs Entreprises couvertes dans ce rapport
- Emerson Electric Co.
- Schlumberger Limited
- Alfa Laval AB
- Flowserve Corporation
- Crane Company
- Rotork plc
- Metso Corporation
- KITZ Corporation
- IMI plc
- Samson AG
- Honeywell International Inc.
- Danfoss A/S
- Bürkert GmbH and Co. KG
- Neway Valve (Suzhou) Co., Ltd.
- CIRCOR International, Inc.
- KSB SE and Co. KGaA
- Velan Inc.
- Spirax-Sarco Engineering plc
- General Electric Company
- ABB Ltd
- Siemens AG
- Curtiss-Wright Corporation
- Pentair plc
- Yokogawa Electric Corporation
- AVK Holding A/S
Opportunités de marché et perspectives d'avenir
Les opportunités de rétrofit numérique et de services se multiplient à mesure que les utilisateurs finaux ajoutent des diagnostics connectés à leurs vannes et actionneurs installés pour réduire les temps d'arrêt et normaliser la maintenance sur des opérations multi-sites. Cette tendance s'aligne avec l'évolution du marché vers des dispositifs de périphérie et des positionneurs cyber-sécurisés conformes à la norme IEC 62443, décrite dans le contexte du rapport, et crée un espace de croissance pour les fournisseurs combinant matériel d'actionnement avec des logiciels de maintenance prédictive et des services de terrain qui transforment de vastes parcs installés en revenus récurrents.
Les importants pipelines de projets dans le GNL et les mises à niveau en aval continuent de stimuler la demande d'ensembles techniques (incluant vannes cryogéniques, vannes papillon à triple excentration et périmètres d'automatisation), parallèlement aux ajouts de capacité des fabricants. Au Texas, ABB a reçu des commandes supplémentaires de Bechtel en mars 2026 pour le périmètre d'automatisation et électrique intégré des trains 4 et 5 de Rio Grande LNG, tandis qu'AMPO POYAM VALVES a cité une fourniture d'environ 15 000 vannes pour les cinq premiers trains, avec des livraisons du train 4 mentionnées à la mi-juillet 2026, indiquant une demande de vannes conséquente sur plusieurs trains liée à une infrastructure nommée. Du côté de l'offre, Neway a lancé en avril 2026 la phase II d'un projet de vannes industrielles haut de gamme intégrant fabrication intelligente et IoT, visant une production annuelle supérieure à 56 000 unités. Cela témoigne d'investissements continus visant à réduire les délais et à améliorer la constance de la qualité pour les vannes et ensembles automatisés à spécifications plus élevées.
Développements industriels récents dans Marché des Vannes et Actionneurs
- Juin 2026 : Flowserve a finalisé l'acquisition de la division Vannes de Trillium Flow Technologies pour 490 millions USD plus le fonds de roulement. Cette opération étend le portefeuille de vannes et le parc installé de Flowserve dans le nucléaire et d'autres marchés finaux de l'énergie, renforçant sa position dans les applications techniques à forte intensité de conformité où la capacité de service en cycle de vie est un facteur de différenciation.
- Juin 2025 : Emerson a annoncé le système de vanne à passage direct à chapeau boulonné et actionneur Fisher GX pour le marché européen, mettant l'accent sur des caractéristiques de maintenabilité telles qu'une conception à contre-écrou permettant l'intervention sur l'actionneur sans exposer le fluide de process. Ce lancement cible les installations réglementées et les travaux de rétrofit où la disponibilité, la sécurité des travailleurs et le contrôle des fuites influencent les décisions de remplacement de vannes.
- Avril 2024 : Emerson a introduit la vanne de sécurité et l'actionneur motorisé ASCO série 148/149 pour les fonctions de recirculation de fioul industriel et d'arrêt de sécurité des brûleurs. Cela élargit l'offre dans les applications de combustion et de gestion de brûleurs critiques pour la sécurité, où des solutions combinées vanne-actionneur simplifient la conformité et la mise en service pour les utilisateurs finaux.
Marché des Vannes et Actionneurs Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des vannes et actionneurs est défini comme le chiffre d'affaires généré par les vannes et les systèmes d'actionneurs utilisés pour contrôler, arrêter et réguler le flux de liquides et de gaz dans les applications industrielles et d'infrastructure, comptabilisé au point de vente en USD.
Exclusions du périmètre : Nous excluons les services d'installation uniquement en main-d'œuvre, les logiciels d'automatisation à l'échelle de l'usine, et les éléments de tuyauterie non liés tels que les brides, les joints et les raccords génériques.
Aperçu de la Segmentation
- Par type de produit de vanne
- À bille
- Papillon
- Vanne/soupape/clapet anti-retour
- À obturateur conique
- De régulation
- Soupape de décharge de pression / sécurité
- Autres types de produits de vanne
- Par type d'actionneur
- Hydraulique
- Pneumatique
- Électrique
- Électrohydraulique
- Mécanique
- Intelligent / Connecté
- Autres types d'actionneurs
- Par secteur d'utilisation finale
- Pétrole et gaz
- Production d'énergie
- Chimie et pétrochimie
- Eau et eaux usées
- Mines et métaux
- Pharmaceutique
- Alimentation et boissons
- Pâte à papier et papier
- CVC et services aux bâtiments
- Marine et construction navale
- Autres secteurs d'utilisation finale
- Par matériau
- Acier inoxydable
- Acier au carbone
- À base d'alliage (duplex, Inconel, etc.)
- Fonte
- Plastique et composite
- Matériaux pour service cryogénique
- Autres matériaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous avons d'abord établi le contexte du marché à partir de sources publiques, non soumises à abonnement, pouvant être vérifiées et actualisées chaque année. Les données typiques comprennent les indicateurs de production industrielle et manufacturière provenant d'organismes tels que la Réserve fédérale américaine, les statistiques de capacité énergétique et de raffinage provenant de sources telles que l'EIA américaine, ainsi que les données sur l'eau et les eaux usées provenant de sources telles que l'EPA américaine et des régulateurs nationaux similaires.
Nous avons également examiné les signaux commerciaux et d'approvisionnement, notamment les tendances d'expédition et de douane provenant de sources telles que UN Comtrade, ainsi que les indicateurs techniques et d'adoption issus de bases de données de brevets, d'organismes de normalisation en ingénierie et de revues à comité de lecture couvrant les matériaux de vannes, l'étanchéité et l'actionnement. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse sectorielle réputée ont été utilisés pour comprendre les moteurs de la demande, l'orientation des prix et la dynamique du marché secondaire. Cette liste documentaire est illustrative, et d'autres sources ont été incluses pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Les discussions primaires ont été utilisées pour tester les hypothèses qui ne sont pas systématiquement visibles dans les ensembles de données publics, telles que les taux d'association des actionneurs par type de vanne, la répartition entre la demande des équipementiers et la demande de remplacement, et la façon dont les prix évoluent lorsque les coûts des matériaux changent. Les entretiens ont inclus des fabricants, des distributeurs, des parties prenantes liées aux EPC, ainsi que des équipes d'approvisionnement et de maintenance des utilisateurs finaux dans les principales régions, afin de combler les lacunes de la recherche documentaire et de recouper les totaux finaux sous plusieurs angles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 12 % | APAC : 41 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 32 % |
| Acteurs de plus petite taille : 22 % | Managers : 50 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché a été réalisé selon une approche descendante dans laquelle les indicateurs d'activité industrielle et de base d'actifs sont traduits en un bassin de demande de vannes et actionneurs, puis la valeur est reconstituée à travers l'intensité d'utilisation et les prix. En pratique, nous avons ancré le modèle sur des signaux d'utilisation finale tels que les ajouts de capacité de raffinage et pétrochimique, les cycles d'investissement dans la production d'énergie, les dépenses d'investissement municipales en eau et eaux usées, et les dépenses de projets pétroliers et gaziers (onshore et offshore).
Pour maintenir la réalité des chiffres, les totaux ont été corroborés par des approximations ascendantes sélectives, notamment des fourchettes de prix de vente moyens échantillonnées par type de vanne et méthode d'actionnement, des retours de canaux sur les carnets de commandes, et des vérifications de cohérence côté fournisseur sur la direction des expéditions régionales. Lorsque la couverture ascendante était faible dans un pays ou une application de niche, nous avons utilisé des ratios d'intensité sectorielle comparables, puis validé à nouveau à l'aide des retours d'entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée autour d'un cas central, car la demande peut évoluer en fonction du calendrier des projets et des cycles de maintenance. Les principales variables prospectives étaient les perspectives de production industrielle, le développement des capacités énergétiques, les pipelines de dépenses en infrastructures, et les évolutions attendues de l'adoption de l'automatisation et des retrofits de conformité aux émissions, qui ont été ajustées à l'aide des avis d'experts sur les délais et la progression des prix.
Validation des Données et Cycle de Mise à Jour
Avant validation finale, les résultats sont triangulés par rapport à des signaux indépendants tels que la direction des flux commerciaux, les attributions de grands projets et les tendances régionales de production industrielle, afin que le modèle reste ancré dans l'activité réelle. Les valeurs aberrantes sont signalées, les hypothèses sont revérifiées, et une deuxième revue analytique est effectuée pour confirmer que les taux de croissance et les variations annuelles sont explicables.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels qu'un changement réglementaire majeur, une forte variation du prix des matières premières affectant les matériaux, ou un changement majeur dans les dépenses énergétiques et d'infrastructure. Juste avant la livraison, nous effectuons une dernière vérification pour confirmer les derniers indicateurs publics disponibles et nous assurer que les conclusions des entretiens sont reflétées dans les chiffres.
Taille du Marché des Vannes et Actionneurs selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les chiffres de marché publiés pour les vannes et actionneurs peuvent sembler très éloignés les uns des autres, car les limites des catégories sont définies différemment, et parce que les prix, le calendrier des devises et ce qui compte comme demande industrielle ne sont pas traités de la même manière. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des démarrages de projets optimistes, tandis qu'une autre met l'accent sur la demande de remplacement et les tendances d'expédition réalisées.
Dans ce marché, les principaux facteurs d'écart proviennent généralement du fait que le périmètre inclut uniquement les vannes et actionneurs à usage industriel ou intègre également la demande non industrielle adjacente, ainsi que de la façon dont les ensembles d'actionneurs et les compléments intelligents sont valorisés. Certaines estimations s'ancrent sur une année de base antérieure et appliquent un taux de croissance unique à toutes les régions sans revérifier les indicateurs d'utilisation finale, ce qui peut surestimer le marché à court terme lorsque de grands projets sont décalés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 75,90 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 151,11 milliards USD (2024) | Le chiffre est présenté comme celui des vannes et actionneurs industriels et peut utiliser un ensemble d'inclusion plus large pour les revenus des équipements industriels, ce qui peut intégrer des ensembles de produits plus larges et la valeur des projets en phase précoce plutôt que la demande réelle en équipements. |
| Éditeur Sectoriel B | 89,57 milliards USD (2024) | L'année de base est antérieure et le modèle semble appliquer une segmentation large des utilisateurs finaux avec moins d'ajustements visibles pour les taux d'association des actionneurs, l'intensité du marché secondaire et les prix spécifiques aux régions, ce qui peut modifier les totaux de manière significative. |
Le tableau montre que les choix de périmètre et de calendrier peuvent créer de grands écarts avant même que les prévisions ne commencent. Lorsque le marché est comptabilisé à partir des revenus d'équipements liés à des besoins définis en vannes et actionneurs, puis recoupé avec l'activité d'utilisation finale et les signaux de prix, le résultat est plus facile à tracer et à reproduire, ce qui est la logique de dimensionnement appliquée par Mordor Intelligence.
Questions clés auxquelles répond le rapport
À quel rythme le marché des vannes et actionneurs devrait-il croître jusqu'en 2031 ?
Le marché devrait se développer de 75,9 milliards USD en 2026 à 108,15 milliards USD d'ici 2031, à un CAGR de 7,34 %.
Quel type de produit domine actuellement la demande mondiale ?
Les vannes à bille ont dominé les ventes en 2025, représentant 28,73 % des revenus mondiaux grâce à leur fiabilité de rotation à quart de tour dans les applications pétrolières, gazières et hydrauliques.
Quel segment connaît la croissance la plus rapide ?
Les soupapes de décharge de pression et de sécurité devraient enregistrer la croissance la plus rapide, progressant à un CAGR de 8,21 % jusqu'en 2031, à mesure que les normes de sécurité se renforcent.
Pourquoi les actionneurs intelligents gagnent-ils en popularité ?
Les actionneurs électriques intelligents dotés de diagnostics intégrés permettent une maintenance prédictive qui réduit les temps d'arrêt des installations et les coûts de l'air comprimé, entraînant un CAGR de 8,44 % pour cette catégorie.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait enregistrer un CAGR de 8,55 % jusqu'en 2031, portée par l'expansion industrielle en Chine et les investissements dans l'eau urbaine en Inde.