
Taille et part de marché des vannes pour l'industrie chimique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.4 Milliards de dollars |
| Taille du Marché (2031) | 18.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
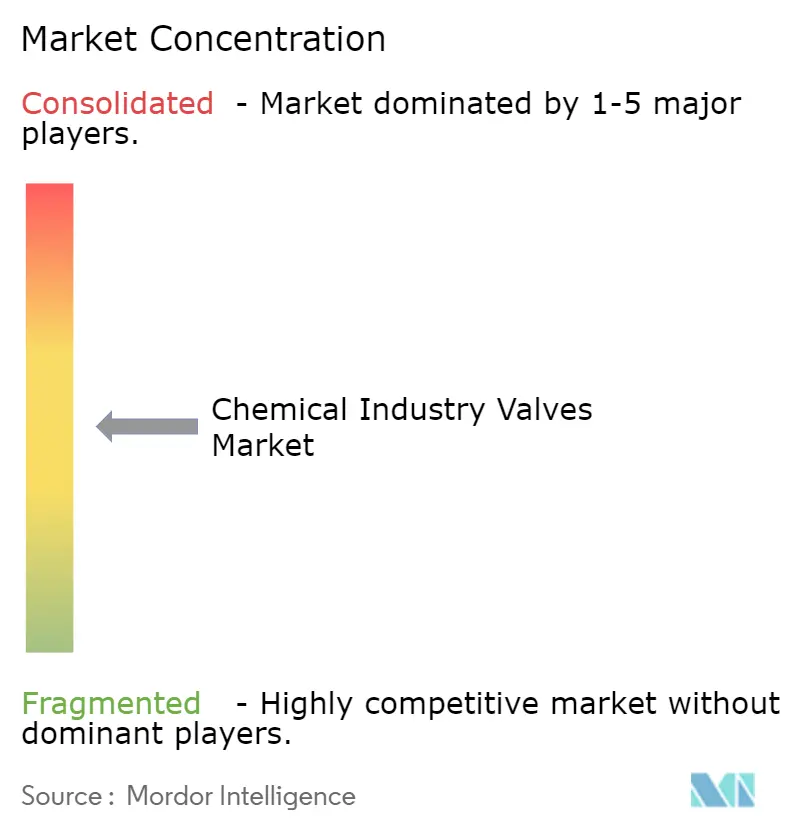
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vannes pour l'industrie chimique par Mordor Intelligence
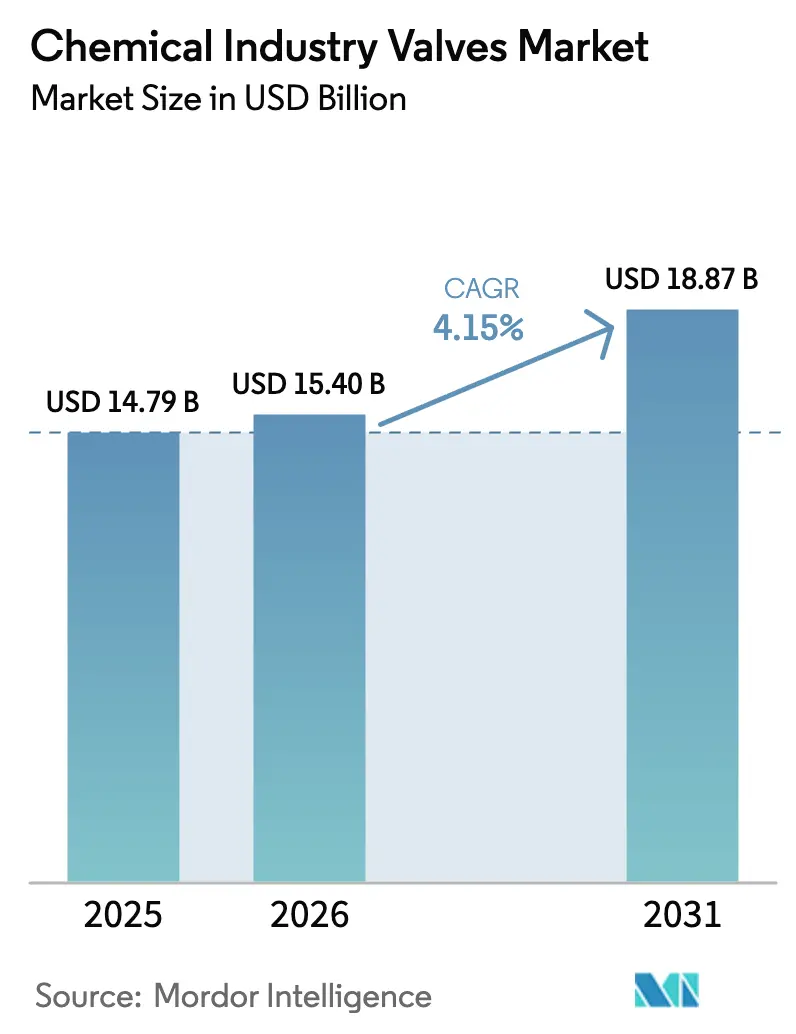
La taille du marché des vannes chimiques devrait croître de 14,79 milliards USD en 2025 à 15,4 milliards USD en 2026 et devrait atteindre 18,87 milliards USD d'ici 2031 à un TCAC de 4,15 % sur la période 2026-2031. Les dépenses d'investissement robustes dans la capacité en chimie de spécialité en Asie-Pacifique, la numérisation accélérée des actifs d'usine et des normes d'émissions fugitives plus strictes sous-tendent collectivement la trajectoire d'expansion. Les fournisseurs qui associent de larges portefeuilles de vannes à des diagnostics intelligents compatibles IoT obtiennent des accords-cadres à long terme à mesure que les producteurs adoptent des stratégies de maintenance prédictive. Par ailleurs, les spécifications adaptées à l'hydrogène et la demande en alliages exotiques reconfigurent les gammes de produits, même si les fluctuations des prix des matières premières et les coûts de cybersécurité tempèrent l'adoption à court terme des architectures de vannes entièrement connectées.
Points clés du rapport
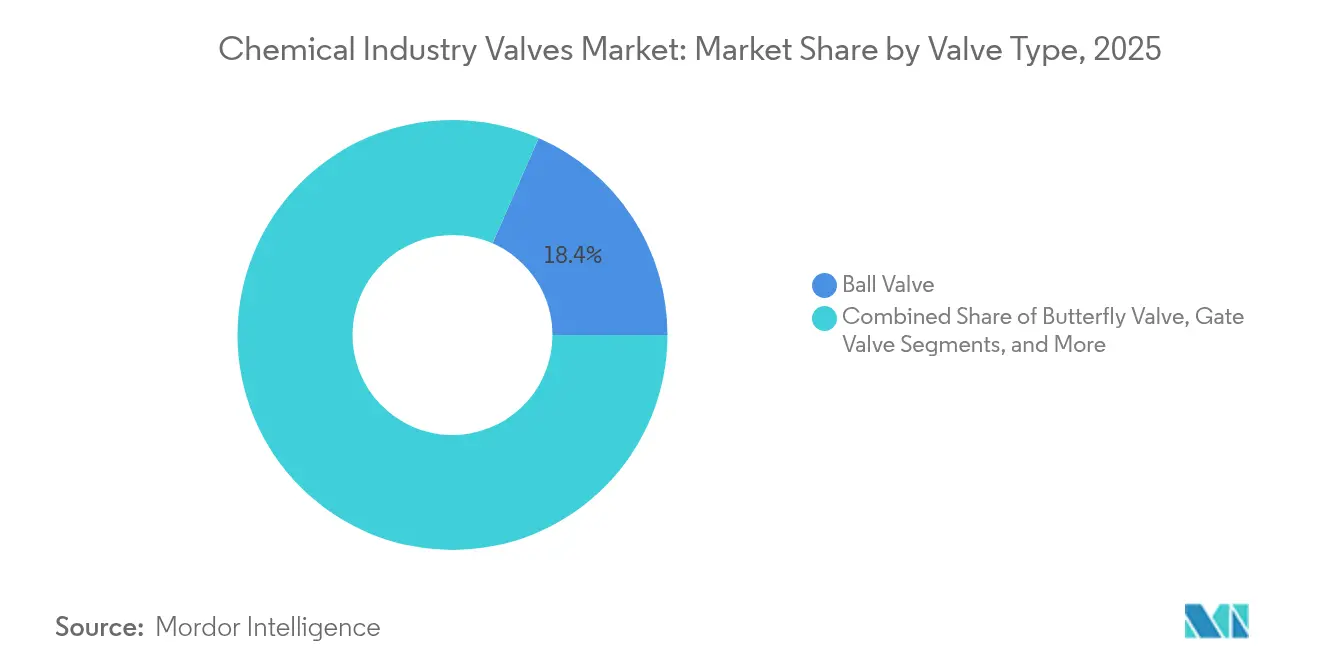
- Par type de vanne, les vannes à bille ont représenté 18,44 % de la part de marché des vannes pour l'industrie chimique en 2025, tandis que les vannes à vide devraient enregistrer le TCAC le plus rapide de 4,92 % jusqu'en 2031, portées par les applications dans les secteurs des semi-conducteurs et de la pharmacie.
- Par matériau, l'acier inoxydable a capté 41,29 % de la part de marché des vannes pour l'industrie chimique en 2025, mais les alliages exotiques à base de titane et de Hastelloy progressent à un TCAC de 5,58 % en raison des exigences des projets d'hydrogène vert en matière de résistance supérieure à la corrosion.
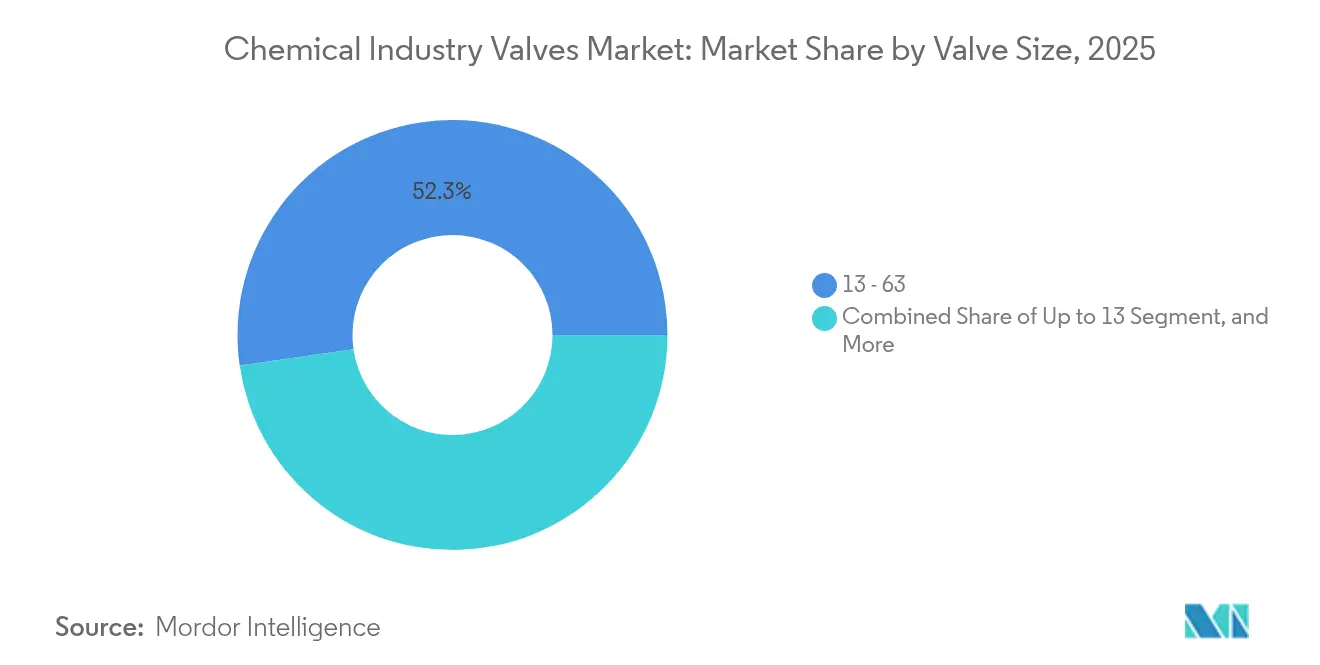
- Par taille de vanne, les produits de gamme intermédiaire de 1 à 6 pouces ont représenté 52,27 % de la taille du marché des vannes pour l'industrie chimique en 2025, mais les vannes de plus de 50 pouces afficheront le TCAC le plus élevé de 5,79 % en raison de la construction de méga-complexes pétrochimiques.
- Par technologie d'actionnement, l'actionnement pneumatique a détenu 59,19 % de la part de marché des vannes pour l'industrie chimique en 2025, tandis que les systèmes intelligents compatibles IoT devraient croître de 6,12 % par an à mesure que les opérateurs connectent leurs actifs à des plateformes d'analyse à l'échelle de l'usine.
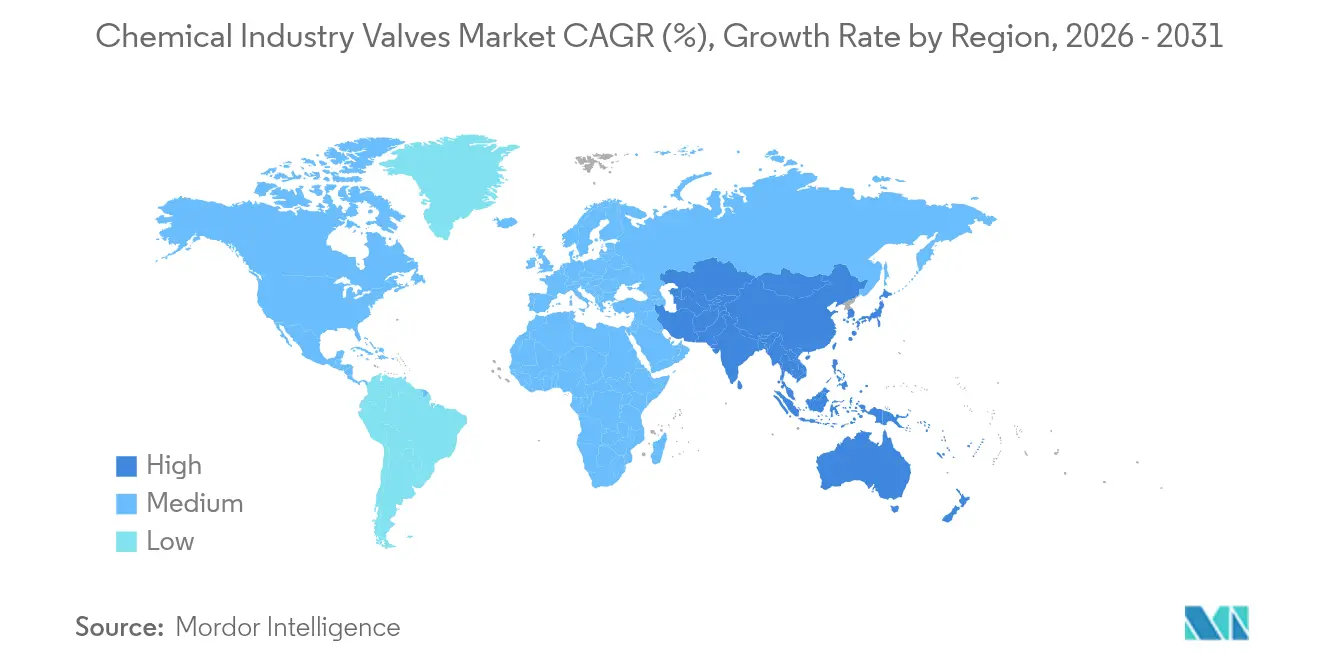
- Par géographie, l'Asie-Pacifique a généré 38,75 % des revenus de 2025 et devrait enregistrer un taux de croissance composé de 5,35 % jusqu'en 2031 sur le marché des vannes pour l'industrie chimique, soutenu par les investissements de la Chine dans la chimie fine et la montée en puissance de la production d'ingrédients pharmaceutiques actifs en Inde.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Perspectives et tendances du marché des vannes pour l'industrie chimique
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Automatisation croissante dans les installations d'eau et d'eaux usées | +1.2% | Mondiale, avec l'Asie-Pacifique et l'Amérique du Nord en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Le renforcement des limites de qualité des rejets stimule les mises à niveau | +0.8% | Amérique du Nord et Union européenne, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Cycle de remplacement des infrastructures municipales vieillissantes | +0.9% | Amérique du Nord et Europe en priorité, en émergence dans les centres urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Hausse des dépenses d'investissement en dessalement, notamment dans les pays du Conseil de coopération du Golfe et en Australie | +0.7% | Conseil de coopération du Golfe, Australie, avec des retombées vers la Méditerranée et la Californie | Moyen terme (2 à 4 ans) |
| Les actionneurs IIoT à faible consommation réduisent les coûts d'exploitation | +0.4% | Mondiale, concentrée initialement dans les marchés développés | Court terme (≤ 2 ans) |
| L'impulsion de l'économie circulaire en faveur de corps de vannes recyclables | +0.3% | Union européenne en tête, Amérique du Nord suivant, adoption sélective en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption accélérée de l'Industrie 4.0 et du contrôle intelligent
Les vannes à commande numérique équipées de capteurs de pression, de vibrations et de position s'intègrent désormais de manière transparente aux systèmes de contrôle distribués, permettant une maintenance prédictive qui réduit les temps d'arrêt imprévus de 25 à 30 % tout en fournissant la traçabilité requise par les règles d'émissions faibles API 624.[1]Emerson Electric Co., "Intégration du système de contrôle distribué DeltaV," Emerson, emerson.com Les opérateurs superposent une authentification basée sur la chaîne de blocs au micrologiciel des vannes pour prévenir les cyberintrusions, bien que les primes d'assurance cyber annuelles allant de 50 000 à 200 000 USD restent un obstacle pour les petites installations chimiques.[2]Flowserve Corporation, "Technologies de vannes intelligentes et solutions de cybersécurité," Flowserve, flowserve.com Les fournisseurs répondent avec des architectures à espace isolé qui séparent les boucles de sécurité critiques des réseaux d'entreprise, équilibrant performance et atténuation des risques. La modernisation des vannes intelligentes rationalise également l'allocation de la main-d'œuvre à mesure que les techniciens vieillissants partent à la retraite, atténuant la pénurie chronique de compétences sur le marché des vannes chimiques. À mesure que les projets pilotes de validation de concept se transforment en déploiements multi-sites, la base installée adressable croît rapidement en Asie-Pacifique et en Amérique du Nord.
Renforcement des réglementations mondiales HSE et des normes d'émissions
L'API 641, l'ISO 15848 et la directive sur les émissions industrielles de l'Union européenne ont reconfiguré les critères d'approvisionnement, valorisant les vannes papillon à triple excentrique et les vannes à bille à siège métallique capables d'atteindre des taux de fuite inférieurs à 100 ppm.[3]Commission européenne, "Directive sur les émissions industrielles 2010/75/UE," Commission européenne, europa.eu Les amendes de 100 000 à 500 000 USD par infraction poussent les opérateurs vers des portefeuilles entièrement certifiés, élargissant l'écart concurrentiel entre les multinationales disposant de données de qualification étendues et les entreprises de niche confrontées à des coûts de test dépassant 2 millions USD par famille de vannes. Les mandats de conformité raccourcissent les cycles de remplacement dans les installations matures et stimulent la demande de projets entièrement nouveaux pour des solutions adaptées à l'hydrogène en Europe et en Amérique du Nord. La tarification premium de 20 à 30 % sur les conceptions à faibles émissions est compensée par les pénalités évitées et la réduction des taxes sur les émissions fugitives, renforçant l'élan de prescription.
Essor des capacités en chimie de spécialité en Asie-Pacifique
Le développement de la chimie fine en Asie-Pacifique comprend des investissements emblématiques tels que le complexe malaisien de BASF-PETRONAS d'une valeur de 3,1 milliards USD qui a installé plus de 15 000 vannes, et la raffinerie-intégration pétrochimique de Rongsheng Petrochemical à Zhejiang d'une valeur de 12,2 milliards USD consommant près de 25 000 unités. La production d'intermédiaires électroniques et pharmaceutiques a augmenté de 8,2 % en Chine en 2024, stimulant la demande d'alliages exotiques tolérants aux milieux agressifs. Bien que la pénétration des vannes intelligentes soit en retard en raison des lacunes en matière de compétences de maintenance, la complexité croissante de la production pousse les opérateurs vers la surveillance basée sur l'état, divisant le marché régional entre des produits pneumatiques axés sur les coûts et des offres numériques haut de gamme.
Optimisation du coût total de possession favorisant les vannes résistantes à la corrosion
Les modèles de coût total de possession couvrant des cycles de vie d'actifs de 15 à 20 ans révèlent que les alliages exotiques coûtent 300 à 400 % plus cher que l'acier inoxydable mais offrent une durée de service de 5 à 7 fois supérieure dans les milieux acides forts ou de chloro-alcali. Les jumeaux numériques simulent les trajectoires de dégradation, permettant le remplacement des vannes avant que les seuils d'épaisseur de paroi ne soient atteints, tout en prolongeant les intervalles de service jusqu'à 50 %. Avec des arrêts de processus continus coûtant entre 500 000 et 2 millions USD par jour, l'économie favorise les conceptions résistantes à la corrosion, poussant le marché des vannes chimiques vers une tarification basée sur la valeur du cycle de vie plutôt que sur des comparaisons de coûts initiaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité de la chaîne d'approvisionnement en alliages de nickel et de cuivre | -0.6% | Mondiale, avec un impact particulier sur la production de vannes en acier inoxydable et en alliage duplex | Court terme (≤ 2 ans) |
| La pénurie de main-d'œuvre qualifiée retarde les modernisations | -0.4% | Amérique du Nord et Europe principalement, en émergence dans les marchés développés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Les préoccupations en matière de cybersécurité ralentissent l'adoption des vannes intelligentes | -0.3% | Mondiale, concentrée dans les marchés développés disposant d'une infrastructure avancée | Moyen terme (2 à 4 ans) |
| L'essor des réglementations axées sur les PFAS augmente les coûts de qualification | -0.2% | Amérique du Nord et Union européenne en tête, en expansion vers les cadres réglementaires d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du nickel et du molybdène entraînant une hausse des coûts des alliages
Les prix du nickel ont fluctué de 35 à 40 % et ceux du molybdène de 25 à 30 % en 2024, entraînant une hausse de 18 % des devis pour les vannes en alliage de nickel selon le Shanghai Metals Market. Les matières premières représentant jusqu'à 70 % du coût de fabrication des vannes exotiques, les fournisseurs ont adopté des mécanismes d'indexation trimestrielle des prix et des tailles de commande minimales pour préserver leurs marges. Les utilisateurs finaux réagissent en allongeant les cycles d'appel d'offres et en achetant à terme pendant les baisses de prix, injectant une volatilité de la demande qui complique la planification de la production. Ce frein limite l'adoption de matériaux résistants à la corrosion dans les projets sensibles aux coûts, diluant marginalement la trajectoire de croissance du marché des vannes chimiques à court terme.
Les primes d'assurance cyber freinent l'adoption complète de l'IoT
Les polices d'assurance cyber annuelles s'élèvent désormais à 50 000-200 000 USD pour les installations chimiques déployant des réseaux de vannes connectées, ajoutant souvent 15 à 20 % aux coûts totaux de projet des vannes intelligentes. Les assureurs imposent également des audits approfondis et une segmentation du réseau qui rallongent les délais de mise en œuvre. Les petits producteurs disposant de peu de personnel en sécurité des technologies opérationnelles préfèrent une connectivité partielle et des boucles critiques à espace isolé, retardant la numérisation complète et limitant la base installée pour les logiciels d'analyse. Des groupes industriels tels que le Chemical Industry Data Exchange élaborent des cadres normalisés pour réduire les primes, mais le rythme de déploiement à court terme reste inégal selon les régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de vanne : les vannes à bille conservent leur leadership malgré l'essor des vannes à vide
La taille du marché des vannes chimiques pour les vannes à bille représentait 2,73 milliards USD en 2025 et détenait la part la plus élevée de 18,44 %, soutenue par une coupure fiable dans les milieux corrosifs et de larges classes de pression ANSI. Les variantes multivoies et cryogéniques ont encore renforcé leur présence dans les procédés continus et discontinus. Les fournisseurs associent les vannes à bille à des positionneurs numériques intelligents qui réduisent la main-d'œuvre de maintenance de 20 %, consolidant la fidélité des grands comptes pétrochimiques.
Les vannes à vide devraient cependant surpasser toutes les autres catégories avec un TCAC de 4,92 % jusqu'en 2031. Les lignes de dépôt chimique en phase vapeur pour semi-conducteurs et les chambres de lyophilisation pharmaceutiques exigent des taux de fuite ultra-faibles que les vannes à vanne ou les obturateurs traditionnels ne peuvent pas assurer. Les conceptions sans ressort de Flowserve dotées d'organes internes en acier inoxydable haute pureté illustrent le bond de capacité privilégié par les fabricants de puces ciblant des seuils de contamination en parties par milliard. L'essor est en outre soutenu par les gouvernements qui encouragent les investissements dans les puces en Chine, au Japon et aux États-Unis, amorçant un cycle pluriannuel de mise à niveau des vannes à vide.


Par matériau : la domination de l'acier inoxydable est confrontée à la montée en puissance des alliages exotiques
L'acier inoxydable a conservé une part dominante de 41,29 % du marché des vannes pour l'industrie chimique en 2025 grâce à son équilibre entre résistance à la corrosion et efficacité des coûts. Le 316L reste la référence pour les organiques à pH neutre, tandis que les nuances duplex s'étendent dans les milieux chargés en chlorures. La commonalité des pièces de rechange combinée et les réseaux de stockage mondiaux renforcent la préférence parmi les opérateurs multi-sites.
La demande en alliages exotiques, notamment le titane et le Hastelloy, devrait enregistrer un TCAC de 5,58 %, reflétant les exigences des électrolyseurs d'hydrogène vert et la production de spécialités à base d'acide sulfurique. La biocompatibilité du titane s'aligne sur les lignes d'ingrédients pharmaceutiques actifs, tandis que le Hastelloy C-276 offre une longévité dans les réacteurs à acides mixtes. La conformité à la norme NACE MR0175 stimule en outre l'adoption dans les dérivés de gaz acide. Ce changement élargit les sources de revenus même si les primes de prix dépassent 300 %, augmentant la taille du marché des vannes chimiques pour les catégories à haute teneur en alliages.
Par taille de vanne : les volumes de gamme intermédiaire dominent tandis que la demande en grands diamètres s'accélère
Les vannes de 1 à 6 pouces ont généré plus de la moitié des revenus de 2025 avec une part de 52,27 %, couvrant le transfert de matières premières, les lignes utilitaires et les fonctions de dosage auxiliaires. Leur omniprésence permet des économies d'échelle, favorisant un roulement rapide des pièces détachées après-vente et des contrats de service groupés.
Les vannes de plus de 50 pouces, bien que de niche en volume unitaire, devraient afficher un TCAC de 5,79 %, portées par des complexes méga-intégrés tels que les lignes d'acide acrylique de BASF et les projets de déshydrogénation du propane au Moyen-Orient. Les exigences de manutention dépassant 10 000 m³/h stimulent les investissements dans des ateliers de fabrication lourde équipés de cellules de soudage à l'arc submergé robotisées, élevant des barrières à l'entrée et augmentant la prime de taille du marché des vannes chimiques pour les produits à grand alésage.
Par technologie d'actionnement : le contrôle pneumatique prévaut tandis que les plateformes intelligentes progressent
Les systèmes pneumatiques ont représenté 59,19 % des revenus de 2025 grâce à leur sécurité intrinsèque dans les atmosphères volatiles et à la disponibilité d'air comprimé à l'échelle de l'usine. Les conceptions à retour par ressort de sécurité intégrée supportent les nœuds de niveau d'intégrité de sécurité, tandis que les niveaux de coûts restent attractifs dans les produits chimiques de base en vrac.
L'actionnement intelligent compatible IoT est prévu à un TCAC de 6,12 % jusqu'en 2031. Les capteurs intégrés capturent les tendances de couple de tige et les signatures d'usure de siège, permettant aux opérateurs de reporter les révisions jusqu'à 18 mois. Les passerelles WirelessHART et ISA-100 réduisent la main-d'œuvre d'installation, élargissant l'attrait malgré les frictions liées à l'assurance cyber. À mesure que les plateformes analytiques arrivent à maturité, les revenus matériels sont de plus en plus liés à des abonnements de type logiciel en tant que service, recalibrant les modèles de monétisation à long terme sur le marché des vannes chimiques.
Analyse géographique
L'Asie-Pacifique a généré 38,75 % des revenus de 2025, portée par la hausse de 8,2 % de la production de produits chimiques de spécialité en Chine et par le développement pharmaceutique en Inde. Les projets soutenus par l'État, tels que le complexe de Zhejiang de Rongsheng Petrochemical, spécifient des vannes à faible fuite conformes à l'IRM, tandis que les fabricants de puces japonais et sud-coréens préfèrent les variantes à vide de très haute pureté. Les équipementiers régionaux localisent les opérations d'actionnement et de fonderie pour contourner les droits de douane à l'importation, renforçant davantage le poids de la chaîne d'approvisionnement.
L'Amérique du Nord représente la deuxième région par importance, ancrée par les investissements pétrochimiques dérivés du gaz de schiste sur la Côte du Golfe des États-Unis. Les cycles de remplacement se concentrent sur les options certifiées API 624 pour satisfaire les programmes de détection et réparation des fuites de l'Agence de protection de l'environnement, avec des modernisations de maintenance prédictive intégrant l'analyse dans les budgets 2030. Les projets d'hydrogène bleu au Canada ajoutent de la demande pour des alliages résistants à la fragilisation.
L'Europe se caractérise par des dépenses de mise à niveau motivées par la réglementation dans le cadre de la directive sur les émissions industrielles, entraînant une demande de remplacement régulière pour des vannes à faibles émissions fugitives. Les clusters chimiques allemands et scandinaves sont des premiers adoptants de pièces de rechange fabriquées par fabrication additive, tandis que les sites du Royaume-Uni privilégient les actionneurs renforcés en cybersécurité après la directive NIS 2.

Paysage réglementaire
La conformité des vannes destinées aux services chimiques est de plus en plus façonnée par des exigences de contrôle des émissions fugitives et de conformité en matière de sécurité de la pression, qui influent sur les spécifications et la documentation. Aux États-Unis, l'Environmental Protection Agency a finalisé des amendements à la règle NESHAP Chemical Manufacturing Area Sources (CMAS) (publiée au Federal Register le 1er avril 2026). La mise à jour comprend des exigences de détection et de réparation des fuites annuelles pour les vannes en service gaz/vapeur et liquide léger, ainsi que le reporting électronique via les systèmes de l'EPA pour les principales soumissions de conformité.
En Europe, la directive relative aux équipements sous pression (DESP) 2014/68/UE continue d'ancrer l'évaluation de la conformité des vannes métalliques utilisées comme accessoires sous pression, les normes harmonisées constituant la principale voie pour démontrer les exigences essentielles de sécurité. La décision d'exécution (UE) 2026/79 de la Commission européenne (janvier 2026) a mis à jour la liste des normes harmonisées soutenant la conformité à la DESP et a explicitement fait référence à la norme EN 16668:2025, renforçant le rôle des essais normalisés et des dossiers techniques traçables pour l'accès au marché dans les projets de transformation chimique de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants en matières premières, notamment les aciers inoxydables et les alliages à base de nickel et exotiques comme le titane et le Hastelloy, ainsi que les matériaux d'étanchéité et les revêtements. Elle se poursuit par la fonderie/moulage et le forgeage, l'usinage et la finition, puis enfin l'assemblage avec l'actionnement et les commandes, telles que les actionneurs pneumatiques/électriques, les positionneurs, les électrovannes et les contrôleurs équipés de capteurs. La qualification par rapport aux exigences de faible émission et d'équipement sous pression, ainsi que les dossiers de documentation et la traçabilité, constituent une étape intermédiaire pouvant allonger les délais pour les vannes destinées aux services sévères et aux matériaux spéciaux utilisées dans des applications chimiques corrosives ou dangereuses.
En aval, la distribution et l'exécution des commandes combinent de plus en plus la fourniture pour des projets EPC et de type greenfield avec des services après-vente, des pièces de rechange et des programmes de maintenance numériques qui aident à maintenir la conformité et le fonctionnement du parc installé. Les accords axés sur le service montrent comment la valeur se déplace avec le parc installé : Valmet a signé un accord stratégique national avec Petrobras en août 2025 pour fournir des pièces de rechange pour les vannes, actionneurs et positionneurs Neles dans l'ensemble des unités opérationnelles. TotalEnergies et Emerson ont annoncé en juillet 2025 une collaboration visant à déployer le tissu de données industrielles AspenTech Inmation d'Emerson sur les sites mondiaux, renforçant l'intégration des données relatives aux vannes et aux actifs dans les flux de performance des usines. Les exploitants chimiques utilisent également la numérisation de la chaîne d'approvisionnement et des modèles d'approvisionnement orchestrés, notamment le partenariat entre Agilis et Elemica de septembre 2025 pour le commerce numérique intégré et l'exécution de la chaîne d'approvisionnement, qui soutient la visibilité en temps réel de la consommation et l'optimisation des stocks pour la demande liée à la maintenance.
Paysage concurrentiel
L'intensité concurrentielle sur le marché des vannes chimiques reste modérée. Emerson, Flowserve et Schlumberger détiennent collectivement une part de revenus combinée de 42 %, s'appuyant sur des plateformes de jumeaux numériques qui réduisent les délais d'exécution de l'appel d'offres à la livraison de 30 %. L'acquisition de Mogas par Flowserve en 2024 a élargi la couverture des services sévères, soutenant sa stratégie de vente additionnelle de vannes de cokéfaction à haute température. L'intégration DeltaV d'Emerson intègre l'analyse au niveau du système de contrôle, augmentant les coûts de changement pour les utilisateurs finaux.
Les spécialistes de niveau intermédiaire tels que Metso, Alfa Laval et HEROSE ciblent des niches de croissance. L'acquisition de Jindex par Metso en 2024 a apporté une propriété intellectuelle avancée en matière d'actionneurs, tandis que HEROSE capitalise sur les premières certifications adaptées à l'hydrogène. Les perturbateurs de la fabrication additive assurent un approvisionnement rapide en pièces de rechange, comprimant les délais de réponse après-vente et remettant en question les modèles de stockage traditionnels.
Les partenariats stratégiques entre les équipementiers de vannes et les fournisseurs de plateformes en nuage tels que Microsoft Azure ou AWS étendent les tableaux de bord de performance des actifs sur des portefeuilles multi-sites. Les fournisseurs qui démontrent des piles de cybersécurité certifiées aux côtés des accréditations API 6A, 6D et ISO 15848 obtiennent le statut de fournisseur privilégié. En conséquence, l'expansion inorganique et la stratification des services numériques façonneront le positionnement concurrentiel jusqu'en 2030.
Leaders du marché des vannes pour l'industrie chimique
Emerson Electric Co.
Schlumberger Limited
Alfa Laval Corporate AB
Flowserve Corporation
Crane Holdings, Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La surveillance des fuites, la documentation numérique et les rénovations axées sur la conformité restent un espace mesurable à combler dans le parc installé, car les exigences réglementaires mettent l'accent sur des routines LDAR structurées et un reporting auditable. Les amendements finaux CMAS de l'EPA américaine d'avril 2026, qui incluent une surveillance LDAR annuelle pour les vannes en service gaz/vapeur et liquide léger ainsi que le reporting électronique, renforcent la valeur pratique des positionneurs intelligents, des diagnostics et de la capture de données, qui réduisent la charge d'inspection manuelle et consolident les registres de conformité sur les sites chimiques multi-unités.
Les capacités de contrôle intelligent se rapprochent également de la vanne grâce à l'analytique embarquée, créant une opportunité pour les fournisseurs de proposer des contrôleurs, une connectivité et des services sans nécessiter de refonte informatique complète à l'échelle de l'usine. En mai 2026, Valmet a introduit des contrôleurs de vannes Neles utilisant des calculs Edge AI pour générer des résumés de performance précalculés et soutenir la surveillance de flotte via la communication HART, mettant en avant une voie vers la maintenance conditionnelle dans des parcs installés pneumatiques mixtes. La montée en gamme des portefeuilles hydrogène, cryogénie et services sévères constitue une autre poche d'activité, soutenue par de nouveaux lancements de produits tels que la vanne de régulation cryogénique à entrée supérieure Fisher IC2 d'Emerson (avril 2026) pour les applications de boîtes froides, qui s'aligne sur les spécifications de performance compatibles hydrogène et à faible fuite intégrées dans les projets chimiques et de procédés adjacents.
Développements récents du secteur
- Avril 2026 : Emerson a introduit la vanne de régulation cryogénique à entrée supérieure Fisher IC2 pour les applications de boîtes froides utilisées dans les services de séparation d'air et de liquéfaction d'hydrogène. Ce lancement élargit les options de performance à faible fuite pour les applications cryogéniques où les chaînes de valeur chimiques et de transition énergétique exigent un confinement plus strict et un contrôle reproductible.
- Novembre 2025 : Emerson a amélioré l'électrovanne ASCO Série 327C avec des constructions à sécurité intrinsèque et à réarmement manuel destinées aux environnements de transformation chimique. Ces configurations répondent aux besoins d'installation en zone dangereuse tout en améliorant la robustesse du comportement d'arrêt et de réarmement dans les boucles de commande pneumatiques critiques pour la sécurité.
- Novembre 2024 : Crane Company a finalisé l'acquisition de Technifab Products, Inc., élargissant ses capacités en matière de vannes cryogéniques et de tuyauterie à isolation sous vide. Cette opération renforce la couverture des applications de procédés cryogéniques et à basse température qui recoupent les produits chimiques spéciaux et les infrastructures liées à l'hydrogène.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre les vannes vendues pour être utilisées dans les usines et unités de l'industrie chimique où des fluides et des gaz sont manipulés, contrôlés ou isolés pendant la production, le stockage et le transfert. Nous comptabilisons la valeur du marché au point de vente pour les produits de vannerie utilisés pour des applications de transformation chimique dans toutes les régions.
Exclusions du périmètre : nous excluons les dépenses plus larges des usines telles que la tuyauterie, les pompes, les raccords d'instrumentation seuls et la main-d'œuvre d'installation, sauf si elle est incluse dans le prix de vente du produit de vannerie.
Aperçu de la segmentation
- Par type de vanne
- À bille
- Papillon
- À vanne
- À soupape
- Anti-retour
- À pointeau
- À membrane
- À vide
- Hybride
- Autres types de vannes
- Par matériau
- Acier inoxydable
- Fonte
- Base d'alliage
- Plastique / PVC
- Qualité cryogénique
- Alliages exotiques (Ti, Hastelloy)
- Par taille de vanne (pouces)
- Jusqu'à 1″
- 1″ – 6″
- 6″ – 25″
- 25″ – 50″
- Au-dessus de 50″
- Par technologie d'actionnement
- Manuelle
- Pneumatique
- Électrique
- Hydraulique
- Intelligente (compatible IoT)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par identifier d'où provient la demande de l'industrie chimique et comment elle se rattache à la consommation de vannes par type, matériau et besoins d'actionnement. Nous avons utilisé des références publiques telles que l'EPA américaine (règles relatives à l'air influençant le contrôle des émissions fugitives), Eurostat (indicateurs de production chimique), UN Comtrade (flux commerciaux pour les codes SH pertinents des vannes) et les statistiques industrielles de l'OCDE pour comprendre les schémas de production régionaux.
Pour ancrer le modèle dans le comportement d'achat réel, nous avons également examiné des sources telles que les références de l'USGS sur les minéraux et alliages pour les intrants métalliques, la littérature évaluée par des pairs sur la corrosion et la sécurité des procédés, ainsi que les rapports annuels et présentations aux investisseurs des fabricants et distributeurs de vannes. Lorsque disponibles, nous avons complété avec des abonnements payants pour les données financières des entreprises, les actualités et dépôts réglementaires, et les bases de données de brevets afin de vérifier les évolutions de la gamme de produits telles que les fonctionnalités d'automatisation ou les alliages spéciaux. Ces sources documentaires ne sont pas exhaustives, et nous avons utilisé des documents publics supplémentaires pour compiler les données, valider les hypothèses et clarifier les cas limites.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la vérification de ce qui est réellement spécifié et acheté dans les usines chimiques, puis sur le test de résistance des cycles de tarification et de remplacement. Nous nous sommes entretenus avec un ensemble de fabricants de vannes, de partenaires de distribution, d'experts liés aux EPC, ainsi que des équipes de maintenance et de fiabilité des utilisateurs finaux, afin de combler les lacunes de données concernant les mises à niveau de matériaux, l'adoption de l'automatisation et les délais typiques selon les régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directions générales : 12 % | APAC : 52 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Managers : 49 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une logique combinée descendante et ascendante, où la production chimique et les ajouts de capacité sont traduits en bassins de demande de vannes, puis réconciliés avec les signaux des fournisseurs et des canaux de distribution. L'approche descendante utilise les tendances de production chimique régionales, l'utilisation de la capacité des usines et les cycles de dépenses d'investissement pour estimer les besoins de nouvelles constructions, suivie d'une couche de maintenance et de remplacement reflétant l'intensité du parc installé.
Pour garantir un réalisme des chiffres, nous corroborons les totaux avec des vérifications ascendantes sélectives telles que des fourchettes de prix échantillonnées par type et taille de vanne, des répartitions de mix pour les matériaux résistants à la corrosion (comme l'acier inoxydable et les nuances d'alliages supérieures), et la part de l'actionnement automatisé ou intelligent utilisé dans les services critiques. D'autres intrants pratiques qui améliorent l'ajustement comprennent l'activité de conformité en matière de contrôle des émissions, les calendriers typiques d'arrêt et de révision, et les flux commerciaux pour les catégories de vannes qui comblent souvent les lacunes de production locales. Les prévisions sont construites à l'aide d'une analyse de scénarios soutenue par un consensus d'experts sur l'orientation des dépenses d'investissement, la répercussion des prix des alliages et la pénétration de l'automatisation, puis nous testons le résultat année par année afin que la trajectoire de croissance reste cohérente avec ce que rapportent les acheteurs.
Validation des données et cycle de mise à jour
La validation se déroule en plusieurs couches, en commençant par des contrôles internes des valeurs aberrantes par région, type de vanne et principales hypothèses d'entrée, puis en comparant les résultats avec des signaux de demande indépendants tels que les tendances de production chimique et les mouvements commerciaux. Lorsqu'un écart semble important, nous réexaminons les facteurs sous-jacents, et nous recontactons les personnes interrogées concernées si le problème est lié à la tarification, aux évolutions du mix ou au calendrier de grands projets.
Avant validation finale, le modèle passe par des étapes de révision par les analystes afin de confirmer la logique des unités, le traitement de la conversion des devises et la vraisemblance des prix de vente moyens implicites. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants surviennent, tels que des mouvements brusques des matières premières, des évolutions de l'application réglementaire ou des ralentissements soudains des dépenses d'investissement. Juste avant la livraison, nous effectuons une dernière passe afin que les clients reçoivent une vue actualisée reflétant les dernières publications publiques et les retours du terrain.
Taille du marché mondial des vannes pour l'industrie chimique de Mordor Intelligence comparée à d'autres estimations publiées
Différentes tailles de marché publiées peuvent sembler très éloignées même lorsqu'elles portent sur les vannes pour usines chimiques, car la date de mise à jour, le calendrier des devises et la manière dont les prix sont moyennés selon les matériaux modifient souvent la valeur finale. Nous observons également des écarts lorsque certaines études s'appuient fortement sur un seul signal de demande, comme le commerce ou la production, sans vérifier s'il correspond aux cycles de remplacement et au calendrier des projets.
Les principaux facteurs d'écart sur ce marché proviennent généralement de la manière dont les alliages spéciaux et l'actionnement automatisé sont tarifés, et de la question de savoir si le périmètre inclut des catégories adjacentes comme les raccords ou les travaux de service groupés. Le tableau met en évidence cet écart, qui est réduit lorsque les hypothèses sont revérifiées à proximité de la publication et que le calendrier des taux de change est aligné, une cadence et une logique de tarification appliquées par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,79 milliards USD (2025) | |
| Revue professionnelle A | 15,40 milliards USD (2026) | Utilise la valeur de l'année suivante comme titre principal et reporte souvent un ASP mondial mixte unique, ce qui peut surestimer les régions ayant un mix d'alliages et d'automatisation plus faible au cours d'une année donnée. |
| Éditeur de données sectorielles B | 13,00 milliards USD (2025) | Périmètre plus restrictif concernant ce qui qualifie la demande de l'industrie chimique, et ajustement limité pour les services de corrosion à prix plus élevé, ce qui tire vers le bas l'ASP implicite pour la même année. |
Sur les trois chiffres, la majeure partie de la différence provient de l'étiquetage de l'année et de la manière dont les prix moyens sont construits à partir du mix de matériaux et d'actionnement. Notre approche maintient les hypothèses traçables par rapport à la production chimique, aux besoins de remplacement et aux fourchettes de prix vérifiées par entretiens, ce qui rend la valeur finale du marché plus facile à reproduire et à expliquer.


Questions clés auxquelles le rapport répond
À quel rythme le marché des vannes chimiques devrait-il croître jusqu'en 2031 ?
Les revenus devraient passer de 15,4 milliards USD en 2026 à 18,87 milliards USD d'ici 2031, affichant un TCAC de 4,15 %.
Quel type de vanne contribue le plus aux revenus aujourd'hui ?
Les vannes à bille sont en tête avec 18,44 % de la part des ventes de 2025, grâce à leurs performances polyvalentes de coupure dans les environnements chimiques corrosifs.
Qu'est-ce qui stimule la demande de vannes en alliages exotiques ?
Les déploiements d'électrolyseurs d'hydrogène vert et les procédés acides agressifs exigent des conceptions en titane et en Hastelloy qui durent 5 à 7 fois plus longtemps que l'acier inoxydable.
Pourquoi les coûts d'assurance cyber constituent-ils une préoccupation pour l'adoption des vannes intelligentes ?
Les polices s'élèvent à 50 000-200 000 USD par an et ajoutent 15 à 20 % aux budgets de projet, poussant les petites installations vers une connectivité partielle.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait enregistrer un TCAC de 5,35 % jusqu'en 2031, portée par les investissements dans la chimie de spécialité et les produits pharmaceutiques.
Dernière mise à jour de la page le:



