
Taille et part du marché des vannes aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
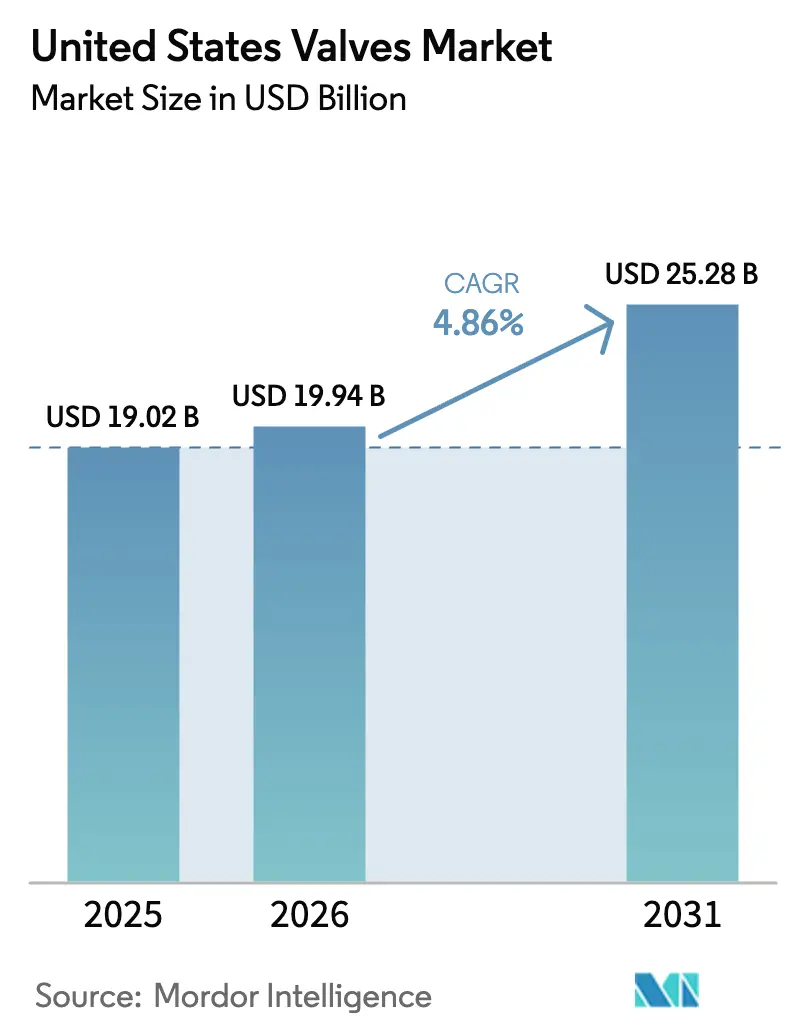
| Taille du marché de l'année de base (2025) | 19.02 Milliards de dollars |
| Taille du Marché (2026) | 19.94 Milliards de dollars |
| Taille du Marché (2031) | 25.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.86 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vannes aux États-Unis par Mordor Intelligence
Le marché américain des vannes devrait croître de 19,02 milliards USD en 2025 à 19,94 milliards USD en 2026, et atteindre 25,28 milliards USD d'ici 2031, à un TCAC de 4,86 % sur la période 2026-2031. Cette perspective reflète un investissement soutenu dans la refracturation des puits de pétrole de schiste, les modernisations d'infrastructures hydrauliques financées par le gouvernement fédéral, et l'accélération de l'adoption de l'IoT industriel. Les fournisseurs de vannes captent des revenus récurrents grâce à des cycles de remplacement plus courts dans les champs pétroliers non conventionnels, tandis que les municipalités exploitent les subventions fédérales pour moderniser les réseaux de distribution traditionnels avec des composants intelligents et sans plomb. Parallèlement, l'expansion des centres de données, le développement de pôles hydrogène et les projets de captage du carbone représentent des opportunités à haute valeur ajoutée qui récompensent les fabricants capables de satisfaire des normes de performance rigoureuses. L'intensité concurrentielle se concentre sur l'intégration technologique et la réactivité face à la volatilité des prix de l'acier, poussant de nombreux producteurs à diversifier leurs matériaux et à développer leurs services après-vente. La préparation en matière de cybersécurité, les capacités de maintenance prédictive et les conceptions adaptées à l'hydrogène influencent désormais les décisions d'achat autant que le prix et les délais de livraison.
Points clés du rapport
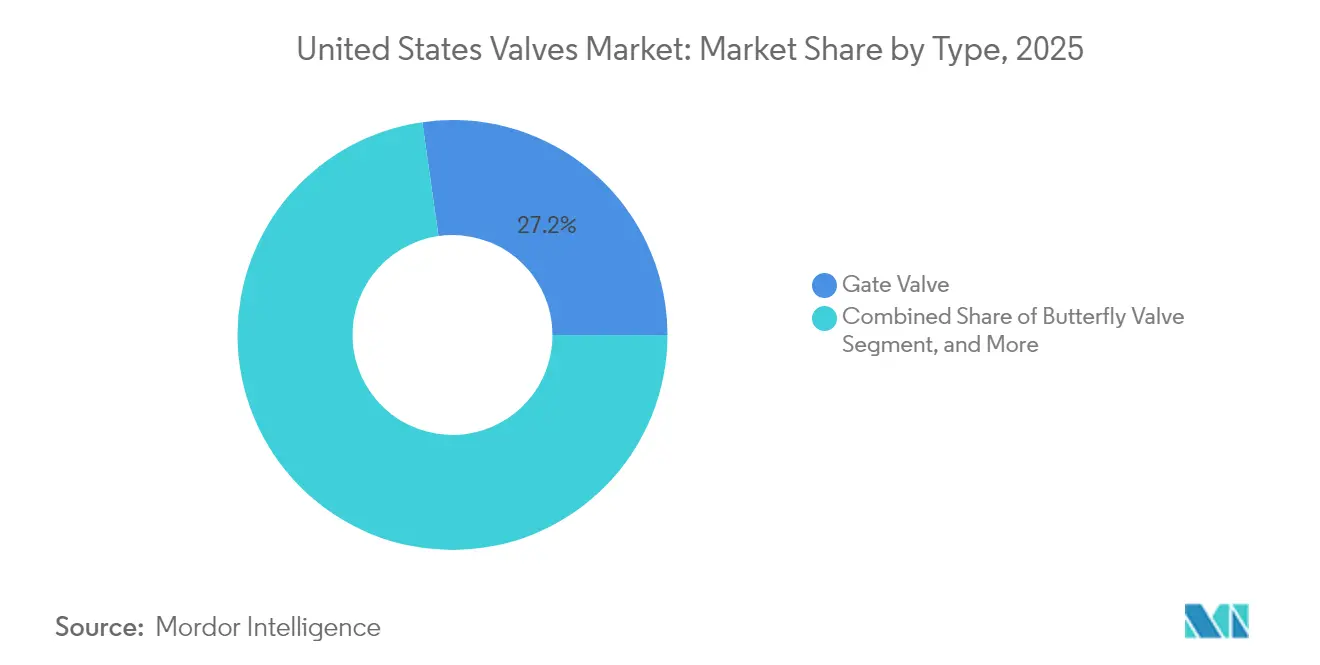
- Par type de vanne, les vannes à guillotine ont dominé avec 27,24 % de la part du marché américain des vannes en 2025, tandis que les vannes papillon devraient progresser à un TCAC de 5,05 % jusqu'en 2031.
- Par matériau, l'acier a représenté 40,88 % de la taille du marché américain des vannes en 2025, tandis que les matériaux plastiques devraient enregistrer le TCAC le plus élevé de 4,92 % de 2025 à 2031.
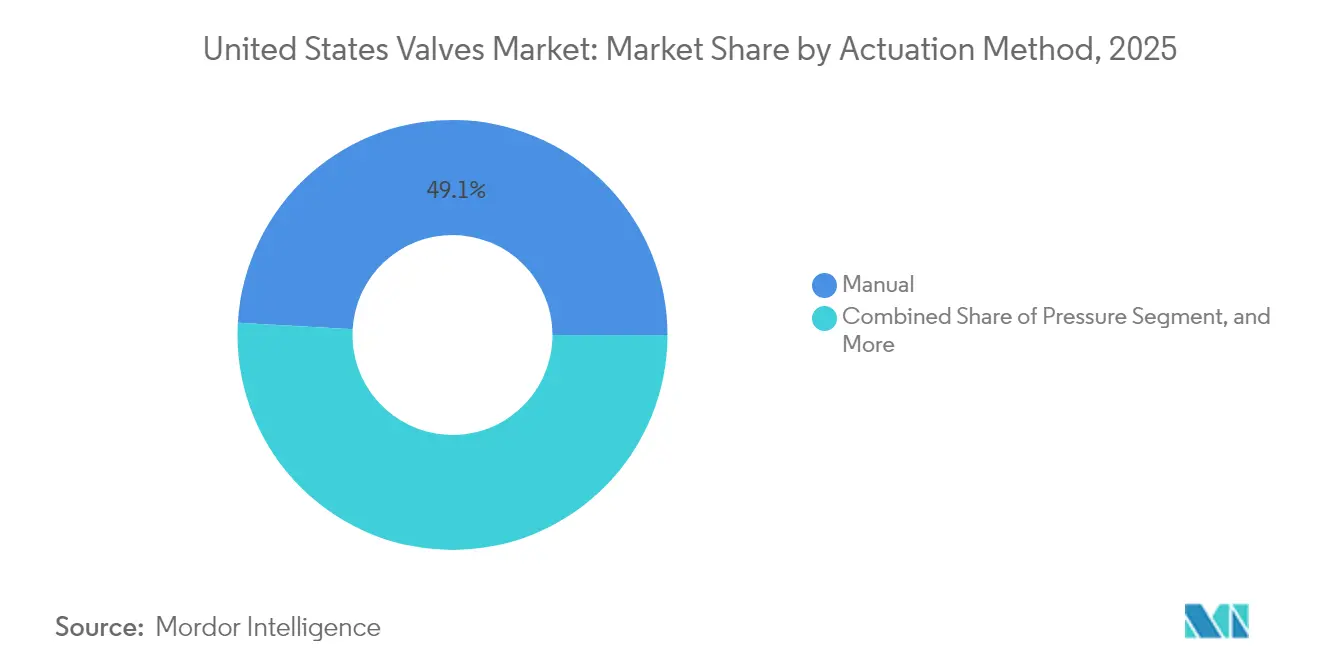
- Par méthode d'actionnement, les produits à commande manuelle ont représenté 49,10 % de la taille du marché américain des vannes en 2025 ; l'actionnement électrique devrait progresser à un TCAC de 5,44 % jusqu'en 2031.
- Par utilisateur final, le secteur pétrole et gaz représentait 32,40 % de la taille du marché américain des vannes en 2025 ; cependant, le secteur de l'alimentation et des boissons devrait croître à un TCAC de 5,03 % jusqu'en 2031.
- Par région, le Sud détenait 35,22 % de la part du marché américain des vannes en 2025, tandis que l'Ouest devrait afficher le TCAC le plus rapide de 5,68 % durant la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des vannes aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Activité intense de refracturation des puits de pétrole de schiste stimulant le remplacement des vannes | +0.8% | Sud, Ouest | Moyen terme (2-4 ans) |
| Accélération du financement fédéral pour la modernisation des infrastructures hydrauliques | +0.6% | National (priorité au Nord-Est et au Midwest) | Long terme (≥ 4 ans) |
| Adoption de la maintenance prédictive activée par l'IoT industriel | +0.5% | National (gains précoces dans le Midwest) | Moyen terme (2-4 ans) |
| Émergence de normes de conception de vannes adaptées à l'hydrogène | +0.4% | Côte Ouest et Côte du Golfe | Long terme (≥ 4 ans) |
| Crédits d'impôt à l'investissement fédéraux pour les projets de captage du carbone | +0.3% | Sud et Midwest | Long terme (≥ 4 ans) |
| Croissance des centres de données modulaires nécessitant des vannes de refroidissement de précision | +0.2% | Ouest et Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Activité intense de refracturation des puits de pétrole de schiste stimulant le remplacement des vannes
Les campagnes de refracturation réduisent la durée de vie des vannes de 18-24 mois à 12-15 mois, générant une demande après-vente régulière dans le bassin permien et d'autres points névralgiques des schistes. Les cycles de pression supérieurs à 10 000 psi nécessitent des conceptions haut de gamme avec une étanchéité améliorée et une résistance à la corrosion accrue.[1]Administration américaine d'information sur l'énergie, « Activités de production de pétrole de schiste et de refracturation », eia.gov Les prestataires de services après-vente bénéficient d'une fréquence de remplacement plus élevée, tandis que les équipementiers captent de la valeur grâce à des matériaux améliorés et à des contrats de service. L'intensification de la refracturation stimule également la demande de vannes de régulation capables de moduler le débit lors des traitements à plusieurs étapes. Les fournisseurs capables de certifier des produits pour un déploiement rapide acquièrent un avantage concurrentiel dans cet environnement où le temps est essentiel.
Accélération du financement fédéral pour la modernisation des infrastructures hydrauliques
La loi sur les investissements dans les infrastructures et l'emploi alloue 55 milliards USD aux systèmes d'eau, dont une grande partie cible les vannes vieillissantes mises en service il y a 30 à 50 ans. Les municipalités donnent la priorité aux vannes intelligentes, sans plomb et à actionnement à distance pour améliorer l'efficacité de la détection des fuites et la conformité réglementaire. Les fonds renouvelables de l'Agence de protection de l'environnement complètent les subventions fédérales, assurant un flux régulier de projets jusqu'en 2030. Les fournisseurs proposant des offres clés en main, comprenant des vannes, des actionneurs et des logiciels de surveillance, captent des marges plus élevées, notamment dans le Nord-Est et le Midwest, où l'urgence de remplacement est aiguë. Les longs cycles d'appels d'offres favorisent les fournisseurs ayant des références municipales éprouvées.
Adoption de la maintenance prédictive activée par l'IoT industriel
Les fabricants qui intègrent des capteurs dans les vannes critiques permettent aux plateformes d'analyse de détecter l'usure avant une défaillance catastrophique, ce qui se traduit par une réduction pouvant atteindre 30 % des temps d'arrêt liés aux vannes dans les premiers programmes pilotes.[2]Consortium Internet Industriel, « Tendances d'adoption de l'IoT industriel », iiconsortium.org Cette capacité est particulièrement appréciée dans la ceinture industrielle du Midwest, où les arrêts imprévus engendrent des coûts d'opportunité élevés. L'intégration du traitement en périphérie et des protocoles de communication ouverts différencie les fournisseurs et justifie des prix premium. La maintenance prédictive fait également évoluer les revenus vers des logiciels et services par abonnement, diversifiant ainsi les sources de revenus au-delà des ventes initiales d'équipements.
Émergence de normes de conception de vannes adaptées à l'hydrogène
Les nouvelles normes soutenues par le Département de l'énergie exigent des matériaux résistant à la fragilisation par l'hydrogène et limitant les fuites à moins de 10^-6 sccs.[3]Département américain de l'énergie, « Plan du programme hydrogène », energy.gov Les pôles de Californie et de la Côte du Golfe exigent des vannes certifiées pour les pipelines, les stations de ravitaillement et les procédés industriels. Les fabricants qui déploient des revêtements spécialisés et un usinage de précision peuvent prolonger la durée de vie des vannes jusqu'à 60 %, réduisant ainsi le coût total de possession pour les exploitants. La conformité précoce positionne les fournisseurs pour décrocher des accords-cadres à long terme à mesure que l'économie hydrogène se développe.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix de l'acier et des alliages comprimant les marges des équipementiers | -0.4% | National, plus marqué dans les régions à forte intensité en acier | Court terme (≤ 2 ans) |
| Pénurie de compétences dans la mise en service et la maintenance des vannes intelligentes | -0.3% | National, critique dans les zones rurales et industrielles | Moyen terme (2-4 ans) |
| Préoccupations en matière de cybersécurité ralentissant le déploiement des vannes connectées | -0.25% | National, sites d'infrastructure critique | Moyen terme (2-4 ans) |
| Coût initial élevé des systèmes d'automatisation des vannes limitant l'adoption | -0.2% | National, utilisateurs municipaux et industriels sensibles aux coûts | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'acier et des alliages comprimant les marges des équipementiers
Les prix au comptant de l'acier ont fluctué de 40 à 60 % en 2024, comprimant les marges des fabricants de vannes engagés dans des contrats à long terme. Les petites entreprises dépourvues de programmes de couverture sont confrontées à des variations de résultats plus importantes, redessinant parfois leurs produits avec des matériaux alternatifs. Les clauses de surcharge et la tarification indexée aident les grandes entreprises à compenser la volatilité, mais leur mise en œuvre nécessite des négociations avec les clients et des mises à jour des systèmes. La volatilité complique également la planification des stocks, augmentant les besoins en fonds de roulement et retardant potentiellement les dépenses d'innovation.
Pénurie de compétences dans la mise en service et la maintenance des vannes intelligentes
Selon des enquêtes sectorielles, environ 35 à 40 % des techniciens actuels ont besoin d'une montée en compétences pour installer et entretenir des vannes connectées. Les municipalités rurales et les petites usines ressentent le plus durement cette contrainte, ce qui ralentit l'adoption de l'automatisation avancée. Les programmes de formation et les partenariats avec les instituts universitaires technologiques progressent lentement, laissant les opérateurs dépendants de spécialistes tiers et augmentant les coûts du cycle de vie. Les fournisseurs qui intègrent la formation et le support à distance différencient leur offre, mais doivent absorber des coûts de service supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les vannes à guillotine en tête malgré l'essor des vannes papillon
Les vannes à guillotine détenaient 27,24 % de la part du marché américain des vannes en 2025, reflétant leur usage bien établi dans les pipelines et les réseaux d'eau, où une fermeture étanche est obligatoire. Leurs spécifications éprouvées en font le choix par défaut dans de nombreuses normes d'ingénierie, soutenant une demande régulière de remplacement. Les vannes papillon gagnent du terrain avec un TCAC de 5,05 %, appréciées pour leur encombrement réduit et leur actionnement rapide à quart de tour dans les installations CVC et les lignes de processus automatisées. La taille du marché américain des vannes pour les conceptions papillon augmente à mesure que les propriétaires d'installations privilégient l'efficacité énergétique et la commande à distance. Les vannes à soupape et les clapets anti-retour restent des incontournables pour l'étranglement et la prévention du reflux, tandis que les vannes de régulation occupent des niches à plus haute valeur ajoutée portées par des exigences de précision. La croissance des prototypes issus de la fabrication additive permet une personnalisation rapide ; cependant, la production à grande échelle favorise encore la fonderie traditionnelle en raison des considérations de coût et de durabilité.
Les équipes d'ingénierie évaluent de plus en plus le coût total installé plutôt que le prix d'achat, ce qui profite aux vannes papillon dont les économies de poids réduisent les dépenses de structure et d'actionnement. À l'inverse, les vannes à guillotine maintiennent leur dominance dans les services corrosifs ou abrasifs en offrant des joints à clavette robustes et des passages à pleine ouverture. Les équipements de rétroaction de position numérique permettent aux vannes à guillotine existantes de s'intégrer aux plateformes DCS des usines, prolongeant leur durée de vie et s'alignant sur les stratégies de surveillance modernes. Les fournisseurs capables d'assurer la maintenance de parcs mixtes de vannes à guillotine et papillon grâce à un logiciel unifié de gestion des actifs remportent des contrats de maintenance, approfondissant ainsi la fidélisation des clients sur le marché américain des vannes.


Par matériau : la domination de l'acier confrontée au défi du plastique
Les produits en acier détenaient une part de marché de 40,88 % en 2025, soutenue par leur haute résistance à la traction et leur tolérance aux températures élevées, essentielles pour les applications en amont dans le secteur de l'énergie et la transformation chimique. Une métallurgie améliorée et des revêtements plus performants allongent la durée moyenne entre pannes, préservant le rôle de l'acier dans les services critiques. Les vannes en plastique affichent la croissance la plus rapide, avec un TCAC de 4,92 %, portée par leur résistance à la corrosion et leur poids d'installation plus faible dans le traitement de l'eau et certains procédés chimiques. La taille du marché américain des vannes en plastique devrait s'élargir davantage à mesure que les services publics répondent aux mandats de remplacement du plomb.
Les services publics évaluent les coûts du cycle de vie, optant souvent pour le plastique pour les conduites basse pression où la corrosion entraîne un remplacement fréquent de l'acier. Les solutions hybrides, telles que les corps en acier revêtus de plastique, trouvent un équilibre entre résistance et résistance chimique, captant une part du segment des pressions moyennes. Les matériaux à base d'alliage maintiennent une position premium dans les environnements extrêmes, tels que les applications nucléaires et aérospatiales, bien que des volumes limités restreignent leur part de marché. La fonte continue de servir les systèmes municipaux existants, mais son utilisation décline lentement en raison de son poids et de ses inconvénients en matière de corrosion. Les innovations en matière de matériaux restent essentielles pour satisfaire des normes environnementales et de performance de plus en plus strictes, d'autant plus que l'introduction de services hydrogène présente de nouveaux défis de compatibilité.
Par méthode d'actionnement : les méthodes manuelles persistent malgré la croissance de l'actionnement électrique
En 2025, l'actionnement manuel représentait 49,10 % du marché américain des vannes, soulignant une préférence persistante pour des solutions simples et peu capitalistiques, notamment lorsque l'automatisation n'apporte qu'une valeur ajoutée minimale. Au-delà de leur fonction principale, les commandes manuelles jouent un rôle clé en tant que dispositifs de sécurité de secours dans diverses industries de procédés. Parallèlement, l'actionnement électrique connaît la croissance la plus rapide avec un TCAC de 5,44 %, porté par l'intégration de l'IoT, la demande de contrôle précis et la baisse des coûts des actionneurs. Le marché américain des vannes se tournant de plus en plus vers des actifs connectés, les exploitants d'usines privilégient les unités électriques qui transmettent en continu des données de santé aux plateformes de maintenance prédictive.
Les actionneurs pneumatiques gagnent du terrain dans les zones à risque, en privilégiant la sécurité intrinsèque, tandis que les unités hydrauliques restent indispensables dans les scénarios à haute force, comme ceux impliquant des vannes de pipeline de grand diamètre. De plus, les systèmes électro-hydrauliques hybrides gagnent du terrain dans les applications sous-marines, offrant une redondance mais introduisant également des défis de maintenance accrus.
Par secteur d'utilisation final : le leadership du pétrole et du gaz remis en question par la croissance de l'industrie agroalimentaire
Le pétrole et le gaz représentaient 32,40 % de la part du marché américain des vannes en 2025, englobant des applications de production, de transport intermédiaire et de raffinage qui s'appuient sur un large spectre de types de vannes. Les niveaux d'activité dans les bassins de schiste et les complexes pétrochimiques de la Côte du Golfe renforcent la demande à court terme. Le segment de l'alimentation et des boissons affiche le TCAC le plus rapide à 5,03 % en raison de règles d'hygiène strictes qui entraînent un remplacement fréquent des vannes par des unités à conception sanitaire. Cette croissance est parallèle aux investissements dans l'automatisation, tels que les systèmes d'emballage et de nettoyage en place, qui exigent des vannes résistantes à la corrosion et faciles à nettoyer.
La transformation chimique, la production d'énergie, le traitement de l'eau et des eaux usées présentent des cycles de remplacement stables liés à la conformité réglementaire et au vieillissement des infrastructures. La fabrication pharmaceutique, bien que de moindre volume, commande des prix de vente moyens élevés en raison des exigences de documentation et de validation. Les secteurs minier, de la pâte à papier et du papier recherchent des conceptions résistantes à l'abrasion, soutenant des fournisseurs de niche. Collectivement, des profils de demande diversifiés protègent le secteur américain des vannes contre les fluctuations des prix des matières premières, favorisant une croissance globale modérée.
Analyse géographique
Le Sud a dominé le marché américain des vannes avec une part de 35,22 % en 2025. Le Texas et la Louisiane continuent d'investir dans le raffinage, les terminaux d'exportation de GNL et les modernisations de captage du carbone qui reposent largement sur des vannes à service sévère. Les incitations fédérales au séquestration du CO₂ amplifient davantage la demande de conceptions haute pression et résistantes à la corrosion. Les plateformes offshore dans le Golfe du Mexique ajoutent des exigences spécialisées en matière de vannes sous-marines, renforçant la domination régionale.
L'Ouest affiche le TCAC le plus rapide à 5,68 % jusqu'en 2031, les constructions de centres de données en Arizona, au Nevada et en Californie imposant des vannes de refroidissement de précision. Les projets d'énergie renouvelable, tels que les centrales solaires à concentration et géothermiques, introduisent des conditions de service à haute température et érosives qui favorisent l'utilisation de matériaux avancés. La feuille de route californienne sur le pôle hydrogène accélère le déploiement précoce de vannes adaptées à l'hydrogène, positionnant la région à l'avant-garde des spécifications de nouvelle génération.
Dans le Nord-Est, les réseaux vieillissants de distribution d'eau alimentent des programmes de remplacement financés par des subventions fédérales et étatiques. Les services publics spécifient des vannes intelligentes et sans plomb avec télésurveillance, créant des opportunités régulières pour les produits compatibles avec l'IoT. Le Midwest, ancré par les usines automobiles et chimiques, met l'accent sur la maintenance prédictive et l'optimisation des procédés, stimulant la demande de vannes de régulation intégrées aux systèmes MES des usines. Bien qu'affichant une croissance nominale plus faible, les deux régions génèrent des flux de revenus après-vente réguliers qui sont essentiels à la rentabilité des fabricants.
Paysage réglementaire
La demande de vannes aux États-Unis est façonnée par des exigences de sécurité, d'émissions et de conformité en matière d'approvisionnement qui varient selon l'usage final. Pour les pipelines, le cadre réglementaire sur les vannes de la PHMSA exige des vannes d'atténuation de rupture (à commande à distance ou à arrêt automatique) sur les pipelines terrestres neufs et remplacés transportant du gaz et des liquides dangereux, d'un diamètre égal ou supérieur à 6 pouces. Cela relève le niveau technique et documentaire exigé pour les vannes d'isolement automatisées et les ensembles d'actionnement associés. Par ailleurs, la PHMSA a incorporé par référence la spécification API 6D (25e édition, incluant les additifs jusqu'à mars 2025) via une action du Federal Register avec une date d'entrée en vigueur au 1er janvier 2026. Cette mesure renforce l'approvisionnement fondé sur les normes pour les vannes de pipeline et resserre les attentes de conformité auprès des fournisseurs qualifiés.
Pour les industries de process, les dispositions de l'EPA relatives à la détection et à la réparation des fuites (LDAR) pour les vannes en service gaz, vapeur et liquide léger maintiennent la surveillance des émissions fugitives et la tenue de registres au cœur de la sélection des vannes, en particulier pour les raffineries et les usines chimiques qui spécifient des garnitures à faible fuite et des conceptions testables (notamment 40 CFR 63.168 et 40 CFR 63.1006). Du côté commercial, les mesures tarifaires prises en vertu des sections 232/301 et l'orientation politique du Trade Policy Agenda 2026 de l'USTR ajoutent une incertitude en matière de conformité et de coûts pour les vannes, pièces moulées et intrants métalliques importés. Les acheteurs vérifient de plus en plus si les fournisseurs disposent d'une empreinte de fabrication domestique résiliente et d'une documentation de pays d'origine vérifiable.
Analyse de la chaîne de valeur
La chaîne de valeur des vannes aux États-Unis commence par les matières premières et les composants critiques (acier, inox, alliages, plastiques techniques, pièces moulées/forgées, joints/garnitures, et composants électroniques tels que positionneurs, capteurs et commandes d'actionneurs). Suivent ensuite l'usinage, le revêtement, l'assemblage et les essais pour répondre aux normes de l'industrie et aux spécifications des utilisateurs finaux. Les fabricants vendent généralement via une combinaison de canaux directs vers les EPC, les fabricants de skids OEM et les grands exploitants-propriétaires, ainsi que via des réseaux de distributeurs répondant à la demande MRO. Les services après-vente (support d'installation sur site, pièces de rechange, diagnostics et révision) sont de plus en plus intégrés, en particulier lorsque les vannes connectées et l'actionnement électrique nécessitent une mise en service et un étalonnage périodique.
Le risque de coût et de délai se concentre en amont, où les fluctuations des prix des métaux et les mesures commerciales affectent à la fois les intrants et les produits finis importés. Le doublement des tarifs de la section 232 sur l'acier et l'aluminium à 50 % (proclamation de juin 2025 mentionnée dans les discussions du secteur) a renforcé les incitations à diversifier les sources d'approvisionnement et à reconcevoir vers des matériaux alternatifs dans les services adaptés. Cela a également soutenu l'expansion de la capacité d'usinage domestique afin de réduire l'exposition à la volatilité liée aux tarifs. En aval, les exigences de conformité dans le secteur de l'eau municipale (composants sans plomb et documentation traçable) et dans les usines de process sensibles aux émissions (préparation LDAR) renforcent la demande en essais, certification et flux documentaires numériques. Ces flux relient fournisseurs, distributeurs, intégrateurs et utilisateurs finaux tout au long du cycle de vie des actifs.
Paysage concurrentiel
Le marché américain des vannes présente une concentration modérée. Les grandes multinationales, telles qu'Emerson Electric, Flowserve et Crane, captent une part significative grâce à des portefeuilles étendus et des réseaux de service mondiaux. Les spécialistes de niveau intermédiaire se concentrent sur des technologies de niche, telles que les vannes à bille à service sévère ou les gammes en acier inoxydable sanitaire, exploitant leur agilité et leur proximité client pour contrebalancer les avantages d'échelle des acteurs de plus grande taille. La consolidation se poursuit, comme en témoigne l'acquisition par Flowserve de MOGAS Industries pour 290 millions USD, qui renforce son offre de vannes à bille haute pression et consolide son exposition au secteur de l'énergie.
La numérisation différencie les concurrents. L'intégration DeltaV d'Emerson pour les positionneurs intelligents souligne l'accent stratégique mis sur l'analyse prédictive et la compatibilité transparente avec les systèmes de contrôle. L'expansion de l'usine de Parker-Hannifin en Ohio démontre l'investissement de l'entreprise dans l'automatisation avancée et la production en salle blanche pour répondre à la demande croissante des secteurs aérospatial et industriel. La cybersécurité et la connectivité API deviennent des exigences critiques dans les appels d'offres, incitant à des alliances avec des éditeurs de logiciels et des fournisseurs de cloud.
Les entrants disruptifs explorent la fabrication additive pour un délai de retournement rapide des prototypes et des géométries personnalisées, mais se heurtent à des obstacles liés à l'échelle et à la certification. Les acteurs établis répondent avec des centres d'impression 3D internes et de la R&D sur les matériaux pour raccourcir les cycles de développement. Les batailles pour la part de marché reposent de plus en plus sur les contrats de service du cycle de vie, la disponibilité des pièces détachées et la capacité à former le personnel des clients sur les plateformes de vannes intelligentes. Les fournisseurs proposant des offres intégrées — matériel, logiciel et services sur le terrain — renforcent leurs avantages concurrentiels à mesure que le marché américain des vannes évolue vers des modèles d'achat axés sur les résultats.
Leaders du secteur des vannes aux États-Unis
Emerson Electric Co.
Schlumberger Limited
Flowserve Corporation
Crane Company
Rotork plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Un large parc installé de vannes manuelles et pneumatiques héritées crée une opportunité axée sur la rénovation autour des positionneurs numériques, des modules sans fil et des mises à niveau d'actionnement électrique s'intégrant aux environnements DCS/SCADA d'usine et Ethernet industriel. Le déplacement des pratiques d'approvisionnement vers la maintenance prédictive et le diagnostic à distance dans les opérations industrielles soutient cette demande, aux côtés des investissements des fournisseurs dans les outils numériques. Par exemple, le déploiement par Flowserve d'une plateforme de jumeau numérique basée sur le cloud pour les vannes de régulation (avril 2025) et l'acquisition par Rotork de SignalFire Wireless Telemetry (septembre 2025) étendent la surveillance à longue portée dans les offres d'actionneurs. Pour les fournisseurs, les kits de rénovation, la connectivité prête pour la cybersécurité et les flux de travail de mise en service normalisés peuvent aider à répondre aux contraintes de compétences qui ralentissent les déploiements connectés. Dans le même temps, ces évolutions favorisent l'expansion des revenus récurrents via des services logiciels.
Les déploiements d'infrastructures et de transition énergétique créent également des espaces vierges pour des vannes conçues pour des cycles de service exigeants et des fluides spécialisés. Les programmes d'infrastructures hydrauliques financés par l'État en vertu de l'Infrastructure Investment and Jobs Act (55 milliards d'USD alloués aux systèmes d'eau) maintiennent des cycles de remplacement élevés pour les vannes municipales sans plomb et à commande à distance. Les applications hydrogène, GNL et cryogéniques récompensent davantage les conceptions à faible fuite et qualifiées en matériaux, avec essais documentés. La politique commerciale et les tarifs soutiennent également une opportunité parallèle pour la capacité de fabrication, d'essais et de réparation basée aux États-Unis, à mesure que les acheteurs réduisent leur dépendance à des chaînes d'approvisionnement longues et fortement importatrices, et privilégient des délais plus courts et une conformité vérifiable pour les vannes à service critique.
Développements récents du secteur
- Juin 2026 : Flowserve a finalisé l'acquisition de la division vannes de Trillium Flow Technologies pour 490 millions d'USD, élargissant sa présence dans les vannes destinées à la production d'énergie nucléaire et traditionnelle. L'opération renforce le portefeuille de produits sur mesure de Flowserve et élargit les voies de qualification là où la documentation de qualité nucléaire et les capacités de service tout au long du cycle de vie influencent la sélection des fournisseurs.
- Juillet 2025 : Crane a lancé une gamme de vannes à soupape à joint à soufflet pour les applications de transfert d'hydrogène aux États-Unis. Le produit se concentre sur une performance d'étanchéité renforcée en service hydrogène, soutenant les utilisateurs finaux poursuivant des mises à niveau de manutention de l'hydrogène et accentuant les enjeux concurrentiels dans les conceptions de vannes spécialisées à faible fuite.
- Juillet 2024 : Emerson a introduit les vannes pneumatiques AVENTICS série XV avec prise en charge de plusieurs protocoles de communication industriels, dont PROFINET, Ethernet/IP et IO-Link. La connectivité multiprotocole aide à standardiser les îlots de vannes à travers diverses architectures d'automatisation, favorisant une intégration plus rapide et des rénovations plus faciles dans les environnements d'automatisation industrielle.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché couvre les revenus générés aux États-Unis par les vannes industrielles utilisées pour contrôler, diriger ou réguler le flux dans les pipelines, usines, bâtiments et réseaux de services publics. Cela inclut les types de corps de vanne et les options d'actionnement achetés pour les nouvelles constructions et pour les besoins de maintenance.
Exclusions du périmètre : Les vannes domestiques grand public, les vannes médicales implantables et les vannes intégrées comme composants OEM mineurs dans les petits appareils ne sont pas comptabilisées dans ce dimensionnement du marché.
Aperçu de la segmentation
- Par type
- Vanne à bille
- Vanne papillon
- Vanne à guillotine
- Vanne à soupape
- Clapet anti-retour
- Vanne à obturateur
- Vanne de régulation
- Autres types
- Par matériau
- Acier
- Fonte
- À base d'alliage
- Plastique
- Autres matériaux
- Par méthode d'actionnement
- Manuel
- Pneumatique
- Électrique
- Hydraulique
- Autres méthodes d'actionnement
- Par secteur d'utilisation final
- Pétrole et gaz
- Production d'énergie
- Chimie
- Eau et eaux usées
- Mines
- Alimentation et boissons
- Produits pharmaceutiques
- Autres secteurs d'utilisation final
- Par région
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la cartographie des poches de demande où les vannes sont couramment spécifiées, puis en reliant ces poches à des signaux publiquement visibles. Nous avons référencé des sources telles que l'US Census Bureau et le Bureau of Labor Statistics pour l'activité industrielle et les tendances de prix, l'US Energy Information Administration pour les indicateurs pétroliers, gaziers et électriques, et l'US Geological Survey pour le contexte de production amont pertinent pour les équipements de régulation de flux.
Nous avons également examiné le contexte technique et d'approvisionnement provenant de sources telles que l'Environmental Protection Agency et l'US Army Corps of Engineers (programmes hydrauliques et d'infrastructure), ainsi que les normes et le contexte de marché disponibles via des groupes tels que l'API et l'ASME. De plus, les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre les évolutions du mix produit, le langage de carnet de commandes et les mouvements de canaux. Un abonnement payant couvrant les données financières des entreprises, ainsi qu'un abonnement payant distinct couvrant les données d'importation et d'exportation au niveau des expéditions, ont ensuite été utilisés de manière sélective pour tester les évolutions directionnelles. Ce ne sont que des sources illustratives, et d'autres références publiques et payantes ont également été utilisées pour la collecte de données, la validation et la clarification au cours des travaux.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes avec des fabricants, des distributeurs, des acheteurs EPC et MRO, ainsi que des utilisateurs finaux dans les secteurs de l'énergie, de la chimie, de l'eau, de l'électricité et des industries de process en général. Nous avons utilisé ces discussions pour confirmer ce qui est habituellement inclus dans un bon de commande de vannes, comment les prix sont réajustés selon les alliages et l'actionnement, et où les délais et les cycles de remplacement évoluent. Comme il s'agit d'un marché exclusivement américain, les entretiens ont été équilibrés entre les principaux corridors industriels et les États à forte densité de services publics, afin que le modèle ne repose pas sur une seule poche d'usage final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Cadres dirigeants : 18 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 18 % | Managers : 49 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement part d'une construction descendante où les signaux de production sectorielle et de dépenses en capital sont convertis en un bassin de demande de vannes à l'aide d'hypothèses d'intensité d'utilisation et de remplacement vérifiées auprès des acheteurs et des partenaires de distribution. Une fois le total établi, nous l'avons corroboré avec des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné par type de vanne et d'actionnement multiplié par l'activité observée d'expédition et d'installation, puis ajusté pour combler les lacunes là où la couverture est faible.
Les intrants utilisés dans le modèle incluent des indicateurs tels que l'activité amont et intermédiaire, les attributions de projets d'eau et d'eaux usées, les ajouts et retraits de production électrique, les tendances de la production industrielle, et les évolutions observées dans le mix de matériaux et d'actionnement (pneumatique versus électrique), car ces facteurs modifient les volumes de vannes et le prix unitaire. Les prévisions ont utilisé une analyse de scénarios soutenue par une couche légère de régression multivariée, où la trajectoire future de la production industrielle, de l'investissement énergétique et des dépenses d'infrastructure a été testée en situation de stress avec l'avis d'experts avant de finaliser la courbe annuelle. Lorsque les vérifications ascendantes étaient incomplètes pour une classe de vannes de niche, nous avons comblé l'écart en utilisant les parts de dépenses par usage final et validé l'intensité de remplacement implicite par site lors d'appels de suivi.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin que les chiffres finaux ne soient pas déterminés par un seul jeu de données ou une seule personne. Nous comparons les résultats du modèle à des signaux indépendants tels que la direction des échanges commerciaux, les commentaires de prix rapportés et les indices de dépenses en capital et de maintenance par usage final, puis examinons les valeurs aberrantes jusqu'à ce que les facteurs explicatifs soient clairement établis.
Avant validation finale, le modèle et les hypothèses passent par une revue par les pairs, suivie d'une vérification finale des écarts entre les parts de demande par usage final et les évolutions annuelles. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que de fortes fluctuations de prix liées aux matières premières ou un changement majeur dans le financement des infrastructures. Juste avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vision la plus récente.
Taille du marché américain des vannes selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les vannes aux États-Unis peuvent varier considérablement car le périmètre n'est pas uniforme, et parce que les hypothèses de prix et de remplacement sont établies différemment selon les utilisateurs finaux. Des différences apparaissent également lorsqu'une estimation suit la production manufacturière, tandis qu'une autre suit la demande du parc installé, ce qui modifie alors ce qui est comptabilisé comme marché adressable.
Les tendances d'expédition de vannes à l'importation et à l'exportation, associées aux signaux de dépenses en capital et de maintenance par usage final des principales industries américaines, sont les vérifications qui maintiennent Mordor Intelligence ancré dans un bassin de demande côté acheteur plutôt qu'une vision de production en usine. Les principaux facteurs d'écart derrière les autres chiffres du tableau sont généralement l'inclusion d'éléments de régulation de flux adjacents, un traitement différent des composants d'actionnement et de contrôle, et le calendrier des mises à jour de devises et de prix utilisées pour convertir la demande en unités en revenus.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 19,02 milliards d'USD (2025) | |
| Revue commerciale A | 8,57 milliards d'USD (2023) | Utilise une perspective de vannes industrielles avec un ensemble d'usages finaux plus restreint et une année antérieure, et sous-estime souvent la demande liée aux projets d'eau et de services publics ainsi que certains mix d'actionnement à plus forte valeur. |
| Base de données sectorielle B | 27,40 milliards d'USD (2026) | Représente les revenus du secteur manufacturier, qui peuvent inclure une production de vannes plus large et des catégories connexes de puissance fluide, et peut être surestimée par rapport à la consommation lorsque les exportations et les ventes inter-industrielles sont importantes. |
L'écart s'explique principalement par le fait que le chiffre est construit à partir de la demande sur les sites d'exploitation ou de la production industrielle côté usine, ainsi que par ce qui est intégré dans la définition d'une vente de vanne. Avec un périmètre clairement limité aux États-Unis, une année de base indiquée (19,02 milliards d'USD en 2025), et des vérifications reproductibles par rapport à des signaux de demande observables, le résultat reste pratique pour la planification et peut être recréé à mesure que les hypothèses évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché américain des vannes ?
La taille du marché américain des vannes s'établit à 19,94 milliards USD en 2026.
À quel rythme le marché américain des vannes devrait-il croître ?
Il devrait progresser à un TCAC de 4,86 %, atteignant 25,28 milliards USD d'ici 2031.
Quel type de vanne connaît la croissance la plus rapide ?
Les vannes papillon affichent la croissance la plus élevée, progressant à un TCAC de 5,05 % jusqu'en 2031.
Quelle région domine la demande américaine de vannes ?
Le Sud représente 35,22 % de la demande nationale en raison de l'activité énergétique et pétrochimique.
Quelle est la principale contrainte à l'adoption des vannes intelligentes ?
Une pénurie de compétences à l'échelle nationale dans la mise en service et la maintenance des vannes connectées ralentit le déploiement.
Quelle technologie d'actionnement gagne le plus rapidement du terrain ?
Les actionneurs électriques enregistrent le TCAC le plus élevé à 5,44 % à mesure que les usines numérisent leurs opérations.
Dernière mise à jour de la page le:



