
Taille et part du marché de l'assurance basée sur l'utilisation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 34.79 Milliards de dollars |
| Taille du Marché (2031) | 69.18 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.76 % |
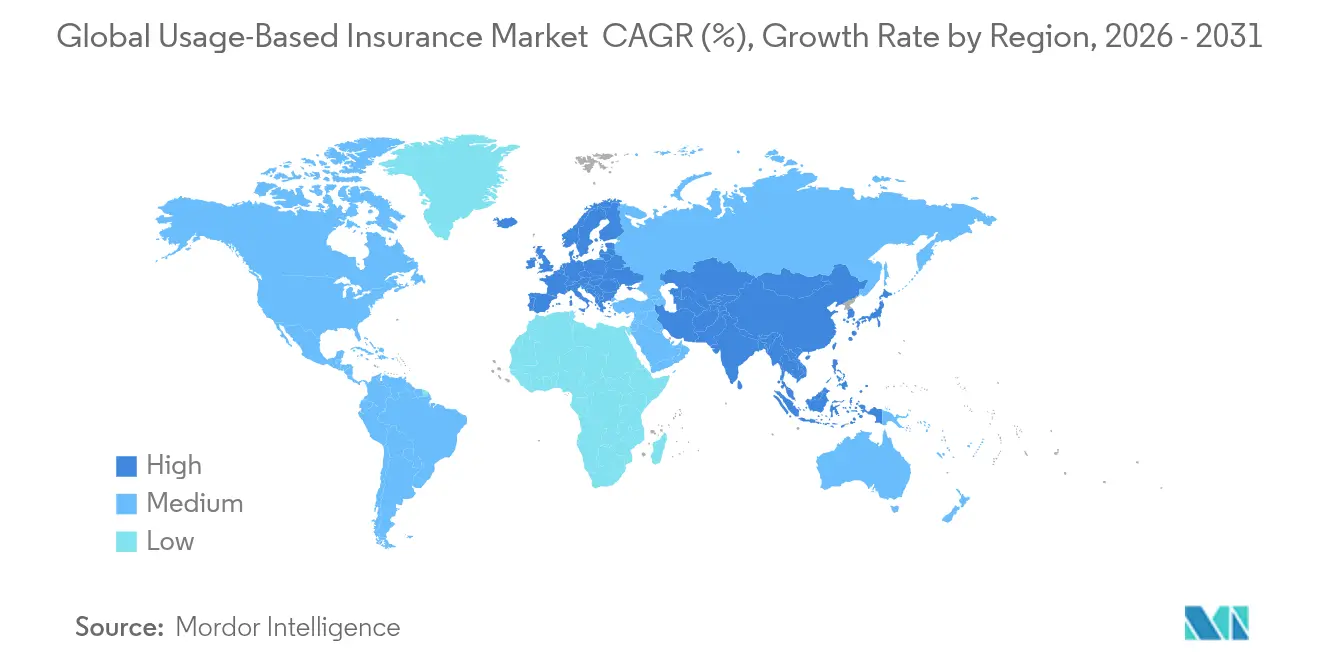
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance basée sur l'utilisation par Mordor Intelligence
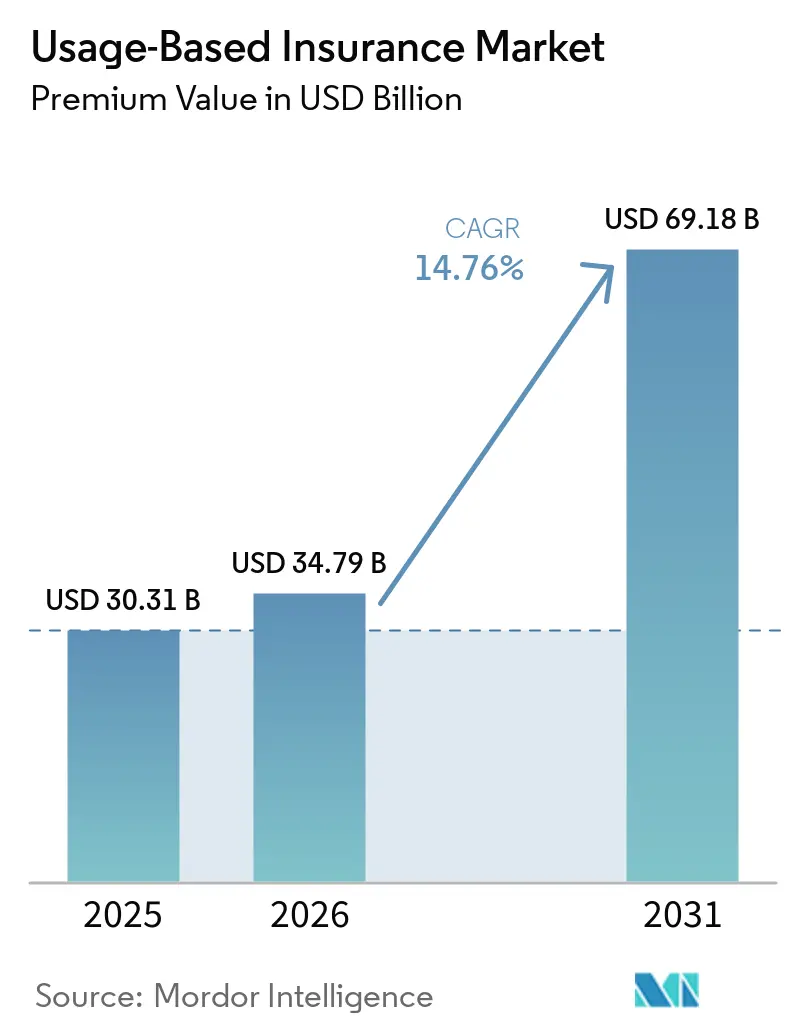
La taille du Marché de l'Assurance Basée sur l'Usage en termes de valeur de prime devrait passer de 30,31 milliards USD en 2025 à 34,79 milliards USD en 2026 et devrait atteindre 69,18 milliards USD d'ici 2031, à un TCAC de 14,76 % sur la période 2026-2031.
La croissance s'accélère à mesure que les régulateurs considèrent la télématique comme une infrastructure essentielle, contraignant les assureurs à passer des tables actuarielles statiques à l'analyse comportementale en temps réel. Les flottes de véhicules commerciaux, les API d'assurance intégrée et les plateformes de véhicules connectés équipées par les constructeurs automobiles élargissent conjointement les volumes de données, aidant les souscripteurs à calibrer les primes avec une précision sans précédent. Les réassureurs apportent de nouveaux capitaux ainsi que des traités à taux variable qui récompensent les gains sur le ratio de sinistres, dynamisant davantage le marché de l'assurance basée sur l'usage dans les économies matures et émergentes. Dans le même temps, la réglementation sur la vie privée et la pénétration croissante des systèmes avancés d'aide à la conduite (ADAS) introduisent des risques d'exécution qui varient selon les juridictions, incitant les assureurs à équilibrer innovation et conformité.
Principaux enseignements du rapport
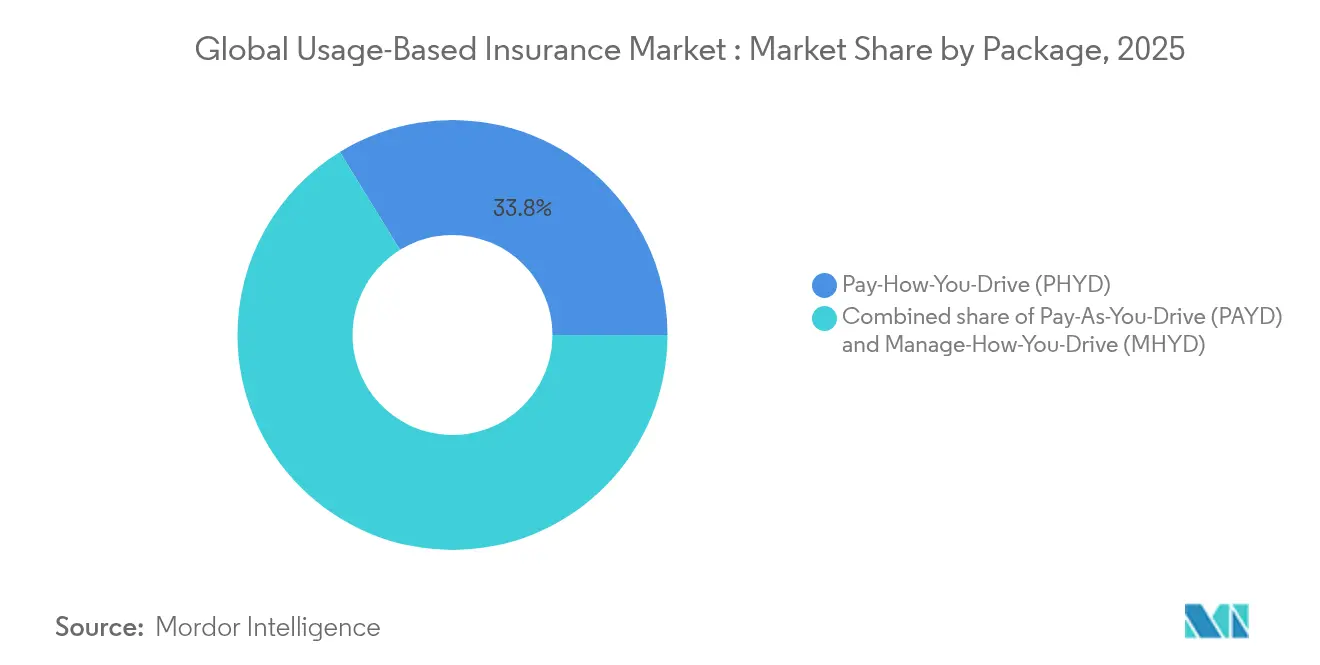
- Par type de formule, Pay-How-You-Drive détenait 33,78 % de la part de marché mondiale de l'assurance basée sur l'utilisation en 2025, tandis que Manage-How-You-Drive devrait progresser à un CAGR de 15,98 % jusqu'en 2031.
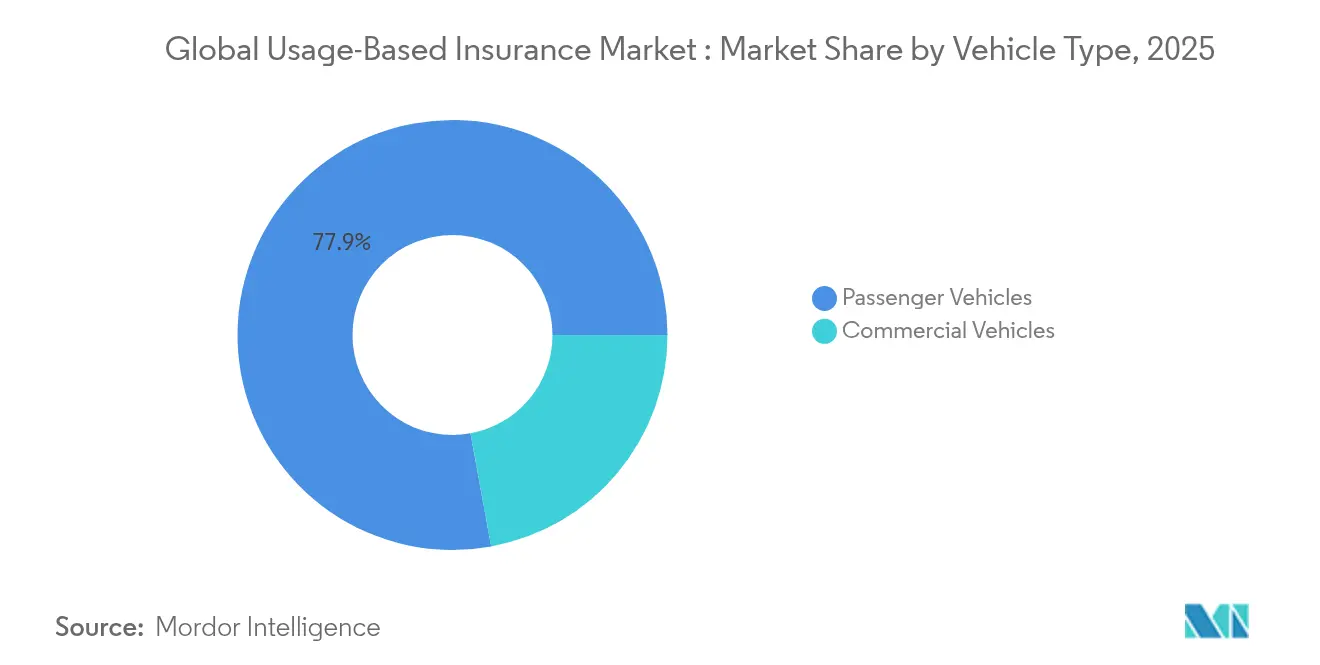
- Par type de véhicule, les véhicules commerciaux représentaient 22,12 % de la taille du marché mondial de l'assurance basée sur l'utilisation en 2025 et devraient se développer à un CAGR de 16,21 % entre 2026 et 2031.
- Par technologie, les dispositifs OBD-II ont dominé avec une part de revenus de 34,69 % en 2025 ; les systèmes basés sur smartphone devraient se développer à un CAGR de 14,45 % jusqu'en 2031.
- Par région, l'Europe a conservé une part de revenus de 26,45 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 17,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Pénétration croissante des plateformes de voitures connectées équipées par les OEM | +2.8% | Mondial, notamment Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Primes réduites attirant les jeunes conducteurs soucieux des coûts | +2.1% | Amérique du Nord et Europe au cœur, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Plateformes de gestion de flotte intégrant une couverture au kilomètre | +1.9% | Marchés mondiaux des véhicules commerciaux | Moyen terme (2 à 4 ans) |
| API d'assurance embarquée dans les applications de covoiturage | +1.4% | Centres urbains dans le monde entier | Court terme (≤ 2 ans) |
| Traités de réassurance à taux variable récompensant les ratios sinistres/primes | +1.2% | Hubs mondiaux de réassurance | Long terme (≥ 4 ans) |
| Mandats gouvernementaux pour les enregistreurs de données d'événements embarqués | +1.8% | Europe immédiatement, Amérique du Nord en attente | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des plateformes de voitures connectées équipées par les OEM
Les constructeurs automobiles livrent désormais des voitures connectées en équipement standard et partagent des données de conduite granulaires avec les assureurs dans le cadre de la Loi sur les données de l'UE. Le volume de véhicules connectés dans l'UE est appelé à atteindre 177 millions d'unités d'ici 2030, ouvrant la voie à une notation des risques en continu qui réduit les coûts d'acquisition et renforce l'engagement des assurés. Le partenariat de Kia avec LexisNexis illustre une monétisation mutuelle : le constructeur monétise les données, et l'assureur obtient des informations vérifiées, réduisant les ratios sinistres/primes tout en améliorant la fidélisation. De telles alliances renforcent la dépendance à l'égard des constructeurs automobiles, et les assureurs de plus petite taille doivent évaluer les nouveaux frais d'accès aux données avant de déployer des offres similaires à grande échelle. Le marché mondial de l'assurance basée sur l'utilisation en bénéficie car la qualité des données supprime les frictions et renforce la confiance en matière de souscription[1].
Primes réduites attirant les jeunes conducteurs soucieux des coûts
L'inflation et la stagnation des salaires poussent les nouveaux assurés vers des remises de 5 à 20 % à la souscription et jusqu'à 50 % lors d'une réévaluation favorable. En 2024, 26 % des premières polices d'assurance automobile aux États-Unis ont adopté une couverture liée à la télématique, et les scores de satisfaction ont progressé par rapport aux produits traditionnels. La télématique par smartphone élimine les coûts matériels, abaissant les barrières à l'entrée pour les conducteurs sensibles aux prix. Les assureurs convertissent les données comportementales en boucles de rétroaction ludifiées qui maintiennent la fidélisation et la recommandation, renforçant le marché de l'assurance basée sur l'utilisation auprès des cohortes nées à l'ère numérique[2]. Alors que l'inflation continue de peser sur les budgets des ménages, l'assurance basée sur l'utilisation (UBI) offre une proposition de valeur convaincante grâce à une tarification personnalisée. Par ailleurs, les partenariats entre assureurs et plateformes de covoiturage ou de mobilité élargissent la portée de l'UBI aux conducteurs de l'économie à la demande.
Plateformes de gestion de flotte intégrant une couverture au kilomètre
Les fournisseurs de télématique commerciale intègrent les primes basées sur l'utilisation directement dans des tableaux de bord qui optimisent déjà les itinéraires, la consommation de carburant et la conformité. Les unités de gestion de flotte en Australie et en Nouvelle-Zélande passeront de 1,6 million en 2024 à 2,7 millions d'ici 2028, stimulant l'adoption commerciale. Les opérateurs signalent une réduction de 20 % des primes d'assurance et une diminution de 19 % des coûts d'accidents après l'ajout d'une notation basée sur le GPS, validant ainsi les propositions entièrement intégrées. Ces résultats établissent les flottes commerciales comme les locataires d'ancrage du marché de l'assurance basée sur l'utilisation[3]. Les assureurs forment de plus en plus des partenariats directs avec des fournisseurs de télématique afin de rationaliser les flux de données et d'accélérer les décisions de souscription. À mesure que les cadres réglementaires arrivent à maturité, les produits télématique-assurance intégrés devraient devenir la norme dans les segments de la logistique et de la livraison dans la région.
API d'assurance embarquée dans les applications de covoiturage
Les plateformes de mobilité intègrent les primes au moment du paiement, protégeant les passagers sans inscription manuelle. Cover Genius consacre 25 % de ses revenus aux programmes de mobilité après une levée de fonds de Série E de 80 millions USD, soulignant la confiance des investisseurs. Le produit Ride Cover de Chubb regroupe les prestations d'annulation et d'accidents, correspondant aux modes de consommation à la demande. Les utilisateurs d'Asie-Pacifique adoptent rapidement ce type de couverture sans friction, ajoutant une croissance incrémentale au marché de l'assurance basée sur l'utilisation[4]. Cette approche embarquée réduit les frictions de souscription tout en s'alignant étroitement sur le comportement des consommateurs dans les écosystèmes de l'économie à la demande et de la mobilité urbaine. À mesure que les services de covoiturage et de micromobilité se développent, les assureurs voient de nouvelles opportunités pour diversifier la distribution et approfondir l'engagement en matière de risque en temps réel.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Renforcement de la réglementation sur la protection des données (RGPD, CPRA) | -1.8% | Europe immédiatement, Californie en expansion | Court terme (≤ 2 ans) |
| Historique actuariel insuffisant pour la notation basée uniquement sur smartphone | -1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Frais d'accès aux données OEM alourdissant la base de coûts | -0.9% | Mondial, marques premium en premier | Moyen terme (2 à 4 ans) |
| Pénétration croissante des ADAS réduisant le pool de risques | -0.7% | Marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement de la réglementation sur la protection des données (RGPD, CPRA)
Les mandats du Comité européen de la protection des données en matière de consentement explicite, de traitement local et de minimisation des données augmentent les coûts de conformité pour les assureurs opérant dans la région. Ces réglementations exigent que les entreprises mettent en place des cadres robustes de gouvernance des données, augmentant ainsi la complexité opérationnelle. Parallèlement, l'évolution du CPRA en Californie introduit une fragmentation régionale supplémentaire, contraignant les assureurs à établir des cadres de consentement parallèles pour répondre à des exigences réglementaires variables. Bien que les assureurs investissent massivement dans des pipelines d'anonymisation pour atténuer les risques liés à la vie privée, les restrictions sur le regroupement transfrontalier des données continuent de limiter les économies d'échelle sur le marché de l'assurance basée sur l'utilisation. Ces limitations entravent le développement de modèles de notation télématique cohérents, qui reposent sur des ensembles de données vastes et diversifiés pour fournir des informations précises. En conséquence, les assureurs doivent soigneusement équilibrer les exigences de la protection des données avec la nécessité d'innover en matière de produits, en personnalisant souvent leurs offres par juridiction pour rester conformes tout en s'efforçant de maintenir leur compétitivité sur le marché.
Historique actuariel insuffisant pour la notation basée uniquement sur smartphone
L'hétérogénéité des capteurs, la gestion de la batterie et le comportement des utilisateurs faussent les données de mouvement, introduisant un bruit qui affaiblit la puissance prédictive par rapport au matériel OBD-II. Les actuaires citent des améliorations incohérentes du ratio sinistres/primes, préconisant des stratégies de données mixtes jusqu'à la stabilisation des modèles. Ce frein ralentit l'adoption purement mobile, mais les progrès continus en matière de micrologiciels et d'analyses devraient combler les écarts sur la fenêtre de prévision. Les capteurs des smartphones varient considérablement en termes d'étalonnage et d'orientation, rendant difficile l'interprétation cohérente des événements d'accélération, de freinage et de virages. Des facteurs environnementaux tels que le placement du téléphone ou l'activité des applications en arrière-plan dégradent davantage la qualité des données. Parallèlement, les assureurs pilotent des solutions hybrides qui combinent les entrées basées sur des applications avec une vérification occasionnelle OBD-II pour améliorer les niveaux de confiance. À mesure que les systèmes d'exploitation mobiles élargissent l'accès aux API des capteurs, la fidélité des données devrait s'améliorer, ouvrant la voie à une acceptation plus large en matière de souscription.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par formule :
Les analyses comportementales font évoluer le marchéPay-How-You-Drive représente 33,78 % de la part de marché mondiale de l'assurance basée sur l'utilisation en 2025, reflétant l'aisance des assureurs avec une tarification ajustée au kilométrage et basée sur le comportement. Les remises sur les primes liées au freinage, à l'accélération et à la vitesse encouragent une conduite plus sûre, réduisant la gravité des sinistres. Manage-How-You-Drive, progressant à un CAGR de 15,98 %, intègre un coaching en temps réel via des notifications d'application et des invites embarquées qui préviennent les incidents plutôt que de simplement les tarifer. La transition vers un retour d'information proactif accroît la valeur vie client, car les sinistres évités préservent le capital et lissent les résultats, renforçant ainsi le marché de l'assurance basée sur l'utilisation.
Parallèlement, les conducteurs à faible kilométrage et les navetteurs urbains, qui privilégient des frais au kilomètre clairs, continuent de trouver de la valeur dans le Pay-As-You-Drive. Ce modèle séduit les personnes recherchant des solutions d'assurance économiques adaptées à leurs habitudes de conduite spécifiques. Les assureurs intègrent désormais le kilométrage et les indicateurs comportementaux dans des indices unifiés, une démarche qui limite l'antisélection et favorise un engagement client plus profond en récompensant une conduite sûre et responsable. Le programme Snapshot de Progressive et DriveMyWay d'American Family illustrent une approche polyvalente, s'adressant aussi bien aux conducteurs expérimentés qu'aux nouveaux utilisateurs férus de technologie. Ces programmes s'appuient sur la télématique avancée pour fournir un retour d'information en temps réel et une tarification personnalisée, améliorant la satisfaction client. Ces modèles hybrides soulignent l'évolution du secteur vers des offres globales et centrées sur le client dans le domaine de l'assurance basée sur l'utilisation à l'échelle mondiale, reflétant une tendance plus large à l'innovation et à l'adaptabilité sur le marché de l'assurance.



Par technologie :
Les systèmes basés sur smartphone défient la domination matérielleLes dongles OBD-II ont contribué à hauteur de 34,69 % de la taille du marché mondial de l'assurance basée sur l'utilisation en 2025, les assureurs tirant parti de microprogrammes éprouvés et d'un accès au bus moteur pour des données fiables. Ces équipements matériels capturent la télémétrie lors d'événements critiques et fournissent des diagnostics moteur, permettant une segmentation détaillée des risques aussi bien pour les flottes que pour les conducteurs à risque élevé. La capacité à fournir des données fiables et granulaires a fait des dongles OBD-II un choix privilégié pour les assureurs souhaitant améliorer la précision de la souscription et les modèles de tarification. Par ailleurs, la télématique sur smartphone connaît une forte progression, avec un CAGR de 14,45 %. Cette croissance est attribuée à l'élimination des coûts d'installation et à l'utilisation des capteurs natifs pour les signaux gyroscopiques et GPS, la rendant plus accessible aux consommateurs du quotidien. La commodité et le rapport coût-efficacité de la télématique sur smartphone stimulent son adoption, notamment auprès des jeunes générations et des utilisateurs férus de technologie qui privilégient la facilité d'utilisation et des exigences minimales de configuration.
Des constructeurs automobiles tels que BMW, Kia et Hyundai déploient des API de télématique embarquée. Ces API transmettent des paquets de données chiffrés directement depuis les unités centrales des véhicules, permettant aux assureurs d'établir des scores sans recourir à des équipements aftermarket. Cette innovation réduit la dépendance au matériel externe et renforce la sécurité et la précision des données en s'appuyant sur des systèmes installés en usine. De plus, le consentement au partage des données est intégré de manière transparente dans les menus d'infodivertissement, simplifiant le processus d'intégration et améliorant les taux de conversion. En intégrant les mécanismes de consentement directement dans l'interface du véhicule, les constructeurs simplifient l'engagement des utilisateurs et renforcent la confiance des consommateurs. Cependant, les structures tarifaires des équipementiers d'origine étant encore en évolution, les assureurs adoptent une approche prudente. Ils s'appuient sur une architecture multi-sources qui intègre les signaux OBD-II, smartphone et équipementiers d'origine dans des moteurs de scoring cohérents. Cette flexibilité stratégique renforce leur résilience et propulse la croissance du marché de l'assurance basée sur l'utilisation. En maintenant des sources de données diversifiées, les assureurs peuvent atténuer les risques liés à la dépendance à une technologie unique tout en garantissant des évaluations des risques complètes et précises.
Par type de véhicule :
Les applications commerciales mènent la croissanceEn 2025, les flottes commerciales représentaient 22,12 % du marché mondial de l'assurance basée sur l'utilisation. Les opérateurs adoptant de plus en plus des tableaux de bord unifiés pour la logistique, la sécurité et la couverture, ce segment est appelé à connaître une forte progression à un CAGR projeté de 16,21 %. Ces tableaux de bord permettent aux gestionnaires de flottes de rationaliser leurs opérations, de surveiller le comportement des conducteurs et de garantir la conformité aux normes de sécurité, contribuant ainsi à la croissance du segment. Une cohérence accrue des données, obtenue grâce à la formation professionnelle des conducteurs et à des itinéraires fixes, permet aux assureurs d'affiner rapidement leurs évaluations des risques et d'optimiser leurs offres d'assurance. Les plateformes de télématique mettent en évidence les avantages financiers, illustrant une réduction de 20 % des primes et une diminution de 19 % des dépenses liées aux accidents. Ces chiffres soulignent la valeur des programmes intégrés, consolidant la domination des flottes commerciales dans le paysage de l'assurance basée sur l'utilisation. De plus, la capacité à exploiter les données en temps réel et l'analyse prédictive renforce encore l'attrait de l'assurance basée sur l'utilisation pour les gestionnaires de flottes, assurant une croissance soutenue de ce segment.
Si les véhicules particuliers représentent un vaste potentiel en termes de volume, les préoccupations relatives à la vie privée et la diversité des environnements réglementaires ont freiné leur adoption sur le marché de l'assurance. Les inquiétudes en matière de confidentialité découlent de la collecte et de l'utilisation de données sensibles, ce qui a suscité des réticences chez les consommateurs. Pour atténuer les appréhensions liées au partage des données, les assureurs ciblant ce segment privilégient des politiques d'adhésion transparentes et des stratégies de gamification. Ces approches visent à instaurer la confiance et à encourager la participation en proposant des incitations et en rendant le processus plus engageant pour les utilisateurs. Avec l'intégration croissante des systèmes d'aide à la conduite avancés (ADAS), une évolution des polices d'assurance pour les véhicules particuliers est envisageable. Elles pourraient évoluer vers des modèles de micro-primes basés sur les événements, fusionnant de manière transparente les alertes des capteurs du véhicule avec une tarification en temps réel. Cette évolution pourrait offrir des solutions d'assurance plus personnalisées et économiques, assurant la poursuite de la trajectoire ascendante du secteur. Par ailleurs, à mesure que les cadres réglementaires s'adaptent progressivement aux avancées technologiques, le segment des véhicules particuliers devrait débloquer des opportunités de croissance supplémentaires sur le marché de l'assurance basée sur l'utilisation.

Analyse géographique
Marché européen de l'assurance basée sur l'usage
En 2025, l'Europe a maintenu une part stable de 26,45 % du marché de l'assurance basée sur l'usage, grâce au mandat de l'UE sur les enregistreurs de données d'événements. Ce mandat a fait de l'équipement télématique une caractéristique standard des nouveaux véhicules, favorisant une adoption généralisée. Des orientations réglementaires claires permettent aux acteurs de standardiser leurs conceptions de produits à travers les frontières et accélèrent les accords de partage de données entre les constructeurs automobiles et les assureurs, favorisant la collaboration et l'innovation. Malgré les coûts élevés de conformité au RGPD, les consommateurs avertis en matière de technologie dans la région acceptent volontiers d'échanger leurs données contre des remises, garantissant une demande constante. Cette acceptation des consommateurs, combinée au soutien réglementaire, positionne l'Europe comme un acteur clé du marché mondial de l'assurance basée sur l'usage.
Marché de l'assurance basée sur l'usage en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR robuste de 17,22 %, en tête de la contribution à la hausse des primes jusqu'en 2031. L'adoption rapide des smartphones dans la région, associée à une intégration de l'assurance centrée sur le mobile et à des environnements réglementaires adaptables dans des pays comme Singapour et l'Inde, permet aux assureurs de tester efficacement des algorithmes de notation du risque. Ces environnements sandbox permettent aux assureurs d'affiner leurs offres et de faire évoluer leurs opérations de manière efficiente. En Australie et en Nouvelle-Zélande, l'adoption de la gestion de flotte devrait passer de 26,6 % à 39,5 % d'ici 2028, portée par une demande croissante de surveillance et d'optimisation des véhicules commerciaux. Cette croissance devrait considérablement renforcer les volumes commerciaux, offrant des perspectives plus favorables pour le marché de l'assurance basée sur l'usage. Le paysage réglementaire et technologique dynamique de la région en fait un foyer d'innovation et de croissance dans ce secteur.
Marché de l'assurance basée sur l'usage en Amérique du Nord
L'Amérique du Nord est un acteur expérimenté, avec des géants tels que Progressive, Allstate et State Farm déployant des initiatives à l'échelle nationale tout en plaidant pour des lois cohérentes en matière de protection de la vie privée. Ces entreprises s'appuient sur leurs vastes réseaux et leurs capacités technologiques pour maintenir leur avantage concurrentiel. Les mandats fédéraux relatifs aux systèmes de prévention de la conduite sous influence, prévus pour 2026-2029, promettent d'introduire de nouveaux flux de données, susceptibles de dynamiser le marché de l'assurance basée sur l'usage en permettant des évaluations des risques plus précises. Cependant, la disparité des réglementations sur la vie privée au niveau des États complique la situation, nécessitant une gestion agile du consentement et des stratégies de tarification régionales adaptées. Malgré ces défis, l'Amérique du Nord demeure un marché incontournable, avec une infrastructure mature et des acteurs établis qui stimulent une croissance régulière et l'innovation dans le domaine de l'assurance basée sur l'usage.
Paysage concurrentiel
Concentration du Marché
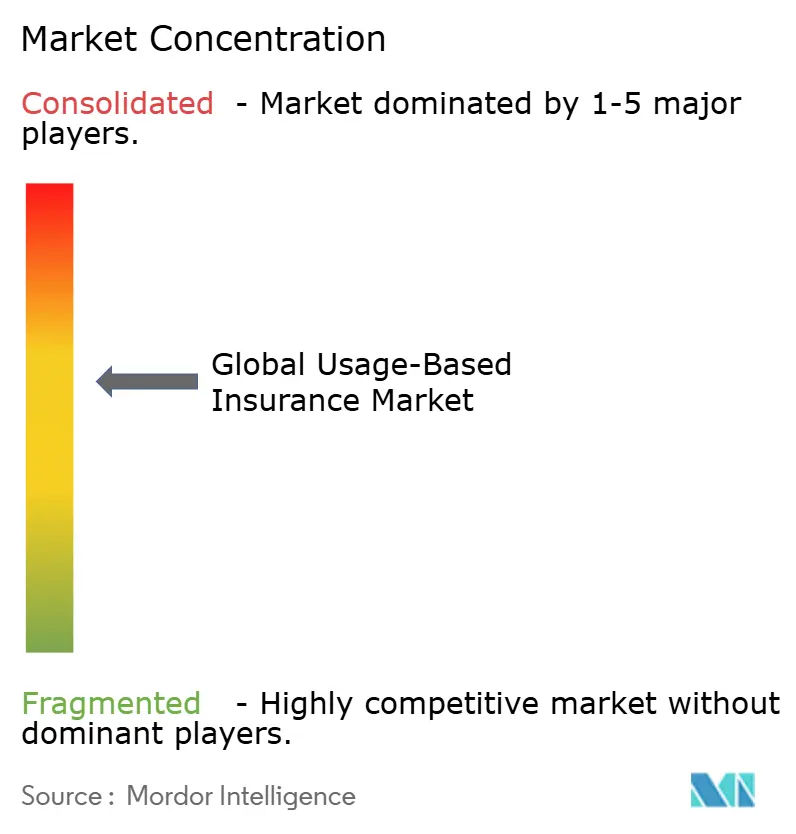
Le marché mondial de l'assurance basée sur l'utilisation présente une fragmentation modérée. Les cinq premiers acteurs représentent un peu plus de la moitié des primes émises, créant un espace favorable aux nouveaux entrants de l'insurtech pour innover et capter des parts de marché. Progressive exploite son vaste ensemble de données Snapshot de 27 milliards de kilomètres pour améliorer ses modèles d'apprentissage automatique, ce qui renforce considérablement ses avantages en matière de souscription et permet des évaluations des risques plus précises. Root Insurance illustre l'évolution des stratégies de distribution : la distribution directe par API contourne les courtiers traditionnels, réduisant les coûts d'acquisition tout en rationalisant le processus d'acquisition client. Cette approche met en lumière la tendance croissante à l'exploitation de la technologie pour perturber les canaux de distribution d'assurance traditionnels.
Les assureurs traditionnels redoublent d'efforts en matière d'analyse propriétaire pour maintenir leur compétitivité dans un marché en évolution. Allstate a déployé une plateforme d'aide à la conduite brevetée, pilotée par l'apprentissage automatique, offrant une rétroaction personnalisée aux assurés. Cette initiative vise à améliorer le comportement de conduite et à renforcer la fidélisation des clients en apportant une valeur ajoutée. Par ailleurs, des géants de la réassurance comme Munich Re et Swiss Re soutiennent des spécialistes de l'UBI de niche. En échange de leur participation en quote-part, ces réassureurs accèdent à des données de conduite détaillées, qui enrichissent leurs analyses de portefeuille et améliorent leur capacité à souscrire efficacement les risques. Pendant ce temps, les Équipementiers Automobiles (OEM) et les plateformes de mobilité intensifient la concurrence en intégrant l'assurance directement dans les contrats de location ou les services de covoiturage. Cette stratégie resserre les marges de distribution pour les acteurs traditionnels et élargit la portée du marché en intégrant l'assurance dans les solutions de mobilité quotidienne, la rendant plus accessible aux consommateurs.
À mesure que les coûts de conformité, de traitement en nuage et de stockage de données augmentent, une vague de consolidation se profile sur le marché. Les assureurs de taille intermédiaire, confrontés à la pression de rester compétitifs, pourraient trouver intérêt à collaborer avec des fournisseurs de télématique, tels que Cambridge Mobile Telematics ou Octo Telematics. En partageant l'infrastructure avec ces fournisseurs, les assureurs peuvent réduire les coûts opérationnels tout en préservant leur identité de marque et leurs relations clients. Sur la fenêtre de prévision, la capacité à exploiter les économies d'échelle et la profondeur en science des données sera déterminante pour la survie dans le domaine de l'assurance basée sur l'utilisation. Les entreprises capables d'exploiter efficacement les analyses avancées et d'optimiser les efficiences opérationnelles sont susceptibles d'émerger comme leaders dans ce paysage de marché concurrentiel.
Leaders du secteur de l'assurance basée sur l'utilisation
-
Progressive Corporation
-
Allstate Corporation
-
State Farm Insurance
-
Liberty Mutual Insurance
-
Aviva plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance basée sur l'utilisation Entreprises couvertes dans ce rapport
- Progressive Corporation
- Allstate Corporation
- State Farm Insurance
- Liberty Mutual Insurance
- Aviva plc
- Generali Group
- AXA Group
- Zurich Insurance Group
- Desjardins Insurance
- MAPFRE S.A.
- Metromile Insurance
- Root Insurance
- Nationwide Mutual
- USAA
- Allianz SE
- Vodafone Automotive
- Octo Telematics
- Cambridge Mobile Telematics
- Insure The Box (Aioi NTT)
- By Miles
Lire l’analyse des entreprises de assurance basée sur l'utilisation
Développements industriels récents dans Marché de l'assurance basée sur l'utilisation
- Février 2025 : Allianz Partners et Cosmo Connected ont lancé un plan de micromobilité à 10,40 USD par mois qui intègre une assurance contre les accidents corporels dans le casque Cosmo Fusion.
- Janvier 2025 : USAA a abandonné son programme autonome Pay As You Drive, signalant un pivot vers l'intégration de la télématique en formule groupée.
- Janvier 2025 : Qantev et InsureMO ont conclu une alliance mondiale, fusionnant l'optimisation des sinistres pilotée par l'IA avec le middleware d'assurance. Cette collaboration vise à améliorer l'efficacité opérationnelle et à rationaliser les processus pour le secteur de l'assurance, en tirant parti des capacités avancées de l'IA et des solutions middleware. Ensemble, ils servent plus de 300 assureurs dans le monde, fournissant des outils innovants pour améliorer la gestion des sinistres et l'expérience client globale.
- Décembre 2024 : Viasat et Yolo se sont associés pour intégrer une couverture basée sur l'utilisation dans les services pour les véhicules connectés. Ce partenariat vise à améliorer la fonctionnalité des services de véhicules connectés en proposant des options de couverture personnalisées basées sur les modes d'utilisation, garantissant une plus grande flexibilité et efficacité pour les utilisateurs.
Périmètre du rapport sur le marché mondial de l'assurance basée sur l'utilisation
L'assurance basée sur l'utilisation (UBI) est une assurance automobile qui utilise les données collectées depuis le véhicule assuré pour déterminer la prime. Ce rapport vise à fournir une analyse détaillée du marché de l'assurance basée sur l'utilisation. Il se concentre sur la dynamique du marché, les tendances émergentes dans les segments et les marchés régionaux, ainsi que sur les informations relatives aux différents types de produits et d'applications. Il analyse également les principaux acteurs et le paysage concurrentiel. Le marché de l'assurance basée sur l'utilisation (UBI) est segmenté par formule, qui comprend PHYD et PAYD ; par technologie, incluant OBD-II, smartphone, boîte noire et télématique embarquée ; par type de véhicule, incluant les véhicules particuliers et les véhicules commerciaux ; et par géographie, incluant l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient. Le rapport propose la taille du marché et les prévisions pour les marchés de l'assurance basée sur l'utilisation en termes de revenus (USD) pour tous les segments susmentionnés.
Aperçu de la segmentation
| Pay-As-You-Drive (PAYD) |
| Pay-How-You-Drive (PHYD) |
| Manage-How-You-Drive (MHYD) |
| Dongle OBD-II |
| Basé sur smartphone |
| Dispositif boîte noire/après-marché |
| Télématique embarquée (OEM) |
| Véhicules particuliers |
| Véhicules commerciaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| Pays nordiques (Suède, Norvège, Danemark, Finlande) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est | |
| Indonésie | |
| Reste de l'Asie | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient |
| Par formule | Pay-As-You-Drive (PAYD) | |
| Pay-How-You-Drive (PHYD) | ||
| Manage-How-You-Drive (MHYD) | ||
| Par technologie | Dongle OBD-II | |
| Basé sur smartphone | ||
| Dispositif boîte noire/après-marché | ||
| Télématique embarquée (OEM) | ||
| Par type de véhicule | Véhicules particuliers | |
| Véhicules commerciaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| Pays nordiques (Suède, Norvège, Danemark, Finlande) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est | ||
| Indonésie | ||
| Reste de l'Asie | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché mondial de l'assurance basée sur l'utilisation ?
La taille du marché mondial de l'assurance basée sur l'utilisation est de 34,79 milliards USD en 2026 et devrait atteindre 69,18 milliards USD d'ici 2031.
Quelle région détient la plus grande part du marché mondial de l'assurance basée sur l'utilisation ?
L'Europe est en tête avec une part de marché de 26,45 % en 2025, grâce aux enregistreurs de données d'événements obligatoires dans tous les nouveaux véhicules.
Quel segment connaît la croissance la plus rapide parmi les formules mondiales d'assurance basée sur l'utilisation ?
Manage-How-You-Drive est la formule à la croissance la plus rapide, avec un CAGR attendu de 15,98 % jusqu'en 2031.
Pourquoi les flottes commerciales adoptent-elles rapidement l'assurance basée sur l'utilisation ?
La télématique permet des économies de primes de 20,1 % et des réductions de 19 % des dépenses liées aux accidents, motivant les flottes à intégrer l'assurance dans leurs tableaux de bord opérationnels existants.
Comment les réglementations sur la protection de la vie privée affectent-elles les programmes d'assurance basée sur l'utilisation ?
Le RGPD et le CPRA exigent un consentement explicite et la minimisation des données, augmentant les coûts de conformité et ralentissant les déploiements universels des programmes.
Quelles technologies remplacent les dongles OBD-II traditionnels ?
La télématique par smartphone et les API OEM embarquées se développent rapidement car elles réduisent les coûts matériels et rationalisent l'intégration des clients, bien que les frais d'accès aux données et la variabilité des capteurs restent des défis.