
Taille et part du marché de l'assurance intégrée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.09 Milliards de dollars |
| Taille du Marché (2031) | 68.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 30.37 % |
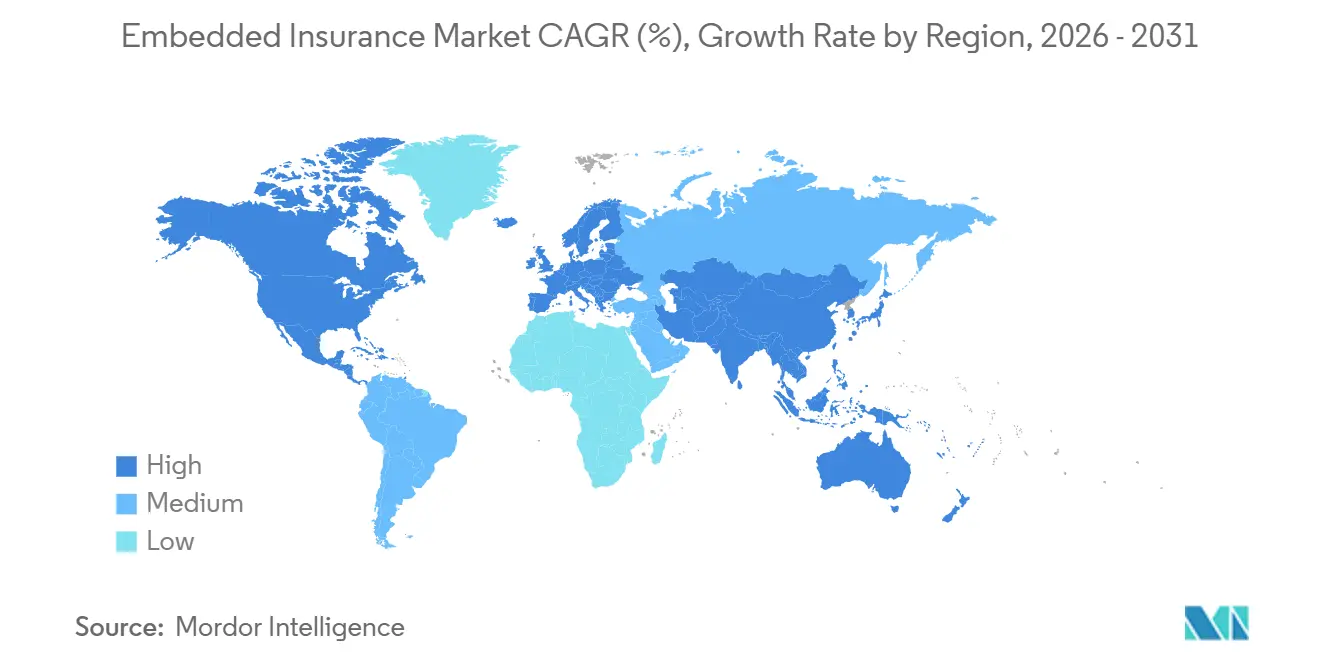
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
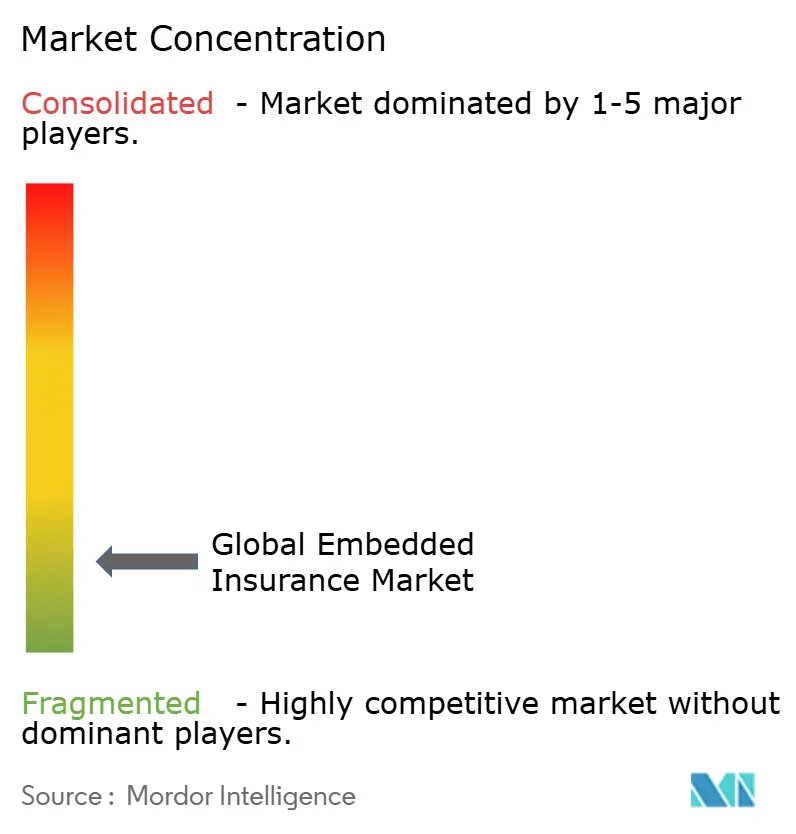
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance intégrée par Mordor Intelligence
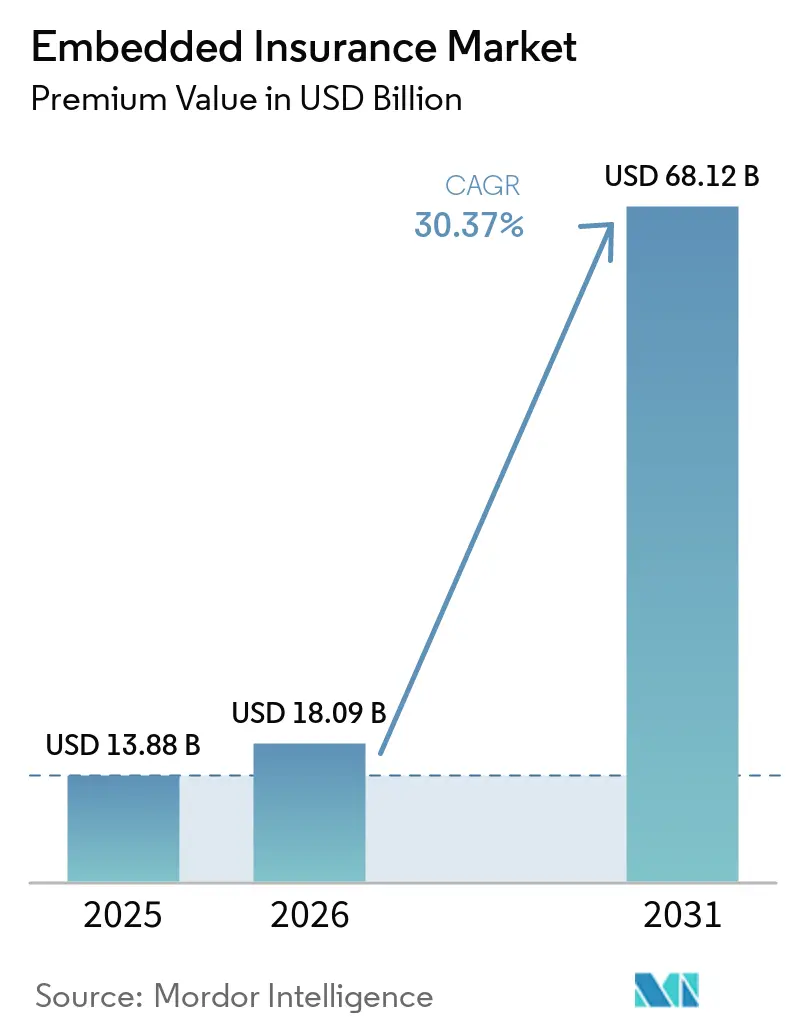
La taille du marché de l'assurance intégrée devrait passer de 13,88 milliards USD en 2025 à 18,09 milliards USD en 2026 et atteindre 68,12 milliards USD d'ici 2031, avec un TCAC de 30,37 % sur la période 2026-2031.
La dynamique s'accélère grâce aux architectures API-first qui raccourcissent les cycles de lancement de produits, aux données en temps réel qui améliorent la précision de la souscription, et aux régulateurs qui encouragent des canaux innovants réduisant les lacunes en matière de protection. La protection électronique reste la principale ligne d'assurance intégrée, soutenue par des modules complémentaires au moment du paiement sur les sites de commerce électronique mondiaux, tandis que les micro-polices auto à l'usage, fondées sur les données des véhicules connectés, affichent la croissance la plus rapide. La distribution en ligne et API-first représente plus de 76,38 % des revenus, et les places de marché dominent les secteurs des utilisateurs finaux. Sur le plan régional, l'Amérique du Nord conserve la part la plus élevée, mais l'Asie-Pacifique se développe le plus rapidement à mesure que les écosystèmes numériques émergents prennent forme. L'intensité concurrentielle est modérée ; les assureurs établis tels que Chubb et Allianz Partners se disputent des créneaux de partenariat face aux insurtechs centrées sur les API comme Cover Genius et Bolttech, la maîtrise réglementaire et l'agilité d'intégration s'imposant comme des facteurs clés de succès.
Principaux enseignements du rapport
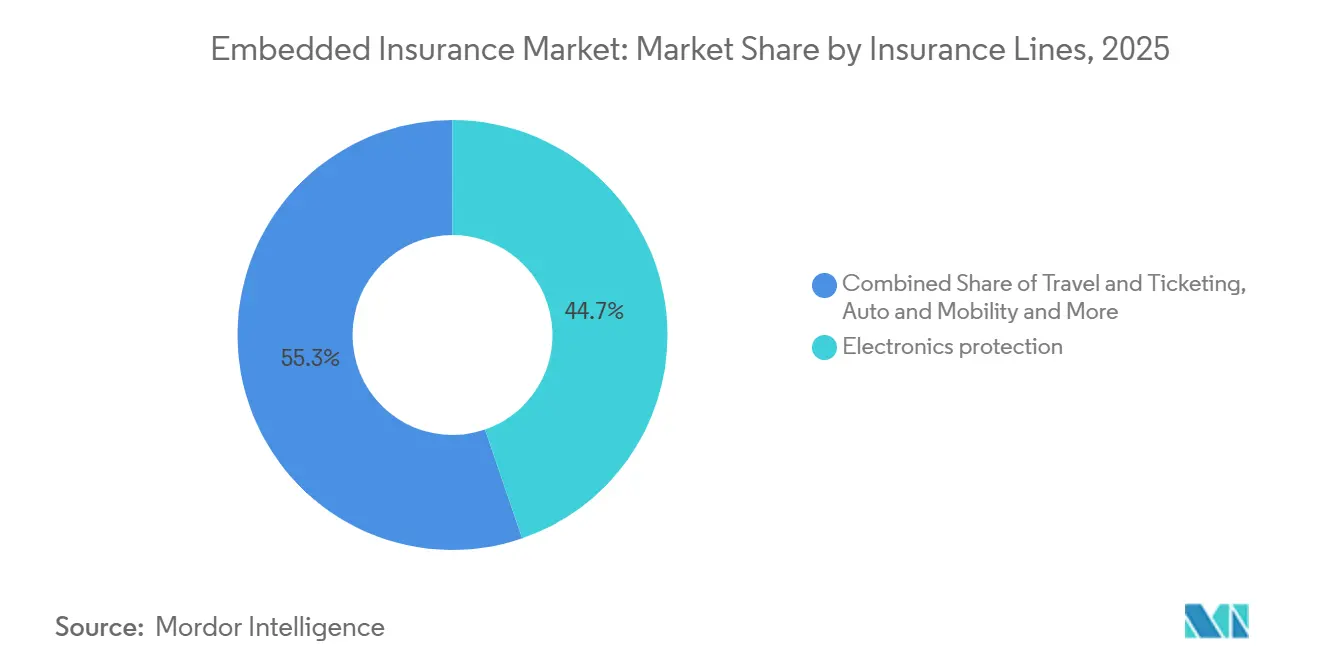
- Par ligne d'assurance, la protection des appareils électroniques a dominé avec une part de marché de 44,74 % en 2025, tandis que la micro-assurance automobile pilotée par l'IoT devrait progresser à un CAGR de 33,87 % jusqu'en 2031.
- Par canal de distribution, les placements en ligne et via API en priorité ont capturé 76,38 % de part en 2025, la catégorie progressant à un CAGR de 32,35 % jusqu'en 2031.
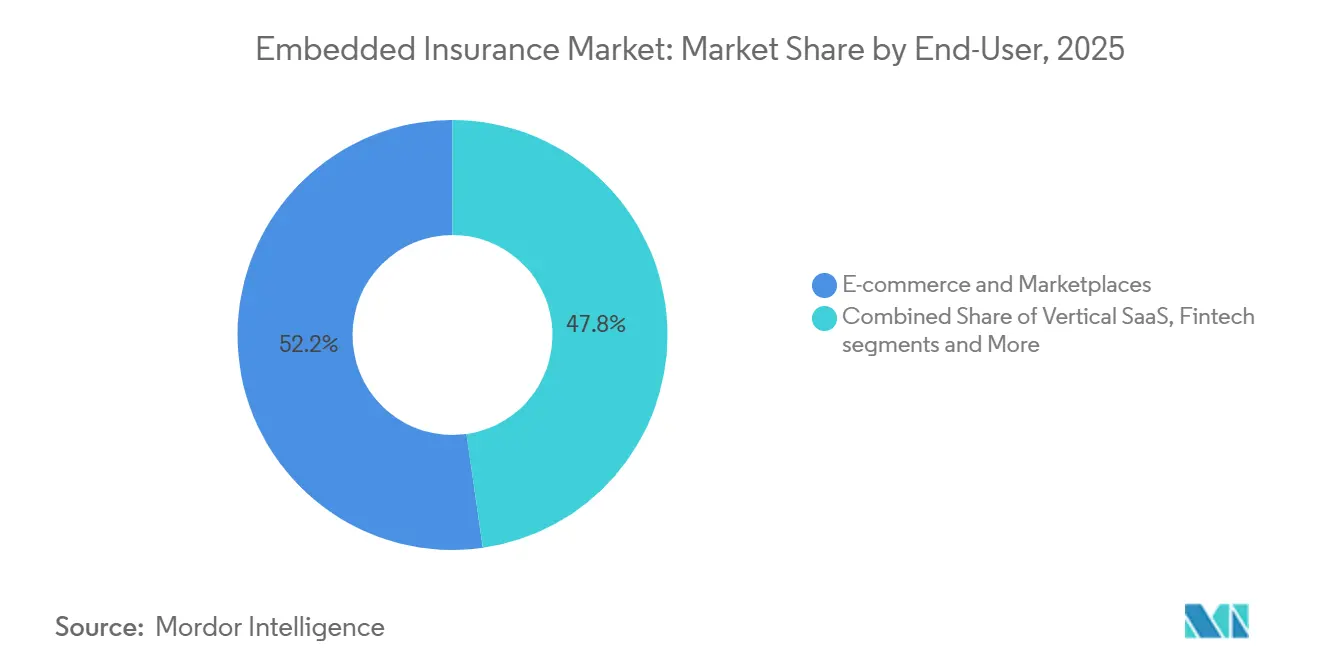
- Par secteur d'utilisateur final, le commerce électronique et les places de marché représentaient 52,24 % en 2025, tandis que la mobilité et l'automobile ont enregistré la croissance la plus élevée à un CAGR de 31,36 % jusqu'en 2031.
- Par type de plateforme partenaire, les places de marché ont capturé une part de 49,78 % en 2025, et les plateformes SaaS verticales connaissent la croissance la plus rapide à un CAGR de 31,24 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de marché de 36,74 % en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide à un CAGR de 34,37 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de l'assurance intégrée*
| Moteur | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Paiement numérique fluide | + 6.2% | Mondial, porté par l'Amérique du Nord et l'UE (pénétration mature du commerce électronique) | Court terme (≤ 2 ans) |
| Réduction du coût d'acquisition client via la distribution intégrée | + 5.8% | Mondial, avec des gains précoces en Asie-Pacifique (marchés axés sur le mobile) | Moyen terme (2-4 ans) |
| Pression réglementaire pour combler le déficit de protection | + 4.1% | Brésil, Royaume-Uni, Émirats arabes unis, Arabie saoudite | Moyen terme (2-4 ans) |
| Partenariats API-first avec les grandes entreprises technologiques et les fintechs | + 7.3% | Amérique du Nord et Asie-Pacifique en cœur, extension vers l'UE | Court terme (≤ 2 ans) |
| SaaS vertical ciblant les PME | + 4.9% | Amérique du Nord, émergent dans l'UE | Long terme (≥ 4 ans) |
| Données IoT en temps réel pour les micro-polices | + 5.4% | Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte demande de paiement numérique fluide
Les offres intégrées deviennent la norme dans les processus de paiement numérique, ce qui conditionne les acheteurs à accepter une protection lorsqu'elle est associée de manière contextuelle à une transaction. Les performances de conversion s'améliorent lorsque l'offre est présentée au moment du besoin avec des données pré-remplies, tandis que la tarification reste proche des équivalents hors site et réduit la charge cognitive pour l'acheteur. Les détaillants et les places de marché renforcent ce schéma en traitant la protection comme un élément central de l'expérience produit plutôt qu'une réflexion après coup. Les attentes réglementaires en matière de valeur équitable et de résultats clairs contribuent également à normaliser les modèles intégrés en mettant l'accent sur la transparence pour l'assurance complémentaire. Ces évolutions renforcent la manière dont le marché de l'assurance intégrée s'intègre dans les flux d'achat où la rapidité et la simplicité stimulent l'adoption à grande échelle. [1]
La distribution intégrée réduit le coût d'acquisition client pour les assureurs
Les coûts d'acquisition client diminuent lorsque les assureurs s'intègrent directement dans une plateforme hôte qui dispose déjà d'utilisateurs vérifiés et de données transactionnelles. Les concessionnaires qui présentent des devis exécutables lors de l'achat d'un véhicule constatent des gains financiers mesurables, une étude montrant une hausse de 20 % du bénéfice brut en financement et assurance ainsi qu'une augmentation par transaction lorsque les polices sont souscrites en séance. Ces résultats découlent de l'alignement de l'offre sur le calendrier de l'acheteur et de l'utilisation des données de la plateforme pour simplifier les étapes de souscription et de paiement. Les taux de renouvellement peuvent également s'améliorer lorsque les polices se renouvellent automatiquement via les rails de facturation de la plateforme. Ensemble, ces effets aident le marché de l'assurance intégrée à accélérer la conversion des polices tout en réduisant la dépendance à la publicité coûteuse ou aux commissions des agents.[2]
Pression réglementaire pour combler le déficit de protection
Les décideurs politiques de plusieurs régions ont accordé la priorité au partage des données, à la valeur équitable et aux normes de finance ouverte, qui soutiennent la distribution intégrée et élargissent l'accès. Les superviseurs européens ont fixé des agendas clairs sur les résultats pour les consommateurs et la surveillance numérique, tandis que les initiatives régionales au Moyen-Orient et en Afrique ouvrent la voie à des modèles numériques qui étendent la portée vers les segments mal desservis. Ces priorités s'alignent sur la nécessité de réduire le sous-assurance en permettant le partage réglementé des données et des approbations de produits simplifiées liées à des programmes sandbox. L'effet net est de rapprocher la protection du point de besoin dans les écosystèmes du commerce, de la mobilité et de la finance. Ces mesures renforcent collectivement l'environnement favorable au marché de l'assurance intégrée en 2026.[3]
Partenariats API-first avec les grandes entreprises technologiques et les fintechs
L'orchestration API-first et la construction de produits modulaires permettent désormais aux assureurs, aux agents généraux de gestion et aux plateformes de composer rapidement des offres dans différentes zones géographiques. À mi-2025, 86 compagnies d'assurance proposaient des produits compatibles API, mais l'adoption se bifurque entre les intégrations de surface (récupération de devis via API mais souscription manuelle) et l'automatisation complète (souscription en temps réel, déclaration de sinistre instantanée, règlement paramétrique des sinistres). Des études de cas montrent comment une seule API peut prendre en charge des dizaines de millions d'utilisateurs sur de nombreux marchés européens pour la protection voyage et achat, tout en préservant la rapidité et les garde-fous de conformité. La même approche s'étend aux applications de mobilité et de commerce de détail, où la latence au niveau de la milliseconde et les conditions localisées sont un prérequis à l'adoption. Ces capacités continuent d'élargir le champ d'action du marché de l'assurance intégrée à mesure que les partenariats entre assureurs et plateformes se renforcent.
Analyse de l'impact des freins sur le marché de l'assurance intégrée*
| Frein | (~)% d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité fragmentée dans plusieurs juridictions | - 3.7% | Europe, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Obstacles liés à la confidentialité des données et au consentement | - 2.9% | UE, Allemagne, France, Californie | Court terme (≤ 2 ans) |
| Conflit de canaux avec les agents et les agrégateurs | - 1.8% | Amérique du Nord, Inde | Moyen terme (2-4 ans) |
| Historique actuariel insuffisant pour une couverture granulaire | - 2.1% | National, défis en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge de conformité fragmentée dans plusieurs juridictions
Des régimes de licences complexes et des approbations non uniformes allongent les délais de lancement et augmentent les coûts pour les déploiements transfrontaliers. En Europe, la supervision au niveau des entreprises et les règles spécifiques à chaque pays nécessitent souvent des approbations de produits partenaire par partenaire, même lorsque les conditions de couverture sont standard. Dans certaines parties du Moyen-Orient et de l'Afrique, les cadres en évolution exigent des étapes supplémentaires pour la distribution numérique et les intermédiaires intégrés. Ces couches ralentissent le rythme auquel les plateformes peuvent unifier leurs offres sur les marchés et réduisent la scalabilité immédiate des nouveaux produits. Cette fragmentation freine le marché de l'assurance intégrée car les avantages de l'orchestration sont dilués par les frictions réglementaires lors des lancements multi-pays.
Obstacles liés à la confidentialité des données et à la gestion du consentement
Les flux intégrés dépendent du partage de données entre le fournisseur de capacité et la plateforme, ce qui place les garanties de confidentialité au cœur de la conception. Les règles européennes de protection des données et les interprétations nationales dans les grands États membres fixent un niveau d'exigence élevé en matière de clarté du consentement, d'auditabilité et de droit à l'explication pour les décisions automatisées. Ces exigences ajoutent des étapes dans l'expérience de paiement et de gestion des sinistres, et nécessitent des contrôles robustes pour les entrées de modèles lorsque l'automatisation est utilisée. Les fournisseurs investissent donc dans des autorisations de données explicites et des processus avec intervention humaine pour les cas sensibles. Ces obligations de conformité augmentent la complexité pour le marché de l'assurance intégrée, mais elles soutiennent également une confiance durable dans les canaux numériques lorsqu'elles sont bien mises en œuvre. [4]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de l'assurance intégrée
Par ligne d'assurance :
l'électronique domine, tandis que la micro-assurance auto progresse le plus rapidementLa protection électronique a capté 44,74 % de la part du marché de l'assurance intégrée en 2025, reflétant une demande stable au moment du paiement pour les appareils, les électroménagers et les modules complémentaires associés dans les environnements de commerce de détail et de places de marché à fort trafic. Les taux d'adhésion bénéficient du placement directement dans le flux d'achat et de descriptions de couverture plus simples alignées sur l'article dans le panier. Les fournisseurs continuent d'investir dans la gestion de la qualité et l'infrastructure de test pour soutenir les canaux de produits reconditionnés et remis à neuf certifiés, où les garanties et les plans de protection sont attendus. Les expansions stratégiques dans les tests automatisés d'appareils et les diagnostics indiquent des liens plus étroits entre la gestion du cycle de vie du matériel et la protection intégrée. Ces schémas ancrent le plus grand bassin de revenus tout en ouvrant la voie à de nouvelles formes de protection pour des cycles de vie de produits plus longs et des canaux de revente.
La micro-assurance auto est la ligne à la croissance la plus rapide, portée par la télématique et les parcours intégrés aux équipementiers qui intègrent l'assurance dans les flux de financement, de propriété et d'abonnement. Ces conceptions utilisent les données des véhicules connectés et les rails de facturation des plateformes pour délivrer des polices qui se recalibrent en quasi temps réel, alignant le prix sur l'utilisation et le comportement de conduite. Les partenaires automobiles investissent également dans des capacités de gestion des sinistres et des réparations pour améliorer l'expérience et la rapidité, en coordonnant souvent avec des réseaux d'assistance intégrés. Les expansions orientées mobilité au sein des grands assureurs soutiennent ce changement en unifiant le développement de produits, l'automatisation et l'intégration des partenaires. Ces étapes renforcent la manière dont la couverture liée à l'automobile peut se développer au sein du marché de l'assurance intégrée où les données des véhicules et les parcours de financement sont déjà numérisés.

Par canal de distribution :
suprématie de l'API, le hors ligne conserve une autorité de nicheLa distribution en ligne et par API a représenté une part de 76,38 % de la taille du marché mondial de l'assurance embarquée en 2025, et progresse à un CAGR de 23,35 % jusqu'en 2031, portée par des intégrations standardisées qui réduisent les délais de lancement et élargissent le réseau de partenaires. Les plateformes d'orchestration à API unique connectent plusieurs assureurs et zones géographiques, permettant à un partenaire d'activer une couverture en quelques jours ou semaines grâce à un service unifié. Cette approche bénéficie aux entreprises qui ont besoin que la conformité réglementaire par pays soit gérée en arrière-plan et d'une expérience client cohérente sur l'ensemble des marchés. Les éditeurs de systèmes cœur prennent également en charge les déploiements axés sur l'API avec des accélérateurs low-code qui réduisent le temps d'intégration de la cotation, de la souscription et de l'émission de polices. Ces capacités sous-tendent le rôle prépondérant des canaux numériques dans le marché de l'assurance embarquée et élargissent l'éventail des partenaires pouvant intégrer nativement la protection.
La distribution hors ligne conserve sa pertinence là où les échanges fondés sur la confiance, les actifs de grande valeur et les décisions impliquant plusieurs parties sont courants. Les concessionnaires automobiles illustrent la manière dont le conseil en face-à-face et la cotation embarquée peuvent fonctionner conjointement lorsque les logiciels de financement et d'assurance (F&I) affichent des tarifs compétitifs au bon moment. Au fil du temps, ces programmes numérisent leurs flux de travail grâce à des bornes interactives et des portails mobiles, tout en maintenant un accompagnement humain lors des décisions complexes. Les règles de licence et de représentation s'appliquent toujours aux points de vente physiques et déterminent qui peut présenter, discuter et souscrire une couverture au point de vente. Ces garde-fous maintiennent la pertinence des canaux hors ligne pour certaines catégories, tandis que les API en ligne restent le moteur de la croissance à grande échelle du marché de l'assurance embarquée.
Par secteur d'activité des utilisateurs finaux :
pic du commerce électronique, progression la plus rapide de la mobilitéLe commerce électronique et les places de marché représentaient une part de 52,24 % de la taille du marché de l'assurance intégrée en 2025, reflétant des volumes de transactions élevés et la capacité à personnaliser les offres par référence produit, valeur du panier et segment de clientèle. Dans ces environnements, la protection des appareils, des expéditions et des achats est performante lorsque le placement s'aligne sur le contexte du panier et la conception du processus de paiement. Les données du programme alimentent ensuite une optimisation continue du placement, de la formulation et des niveaux de couverture, conduisant à des gains d'adhésion soutenus. Les détaillants et les boutiques en ligne des fabricants d'équipements d'origine intègrent également la protection dans les flux de retour et de reprise, où les inspections et diagnostics matériels permettent une adéquation optimale entre la garantie et l'état de l'appareil. Ces tendances maintiennent le commerce électronique au cœur du marché de l'assurance intégrée, grâce à la combinaison d'une échelle importante et de parcours utilisateurs maîtrisables.
La mobilité et l'automobile affichent la trajectoire de croissance la plus rapide à un CAGR de 31,36 % jusqu'en 2031, portée par les données des véhicules connectés et les expériences de propriété des fabricants d'équipements d'origine qui permettent une tarification dynamique. Les plateformes de covoiturage et de livraison intègrent également des couvertures accident et retard de courte durée dans les flux de trajet, avec des règlements simples qui dépendent de la télémétrie de la plateforme. Les canaux de services financiers continuent de contribuer à la protection voyage et achat liée aux niveaux d'abonnement, ce qui démontre comment les avantages assurantiels peuvent renforcer l'engagement et la fidélisation. Des études de cas dans les applications bancaires montrent comment une seule intégration peut servir des utilisateurs dans des dizaines de pays avec une émission rapide et des délais de règlement des sinistres courts. Ces canaux diversifient ensemble la croissance du marché de l'assurance intégrée et réduisent la dépendance à l'égard d'un seul cas d'usage.
Par type de plateforme partenaire :
échelle des places de marché, profondeur du SaaS verticalLes places de marché ont capturé 49,78 % du chiffre d'affaires des plateformes partenaires en 2025, car une seule API peut prendre en charge de nombreux vendeurs, catégories et pays au sein d'expériences utilisateurs unifiées. Cet avantage d'échelle s'étend au commerce de détail, à la mobilité et au voyage, où des schémas de paiement communs permettent un placement standardisé sans flux sur mesure pour chaque marchand. Les grandes plateformes utilisent des couches d'orchestration pour gérer la capacité, la conformité et le service après-achat à des vitesses quasi temps réel. En outre, les partenaires bénéficient de contenus et de tarifications localisés tout en conservant une intégration commune. Ces attributs expliquent pourquoi les places de marché restent un moteur principal de portée pour le marché de l'assurance intégrée.
Les plateformes SaaS verticales connaissent la croissance la plus rapide à un CAGR de 31,24 % en intégrant la couverture dans les tableaux de bord opérationnels que les entreprises utilisent quotidiennement. Ce contexte permet aux signaux de risque issus des ordres de travail, de la paie ou des stocks d'affiner la tarification et de réduire les frictions lors de la souscription et du renouvellement. La santé, l'hôtellerie, la construction et les services professionnels ont connu une adoption précoce, car les besoins en matière de police doivent correspondre étroitement aux événements du flux de travail. Les services financiers et les piles fintech intègrent également la protection voyage et achat en tant qu'avantages de niveau dans les modèles d'abonnement. Ensemble, ces approches approfondissent la fidélisation et la valeur vie client pour le marché de l'assurance intégrée en transformant l'assurance en un service de fond qui fonctionne automatiquement.
Analyse géographique
Marché de l'assurance intégrée en Amérique du Nord
L'Amérique du Nord détenait 36,74 % de la part de marché de l'assurance intégrée en 2025, soutenue par une infrastructure axée sur les API, une distribution numérique à grande échelle et des écosystèmes de partenaires actifs dans les secteurs du commerce, de la mobilité et de la finance. Les concessionnaires automobiles aux États-Unis illustrent comment l'établissement de devis intégrés au point de vente peut améliorer les indicateurs de financement et d'assurance lorsque les clients finalisent leur couverture lors de la transaction d'achat du véhicule. Les partenaires de l'écosystème continuent de s'intégrer rapidement grâce à des interfaces standardisées, ce qui permet de déployer de nouvelles variantes de produits en quelques mois plutôt qu'en quelques années. Au Canada, les partenariats fintech intègrent des protections par abonnement pour des bases de clientèle croissantes au sein des écosystèmes de banque numérique. Ces dynamiques maintiennent l'Amérique du Nord comme une base de revenus centrale pour le marché de l'assurance intégrée, avec des perspectives de croissance à mesure que davantage de plateformes adoptent des couches d'orchestration.
Marché de l'assurance intégrée en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide à un CAGR de 34,37 %, car les super-applications et les plateformes axées sur le mobile intègrent des micro-polices dans les flux de covoiturage, de paiement et de commerce. L'orchestration transfrontalière améliore la rapidité de déploiement en centralisant l'émission et les sinistres sur plusieurs marchés au sein d'une seule intégration. En Inde, les cadres sandbox et l'infrastructure publique numérique encouragent les cas d'usage d'assurance intégrée qui associent la protection aux transactions du quotidien. Les plateformes d'Asie du Sud-Est utilisent la télémétrie des trajets et des livraisons pour déclencher des couvertures accident et retard de faible montant qui sont réglées rapidement. Ces caractéristiques font de l'Asie-Pacifique un moteur de croissance central pour le marché de l'assurance intégrée à mesure que les écosystèmes mobiles se développent.
Marché de l'assurance intégrée en EMEA et en LATAM
L'Europe progresse régulièrement grâce aux plateformes de néobanque, de mobilité et de commerce de détail, bien que la fragmentation réglementaire nécessite des plans spécifiques à chaque pays et des approbations au niveau des partenaires sur plusieurs marchés. Les priorités des autorités de surveillance mettent l'accent sur la valeur pour le consommateur, la protection des données et l'utilisation appropriée de l'automatisation, ce qui oriente la conception des produits et les informations communiquées. Les partenariats entre assureurs et plateformes d'orchestration s'élargissent pour servir des programmes multi-branches et multi-pays via des infrastructures unifiées. L'Amérique latine ainsi que les régions du Moyen-Orient et d'Afrique intensifient leur distribution numérique à mesure que les initiatives d'inclusion financière et les nouveaux partenariats étendent leur portée vers les segments mal desservis. Ces facteurs élargissent collectivement l'empreinte mondiale du marché de l'assurance intégrée, tandis que la conformité régionale et la localisation déterminent le rythme de déploiement.
Paysage concurrentiel
La concurrence se concentre sur les plateformes d'orchestration et les intermédiaires API-first qui connectent les acteurs à la distribution numérique à grande échelle. Les couches technologiques standardisent l'émission, les sinistres et la conformité entre les partenaires, permettant un déploiement rapide de la protection dans des écosystèmes non assurantiels. Les plateformes d'orchestration mondiales prennent en charge des offres intégrées dans de nombreux pays, catégories et langues avec des performances inférieures à la seconde. Cette approche déplace l'avantage vers les entreprises capables de combiner la profondeur de capacité avec une technologie modulaire et une couverture de conformité. Ces facteurs façonnent la manière dont les leaders du marché de l'assurance intégrée se développent grâce à des intégrations reproductibles et conviviales pour les partenaires.
Les partenariats et les expansions de produits démontrent comment les assureurs et les plateformes s'alignent autour d'offres multi-pays et multi-lignes. De nouveaux cadres vont au-delà des pilotes mono-ligne vers des collaborations programmatiques qui soutiennent les cas d'usage du commerce de détail, de la mobilité et de la finance. Des exemples en Europe montrent comment les partenaires de plateforme et les assureurs s'étendent de l'automobile vers des catégories plus larges via des API unifiées et un service standardisé. Les investissements dans les diagnostics d'appareils et l'automatisation illustrent également comment les améliorations de la chaîne d'approvisionnement permettent de meilleures garanties et de meilleurs résultats de protection pour les consommateurs. Ces étapes soulignent le rôle de la technologie et de la conception du modèle opérationnel dans la mise à l'échelle du marché de l'assurance intégrée.
Les mouvements en matière de capital et de modèle opérationnel continuent de soutenir la croissance intégrée. Les assureurs réorganisent leurs lignes d'activité et leur direction pour intégrer la mobilité, l'assistance et l'automatisation des sinistres à mesure que les exigences intégrées s'élargissent. Les programmes de réassurance et les partenariats de capacité assurent la stabilité des portefeuilles intégrés à croissance rapide avec des flux de sinistres automatisés. Les expansions en matière de santé, de voyage et de protection des achats s'alignent avec les banques numériques et les abonnements fintech pour améliorer la fidélisation. Ces éléments indiquent un champ concurrentiel où la qualité d'exécution en matière d'API, de conformité et d'accompagnement des partenaires détermine la capture de parts au sein du marché de l'assurance intégrée.
Leaders du secteur de l'assurance intégrée
-
Lemonade
-
Cover Genius
-
Bolttech
-
Qover
-
Assurant
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance intégrée Entreprises couvertes dans ce rapport
- Cover Genius
- Bolttech
- Qover
- Assurant
- Lemonade
- Companjon
- Igloo
- Extend
- Pattern Insurance
- Next Insurance
- Acko
- Root
- Allianz Partners
- Allstate Protection Plans
- Mulberri
- Fletch
- Bubble
- Rein
- Bsurance
- Penn-Io
- FetchaQuote
Développements récents du secteur sur le marché de l'assurance intégrée
- Décembre 2025 : L'insurtech mondiale bolttech a finalisé l'acquisition de mTek, une plateforme d'assurance numérique basée à Nairobi, élargissant son empreinte en matière d'assurance intégrée et de distribution numérique en Afrique de l'Est et renforçant sa stratégie de croissance sur les marchés émergents.
- Novembre 2025 : Allianz Partners a annoncé une nouvelle gamme de plans d'assurance santé internationale (Base, Amélioré, Signature) conçus pour les expatriés, les nomades numériques, les professionnels, les étudiants et les familles séjournant à l'étranger pour des périodes prolongées, initialement disponibles dans l'UE et au Royaume-Uni, avec des plans d'extension à d'autres marchés.
- Juin 2025 : L'insurtech bolttech a clôturé avec succès son tour de financement de série C, levant 147 millions USD avec des investisseurs stratégiques dont Sumitomo Corporation et Iberis Capital, valorisant la société à environ 2,1 milliards USD et soutenant l'expansion de ses offres d'assurance intégrée.
- Avril 2025 : SECUTIX, un fournisseur de solutions numériques pour le secteur événementiel, s'est associé à Cover Genius pour lancer une nouvelle solution de protection des billets qui automatise les processus de remboursement pour les salles et les organisateurs d'événements, renforçant la confiance et la fidélité des clients à la suite d'un pilote initial réussi lors d'un grand événement sportif.
Marché de l'assurance intégrée Portée du rapport et méthodologie de recherche
Définitions du marché et périmètre de couverture
Notre étude définit le marché de l'assurance embarquée comme la valeur en dollars des primes vendues de manière invisible dans le cadre d'une transaction non assurantielle ; pensez aux écrans de paiement sur les sites de commerce électronique ou aux tableaux de bord des véhicules connectés ; comptabilisées à hauteur de la prime de première année reconnue par l'assureur souscripteur.
Exclusion du périmètre : Par souci de clarté, nous excluons les revenus provenant des services de paiement, de crédit ou d'investissement embarqués.
Présentation de la segmentation
- Par ligne d'assurance
- Protection électronique
- Mobilier et électroménager
- Équipements sportifs et de loisirs
- Voyage et billetterie
- Automobile et mobilité
- Animaux de compagnie et frais de scolarité
- Autres lignes de niche
- Par canal de distribution
- En ligne (API / SDK)
- Hors ligne (point de vente, concessionnaires, commerce de détail)
- Par secteur d'activité des utilisateurs finaux
- Commerce électronique et places de marché
- Mobilité et équipementiers automobiles
- Voyage et hôtellerie
- Commerce de détail d'électronique grand public
- Services financiers et crédit
- SaaS / Plateformes verticales
- Par type de plateforme partenaire
- Places de marché
- SaaS vertical
- Fintech / Néobanque
- Portails télécommunications / services aux collectivités
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor Intelligence ont échangé avec des dirigeants de banques numériques, des chefs de produit dans le commerce en ligne, des fondateurs de plateformes API et des responsables actuariels en Amérique du Nord, en Europe et en Asie-Pacifique. Ces discussions ont permis d'affiner les courbes d'adoption, les ratios typiques de partage des revenus et le comportement de renouvellement, comblant ainsi les lacunes laissées par les publications publiques.
Recherche documentaire
Nous commençons par des ensembles de données publiques issus des régulateurs nationaux de l'assurance, des statistiques d'assurance de l'OCDE, de la Global Embedded Finance Association et des données d'expéditions douanières signalant les nouvelles lignes d'appareils susceptibles d'inclure une couverture groupée. Les rapports annuels (10-K) des entreprises et les présentations des courtiers fournissent des indicateurs de volume, tandis que Dow Jones Factiva et D&B Hoovers font apparaître des signaux de partenariat et de financement révélateurs de la vitesse d'adoption.
Ensuite, les bibliothèques de brevets, les revues scientifiques sur la distribution numérique et les documents de consultation d'organismes tels que l'EIOPA nous permettent de tester les tendances émergentes, qui sont ensuite confrontées aux modèles des analystes. Les sources citées sont données à titre illustratif ; de nombreuses autres ont été consultées pour la collecte, la validation et la clarification des données.
Dimensionnement du marché et prévisions
Nous appliquons une approche descendante qui part des pools de primes mondiales non-vie et voyage, filtrés ensuite par les taux de pénétration des parcours de paiement en ligne susceptibles d'accueillir des API d'assurance. Des vérifications ascendantes sélectives — à savoir le volume de polices échantillonné multiplié par le prix de vente moyen tiré des principaux partenaires de places de marché — ancrent les totaux. Les variables clés modélisées comprennent la part du GMV du commerce numérique, la croissance du parc de véhicules connectés, les coûts d'adoption des API, les approbations de bacs à sable réglementaires et les normes de partage des revenus des assureurs. Une régression multivariée sur ces facteurs projette la demande jusqu'en 2030, avec une analyse de scénarios faisant varier les facteurs macroéconomiques là où le consensus est faible.
Validation des données et cycle de mise à jour
Notre équipe soumet les résultats à des contrôles de variance par rapport aux primes déclarées par les assureurs et aux informations financières des entreprises fintech. Les réviseurs seniors corrigent les anomalies, et tout écart de ±5 % déclenche une reprise de contact avec les sources. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs ; une relecture finale par les analystes garantit que les clients disposent de la vue la plus récente.
Pourquoi la référence de Mordor Intelligence sur l'assurance embarquée inspire confiance
Les estimations publiées divergent souvent, et nous constatons que les écarts proviennent généralement de la largeur du périmètre, de la fréquence d'actualisation, du traitement des taux de change ou d'hypothèses de croissance non vérifiées.
Les principaux facteurs d'écart ici incluent certaines études intégrant des revenus plus larges de la finance embarquée dans les totaux d'assurance, d'autres appliquant une pénétration mondiale uniforme sans vérification de la capacité des plateformes, et plusieurs utilisant des cycles d'actualisation plus longs qui manquent les récentes évolutions réglementaires.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 10,45 milliards USD (2025) | Mordor Intelligence | |
| 143,88 milliards USD (2025) | Cabinet de conseil mondial A | Comptabilise l'ensemble des primes générées par tout produit de finance embarquée et applique un facteur de croissance unique avec une actualisation biennale. |
| 116,05 milliards USD (2025) | Revue spécialisée B | Applique une définition large des revenus et suppose une pénétration mondiale uniforme sans vérification de la capacité des plateformes. |
Ces contrastes montrent qu'en restreignant le périmètre aux primes vérifiées générées par API et en validant chaque hypothèse avec les acteurs du secteur, Mordor Intelligence fournit une référence équilibrée et transparente sur laquelle les décideurs peuvent s'appuyer en toute confiance.
Questions clés auxquelles le rapport répond
Qu'est-ce que l'assurance intégrée et comment fonctionne-t-elle dans le commerce numérique ?
L'assurance intégrée est une couverture proposée dans le cadre du parcours existant d'un client, tel qu'un paiement ou un flux d'application, utilisant des API pour pré-remplir les données et souscrire des polices en quelques secondes sans rediriger les utilisateurs hors site, ce qui améliore la conversion et l'expérience pour les acheteurs sur le marché de l'assurance intégrée.
Quelle est la taille en 2026 et la prévision pour 2031 du secteur de l'assurance intégrée ?
La taille du marché de l'assurance intégrée est de 18,09 milliards USD en 2026 et devrait atteindre 68,12 milliards USD d'ici 2031 avec un TCAC de 30,37 %, soulignant une demande soutenue pour une protection contextuelle sur les plateformes.
Quels segments sont en tête et lesquels se développent le plus rapidement ?
La protection électronique est en tête par part de revenus grâce au placement au moment du paiement, tandis que la micro-assurance auto connaît la croissance la plus rapide grâce à la télématique et aux intégrations des équipementiers qui permettent une tarification dynamique et un service fluide sur le marché de l'assurance intégrée.
Quelle approche de distribution offre le plus de mise à l'échelle aujourd'hui ?
La distribution en ligne et API-first est en tête par part et par croissance, soutenue par l'orchestration à API unique, la conception de produits modulaires et les accélérateurs low-code qui réduisent le délai de mise sur le marché pour le marché de l'assurance intégrée.
Quelles régions sont les plus importantes pour la croissance à court terme ?
L'Amérique du Nord est en tête par revenus actuels, et l'Asie-Pacifique est la région à la croissance la plus rapide grâce aux plateformes axées sur le mobile et aux super-applications intégrant des micro-polices dans le covoiturage, les paiements et le commerce.
Quels sont les principaux obstacles de conformité pour les fournisseurs d'assurance intégrée ?
Les licences multi-juridictions et les règles strictes de confidentialité des données nécessitent des approbations de produits spécifiques à chaque pays et une gestion explicite du consentement, ce qui allonge les délais de lancement mais renforce une confiance durable des consommateurs dans le marché de l'assurance intégrée.