
Taille et part du marché de l'assurance santé et médicale MENA
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
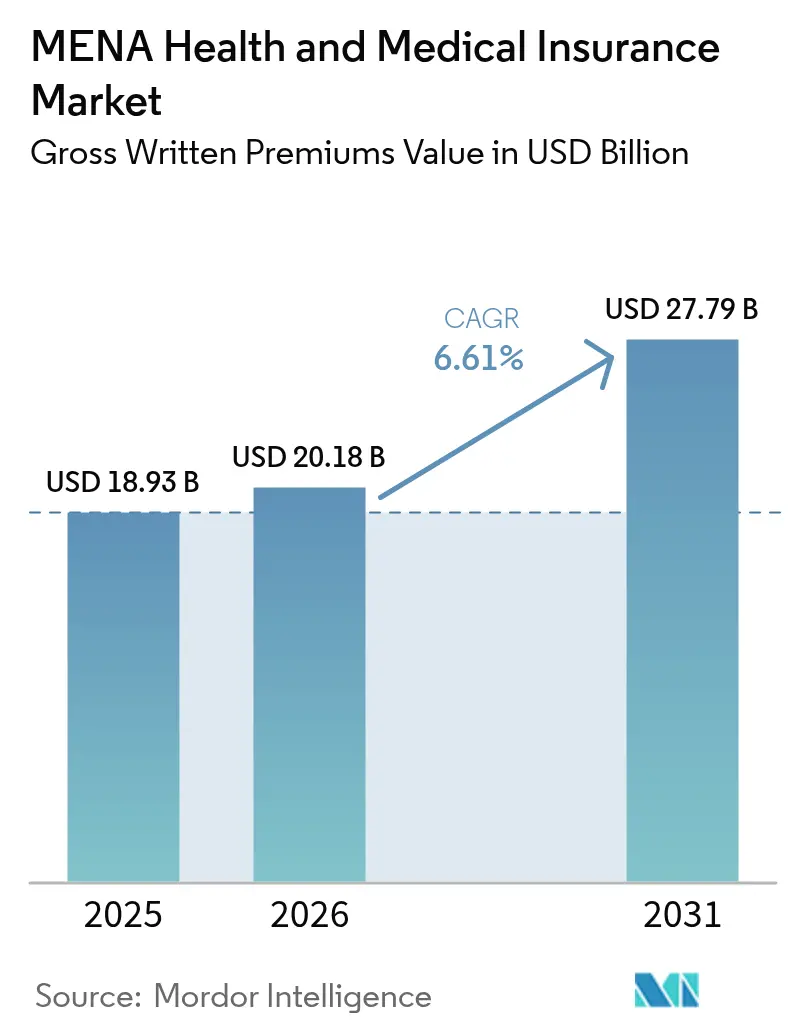
| Taille du marché de l'année de base (2025) | 18.93 Milliards de dollars |
| Taille du Marché (2026) | 20.18 Milliards de dollars |
| Taille du Marché (2031) | 27.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.61 % |
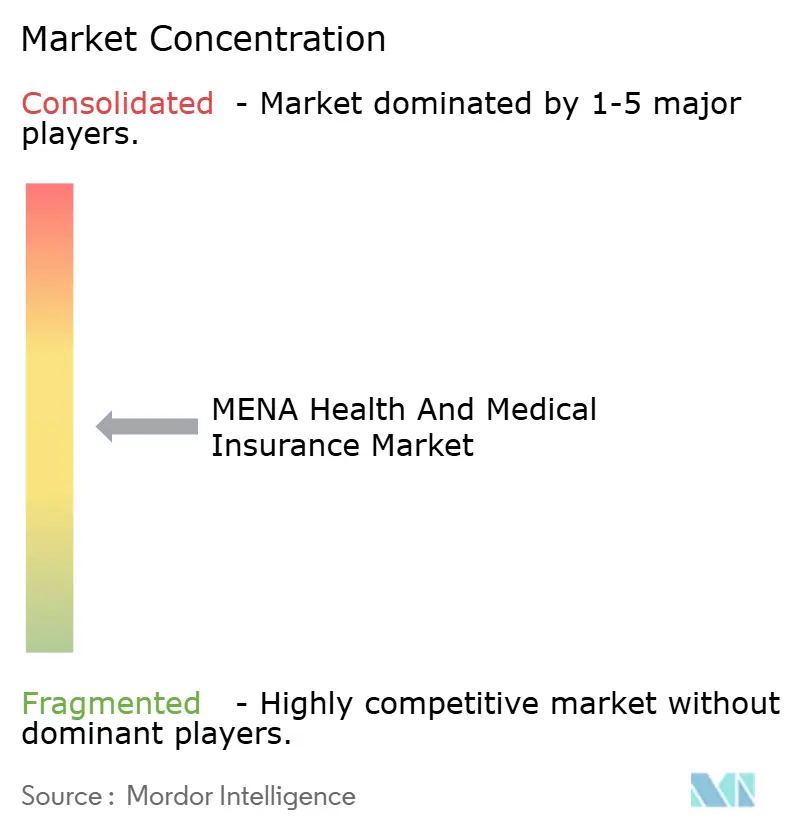
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance santé et médicale MENA par Mordor Intelligence
La taille du marché de l'assurance santé et médicale MENA devrait croître de 18,93 milliards USD en 2025 à 20,18 milliards USD en 2026 et devrait atteindre 27,79 milliards USD d'ici 2031, à un TCAC de 6,61 % sur la période 2026-2031. La forte dynamique des primes découle de l'adoption généralisée de lois sur l'assurance obligatoire dans les États du Golfe, d'un investissement accru du secteur privé dans le cadre des agendas Vision 2030, et d'une adoption rapide des solutions de santé numérique. L'expansion des populations expatriées au sein du Conseil de coopération du Golfe (CCG) soutient une demande soutenue, tandis que les gouvernements transfèrent la pression fiscale des budgets publics vers des modèles de financement mixtes public-privé qui améliorent la viabilité du système. La souscription pilotée par l'IA, la distribution intégrée via les super-applications et les plans orientés vers le tourisme médical élargissent les sources de revenus et diversifient les portefeuilles de produits. L'inflation persistante des coûts médicaux et la fragmentation réglementaire tempèrent la croissance, mais des outils ciblés de maîtrise des coûts et l'alignement progressif des normes de solvabilité atténuent les risques à la baisse pour les assureurs.
Principaux enseignements du rapport
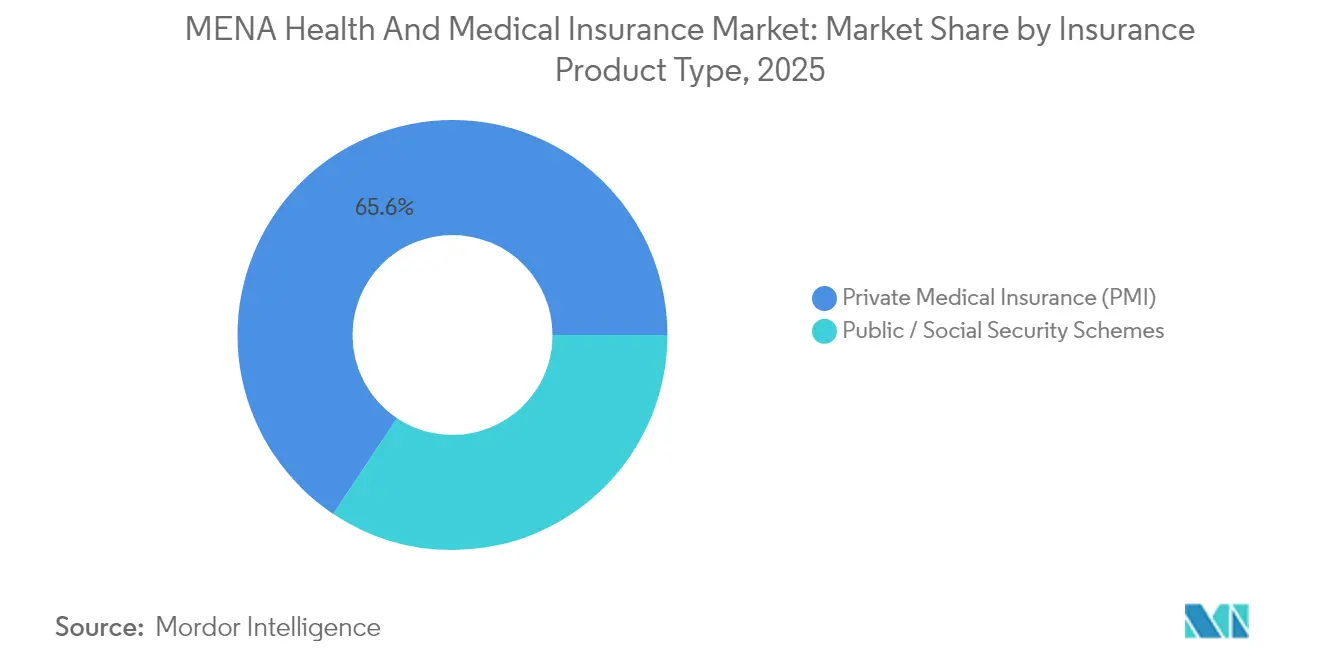
- Par type de produit d'assurance, l'assurance médicale privée a dominé avec 65,64 % de la part de marché de l'assurance santé et médicale MENA en 2025 ; les régimes publics et de sécurité sociale connaissent la croissance la plus rapide avec un TCAC de 7,53 % jusqu'en 2031.
- Par durée de couverture, les polices à long terme ont représenté 84,02 % de la taille du marché de l'assurance santé et médicale MENA en 2025 et progressent à un TCAC de 8,72 % jusqu'en 2031.
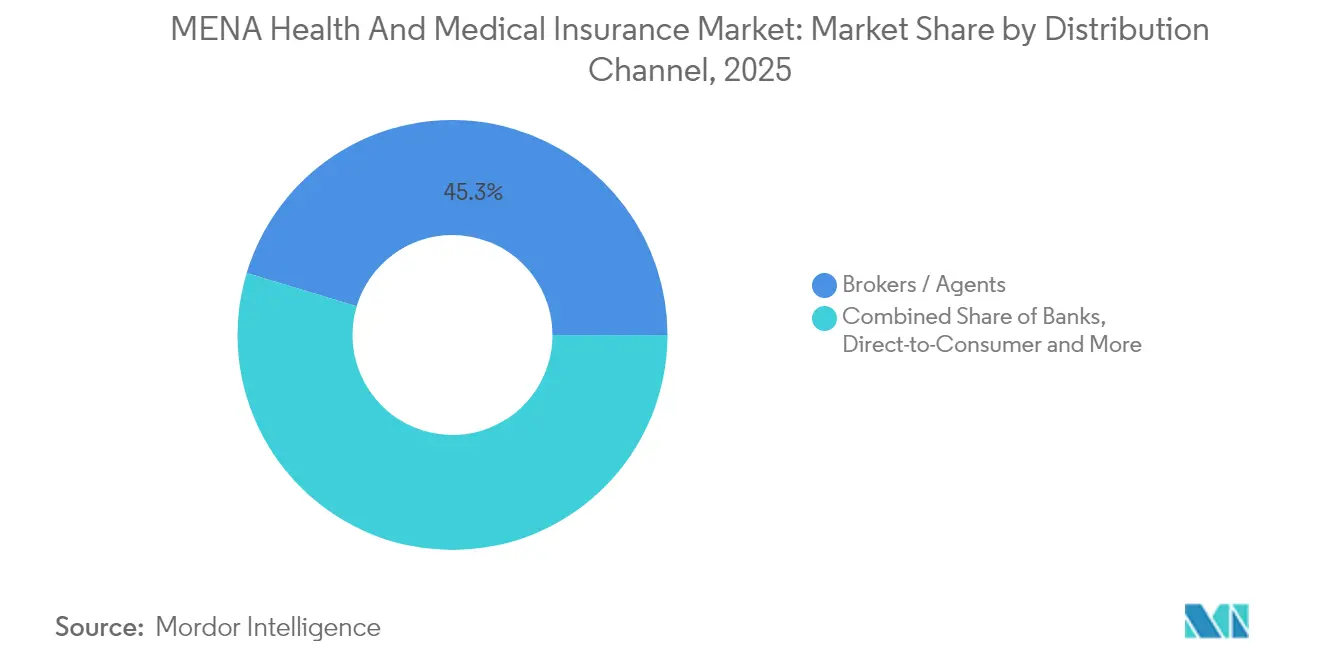
- Par canal de distribution, les courtiers et agents ont détenu une part de revenus de 45,34 % en 2025, tandis que les ventes directes aux consommateurs ont enregistré le TCAC projeté le plus élevé à 7,58 % jusqu'en 2031.
- Par utilisateur final, les grandes entreprises ont représenté 58,23 % de la demande en 2025, tandis que les PME affichent la trajectoire de croissance la plus forte avec un TCAC de 7,71 % jusqu'en 2031.
- Par géographie, le CCG a contrôlé 70,31 % des primes en 2025 ; le Levant et les marchés émergents affichent la progression la plus rapide avec un TCAC de 8,48 % malgré les vents contraires géopolitiques.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des régimes d'assurance santé obligatoire | +1.8% | Cœur du CCG, extension vers l'Afrique du Nord | Moyen terme (2-4 ans) |
| Inflation médicale liée à la hausse des maladies non transmissibles | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Privatisation et partenariats public-privé dans le secteur de la santé régional | +1.0% | CCG, notamment les Émirats arabes unis et l'Arabie saoudite | Long terme (≥ 4 ans) |
| Essor du tourisme médical transfrontalier assuré | +0.8% | Hub CCG, flux vers l'Égypte et la Jordanie | Moyen terme (2-4 ans) |
| Couverture intégrée via les super-applications et les plateformes de travail à la demande | +0.6% | CCG urbain et Afrique du Nord | Court terme (≤ 2 ans) |
| Évaluation des risques pilotée par l'IA, ouvrant la voie à de nouveaux micro-plans | +0.4% | Cœur du CCG, adoption progressive au Levant | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des régimes d'assurance santé obligatoire
Les mandats fédéraux et provinciaux constituent le vent arrière le plus puissant pour le marché de l'assurance santé et médicale MENA. Le décret-loi fédéral des Émirats arabes unis n° 48/2023 oblige chaque résident à souscrire une police de santé à partir de janvier 2025, ajoutant environ 3,7 millions de nouvelles vies aux pools des assureurs.[1]Administration du commerce international, « Émirats arabes unis – Aperçu du secteur de la santé », trade.gov. Oman a adopté en décembre 2024 un cadre de co-assurance permettant aux assureurs de catégorie A et de catégorie B de partager les risques, élargissant ainsi les capacités et abaissant les barrières à l'entrée. La règle saoudienne étendant la couverture à 3,7 millions de travailleurs domestiques à partir de juillet 2024 illustre la manière dont les régulateurs ciblent des groupes précédemment exclus de l'emploi formel. Les règles progressives de solvabilité dans les juridictions du CCG relèvent les normes de capital tout en rassurant les prestataires, améliorant la fiabilité du règlement des sinistres. Ensemble, ces mesures stimulent les entrées de primes, réduisent l'exposition aux créances irrécouvrables des hôpitaux et ancrent la prévisibilité actuarielle à long terme.
Inflation médicale liée à la hausse des maladies non transmissibles
Les maladies non transmissibles telles que le diabète touchent plus de 20 % des adultes du CCG et entraînent le recours à des interventions à coût élevé. Les nouveaux médicaments biologiques en oncologie, les moniteurs de glycémie en continu et les procédures cardiaques avancées font grimper les dépenses par habitant bien au-delà des tendances des prix à la consommation. Les gouvernements expérimentent le paiement basé sur la valeur, le modèle AR-DRG de l'Arabie saoudite et le système eClaimLink de Dubaï, mais les dépenses pharmaceutiques spécialisées continuent d'augmenter à des taux à deux chiffres. Les assureurs réagissent par des formulaires à plusieurs niveaux, des autorisations préalables et des accords de prestataires préférés plus stricts. Les campagnes de santé publique dans le cadre de Vision 2030 s'orientent vers les soins préventifs, mais leurs économies budgétaires se matérialisent progressivement, maintenant une pression intense sur les marges à court terme.
Privatisation et partenariats public-privé dans le secteur de la santé régional
Les parties prenantes souveraines se repositionnent du provisionnement direct vers des modèles de partenariat qui mobilisent les capitaux privés. La Health Holding Company d'Arabie saoudite supervisera 290 hôpitaux et 2 300 centres de soins primaires d'ici 2030, incitant les assureurs à élaborer des contrats de services groupés qui répartissent les risques sur l'ensemble des épisodes de soins. L'écosystème de zone franche de 300 prestataires de la Dubai Healthcare City illustre comment la souplesse réglementaire attire les assureurs multinationaux et facilite la facturation du tourisme médical. L'Autorité d'assurance santé universelle d'Égypte sépare le financement de la prestation de services, permettant aux assureurs de soumissionner pour des contrats gouvernementaux tout en commercialisant des plans complémentaires. Ces partenariats public-privé réallouent les risques, récompensent l'efficacité opérationnelle et attirent des talents actuariels spécialisés dans le domaine public.
Essor du tourisme médical transfrontalier assuré
Dubaï se classe première dans l'indice arabe du tourisme médical et oriente les patients en quête de traitements en oncologie, cardiologie et fertilité depuis l'ensemble de la région MENA. Les assureurs conçoivent des polices régionales qui regroupent les coûts des procédures, les déplacements et l'hébergement post-opératoire, répondant ainsi à la demande de soins transfrontaliers sans friction. Le principal assureur d'Abou Dhabi collabore avec des hôpitaux pour proposer des forfaits vol plus traitement, renforçant la diversification des revenus. La simplification des procédures de visa et les normes d'accréditation internationales élargissent les réseaux de facturation directe. Les liaisons à forte occupation entre Doha et Damas reflètent le besoin latent de couverture d'évacuation et de rapatriement dans les États fragiles.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflation des coûts médicaux à deux chiffres | -1.4% | Mondial | Court terme (≤ 2 ans) |
| Fragmentation réglementaire dans la région MENA | -0.9% | Régional, avec une concentration sur les marchés du Levant | Moyen terme (2-4 ans) |
| Pénuries chroniques de talents cliniques | -0.7% | Cœur du CCG, aiguë en Arabie saoudite et aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Pools de risques en zones de conflit géopolitique | -0.5% | Levant et marchés émergents, effets de débordement vers l'Afrique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Inflation des coûts médicaux à deux chiffres
La hausse des prix des procédures et des médicaments érode l'accessibilité financière, poussant les assureurs à augmenter les primes et à réduire les prestations. Les médicaments spécialisés pour l'oncologie et l'immunologie peuvent dépasser 100 000 USD par patient et par an, mettant à rude épreuve les réserves et relevant les seuils de réassurance. La consolidation hospitalière dans les grandes métropoles concentre le pouvoir de négociation, décourageant les remises tarifaires agressives. Les équipements importés deviennent plus coûteux sur les marchés confrontés à la dépréciation de la monnaie locale, intensifiant les pressions sur les coûts. Les assureurs expérimentent des contrats basés sur la valeur et des paiements groupés, mais les systèmes informatiques fragmentés des prestataires limitent la montée en charge rapide de ces modèles dans la région.
Fragmentation réglementaire dans la région MENA
Vingt-deux juridictions imposent des exigences divergentes en matière de capital, de solvabilité et d'approbation des produits, ce qui complique les stratégies de déploiement régional. Le capital minimum libéré varie de 10 millions USD dans certains États d'Afrique du Nord à 50 millions USD dans les principaux marchés du Golfe, obligeant les multinationales à immobiliser des liquidités dans de multiples silos. Les systèmes de capital basé sur le risque coexistent avec des régimes à ratio fixe, gonflant les coûts de conformité et brouillant l'optimisation de la solvabilité à l'échelle du groupe. Plusieurs pays interdisent le remboursement des traitements à l'étranger, limitant les plans de tourisme médical transfrontalier. Les discussions sur l'harmonisation au sein du comité d'assurance du Fonds monétaire arabe sont en cours mais restent lentes, de sorte que les assureurs doivent naviguer dans des dépôts pays par pays pour chaque nouveau produit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit d'assurance :
les régimes publics s'accélèrent dans un contexte de domination de l'assurance médicale privéeL'assurance médicale privée a conservé une position de leader à 65,64 % en 2025, illustrant l'ancrage des avantages sociaux pris en charge par l'employeur et la demande individuelle parmi les expatriés aisés. Les régimes publics et de sécurité sociale affichent cependant la trajectoire la plus rapide à 7,53 %, signalant l'engagement des gouvernements en faveur de la couverture universelle. Le mandat de prime annuelle de 320 AED (87,1 USD) des Émirats arabes unis élargit les vies mutualisées et renforce la profondeur de souscription. Le Centre national d'assurance santé prévu en Arabie saoudite fera encore basculer les volumes vers les programmes publics d'ici 2026. Les assureurs pivotent de la concurrence centrée sur les primes vers la contractualisation de services administratifs, nécessitant des analyses avancées de la santé des populations. La couverture collective au sein de l'assurance médicale privée tire parti des économies d'échelle, tandis que l'assurance médicale privée au détail cible les familles de la classe moyenne en quête de meilleures prestations maternité et dentaires. Pourtant, à mesure que les cadres obligatoires s'élargissent, les avenants complémentaires offrent des opportunités de vente croisée lucratives pour les assureurs.
Les conceptions réglementaires encouragent la dualité : les bases publiques fournissent des prestations essentielles, et les compléments privés comblent les lacunes telles que la chirurgie élective ou le traitement international. Le déploiement progressif en Égypte amène 12,8 millions de citoyens supplémentaires sous le parapluie, renforçant la diversification des risques. L'extension de l'Assurance Maladie Obligatoire au Maroc aux travailleurs indépendants élargit les bases fiscales contributives. Cette architecture à double voie soutient la stabilité actuarielle, bien qu'elle mette au défi les acteurs historiques de l'assurance médicale privée habitués aux produits expatriés à forte marge au sein du marché de l'assurance santé et médicale MENA.


Par durée de couverture :
les polices à long terme assurent la stabilitéLes contrats annuels et pluriannuels représentent 84,02 % des primes et enregistrent une progression de 8,72 %, témoignant de la préférence des participants pour un accès ininterrompu et de l'appétit des assureurs pour des flux de trésorerie prévisibles. Les visas d'expatriés du Golfe couvrent généralement deux à trois ans, s'articulant avec les durées des polices et réduisant le taux de résiliation. Les couvertures à court terme s'adressent aux touristes médicaux, aux travailleurs saisonniers et aux missions humanitaires, mais restent une part modeste du volume global. Le régime de co-assurance d'Oman récompense les assureurs qui maintiennent leurs clients inscrits sur des années consécutives, renforçant la domination à long terme.
Les durées prolongées s'articulent également avec les programmes de gestion des maladies chroniques : la surveillance continue de la glycémie, la gestion des cas en oncologie et le coaching bien-être nécessitent un engagement tout au long de l'année pour réaliser des économies. À mesure que les flux de données issus des objets connectés arrivent à maturité, les assureurs affineront la tarification des renouvellements sur la base de métriques de santé longitudinales plutôt que de proxies socio-démographiques larges, affinant la segmentation des risques au sein du marché de l'assurance santé et médicale MENA.
Par canal de distribution :
l'accélération numérique érode l'exclusivité des courtiersLes courtiers et agents traditionnels rédigent encore 45,34 % des primes en 2025, tirant parti de leur maîtrise réglementaire et de la valeur du conseil humain dans les négociations de groupe complexes. Pourtant, les canaux de vente directe aux consommateurs progressent de 7,58 % par an, portés par une forte pénétration des smartphones et l'intégration des technologies financières. Les rails de paiement en temps réel permettent aux assureurs d'émettre des micro-polices en quelques minutes, réduisant les coûts d'intégration. La bancassurance reste résiliente car les consommateurs considèrent les banques comme des dépositaires de confiance pour des budgets de santé familiaux importants. Les programmes d'affinité associent des avantages sur mesure aux guildes professionnelles, aux clubs sportifs et aux réseaux d'anciens élèves, approfondissant la pénétration de niches.
Les super-applications stimulent la dynamique de la vente directe aux consommateurs, intégrant la couverture dans les écosystèmes de covoiturage, de livraison de repas et de travail à la demande. Les flux de paiement intégrés acheminent instantanément les primes vers les assureurs, améliorant la gestion de trésorerie. L'autorité d'assurance des Émirats arabes unis accorde désormais des licences de courtier numérique qui plafonnent les commissions, alignant davantage les incitations vers une tarification transparente. Par conséquent, les assureurs investissent dans des plateformes d'expérience client, des chatbots, le triage des symptômes par IA et la télémédecine pour fidéliser les assurés avertis du numérique au sein du marché de l'assurance santé et médicale MENA.
Par utilisateur final :
la dynamique des PME défie la suprématie des grandes entreprisesLes grandes entreprises ont représenté 58,23 % de la demande en 2025 en raison des obligations légales et du pouvoir de négociation qui leur permettent d'obtenir des packages d'avantages larges à des tarifs négociés. Les PME enregistrent cependant une expansion de 7,71 % à mesure que les gouvernements révoquent les exemptions et imposent la couverture des employés quelle que soit la taille de l'entreprise. Les portails d'inscription basés sur le cloud et la souscription collective simplifiée réduisent les frais administratifs, permettant un service rentable des petites masses salariales.
Les mandats relatifs aux travailleurs domestiques multiplient le nombre de polices parmi les ménages qui doivent justifier d'une couverture pour les visas de résidence. La pression budgétaire du secteur public au Koweït illustre comment les employeurs publics réévaluent périodiquement les panels d'assureurs, injectant une dynamique concurrentielle. Les travailleurs indépendants et les entrepreneurs individuels achètent de plus en plus des plans au détail ou rejoignent des pools d'associations professionnelles, élargissant le marché adressable pour les produits modulaires au sein du marché de l'assurance santé et médicale MENA.
Analyse géographique
Marché de l'assurance santé et médicale du CCG
Le CCG a capturé 70,31 % des primes en 2025, reflétant une infrastructure de santé financée par les revenus pétroliers, des statuts stricts d'obligation de couverture et d'importantes communautés d'expatriés. Les réformes Vision 2030 de l'Arabie saoudite placent 290 hôpitaux sous la tutelle de la Health Holding Company, renforçant le levier d'achat et créant des opportunités de partenariat pour les assureurs dans le cadre de projets pilotes de soins intégrés. La législation fédérale des Émirats arabes unis oblige tous les résidents à maintenir une couverture, et Dubaï se classe en tête de l'Arabic Medical Tourism Index, attirant des patients entrants qui privilégient une facturation transfrontalière fluide. Le mandat d'assurance du Qatar est entré en vigueur en 2022, et le modèle de licences de catégorie A/B d'Oman révolutionne la concurrence locale tout en maintenant une solvabilité élevée. Bahreïn augmente progressivement les taux de cotisation patronale, consolidant collectivement les réserves de primes qui soutiennent le marché de l'assurance santé et médicale MENA.
Marché de l'assurance santé et médicale en Afrique du Nord
L'Afrique du Nord progresse grâce à l'Autorité d'assurance maladie universelle d'Égypte, qui vise 12,8 millions d'assurés supplémentaires dans sa deuxième phase. Le Maroc élargit son Assurance Maladie Obligatoire aux travailleurs indépendants, et ses 152 hôpitaux le long du corridor atlantique, combinés à 2 000 centres de soins primaires, soutiennent les réseaux d'assureurs. Une consolidation régionale s'est manifestée lorsque Wafa Assurance a entrepris d'acquérir Delta Insurance en Égypte en juin 2025, améliorant l'efficacité opérationnelle transfrontalière. L'Algérie et la Tunisie bénéficient de la croissance de la classe moyenne et d'infrastructures de santé publique établies, soutenant une adoption régulière des couvertures privées complémentaires.
Marché de l'assurance santé et médicale au Levant
Le Levant et les marchés émergents affichent la progression la plus rapide à 8,48 % malgré la volatilité. Le système résilient de la Jordanie attire des patients en provenance de pays voisins touchés par des conflits, nécessitant des compléments de tourisme médical. L'Irak prévoit un modèle public-privé collaboratif, et les premiers projets réglementaires envisagent des fonds mutualisés permettant d'acheter des services de manière compétitive. La réouverture des liaisons aériennes syriennes crée une demande pour des garanties d'évacuation et de risque politique, attestée par la pleine capacité des vols Doha–Damas. Les finances fragiles du Liban favorisent le recours aux réassureurs internationaux pour les sinistres de grande ampleur. Face à l'adversité, les assureurs qui maîtrisent l'évaluation agile des risques et les clauses de violence politique ouvrent la voie à une croissance rentable dans ces territoires frontières du marché de l'assurance santé et médicale MENA.
Paysage réglementaire
La réglementation dans la région MENA reste spécifique à chaque pays, les obligations de couverture santé et les règles opérationnelles étant de plus en plus administrées par des organismes d'assurance santé dédiés et des plateformes gouvernementales. En Arabie saoudite, le Council of Health Insurance (CHI) supervise le système d'assurance santé coopérative, accrédite les assureurs et les prestataires et renforce le respect de la couverture obligatoire. Aux Émirats arabes unis, l'assurance santé de Dubaï est supervisée par la Dubai Health Insurance Corporation (DHIC) sous l'égide de la Dubai Health Authority (DHA), opérant dans le cadre de l'ISAHD, la résolution administrative n° (78) de 2022 mettant en œuvre les règlements d'application de la loi n° (11) de 2013. Abou Dhabi est régie par le Department of Health (DOH) en vertu de la loi n° (1) de 2007, via des politiques, normes et circulaires.
Le Qatar exploite un régime national d'assurance santé obligatoire en vertu de la loi n° (22) de 2021, par l'intermédiaire du département du financement et de l'assurance santé du ministère de la Santé publique (MOPH), exigeant l'enregistrement des prestataires, assureurs, gestionnaires de sinistres et courtiers via la plateforme QHIS. La participation comporte des paramètres économiques et produits définis (par exemple, des frais d'enregistrement de 100 000 QAR pour les assureurs et une prime visiteur fixée à 50 QAR par mois), ce qui influence l'économie d'entrée sur le marché, la conception de la distribution et la structure de la gestion des sinistres et de la gouvernance des données sur le marché de l'assurance santé et médicale au MENA.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les régulateurs et les cadres politiques, les assureurs (assurance médicale privée et administrateurs de régimes publics), la distribution (courtiers/agents, bancassurance, intégration parrainée par l'employeur et D2C), les réseaux de prestation de soins (hôpitaux, cliniques, pharmacies) et les opérations de sinistres pilotées par les TPA et les circuits nationaux de télédéclaration. L'application de la couverture obligatoire a été de plus en plus liée aux flux de services gouvernementaux, tels que la délivrance et le renouvellement de la résidence aux Émirats arabes unis, ce qui pousse les employeurs et les ménages vers des cycles d'achat et de renouvellement conformes et accroît l'importance des contrôles d'éligibilité en temps réel et des conceptions de prestations standardisées.
Sur le plan opérationnel, l'adjudication des sinistres et la gestion des réseaux constituent un point d'étranglement économique clé, les TPA, la gestion des prestations pharmaceutiques et la connectivité de la prescription électronique façonnant le contrôle des coûts médicaux et l'expérience client. La loi unifiée sur l'assurance de l'Égypte (loi n° 155 de 2024) formalise l'octroi de licences et la supervision par la Financial Regulatory Authority des sociétés d'assurance médicale et de gestion de programmes de santé, y compris des exigences de capital (15 millions EGP minimum pour les sociétés de gestion de programmes de santé), ce qui affecte la base de fournisseurs pour l'externalisation des sinistres et la gestion de l'utilisation. Des modèles centrés sur les plateformes tels que Dhamani à Oman, ainsi que les initiatives de e-santé et de sinistres du CCG, augmentent les besoins d'interopérabilité des données entre assureurs, prestataires et régulateurs, orientant l'investissement vers un codage standardisé, des alternatives de préautorisation automatisées, des contrôles anti-fraude et une contractualisation intégrée des prestataires.
Paysage concurrentiel
La concentration du marché reste modérée. Le lancement par Bupa Arabia d'un « Réseau sans pré-approbations » en mars 2025 reconfigure les flux de sinistres en permettant l'adjudication directe par les prestataires, éliminant la latence de traitement pour les membres et réduisant les dépenses administratives. Les grands acteurs établis s'étendent également vers les marchés voisins via des licences en création propre ou des participations minoritaires, capitalisant sur la confiance de la marque et la profondeur actuarielle.
La numérisation redessine la carte concurrentielle. Le partenariat de souscription assistée par IA d'Arabian Falcon Insurance avec eData améliore la précision de la sélection des risques et réduit les délais de traitement des devis de plusieurs jours à quelques minutes. Les entrants insurtech s'appuient sur des architectures natives du cloud qui s'intègrent parfaitement aux back-offices en mode service, ciblant des segments de niche tels que les micro-couvertures pour travailleurs à la demande et les forfaits de voyage médical transfrontalier. Les alliances stratégiques avec les super-applications débloquent des audiences captives à un coût d'acquisition marginal, intensifiant la pression sur les courtiers pour justifier leurs commissions au sein du marché de l'assurance santé et médicale MENA.
La réglementation continue de façonner les paramètres concurrentiels. Les cadres de solvabilité du CCG favorisent les groupes bien capitalisés, élevant les obstacles pour les startups pures. Cependant, les programmes sandbox aux Émirats arabes unis et à Bahreïn invitent à des tests contrôlés de produits à la consommation, nivelant potentiellement le terrain. À mesure que les gouvernements harmonisent les normes de protection des données et de santé électronique, les rails de sinistres interopérables favorisent la portabilité et élargissent le marché adressable pour les acteurs transjuridictionnels. Par conséquent, l'avantage concurrentiel repose désormais sur une triade : maîtrise de la distribution numérique, analyses avancées et capacité à naviguer dans les mosaïques réglementaires multi-pays.
Leaders du secteur de l'assurance santé et médicale MENA
Bupa Arabia
Tawuniya
Daman (NHIC)
GIG Gulf (dont Orient/Sukoon)
MedGulf
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance santé et médicale MENA
- Bupa Arabia
- Tawuniya
- Daman – National Health Insurance Co.
- MedGulf
- Orient Insurance (Sukoon)
- GIG Gulf
- Qatar Life & Medical (QLM)
- AXA Cooperative Egypt
- Allianz Saudi Fransi
- NAS Neuron Health Services (TPA)
- Nextcare (TPA)
- GlobeMed Saudi (TPA)
- Cigna Middle East
- MetLife Gulf
- Liva Insurance
- Wafa Assurance
- Al Rajhi Takaful
- Oman Insurance Company
- Doha Insurance Group
- Solidarity Bahrain
Lire l’analyse des entreprises de marché de l'assurance santé et médicale MENA

Opportunités de marché et perspectives d'avenir
Les initiatives de centralisation réglementaire et de portabilité créent un espace pour des produits et des modèles opérationnels qui fonctionnent au-delà des frontières des émirats ou des juridictions tout en restant conformes aux règles locales d'inscription et de déclaration. En mai 2026, les Émirats arabes unis ont approuvé un système d'assurance santé unifié permettant aux Émiratis d'accéder à une couverture complète partout dans le pays, soutenant la demande pour des stratégies de réseau plus larges, un routage des sinistres inter-émirats et des expériences membres standardisées que les grands assureurs et administrateurs peuvent mettre en œuvre à grande échelle.
La formalisation de la couche TPA et les circuits de sinistres numérisés rendent également les modèles d'approvisionnement et de partenariat plus clairs pour les assureurs qui souhaitent externaliser l'administration tout en renforçant le contrôle des coûts et des fuites. La Financial Regulatory Authority égyptienne a délivré des licences d'exploitation temporaires à six sociétés de TPA de santé en avril 2026, en vertu de la loi unifiée sur l'assurance n° 155 de 2024, avec une échéance au 10 juillet 2026 pour régulariser leur statut, ce qui indique un pipeline de licences actif pour la capacité de gestion des sinistres. À Oman, la transition de Dhamani vers un traitement sans papier inclut la connexion de 271 pharmacies (60 % de son réseau) aux prescriptions électroniques d'ici juin 2026 et une montée en puissance à 11,2 millions de transactions et 3,3 millions de sinistres d'ici mai 2026, montrant comment l'adoption de plateformes peut soutenir la distribution intégrée, les programmes de soins chroniques menés par les pharmacies et la gestion de l'utilisation fondée sur les données, que les assureurs peuvent transformer en propositions différenciées pour les PME et le marché grand public.
Recent Industry Developments in Marché de l'assurance santé et médicale MENA
- Juillet 2026 : Daman a reçu une notation de solidité financière d'assurance A1 de Moodys Ratings, décrite comme la meilleure notation pour une compagnie d'assurance des Émirats arabes unis. Cette amélioration renforce le positionnement de Daman auprès des grands comptes d'entreprise et des acheteurs liés au gouvernement où la solidité de la contrepartie est scrutée. Elle soutient également des négociations de réassurance plus larges, alors que l'inflation des coûts médicaux accroît l'importance de la résilience du bilan.
- Mai 2026 : Bupa Arabia a renouvelé son contrat de services d'assurance santé pour les employés de la Saudi Basic Industries Corporation (SABIC), à compter du 4 juillet 2026, pour une durée d'un an. Ce renouvellement renforce l'ancrage de Bupa Arabia dans l'assurance médicale de groupe des grandes entreprises, un segment qui domine le volume de primes dans la région. Il souligne également le rôle des appels d'offres récurrents des méga-employeurs dans la formation de l'échelle des assureurs et du poids des réseaux en Arabie saoudite.
- Juin 2025 : Wafa Assurance a accepté d'acquérir la société égyptienne Delta Insurance, élargissant son empreinte en Afrique du Nord. Cette transaction soutient une échelle opérationnelle transfrontalière dans un marché où les régimes publics se développent et où la couverture privée complémentaire est commercialisée parallèlement aux réformes. Des plateformes régionales plus importantes peuvent poursuivre des achats mutualisés, une structuration de la réassurance et des efficacités administratives à travers les portefeuilles MENA.


Marché de l'assurance santé et médicale MENA Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, nous mesurons le marché de l'assurance santé et médicale au MENA comme la valeur de l'activité d'assurance santé souscrite dans la région, saisie à travers les primes et les frais de police connexes pour la couverture médicale individuelle et collective au cours de l'année.
Exclusions du périmètre : nous excluons l'assurance-vie, la couverture voyage autonome et les services de santé hors assurance (tels que les revenus des prestataires provenant des hôpitaux ou cliniques).
Aperçu de la segmentation
- Par type de produit d'assurance
- Assurance médicale privée
- Couverture de police individuelle
- Couverture de police collective
- Régimes publics / de sécurité sociale
- Assurance médicale privée
- Par durée de couverture
- Court terme (< 12 mois)
- Long terme (≥ 12 mois)
- Par canal de distribution
- Courtiers / Agents
- Banques (Bancassurance)
- Vente directe aux consommateurs (en ligne / par téléphone)
- Prise en charge par l'employeur (entreprises)
- Autres canaux (affinité, associations)
- Par segment d'utilisateurs finaux
- Particuliers
- PME
- Grandes entreprises
- Par géographie
- Conseil de coopération du Golfe (Arabie saoudite, Émirats arabes unis, Qatar, Koweït, Bahreïn, Oman)
- Afrique du Nord (Égypte, Maroc, Algérie, Tunisie)
- Levant et marchés émergents (Jordanie, Liban, Palestine, Irak)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction d'une base factuelle au niveau national sur la manière dont l'assurance santé est structurée et déclarée au MENA, puis par l'alignement de ces définitions sur une frontière de marché unique. Nous nous appuyons sur des sources publiques et non payantes telles que les régulateurs d'assurance nationaux et les banques centrales (pour les statistiques d'assurance annuelles), les ministères de la Santé (pour les règles de couverture et les mises à jour de l'assurance obligatoire), et les séries macroéconomiques publiées par la Banque mondiale et le FMI (pour le contexte de la population, de l'inflation et des devises).
Pour ancrer le modèle, nous examinons également des sources telles que les indicateurs de financement de la santé de l'OMS, des comptes de santé de type OCDE lorsqu'ils sont disponibles, et les agences statistiques officielles pour les données démographiques et les signaux du marché du travail affectant les vies assurées. Les rapports annuels des entreprises, les présentations aux investisseurs et les états financiers audités sont ensuite utilisés pour recouper les pools de primes, les tendances des sinistres et les évolutions du mix produit. Lorsque des lacunes existent, nous utilisons sélectivement des abonnements payants pour les données financières et l'intelligence économique des entreprises, l'actualité et les données financières, ainsi que le contexte des importations/exportations lorsque cela est pertinent pour les facteurs de coûts médicaux. Les sources listées ici sont illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Nous utilisons des entretiens d'experts et des enquêtes auprès des assureurs, courtiers, acheteurs de soins de santé et régulateurs du Moyen-Orient et de l'Afrique du Nord. Les répondants aident à clarifier les niveaux d'adhésion, les évolutions de primes, les effets de la couverture obligatoire, l'inflation médicale et les lacunes dans les données publiques nationales avant la triangulation des hypothèses.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28 % | Directeurs (CXO) : 20 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement et prévision du marché
La logique de dimensionnement principale utilise une construction descendante où les pools de primes d'assurance sont reconstruits à partir des statistiques nationales d'assurance, des déploiements de couverture obligatoire et des signaux de population assurée, puis additionnés pour obtenir un total régional. Pour garder des résultats réalistes, nous corroborons cela avec des approximations ascendantes sélectives utilisant des divulgations de primes d'assureurs échantillonnées, des contrôles de canaux sur le mix groupe/individuel, et des tests simples de type ASP x vies couvertes dans les pays où la pénétration et la tarification sont plus claires.
Les intrants qui font généralement bouger le modèle incluent les vies assurées (en particulier les employés du secteur privé et leurs personnes à charge), les tendances de l'inflation médicale et la richesse des prestations, les mandats réglementaires et les règles de prestations minimales, l'orientation de la fréquence et de la sévérité des sinistres, et le calendrier de conversion des devises pour les marchés déclarant en monnaie locale. Pour la prévision, une analyse de scénarios est utilisée afin que les trajectoires de croissance puissent s'adapter au rythme d'application des mandats, aux schémas d'utilisation et à la retarification attendue des primes, ce qui est ensuite vérifié par rapport aux attentes des interviewés concernant les renouvellements et les changements de conception des régimes. Lorsque les séries de données nationales sont interrompues ou que les formats de déclaration changent, nous comblons les lacunes en utilisant l'année de déclaration officielle la plus proche et ajustons avec des indicateurs macroéconomiques et d'assurance avant de revalider avec les retours primaires.
Validation des données et cycle de mise à jour
La validation se fait par couches, en commençant par des contrôles arithmétiques et de cohérence au niveau national, suivis de contrôles de consolidation régionale par rapport à des signaux indépendants tels que la pénétration de l'assurance, l'orientation des dépenses de santé et la croissance des primes déclarée pour les principaux marchés. Les valeurs aberrantes sont examinées, et si une variation ne peut être expliquée par un changement de politique, un cycle de tarification ou un changement de déclaration, nous revérifions les hypothèses et recontactons les experts pour confirmer ce qui a changé.
Chaque estimation passe ensuite par un examen interne des analystes où les facteurs, la logique de conversion et l'alignement des années sont vérifiés avant validation. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements réglementaires ou macroéconomiques significatifs modifient les primes, les prix ou la couverture attendus. Avant la livraison, nous effectuons une nouvelle vérification afin que les clients reçoivent la vue la plus récente.
Taille du marché de l'assurance santé et médicale MENA de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'assurance santé et médicale au MENA peuvent varier considérablement, même lorsque le même nom de région est utilisé, car la base de revenus comptabilisée et l'alignement des années ne sont souvent pas identiques. Les différences proviennent généralement du fait que le chiffre représente les primes émises ou une valeur d'assurance plus large, de la manière dont les chiffres en monnaie locale sont convertis, et du fait que les hausses de primes induites par les mandats sont traitées comme des sauts ponctuels ou des tendances lissées.
Dans cette étude, la cadence d'actualisation et le calendrier des taux de change sont maintenus cohérents au point de coupure de l'année de base, et les contrôles de prime par vie couverte sont relancés après les principales mises à jour réglementaires ou tarifaires, ce qui aide à expliquer pourquoi Mordor Intelligence aboutit à un total différent de celui des estimations qui utilisent des taux de change plus anciens ou une trajectoire d'ASP plus plate.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,93 milliards USD (2025) | |
| Éditeur sectoriel A | 19,40 milliards USD (2025) | Souvent présenté comme un dimensionnement de l'assurance santé limité au CCG, qui peut ressembler à un total MENA plus large lorsque l'étiquette géographique n'est pas stricte, et il peut appliquer une trajectoire de croissance des primes plus lissée à travers les cycles de renouvellement. |
| Média de recherche régional B | 0,69 milliard USD (2025) | Semble utiliser un périmètre plus restreint qui peut ressembler à une couverture complémentaire ou à une sélection de produits plutôt qu'à l'ensemble du pool de primes d'assurance santé, ce qui sous-estime nettement le total régional. |
Le tableau montre que l'écart s'explique principalement par les frontières géographiques et la manière dont la valeur des primes est définie, suivies par le calendrier de conversion des devises et les changements d'ASP liés aux renouvellements. En maintenant la frontière de marché liée à l'ensemble du pool de primes et en revérifiant la prime implicite par vie couverte aux niveaux nationaux clés, le chiffre obtenu est plus facile à retracer à des intrants reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché de l'assurance santé et médicale MENA d'ici 2031 ?
Le marché devrait atteindre 27,79 milliards USD d'ici 2031 sur la base d'une projection de TCAC de 6,61 %.
Quel segment de produits connaît la croissance la plus rapide au sein de l'assurance santé et médicale MENA ?
Les régimes publics et de sécurité sociale affichent la croissance la plus élevée avec un TCAC de 7,53 % à mesure que les gouvernements étendent la couverture obligatoire.
Pourquoi les PME sont-elles importantes pour la croissance future des primes ?
Les mandats réglementaires obligent désormais même les petits employeurs à assurer leur personnel, poussant les primes du segment PME à croître de 7,71 % par an.
Comment la distribution numérique affecte-t-elle les courtiers traditionnels ?
Les canaux de vente directe aux consommateurs intégrés dans les super-applications réduisent les coûts d'acquisition et progressent de 7,58 % chaque année, érodant progressivement la domination des courtiers.
Quelle région contribue la plus grande part des primes ?
La région du CCG détient 70,31 % du total des primes en raison de lois d'assurance obligatoire complètes et de populations expatriées importantes.
Quelle est la principale tendance technologique qui remodèle la souscription ?
L'évaluation des risques pilotée par l'IA améliore la précision de la tarification et soutient la micro-assurance, offrant aux assureurs des informations en temps réel issues des flux de données des objets connectés et des données cliniques.
Dernière mise à jour de la page le:


