
Taille et parts du marché des plateformes de trading en ligne aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
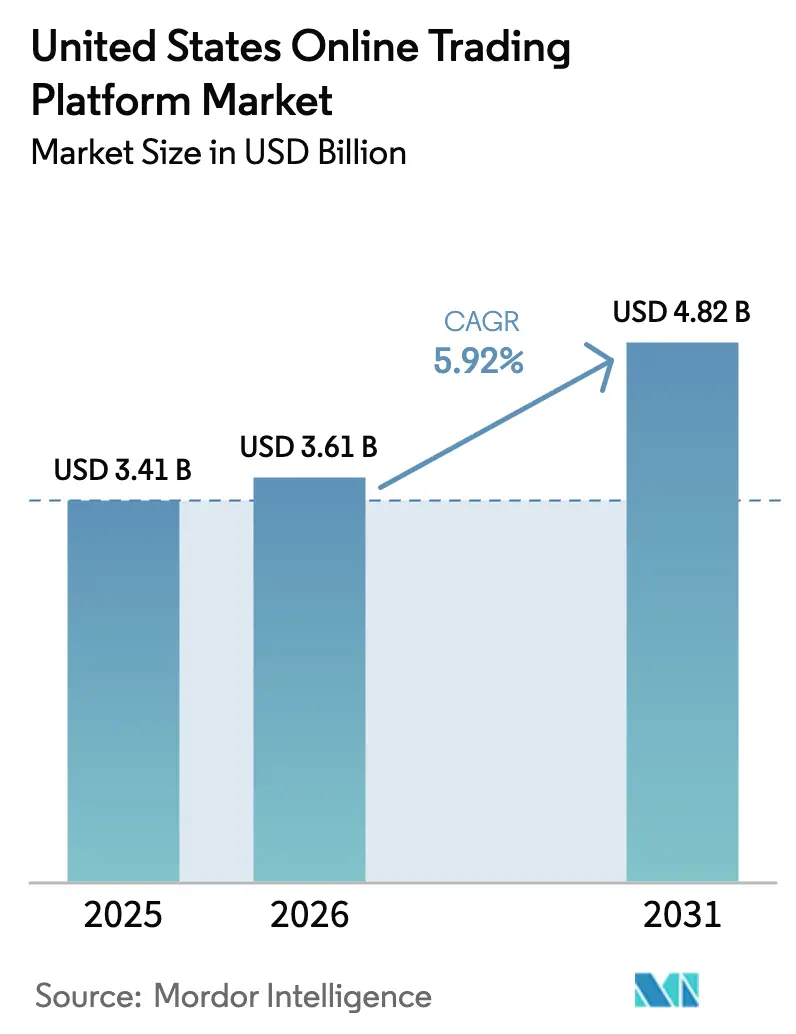
| Taille du marché de l'année de base (2025) | 3.41 Milliards de dollars |
| Taille du Marché (2026) | 3.61 Milliards de dollars |
| Taille du Marché (2031) | 4.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.92 % |
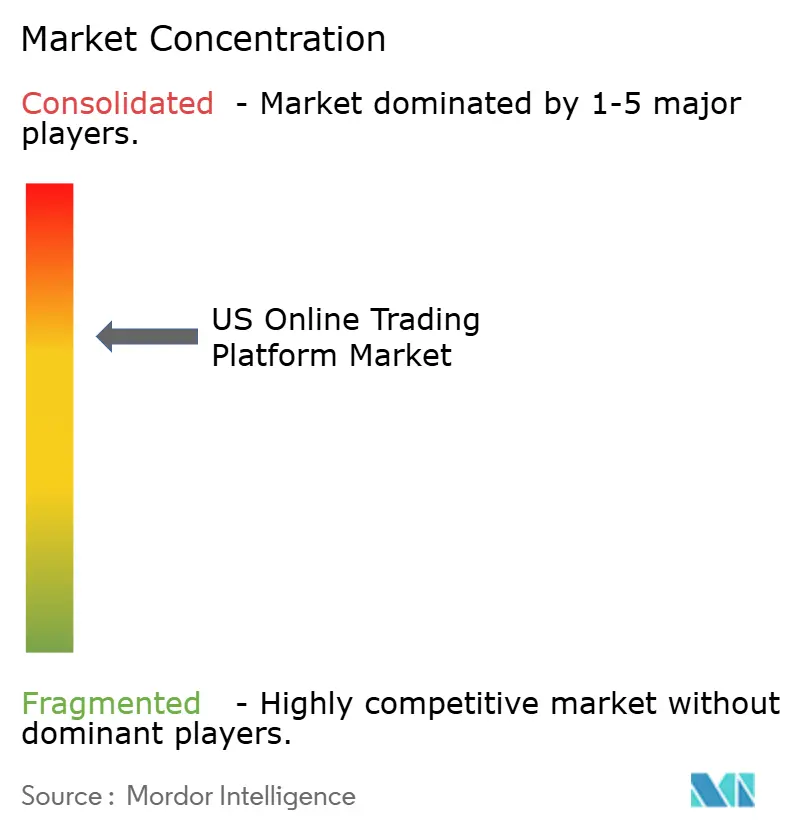
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes de trading en ligne aux États-Unis par Mordor Intelligence
Le marché américain des plateformes de trading en ligne était évalué à 3,41 milliards USD en 2025 et devrait progresser de 3,61 milliards USD en 2026 pour atteindre 4,82 milliards USD d'ici 2031, à un TCAC de 5,92 % durant la période de prévision (2026-2031). La participation croissante des investisseurs particuliers, renforcée par les transactions sans commission et les actions fractionnées, soutient une croissance à deux chiffres des nouvelles ouvertures de comptes tout en accroissant les exigences d'échelle opérationnelle des plateformes. La conception axée sur le mobile, le déploiement cloud et l'analyse basée sur l'IA élargissent les cas d'usage au-delà du trading d'actions de base vers les titres à revenu fixe, les cryptomonnaies et les actifs alternatifs. Par ailleurs, les coûts de conformité liés aux augmentations de frais proposées par la FINRA et à l'attention portée par la Securities and Exchange Commission (SEC) à la gouvernance de l'IA pèsent sur les marges, faisant pencher l'avantage concurrentiel vers les entreprises disposant de larges bases d'actifs et de solides infrastructures technologiques. La tension entre la facilité d'accès et le contrôle réglementaire devrait orienter les investissements stratégiques dans la cybersécurité, les contrôles de protection des données et l'automatisation post-marché tout au long de la période de prévision.
Principaux enseignements du rapport
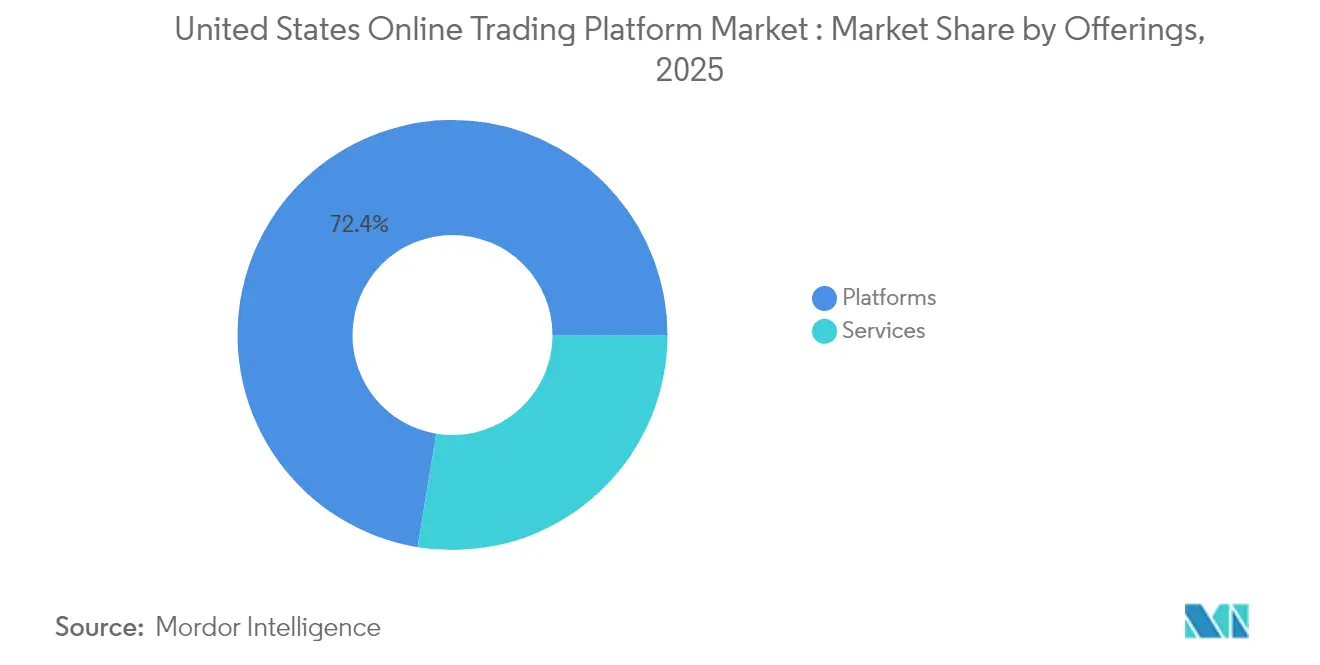
- Par offres, les plateformes ont dominé avec 72,40 % de la part de marché des plateformes de trading en ligne aux États-Unis en 2025, tandis que les services sont en passe de croître à un TCAC de 7,78 % jusqu'en 2031.
- Par mode de déploiement, le cloud représentait 61,40 % de la taille du marché des plateformes de trading en ligne aux États-Unis en 2025 et progresse à un TCAC de 9,27 % jusqu'en 2031.
- Par type, les interfaces destinées aux débutants ont capté 56,30 % des revenus en 2025 ; les plateformes avancées devraient progresser à un TCAC de 8,12 % jusqu'en 2031.
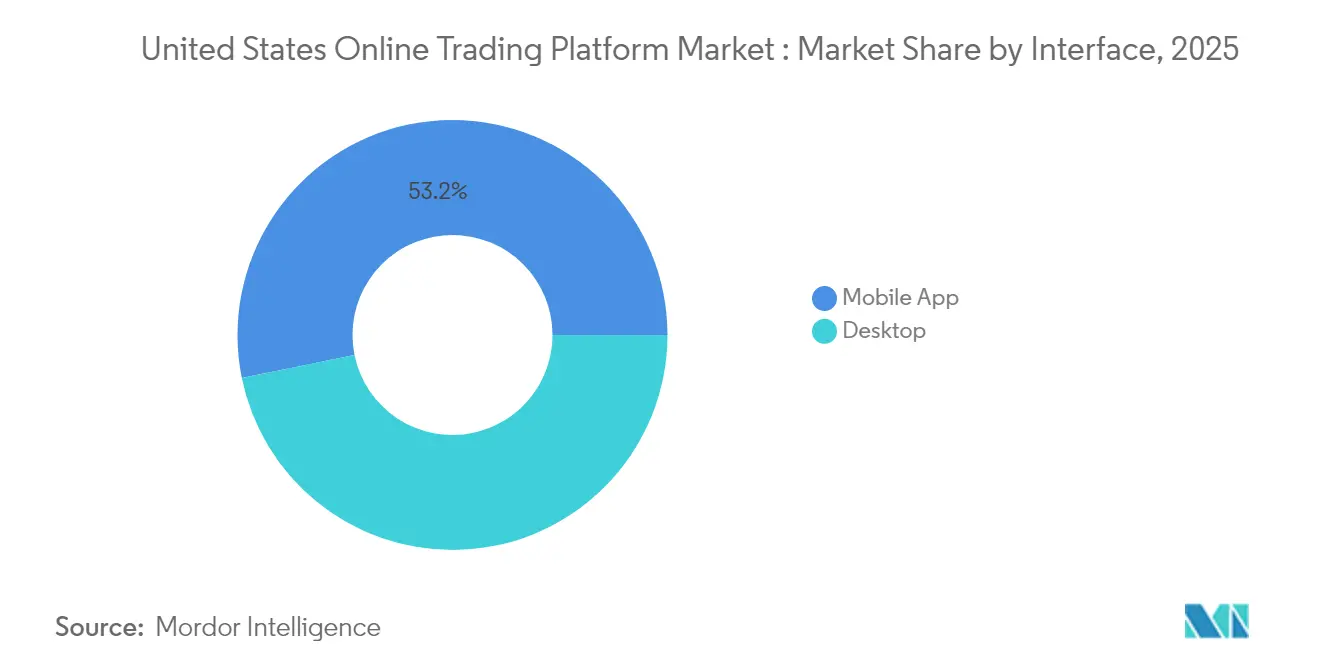
- Par interface, les applications mobiles détenaient 53,20 % de la taille du marché des plateformes de trading en ligne aux États-Unis en 2025, tandis que les solutions de bureau progressent à un TCAC de 7,74 %.
- Par utilisateur final, les investisseurs particuliers dominaient avec 80,40 % de part de marché en 2025, mais les investisseurs institutionnels affichent la croissance la plus rapide à un TCAC de 7,52 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des plateformes de trading en ligne aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prolifération des transactions sans commission et des actions fractionnées | +1.8% | Mondiale, avec l'impact le plus fort en Amérique du Nord | Moyen terme (2-4 ans) |
| L'omniprésence des smartphones accélère l'adoption du trading mobile | +1.5% | Mondiale, particulièrement forte en APAC et en Amérique du Nord | Court terme (≤ 2 ans) |
| Intégration du conseil-robot et de l'analyse prédictive basés sur l'IA | +1.2% | Amérique du Nord et UE en tête, expansion vers l'APAC | Long terme (≥ 4 ans) |
| Croissance de la base d'investisseurs particuliers (Génération Z et Millennials) | +1.0% | Mondiale, avec une concentration démographique dans les centres urbains | Moyen terme (2-4 ans) |
| Diversification vers les cryptomonnaies et les classes d'actifs alternatifs | +0.8% | Amérique du Nord en tête, adoption sélective dans l'UE | Moyen terme (2-4 ans) |
| Fenêtres de trading de 24 heures offrant des liquidités en dehors des heures de marché | +0.6% | Amérique du Nord, avec des expansions pilotes vers d'autres régions | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des transactions sans commission et des actions fractionnées
La tarification sans commission a reconfiguré le positionnement concurrentiel en supprimant les barrières de coûts et en réorientant la monétisation vers le paiement pour flux d'ordres et les rendements de gestion de trésorerie. Le chiffre d'affaires de Robinhood en 2024, soit 2,95 milliards USD, dont 61 % provenant des flux d'ordres, illustre la manière dont les modèles de revenus accessoires compensent l'exécution à commission zéro.[1]U.S. Securities and Exchange Commission, "La SEC annonce les résultats de ses actions coercitives pour l'exercice fiscal 2024," sec.gov Le trading fractionné élargit l'accès aux actions à cours élevé et sert d'entonnoir d'acquisition pour les primo-investisseurs. Des études académiques montrent que les transactions en micro-lots contiennent des signaux de liquidité utiles qui resserrent les écarts au fil du temps. Les plateformes continuent d'introduire des points d'entrée à 1 USD pour capter une part inexploitée dans les segments à revenus plus faibles, mais la concentration des flux d'ordres qui en résulte accroît l'attention réglementaire sur la qualité de la meilleure exécution.
L'omniprésence des smartphones accélère l'adoption du trading mobile
Plus de 64 % de la Génération Z et 68 % des Millennials préfèrent la banque mobile, renforçant une orientation axée sur le mobile dans la conception des services de courtage.[2]American Bankers Association, "Enquête auprès des consommateurs sur les méthodes bancaires 2024," aba.com Les moteurs d'analyse des sentiments basés sur l'IA intégrés dans les applications réduisent le temps de recherche manuelle et peuvent abaisser les coûts opérationnels de 25 % pour les institutions adoptant un soutien algorithmique. Les fonctionnalités de trading social incitent cependant à la prise de risque : les flux de performance entre pairs sont corrélés à des tailles de paris plus importantes, mais à une satisfaction moindre lorsque la volatilité augmente. Les régulateurs évaluent si les incitations ludiques stimulent trop la fréquence des transactions, signalant de futures obligations de divulgation sur les incitations comportementales.
Intégration du conseil-robot et de l'analyse prédictive basés sur l'IA
Les actifs gérés par les conseillers-robots ont dépassé 1 000 milliards USD en 2025 et continuent d'augmenter malgré des lacunes de confiance documentées parmi les ménages à faibles revenus.[3]Springer, "Évaluation de l'éthique du conseil-robot basé sur l'IA," link.springer.com Les sanctions de la SEC contre deux conseillers pour « IA-washing » soulignent l'application des règles en matière d'exactitude des communications commerciales. Les modèles hybrides qui associent les résultats des machines à la supervision humaine enregistrent des taux d'adhérence plus élevés et atténuent l'inertie comportementale, suggérant une norme émergente plutôt qu'une pleine autonomie. Les plateformes investissant dans l'IA explicable sont en mesure d'améliorer la conversion auprès des données démographiques prudentes et de se différencier sur la transparence.
Croissance de la base d'investisseurs particuliers (Génération Z et Millennials)
Les transferts par des investisseurs de moins de 40 ans ont triplé au cours de la dernière décennie, exerçant une demande soutenue sur les canaux numériques.[4]JPMorgan Chase Institute, "L'évolution des données démographiques des investisseurs particuliers," jpmorganchase.com Les taux de participation ont augmenté plus rapidement parmi les investisseurs noirs et hispaniques, indiquant des progrès en matière d'inclusion financière. Les épisodes alimentés par les réseaux sociaux tels que WallStreetBets ont démontré une influence collective, mais une analyse académique révèle des rendements négatifs sur la période de détention des positions ouvertes lors des pics de discussions, renforçant les besoins en éducation financière. Les plateformes intégrant des modules d'éducation financière peuvent améliorer la rétention tout en satisfaisant aux orientations à venir de la SEC sur les pratiques d'engagement numérique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Menaces accrues en matière de cybersécurité et de violations de la protection des données | -1.2% | Mondiale, avec un impact aigu en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Coûts de conformité complexes et évolutifs liés à la SEC / CFTC / FINRA | -0.8% | Amérique du Nord, avec des répercussions sur les opérations mondiales | Moyen terme (2-4 ans) |
| Menace d'interdiction ou de réforme du modèle de paiement pour flux d'ordres (PFOF) | -0.7% | Amérique du Nord, avec des retombées réglementaires mondiales potentielles | Moyen terme (2-4 ans) |
| Saturation du marché parmi les courtiers à bas coûts comprimant les marges | -0.5% | Amérique du Nord, avec un impact sélectif sur les marchés matures | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Menaces accrues en matière de cybersécurité et de violations de la protection des données
La probabilité d'événements de perte extrême liés aux cyber-incidents a quadruplé depuis 2017, amplifiant le risque systémique dans les écosystèmes de trading interconnectés. Le rapport 2025 de la FINRA signale la fraude aux nouveaux comptes et les vulnérabilités liées à l'informatique quantique comme menaces à court terme. L'attaque par rançongiciel de 2023 qui a perturbé 60 coopératives de crédit a mis en lumière le risque de dépendance envers des tiers. Les coûts moyens des violations par hameçonnage restent modestes en termes absolus, mais l'érosion potentielle de la réputation pour les plateformes gérant des soldes sur marge est bien plus élevée. L'investissement dans la cyber-résilience et les protocoles d'authentification multifacteur deviennent des facteurs de différenciation essentiels, au même titre que la qualité d'exécution.
Coûts de conformité complexes et évolutifs liés à la SEC / CFTC / FINRA
La FINRA introduit progressivement des augmentations de frais qui ajouteront 450 millions USD de coûts annuels d'ici 2029. Les priorités d'examen de la SEC pour 2025 élargissent la surveillance au déploiement de l'IA, au calendrier post-marché T+1 et à la conservation des communications hors canaux officiels. La mise en œuvre du Moteur de prêt de titres et de transparence introduit des frais de reporting granulaires, tandis que le règlement T+1 comprime les fenêtres de rapprochement et élève les exigences d'automatisation en temps réel. Les sanctions record de 8,2 milliards USD en 2024 illustrent l'exposition financière croissante aux manquements en matière de conformité. Les plateformes dotées de cadres de gouvernance matures et d'une infrastructure cloud évolutive absorberont ces coûts plus efficacement, renforçant les tendances à la consolidation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offres : les plateformes consolident l'intégration des services
Les plateformes ont capté 72,40 % des revenus en 2025 et restent le socle autour duquel se superposent les services à valeur ajoutée. La taille du marché américain des plateformes de trading en ligne pour les plateformes est en passe de se développer régulièrement à mesure que la recherche intégrée, le prêt sur marge et les fonctionnalités de gestion de trésorerie renforcent la fidélisation. Les services progressent à un TCAC de 7,78 %, signalant que le conseil, les API de conseil et les flux de données tiers génèrent des revenus supplémentaires sans nécessiter un développement full-stack complet. La différenciation concurrentielle se déplace de la vitesse d'exécution brute vers l'étendue des capacités accessoires telles que la récolte des pertes fiscales ou le filtrage ESG. Les coûts de conformité élevés accélèrent les fusions de plateformes, permettant aux acquéreurs de répartir les coûts réglementaires et de monétiser via la vente croisée. À l'inverse, les fournisseurs de niche se positionnent comme des partenaires de couche de services plutôt que comme des courtiers autonomes, s'insérant dans les écosystèmes de plateformes via des API ouvertes.
Le pivot tarifaire hors des commissions accroît la dépendance au revenu net d'intérêt et aux remises pour flux d'ordres, exposant les revenus aux cycles de taux et aux évolutions de politique. Les prestataires de services fournissant une analyse algorithmique de la meilleure exécution ou des modèles de sourcing de liquidité gagnent en importance à mesure que les plateformes cherchent à défendre les écarts dans un contexte de contrôle renforcé. Le marché américain des plateformes de trading en ligne connaîtra probablement des structures de revenus hybrides où l'accès à la plateforme de base reste gratuit, tandis que les outils d'analyse premium, de coaching ou fiscaux suivent un modèle par abonnement ou à l'usage. Cette stratégie à double voie contribue à stabiliser les résultats contre la volatilité des volumes et aligne les feuilles de route produits sur les courbes de sophistication des utilisateurs.


Par mode de déploiement : le cloud accélère l'efficacité
Les déploiements cloud détenaient 61,40 % de part en 2025 et ont connu la croissance la plus rapide à un TCAC de 9,27 %, soulignant la préférence stratégique pour la capacité élastique, l'architecture en micro-services et les mises à jour de sécurité intégrées. L'avantage en termes de part de marché des plateformes de trading en ligne aux États-Unis pour le cloud est amplifié par la progression vers des fenêtres de trading de 24 heures et un règlement en temps réel qui pèsent sur les centres de données sur site existants. L'analyse native dans le cloud raccourcit les cycles de publication, permettant des correctifs de conformité rapides lors de l'évolution des réglementations. Les principaux fournisseurs introduisent des modèles de journalisation conformes à la FINRA et des modules d'isolation des locataires qui atténuent les préoccupations relatives à la souveraineté des données, convaincant ainsi des clients institutionnels auparavant réticents.
Les systèmes sur site persistent là où une latence ultra-faible ou une accélération matérielle propriétaire est incontournable, comme les salles de trading à haute fréquence. Même ces utilisateurs adoptent cependant des architectures hybrides, acheminant les charges de travail moins sensibles vers le cloud pour réaliser des économies de coûts. À mesure que le secteur américain des plateformes de trading en ligne standardise la messagerie post-marché autour de la norme ISO 20022 et de l'affirmation en temps réel, la scalabilité du cloud devient vitale. Le risque de concentration des fournisseurs est traité par des architectures de basculement multi-cloud et des cadres de réseau à confiance zéro. L'adoption du cloud soutient également les mandats environnementaux, les fournisseurs offrant des crédits d'énergie renouvelable qui aident les plateformes à satisfaire aux exigences de divulgation ESG.
Par type : les plateformes avancées attirent des utilisateurs sophistiqués
Les applications destinées aux débutants ont sécurisé 56,30 % de part en 2025 en simplifiant l'intégration et en promouvant le micro-investissement. Néanmoins, les plateformes avancées progressent rapidement à un TCAC de 8,12 %, reflétant la migration des utilisateurs vers des analyses plus approfondies, des ordres conditionnels et une couverture multi-actifs. La taille du marché américain des plateformes de trading en ligne pour les niveaux avancés s'étend à mesure que les investisseurs expérimentés privilégient l'accès direct au marché et les moteurs de routage intelligent qui réduisent le glissement. Les plateformes avancées facturent généralement des commissions modestes ou des abonnements par paliers, les préservant des fluctuations des revenus liés aux flux d'ordres et alignant les incitations sur la qualité d'exécution.
Les tactiques de gamification qui animaient autrefois l'engagement des débutants font l'objet d'un examen réglementaire, incitant les fournisseurs à ajouter des contrôles des risques et des superpositions éducatives. À mesure que les portefeuilles se développent, les utilisateurs recherchent des outils d'attribution de performance, un rééquilibrage fiscalement efficace et des tableaux de bord de corrélation multi-actifs. Les plateformes avancées intègrent ces modules, potentiellement en partenariat avec des moteurs fintech tiers, pour capter les utilisateurs migrants. Le succès repose sur l'équilibre entre complexité et utilisabilité, en veillant à ce que la profondeur de l'interface ne soit pas accablante mais dévoile progressivement des fonctions sophistiquées.
Par interface : le bureau regagne du terrain auprès des traders sérieux
Le mobile détenait 53,20 % de part en 2025, mais l'utilisation du bureau connaît un regain à un TCAC de 7,74 % alors que les traders fréquents reviennent aux grands écrans pour les graphiques multi-moniteurs et les raccourcis clavier. Les analyses approfondies des chaînes d'options, les constructeurs de stratégies et les moteurs de rétro-test d'algorithmes fonctionnent mieux dans les environnements de bureau. La taille du marché américain des plateformes de trading en ligne associée aux utilisateurs de bureau reflète un revenu moyen par compte plus élevé, ce groupe négociant souvent des produits dérivés et maintenant des soldes sur marge. Le mobile conserve la primauté pour la saisie rapide d'ordres et la surveillance du portefeuille ; cependant, l'interopérabilité entre les appareils devient un facteur d'hygiène.
L'innovation sur bureau se concentre sur des espaces de travail personnalisables, des flux de données optimisés pour la latence et des scripts assistés par l'IA qui transforment des instructions en langage naturel en code exécutable. Pendant ce temps, les applications mobiles évoluent vers des centres de micro-apprentissage, diffusant des informations de marché condensées et des alertes de risque. Les plateformes atteignant une synchronisation d'état fluide entre les appareils renforcent la fidélité et limitent la portabilité des comptes. Les propositions réglementaires ciblant les incitations comportementales pourraient remodeler la conception des interfaces mobiles, renforçant davantage l'avantage analytique du bureau auprès des professionnels.
Par utilisateur final : l'adoption institutionnelle s'accélère
Les investisseurs particuliers représentent 80,40 % de part, ancrant l'économie des plateformes grâce à l'échelle des comptes individuels. Les investisseurs institutionnels, cependant, progressent à 7,52 % et nécessitent des systèmes avancés de gestion des ordres, des rapports de conformité et une connectivité avec les workflows de conservation. À mesure que les gestionnaires de patrimoine numérisent les interactions de front-office, le marché américain des plateformes de trading en ligne ouvre de nouveaux revenus par abonnement pour les tableaux de bord en marque blanche et les portails de conseil numérique. Les institutions considèrent également les canaux numériques comme des bras de distribution pour les portefeuilles modèles, les notes structurées et les allocations sur les marchés privés.
Les flux des particuliers restent sensibles à la macro-volatilité et au sentiment des réseaux sociaux, exigeant un support client robuste et une éducation aux risques en temps réel. Les flux institutionnels, en revanche, fournissent des niveaux d'actifs plus stables et contribuent à la profondeur de liquidité qui bénéficie à la découverte des prix pour les particuliers. Les plateformes qui adaptent leurs ensembles de fonctionnalités — Livraison de modèles automatisée pour les conseillers et modération des discussions communautaires pour les particuliers — captent des synergies tout en satisfaisant des obligations de conformité divergentes. La croissance dans les deux cohortes suggère un avenir où les architectures multi-segments surpassent les acteurs établis à segment unique.
Analyse géographique
Les États-Unis restent le point focal du marché américain des plateformes de trading en ligne, soutenus par des marchés boursiers représentant 47,4 % de la capitalisation mondiale et un cadre réglementaire qui équilibre la protection des investisseurs avec l'innovation. Le passage au règlement T+1 en mai 2024 a amélioré les taux d'affirmation et réduit les échecs de transaction, démontrant une résilience opérationnelle. L'adoption nationale des ETF Bitcoin au comptant en 2024 a élargi la couverture des actifs, stimulant les flux d'ordres supplémentaires sur le marché américain des plateformes de trading en ligne. Les variations au niveau des États, notamment en ce qui concerne les licences d'actifs numériques, introduisent de la complexité ; les plateformes segmentent souvent les fonctionnalités par lieu de résidence pour se conformer aux règles divergentes.
Les régions urbaines affichent une pénétration plus élevée, portée par la concentration des utilisateurs de la Génération Z et des Millennials. L'adoption rurale est en retard mais s'accélère grâce aux initiatives d'éducation financière et à l'amélioration de la couverture haut débit. La politique de la Réserve fédérale influence directement les revenus des plateformes à travers les taux de marge et les rendements des comptes de trésorerie. Les cycles de resserrement élargissent le revenu net d'intérêt, tandis que les phases d'assouplissement intensifient la concurrence pour les flux d'ordres. Par ailleurs, les lois sur la cybersécurité adoptées en Californie et à New York imposent des normes plus strictes en matière de notification des violations et de gestion des risques liés aux fournisseurs, poussant les entreprises nationales à élever les contrôles de base.
L'expansion internationale des plateformes américaines reste mesurée. La progression de l'Europe vers le T+1 d'ici 2027 et les débats en Asie sur la parité de la meilleure exécution pourraient faciliter le développement transfrontalier. Cependant, les lois sur la localisation des données et les positions divergentes sur la conservation des cryptomonnaies contraignent la reproduction complète des fonctionnalités à l'étranger. Les partenariats avec des courtiers-négociants locaux ou l'acquisition d'entités agréées émergent comme modes d'entrée privilégiés. À l'inverse, les plateformes étrangères envisageant une entrée aux États-Unis font face à des seuils de conformité élevés, notamment autour des règles relatives au day trading et au reporting de la piste d'audit consolidée.
Paysage réglementaire
Le marché des plateformes de trading en ligne aux États-Unis fonctionne selon un régime à plusieurs niveaux dirigé par la Securities and Exchange Commission (SEC), appuyé par la FINRA et, le cas échéant, la CFTC, ainsi que par les régulateurs étatiques des valeurs mobilières et des activités bancaires. En 2026, la protection des investisseurs particuliers reste un axe central de l'application réglementaire, à travers les exigences liées à la Regulation Best Interest (Reg BI) et au Form CRS. Le contrôle et la surveillance s'étendent également à la manière dont les plateformes utilisent l'IA dans les interactions et divulgations avec les clients, parallèlement à des attentes renforcées en matière de cybersécurité et de traitement des données.
La structure du marché et les contrôles des risques sont également façonnés par l'élaboration de règles autorégulatrices et des jalons de mise en œuvre. Les actions de la FINRA en 2026, notamment l'amendement d'avril 2026 à la règle 4210 de la FINRA qui met à jour le traitement de la marge pour le trading actif via des normes de marge intrajournalière, accroissent l'importance de la surveillance en temps réel, de la gestion des marges et des contrôles de supervision. Chez les principaux courtiers-négociants tels que Charles Schwab et Interactive Brokers, les exigences de conformité fondamentales continuent de porter sur la gestion du risque de capital et de liquidité, la protection des actifs des clients et les procédures de supervision documentées pour l'externalisation auprès de fournisseurs tiers, reflétant l'attention des régulateurs face à la propagation des interruptions de service et des cyberattaques via les prestataires externes.
Analyse de la chaîne de valeur
La chaîne de valeur des plateformes de trading en ligne américaines commence par l'acquisition de produits et de clients, incluant l'intégration numérique, la vérification KYC/AML, les canaux de financement et le support client. Elle se poursuit avec les opérations fondamentales de la plateforme, telles que la saisie des ordres sur mobile et sur ordinateur, les données de marché, l'analyse de portefeuille et les contrôles de risque. L'exécution et l'accès au marché dépendent généralement des relations de routage et de liquidité (bourses, teneurs de marché et plateformes alternatives), soutenues par des couches de monétisation telles que la gestion de trésorerie, le prêt sur marge et l'analyse d'abonnements.
Le traitement post-négociation relie les courtiers-négociants aux fonctions de compensation et de conservation, où la compression du cycle de règlement et l'augmentation des obligations de reporting accroissent le besoin d'automatisation, de flux de données résilients et de tenue de registres prête pour l'audit. La technologie et les services externalisés couvrent l'infrastructure cloud, les outils de cybersécurité, l'identité et la prévention de la fraude, ainsi que la surveillance de la conformité, la gouvernance des fournisseurs étant de plus en plus traitée comme un risque de premier ordre dans les programmes de supervision. Du côté de la demande, les investisseurs particuliers alimentent le volume, tandis que les utilisateurs institutionnels poussent les plateformes vers des capacités OMS/EMS plus approfondies, du reporting et une intégration dans les flux de travail des conseillers et de la conservation. Les liens plus larges de la chaîne de valeur mondiale américaine influencent également les intrants d'exploitation, car les composants technologiques et services importés complètent l'activité domestique orientée vers l'exportation, renforçant la nécessité d'une continuité transfrontalière des fournisseurs pour les données, les logiciels et l'infrastructure utilisés dans la livraison des plateformes.
Paysage concurrentiel
La structure du marché est modérément concentrée, les cinq plus grands fournisseurs contrôlant une part substantielle des actifs tout en laissant de la place aux innovateurs de niche. Charles Schwab gère 10 100 milliards USD d'actifs clients et Fidelity 13 700 milliards USD, tirant parti de leur échelle pour compenser la compression des frais. Interactive Brokers se distingue par le prêt sur marge à faible coût et la connectivité aux marchés boursiers mondiaux. La consolidation se poursuit, illustrée par l'absorption de TD Ameritrade, Inc. par Schwab, qui a unifié les infrastructures technologiques et élargi la couverture des produits.
Les stratégies pivotent autour de l'intégration verticale — banque, conseil et paiements — visant à augmenter la valeur vie client et à réduire le taux d'attrition. Simultanément, la diversification horizontale vers les cryptomonnaies, les contrats à terme et les marchés de prévision répond à la migration entre classes d'actifs. Le déploiement du trading 24h/5 par Schwab et le fractionnement d'actions d'Interactive Brokers ciblent tous deux l'expansion de la liquidité et la part de portefeuille des particuliers. Les dépenses technologiques privilégient la personnalisation basée sur l'IA, avec des assistants de trading en langage naturel et des moteurs de détection d'anomalies qui réduisent les coûts d'assistance.
La réglementation remodèle les avantages concurrentiels. Les entreprises dotées d'une automatisation robuste de la conformité peuvent intégrer de nouveaux produits plus rapidement, créant des avantages en termes de délai de mise sur le marché. À l'inverse, la hausse des coûts fixes pousse les acteurs plus petits vers des arrangements en marque blanche ou une spécialisation de niche telle que les portefeuilles ESG basés sur la communauté. Les nouveaux entrants mettent l'accent sur les superpositions de trading social mais doivent faire face aux éventuelles règles de l'IOSCO limitant la gamification de l'engagement. En résumé, l'échelle, l'étendue de la couverture des actifs et l'agilité en matière de conformité définissent le positionnement sur le marché évolutif des plateformes de trading en ligne aux États-Unis.
Leaders du secteur des plateformes de trading en ligne aux États-Unis
Fidelity Investments Institutional Operations Company, Inc.
The Charles Schwab Corporation
Interactive Brokers LLC
Merrill Lynch, Pierce, Fenner and Smith Inc. (Bank of America Corporation)
E*TRADE LLC (Morgan Stanley)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La surveillance croissante des allégations liées à l'IA, de l'engagement numérique et du cyber-risque crée un espace vierge pour des capacités de conformité intégrée dès la conception, proposées sous forme d'outils productisés au sein des plateformes de trading. Les domaines d'attention de la FINRA pour 2026 mettent en évidence le besoin pratique d'une supervision automatisée, de contrôles renforcés contre la prise de contrôle de compte et la fraude, ainsi que d'une gouvernance des dépendances technologiques tierces. Cela crée des opportunités pour des modules regtech intégrés, incluant la surveillance, la conservation des communications, la gouvernance des modèles et le suivi des risques fournisseurs, capables de réduire les cycles de révision manuelle et de raccourcir les délais de remédiation.
L'expansion des actifs et des places de marché continue d'ouvrir des adjacences fonctionnelles monétisables au-delà du trading d'actions traditionnel. L'annonce par Charles Schwab de Schwab Crypto pour le trading crypto au comptant ajoute un canal de distribution grand public supplémentaire pour le bitcoin et l'ethereum au sein d'une expérience de courtage. L'expansion des flux de travail activés par l'IA chez Interactive Brokers et le lancement d'une interface unifiée reliant les marchés de prédiction sur Kalshi, CME Group et ForecastEx reflètent une profondeur de produit continue pour l'accès multi-plateforme. Ces développements soutiennent des opportunités pour les plateformes et les fournisseurs de couche de service de se différencier par un conditionnement multi-actifs (crypto, revenu fixe et actifs alternatifs), des expériences d'ordre unifiées sur plusieurs places de marché, et une personnalisation de niveau institutionnel telle que des modèles personnalisés et des boîtes à outils de comptes gérés séparément pour les conseillers et les canaux de courtiers-négociants.
Développements récents du secteur
- Juillet 2026 : Fidelity Investments a élargi sa gamme institutionnelle de comptes gérés séparément (SMA) avec six nouvelles stratégies personnalisées et deux nouvelles offres de modèles. Cette expansion des offres institutionnelles SMA élargit les capacités de gestion de patrimoine institutionnelle et renforce la fidélité à la plateforme pour les conseillers et les clients finaux.
- Juin 2026 : Interactive Brokers LLC a étendu ses capacités de trading agentique avec l'intégration des outils d'IA ChatGPT et Grok. Ces améliorations du flux de travail de trading activé par l'IA renforcent la différenciation concurrentielle grâce à la recherche et l'exécution assistées par IA sur les marchés mondiaux.
- Avril 2026 : Charles Schwab a annoncé Schwab Crypto, une offre de trading crypto au comptant pour les clients particuliers. Cette diversification de la couverture d'actifs élargit l'accès à la crypto pour les clients particuliers.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les plateformes de trading en ligne utilisées aux États-Unis pour passer, gérer et suivre des transactions d'investissement via des interfaces web et mobiles, incluant les logiciels de plateforme et les services associés liés à l'accès au trading et aux flux de travail.
Exclusions du périmètre : Le dimensionnement exclut la valeur de marché pure des actifs négociés et les lignes de revenus de courtage en valeurs mobilières plus larges qui ne sont pas directement attribuables à la plateforme et à ses flux de services liés à la plateforme.
Aperçu de la segmentation
- Par offres
- Plateformes
- Services
- Par mode de déploiement
- Cloud
- Sur site
- Par type
- Plateformes destinées aux débutants
- Plateformes destinées aux traders avancés
- Par interface
- Application mobile
- Bureau
- Par utilisateur final
- Investisseurs particuliers
- Investisseurs institutionnels
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les limites du marché et construire les indicateurs de demande de base expliquant l'évolution des revenus des plateformes dans le temps. Des sources publiques ont été examinées pour comprendre la participation des investisseurs, l'activité de trading et les évolutions réglementaires susceptibles d'influencer l'utilisation et la monétisation des plateformes.
Nous nous sommes référés à des sources non payantes telles que les publications et mises à jour d'application de la SEC, les statistiques et avis de la FINRA, les données économiques de la Réserve fédérale (y compris les taux affectant l'économie des balayages de trésorerie et des marges), ainsi que les séries du U.S. Census et du BEA qui aident à contextualiser l'activité financière des ménages. Les lectures complémentaires incluaient également des revues de finance et de fintech à comité de lecture, des documents d'entreprise et présentations aux investisseurs, des publications d'associations professionnelles, ainsi que la presse financière réputée. Le cas échéant, des abonnements payants ont été utilisés uniquement pour les données financières et de renseignement d'entreprise, les actualités et données financières, ainsi que les bases de données de brevets afin de vérifier les orientations produit et les tendances d'investissement en fonctionnalités. Cette liste est illustrative et non exhaustive, et des sources supplémentaires ont été utilisées pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont les plateformes aux États-Unis monétisent réellement leurs services, des leviers tarifaires les plus déterminants et de la rapidité d'adoption des nouvelles fonctionnalités parmi les utilisateurs particuliers et institutionnels. Nous nous sommes entretenus avec un mélange de responsables produit, conformité, opérations et commerciaux, et les retours ont servi à confirmer des hypothèses clés telles que le comportement des comptes actifs, la logique tarifaire type des outils premium, ainsi que le rythme de la migration vers le cloud et de l'utilisation mobile.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 12 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 18 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante qui reconstitue le vivier de revenus des plateformes de trading en ligne aux États-Unis, en mettant en correspondance les flux de revenus liés aux plateformes avec la base d'investisseurs actifs et l'intensité transactionnelle, puis en ajustant selon les schémas de tarification et de taux de prélèvement observés sur le marché. Une fois la première estimation établie, les totaux ont été vérifiés à l'aide d'approximations ascendantes sélectives, telles que des divulgations de revenus de plateformes échantillonnées, des contrôles par canal des niveaux d'abonnement, et des calculs simples de prix de vente moyen multiplié par le volume pour les offres de services courantes, utilisés pour affiner les valeurs aberrantes.
Certaines données ont eu plus de poids que d'autres dans l'élaboration du modèle, notamment la participation des particuliers et la dynamique d'ouverture de compte, les tendances de fréquence de trading pendant les périodes de forte et de faible volatilité, la part d'activité réalisée sur applications mobiles par rapport aux ordinateurs de bureau, le glissement du mix vers des outils avancés et des analyses premium, ainsi que l'impact des conditions de taux d'intérêt sur la gestion de trésorerie et l'économie des plateformes liée aux marges. Lorsque des lacunes de divulgation existaient, les valeurs manquantes ont été traitées par un étalonnage conservateur par les pairs, puis retestées via les retours primaires avant d'être acceptées.
Les prévisions ont été produites à l'aide d'une analyse de scénarios, car les revenus des plateformes peuvent évoluer rapidement en fonction du sentiment, des actions réglementaires et des changements de tarification. Les scénarios ont été ancrés aux points de vue consensuels des personnes interrogées sur la croissance des utilisateurs, la monétisation par compte actif et les dépenses de conformité et de technologie attendues, puis traduits en un scénario de base unique restant cohérent avec les signaux de demande observables.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs vérifications afin de maintenir la cohérence des chiffres finaux avec les signaux réels du marché. Nous avons comparé les totaux modélisés à des indicateurs indépendants tels que les tendances de participation des investisseurs, les changements dans l'activité de trading et les mouvements de tarification observables, puis examiné les écarts importants au niveau des segments avant validation finale.
Les anomalies ont déclenché un examen plus approfondi, incluant la revérification des hypothèses, la relecture des notes de sources et le nouveau contact avec certains répondants sélectionnés lorsqu'un changement pouvait modifier significativement l'estimation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements majeurs, et une dernière relecture pré-livraison est effectuée pour aligner le modèle sur les divulgations et évolutions réglementaires les plus récentes.
Taille du marché des plateformes de trading en ligne aux États-Unis selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les plateformes de trading en ligne aux États-Unis ne coïncident souvent pas, car différentes études tracent différemment la frontière de ce qui compte comme revenu de plateforme et de la manière dont elles traitent les revenus adjacents liés au courtage et au trading. Le facteur temps compte également, car les évolutions rapides de la tarification, l'économie de trésorerie liée aux taux d'intérêt et les lancements de fonctionnalités peuvent faire varier le total annuel même lorsque le nombre d'utilisateurs semble stable.
En pratique, les plus grands écarts proviennent généralement du fait que les estimations incluent ou non des revenus de courtiers-négociants plus larges, que la fonctionnalité crypto et actifs alternatifs soit comptabilisée ou non dans le même périmètre de plateforme, et de la manière dont la tarification des abonnements et outils premium est annualisée. Certains chiffres utilisent également des hypothèses de participation agressives sans les recouper avec les schémas d'activité de trading, et le calendrier des devises ainsi que la cadence d'actualisation peuvent ajouter un niveau supplémentaire de dérive lorsque des bases de référence anciennes sont reportées.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,41 milliards USD (2025) | |
| Revue professionnelle A | 3,03 milliards USD (2023) | Utilise une année de référence antérieure et un horizon plus court, et semble traiter la monétisation des plateformes de manière plus restrictive en limitant la capture des revenus à l'accès au trading de base et aux outils élémentaires. |
| Note sectorielle B | 4,35 milliards USD (2028) | Présente une trajectoire de croissance plus rapide en appliquant des hypothèses de participation et de monétisation plus élevées, et mélange probablement des revenus liés au courtage plus larges avec les revenus de plateforme dans le même total. |
L'écart entre les sources s'explique principalement par le choix de l'année et par la mesure dans laquelle les revenus de plateforme sont séparés des revenus de courtage plus larges et des services adjacents, et cette séparation est maintenue explicite dans ce modèle, incluant des contrôles d'actualisation liés à la tarification et aux flux de revenus sensibles aux taux, avant la finalisation des totaux par Mordor Intelligence.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché américain des plateformes de trading en ligne ?
Le marché s'élève à 3,61 milliards USD en 2026 et devrait atteindre 4,82 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide au sein du marché américain des plateformes de trading en ligne ?
Le déploiement cloud mène la croissance à un TCAC de 9,27 % alors que les plateformes migrent vers une infrastructure évolutive et conforme aux exigences réglementaires.
Comment les modèles sans commission sont-ils financés ?
Les plateformes s'appuient sur les remises pour flux d'ordres, le revenu net d'intérêt sur les soldes de trésorerie et les services d'abonnement premium pour compenser l'exécution à commission zéro.
Pourquoi l'utilisation du bureau est-elle en hausse après des années de domination du mobile ?
Les traders sérieux préfèrent les grands écrans et les analyses avancées disponibles sur les plateformes de bureau, qui prennent en charge les configurations multi-moniteurs et les flux de données à faible latence.
Quels changements réglementaires auront le plus d'impact sur les plateformes jusqu'en 2031 ?
Les augmentations de frais de la FINRA, la surveillance de la SEC sur le déploiement de l'IA et les délais de règlement post-marché T+1 constituent les pressions les plus significatives en matière de coûts et de technologie.
Dans quelle mesure le paysage concurrentiel est-il concentré ?
Les cinq premières entreprises contrôlent légèrement plus de 70 % des actifs, indiquant une concentration modérée avec de la place pour des entrants spécialisés capables de naviguer efficacement dans les obstacles réglementaires.
Dernière mise à jour de la page le:



