
Marktgröße und Marktanteil für Online-Handelsplattformen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
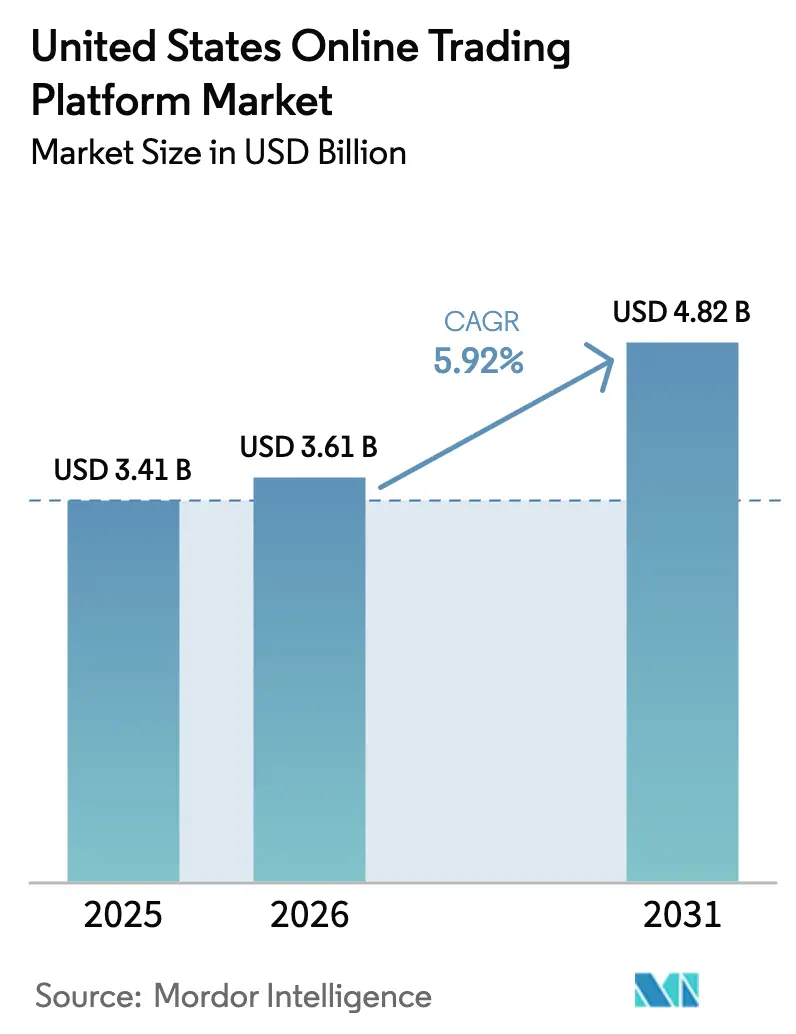
| Marktgröße im Basisjahr (2025) | 3.41 Milliarden US-Dollar |
| Marktgröße (2026) | 3.61 Milliarden US-Dollar |
| Marktgröße (2031) | 4.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.92 % |
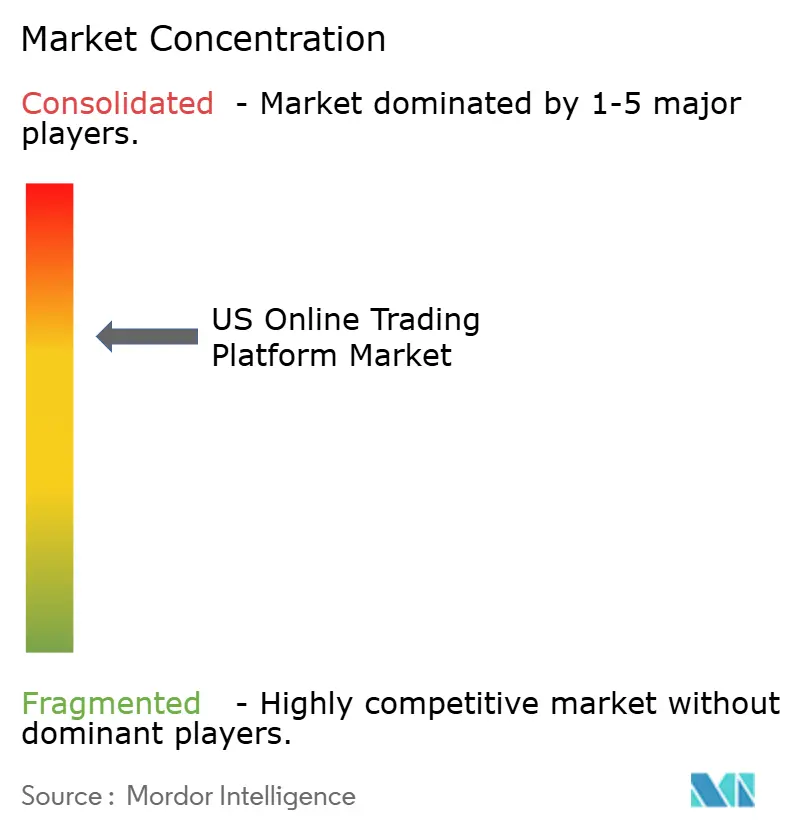
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Online-Handelsplattformen in den Vereinigten Staaten von Mordor Intelligence
Der US-Markt für Online-Handelsplattformen wurde im Jahr 2025 auf 3,41 Milliarden USD geschätzt und soll von 3,61 Milliarden USD im Jahr 2026 auf 4,82 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,92 % während des Prognosezeitraums (2026–2031). Die steigende Beteiligung von Privatanlegern, gestützt durch provisionsfreie Geschäfte und Bruchteilsaktien, sorgt für ein zweistelliges Wachstum bei Neukontoeröffnungen und erhöht gleichzeitig die Anforderungen an den Plattformbetrieb. Mobile-First-Design, Cloud-Bereitstellung und KI-gestützte Analysen erweitern die Anwendungsfälle über den einfachen Aktienhandel hinaus auf festverzinsliche Wertpapiere, Kryptowährungen und alternative Anlagen. Gleichzeitig belasten Compliance-Kosten, die durch die geplanten Gebührenerhöhungen der FINRA und den Fokus der Securities and Exchange Commission (SEC) auf KI-Governance entstehen, die Margen und verlagern den Wettbewerbsvorteil hin zu Unternehmen mit einer breiten Vermögensbasis und starken Technologie-Stacks. Die Spannung zwischen Zugänglichkeit und regulatorischer Kontrolle dürfte strategische Investitionen in Cybersicherheit, Datenschutzkontrollen und Post-Trade-Automatisierung während des Prognosezeitraums prägen.
Wichtigste Erkenntnisse des Berichts
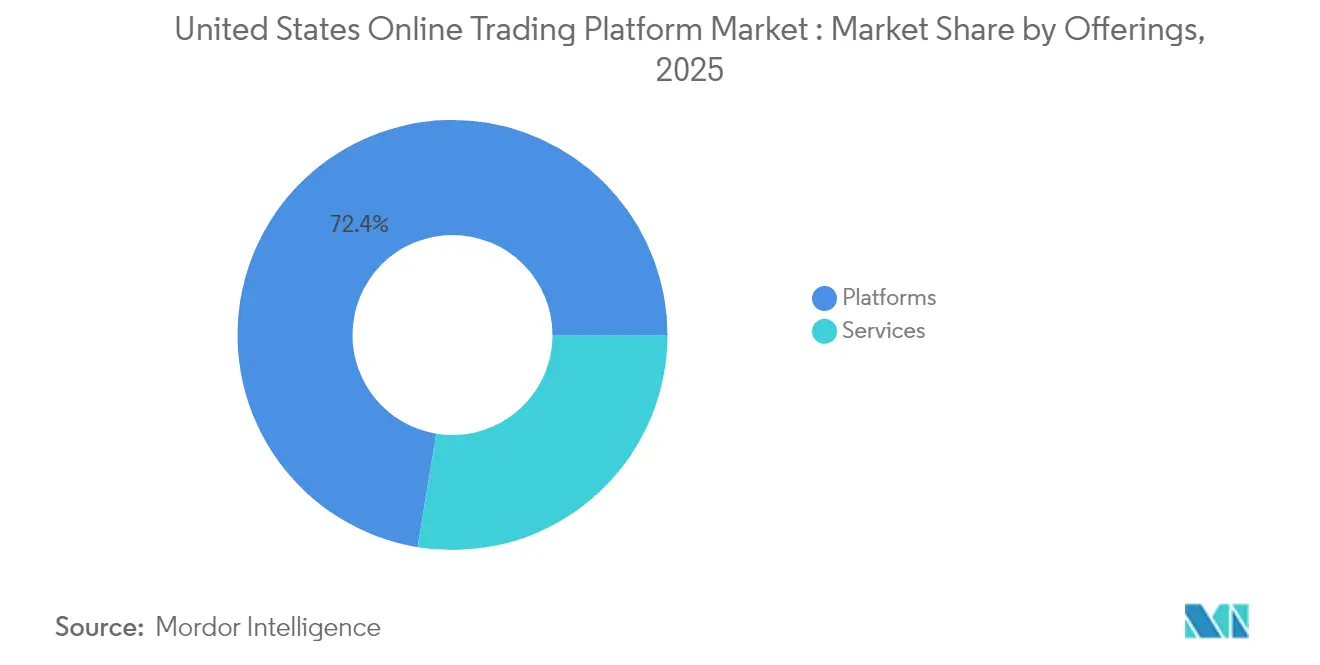
- Nach Angeboten führten Plattformen im Jahr 2025 mit einem Marktanteil von 72,40 % am US-Markt für Online-Handelsplattformen, während Dienstleistungen bis 2031 mit einer CAGR von 7,78 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Anteil von 61,40 % am Marktvolumen für Online-Handelsplattformen in den USA auf die Cloud, die bis 2031 mit einer CAGR von 9,27 % wächst.
- Nach Typ erzielten einsteigerorientierte Schnittstellen im Jahr 2025 einen Umsatzanteil von 56,30 %; fortgeschrittene Plattformen werden voraussichtlich mit einer CAGR von 8,12 % bis 2031 wachsen.
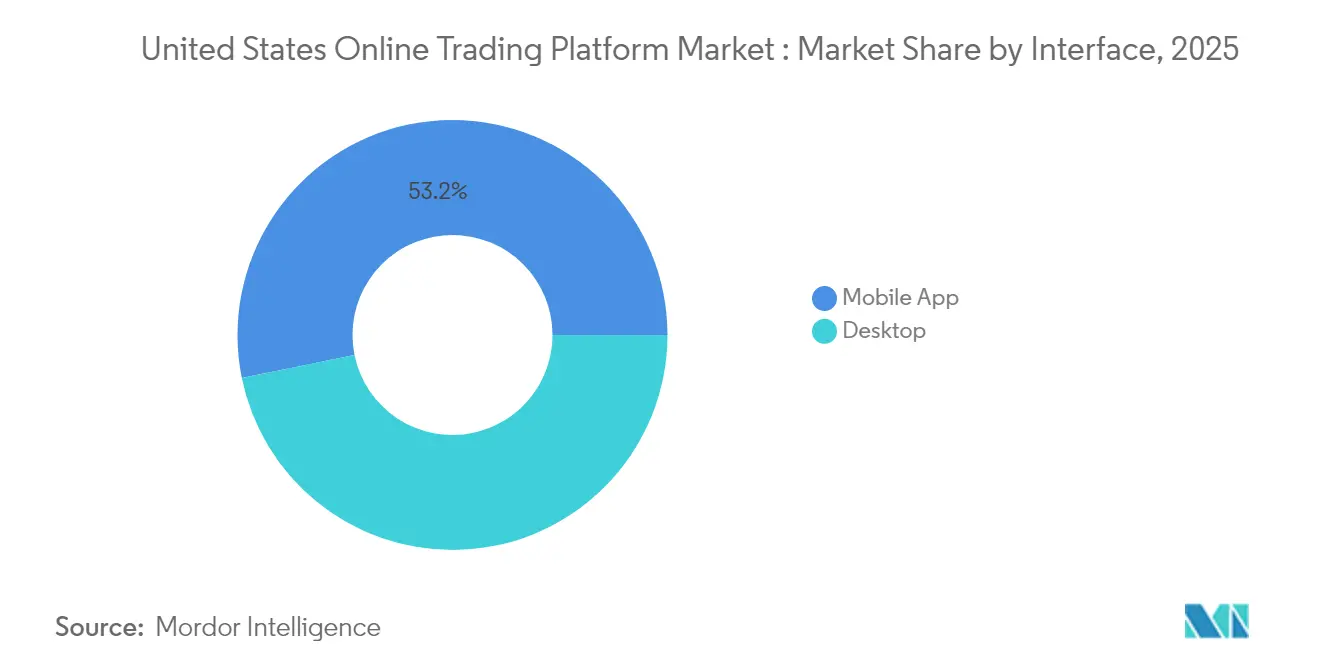
- Nach Schnittstelle hielten Mobile Apps im Jahr 2025 einen Anteil von 53,20 % am Marktvolumen für Online-Handelsplattformen in den USA, während Desktop-Lösungen mit einer CAGR von 7,74 % wachsen.
- Nach Endnutzer dominierten Privatanleger im Jahr 2025 mit einem Marktanteil von 80,40 %, während institutionelle Investoren das stärkste Wachstum mit einer CAGR von 7,52 % aufweisen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Online-Handelsplattformen in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von provisionsfreien Geschäften und Bruchteilsaktien | +1.8% | Global, mit stärksten Auswirkungen in Nordamerika | Mittelfristig (2–4 Jahre) |
| Allgegenwärtigkeit von Smartphones beschleunigt die Übernahme des mobilen Handels | +1.5% | Global, besonders stark in APAC und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integration von KI-gesteuerter Robo-Beratung und prädiktiver Analytik | +1.2% | Nordamerika und EU führend, Ausdehnung auf APAC | Langfristig (≥ 4 Jahre) |
| Wachsende Privatanlegerbasis (Generation Z und Millennials) | +1.0% | Global, mit demografischer Konzentration in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Diversifizierung in Kryptowährungen und alternative Anlageklassen | +0.8% | Nordamerika führend, selektive EU-Übernahme | Mittelfristig (2–4 Jahre) |
| 24-Stunden-Handelsfenster erschließen Liquidität außerhalb der Haupthandelszeiten | +0.6% | Nordamerika, mit Pilotausdehnungen in andere Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von provisionsfreien Geschäften und Bruchteilsaktien
Provisionsfreie Preisgestaltung hat die Wettbewerbspositionierung neu gestaltet, indem sie Kostenbarrieren beseitigt und die Monetarisierung auf Zahlungen für Orderfluss und Erträge aus dem Cash-Management verlagert hat. Robinhoods Umsatz von 2,95 Milliarden USD im Jahr 2024, von dem 61 % aus dem Orderfluss stammten, verdeutlicht, wie ergänzende Einkommensmodelle die provisionsfreie Ausführung ausgleichen.[1]U.S. Securities and Exchange Commission, "SEC gibt Durchsetzungsergebnisse für das Geschäftsjahr 2024 bekannt," sec.gov Der Bruchteilshandel erweitert den Zugang zu hochpreisigen Aktien und dient als Akquisitionstrichter für Erstinvestoren. Akademische Erkenntnisse zeigen, dass Mikrolot-Trades nützliche Liquiditätssignale enthalten, die die Spreads im Laufe der Zeit verringern. Plattformen führen weiterhin Einstiegspunkte von 1 USD ein, um ungenutzten Marktanteil bei einkommensschwächeren Bevölkerungsgruppen zu erschließen, doch die daraus resultierende Konzentration des Orderflusses verstärkt den regulatorischen Fokus auf die Qualität der bestmöglichen Ausführung.
Allgegenwärtigkeit von Smartphones beschleunigt die Übernahme des mobilen Handels
Mehr als 64 % der Generation Z und 68 % der Millennials bevorzugen Mobile Banking, was eine Mobile-First-Ausrichtung im Brokerage-Design verstärkt.[2]American Bankers Association, "Verbraucherumfrage zu Bankmethoden 2024," aba.com KI-gestützte Stimmungsmaschinen, die in Apps eingebettet sind, reduzieren die manuelle Recherchezeit und können die Betriebskosten für Institutionen, die algorithmische Unterstützung einsetzen, um 25 % senken. Social-Trading-Funktionen fördern jedoch das Risikoverhalten: Feeds zur Peer-Performance korrelieren mit größeren Einsätzen, führen aber zu geringerer Zufriedenheit bei steigender Volatilität. Die Regulierungsbehörden prüfen, ob spielifizierte Anreize die Handelshäufigkeit überstimulieren, was auf künftige Offenlegungspflichten bei verhaltenssteuernden Nudges hindeutet.
Integration von KI-gesteuerter Robo-Beratung und prädiktiver Analytik
Das von Robo-Advisors verwaltete Vermögen überstieg 2025 eine Billion USD und wächst trotz dokumentierter Vertrauenslücken bei einkommensschwachen Haushalten weiter.[3]Springer, "Bewertung der Ethik von KI-Robo-Beratung," link.springer.com Die Strafen der SEC gegen zwei Berater wegen "KI-Washing" unterstreichen die Durchsetzung bei der Genauigkeit von Marketingaussagen. Hybridmodelle, die maschinelle Ausgaben mit menschlicher Aufsicht kombinieren, verzeichnen höhere Einhaltungsraten und mindern Verhaltensträgheit, was auf einen entstehenden Standard hindeutet, der auf volle Autonomie verzichtet. Plattformen, die in erklärbare KI investieren, können die Konversion bei vorsichtigen Bevölkerungsgruppen verbessern und sich durch Transparenz differenzieren.
Wachsende Privatanlegerbasis (Generation Z und Millennials)
Transfers von Investoren unter 40 Jahren haben sich in den letzten zehn Jahren verdreifacht, was eine anhaltende Nachfrage nach digitalen Kanälen schafft.[4]JPMorgan Chase Institute, "Die veränderte demografische Struktur der Privatanleger," jpmorganchase.com Die Beteiligungsquoten stiegen unter schwarzen und hispanischen Investoren schneller, was auf Fortschritte bei der finanziellen Inklusion hindeutet. Von sozialen Medien getriebene Episoden wie WallStreetBets demonstrierten kollektiven Einfluss, doch akademische Überprüfungen zeigen negative Halteperiodenrenditen bei Positionen, die auf dem Höhepunkt der Diskussion eröffnet wurden, was den Bildungsbedarf unterstreicht. Plattformen, die Module zur Finanzkompetenz integrieren, können die Nutzerbindung verbessern und gleichzeitig der bevorstehenden SEC-Leitlinie zu digitalen Engagement-Praktiken gerecht werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verstärkte Cybersicherheits- und Datenschutzverletzungen | -1.2% | Global, mit starken Auswirkungen in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Komplexe und sich entwickelnde Compliance-Kosten der SEC / CFTC / FINRA | -0.8% | Nordamerika, mit Ausstrahlungseffekten auf den globalen Betrieb | Mittelfristig (2–4 Jahre) |
| Drohende Abschaffung/Reform des Zahlungs-für-Orderfluss (PFOF)-Modells | -0.7% | Nordamerika, mit möglichen globalen regulatorischen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Marktsättigung bei Discount-Brokern drückt Margen | -0.5% | Nordamerika, mit selektiven Auswirkungen auf reife Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verstärkte Cybersicherheits- und Datenschutzverletzungen
Die Wahrscheinlichkeit extremer Verlustsituationen durch Cybervorfälle hat sich seit 2017 vervierfacht, was das systemische Risiko in vernetzten Handelsökosystemen erhöht. Der FINRA-Bericht 2025 bezeichnet Betrug bei neuen Konten und Schwachstellen durch Quantencomputing als kurzfristige Bedrohungen. Der Ransomware-Angriff von 2023, der 60 Kreditgenossenschaften beeinträchtigte, verdeutlichte das Risiko der Abhängigkeit von Dritten. Die durchschnittlichen Kosten von Phishing-Sicherheitsverletzungen erscheinen in den Schlagzeilen moderat, doch der potenzielle Reputationsschaden für Plattformen, die Marginkonten verwalten, ist weitaus höher. Investitionen in Cyberresilienz und Protokolle zur Multi-Faktor-Authentifizierung werden neben der Ausführungsqualität zu wichtigen Differenzierungsmerkmalen.
Komplexe und sich entwickelnde Compliance-Kosten der SEC / CFTC / FINRA
Die FINRA führt schrittweise Gebührenerhöhungen ein, die bis 2029 jährliche Kosten von 450 Millionen USD verursachen werden. Die SEC-Prüfungsschwerpunkte 2025 weiten die Aufsicht auf den KI-Einsatz, T+1 Post-Trade-Timing und die Aufzeichnung von Kommunikation außerhalb offizieller Kanäle aus. Die Einführung der Securities Lending and Transparency Engine führt zu detaillierten Berichtsgebühren, während T+1-Abwicklung die Abstimmungsfenster verkürzt und die Anforderungen an die Echtzeit-Automatisierung erhöht. Rekordstrafen von 8,2 Milliarden USD im Jahr 2024 verdeutlichen das steigende finanzielle Risiko durch Compliance-Versäumnisse. Plattformen mit ausgereiften Governance-Rahmenwerken und skalierbarer Cloud-Infrastruktur werden diese Kosten effektiver absorbieren und damit Konsolidierungstrends verstärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angeboten: Plattformen festigen die Serviceintegration
Plattformen erzielten im Jahr 2025 einen Umsatzanteil von 72,40 % und bleiben der Anker, um den herum Mehrwertdienste geschichtet werden. Das Marktvolumen für Plattformen im US-Markt für Online-Handelsplattformen ist auf einen stetigen Ausbau ausgerichtet, da integrierte Recherche-, Marginkredit- und Cash-Management-Funktionen die Kundenbindung verbessern. Dienstleistungen wachsen mit einer CAGR von 7,78 %, was signalisiert, dass Beratungs-APIs, Consulting und Drittanbieter-Datenfeeds inkrementelle Umsätze generieren, ohne eine vollständige Stack-Entwicklung zu erzwingen. Die Wettbewerbsdifferenzierung verlagert sich von reiner Ausführungsgeschwindigkeit hin zur Breite ergänzender Fähigkeiten wie Steuerverlusternting oder ESG-Screening. Erhöhter Compliance-Aufwand beschleunigt Plattformfusionen, wodurch Erwerber regulatorische Kosten verteilen und durch Cross-Selling monetarisieren können. Umgekehrt positionieren sich Nischenanbieter als Service-Schicht-Partner statt als eigenständige Broker und integrieren sich über offene APIs in Plattform-Ökosysteme.
Die Preisverschiebung weg von Provisionen erhöht die Abhängigkeit von Nettozinserträgen und Zahlungen-für-Orderfluss-Rabatten, was den Umsatz Zinszyklen und politischen Veränderungen aussetzt. Dienstleister, die algorithmische Best-Execution-Analysen oder Liquiditätsbeschaffungsmodelle liefern, gewinnen an Bedeutung, da Plattformen versuchen, Spreads angesichts zunehmender Kontrolle zu verteidigen. Der US-Markt für Online-Handelsplattformen wird wahrscheinlich hybride Umsatzstacks erleben, bei denen der Kernplattformzugang kostenlos bleibt, während Premium-Analysen, Coaching oder Steuertools einem Abonnement- oder nutzungsbasierten Modell folgen. Diese Doppelstrategie hilft dabei, Erträge gegen Volumenvolatilität zu stabilisieren und Produkt-Roadmaps an Nutzersophistizierungskurven anzupassen.


Nach Bereitstellungsmodus: Cloud beschleunigt die Effizienz
Cloud-Bereitstellungen hielten im Jahr 2025 einen Anteil von 61,40 % und wuchsen am schnellsten mit einer CAGR von 9,27 %, was die strategische Präferenz für elastische Kapazitäten, Mikrodienste-Architektur und eingebettete Sicherheitsupdates unterstreicht. Der Marktvorteil des US-Marktes für Online-Handelsplattformen in der Cloud wird durch den Vorstoß in Richtung 24-Stunden-Handelsfenster und Echtzeit-Abwicklung verstärkt, die veraltete Vor-Ort-Rechenzentren belasten. Cloud-native Analysen verkürzen Release-Zyklen und ermöglichen eine schnelle Compliance-Anpassung bei Regulierungsänderungen. Führende Anbieter führen FINRA-konforme Protokollierungsvorlagen und isolierte Mandantenmodule ein, die Datensouveränitätsbedenken mindern und bisher zurückhaltende institutionelle Kunden überzeugen.
Vor-Ort-Systeme bleiben dort bestehen, wo ultra-niedrige Latenz oder proprietäre Hardware-Beschleunigung unverzichtbar sind, etwa bei Hochfrequenzhandels-Desks. Doch selbst diese Nutzer setzen auf hybride Stacks und leiten weniger sensible Workloads zur Kosteneinsparung in die Cloud. Da die US-Online-Handelsplattform-Branche die Post-Trade-Nachrichtenübermittlung rund um ISO 20022 und die Echtzeit-Bestätigung standardisiert, wird die Skalierbarkeit der Cloud unverzichtbar. Das Risiko der Anbieterkonzentration wird durch Multi-Cloud-Failover-Architekturen und Zero-Trust-Netzwerk-Rahmenwerke adressiert. Die Cloud-Übernahme unterstützt auch Umweltanforderungen, wobei Anbieter erneuerbare Energiegutschriften anbieten, die Plattformen dabei helfen, ESG-Offenlegungsanforderungen zu erfüllen.
Nach Typ: Fortgeschrittene Plattformen ziehen anspruchsvolle Nutzer an
Einsteigerorientierte Apps sicherten sich 2025 einen Anteil von 56,30 %, indem sie das Onboarding vereinfachten und Mikroinvestitionen förderten. Dennoch eilen fortgeschrittene Plattformen mit einer CAGR von 8,12 % voraus, was die Nutzerabwanderung hin zu tiefgreifenderen Analysen, bedingten Aufträgen und Multi-Asset-Abdeckung widerspiegelt. Das Marktvolumen für fortgeschrittene Ebenen im US-Markt für Online-Handelsplattformen wächst, da erfahrene Investoren den Direktmarktzugang und intelligente Routing-Engines priorisieren, die Slippage reduzieren. Fortgeschrittene Plattformen erheben typischerweise moderate Provisionen oder gestaffelte Abonnements, was sie vor Schwankungen im Orderfluss-Umsatz schützt und Anreize mit der Ausführungsqualität in Einklang bringt.
Gamifizierungstaktiken, die früher das Engagement von Einsteigern vorangetrieben haben, stehen jetzt unter regulatorischer Prüfung, was Anbieter dazu veranlasst, Risikokontrollen und Bildungsüberlagerungen hinzuzufügen. Mit wachsenden Portfolios suchen Nutzer nach Tools zur Leistungszurechnung, steuereffizienter Neugewichtung und Cross-Asset-Korrelations-Dashboards. Fortgeschrittene Plattformen integrieren diese Module, potenziell in Partnerschaft mit Fintech-Drittanbieter-Engines, um migrierende Nutzer zu gewinnen. Der Erfolg hängt davon ab, Komplexität mit Benutzerfreundlichkeit auszubalancieren und sicherzustellen, dass die Schnittstellentiefe nicht überfordert, sondern anspruchsvollere Funktionen schrittweise erschließt.
Nach Schnittstelle: Desktop gewinnt unter ernsthaften Händlern wieder an Fahrt
Mobile hielt im Jahr 2025 einen Anteil von 53,20 %, doch die Desktop-Nutzung erholt sich mit einer CAGR von 7,74 %, da häufige Händler für Multi-Monitor-Charting und Tastaturkürzel auf größere Bildschirme umsteigen. Tiefgehende Options-Chain-Analysen, Strategiebuilder und Algorithmus-Backtesting-Engines funktionieren in Desktop-Umgebungen besser. Das Marktvolumen des US-Marktes für Online-Handelsplattformen, das auf Desktop-Nutzer entfällt, spiegelt höhere durchschnittliche Umsätze pro Konto wider, da diese Gruppe oft Derivate handelt und Marginkonten unterhält. Mobile behält die Führung bei schneller Ordererteilung und Portfolio-Überwachung; die Interoperabilität zwischen Geräten wird jedoch zu einem grundlegenden Qualitätsmerkmal.
Desktop-Innovationen konzentrieren sich auf anpassbare Arbeitsbereiche, latenzoptimierte Datenfeeds und KI-gestützte Skriptentwicklung, die Anweisungen in natürlicher Sprache in ausführbaren Code umwandelt. Mobile Apps entwickeln sich unterdessen zu Mikro-Lernzentren und liefern mundgerechte Markteinblicke und Risikomeldungen. Plattformen, die eine nahtlose Statussynchronisierung zwischen Geräten gewährleisten, stärken die Kundenbindung und begrenzen die Kontoübertragbarkeit. Regulierungsvorschläge, die auf verhaltenssteuernde Anreize abzielen, könnten das Design mobiler Schnittstellen neu gestalten und den analytischen Vorteil des Desktops unter Fachleuten weiter stärken.
Nach Endnutzer: Institutionelle Übernahme beschleunigt sich
Privatanleger machen einen Anteil von 80,40 % aus und verankern die Plattformökonomie durch die Skalierung individueller Konten. Institutionelle Investoren wachsen jedoch mit 7,52 % und benötigen fortgeschrittene Auftragsverwaltungssysteme, Compliance-Berichterstattung und Konnektivität in Verwahrstellen-Workflows. Da Vermögensverwalter die Front-Office-Interaktionen digitalisieren, eröffnet der US-Markt für Online-Handelsplattformen neue Abonnementerlöse für White-Label-Dashboards und digitale Beratungsportale. Institutionen betrachten digitale Kanäle auch als Vertriebskanäle für Modellportfolios, strukturierte Schuldverschreibungen und Allokationen in private Märkte.
Privatanleger-Flows bleiben empfindlich gegenüber makroökonomischer Volatilität und Social-Media-Stimmung, was robuste Kundensupport- und Echtzeit-Risikoaufklärung erfordert. Institutionelle Flows hingegen bieten stabilere Vermögenswerte und tragen zur Liquiditätstiefe bei, die der Preisfindung für Privatanleger zugute kommt. Plattformen, die Funktionssätze maßschneidern – automatische Modelllieferung für Berater und Community-Chat-Moderation für Privatanleger – erschließen Synergien und erfüllen gleichzeitig unterschiedliche Compliance-Verpflichtungen. Das Wachstum in beiden Kohorten deutet auf eine Zukunft hin, in der Multi-Segment-Architekturen Single-Segment-Marktführer übertreffen.
Geografische Analyse
Die Vereinigten Staaten bleiben der Schwerpunkt des US-Marktes für Online-Handelsplattformen, gestützt durch Aktienmärkte, die 47,4 % der globalen Marktkapitalisierung repräsentieren, und einen Regulierungsrahmen, der Anlegerschutz und Innovation ausbalanciert. Der Wechsel zu T+1-Abwicklung im Mai 2024 verbesserte die Bestätigungsquoten und reduzierte Handelsausfälle, was operative Resilienz demonstriert. Die nationale Einführung von Spot-Bitcoin-ETFs im Jahr 2024 weitete die Asset-Abdeckung aus und stimulierte inkrementellen Orderfluss im US-Markt für Online-Handelsplattformen. Staatliche Variationen, insbesondere rund um die Lizenzierung digitaler Assets, erhöhen die Komplexität; Plattformen segmentieren die Funktionalität oft nach Wohnsitz, um unterschiedlichen Vorschriften zu entsprechen.
Städtische Regionen weisen eine höhere Durchdringung auf, getrieben durch die Konzentration von Generation-Z- und Millennial-Nutzern. Die ländliche Übernahme hinkt hinterher, beschleunigt sich jedoch durch Initiativen zur Finanzkompetenz und verbesserte Breitbandversorgung. Die Politik der Federal Reserve beeinflusst Plattformumsätze direkt durch Marginsätze und Cash-Sweep-Renditen. Straffungszyklen erweitern Nettozinserträge, während Lockerungsphasen den Wettbewerb um den Orderfluss intensivieren. Gleichzeitig erzwingen in Kalifornien und New York erlassene Cybersicherheitsgesetze strengere Verletzungsmeldepflichten und Anforderungen an das Anbieterrisikomanagement und zwingen bundesweit tätige Unternehmen, ihre Grundkontrollen zu verbessern.
Die internationale Expansion von US-Plattformen bleibt behutsam. Europas Fortschritt in Richtung T+1 bis 2027 und Debatten in Asien über Best-Execution-Parität könnten die grenzüberschreitende Skalierung erleichtern. Datenlokalisierungsgesetze und unterschiedliche Haltungen zur Kryptoverwahrung schränken jedoch die vollständige Funktionsreplikation im Ausland ein. Partnerschaften mit lokalen Broker-Dealern oder der Erwerb lizenzierter Einheiten etablieren sich als bevorzugte Markteintrittsstrategien. Umgekehrt sehen sich ausländische Plattformen, die den US-Markt anstreben, hohen Compliance-Schwellen gegenüber, insbesondere bei Pattern-Day-Trading-Regeln und konsolidierten Audit-Trail-Meldepflichten.
Regulatorisches Umfeld
Der Markt für Online-Handelsplattformen in den Vereinigten Staaten unterliegt einem mehrschichtigen Regime unter Führung der Securities and Exchange Commission (SEC), unterstützt durch die FINRA und, soweit anwendbar, die CFTC, zusammen mit Wertpapier- und Bankenaufsichtsbehörden der Bundesstaaten. Im Jahr 2026 bleibt der Schutz von Kleinanlegern ein zentrales Durchsetzungsthema durch Anforderungen im Zusammenhang mit Regulation Best Interest (Reg BI) und Form CRS. Prüfungen und Aufsicht erstrecken sich auch darauf, wie Plattformen KI bei Kundeninteraktionen und Offenlegungen einsetzen, zusammen mit strengeren Erwartungen an Cybersicherheit und den Umgang mit Daten.
Die Marktstruktur und Risikokontrollen werden zudem durch selbstregulatorische Regelsetzung und Umsetzungsmeilensteine geprägt. FINRA-Maßnahmen im Jahr 2026, einschließlich der Änderung der FINRA Rule 4210 im April 2026, die die Margenbehandlung für aktiven Handel durch Intraday-Margenstandards aktualisiert, erhöhen die Bedeutung von Echtzeitüberwachung, Margining und Aufsichtskontrollen. Bei großen Broker-Dealern wie Charles Schwab und Interactive Brokers konzentrieren sich die zentralen Compliance-Anforderungen weiterhin auf das Kapital- und Liquiditätsrisikomanagement, den Schutz von Kundenvermögen und dokumentierte Aufsichtsverfahren für das Outsourcing an Drittanbieter, was die Aufmerksamkeit der Regulierungsbehörden für Ausfälle und die Ausbreitung von Cyberangriffen über externe Dienstleister widerspiegelt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für US-Online-Handelsplattformen beginnt mit Produkt- und Kundenakquise, einschließlich digitalem Onboarding, KYC/AML, Zahlungswegen und Kundensupport. Anschließend folgen die Kernplattformoperationen wie Ordereingabe auf Mobil- und Desktopgeräten, Marktdaten, Portfolioanalyse und Risikokontrollen. Ausführung und Marktzugang hängen typischerweise von Routing- und Liquiditätsbeziehungen ab (Börsen, Market Maker und alternative Handelsplätze), unterstützt durch Monetarisierungsebenen wie Cash-Management, Margenkredite und Abonnementanalysen.
Die Nachhandelsabwicklung verbindet Broker-Dealer mit Clearing- und Verwahrungsfunktionen, wo die Verkürzung des Abwicklungszyklus und höhere Meldepflichten den Bedarf an Automatisierung, widerstandsfähigen Datenpipelines und prüfungsfähiger Aktenführung erhöhen. Technologie und ausgelagerte Dienstleistungen umfassen Cloud-Infrastruktur, Cybersicherheitstools, Identitäts- und Betrugspräventionslösungen sowie Compliance-Überwachung, wobei die Anbietersteuerung zunehmend als vorrangiges Risiko in Aufsichtsprogrammen behandelt wird. Auf der Nachfrageseite treiben Privatanleger das Volumen an, während institutionelle Nutzer die Plattformen zu tieferen OMS/EMS-Fähigkeiten, Reporting und Integration in Berater- und Verwahrungsworkflows drängen. Umfassendere globale Wertschöpfungskettenverbindungen der USA beeinflussen ebenfalls die Betriebsinputs, da importierte Technologiekomponenten und Dienstleistungen die inländische exportorientierte Aktivität ergänzen, was die Notwendigkeit einer grenzüberschreitenden Lieferkontinuität für Daten, Software und Infrastruktur, die für die Plattformbereitstellung verwendet werden, verstärkt.
Wettbewerbslandschaft
Die Marktstruktur ist mäßig konzentriert, wobei die fünf größten Anbieter einen erheblichen Teil der Vermögenswerte kontrollieren, aber Raum für Nischeninnovatoren lassen. Charles Schwab verwaltet 10,1 Billionen USD an Kundenvermögen und Fidelity 13,7 Billionen USD und nutzen ihre Größe, um Gebührendruck auszugleichen. Interactive Brokers konkurriert durch kostengünstiges Marginlending und globale Börsenkonnektivität. Die Konsolidierung setzt sich fort, veranschaulicht durch die Integration von TD Ameritrade durch Schwab, die Technologie-Stacks vereinheitlichte und die Produktabdeckung erweiterte.
Strategische Initiativen drehen sich um vertikale Integration – Banking, Beratung und Zahlungen – mit dem Ziel, den Kundenwert über die gesamte Lebensdauer zu steigern und die Abwanderung zu reduzieren. Gleichzeitig adressiert die horizontale Diversifizierung in Kryptowährungen, Futures und Vorhersagemärkte die Assetklassen-Migration. Schwabs Einführung des 24/5-Handels und Interactive Brokers' Aktienteilung zielen beide auf die Erweiterung der Liquidität und den Einzelhandels-Marktanteil. Der Technologieaufwand priorisiert KI-gesteuerte Personalisierung, mit Handelsassistenten in natürlicher Sprache und Anomalieerkennungsmaschinen, die Supportkosten senken.
Regulierung gestaltet Wettbewerbsvorteile um. Unternehmen mit robuster Compliance-Automatisierung können neue Produkte schneller einführen, was zeitliche Wettbewerbsvorteile schafft. Umgekehrt drängen steigende Fixkosten kleinere Akteure in Richtung White-Label-Arrangements oder Nischenspezialisierung wie gemeinschaftsbasierte ESG-Portfolios. Neue Marktteilnehmer betonen Social-Trading-Überlagerungen, müssen sich jedoch mit möglichen IOSCO-Regeln auseinandersetzen, die spielifiziertes Engagement begrenzen. Zusammenfassend definieren Größe, Breite der Asset-Abdeckung und Compliance-Agilität die Positionierung im sich entwickelnden US-Markt für Online-Handelsplattformen.
Marktführer für Online-Handelsplattformen in den Vereinigten Staaten
Fidelity Investments Institutional Operations Company, Inc.
The Charles Schwab Corporation
Interactive Brokers LLC
Merrill Lynch, Pierce, Fenner and Smith Inc. (Bank of America Corporation)
E*TRADE LLC (Morgan Stanley)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die zunehmende aufsichtsrechtliche Prüfung von KI-Behauptungen, digitalem Engagement und Cyberrisiken schafft einen Freiraum für Compliance-by-Design-Fähigkeiten, die als produktisierte Tools innerhalb von Handelsplattformen bereitgestellt werden. Die Schwerpunkte der FINRA für 2026 verweisen auf den praktischen Bedarf an automatisierter Aufsicht, stärkeren Kontrollen gegen Kontoübernahmen und Betrug sowie Governance über Abhängigkeiten von Drittanbietertechnologien. Das schafft Chancen für eingebettete Regtech-Module, einschließlich Überwachung, Kommunikationsaufbewahrung, Modell-Governance und Anbieterrisikoüberwachung, die manuelle Prüfzyklen reduzieren und die Zeit bis zur Behebung verkürzen können.
Die Erweiterung von Anlageklassen und Handelsplätzen eröffnet weiterhin monetarisierbare Funktionserweiterungen jenseits des klassischen Aktienhandels. Die Ankündigung von Schwab Crypto durch Charles Schwab für den Spot-Krypto-Handel fügt einen weiteren Mainstream-Vertriebskanal für Bitcoin und Ethereum innerhalb einer Brokerage-Erfahrung hinzu. Die Erweiterung KI-gestützter Workflows durch Interactive Brokers und die Einführung einer einheitlichen Schnittstelle, die Prognosemärkte über Kalshi, CME Group und ForecastEx verbindet, spiegelt eine anhaltende Produktvertiefung für den Zugang zu mehreren Handelsplätzen wider. Diese Entwicklungen unterstützen Chancen für Plattformen und Dienstleistungsanbieter, sich durch Multi-Asset-Bündelung (Krypto, festverzinsliche Wertpapiere und Alternativen), einheitliche plattformübergreifende Orderabwicklung und institutionelle Personalisierung wie individuelle Modelle und separat verwaltete Kontowerkzeuge für Berater und Broker-Dealer-Kanäle zu differenzieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Fidelity Investments erweiterte sein institutionelles Angebot an separat verwalteten Konten (SMA) um sechs neue individuelle Strategien und zwei neue Modellangebote. Die Erweiterung der institutionellen SMA-Angebote verbreitert die institutionellen Vermögensverwaltungsfähigkeiten und die Plattformbindung für Berater und Endkunden.
- Juni 2026: Interactive Brokers LLC erweiterte seine agentenbasierten Handelsfähigkeiten durch die Integration der KI-Tools ChatGPT und Grok. Die Verbesserungen der KI-gestützten Handels-Workflows stärken die Wettbewerbsdifferenzierung durch KI-unterstützte Recherche und Ausführung über globale Märkte hinweg.
- April 2026: Charles Schwab kündigte Schwab Crypto an, ein Spot-Krypto-Handelsangebot für Privatkunden. Diese Diversifizierung der Anlageklassenabdeckung erweitert den Krypto-Zugang für Privatkunden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze, die mit Online-Handelsplattformen in den Vereinigten Staaten erzielt werden, die zur Platzierung, Verwaltung und Überwachung von Investmenthandelsgeschäften über Web- und Mobilschnittstellen genutzt werden, einschließlich Plattformsoftware und zugehöriger Dienstleistungen im Zusammenhang mit Handelszugang und Workflows.
Umfangsausschlüsse: Die Marktgrößenbestimmung schließt den reinen Marktwert gehandelter Vermögenswerte und breitere Wertpapiermakler-Umsatzlinien aus, die der Plattform und ihren plattformgebundenen Dienstleistungsströmen nicht direkt zuzuordnen sind.
Übersicht der Segmentierung
- Nach Angeboten
- Plattformen
- Dienstleistungen
- Nach Bereitstellungsmodus
- Cloud
- Vor-Ort
- Nach Typ
- Einsteigerorientierte Plattformen
- Plattformen für fortgeschrittene Händler
- Nach Schnittstelle
- Mobile App
- Desktop
- Nach Endnutzer
- Privatanleger
- Institutionelle Investoren
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um die Marktgrenzen festzulegen und die grundlegenden Nachfrageindikatoren zu erstellen, die erklären, warum sich Plattformumsätze im Zeitverlauf verändern. Öffentliche Quellen wurden ausgewertet, um Anlegerbeteiligung, Handelsaktivität und regulatorische Änderungen zu verstehen, die die Plattformnutzung und -monetarisierung beeinflussen können.
Wir bezogen uns auf frei zugängliche Quellen wie SEC-Veröffentlichungen und Durchsetzungsaktualisierungen, FINRA-Statistiken und -Mitteilungen, Wirtschaftsdaten der Federal Reserve (einschließlich Zinssätzen, die sich auf Cash-Sweep- und Margenökonomie auswirken) sowie Reihen des U.S. Census und der BEA, die helfen, die finanzielle Aktivität der Haushalte zu kontextualisieren. Unterstützende Lektüre umfasste auch begutachtete Finanz- und Fintech-Fachzeitschriften, Unternehmensunterlagen und Investorenpräsentationen, Verbandspublikationen und angesehene Finanzmedien. Wo nötig, wurden kostenpflichtige Abonnements nur für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken verwendet, um die Produktrichtung und Investitionsmuster bei Funktionen zu überprüfen. Diese Liste ist beispielhaft und nicht erschöpfend, und weitere Quellen wurden zur Erfassung, Überprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wie Plattformen in den Vereinigten Staaten tatsächlich monetarisieren, welche Preishebel am wichtigsten sind und wie schnell neue Funktionen von Privat- und institutionellen Nutzern übernommen werden. Wir sprachen mit einer Mischung aus Produkt-, Compliance-, Betriebs- und kaufmännischen Führungskräften, und das Feedback wurde verwendet, um wichtige Annahmen zu bestätigen, wie das Verhalten aktiver Konten, die typische Preislogik für Premium-Tools und das Tempo der Cloud-Migration und mobilen Nutzung.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 12% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 36% |
| Kleinere Akteure: 18% | Manager: 52% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Aufbau, der den Umsatzpool der Vereinigten Staaten für Online-Handelsplattformen rekonstruiert, indem plattformgebundene Einnahmequellen mit der aktiven Anlegerbasis und der Transaktionsintensität verknüpft werden, und dann Anpassungen für im Markt beobachtete Preis- und Take-Rate-Muster vorgenommen werden. Nachdem der erste Entwurf erstellt wurde, wurden die Gesamtwerte mit selektiven Bottom-Up-Näherungen überprüft, wie zum Beispiel stichprobenweise Plattformumsatzangaben, Kanalprüfungen zu Abonnementstufen und einfache ASP-mal-Volumen-Berechnungen für gängige Dienstleistungspakete, die zur Feinabstimmung von Ausreißern verwendet wurden.
Einige Eingangsgrößen waren bei der Modellgestaltung wichtiger als andere, darunter die Beteiligung von Privatanlegern und die Dynamik bei Kontoeröffnungen, Trends der Handelshäufigkeit während Phasen hoher und niedriger Volatilität, der Anteil der Aktivität auf Mobil-Apps gegenüber Desktop, die Verschiebung hin zu fortgeschrittenen Tools und Premium-Analysen sowie die Auswirkung der Zinsbedingungen auf Cash-Management und margenbezogene Plattformökonomie. Wo Offenlegungslücken bestanden, wurden fehlende Werte durch konservative Peer-Benchmarks behandelt und dann durch primäres Feedback erneut getestet, bevor sie akzeptiert wurden.
Prognosen wurden mittels Szenarioanalyse erstellt, da sich Plattformumsätze schnell mit Stimmung, regulatorischen Maßnahmen und Preisänderungen ändern können. Die Szenarien wurden an Konsensmeinungen der Befragten zu Nutzerwachstum, Monetarisierung pro aktivem Konto und erwarteten Compliance- und Technologieausgaben verankert und dann in einen einzigen Basisfall übersetzt, der mit beobachtbaren Nachfragesignalen konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, um die endgültigen Zahlen mit tatsächlichen Marktsignalen konsistent zu halten. Wir verglichen die modellierten Gesamtwerte mit unabhängigen Indikatoren wie Trends bei der Anlegerbeteiligung, Veränderungen der Handelsaktivität und sichtbaren Preisbewegungen und überprüften dann größere Abweichungen auf Segmentebene vor der endgültigen Freigabe.
Anomalien führten zu einer tieferen Überprüfung, einschließlich der erneuten Prüfung von Annahmen, der Überarbeitung von Quellennotizen und der erneuten Kontaktaufnahme mit ausgewählten Befragten, wenn eine Änderung die Schätzung wesentlich verschieben könnte. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei bedeutenden Ereignissen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, um das Modell mit den aktuellsten Offenlegungen und regulatorischen Entwicklungen abzustimmen.
Marktgröße von Mordor Intelligence für Online-Handelsplattformen in den Vereinigten Staaten im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Online-Handelsplattformen in den Vereinigten Staaten stimmen oft nicht überein, da verschiedene Studien unterschiedliche Grenzen dafür ziehen, was als Plattformumsatz gilt und wie sie angrenzende Brokerage- und handelsbezogene Einnahmen behandeln. Das Timing spielt ebenfalls eine Rolle, da schnelle Veränderungen bei Preisen, zinsgetriebener Cash-Ökonomie und Funktionseinführungen den jährlichen Gesamtwert verschieben können, selbst wenn die Nutzerzahlen stabil erscheinen.
In der Praxis entstehen die größten Abweichungen meist dadurch, ob Schätzungen breitere Broker-Dealer-Umsätze einschließen, ob Krypto- und alternative Vermögensfunktionalität als Teil desselben Plattformpools gezählt wird, und wie die Preisgestaltung für Abonnements und Premium-Tools annualisiert wird. Einige Zahlen verwenden auch aggressive Beteiligungsannahmen, ohne sie mit Handelsaktivitätsmustern gegenzuprüfen, und der Zeitpunkt der Währungsbetrachtung sowie der Aktualisierungsrhythmus können eine weitere Schicht der Abweichung hinzufügen, wenn ältere Basiswerte fortgeschrieben werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,41 Mrd. USD (2025) | |
| Fachzeitschrift A | 3,03 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen kürzeren Zeithorizont und scheint die Plattformmonetarisierung enger zu betrachten, indem die Umsatzerfassung auf den Kernzugang zum Handel und grundlegende Tools beschränkt wird. |
| Branchenbericht B | 4,35 Mrd. USD (2028) | Zeigt einen schnelleren Wachstumspfad durch die Anwendung höherer Beteiligungs- und Monetarisierungsannahmen und vermischt wahrscheinlich breitere brokerage-bezogene Einnahmen mit Plattformumsätzen in derselben Summe. |
Die Spanne zwischen den Quellen erklärt sich hauptsächlich durch die Wahl des Jahres und wie genau der Plattformumsatz von breiteren Brokerage-Einnahmen und angrenzenden Dienstleistungen getrennt wird, und diese Trennung wird in diesem Modell explizit beibehalten, einschließlich Aktualisierungsprüfungen im Zusammenhang mit preis- und zinssensitiven Einnahmequellen, bevor die Gesamtwerte von Mordor Intelligence finalisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-Markt für Online-Handelsplattformen derzeit?
Der Markt steht im Jahr 2026 bei 3,61 Milliarden USD und soll bis 2031 4,82 Milliarden USD erreichen.
Welches Segment wächst am schnellsten innerhalb des US-Marktes für Online-Handelsplattformen?
Die Cloud-Bereitstellung führt das Wachstum mit einer CAGR von 9,27 % an, da Plattformen auf skalierbare, compliance-konforme Infrastruktur migrieren.
Wie werden provisionsfreie Modelle finanziert?
Plattformen stützen sich auf Zahlungs-für-Orderfluss-Rabatte, Nettozinserträge aus Barguthaben und Premium-Abonnementdienste, um die provisionsfreie Ausführung zu kompensieren.
Warum steigt die Desktop-Nutzung nach Jahren der mobilen Dominanz?
Ernsthafte Händler bevorzugen größere Bildschirme und fortgeschrittene Analysen, die auf Desktop-Plattformen verfügbar sind und Multi-Monitor-Setups sowie latenzarme Datenfeeds unterstützen.
Welche regulatorischen Änderungen werden Plattformen bis 2031 am stärksten beeinflussen?
FINRA-Gebührenerhöhungen, SEC-Aufsicht über den KI-Einsatz und T+1 Post-Trade-Abwicklungsfristen stellen die bedeutendsten Kosten- und Technologiedrücke dar.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf führenden Unternehmen kontrollieren etwas mehr als 70 % der Vermögenswerte, was auf eine mäßige Konzentration mit Raum für spezialisierte Marktteilnehmer hindeutet, die regulatorische Hürden effektiv überwinden können.
Seite zuletzt aktualisiert am:



