
Tamanho e Participação do Mercado de Plataformas de Negociação Online dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
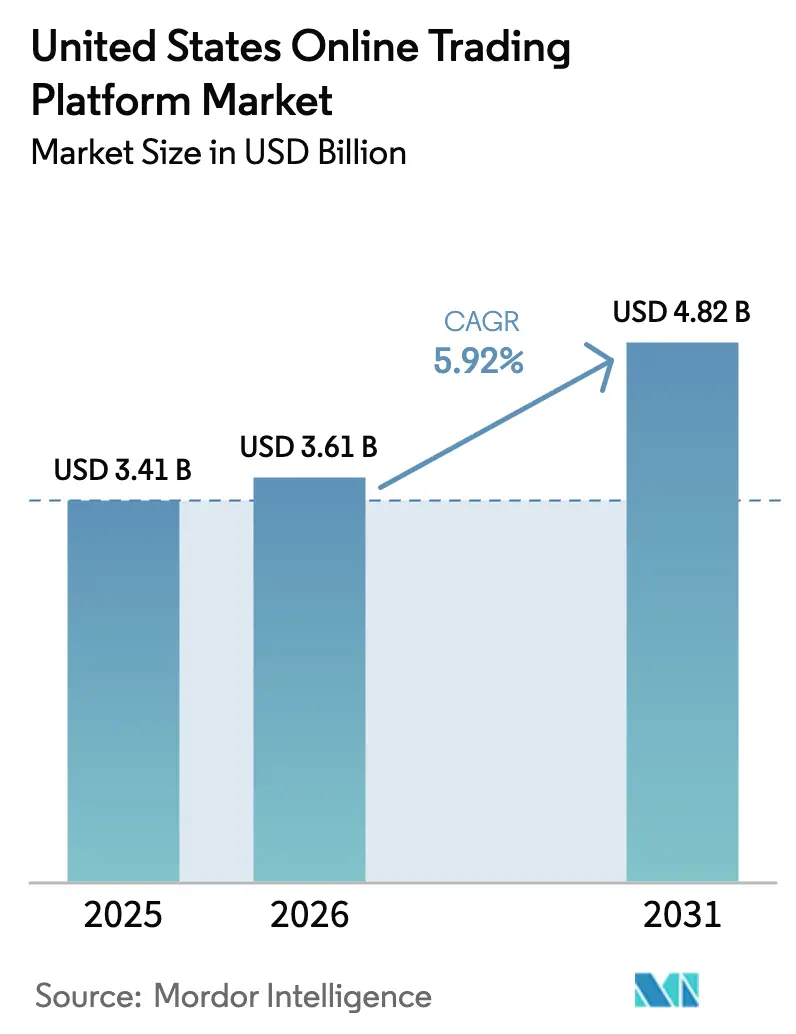
| Tamanho do mercado no ano base (2025) | 3.41 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.92 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plataformas de Negociação Online dos Estados Unidos pela Mordor Intelligence
O mercado de plataformas de negociação online dos EUA foi avaliado em USD 3,41 bilhões em 2025 e estima-se que cresça de USD 3,61 bilhões em 2026 para atingir USD 4,82 bilhões até 2031, a uma CAGR de 5,92% durante o período de previsão (2026-2031). O aumento da participação de investidores de varejo, reforçado por negociações sem comissão e frações de ações, está sustentando um crescimento de dois dígitos na abertura de novas contas, ao mesmo tempo que aumenta os requisitos de escala operacional das plataformas. O design mobile-first, a implantação em nuvem e a análise habilitada por IA estão expandindo os casos de uso além da negociação básica de ações para renda fixa, criptoativos e ativos alternativos. Enquanto isso, os custos de conformidade impulsionados pelos aumentos de taxas propostos pela FINRA e pelo foco da Comissão de Valores Mobiliários e Câmbio (SEC) na governança de IA estão pressionando as margens, inclinando a vantagem competitiva para empresas com amplas bases de ativos e robustas pilhas tecnológicas. A tensão entre facilidade de acesso e escrutínio regulatório deverá moldar o investimento estratégico em cibersegurança, controles de privacidade de dados e automação pós-negociação ao longo do período de perspectiva.
Principais Conclusões do Relatório
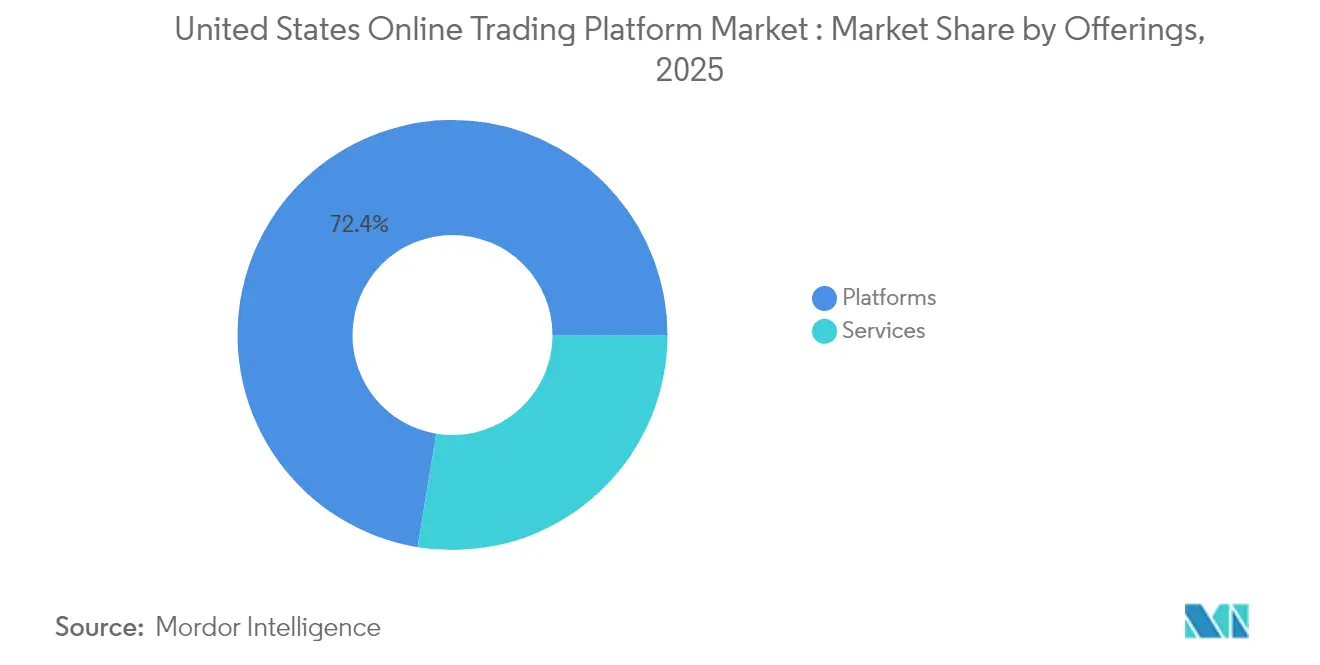
- Por ofertas, as plataformas lideraram com 72,40% da participação de mercado de plataformas de negociação online dos EUA em 2025, enquanto os serviços estão no caminho de crescer a uma CAGR de 7,78% até 2031.
- Por modo de implantação, a nuvem respondeu por 61,40% do tamanho do mercado de plataformas de negociação online dos EUA em 2025 e está se expandindo a uma CAGR de 9,27% até 2031.
- Por tipo, as interfaces voltadas para iniciantes capturaram 56,30% da receita em 2025; as plataformas avançadas estão projetadas para crescer a uma CAGR de 8,12% até 2031.
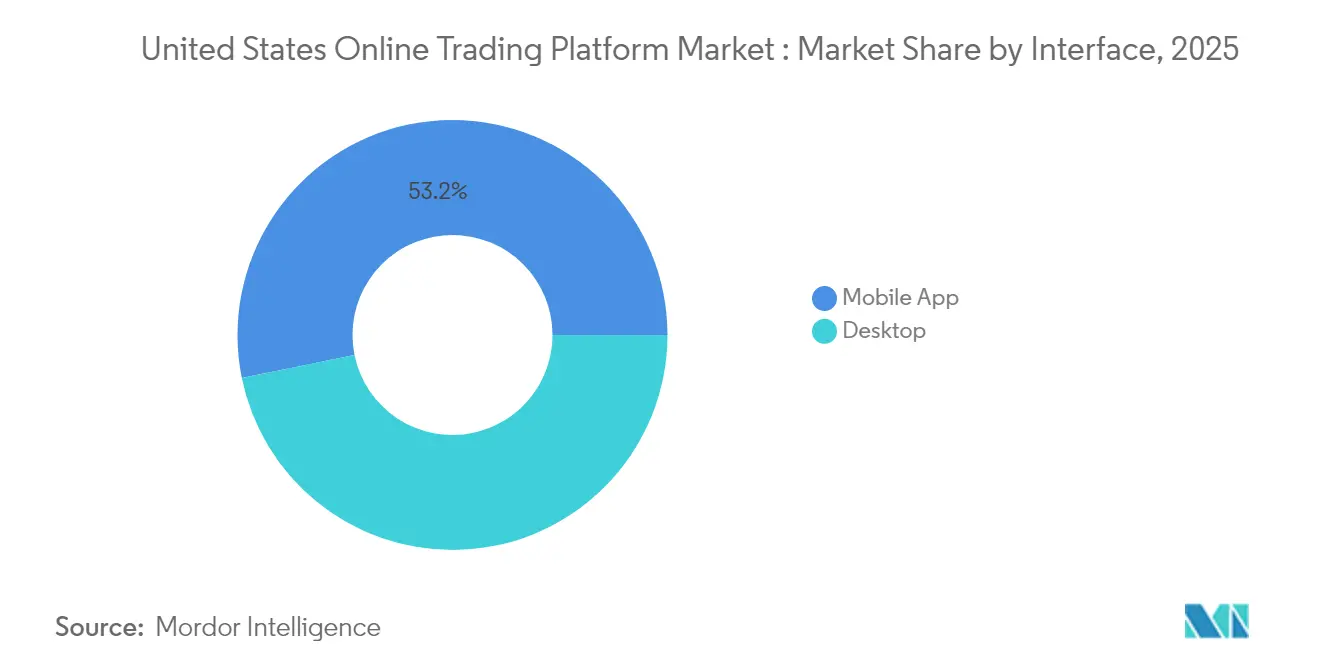
- Por interface, os aplicativos móveis detinham 53,20% do tamanho do mercado de plataformas de negociação online dos EUA em 2025, enquanto as soluções desktop estão crescendo a uma CAGR de 7,74%.
- Por usuário final, os investidores de varejo dominaram com 80,40% de participação de mercado em 2025, mas os investidores institucionais apresentam o crescimento mais rápido a uma CAGR de 7,52%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Plataformas de Negociação Online dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de negociações sem comissão e frações de ações | +1.8% | Global, com maior impacto na América do Norte | Médio prazo (2-4 anos) |
| Ubiquidade dos smartphones acelerando a adoção de negociação móvel | +1.5% | Global, particularmente forte na APAC e América do Norte | Curto prazo (≤ 2 anos) |
| Integração de consultoria robótica impulsionada por IA e análise preditiva | +1.2% | América do Norte e UE liderando, expandindo para a APAC | Longo prazo (≥ 4 anos) |
| Base crescente de investidores de varejo (Geração Z e Millennials) | +1.0% | Global, com concentração demográfica em centros urbanos | Médio prazo (2-4 anos) |
| Diversificação em criptoativos e classes de ativos alternativos | +0.8% | América do Norte liderando, adoção seletiva na UE | Médio prazo (2-4 anos) |
| Janelas de negociação de 24 horas desbloqueando liquidez fora do horário comercial | +0.6% | América do Norte, com expansões piloto para outras regiões | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Negociações Sem Comissão e Frações de Ações
O modelo de preços sem comissão reformulou o posicionamento competitivo ao remover barreiras de custo e deslocar a monetização para o pagamento por fluxo de ordens e rendimentos de gestão de caixa. A receita de 2024 da Robinhood de USD 2,95 bilhões, com 61% proveniente do fluxo de ordens, ilustra como os modelos de receita auxiliar compensam a execução sem comissão.[1]Comissão de Valores Mobiliários e Câmbio dos EUA, "A SEC Anuncia Resultados de Execução para o Ano Fiscal de 2024," sec.gov A negociação fracionada amplia o acesso a ações de alto preço e serve como funil de aquisição para investidores de primeira viagem. Evidências acadêmicas mostram que negociações de micro-lotes contêm sinais de liquidez úteis que estreitam os spreads ao longo do tempo. As plataformas continuam introduzindo pontos de entrada de USD 1 para capturar participação inexplorada em coortes de renda mais baixa, mas a concentração resultante do fluxo de ordens intensifica o foco regulatório na qualidade da melhor execução.
Ubiquidade dos Smartphones Acelerando a Adoção de Negociação Móvel
Mais de 64% da Geração Z e 68% dos Millennials preferem o banco móvel, reforçando uma orientação mobile-first no design de corretagem.[2]Associação Americana de Banqueiros, "Pesquisa de Consumidores sobre Métodos Bancários 2024," aba.com Motores de análise de sentimento habilitados por IA incorporados em aplicativos reduzem o tempo de pesquisa manual e podem reduzir os custos operacionais em 25% para instituições que adotam suporte algorítmico. Recursos de negociação social, no entanto, estimulam a tomada de riscos: os feeds de desempenho entre pares se correlacionam com apostas maiores, porém com menor satisfação quando a volatilidade aumenta. Os reguladores estão avaliando se os estímulos gamificados superestimulam a frequência de negociação, sinalizando futuros mandatos de divulgação sobre estímulos comportamentais.
Integração de Consultoria Robótica Impulsionada por IA e Análise Preditiva
Os ativos gerenciados por consultores robóticos superaram USD 1 trilhão em 2025 e continuam a crescer apesar das lacunas documentadas de confiança entre famílias de baixa renda.[3]Springer, "Avaliando a Ética da Consultoria Robótica de IA," link.springer.com As penalidades da SEC contra dois consultores por "lavagem de IA" ressaltam a execução em torno da precisão do marketing. Os modelos híbridos que combinam resultados de máquinas com supervisão humana registram taxas de adesão mais altas e mitigam a inércia comportamental, sugerindo um padrão emergente em vez de plena autonomia. As plataformas que investem em IA explicável tendem a melhorar a conversão entre demografias cautelosas e a se diferenciar pela transparência.
Base Crescente de Investidores de Varejo (Geração Z e Millennials)
As transferências por investidores com menos de 40 anos triplicaram na última década, colocando demanda sustentada nos canais digitais.[4]Instituto JPMorgan Chase, "A Mudança Demográfica dos Investidores de Varejo," jpmorganchase.com As taxas de participação cresceram mais rapidamente entre investidores negros e hispânicos, indicando progresso na inclusão financeira. Episódios impulsionados pelas redes sociais, como o WallStreetBets, demonstraram influência coletiva, mas revisões acadêmicas revelam retornos negativos do período de manutenção em posições abertas no pico das discussões, reforçando as necessidades de educação. As plataformas que integram módulos de educação financeira podem melhorar a retenção ao mesmo tempo que satisfazem as orientações futuras da SEC sobre práticas de engajamento digital.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Violações elevadas de cibersegurança e privacidade de dados | -1.2% | Global, com impacto agudo na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Custos de conformidade complexos e em evolução da SEC / CFTC / FINRA | -0.8% | América do Norte, com repercussão para operações globais | Médio prazo (2-4 anos) |
| Iminente proibição/reforma do modelo de Pagamento por Fluxo de Ordens (PFOF) | -0.7% | América do Norte, com potencial repercussão regulatória global | Médio prazo (2-4 anos) |
| Saturação do mercado entre corretoras de desconto comprimindo margens | -0.5% | América do Norte, com impacto seletivo em mercados maduros | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Violações Elevadas de Cibersegurança e Privacidade de Dados
A probabilidade de eventos de perda extrema por incidentes cibernéticos quadruplicou desde 2017, ampliando o risco sistêmico em ecossistemas de negociação interconectados. O relatório da FINRA de 2025 sinaliza fraude em novas contas e vulnerabilidades de computação quântica como ameaças de curto prazo. O ataque de ransomware de 2023 que perturbou 60 cooperativas de crédito destacou o risco de dependência de terceiros. Os custos médios de violação por phishing permanecem modestos em termos de manchetes, mas a potencial erosão da reputação para plataformas que gerenciam saldos de margem é muito maior. O investimento em resiliência cibernética e os protocolos de autenticação multifator estão se tornando diferenciadores fundamentais ao lado da qualidade de execução.
Custos de Conformidade Complexos e em Evolução da SEC / CFTC / FINRA
A FINRA está implementando aumentos de taxas que adicionarão USD 450 milhões em custos anuais até 2029. As prioridades de exame da SEC para 2025 expandem a supervisão para implantação de IA, temporização pós-negociação T+1 e manutenção de registros de comunicações fora do canal. A implementação do Motor de Transparência e Empréstimo de Valores Mobiliários introduz taxas de relatórios granulares, enquanto a liquidação T+1 comprime as janelas de reconciliação e eleva os requisitos de automação em tempo real. As penalidades recordes de USD 8,2 bilhões em 2024 ilustram a crescente exposição financeira decorrente de falhas de conformidade. As plataformas com estruturas de governança maduras e infraestrutura de nuvem escalável absorverão esses custos de forma mais eficaz, reforçando as tendências de consolidação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Ofertas: Plataformas Consolidando a Integração de Serviços
As plataformas capturaram 72,40% da receita em 2025 e permanecem a âncora em torno da qual os serviços de valor agregado são adicionados. O tamanho do mercado de plataformas de negociação online dos EUA para plataformas está preparado para se expandir de forma constante à medida que recursos integrados de pesquisa, empréstimo de margem e gestão de caixa aumentam a fidelidade. Os serviços crescem a uma CAGR de 7,78%, sinalizando que consultoria, APIs de assessoria e feeds de dados de terceiros impulsionam receita incremental sem forçar o desenvolvimento de pilha completa. A diferenciação competitiva está se deslocando da velocidade de execução bruta para a amplitude de capacidades auxiliares, como colheita de perdas fiscais ou triagem ESG. Os custos elevados de conformidade aceleram as fusões de plataformas, permitindo que os adquirentes distribuam os custos regulatórios e monetizem por meio de vendas cruzadas. Por outro lado, fornecedores de nicho estão se posicionando como parceiros de camada de serviços em vez de corretoras independentes, inserindo-se nos ecossistemas de plataformas via APIs abertas.
A mudança de preços para longe das comissões aumenta a dependência da receita de juros líquidos e dos rebates de pagamento por fluxo de ordens, expondo a receita a ciclos de taxas e mudanças de política. Os fornecedores de serviços que oferecem análise algorítmica de melhor execução ou modelos de fornecimento de liquidez ganham importância à medida que as plataformas buscam defender os spreads em meio ao escrutínio. O mercado de plataformas de negociação online dos EUA provavelmente testemunhará pilhas de receita híbridas onde o acesso à plataforma principal permanece gratuito, enquanto análises premium, coaching ou ferramentas fiscais seguem um modelo de assinatura ou baseado em uso. Essa estratégia de dupla via ajuda a estabilizar os ganhos em relação à volatilidade de volume e alinha os roteiros de produtos com as curvas de sofisticação dos usuários.


Por Modo de Implantação: A Nuvem Acelera a Eficiência
As implantações em nuvem detinham 61,40% de participação em 2025 e cresceram mais rapidamente a uma CAGR de 9,27%, sublinhando a preferência estratégica por capacidade elástica, arquitetura de microsserviços e atualizações de segurança incorporadas. A vantagem de participação de mercado de plataformas de negociação online dos EUA para a nuvem é amplificada pelo impulso em direção a janelas de negociação de 24 horas e liquidação em tempo real que sobrecarregam os centros de dados locais legados. A análise nativa em nuvem encurta os ciclos de lançamento, permitindo correções de conformidade rápidas quando os regulamentos mudam. Os principais fornecedores estão introduzindo modelos de registro prontos para a FINRA e módulos de locação isolada que mitigam as preocupações com a soberania de dados, persuadindo clientes institucionais anteriormente relutantes.
Os sistemas locais persistem onde a latência ultrabaixa ou a aceleração de hardware proprietário é inegociável, como nas mesas de negociação de alta frequência. Mas mesmo esses usuários adotam pilhas híbridas, roteando cargas de trabalho menos sensíveis para a nuvem para economia de custos. À medida que o setor de plataformas de negociação online dos EUA padroniza as mensagens pós-negociação em torno do ISO 20022 e da afirmação em tempo real, a escalabilidade da nuvem torna-se vital. O risco de concentração de fornecedores é abordado por meio de arquiteturas de failover multi-nuvem e estruturas de rede de confiança zero. A adoção da nuvem também suporta mandatos ambientais, com fornecedores que oferecem créditos de energia renovável que ajudam as plataformas a cumprir os requisitos de divulgação ESG.
Por Tipo: Plataformas Avançadas Atraem Usuários Sofisticados
Os aplicativos voltados para iniciantes garantiram 56,30% de participação em 2025 ao simplificar a integração e promover o microinvestimento. No entanto, as plataformas avançadas estão avançando a uma CAGR de 8,12%, refletindo a migração dos usuários para análises mais aprofundadas, ordens condicionais e cobertura de múltiplos ativos. O tamanho do mercado de plataformas de negociação online dos EUA para camadas avançadas está se expandindo à medida que investidores experientes priorizam o acesso direto ao mercado e motores de roteamento inteligente que reduzem o deslizamento. As plataformas avançadas geralmente cobram comissões modestas ou assinaturas em camadas, protegendo-as das oscilações na receita de fluxo de ordens e alinhando os incentivos com a qualidade de execução.
As táticas de gamificação que antes impulsionavam o engajamento para iniciantes enfrentam exame regulatório, empurrando os fornecedores a adicionar controles de risco e sobreposições educacionais. À medida que as carteiras crescem, os usuários buscam ferramentas de atribuição de desempenho, rebalanceamento fiscalmente eficiente e painéis de correlação entre ativos. As plataformas avançadas integram esses módulos, potencialmente em parceria com motores de fintech de terceiros, para capturar usuários migrantes. O sucesso depende de equilibrar a complexidade com a usabilidade, garantindo que a profundidade da interface não sobrecarregue, mas revele progressivamente funções sofisticadas.
Por Interface: O Desktop Recupera Impulso Entre Traders Sérios
O móvel detinha 53,20% de participação em 2025, mas o uso de desktop está revivendo com uma CAGR de 7,74% à medida que traders frequentes revertem para telas maiores para gráficos em múltiplos monitores e atalhos de teclado. Análises profundas de cadeias de opções, construtores de estratégia e motores de backtesting de algoritmos têm melhor desempenho em ambientes desktop. O tamanho do mercado de plataformas de negociação online dos EUA vinculado aos usuários de desktop reflete uma receita média mais alta por conta, pois essa coorte frequentemente negocia derivativos e mantém saldos de margem. O móvel mantém a primazia para entrada rápida de ordens e monitoramento de carteira; no entanto, a interoperabilidade entre dispositivos torna-se um fator de higiene.
A inovação no desktop se concentra em espaços de trabalho personalizáveis, feeds de dados otimizados para latência e scripts assistidos por IA que transformam instruções em linguagem natural em código executável. Enquanto isso, os aplicativos móveis estão evoluindo para hubs de microaprendizagem, enviando insights de mercado condensados e alertas de risco. As plataformas que alcançam sincronização de estado perfeita entre dispositivos reforçam a lealdade e limitam a portabilidade de contas. As propostas regulatórias direcionadas a estímulos comportamentais poderiam remodelar o design da interface móvel, elevando ainda mais a vantagem analítica do desktop entre os profissionais.
Por Usuário Final: A Adoção Institucional Acelera
Os investidores de varejo respondem por 80,40% de participação, ancorando a economia das plataformas por meio da escala de contas individuais. Os investidores institucionais, no entanto, estão crescendo a 7,52% e requerem sistemas avançados de gestão de ordens, relatórios de conformidade e conectividade em fluxos de trabalho de custódia. À medida que os gestores de patrimônio digitalizam as interações de front-office, o mercado de plataformas de negociação online dos EUA abre novas receitas de assinatura para painéis de marca branca e portais de consultoria digital. As instituições também veem os canais digitais como braços de distribuição para carteiras modelo, notas estruturadas e alocações de mercado privado.
Os fluxos de varejo permanecem sensíveis à volatilidade macro e ao sentimento das redes sociais, exigindo suporte robusto ao cliente e educação de risco em tempo real. Os fluxos institucionais, por outro lado, fornecem níveis de ativos mais estáveis e contribuem para a profundidade de liquidez que beneficia a descoberta de preços de varejo. As plataformas que adaptam conjuntos de recursos — Entrega Automatizada de Modelos para consultores e moderação de chat comunitário para varejo — capturam sinergias ao mesmo tempo que satisfazem obrigações de conformidade divergentes. O crescimento em ambas as coortes sugere um futuro onde arquiteturas de múltiplos segmentos superam os incumbentes de segmento único.
Análise Geográfica
Os Estados Unidos continuam sendo o ponto focal do mercado de plataformas de negociação online dos EUA, apoiado por mercados de ações que representam 47,4% da capitalização global e um arcabouço regulatório que equilibra a proteção dos investidores com a inovação. A mudança de maio de 2024 para a liquidação T+1 melhorou as taxas de afirmação e reduziu as falhas de negociação, demonstrando resiliência operacional. A adoção nacional de ETFs de Bitcoin à vista em 2024 ampliou a cobertura de ativos, estimulando fluxo de ordens incremental no mercado de plataformas de negociação online dos EUA. As variações estaduais, particularmente em torno do licenciamento de ativos digitais, injetam complexidade; as plataformas frequentemente segmentam a funcionalidade por residência para cumprir regras divergentes.
As regiões urbanas exibem maior penetração, impulsionada pela concentração de usuários da Geração Z e Millennials. A adoção em áreas rurais fica para trás, mas está se acelerando por meio de iniciativas de educação financeira e melhor cobertura de banda larga. A política do Federal Reserve influencia diretamente a receita das plataformas por meio das taxas de margem e dos rendimentos do caixa em custódia. Os ciclos de aperto expandem a receita de juros líquidos, enquanto as fases de afrouxamento intensificam a concorrência pelo fluxo de ordens. Enquanto isso, os estatutos de cibersegurança promulgados na Califórnia e em Nova York impõem padrões mais rígidos de notificação de violações e risco de fornecedores, pressionando as empresas nacionais a elevar os controles básicos.
A expansão internacional das plataformas dos EUA permanece cautelosa. A progressão da Europa em direção ao T+1 até 2027 e os debates na Ásia sobre a paridade de melhor execução podem facilitar o escalonamento transfronteiriço. No entanto, as leis de localização de dados e as posições divergentes sobre a custódia de criptoativos limitam a replicação completa de recursos no exterior. As parcerias com corretoras-distribuidoras locais ou a aquisição de entidades licenciadas estão surgindo como modos de entrada preferidos. Por outro lado, as plataformas estrangeiras que visam a entrada nos EUA enfrentam altos limites de conformidade, especialmente em torno das regras de negociação diária padrão e dos relatórios de trilha de auditoria consolidada.
Panorama regulatório
O mercado de plataformas de negociação on-line dos Estados Unidos opera sob um regime em camadas liderado pela Securities and Exchange Commission (SEC), apoiado pela FINRA e, quando aplicável, pela CFTC, além de reguladores estaduais de valores mobiliários e bancários. Em 2026, a proteção do investidor de varejo continua sendo um tema central de fiscalização por meio de requisitos ligados à Regulation Best Interest (Reg BI) e ao Form CRS. A fiscalização e a supervisão também se estendem à forma como as plataformas utilizam IA nas interações com clientes e nas divulgações, junto com expectativas mais rigorosas para práticas de cibersegurança e tratamento de dados.
A estrutura de mercado e os controles de risco são ainda moldados por normas de autorregulação e marcos de implementação. Ações da FINRA em 2026, incluindo a emenda de abril de 2026 à FINRA Rule 4210, que atualiza o tratamento de margem para negociação ativa por meio de padrões de margem intradiária, aumentam a importância da vigilância em tempo real, da margem e dos controles de supervisão. Em grandes corretoras como Charles Schwab e Interactive Brokers, os principais requisitos de conformidade continuam focados na gestão de risco de capital e liquidez, na proteção dos ativos dos clientes e em procedimentos de supervisão documentados para terceirização de fornecedores, refletindo a atenção regulatória à propagação de interrupções e ciberataques por meio de provedores de serviços externos.
Análise da cadeia de valor
A cadeia de valor das plataformas de negociação on-line dos EUA começa com a aquisição de produtos e clientes, incluindo integração digital, KYC/AML, canais de financiamento e suporte ao cliente. Em seguida, avança para operações essenciais da plataforma, como entrada de ordens em dispositivos móveis e desktop, dados de mercado, análises de portfólio e controles de risco. A execução e o acesso ao mercado normalmente dependem de relacionamentos de roteamento e liquidez (bolsas, formadores de mercado e plataformas alternativas), apoiados por camadas de monetização, como gestão de caixa, empréstimos com margem e análises por assinatura.
O processamento pós-negociação conecta as corretoras às funções de compensação e custódia, onde a compressão do ciclo de liquidação e as maiores obrigações de reporte aumentam a necessidade de automação, pipelines de dados resilientes e manutenção de registros prontos para auditoria. Tecnologia e serviços terceirizados abrangem infraestrutura em nuvem, ferramentas de cibersegurança, prevenção de fraude e identidade, e monitoramento de conformidade, com a governança de fornecedores sendo cada vez mais tratada como risco de primeira ordem nos programas de supervisão. No lado da demanda, os investidores de varejo impulsionam a escala, enquanto os usuários institucionais levam as plataformas a capacidades mais avançadas de OMS/EMS, relatórios e integração aos fluxos de trabalho de consultores e custódia. As conexões mais amplas da cadeia de valor global dos EUA também influenciam os insumos operacionais, já que componentes e serviços tecnológicos importados complementam a atividade doméstica orientada à exportação, reforçando a necessidade de continuidade de fornecedores transfronteiriços para dados, software e infraestrutura usados na entrega da plataforma.
Cenário Competitivo
A estrutura do mercado é moderadamente concentrada, com os cinco maiores fornecedores controlando uma parcela substancial dos ativos, mas ainda deixando espaço para inovadores de nicho. Charles Schwab gerencia USD 10,1 trilhões em ativos de clientes e a Fidelity USD 13,7 trilhões, aproveitando a escala para compensar a compressão de taxas. A Interactive Brokers compete por meio de empréstimo de margem de baixo custo e conectividade global com bolsas. A consolidação continua, ilustrada pela absorção da TD Ameritrade pela Schwab, que unificou as pilhas tecnológicas e ampliou a cobertura de produtos.
As estratégias competitivas giram em torno da integração vertical — bancária, de assessoria e de pagamentos — visando aumentar o valor vitalício do cliente e reduzir a rotatividade. Simultaneamente, a diversificação horizontal em criptoativos, futuros e mercados de previsão aborda a migração de classes de ativos. O lançamento de negociações 24/5 pela Schwab e o desdobramento de ações da Interactive Brokers visam a expansão da liquidez e a participação no mercado de varejo. Os gastos com tecnologia priorizam a personalização impulsionada por IA, com assistentes de negociação em linguagem natural e motores de detecção de anomalias reduzindo os custos de suporte.
A regulamentação está reformulando os fossos competitivos. As empresas com automação robusta de conformidade podem integrar novos produtos mais rapidamente, criando vantagens de tempo de chegada ao mercado. Por outro lado, os custos fixos crescentes empurram players menores para arranjos de marca branca ou especialização em nichos, como carteiras ESG baseadas em comunidade. Os novos entrantes enfatizam sobreposições de negociação social, mas devem enfrentar potenciais regras da IOSCO que limitam a gamificação de engajamento. Em resumo, a escala, a amplitude da cobertura de ativos e a agilidade de conformidade definem o posicionamento no mercado de plataformas de negociação online dos EUA em evolução.
Líderes do Setor de Plataformas de Negociação Online dos Estados Unidos
Fidelity Investments Institutional Operations Company, Inc.
The Charles Schwab Corporation
Interactive Brokers LLC
Merrill Lynch, Pierce, Fenner and Smith Inc. (Bank of America Corporation)
E*TRADE LLC (Morgan Stanley)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O aumento do escrutínio regulatório sobre alegações de IA, engajamento digital e risco cibernético cria um espaço em branco para capacidades de conformidade por design, entregues como ferramentas produtizadas dentro das plataformas de negociação. As áreas de foco da FINRA para 2026 apontam para a necessidade prática de supervisão automatizada, controles mais fortes contra tomada de conta e fraude, e governança sobre dependências de tecnologia de terceiros. Isso cria oportunidades para módulos de regtech incorporados, incluindo vigilância, retenção de comunicações, governança de modelos e monitoramento de risco de fornecedores, que podem reduzir ciclos de revisão manual e encurtar o tempo até a correção.
A expansão de ativos e plataformas continua a abrir adjacências de recursos monetizáveis além da negociação de ações principal. O anúncio da Charles Schwab do Schwab Crypto para negociação de criptomoedas à vista adiciona outro canal de distribuição convencional para bitcoin e ethereum dentro de uma experiência de corretagem. A expansão da Interactive Brokers em fluxos de trabalho habilitados por IA e o lançamento de uma interface unificada que conecta mercados de previsão entre Kalshi, CME Group e ForecastEx refletem a contínua profundidade de produtos para acesso multiplataforma. Esses desenvolvimentos apoiam oportunidades para plataformas e provedores de camada de serviço se diferenciarem por meio de empacotamento multiativos (criptomoedas, renda fixa e alternativos), experiências unificadas de ordens entre plataformas e personalização de nível institucional, como modelos personalizados e kits de ferramentas de contas gerenciadas separadamente para consultores e canais de corretagem.
Desenvolvimentos recentes do setor
- Julho de 2026: a Fidelity Investments expandiu sua linha institucional de contas gerenciadas separadamente (SMA) com seis novas estratégias personalizadas e duas novas ofertas de modelos. A expansão das ofertas de SMA institucional amplia as capacidades de gestão de patrimônio institucional e a fidelização de plataforma para consultores e clientes finais.
- Junho de 2026: a Interactive Brokers LLC expandiu as capacidades de negociação agêntica com a integração das ferramentas de IA ChatGPT e Grok. As melhorias nos fluxos de trabalho de negociação habilitados por IA fortalecem a diferenciação competitiva por meio de pesquisa e execução assistidas por IA em mercados globais.
- Abril de 2026: a Charles Schwab anunciou o Schwab Crypto, uma oferta de negociação de criptomoedas à vista para clientes de varejo. Essa diversificação da cobertura de ativos amplia o acesso a criptomoedas para clientes de varejo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange receitas obtidas com plataformas de negociação on-line utilizadas nos Estados Unidos para colocar, gerenciar e monitorar operações de investimento por meio de interfaces web e móveis, incluindo software de plataforma e serviços relacionados ligados ao acesso e aos fluxos de trabalho de negociação.
Exclusões de escopo: o dimensionamento exclui o valor de mercado puro dos ativos negociados e as linhas de receita de corretagem de valores mobiliários mais amplas que não são diretamente atribuíveis à plataforma e aos seus fluxos de serviços vinculados a ela.
Visão geral da segmentação
- Por Ofertas
- Plataformas
- Serviços
- Por Modo de Implantação
- Nuvem
- Local
- Por Tipo
- Plataformas para Iniciantes
- Plataformas para Traders Avançados
- Por Interface
- Aplicativo Móvel
- Desktop
- Por Usuário Final
- Investidores de Varejo
- Investidores Institucionais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado e construir os indicadores básicos de demanda que explicam por que as receitas das plataformas se movem ao longo do tempo. Fontes públicas foram revisadas para entender a participação dos investidores, a atividade de negociação e as mudanças regulatórias que podem influenciar o uso e a monetização das plataformas.
Consultamos fontes sem paywall, como comunicados e atualizações de fiscalização da SEC, estatísticas e avisos da FINRA, dados econômicos do Federal Reserve (incluindo taxas que afetam a economia de cash-sweep e margem), e séries do U.S. Census e do BEA que ajudam a contextualizar a atividade financeira das famílias. Leituras de apoio também incluíram periódicos revisados por pares sobre finanças e fintech, arquivamentos de empresas e apresentações a investidores, publicações associativas e imprensa financeira respeitável. Quando necessário, assinaturas pagas foram usadas apenas para dados financeiros e inteligência de empresas, notícias e finanças, e bases de patentes para verificar a direção dos produtos e padrões de investimento em recursos. Esta lista é ilustrativa e não exaustiva, e fontes adicionais foram usadas para coleta, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar como as plataformas nos Estados Unidos efetivamente monetizam, quais alavancas de preço são mais importantes e com que rapidez novos recursos estão sendo adotados entre usuários de varejo e institucionais. Conversamos com uma combinação de líderes de produto, conformidade, operações e comerciais, e o feedback foi usado para confirmar premissas-chave, como o comportamento das contas ativas, a lógica típica de precificação para ferramentas premium e o ritmo da migração para a nuvem e do uso móvel.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 12% |
| Nível médio: 55% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 18% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down que reconstrói o volume de receitas dos Estados Unidos para plataformas de negociação on-line, mapeando os fluxos de receita vinculados à plataforma em relação à base ativa de investidores e à intensidade das transações, ajustando em seguida para os padrões de precificação e de taxa de captação observados no mercado. Após a criação do primeiro corte, os totais foram verificados com aproximações bottom-up seletivas, como divulgações amostradas de receita de plataformas, verificações de canal sobre camadas de assinatura e cálculos simples de PMV vezes volume para pacotes de serviços comuns, usados para ajustar valores atípicos.
Alguns insumos foram mais relevantes do que outros na formação do modelo, incluindo a participação de varejo e o ritmo de abertura de contas, as tendências de frequência de negociação em períodos de alta e baixa volatilidade, a participação da atividade ocorrendo em aplicativos móveis versus desktop, a mudança de mix em direção a ferramentas avançadas e análises premium, e o impacto das condições de taxa de juros na gestão de caixa e na economia de plataforma relacionada à margem. Onde havia lacunas de divulgação, os valores faltantes foram tratados por meio de benchmarking conservador de pares e depois retestados por meio de feedback primário antes de serem aceitos.
As previsões foram produzidas usando análise de cenários, já que a receita das plataformas pode mudar rapidamente com o sentimento, ações regulatórias e mudanças de precificação. Os cenários foram ancorados em visões de consenso dos entrevistados sobre crescimento de usuários, monetização por conta ativa e gastos esperados com conformidade e tecnologia, e depois traduzidos em um único caso-base que permanece consistente com sinais de demanda observáveis.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações para manter os números finais consistentes com sinais reais do mercado. Comparamos os totais modelados com indicadores independentes, como tendências de participação de investidores, mudanças na atividade de negociação e movimentos de preços visíveis, e depois revisamos grandes variações no nível de segmento antes da aprovação final.
Anomalias desencadearam revisão mais profunda, incluindo a reverificação de premissas, a revisão de notas de fontes e o recontato com respondentes selecionados quando uma mudança poderia alterar materialmente a estimativa. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos importantes, e uma revisão final antes da entrega é concluída para alinhar o modelo com as divulgações e desenvolvimentos regulatórios mais recentes.
Tamanho do mercado de plataformas de negociação on-line dos Estados Unidos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para plataformas de negociação on-line dos Estados Unidos frequentemente não coincidem porque diferentes estudos traçam a linha de forma diferente sobre o que conta como receita de plataforma e como tratam receitas adjacentes de corretagem e negociação. O momento também importa, já que mudanças rápidas em precificação, na economia de caixa impulsionada por taxas de juros e em lançamentos de recursos podem movimentar o total anual mesmo quando os números de usuários parecem estáveis.
Na prática, as maiores diferenças geralmente vêm de se as estimativas incluem receitas mais amplas de corretoras, se a funcionalidade de criptomoedas e ativos alternativos é contada como parte do mesmo conjunto de plataformas, e como a precificação de ferramentas premium e por assinatura é anualizada. Algumas cifras também usam premissas agressivas de participação sem verificá-las cruzadamente com padrões de atividade de negociação, e o momento cambial e a periodicidade de atualização podem adicionar outra camada de desvio quando bases mais antigas são carregadas para frente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,41 bilhões de USD (2025) | |
| Periódico Setorial A | 3,03 bilhões de USD (2023) | Usa um ano-base anterior e um horizonte mais curto, e parece tratar a monetização da plataforma de forma mais restrita, limitando a captura de receita ao acesso de negociação principal e a ferramentas básicas. |
| Boletim Setorial B | 4,35 bilhões de USD (2028) | Apresenta um caminho mais rápido para o crescimento ao aplicar premissas mais elevadas de participação e monetização, e provavelmente combina receitas mais amplas ligadas à corretagem com a receita de plataforma no mesmo total. |
A dispersão entre as fontes é explicada principalmente pela seleção do ano e por quão claramente a receita da plataforma é separada da receita mais amplas de corretagem e de serviços adjacentes, e essa separação é mantida explícita neste modelo, incluindo verificações de atualização ligadas a fluxos de receita sensíveis a preços e taxas, antes que os totais sejam finalizados pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de plataformas de negociação online dos EUA?
O mercado está em USD 3,61 bilhões em 2026 e está projetado para atingir USD 4,82 bilhões até 2031.
Qual segmento está crescendo mais rapidamente dentro do mercado de plataformas de negociação online dos EUA?
A implantação em nuvem lidera o crescimento a uma CAGR de 9,27%, à medida que as plataformas migram para uma infraestrutura escalável e pronta para conformidade.
Como os modelos sem comissão são financiados?
As plataformas dependem de rebates de pagamento por fluxo de ordens, receita de juros líquidos de saldos em caixa e serviços de assinatura premium para compensar a execução sem comissão.
Por que o uso de desktop está aumentando após anos de domínio móvel?
Traders sérios preferem telas maiores e análises avançadas disponíveis nas plataformas desktop, que suportam configurações de múltiplos monitores e feeds de dados de baixa latência.
Quais mudanças regulatórias afetarão mais as plataformas até 2031?
Os aumentos de taxas da FINRA, a supervisão da SEC sobre a implantação de IA e os prazos de liquidação pós-negociação T+1 constituem as pressões mais significativas de custo e tecnologia.
Quão concentrado é o cenário competitivo?
As cinco principais empresas controlam ligeiramente acima de 70% dos ativos, indicando concentração moderada com espaço para entrantes especializados que possam navegar efetivamente nos obstáculos regulatórios.
Página atualizada pela última vez em:



