
Taille et part de marché du courtage de fret aux États-Unis
Analyse du marché du courtage de fret aux États-Unis par Mordor Intelligence
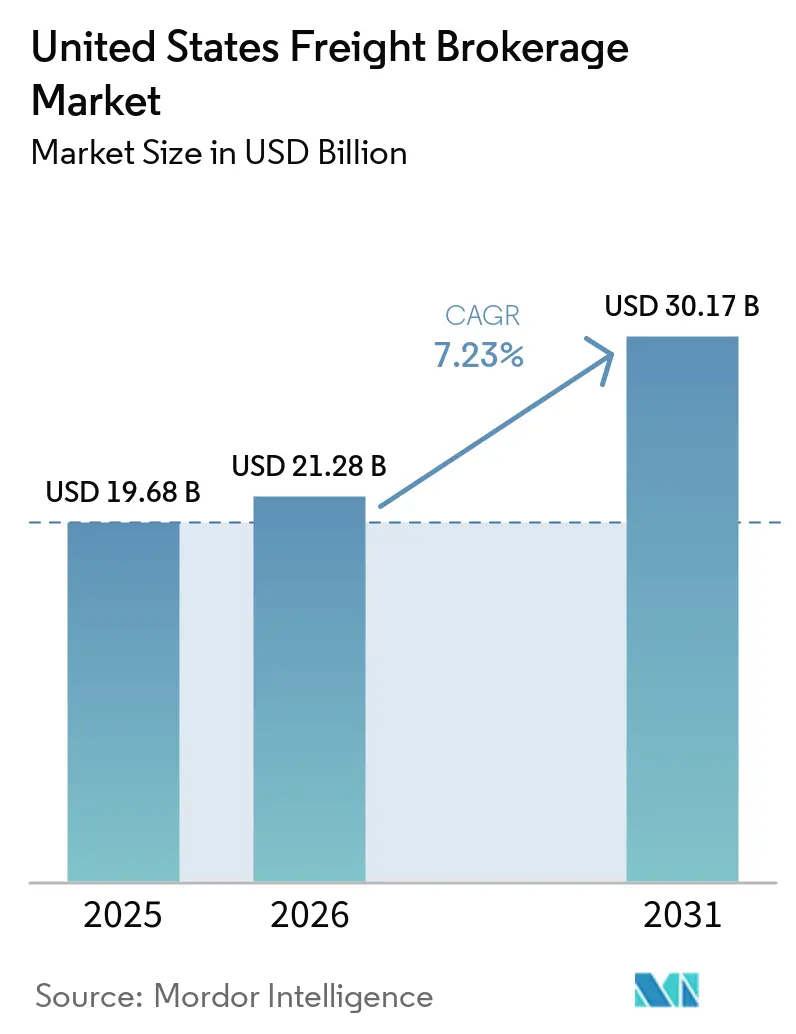
La taille du marché du fret en courtage aux États-Unis était évaluée à 21,28 milliards USD en 2026 et devrait croître de 22,82 milliards USD en 2027 pour atteindre 32,88 milliards USD d'ici 2032, à un CAGR de 7,58 % durant la période de prévision (2027-2032).
Les besoins en exécution des commandes de détail et la base de transporteurs fragmentée aux États-Unis font de la coordination fiable du fret un élément central de la proposition de courtage. L'intégration numérique peut connecter la création de chargements à leur exécution, tandis que les critères d'émissions ajoutent une considération supplémentaire à la sélection des transporteurs. Le fret frigorifique en groupage et les transferts transfrontaliers illustrent les domaines où la spécialisation peut répondre à une exigence d'expédition définie. La dispersion des marges brutes sur le marché spot et la pression sur la capacité spécifique aux équipements limitent la couverture rentable, tandis que les grands courtiers poursuivent la consolidation et les services intégrés, faisant des engagements de capacité spécifiques aux lignes un élément central de la compétition pour les activités d'un expéditeur.
Points clés du rapport
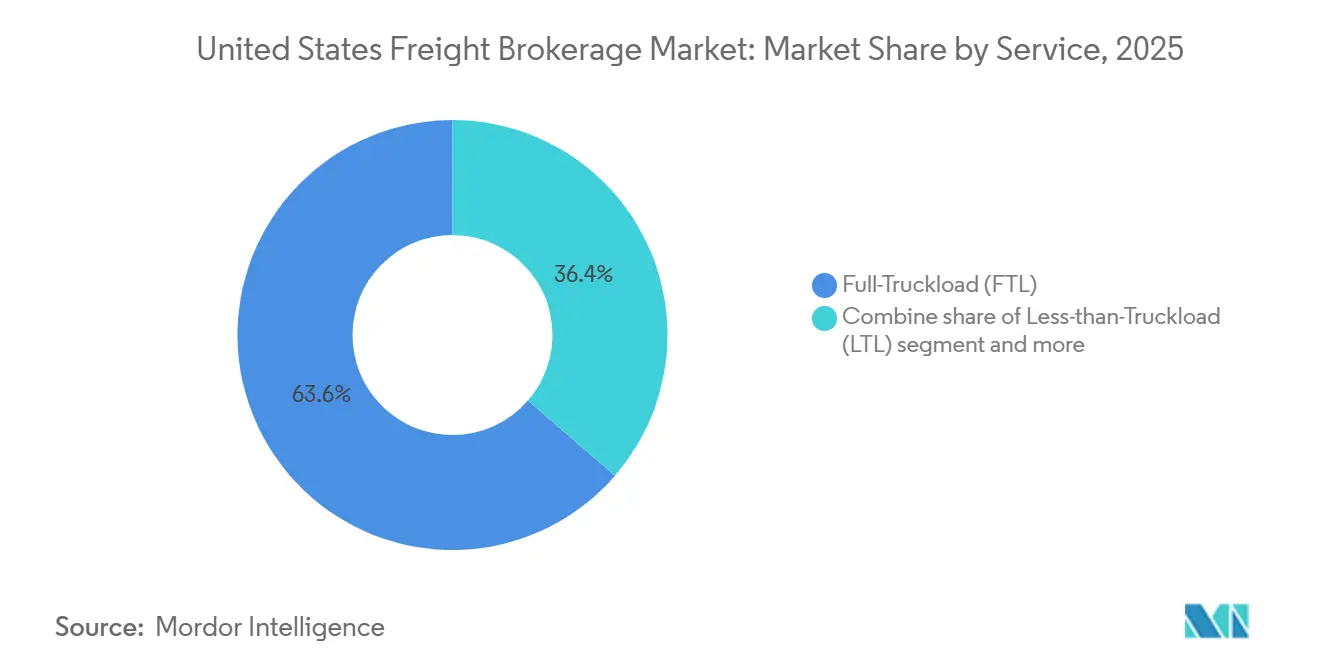
- Par service, la charge complète (FTL) a dominé avec une part de marché de 63,32 % du marché du fret en courtage aux États-Unis en 2026, tandis que le groupage (LTL) devrait connaître la croissance la plus rapide avec un CAGR de 9,1 % durant 2027-2032.
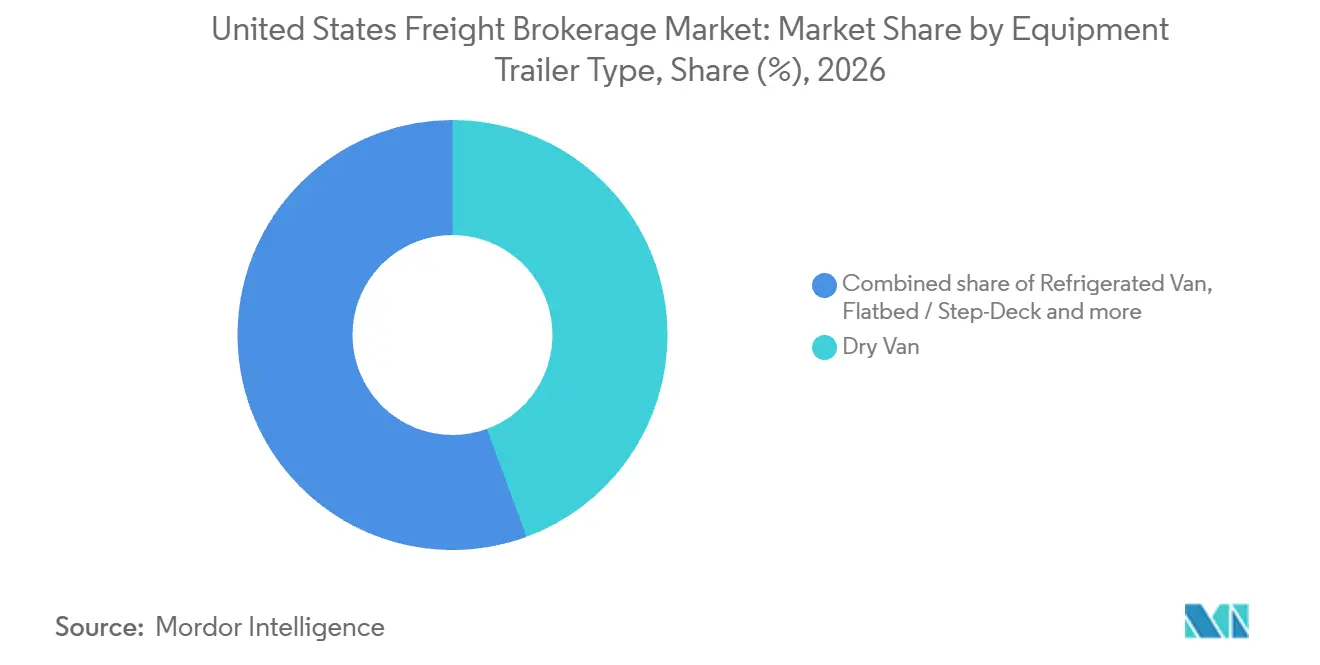
- Parmi les types d'équipements et de remorques, le fourgon sec a détenu une part de 44,41 % de la taille du marché du fret en courtage aux États-Unis en 2026, et le fourgon frigorifique devrait connaître la croissance la plus rapide avec un CAGR de 10,2 % durant 2027-2032.
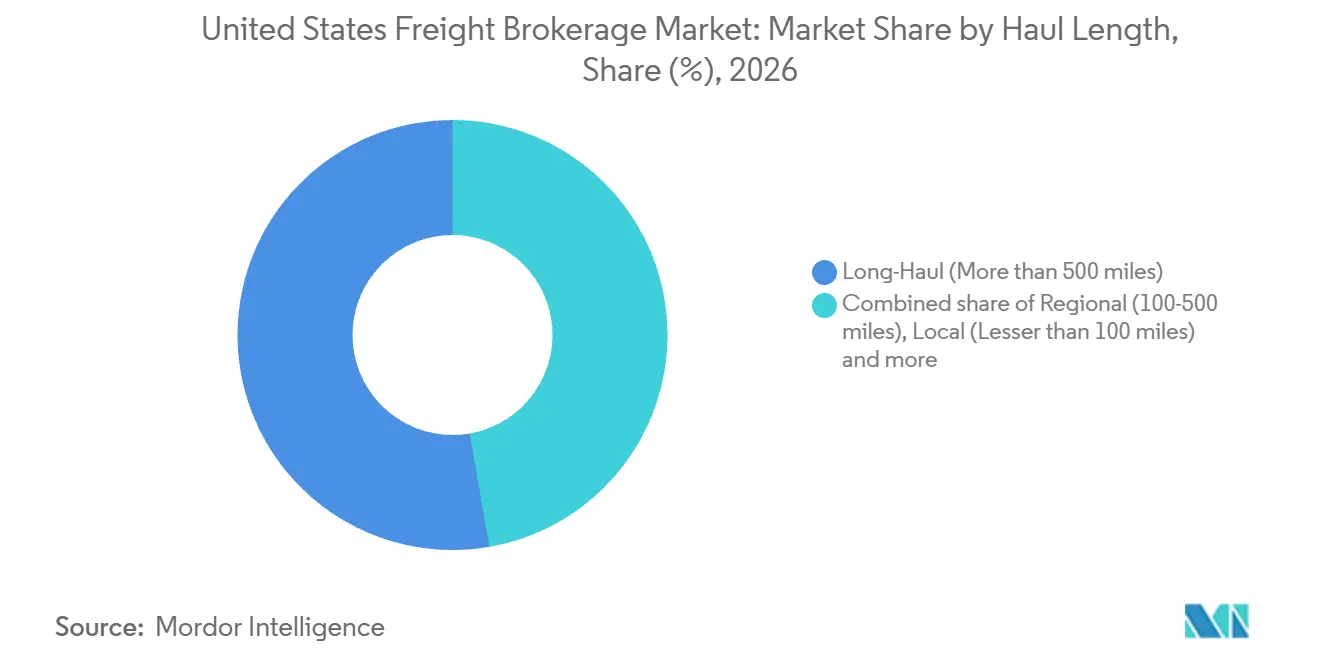
- Dans la répartition par longueur de trajet, les trajets longue distance de plus de 500 miles ont représenté 52,75 % des revenus de courtage en 2026, tandis que les trajets régionaux de 100 à 500 miles devraient connaître la croissance la plus rapide avec un CAGR de 8,45 % durant 2027-2032.
- Le courtage de fret traditionnel a dominé la répartition par modèle commercial avec 53,52 % des revenus de courtage en 2026, et le courtage de fret numérique devrait connaître la croissance la plus rapide avec un CAGR de 17,2 % durant 2027-2032.
- Parmi les secteurs d'activité des utilisateurs finaux, le commerce de détail, les FMCG et la distribution en gros ont représenté 29,26 % des revenus de courtage en 2026, tandis que le commerce électronique et l'exécution des commandes par des prestataires logistiques tiers (3PL) devraient connaître la croissance la plus rapide avec un CAGR de 13,6 % durant 2027-2032.
- Par taille de client, les grands expéditeurs d'entreprise avec un chiffre d'affaires annuel supérieur à 100 millions USD ont détenu 55,91 % des revenus de courtage en 2026, et les petites entreprises avec un chiffre d'affaires annuel inférieur à 10 millions USD devraient connaître la croissance la plus rapide avec un CAGR de 10,5 % durant 2027-2032.
- Géographiquement, le Midwest a dominé avec 26,58 % des revenus de courtage en 2026, tandis que le Sud-Ouest devrait connaître la croissance la plus rapide avec un CAGR de 8,3 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du volume du commerce électronique et attentes en matière de livraison le lendemain | +3.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Une base de transporteurs très fragmentée renforce la pertinence des courtiers | +2.8% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Numérisation rapide des intégrations TMS / API | +2.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Demande des expéditeurs pour un routage optimisé en termes d'empreinte carbone | +0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Externalisation de la consolidation des expéditeurs soutenus par des fonds de capital-investissement vers des courtiers | +0.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Délocalisation de proximité et expansion transfrontalière États-Unis–Mexique | +0.7% | Passages frontaliers États-Unis–Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes du commerce électronique et attentes en matière de livraison le lendemain
L'expansion du commerce de détail en ligne rend la rapidité du réapprovisionnement du fret commercialement déterminante avant que la livraison au consommateur n'ait lieu. Les ventes du commerce électronique de détail aux États-Unis ont atteint 340,2 milliards USD au deuxième trimestre 2026, en hausse de 12,2 % (±0,9 %) par rapport au deuxième trimestre 2025 sur une base corrigée des variations saisonnières, non ajustée des prix. Les membres Prime américains ont reçu plus de 8 milliards d'articles Amazon le jour même ou le lendemain en 2025, soit plus de 30 % au-dessus de 2024.[1] Une enquête en ligne d'AlixPartners auprès de 1 000 consommateurs américains en 2026 a révélé un délai de livraison gratuite maximum acceptable de 2,6 jours. Le courtage peut soutenir les connexions de fret en amont nécessaires pour réapprovisionner les opérations d'exécution des commandes servant de telles fenêtres courtes. Un détaillant promettant une livraison gratuite dans un délai de 2,6 jours dispose de peu de marge pour absorber un chargement de réapprovisionnement non couvert, de sorte que la rapidité de l'appel d'offres et la couverture des transporteurs deviennent les services de courtage qui protègent cette promesse.
Une base de transporteurs très fragmentée renforce la pertinence des courtiers
Une base de transporteurs dispersée donne aux courtiers un rôle dans la mise à disposition commerciale des petites flottes pour les expéditeurs. En juin 2025, près de 580 000 transporteurs routiers actifs enregistrés auprès de la Federal Motor Carrier Safety Administration (FMCSA) possédaient ou louaient au moins un tracteur, et 91,5 % exploitaient 10 camions ou moins. Cette répartition fait de l'assemblage d'une couverture sur des flottes distinctes une tâche différente de la négociation avec un seul prestataire de transport. Pour les expéditeurs ayant besoin de plusieurs lignes, le courtage peut consolider cette recherche en une seule relation d'organisation du fret. Le mécanisme de demande est l'accès à une capacité dispersée plutôt qu'une augmentation du nombre de camions. Sécuriser une autre petite flotte sur une ligne difficile peut importer davantage à un expéditeur qu'un répertoire plus large de transporteurs desservant des routes sans rapport.
Numérisation rapide des intégrations TMS / API
Connecter la création de chargements à leur exécution peut rendre le courtage pratique pour des besoins d'expédition plus fréquents. En septembre 2025, Port TMS a mis à disposition de ses utilisateurs, sans frais supplémentaires, une intégration avec la plateforme Convoy de DAT. L'intégration reliait la publication de chargements depuis les systèmes de gestion du transport des courtiers à la mise en correspondance automatisée du fret, la négociation des tarifs, la réservation, le suivi, la gestion des documents et les paiements aux transporteurs. L'intégration de ces activités dans un flux de travail connecté peut réduire les transferts distincts nécessaires pour organiser et administrer une expédition. Avec la réservation et l'administration connectées, les courtiers peuvent réserver le traitement manuel aux exceptions au lieu de répéter ces tâches pour chaque expédition de routine.
Demande des expéditeurs pour un routage optimisé en termes d'empreinte carbone
En 2025, Trane Technologies a indiqué que 75 % de ses expéditions à l'échelle de l'entreprise utilisaient des transporteurs certifiés SmartWay, évitant environ 8 700 tonnes métriques d'émissions de CO2e par rapport aux transporteurs non certifiés SmartWay. SmartWay est un programme de l'Agence de protection de l'environnement des États-Unis promouvant l'efficacité du fret grâce à un suivi transparent des données. Pour les expéditeurs utilisant des critères d'émissions, le choix du transporteur fait partie de la tâche d'organisation du fret. Un courtier peut comparer les options de transporteurs appropriées parallèlement aux alternatives de routage et de consolidation pour le même mouvement. Ce travail peut apporter une valeur ajoutée au service lorsqu'une option à moindres émissions doit également respecter une fenêtre de livraison définie. Pour un expéditeur privilégiant les transporteurs SmartWay, l'accès à un pool de transporteurs certifiés donne à un courtier une raison d'être choisi lorsqu'un chargement requiert cette qualification.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des tarifs spot comprimant les marges de courtage | -1.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Pénurie de conducteurs et imprévisibilité de la capacité | -0.8% | Floride, Sud du Texas, Sud de l'Arizona et Californie | Court terme (≤ 2 ans) |
| Coûts de conformité liés à l'AB5 et aux propositions de limiteurs de vitesse | -0.3% | État de Californie | Moyen terme (2-4 ans) |
| Contractualisation directe des expéditeurs via des plateformes numériques de chargement | -0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des tarifs spot comprimant les marges de courtage
La volatilité des tarifs spot contraint la capacité d'un courtier à tarifer la capacité avec confiance tout en préservant la marge brute sur chaque chargement. Ken Adamo, directeur de la stratégie d'EASE Logistics et ancien directeur de l'analyse chez DAT, a rapporté que les données de DAT pour juin 2026 liaient la volatilité à la dispersion des marges, avec près de 20 % des chargements spot à marge brute négative. Il a estimé les marges brutes sur les chargements spot à un peu moins de 13,5 %, en baisse d'environ 2 points de pourcentage d'une année sur l'autre, tout en décrivant ce niveau comme encore sain. Pour un courtier tarifant du fret spot supplémentaire, cette dispersion signifie qu'une marge agrégée ne peut pas établir si le prochain chargement couvrira son coût de transporteur. Acheter de la capacité au-delà du montant récupérable auprès de l'expéditeur crée une contribution brute négative, de sorte que des chargements supplémentaires peuvent réduire les rendements plutôt que récompenser l'expansion.
Pénurie de conducteurs et imprévisibilité de la capacité
La rareté des conducteurs qualifiés peut augmenter le coût de la capacité des transporteurs avant qu'un courtier n'organise le mouvement de fret. Le transporteur routier Heartland Express a indiqué que la pénurie de conducteurs qualifiés dans le secteur du transport routier avait augmenté la rémunération des conducteurs en 2025. Par ailleurs, TA Services a signalé que la saison des produits frais avait resserré la capacité frigorifique au deuxième trimestre 2026 depuis la Floride vers le Sud-Est et depuis le Sud du Texas et le Sud de l'Arizona vers le Centre et le Nord de la Californie. Ces pressions distinctes exposent les courtiers à la fois à des coûts liés à la main-d'œuvre et à une pénurie d'équipements spécifiques à certains corridors lors de la cotation de services aux expéditeurs de produits alimentaires. Le transporteur routier Schneider National, Inc., a annoncé le 1er octobre 2026 son intention d'augmenter de 26 % les postes d'instructeurs de conducteurs dans son réseau de formation aux États-Unis. L'expansion de la formation peut remédier au vivier de main-d'œuvre, mais une couverture frigorifique fiable nécessite également de la capacité dans le corridor concerné lorsque les chargements saisonniers se disputent celle-ci.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
couverture en charge complète et expansion du groupage frigorifiqueLa charge complète (FTL) représentait une part de 63,32 % de la taille du marché du fret en courtage aux États-Unis en 2026, ce qui en fait le plus grand segment. Le volume de chargements complets du transport de surface nord-américain de C.H. Robinson a augmenté de 0,5 % au deuxième trimestre 2026 par rapport au deuxième trimestre 2025. Dans une telle opération de chargement complet, le courtier doit faire correspondre chaque exigence de fret complète à la disponibilité des transporteurs au fur et à mesure que les chargements sont ajoutés. À mesure que l'activité de chargement complet se développe, un expéditeur tire peu d'avantages d'un devis plus bas à moins que le courtier ne sécurise également un transporteur pour l'intégralité du chargement.
Le groupage (LTL) devrait être le segment à la croissance la plus rapide, avec un CAGR de 9,1 % durant 2027-2032. Le 14 septembre 2026, Circle Logistics a annoncé qu'il étendait son service de groupage frigorifique pour les expéditeurs de produits alimentaires et de boissons et construisait un réseau de référence de producteurs de produits surgelés. Le courtier et prestataire logistique tiers dessert les États-Unis continentaux et le Mexique et a décrit la consolidation de plusieurs expéditions de palettes sur une seule remorque à température contrôlée. Pour les petits producteurs, cette structure peut connecter des expéditions partielles à la capacité des transporteurs sans les frais d'un camion entier. La construction du réseau de référence de producteurs peut rendre plusieurs petites commandes conjointement réalisables, de sorte que l'accès à des co-chargements compatibles devient aussi déterminant que l'accès à une remorque.



Par type d'équipement / remorque :
activité des fourgons secs et exigences de cargaison spécialiséeLe fourgon sec représentait une part de marché de 44,41 % du marché du fret en courtage aux États-Unis en 2026, ce qui en fait le plus grand segment. Pour la semaine se terminant le 17 octobre 2026, DAT a rapporté que les publications de chargements de fourgons secs avaient chuté de 6,0 % et que les camions publiés avaient reculé de 0,5 % d'une semaine sur l'autre, tandis que les publications de chargements étaient 23,4 % au-dessus du niveau de l'année précédente. Le ratio chargements/camions était de 9,70, en baisse par rapport à 10,27 la semaine précédente mais au-dessus de 5,75 un an plus tôt, lorsque les camions publiés étaient plus d'un tiers plus élevés. Un courtier tarifant du fret en fourgon sec sur DAT fait donc face à un pool de camions publiés plus mince qu'un an plus tôt, limitant la réassurance que l'assouplissement hebdomadaire offre quant à la couverture des transporteurs.
Les fourgons frigorifiques devraient être le segment à la croissance la plus rapide, avec un CAGR de 10,2 % durant 2027-2032. Le 20 octobre 2026, FreightWaves a rapporté un taux de refus national des appels d'offres de chargements complets frigorifiques de 21,44 %, avec les expéditions de produits de la récolte d'automne et de protéines avant Thanksgiving resserrant la capacité dans le Nord-Ouest du Pacifique et le Midwest. Les volumes à court terme nuancent les perspectives, car l'USDA a rapporté 7,76 millions de tonnes courtes d'expéditions de produits frais américains par camion au premier trimestre 2026, en hausse de 1 % par rapport au quatrième trimestre 2025 mais en baisse de 10 % par rapport au premier trimestre 2025. À la suite de son acquisition en 2025 du transporteur frigorifique de l'Ohio Kandel Transport, Nagle Companies a rapporté une flotte combinée de 115 tracteurs et 200 remorques, Kandel conservant son nom et sa direction et l'opération combinée desservant le Canada. Les refus saisonniers des transporteurs créent un besoin de couverture frigorifique alternative même lorsque le tonnage de produits frais est inférieur à son niveau de l'année précédente.

Par longueur de trajet :
mouvements de transit et connexions régionales récurrentesLes trajets longue distance de plus de 500 miles constituaient le plus grand segment, représentant 52,75 % des revenus de courtage en 2026. La mise à jour nord-américaine d'octobre 2026 de C.H. Robinson a rapporté une profondeur de guide de routage de 1,51 pour les expéditions de plus de 600 miles contre 1,25 pour celles de moins de 400 miles. La mesure suit jusqu'où les expéditeurs se tournent vers des prestataires de secours après qu'un transporteur attributaire a refusé un appel d'offres. Pour les acheteurs de mouvements longue distance, cette performance d'acceptation plus faible rend la couverture de remplacement pertinente avant le début de l'expédition. Des engagements de secours anticipés peuvent protéger une promesse de service longue distance qui dépendrait autrement du premier transporteur acceptant chaque appel d'offres.
Les trajets régionaux de 100 à 500 miles devraient être le segment à la croissance la plus rapide, avec un CAGR de 8,45 % durant 2027-2032. Les opérations combinées de chargement complet de Covenant Logistics ont enregistré une moyenne de 212 miles par trajet au deuxième trimestre 2026, dans la fourchette régionale et en baisse par rapport à 285 miles au deuxième trimestre 2025. Pour les expéditeurs connectant régulièrement une usine et un entrepôt dans la fourchette régionale, les exigences de collecte et de réception des deux sites peuvent être établies ensemble. Une fois ces exigences fixées, l'effort d'un courtier sur les chargements ultérieurs passe de la reconstruction de chaque spécification de chargement à la gestion des exceptions.
Par modèle commercial :
relations de courtage et activité d'offres numériquesLe courtage de fret traditionnel était le plus grand segment, avec 53,52 % des revenus de courtage en 2026. Total Quality Logistics a rapporté plus de 3,9 millions d'expéditions gérées dans sa capacité nord-américaine en 2025. TQL a également décrit un réseau de plus de 140 000 prestataires de transport en 2025. Un courtier traditionnel peut répartir l'effort de maintien d'un tel réseau sur des expéditions successives, de sorte que son échelle dépend de l'utilisation répétée des relations avec les prestataires ainsi que du nombre de contacts.
Le courtage de fret numérique devrait être le segment à la croissance la plus rapide, avec un CAGR de 17,2 % durant 2027-2032. RXO a indiqué que l'amélioration de la mise en correspondance du fret par intelligence artificielle et de l'expérience utilisateur avait contribué à augmenter ses offres numériques aux transporteurs d'environ 25 % de manière séquentielle au deuxième trimestre 2026. Le courtage par modèle d'agents a un exemple de canal distinct chez Landstar, qui commercialisait ses solutions intégrées de gestion du transport principalement par l'intermédiaire d'agents commerciaux indépendants à commission au cours de l'exercice 2025. Landstar utilisait exclusivement des prestataires de capacité tiers pour transporter le fret de ses clients. RXO a attribué les améliorations du modèle de mise en correspondance et de l'expérience utilisateur à l'augmentation des offres numériques, tandis que le modèle de l'exercice 2025 de Landstar associait principalement un marketing mené par des agents à une capacité de fret exclusivement tierce.
Par secteur d'activité des utilisateurs finaux :
réseaux de magasins et capacité d'exécution spécialiséeLe commerce de détail, les FMCG et la distribution en gros constituaient le plus grand segment, avec 29,26 % des revenus de courtage en 2026. En mars 2026, la NRF a prévu que les ventes nominales du commerce de détail aux États-Unis croissent de 4,4 % par rapport à 2025 pour atteindre 5,6 milliards USD en 2026. Target a utilisé son réseau de près de 2 000 magasins aux États-Unis, dont 18 magasins ouverts en 2025, pour exécuter la grande majorité des ventes via les magasins cette année-là. Les options de livraison le jour même ont satisfait les deux tiers de ses ventes numériques. Le modèle d'exécution basé sur les magasins de Target donne au réapprovisionnement du fret 2 objectifs de service connectés, soutenant la disponibilité des marchandises pour la vente au détail et l'exécution des commandes numériques.
Le commerce électronique et l'exécution des commandes par des prestataires logistiques tiers (3PL) devraient être le segment à la croissance la plus rapide, avec un CAGR de 13,6 % durant 2027-2032. ShipMonk a ouvert KY2, un centre d'exécution de 406 000 pieds carrés à Louisville pour les marques de vêtements, en mars 2026, élargissant son campus existant au service des clients expédiant à l'échelle nationale. La conception de l'installation comprend 60 portes de quai et plus de 300 000 emplacements de stockage. L'accent mis sur les vêtements favorise une offre de courtage organisée autour des exigences de réception de cette catégorie plutôt qu'une promesse indifférenciée de couverture nationale.
Par taille de client :
réseaux d'entreprises et accès basé sur les transactionsLes grands expéditeurs d'entreprise avec un chiffre d'affaires annuel supérieur à 100 millions USD constituaient le plus grand segment, avec 55,91 % des revenus de courtage en 2026. Walmart États-Unis a rapporté des ventes nettes de 483 milliards USD au cours de l'exercice 2026. Walmart Inc. a utilisé un réseau de distribution de 192 installations aux États-Unis avec sa flotte de camions privée et des transporteurs communs sous contrat au cours de l'exercice 2026. La société a commencé à combiner les fonctions de chaîne d'approvisionnement de Sam's Club États-Unis avec celles de Walmart États-Unis au cours de cet exercice afin de rationaliser les opérations et d'appliquer les systèmes et infrastructures d'entreprise au fil du temps. Servir une entreprise disposant à la fois d'une flotte propre et d'opérations avec des transporteurs sous contrat oblige les courtiers à s'adapter aux arrangements de transport existants, de sorte que l'échelle du réseau ne peut pas être traitée comme un fret entièrement contestable.
Les petites entreprises avec un chiffre d'affaires annuel inférieur à 10 millions USD devraient être le segment à la croissance la plus rapide, avec un CAGR de 10,5 % durant 2027-2032. Pour une petite entreprise organisant un chargement occasionnel, le service peut être organisé autour d'une seule exigence de fret plutôt que d'un accord continu avec un transporteur. Le courtier peut faire correspondre la collecte, la livraison et l'équipement requis à la capacité tierce disponible. La faisabilité commerciale dépend alors de la couverture du coût de coordination de ce mouvement individuel.
Analyse géographique
Marché du Fret en Courtage dans le Midwest
Le Midwest représentait une part de 26,58 % de la taille du marché du fret en courtage aux États-Unis en 2026, ce qui en fait la plus grande zone géographique. Midwest Refrigerated Services a ouvert un centre de distribution de 200 000 pieds carrés avec plus de 36 000 positions de palettes frigorifiques à Belvidere, Illinois, en 2025, le possédant et l'exploitant pour le réseau logistique du Midwest de Lactalis USA. La concentration des stocks frigorifiques dans un centre de réception régional crée une tâche de coordination entre l'approvisionnement entrant et l'expédition aux clients. Étant donné que le site de Belvidere sert de site central pour les clients Lactalis de la région, les courtiers capables de planifier les arrivées entrantes en fonction de ce cycle d'expédition résolvent un problème de timing que la capacité en palettes seule ne résout pas.
Marché du Fret en Courtage dans le Sud-Ouest
Le Sud-Ouest devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 8,3 % durant 2027-2032. En février 2026, Total Quality Logistics a ouvert un bureau à Laredo pour le soutien aux ventes et aux opérations. Il s'est associé à 3 installations de transbordement offrant plus de 200 000 pieds carrés de stockage et plus de 75 portes de quai à une moyenne de 7 miles du port d'entrée commercial mondial de Laredo. L'indice de paiement du fret de U.S. Bank, corrigé des variations saisonnières et du calendrier, a enregistré des expéditions domestiques de chargements complets et de groupage dans le Sud-Ouest 20,2 % en dessous des niveaux de l'année précédente au deuxième trimestre 2026. Le transbordement près de Laredo donne aux courtiers un point de transit pour les transferts transfrontaliers, distinguant ce service du canal d'expédition domestique plus faible.
Le canal de fret lié aux ports du Nord-Est comprend le Port de New York et du New Jersey, qui a traité 8,9 millions d'EVP en 2025, en hausse de 2,3 % par rapport à 2024. Dans le Sud-Est, la Georgia Ports Authority a traité près de 5,7 millions d'EVP au Port de Savannah en 2025, en hausse de 2,6 % par rapport à 2024. Dans l'Ouest, le programme approuvé 2026 de la Commission des transports de Californie comprenait des dépenses prévues de 33 millions USD pour développer les opérations de fret ferroviaire au Port de Long Beach. Les exemples du Nord-Est et du Sud-Est créent des opportunités pour des connexions routières vers des points d'entrée de conteneurs établis. Sur la côte Ouest, la coordination des liaisons routières avec la capacité ferroviaire planifiée offre un axe commercial différent à l'interface portuaire.
Cadre réglementaire et perspectives
Cette comparaison évalue les cadres de sécurité financière et d'enregistrement des transactions de certaines juridictions du point de vue d'un courtier en fret interétatique autorisé au niveau fédéral. Les dispositions de responsabilité financière des courtiers de la FMCSA sont entrées en vigueur le 16 janvier 2026. L'autorisation d'exploitation est susceptible d'être suspendue si la garantie disponible tombe en dessous de 75 000 USD et que le courtier ne la reconstitue pas dans les 7 jours calendaires. Le maintien de la garantie requise fait donc partie de la continuité du service pour un courtier organisant le fret entre expéditeurs et transporteurs.
Tableau réglementaire
| Facteur de décision | États-Unis | Texas |
|---|---|---|
| Autorité principale | Federal Motor Carrier Safety Administration | Département des véhicules à moteur du Texas |
| Instruments clés ou orientation | Garantie financière 49 CFR 387.307 et modifications en attente des enregistrements de transactions en vertu du 49 CFR 371.3 | Chapitre 646 du Code des transports, y compris l'exception de permis fédéral |
| Effet commercial | Cautionnement ou fonds fiduciaire de 75 000 USD, avec des actifs fiduciaires liquidables dans les 7 jours calendaires | Le chapitre 646 ne s'applique pas aux courtiers détenant le permis fédéral spécifié |
| Attractivité actuelle de la politique | Moyenne | Élevée |
| Orientation future de l'attractivité de la politique | Durcissement | Aucun changement |
| Source: Mordor Intelligence | ||
Le régime fédéral présente une attractivité Moyenne car les conditions de garantie financière continue et de liquidité du fonds fiduciaire ajoutent une exigence opérationnelle. Le durcissement reflète la proposition non adoptée de la FMCSA de novembre 2024 pour des enregistrements de transactions électroniques et une divulgation dans les 48 heures suivant les demandes des parties à la transaction, avec une réunion d'examen du Bureau de l'information et des affaires réglementaires tenue le 17 septembre 2026. Le Texas présente une attractivité Élevée pour ce courtier car l'article 646.002 exempte les détenteurs de permis délivrés en vertu du Sous-titre IV du Titre 49 du Code des États-Unis du Chapitre 646 et de son cautionnement minimum de 10 000 USD. L'exception de permis opérationnelle soutient l'absence de changement dans l'attractivité de la politique du Texas, tandis que les obligations fédérales de sécurité financière continuent de s'appliquer parallèlement à celle-ci.
Étapes de la chaîne de valeur
La comparaison suit une commande de fret depuis la découverte du chargement jusqu'à l'organisation du courtage et à l'exécution physique par le transporteur. DAT vend l'accès à sa plateforme de chargement via des abonnements mensuels forfaitaires connectant les transporteurs et les propriétaires-exploitants aux courtiers en fret. Total Quality Logistics fournit des services de courtage de fret en Amérique du Nord. Ces activités séparent le paiement pour l'accès à l'information du revenu gagné en organisant un mouvement et en effectuant le transport lui-même.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Découverte et mise en correspondance des chargements | Fournisseurs de plateformes de chargement tels que DAT | Abonnements mensuels d'accès | Une opportunité publiée ne garantit pas l'acceptation du transporteur | Connecter la recherche à l'acceptation du courtier et à la confirmation du transporteur |
| Organisation du fret | Courtiers en fret tels que C.H. Robinson et Total Quality Logistics | Revenus de services d'organisation du transport | Coordonner l'engagement de l'expéditeur avec la capacité achetée | Maintenir des options de transporteurs alternatives pour le mouvement convenu |
| Mouvement physique du fret | Transporteurs routiers de groupage tels que Old Dominion Freight Line | Revenus d'exploitation du transport | Old Dominion identifie un risque d'approvisionnement en équipements et pièces | Diversifier l'accès à la capacité et les options d'approvisionnement en maintenance |
| Source: Mordor Intelligence | ||||
Old Dominion avertit que la réduction de l'approvisionnement en équipements et pièces ou la hausse des coûts peut nuire à sa rentabilité et à ses flux de trésorerie. Un courtier s'appuyant sur ce transporteur de groupage pour un mouvement est donc exposé à son risque d'équipement. Old Dominion a investi 2,4 milliards USD dans son réseau de centres de service au cours des 10 années jusqu'en 2025 pour fournir de la capacité pour la croissance des clients, un type de capacité différent de l'approvisionnement en équipements.[2] L'accès à des transporteurs alternatifs peut compléter la mise en correspondance sur la plateforme de chargement lorsque la dépendance à Old Dominion exposerait un mouvement à la disponibilité des équipements.
Paysage concurrentiel
Concentration du Marché
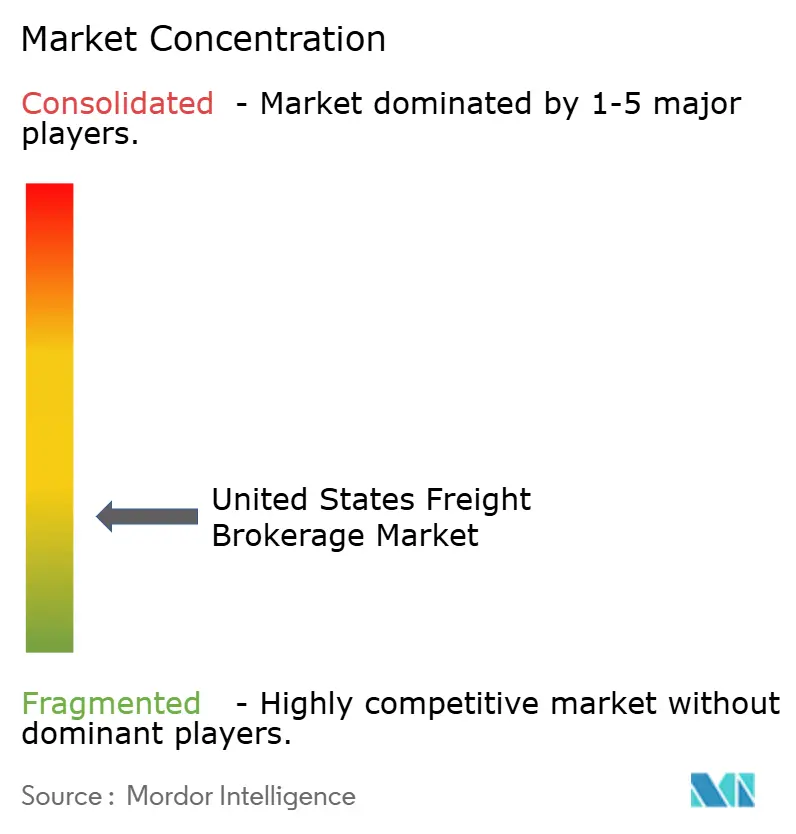
Le secteur dispersé combine des courtiers spécialisés et des prestataires logistiques plus larges, notamment Total Quality Logistics (TQL) dans le courtage de fret et Echo Global Logistics dans le courtage nord-américain et le transport géré. Le département de transport de surface nord-américain de C.H. Robinson courtise le fret en chargement complet et en groupage via des bureaux aux États-Unis, au Canada et au Mexique. UPS a vendu son activité de courtage de chargements complets Coyote Logistics à RXO, Inc., dans le cadre d'une transaction finalisée le 16 septembre 2024. RXO a rapporté une croissance du volume de courtage à l'échelle de l'entreprise de 2 % au deuxième trimestre 2026 par rapport au deuxième trimestre 2025, avec les chargements complets en hausse de 2 % et le groupage en hausse de 3 %. Étant donné que TQL, Echo, C.H. Robinson et RXO proposent chacun du courtage en chargement complet et en groupage, les expéditeurs disposent de plusieurs fournisseurs couvrant les deux modes et peuvent comparer la couverture de service entre ces alternatives.
Echo a finalisé son acquisition d'ITS Logistics en mars 2026, et les 2 sociétés ont généré environ 5,2 milliards USD de chiffre d'affaires combiné en 2025. ITS a apporté à la combinaison un programme de remorques en dépôt et de pool de remorques, de la capacité dédiée, la gestion des conteneurs, le drayage et des capacités d'exécution omnicanale. Pour un expéditeur combinant les arrivées de conteneurs avec des exigences de livraison domestique, ces fonctions peuvent soutenir une relation d'organisation du fret plus continue à travers le réseau nord-américain. Sans capacité de drayage, un courtier concurrent aurait besoin d'un partenaire pour concourir pour l'attribution complète du conteneur vers l'intérieur des terres.
Le 5 octobre 2026, C.H. Robinson a conclu un accord de fusion pour acquérir RXO. Les deux conseils d'administration ont approuvé l'accord à l'unanimité, la clôture étant prévue au premier semestre 2027 sous réserve des conditions habituelles, notamment l'approbation réglementaire et l'approbation des actionnaires de RXO. RXO a rapporté les obligations de licence FMCSA et certaines obligations de cautionnement fédéral pour ses filiales de courtage de propriété terrestre aux États-Unis dans son dépôt de l'exercice 2025. Pour un expéditeur choisissant des contrats avec les deux sociétés afin d'obtenir des contreparties indépendantes, la clôture placerait 2 relations de courtage sous un seul propriétaire d'entreprise. Ces acheteurs auraient une raison concrète de maintenir des relations de courtage de secours en dehors de la combinaison proposée.
Leaders du secteur du courtage de fret aux États-Unis
-
Total Quality Logistics (TQL)
-
Echo Global Logistics
-
C.H. Robinson
-
RXO, Inc.
-
XPO, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Courtage de Fret aux États-Unis Entreprises couvertes dans ce rapport
- Allen Lund Company
- ArcBest Corporation
- Arrive Logistics
- BlueGrace Logistics
- BNSF Logistics
- C.H. Robinson
- Convoy Inc.
- Echo Global Logistics
- GlobalTranz (WWEX)
- Hub Group
- J.B. Hunt Transport Services, Inc.
- Landstar System, Inc.
- Mode Global
- Nolan Transportation Group
- Spot, Inc.
- Redwood Logistics
- Schneider FreightPlus
- SunteckTTS
- Total Quality Logistics (TQL)
- Trinity Logistics
- Uber Freight
- Worldwide Express
- RXO, Inc.
Opportunités clés pour les acteurs du marché
La comparaison évalue la coordination transfrontalière et l'assurance de sécurité financière comme des opportunités pour les courtiers en fret américains. Le Mexique a introduit un système de guichet unique amélioré et un cadre de facilitation des échanges en mai 2026.[3] Les modifications des procédures douanières donnent aux courtiers desservant le commerce avec le Mexique une raison d'aligner l'expédition des camions sur le statut douanier.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Intégration des flux de travail transfrontaliers | Connecter les flux de travail douaniers modifiés à l'expédition du fret | Grands expéditeurs américains commerçant avec le Mexique | Aligner les transferts de camions courtisés avec le statut des documents douaniers et du dédouanement | Coordination des responsabilités entre les participants aux douanes et au transport | Courtiers transfrontaliers tels que C.H. Robinson |
| Assurance de sécurité financière | Les actifs fiduciaires éligibles sont limités aux espèces, aux lettres de crédit irrévocables d'établissements de dépôt assurés au niveau fédéral et aux bons du Trésor | Expéditeurs évaluant les courtiers utilisant des fonds fiduciaires BMC-85 | Fournir des preuves claires de la sécurité financière éligible parallèlement à la couverture du fret | Maintenir des actifs liquides qualifiants tout en finançant les opérations | Sociétés de courtage capables de satisfaire aux conditions du fonds fiduciaire |
| Gestion des exceptions transfrontalières | La transition des flux de travail crée un besoin de coordination des exceptions | Petits expéditeurs américains ayant besoin d'une coordination transfrontalière externe | Combiner les vérifications de documents et les contacts d'escalade avec les arrangements de camions courtisés | Couvrir les coûts de coordination pratique dans le cadre de l'organisation du fret | Courtiers offrant une coordination transfrontalière gérée |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à gérer le transfert des douanes vers le camion, en combinant le courtage de fret et les services transfrontaliers tels que ceux fournis par C.H. Robinson. Connecter ces capacités dans un transfert géré peut donner à l'expéditeur un point de responsabilité plus clair. Les courtiers offrant les deux services peuvent coordonner l'expédition après le dédouanement sans obliger l'expéditeur à désigner un organisateur de fret distinct.
Développements industriels récents dans Marché du Courtage de Fret aux États-Unis
- Oct 2026 : C.H. Robinson a accepté d'acquérir RXO, la clôture étant prévue au premier semestre 2027 sous réserve des conditions habituelles, notamment l'approbation réglementaire et l'approbation des actionnaires de RXO.
- Sep 2026 : Circle Logistics a annoncé qu'il étendait son service de groupage frigorifique pour les expéditeurs de produits alimentaires et de boissons et construisait un réseau de référence de producteurs de produits surgelés. Le courtier en fret et prestataire logistique tiers dessert les États-Unis continentaux et le Mexique.
- Mar 2026 : Echo Global Logistics a finalisé son acquisition d'ITS Logistics, réunissant des services de courtage et de gestion du transport avec des capacités de remorques en dépôt, de capacité dédiée, de gestion des conteneurs, de drayage et d'exécution des commandes à travers l'Amérique du Nord.
Marché du Courtage de Fret aux États-Unis Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du fret en courtage aux États-Unis mesure le chiffre d'affaires brut annuel des intermédiaires agréés organisant le transport de fret entre les expéditeurs et les transporteurs à la demande aux États-Unis. Il inclut les opérations de courtage des entreprises qui possèdent également des actifs de transport.
Exclusions du périmètre : le transit de fret pur, les revenus du transport routier basé sur les actifs, les services des intégrateurs de colis, les services de courtage en douane uniquement, et le transit maritime ou aérien sont exclus.
Aperçu de la segmentation
- Par service
- Chargement complet (FTL)
- Chargement partiel (LTL)
- Autres
- Par type d'équipement / remorque
- Fourgon sec
- Fourgon frigorifique
- Plateau / plateau surbaissé
- Citerne (liquide en vrac et produits chimiques)
- Autres
- Par longueur de trajet
- Longue distance (plus de 800 kilomètres)
- Régional (160-800 kilomètres)
- Local (moins de 160 kilomètres)
- Par modèle commercial
- Courtage de fret traditionnel
- Courtage de fret à actifs
- Courtage de fret à modèle d'agents
- Courtage de fret numérique
- Par secteur d'activité des utilisateurs finaux
- Fabrication et automobile
- Construction et projets d'infrastructure
- Pétrole, gaz, mines et produits chimiques
- Agriculture et alimentation / boissons
- Distribution au détail, produits de grande consommation et distribution en gros
- Soins de santé et produits pharmaceutiques
- Commerce électronique et exécution des commandes 3PL
- Autres secteurs d'activité des utilisateurs finaux
- Par taille de client
- Grands expéditeurs d'entreprise (plus de 100 millions USD)
- Expéditeurs du marché intermédiaire (10-100 millions USD)
- Petites entreprises (moins de 10 millions USD)
- Par géographie
- Nord-Est
- Midwest
- Sud-Est
- Sud-Ouest
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire s'appuie sur des sources publiques telles que le rapport trimestriel sur les ventes du commerce électronique de détail du Bureau du recensement des États-Unis pour les indicateurs de la demande des expéditeurs, le cadre d'analyse du fret de l'Administration fédérale des autoroutes et du Bureau des statistiques des transports pour les flux de fret, la recherche sur les coûts du transport routier de l'ATRI pour le contexte des coûts des transporteurs, et les règles de responsabilité financière des courtiers de la FMCSA du Registre fédéral pour les exigences opérationnelles. Ces sources décrivent la demande, l'activité de transport, les coûts d'exploitation et les conditions réglementaires qui informent le modèle de marché sans traiter le mouvement de fret ou les revenus des transporteurs comme des revenus de courtage.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et la presse logistique et commerciale réputée fournissent des vérifications supplémentaires sur les descriptions des services de courtage, les tendances des segments rapportées, les acquisitions et l'évolution des conditions opérationnelles. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens et des enquêtes structurées avec des courtiers en fret américains, des responsables du transport et des achats des expéditeurs, et des représentants des transporteurs à la demande peuvent clarifier la manière dont les revenus de courtage sont reconnus et comment les catégories de service, d'équipement, de longueur de trajet, de modèle commercial et de client sont appliquées. Les répondants peuvent examiner les interprétations des sources secondaires, tester la pertinence commerciale des indicateurs de demande et de capacité, et identifier les lacunes dans les données des segments ou des régions. Les comptes contradictoires doivent être vérifiés par rapport aux dépôts et aux données d'activité indépendantes avant incorporation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 15 % | |
| Niveau intermédiaire : 60 % | Responsables fonctionnels / d'unité : 35 % | |
| Acteurs plus petits : 15 % | Responsables : 50 % |
Dimensionnement du marché et prévisions
Le modèle estime le chiffre d'affaires brut annuel de courtage aux États-Unis au niveau national en utilisant une construction descendante à partir des revenus d'organisation courtier-expéditeur, avec des vérifications ascendantes sélectives à partir des divulgations publiques de segments de courtiers et de l'activité d'expédition au niveau des services échantillonnée multipliée par les revenus de courtage représentatifs par mouvement. Il suit les volumes d'expéditions et l'activité de fret, les mouvements des tarifs de chargements complets spot et sous contrat, la demande du commerce électronique et du commerce de détail, la disponibilité des transporteurs et les coûts d'exploitation, ainsi que les tendances des revenus de courtage rapportées. Ces indicateurs expliquent les changements dans les chargements organisés, les revenus réalisés par chargement et la composition des services. Les parts sont dérivées en comparant les données probantes pour les services FTL, LTL et autres, les types de remorques, les tranches de trajet, les modèles commerciaux, les secteurs d'activité des utilisateurs finaux, les tailles d'expéditeurs et les régions américaines, puis en vérifiant que les catégories représentent ensemble le périmètre du marché. Les tendances des séries temporelles et la régression multivariable peuvent projeter les indicateurs jusqu'en 2032, avec une analyse de scénarios pour les conditions de tarifs et de capacité où les relations historiques sont instables. Les changements de tarifs et de composition sont réconciliés avec la série de valeurs unique en USD. Les analystes comparent les prévisions au niveau des variables avec les répondants spécialisés, et lorsqu'une vérification ascendante sélective manque de volume ou de rendement divulgué, utilisent une fourchette basée sur des données probantes et la réconcilier avec l'estimation nationale des revenus plutôt que de traiter les données manquantes comme des données observées.
Cycle de validation et de mise à jour des données
Les analystes triangulent les dépôts, les indicateurs publics de fret et de demande, les informations réglementaires et les données des répondants, puis examinent les discontinuités d'une année sur l'autre, les parts de segments implausibles et les différences inexpliquées entre les signaux nationaux et régionaux. Un second examen vérifie les dates des sources, les définitions, l'arithmétique et la cohérence des totaux des segments avec le périmètre du marché. Les analystes reprennent contact avec les répondants lorsqu'un écart important ou un changement de définition ne peut pas être résolu à partir de données indépendantes. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsque des événements importants liés au fret, à la réglementation ou aux entreprises modifient les données probantes, et réexaminé immédiatement avant la livraison.
Estimation du marché du fret en courtage aux États-Unis par Mordor Intelligence comparée à d'autres estimations publiées
Le marché du fret en courtage aux États-Unis mesure le chiffre d'affaires brut annuel des intermédiaires agréés organisant le transport de fret entre les expéditeurs et les transporteurs à la demande aux États-Unis. Les analystes comparent les prévisions au niveau des variables avec les répondants spécialisés, et lorsqu'une vérification ascendante sélective manque de volume ou de rendement divulgué, utilisent une fourchette basée sur des données probantes et la réconcilier avec l'estimation nationale des revenus plutôt que de traiter les données manquantes comme des données observées.
Les principaux facteurs d'écart sont traités par une limite de transaction cohérente, des données d'entrée de demande spécifiques au marché et des vérifications croisées tout au long de l'étude. Les analystes triangulent les dépôts, les indicateurs publics de fret et de demande, les informations réglementaires et les données des répondants, puis examinent les discontinuités d'une année sur l'autre, les parts de segments implausibles et les différences inexpliquées entre les signaux nationaux et régionaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 22,82 milliards USD (2027) | |
| Éditeur mondial de recherche de marché A | 19,01 milliards USD (2025) | À sa base de 2025, cette estimation est 16,7 % en dessous de la valeur 2027 de ce rapport de 22,8 milliards USD, 2 ans plus tard. |
| Cabinet de conseil mondial B | 2,03 milliards USD (2024) | À sa base de 2024, cette estimation est 91,1 % en dessous de la valeur 2027 de ce rapport de 22,82 milliards USD, 3 ans plus tard. |
Mordor Intelligence lie l'estimation à la couverture définie de l'étude et au modèle de demande. Les analystes triangulent les dépôts, les indicateurs publics de fret et de demande, les informations réglementaires et les données des répondants, puis examinent les discontinuités d'une année sur l'autre, les parts de segments implausibles et les différences inexpliquées entre les signaux nationaux et régionaux.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché du fret en courtage aux États-Unis ?
La taille était de 21,28 milliards USD en 2026 et devrait croître de 22,82 milliards USD en 2027 pour atteindre 32,88 milliards USD d'ici 2032, à un CAGR de 7,58 % durant 2027-2032.
Qu'est-ce qui stimule la demande de services de courtage de fret aux États-Unis ?
La fragmentation des transporteurs et le commerce électronique soutiennent la demande. En juin 2025, près de 580 000 transporteurs routiers actifs enregistrés auprès de la FMCSA aux États-Unis possédaient ou louaient au moins un tracteur, et 91,5 % exploitaient 10 camions ou moins.
Quel service de courtage de fret détient la plus grande part aux États-Unis ?
La charge complète détenait 63,32 % des revenus de courtage en 2026. Le groupage devrait connaître la croissance la plus rapide avec un CAGR de 9,1 % durant 2027-2032.
Quelles entreprises sont en concurrence dans le courtage de fret aux États-Unis ?
Les prestataires actifs comprennent Total Quality Logistics (TQL), Echo Global Logistics, C.H. Robinson et RXO, offrant des services d'organisation du fret.
Quel est le principal défi pour les courtiers en fret américains ?
La volatilité du marché spot peut comprimer les marges brutes. Ken Adamo, directeur de la stratégie chez EASE Logistics, a rapporté que près de 20 % des chargements spot dans les données de DAT pour juin 2026 avaient des marges brutes négatives.
Quelle région américaine est en tête du courtage de fret et laquelle devrait connaître la croissance la plus rapide ?
Le Midwest était en tête avec 26,58 % des revenus de courtage en 2026. Le Sud-Ouest devrait connaître la croissance la plus rapide avec un CAGR de 8,3 % durant 2027-2032.