
Taille et part du marché européen du courtage en douane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 28.80 Milliards de dollars |
| Taille du Marché (2026) | 30.37 Milliards de dollars |
| Taille du Marché (2031) | 39.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.45 % |
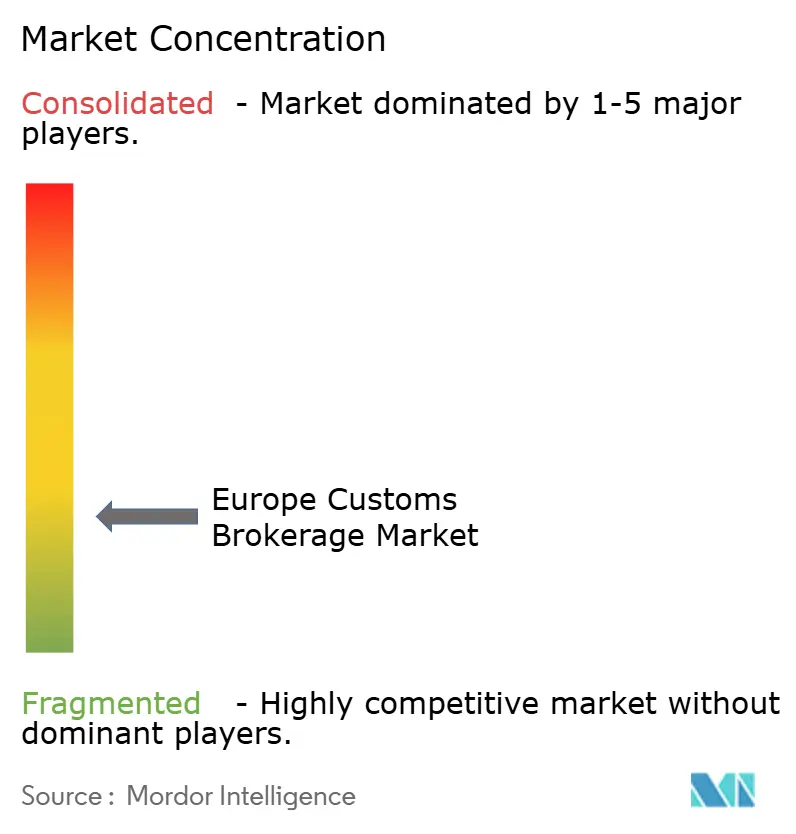
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du courtage en douane par Mordor Intelligence
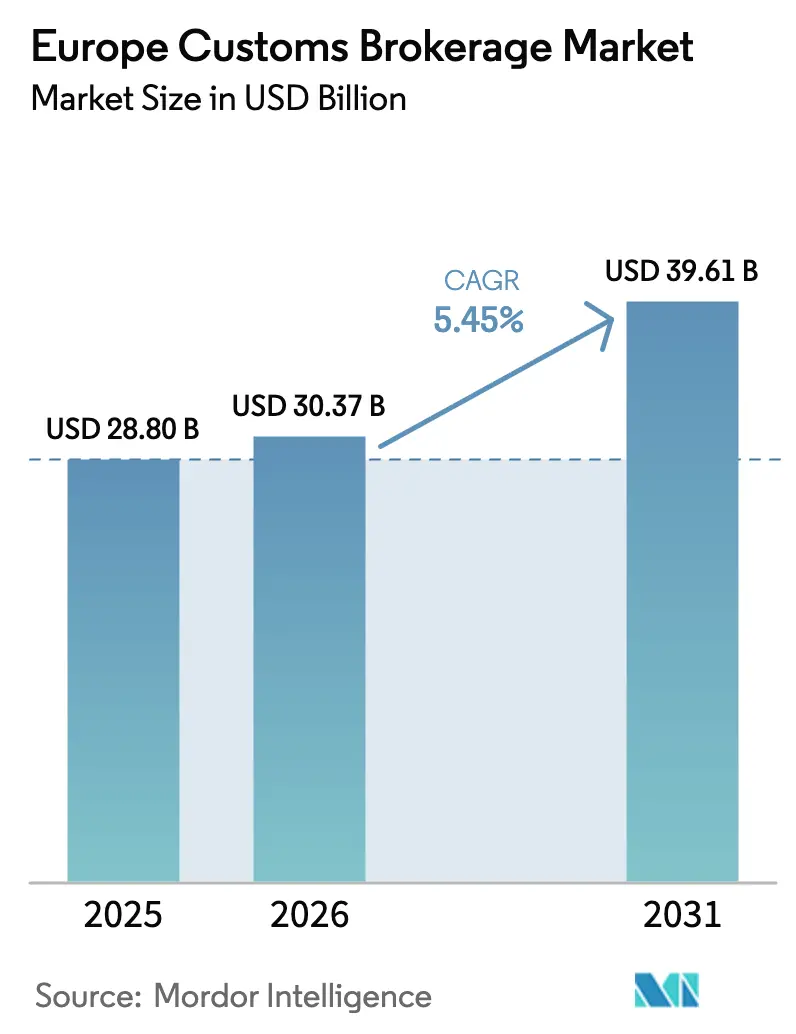
La taille du marché européen du courtage en douane était évaluée à 28,80 milliards USD en 2025 et estimée à croître de 30,37 milliards USD en 2026 pour atteindre 39,61 milliards USD d'ici 2031, à un TCAC de 5,45 % pendant la période de prévision (2026-2031).
L'expansion découle de la hausse des déclarations en douane post-Brexit, des volumes croissants d'importations à faible valeur liés au commerce électronique, et du programme de plateforme centralisée de données de la réforme douanière européenne 2028, qui automatise l'analyse des risques en temps réel. Les transitaires intégrés accélèrent leurs acquisitions pour capter des économies d'échelle, tandis que les courtages traditionnels améliorent leurs capacités numériques pour défendre leur part de marché. La réponse adaptative des courtiers aux nouvelles règles du guichet unique d'importation (IOSS), aux audits de contrôle des exportations à double usage, et aux outils d'intelligence artificielle de classification des codes SH remodèle les portefeuilles de services. Sur le plan géographique, le cœur industriel de l'Allemagne et la dynamique de délocalisation de proximité de la Pologne ancrent les opportunités à court terme, tandis que la connectivité API paneuropéenne promet des gains d'efficacité à long terme. Dans ce contexte, le marché européen du courtage en douane continue de pivoter d'un dédouanement centré sur le papier vers une conformité centrée sur les données.
Principaux enseignements du rapport
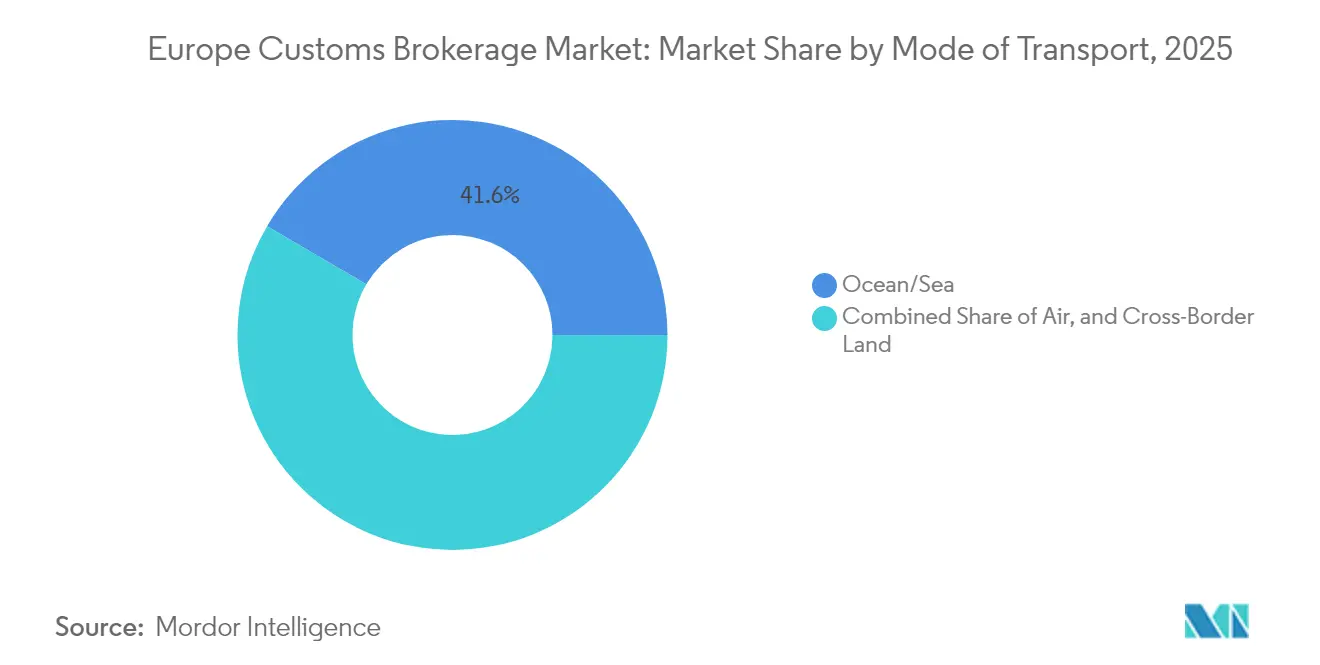
- Par mode de transport, l'océan/mer a dominé avec une part de revenus de 41,55 % en 2025 ; le transport terrestre transfrontalier devrait se développer à un TCAC de 4,62 % jusqu'en 2031.
- Par type de courtier, les courtiers intégrés transitaires/prestataires logistiques tiers (3PL) détenaient 50,40 % de la part du marché européen du courtage en douane en 2025, tandis que les courtages traditionnels progressent à un TCAC de 5,12 % jusqu'en 2031.
- Par taille d'importateur, les grandes entreprises représentaient 38,45 % de la taille du marché européen du courtage en douane en 2025, et le segment des entreprises du marché intermédiaire devrait croître à un TCAC de 3,98 % entre 2026 et 2031.
- Par secteur d'utilisation finale, le commerce de détail et le commerce électronique ont capté une part de 22,70 % en 2025, tandis que le segment automobile et véhicules électriques est en passe d'enregistrer un TCAC de 4,92 % jusqu'en 2031.
- Par géographie, l'Allemagne commandait 20,65 % de la taille du marché européen du courtage en douane en 2025, la Pologne devant se développer à un TCAC de 4,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des déclarations en douane post-Brexit | +1.2% | Royaume-Uni, Irlande, Pays-Bas, Belgique | Court terme (≤ 2 ans) |
| Hausse des dédouanements d'importations à faible valeur liée au commerce électronique | +0.8% | Mondial, avec concentration en Allemagne, aux Pays-Bas, en France | Moyen terme (2-4 ans) |
| Déploiement de la plateforme centralisée de données de la réforme douanière européenne 2028 | +1.1% | UE27, avec adoption précoce aux Pays-Bas et en Allemagne | Long terme (≥ 4 ans) |
| Adoption de la classification des codes SH par intelligence artificielle | +0.9% | Mondial, porté par les Pays-Bas, l'Allemagne, le Royaume-Uni | Moyen terme (2-4 ans) |
| Délocalisation de proximité vers l'Europe de l'Est stimulant les volumes transfrontaliers | +1.0% | Pologne, Roumanie, République tchèque, avec répercussions vers l'Allemagne | Moyen terme (2-4 ans) |
| Renforcement de la conformité en matière de contrôle des exportations à double usage | +0.7% | UE27, Royaume-Uni, avec accent sur les pôles technologiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des déclarations en douane post-Brexit
Le retrait du Royaume-Uni de l'UE a provoqué une multiplication des volumes de déclarations, générant une demande soutenue en expertise de courtage. Les nouvelles vérifications des règles d'origine, les contrôles sanitaires fondés sur le risque dans le cadre du modèle opérationnel cible aux frontières, et le système à double voie du Cadre de Windsor pour l'Irlande du Nord ont multiplié les points de contact documentaires par envoi[1]« Réforme douanière de l'UE », Commission européenne, EUROPA.EU. Les courtiers spécialisés proposent désormais des prestations intégrant conseil, validation des données et pistes d'audit automatisées pour aider les opérateurs à éviter les pénalités de mauvaise classification douanière. Les prestataires intégrés intègrent des liens API vers le Service de déclaration en douane (CDS) du fisc britannique (HMRC), réduisant les délais de traitement et limitant les erreurs manuelles. À mesure que le trafic entre le Royaume-Uni et l'UE se normalise, c'est la complexité plutôt que le volume brut qui soutiendra les revenus du courtage, garantissant que le marché européen du courtage en douane continue de s'appuyer sur l'expertise humaine pour les marchandises à haut risque.
Hausse des dédouanements d'importations à faible valeur liée au commerce électronique
La suppression du seuil de franchise de 22 EUR et le régime IOSS obligatoire ont déplacé la collecte de la TVA au point de vente, contraignant les plateformes et les vendeurs à intégrer les flux douaniers[2]« Bulletin du commerce britannique », Administration fiscale et douanière de Sa Majesté (HM Revenue & Customs), GOV.UK. Les courtiers disposant d'interfaces informatiques robustes intègrent des places de marché expédiant des milliers de colis quotidiens vers l'Allemagne et les Pays-Bas. Les opérateurs de colis s'appuient sur leur couverture réseau, tandis que les courtiers de niche gagnent des parts en proposant une classification des produits fondée sur des règles, un calcul dynamique de la TVA et une documentation automatisée des retours. Le marché européen du courtage en douane connaît ainsi une concurrence accrue, la maîtrise technologique supplantant l'échelle comme principal facteur de différenciation dans les dédouanements B2C.
Déploiement de la plateforme centralisée de données de la réforme douanière européenne 2028
La plateforme de guichet unique de données de l'UE consolidera déclarations, droits de douane et profils de risque entre les États membres via des API standardisées. Les premiers pilotes aux Pays-Bas ont démontré la possibilité d'un dédouanement multinationale en quelques minutes, incitant les courtiers à accélérer leurs investissements API. Les avantages renforcés du statut d'opérateur économique agréé (OEA) — tels que la réduction des contrôles — motivent courtiers et clients à adopter des niveaux de conformité plus élevés. Les entreprises proposant des solutions e-douane complètes se positionnent déjà comme partenaires incontournables des opérateurs naviguant dans l'environnement en gestation du « courtage en douane comme service ». À long terme, la maturité des plateformes déterminera la survie concurrentielle sur le marché européen du courtage en douane.
Adoption de la classification des codes SH par intelligence artificielle
Les modèles d'apprentissage automatique intégrés aux plateformes de courtage réduisent les erreurs de classification à deux chiffres, diminuant significativement les retenues douanières et les amendements post-déclaration. Les grands armateurs et intégrateurs ont déployé des outils douaniers mondiaux à intelligence artificielle qui suggèrent des voies optimales de réduction des droits sur la base des données historiques du commerce. Les premiers adoptants intègrent des capteurs et des flux IoT pour anticiper les risques de conformité avant l'arrivée des marchandises aux frontières de l'UE, améliorant la visibilité client. Les courtiers indépendants de taille modeste, bien que conscients du gain de productivité, font face à des contraintes de capital qui freinent le déploiement complet de l'intelligence artificielle. Les vitesses d'adoption divergentes creusent l'écart de compétences, contribuant aux vagues de consolidation sur le marché européen du courtage en douane.
Analyse de l'impact des freins*
| Frein | % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Perturbations géopolitiques du commerce dans les corridors frontaliers de l'UE | -0.6% | Frontières orientales de l'UE, routes du Corridor central | Court terme (≤ 2 ans) |
| Pénuries de talents douaniers dans l'UE et vieillissement de la main-d'œuvre | -0.5% | Allemagne, Pays-Bas, France, avec effets de répercussion | Moyen terme (2-4 ans) |
| Charge croissante des frais informatiques et d'automatisation pour les petits courtiers | -0.4% | Petits courtiers indépendants dans toute l'UE | Moyen terme (2-4 ans) |
| Cannibalisation des dédouanements à faible valeur par les opérateurs de colis | -0.3% | Pays à fort volume de commerce électronique : Allemagne, France, Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Perturbations géopolitiques du commerce dans les corridors frontaliers de l'UE
Les réacheminements liés aux conflits depuis la route du Nord vers le Corridor central ont accru les délais de transit et la congestion douanière aux frontières turques, géorgiennes et kazakhes[3]« TVA sur le commerce électronique », Commission européenne, EUROPA.EU. Les courtiers font face à des environnements réglementaires volatils, des fluctuations de devises et des contrôles de sanctions émergents, qui augmentent collectivement les coûts de traitement. Les importateurs automobiles et électroniques en Allemagne affrontent une incertitude incompatible avec les normes du flux tendu, freinant ainsi les volumes d'expéditions. L'imprévisibilité qui en résulte entrave la croissance à court terme du marché européen du courtage en douane.
Pénuries de talents douaniers dans l'UE et vieillissement de la main-d'œuvre
Une part significative des déclarants seniors en Allemagne et aux Pays-Bas approchent de la retraite, et les filières de formation peinent à suivre l'évolution réglementaire. L'inflation salariale pour les compétences douanières spécialisées alourdit les coûts opérationnels, en particulier pour les petites et moyennes entreprises. Si l'automatisation soulage les tâches répétitives, les fonctions de conseil complexes restent tributaires de l'expertise humaine. Ce déficit de talents freine la capacité de service dans le secteur européen du courtage en douane et pourrait ralentir l'intégration de nouveaux clients jusqu'à la stabilisation du renouvellement des effectifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport :
l'océan en tête, le transport terrestre en accélérationLes services océan/mer détenaient 41,55 % du marché européen du courtage en douane en 2025, reflétant la forte dépendance de l'Europe aux importations asiatiques transitant par Rotterdam, Hambourg et Anvers. Les courtiers portuaires génèrent des revenus premium en gérant la documentation complexe des composants automobiles, de l'électronique et des machines industrielles. Les services terrestres transfrontaliers devraient croître à un TCAC de 4,62 %, bénéficiant des relocalisations d'usines en Pologne et en Roumanie qui raccourcissent les circuits d'approvisionnement. Le renforcement des contrôles de sécurité des camions et la numérisation des procédures de transit routier incitent les courtiers à intégrer les modules e-TIR et NCTS-Phase 5, renforçant la pertinence du mode terrestre. Sur l'horizon de prévision, la dynamique du marché européen du courtage en douane dépendra de corridors numériques synchronisés port-à-intérieur équilibrant la dominance maritime avec les flux croissants du transport routier intra-européen.


Par type de courtier :
échelle versus spécialisationLes courtiers intégrés transitaires/prestataires logistiques tiers (3PL) ont capté 50,40 % des revenus de 2025, les chargeurs s'orientant vers des solutions logistiques à fournisseur unique. Leurs budgets technologiques, leur couverture réseau mondiale et leur capacité à regrouper l'entreposage créent de formidables barrières à l'entrée. Les courtiers purs traditionnels défendent leur part grâce à une expertise de niche dans les importations pharmaceutiques, les marchandises à double usage et le conseil OEA. La taille du marché européen du courtage en douane pour les courtiers intégrés devrait se composer à un TCAC de 4,26 %, mais les spécialistes purs continuent d'attirer les clients nécessitant une conformité sur mesure. Alors que des méga-transactions telles que l'acquisition par DSV de DB Schenker pour 15,9 milliards USD se finalisent, l'intensité concurrentielle se concentrera sur la profondeur du conseil plutôt que sur la capacité de fret.
Par taille d'importateur :
volume des grandes entreprises, potentiel du marché intermédiaireLes grandes entreprises ont représenté 38,45 % des revenus du courtage en 2025 grâce à leurs chaînes d'approvisionnement complexes dans plusieurs pays, mais les entreprises du marché intermédiaire sont les plus rapides à progresser avec un TCAC de 3,98 %. Les intégrations ERP-API, les analyses sur tableau de bord et les audits d'optimisation des droits rendent le courtage indispensable aux fabricants de taille intermédiaire qui développent leurs achats transfrontaliers. Les PME privilégient les portails numériques simplifiés, mais restent sensibles aux prix. À mesure que la standardisation de la plateforme centralisée de données de l'UE réduit les frictions procédurales, l'adoption par le marché intermédiaire s'approfondira, élargissant la base de clients adressable du marché européen du courtage en douane.
Par adoption numérique :
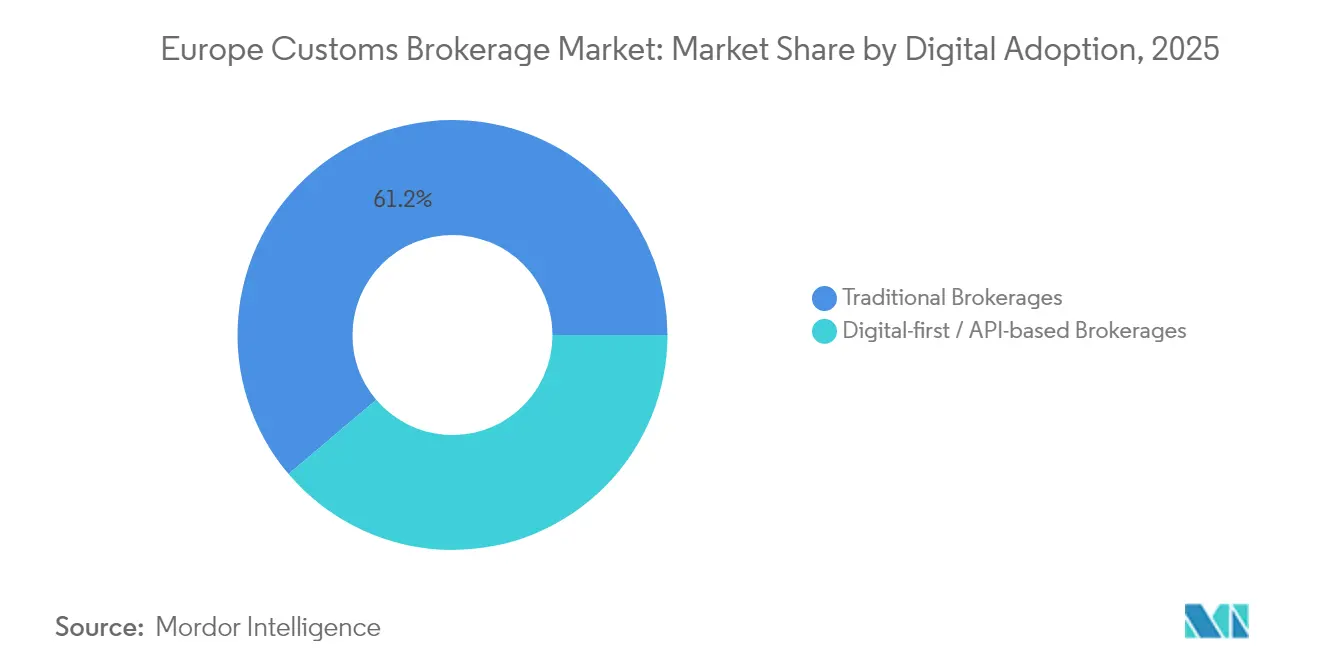
la formule gagnante du modèle hybrideLes courtages traditionnels détiennent encore 61,20 % de part et affichent un TCAC surprenant de 5,12 %, illustrant que les améliorations numériques renforcent plutôt que remplacent les modèles centrés sur la relation client. Les investissements dans la classification tarifaire automatisée, les portails à destination des clients et les outils de soumission à guichet unique améliorent la rapidité du service tout en préservant la supervision humaine. Les prestataires axés sur le numérique/centrés sur les API attirent les chargeurs du commerce électronique en forte croissance, mais peinent avec les exceptions multijuridictionnelles. Le secteur européen du courtage en douane valorise donc une proposition de valeur hybride qui marie l'automatisation en nuage à l'expertise réglementaire.
Par secteur d'utilisation finale :
commerce de détail dominant, automobile en plein essorLe commerce de détail et le commerce électronique ont dominé les revenus de 2025 avec 22,70 %, portés par la conformité IOSS, les déclarations de logistique inverse et les dédouanements B2C à cycle rapide. Les expéditions automobiles et de véhicules électriques devraient croître à un TCAC de 4,92 % en raison des règles sur les batteries, des exigences d'origine et des droits antidumping sur les véhicules électriques chinois qui compliquent les structures de déclaration. L'électronique et les semi-conducteurs, les produits pharmaceutiques et les sciences de la vie ainsi que l'aérospatiale et la défense exigent une connaissance réglementaire approfondie, assurant une résilience multisectorielle pour le marché européen du courtage en douane.
Analyse géographique
Marché du courtage en douane en Allemagne et au Royaume-Uni
L'Allemagne a maintenu la plus grande empreinte régionale avec une part de marché de 20,65 % en 2025, soutenue par de solides exportations manufacturières et une infrastructure portuaire de premier plan à Hambourg et à Brême. Les cargaisons industrielles à haute valeur ajoutée intensifient la demande de services de dédouanement de bout en bout, et la volonté du gouvernement de numériser les transactions douanières positionne l'Allemagne comme un marché de référence pour les projets pilotes technologiques. Le Royaume-Uni demeure un nœud stratégique ; la migration en cours du système CHIEF vers le CDS oblige les courtiers à gérer des systèmes doubles, ce qui soutient les revenus de conseil.
Marchés européens plus larges
La Pologne est la zone géographique à la croissance la plus rapide avec un CAGR de 4,55 %, les fabricants déplaçant leurs lignes d'assemblage plus près de l'Europe occidentale, ce qui stimule le trafic routier et ferroviaire à travers les frontières orientales. Les investissements dans les plateformes intermodales route-rail et la simplification des procédures de transit renforcent l'ascension de la Pologne au sein du marché européen du courtage en douane. La France et les Pays-Bas bénéficient de leur rôle de porte d'entrée : Calais et Rotterdam acheminent les importations asiatiques vers l'intérieur des terres, tandis que l'Italie tire parti des routes méditerranéennes pour la mode et les denrées périssables. L'Espagne capitalise sur les améliorations apportées au port de Valence pour desservir les couloirs commerciaux nord-africains. Collectivement, ces évolutions soulignent un pivot paneuropéen vers des chaînes d'approvisionnement plus courtes et orchestrées numériquement, qui élargissent les opportunités de courtage au-delà des plateformes historiques.
Paysage réglementaire
L'environnement réglementaire du courtage en douane en Europe est en pleine refonte sous l'effet du paquet de réforme douanière de l'UE piloté par la Commission européenne (DG TAXUD), avec un accord politique conclu en mars 2026 entre le Parlement européen et le Conseil visant à moderniser le Code des douanes de l'Union et à créer une nouvelle Autorité douanière de l'UE, aux côtés du EU Customs Data Hub. Parallèlement, l'environnement de guichet unique de l'UE pour les douanes fait progresser l'intégration des exigences non douanières (licences et certificats) dans les flux de déclaration électronique, alourdissant la charge de conformité et d'orchestration des données pour les courtiers opérant dans plusieurs États membres.
En 2026, des mesures politiques touchant directement les flux de colis et d'envois de faible valeur ajoutent une complexité opérationnelle à court terme. La DG TAXUD a publié en juin 2026 des orientations sur une approche forfaitaire temporaire pour les importations de faible valeur, applicable jusqu'au 1er juillet 2028, et a adopté en juillet 2026 des amendements à l'acte d'exécution du Code des douanes de l'Union afin de simplifier l'application des procédures d'origine non préférentielle, renforçant l'importance d'une gestion cohérente des preuves d'origine et de pistes d'audit vérifiables au sein des systèmes des courtiers.
Analyse de la chaîne de valeur
La chaîne de valeur du courtage en douane en Europe relie les expéditeurs et importateurs (y compris les vendeurs et places de marché du commerce électronique) aux transporteurs et transitaires, aux courtiers en douane (spécialisés ou intégrés à des 3PL) et aux autorités douanières nationales, avec le soutien de couches habilitantes telles que les fournisseurs de données de conformité commerciale, les plateformes logicielles et les installations sous douane situées à des points d'entrée comme Rotterdam, Hambourg et Anvers. Les intrants sont centrés sur les données de référence des expéditions et des produits (classification SH, origine, valorisation, licences/certificats), tandis que les résultats des services comprennent les déclarations électroniques, le calcul des droits et de la TVA, la documentation des risques et le soutien à l'audit post-dédouanement.
La réforme douanière de l'UE introduit un basculement structurel vers un traitement centralisé des données via le EU Customs Data Hub et un modèle par niveaux de conformité (incluant une approche « Trust and Check » pour les opérateurs hautement conformes), déplaçant davantage de validations en amont et augmentant la demande de gestion de la qualité des données avant le départ. Alors que les acteurs du commerce électronique assument une responsabilité plus directe vis-à-vis des obligations douanières et que les flux de faible valeur font face à un nouveau cadre tarifaire du 1er juillet 2026 au 1er juillet 2028, les courtiers et prestataires logistiques intégrés renforcent leur connectivité API, étendent leur couverture transfrontalière par des acquisitions, et combinent le dédouanement avec l'entreposage sous douane et la gestion des retours afin de maîtriser la gestion des exceptions de bout en bout.
Paysage concurrentiel
Le marché est modérément fragmenté. La fusion DSV-DB Schenker crée le plus grand transitaire mondial, amplifiant les offres douanières intégrées à travers l'Europe. Customs Support Group a poursuivi une stratégie d'acquisitions ciblées, ajoutant des courtiers spécialisés en Italie, en Norvège, au Royaume-Uni et en Suisse pour construire une plateforme numérique panrégionale. L'adoption technologique différencie les leaders ; les entreprises déploient des moteurs de classification par intelligence artificielle, des analyses de risques couplées à l'IoT et des tableaux de bord clients en mode SaaS pour faire passer les délais de traitement de plusieurs heures à quelques minutes. La certification d'opérateur économique agréé consolide davantage la demande au sein des réseaux conformes.
Les spécialistes de taille intermédiaire se concentrent sur des segments à haute complexité tels que les marchandises à double usage, les chaînes du froid en sciences de la vie ou la logistique de défense — des niches moins sensibles à la tarification standardisée. Les challengers axés sur les API pénètrent les segments B2C en automatisant les dédouanements à faible valeur, mais peinent à développer l'expertise humaine pour la gestion des exceptions. Dans l'ensemble, le marché européen du courtage en douane s'oriente vers des modèles hybrides qui unifient la rapidité pilotée par les données à la maîtrise réglementaire. L'intensification des exigences en capital et les pénuries de talents devraient accélérer l'activité de fusions-acquisitions jusqu'en 2030, augmentant progressivement la concentration du marché.
Leaders du secteur européen du courtage en douane
Livingston International
DHL Group
Kuehne + Nagel
Rhenus Logistics
Gerlach Customs
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du courtage en douane
- Livingston International
- DHL Group
- Kuehne + Nagel
- Rhenus Logistics
- Gerlach Customs
- APL Logistics
- DSV
- Gaston Schul Logistics
- C.H. Robinson
- Expeditors International
- Customs Support Group
- Dimerco Express
- UPS
- FedEx
- Geodis
- TIBA Group
- RHA Customs Brokerage
- Partida Logistics
- EFL Global
- ITG Air and Sea
Lire l’analyse des entreprises de marché européen du courtage en douane

Opportunités de marché et perspectives d'avenir
La transition d'informatiques douanières nationales fragmentées vers le EU Customs Data Hub et la création d'une Autorité douanière de l'UE (convenue en mars 2026) accroît la demande de courtiers capables de standardiser la soumission de données multi-pays, la gouvernance de la classification des produits et la traçabilité prête pour l'audit pour les importateurs opérant à travers l'Europe. Cela crée un espace blanc pour les courtiers et 3PL capables d'assembler les intégrations au guichet unique de l'UE, les contrôles d'origine et de valorisation, et des flux de travail de codification SH assistés par IA en offres transfrontalières reproductibles, en particulier pour les expéditions de détail et de commerce électronique où les processus de faible valeur et la documentation des retours génèrent un volume élevé de transactions.
L'expansion du réseau physique dans les corridors clés soutient également des propositions de courtage différenciées lorsqu'elle s'accompagne de capacités sous douane. En juin 2026, Geodis a inauguré un hub portuaire multiservices au Havre doté d'une zone de conteneurs sous douane de 20 000 mètres carrés, et Rohlig SUUS Logistics a agrandi son hub logistique de Poznan de 14 000 mètres carrés, illustrant comment les sites sous douane proches des ports et des routes de délocalisation de proximité peuvent être alignés avec les services douaniers. La consolidation demeure une voie active pour élargir la couverture douanière et les viviers de talents spécialisés, des opérations telles que l'entrée de Customs Support Group en Autriche via l'acquisition de Trovino GmbH (juin 2026) témoignant d'investissements continus dans des présences opérationnelles paneuropéennes.
Recent Industry Developments in Marché européen du courtage en douane
- Juin 2026 : Rhenus Logistics a acquis Zollprofis AG (effet rétroactif au 1er janvier 2026) afin d'approfondir son expertise en matière de douane et de commerce extérieur dans la région frontalière suisse, avec des sites incluant Rheinfelden, Thayngen, Bâle et Sisseln. Cette opération renforce la couverture de Rhenus sur les couloirs commerciaux Suisse-UE et ajoute une capacité spécialisée là où la qualité de la documentation et le timing frontalier influencent directement la performance du dédouanement.
- Avril 2025 : DSV a annoncé un rachat de DB Schenker pour 15,9 milliards USD, élargissant son échelle en transitaire et en services douaniers intégrés à travers l'Europe. Cette combinaison accroît la capacité à regrouper le courtage avec le transport et l'entreposage, intensifiant la concurrence pour les courtiers indépendants et les transitaires de taille moyenne servant les expéditeurs multinationaux.
- Janvier 2025 : WiseTech Global a acquis l'entreprise suédoise de logiciels douaniers CargoIT, élargissant sa présence dans les logiciels de douane et de conformité dans les pays nordiques. Cet accord soutient une digitalisation plus large des flux de travail douaniers et permet aux courtiers et transitaires d'accélérer le dépôt piloté par API, la validation des données et la gestion des exceptions dans des environnements de colis et de fret général à fort volume.


Marché européen du courtage en douane Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché européen du courtage en douane est défini comme les honoraires perçus pour le soutien au dédouanement lié au commerce transfrontalier, y compris le dépôt de déclarations, la préparation de documents, la classification tarifaire, le calcul des droits et taxes, et l'assistance à la conformité douanière à travers les pays européens.
Exclusions du périmètre : sont exclus les frais de transport de fret pur, l'entreposage et les frais généraux de transit, sauf s'ils sont facturés spécifiquement pour des travaux de courtage en douane.
Aperçu de la segmentation
- Par mode de transport
- Océan / Mer
- Air (fret express et fret général)
- Transport terrestre transfrontalier (camion et rail)
- Par type de courtier
- Courtier en douane pur
- Transitaires / courtiers intégrés à des prestataires logistiques tiers (3PL)
- Par taille d'importateur
- Grandes entreprises
- Marché intermédiaire
- PME / Micro-expéditeurs
- Par adoption numérique
- Courtages traditionnels
- Courtages axés sur le numérique / basés sur les API
- Par secteur d'utilisation finale
- Commerce de détail et commerce électronique
- Automobile et véhicules électriques
- Électronique et semi-conducteurs
- Produits pharmaceutiques et sciences de la vie
- Aérospatiale et défense
- Produits chimiques et biens industriels
- Autres
- Par pays
- Allemagne
- Royaume-Uni
- France
- Pays-Bas
- Italie
- Espagne
- Pologne
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir des garde-fous concernant les volumes, les routes et les frictions réglementaires qui déterminent la charge de travail du courtage. Nous nous sommes appuyés sur des sources publiques et non payantes telles que les statistiques commerciales d'Eurostat, les publications douanières et commerciales de la Commission européenne, les orientations des autorités douanières nationales (par exemple HMRC et les portails douaniers des États membres de l'UE), les jeux de données UN Comtrade et les indicateurs commerciaux de l'OMC, afin de comprendre les mouvements directionnels d'importation et d'exportation.
En complément, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et la presse logistique de confiance afin de cartographier les offres de services types et la logique de tarification par mode. Un abonnement payant à des données et analyses financières d'entreprises a été utilisé de manière sélective pour standardiser les divulgations de revenus et les répartitions par ligne d'activité lorsqu'elles n'étaient pas clairement précisées. Ces sources ont également servi à recouper la couverture par pays, l'exposition aux couloirs commerciaux et les principaux changements de politique susceptibles de modifier la complexité du dédouanement. Les sources documentaires mentionnées ici sont purement illustratives, et d'autres références ont été utilisées pour la collecte de données supplémentaire, la validation et la clarification au cours des travaux.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation de la part des expéditions transfrontalières nécessitant typiquement l'intervention d'un courtier, sur l'évolution des tarifs selon le mode (maritime, aérien et terrestre transfrontalier), et sur la manière dont le dépôt numérique modifie le temps consacré par déclaration. Nous nous sommes entretenus avec des prestataires de courtage, des spécialistes de la conformité commerciale et des équipes logistiques côté expéditeurs à travers les principaux marchés européens. Cela a permis de combler les lacunes là où les données publiques ne montrent pas directement les revenus des services.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Dirigeants (CXOs) : 14 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 14 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une approche descendante et ascendante, où les flux commerciaux européens par mode ont servi à reconstituer un bassin de demande pour les déclarations douanières et les tâches de dédouanement, ensuite traduit en revenus de courtage à l'aide de fourchettes tarifaires spécifiques par mode. Pour ancrer le modèle dans la réalité, nous avons utilisé une chaîne pratique d'intrants tels que les tendances des valeurs d'importation et d'exportation, le nombre estimé de déclarations par type d'expédition, l'intensité des expéditions terrestres transfrontalières, les honoraires de courtage typiques par déclaration, et la part des expéditions traitées en conformité interne par rapport aux courtiers externalisés.
Des vérifications ascendantes sélectives ont ensuite été appliquées pour garder les totaux réalistes, y compris des récapitulatifs d'échantillons de revenus provenant d'entités cotées avec des répartitions de services visibles et des vérifications par circuit sur la tarification du courtage dans les pays clés. Lorsque les divulgations financières ne séparaient pas nettement le courtage en douane des services connexes, les écarts ont été traités par des règles d'allocation prudentes, validées lors d'entretiens et ajustées uniquement lorsque plusieurs sources concordaient.
Les prévisions se sont appuyées sur une analyse de scénarios ancrée dans les perspectives macroéconomiques commerciales et les signaux politiques affectant la charge de traitement, suivie d'un calibrage expert sur deux moteurs qui évoluent le plus en pratique, à savoir la complexité douanière (après changements réglementaires) et le rythme d'adoption du dépôt douanier numérique. La croissance n'a pas été supposée linéaire, de sorte que des ruptures peuvent être reflétées lorsque les règles de documentation ou les schémas commerciaux évoluent.
Validation des données et cycle de mise à jour
La validation a été effectuée en triangulant les revenus modélisés avec des signaux indépendants tels que les mouvements commerciaux européens, les indicateurs de traitement douanier et le comportement tarifaire observé par mode de transport. Les valeurs atypiques au niveau des pays ont été examinées pour détecter des effets ponctuels, y compris des transitions réglementaires, des cycles d'importation anormaux ou un basculement d'acheminement entre l'aérien et le maritime, puis revérifiées lors d'appels de suivi auprès d'experts lorsque l'écart restait élevé.
Avant validation finale, le modèle complet est revu par étapes par un autre analyste afin de confirmer que les hypothèses, les conversions d'unités et le traitement des devises sont cohérents entre les pays. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de règles douanières ou des perturbations commerciales importantes. Juste avant la livraison, nous effectuons une dernière passe de données afin que les chiffres reflètent les publications publiques les plus récentes ainsi que les données d'entretiens vérifiées.
Taille du marché européen du courtage en douane selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour le courtage en douane en Europe peuvent sembler différents, car le périmètre des services n'est pas uniforme, et parce que les volumes commerciaux ne constituent qu'un indicateur indirect des revenus du courtage. Des écarts apparaissent également lorsqu'une étude mélange le travail des agents en douane avec le transit, applique un tarif forfaitaire unique à tous les modes, ou utilise des bases commerciales plus anciennes qui ne captent pas les évolutions récentes du dédouanement terrestre transfrontalier et du commerce électronique.
Le tableau de référence montre un écart principalement expliqué par ce qui est comptabilisé comme revenu de courtage et par la manière dont les tarifs spécifiques par mode sont appliqués. Dans le modèle de Mordor Intelligence, la valeur est construite à partir des honoraires de services de dédouanement liés aux mouvements maritimes, aériens et terrestres transfrontaliers, plutôt qu'à partir du chiffre d'affaires groupé du transit. Le calendrier des devises et la cadence d'actualisation comptent également, car la tarification du courtage peut évoluer plus rapidement que les valeurs commerciales lorsque de nouvelles règles de conformité sont introduites, et certaines estimations conservent des hypothèses tarifaires antérieures sans les revérifier au moyen d'entretiens récents.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,80 milliards USD (2025) | |
| Revue Sectorielle A | 27,22 milliards USD (2024) | Utilise une année de référence antérieure et présente généralement une prévision à horizon plus court, ce qui peut sous-estimer l'augmentation de la charge de dédouanement après les changements de conformité récents, et il n'est pas totalement clair comment la répartition modale est repondérée d'une année à l'autre. |
| Cabinet de Conseil Régional B | 31,89 milliards USD (2026) | Part d'une année future et semble supposer une progression tarifaire plus rapide dans les perspectives, ce qui peut relever la valeur à court terme si le courtage est tarifé comme un ensemble global plutôt qu'en appliquant des fourchettes tarifaires distinctes pour les déclarations maritimes, aériennes et terrestres transfrontalières. |
En comparant les trois chiffres, l'écart s'explique principalement par le calendrier (2024 contre 2025 contre 2026) et par le fait que le courtage en douane soit maintenu comme un pool tarifaire distinct ou mélangé à des services logistiques adjacents. Lorsque le périmètre reste lié à l'activité de dédouanement et à la tarification par mode, et que les hypothèses sont revérifiées par rapport aux conditions commerciales et de conformité actuelles, la taille de marché qui en résulte est plus facile à retracer et à mettre à jour année après année.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché européen du courtage en douane d'ici 2031 ?
Le marché devrait atteindre 39,61 milliards USD d'ici 2031.
Quel mode de transport génère actuellement le plus de revenus de courtage en Europe ?
Les expéditions par voie océanique et maritime dominent avec une part de 41,55 % des revenus du courtage en douane.
Comment la réforme douanière européenne 2028 affectera-t-elle les courtiers ?
La plateforme centralisée de données de la réforme standardisera les déclarations entre les États membres, récompensant les courtiers qui intègrent des connexions API pour le traitement en temps réel.
Pourquoi la Pologne est-elle considérée comme le marché national à la croissance la plus rapide ?
La délocalisation de proximité de la production vers l'Europe de l'Est et l'amélioration des infrastructures frontalières propulsent le marché du courtage en douane polonais vers un TCAC de 4,55 % jusqu'en 2031.
Qu'est-ce qui différencie les courtiers traditionnels des prestataires axés sur le numérique ?
Les entreprises traditionnelles combinent une expertise réglementaire approfondie avec des outils d'automatisation récemment adoptés, tandis que les prestataires axés sur le numérique mettent l'accent sur la rapidité pilotée par les API mais peuvent manquer de capacité de conseil complexe.
Quel secteur d'utilisation finale devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les expéditions automobiles et de véhicules électriques devraient se développer à un TCAC de 4,92 % en raison des réglementations sur les batteries et des calculs de droits fondés sur l'origine.
Dernière mise à jour de la page le:


